
Tamaño y Participación del Mercado de Sistemas de Transferencia de Fluidos Automotrices
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 24.82 Mil millones de dólares |
| Tamaño del Mercado (2031) | 29.18 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.29 % |
| Mercado de Crecimiento Más Rápido | América del Norte |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Transferencia de Fluidos Automotrices por Mordor Intelligence
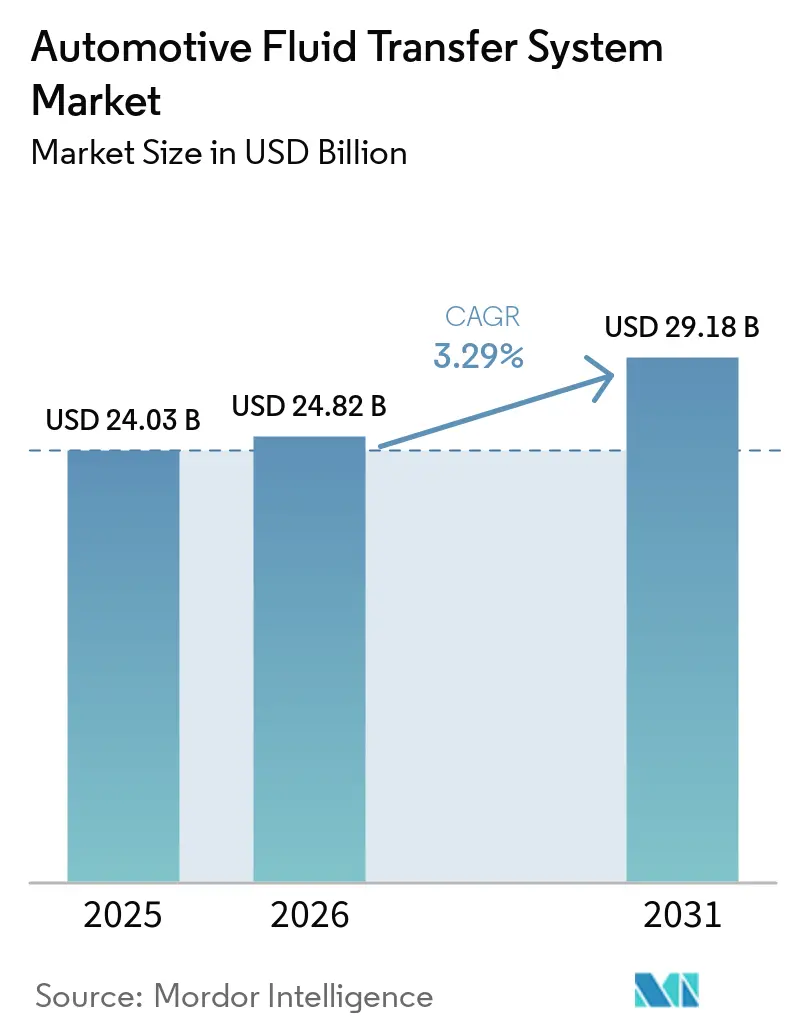
El tamaño del mercado de sistemas de transferencia de fluidos automotrices se valoró en 24,03 mil millones de USD en 2025 y se espera que aumente de 24,82 mil millones de USD en 2026 hasta alcanzar los 29,18 mil millones de USD en 2031, con un CAGR del 3,29% durante el período 2026-2031. El endurecimiento regulatorio persistente, especialmente la norma Euro 7 en Europa, está obligando a los fabricantes de automóviles a modernizar las líneas de control de emisiones y gestión térmica, incluso a medida que se expanden las plataformas de vehículos eléctricos de batería. Asia-Pacífico ancla la demanda gracias a los estándares de consumo energético de China que entraron en vigor en enero de 2026. En América del Norte, las normas de la EPA de EE. UU. para vehículos pesados de 2025 están impulsando la adopción de circuitos de fluido de escape diésel (DEF) de alta especificación. Mientras tanto, las próximas normas BS-VII de India exigen que las flotas de vehículos comerciales instalen filtros de partículas diésel (DPF) y tuberías de reducción catalítica selectiva (SCR)[1]Normas de Emisión BS7: Lo que Significa para los Precios de los Automóviles en India para 2026,
eAuto, eauto.co.in.
Conclusiones Clave del Informe
- Por tipo de sistema, los sistemas de transferencia de combustible lideraron con el 27,34% de la cuota del mercado de sistemas de transferencia de fluidos automotrices en 2025, mientras que los sistemas de transferencia de refrigerante registrarán el CAGR más rápido del 3,91% hasta 2031.
- Por tipo de vehículo, los automóviles de pasajeros representaron el 62,84% de la cuota del mercado de sistemas de transferencia de fluidos automotrices en 2025, mientras que los vehículos comerciales medianos y pesados avanzan a un CAGR del 4,73% hasta 2031.
- Por tipo de propulsión, los vehículos de combustión interna representaron el 85,06% de la cuota del mercado de sistemas de transferencia de fluidos automotrices en 2025, aunque se proyecta que los vehículos eléctricos de batería se expandan a un CAGR del 6,57% entre 2026 y 2031.
- Por tipo de componente, las mangueras capturaron el 47,74% de la cuota del tamaño del mercado de sistemas de transferencia de fluidos automotrices en 2025, y se prevé que las bombas crezcan a un CAGR del 5,11% en el mismo horizonte.
- Por canal de distribución, el canal OEM representó el 73,99% de la cuota del mercado de sistemas de transferencia de fluidos automotrices en 2025, mientras que el mercado de posventa se espera que registre un CAGR del 5,29% hasta 2031.
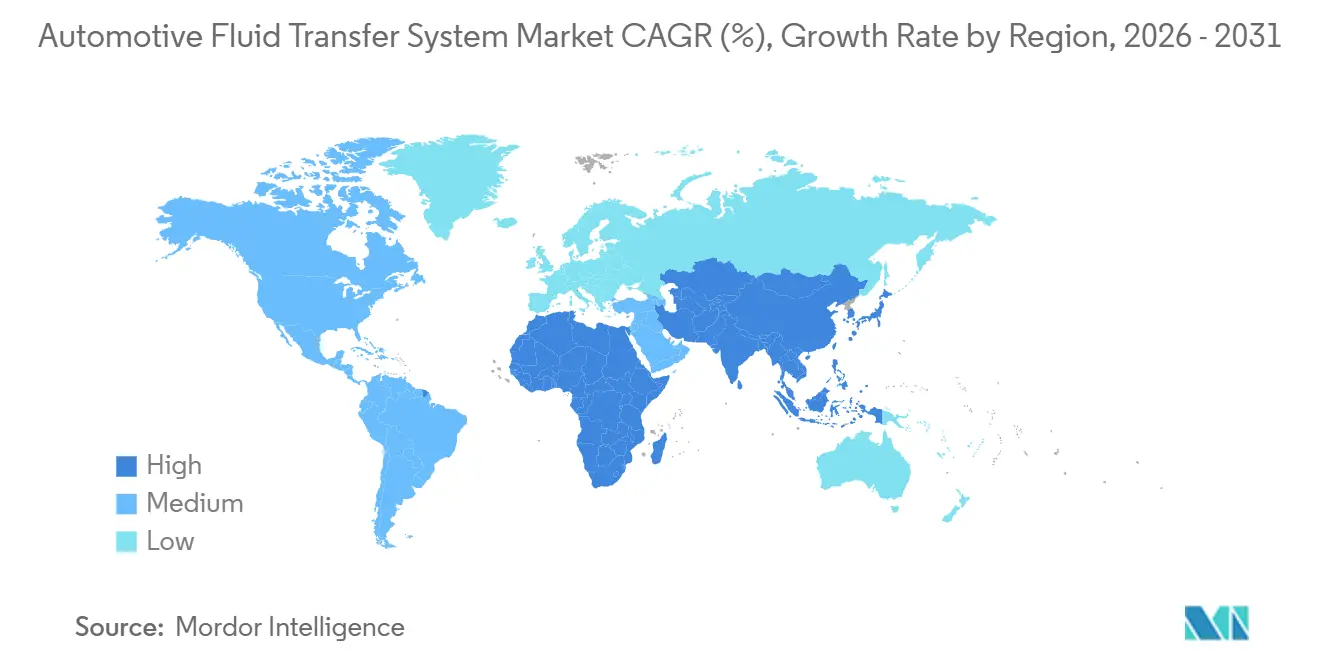
- Por geografía, Asia-Pacífico representó el 48,87% de la cuota del mercado de sistemas de transferencia de fluidos automotrices en 2025, y se prevé que América del Norte registre el CAGR más rápido del 4,17% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento de Circuitos Térmicos de Múltiples Bucles | +0.9% | Asia-Pacífico, Europa | Largo plazo (≥ 4 años) |
| Demanda de Líneas de Fluidos para FPD y RCS | +0.8% | Europa, América del Norte | Mediano plazo (2-4 años) |
| Demanda de Aceite y Refrigerante de Alta Temperatura | +0.6% | Asia-Pacífico, América del Norte | Corto plazo (≤ 2 años) |
| Mangueras Inteligentes con Sensores de Calidad de Fluido Integrados | +0.5% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Tuberías de Freno de Nailon-Aluminio Multicapa Soldadas con Láser | +0.4% | Primas globales | Corto plazo (≤ 2 años) |
| Carga en Depósito de Megavatios para Camiones Eléctricos | +0.3% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
El Rápido Crecimiento de las Ventas de VEB/VEH Crea Circuitos de Fluidos de Gestión Térmica de Múltiples Bucles
Las plataformas de vehículos eléctricos de batería e híbridos integran ahora redes de refrigerante de múltiples circuitos que conectan placas frías de batería, enfriadores de electrónica de potencia y módulos de climatización de cabina. Las nuevas normas GB de China, vigentes desde enero de 2026, exigen la optimización térmica para vehículos de más de 2 toneladas, consolidando así la demanda de bombas eléctricas de velocidad variable y mangueras de baja permeación[2]Adrian Leung, China aplicará el primer estándar obligatorio de energía para vehículos eléctricos del mundo en 2026, limitando los modelos de dos toneladas a 15,1 kWh por 100 km,
CarNewsChina, carnewschina.com. La reciente patente de modo dual de Tesla demuestra cómo los circuitos secundarios de CO₂ mejoran la carga a bajas temperaturas. Los proveedores de primer nivel responden con colectores de refrigerante modulares que reducen los puntos de fuga y agilizan el ensamblaje. A medida que la autonomía de los vehículos eléctricos de batería aumenta, los acoplamientos de desconexión rápida homologados para fluidos dieléctricos se están estandarizando rápidamente en las nuevas plataformas.
El Endurecimiento de las Normas de Emisiones y Economía de Combustible Acelera la Adopción de Líneas de Fluidos para FPD/RCS
La norma Euro 7 se aplica a los nuevos tipos de vehículos ligeros a partir de noviembre de 2026[3]Cumplimiento de las Regulaciones Euro 7,
Automotive IQ, automotive-iq.com. Reduce los límites de NOx y amplía la durabilidad a 300.000 km, obligando a los OEM a especificar mangueras de urea calefactadas capaces de operar a -28 °C. La actualización de incentivos de la EPA de EE. UU. de 2025 también impone advertencias en cabina y reducciones de velocidad cuando la calidad del DEF disminuye. El borrador de la norma BS-VII de India refleja la Euro 7 con seguimiento de emisiones en conducción real, impulsando las adaptaciones en las flotas de camiones heredados. En conjunto, estas medidas están consolidando los circuitos de SCR y DPF de alta calidad en todo el mundo.
La Proliferación de Motores Turbo-GDI Aumenta la Demanda de Líneas de Aceite y Refrigerante de Alta Temperatura
Los fabricantes de automóviles que aún dependen de la combustión interna recurren a motores de inyección directa de gasolina turboalimentados para alcanzar los objetivos de eficiencia de combustible sin sacrificar el rendimiento. El riel de combustible de 350 bar de la última unidad Hurricane de Stellantis ilustra el estrés térmico que deben soportar las mangueras auxiliares. Los proveedores responden con construcciones de elastómero multicapa y tuberías soldadas con láser que resisten la carbonización del aceite y mantienen la flexibilidad cerca de las carcasas del turbo al rojo vivo. Muchos OEM también añaden circuitos de refrigerante dedicados para las camisas del turbocompresor, aumentando así el número de líneas a pesar del declive general de los motores de combustión interna. Estas mejoras técnicas mantienen la relevancia de los programas de mangueras de alta temperatura incluso a medida que avanza la electrificación.
Mangueras Inteligentes con Sensores de Calidad de Fluido Integrados que Permiten el Mantenimiento Predictivo
La incorporación de sensores de presión, temperatura y calidad del fluido convierte las mangueras de tuberías pasivas en nodos de datos activos. La plataforma LifeSense de Eaton transmite lecturas en tiempo real a paneles de control en la nube, alertando a los operadores antes de que las fugas provoquen tiempos de inactividad no planificados. El requisito de monitoreo a bordo de la norma Euro 7 incentiva aún más a los fabricantes a especificar líneas listas para sensores que verifiquen la integridad del fluido durante la vida útil del vehículo. Los gestores de flotas valoran la capacidad de programar el mantenimiento en lugar de responder a averías en carretera, un beneficio que compensa los precios de adquisición más elevados. La tendencia también se alinea con los mandatos de ciberseguridad y seguridad funcional, impulsando a los proveedores a reforzar las vías de datos y demostrar un comportamiento a prueba de fallos durante las auditorías.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La Eliminación Progresiva del MCI Reduce la Demanda | –0.7% | Europa, regiones seleccionadas | Largo plazo (≥ 4 años) |
| La Volatilidad del PA-12 Encarece los Costos de Polímeros | –0.5% | Global | Mediano plazo (2-4 años) |
| La Baja Tasa de Reemplazo Limita los Ingresos del Mercado de Posventa | –0.4% | Mercados maduros | Corto plazo (≤ 2 años) |
| El Enfriamiento por Inmersión Directa Elimina Mangueras | –0.3% | VEB de gama alta | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Los Objetivos de Eliminación Progresiva del MCI Reducen la Demanda a Largo Plazo de Líneas de Transferencia de Combustible y Aceite
El mandato de CO₂ de la UE para 2035 y la hoja de ruta de vehículos de cero emisiones de California están desincentivando las nuevas inversiones en motores de combustión interna, reduciendo el mercado potencial para las líneas de gasolina y diésel. Los fabricantes de automóviles están redirigiendo la I+D hacia la gestión térmica de baterías, lo que indica un declive gradual de la fontanería de combustible convencional. Este cambio ya es visible en las decisiones de adquisición y en los ciclos de planificación de plataformas. Los proveedores con ofertas orientadas a vehículos eléctricos de batería están mejor posicionados para afrontar la transición. Al mismo tiempo, los inventarios del mercado de posventa de mangueras de combustible heredadas enfrentan crecientes riesgos de obsolescencia a medida que los planes de desguace se aceleran y los vehículos de combustión interna más antiguos abandonan la flota antes de lo previsto.
La Volatilidad en el Suministro de PA-12 Encarece los Costos de Polímeros de Alto Rendimiento
Las líneas de combustible y freno de alta presión dependen del PA-12 por su resistencia química. Los recientes aumentos de precios, impulsados por la escasa producción mundial, están comprimiendo los márgenes de los proveedores de primer nivel. Los equipos de adquisición están bajo una presión real para justificar los costos de materiales mientras mantienen la continuidad del suministro. Algunos OEM están pilotando PA-66 reciclado o alternativas de base biológica, pero los ciclos de calificación son prolongados y los rangos de rendimiento son más estrechos de lo esperado. Esta situación pone de relieve la seguridad de los materiales como una consideración estratégica, lo que lleva a las empresas a recurrir a múltiples fuentes o a integrarse verticalmente en la capacidad de compounding para reducir la exposición.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Sistema:
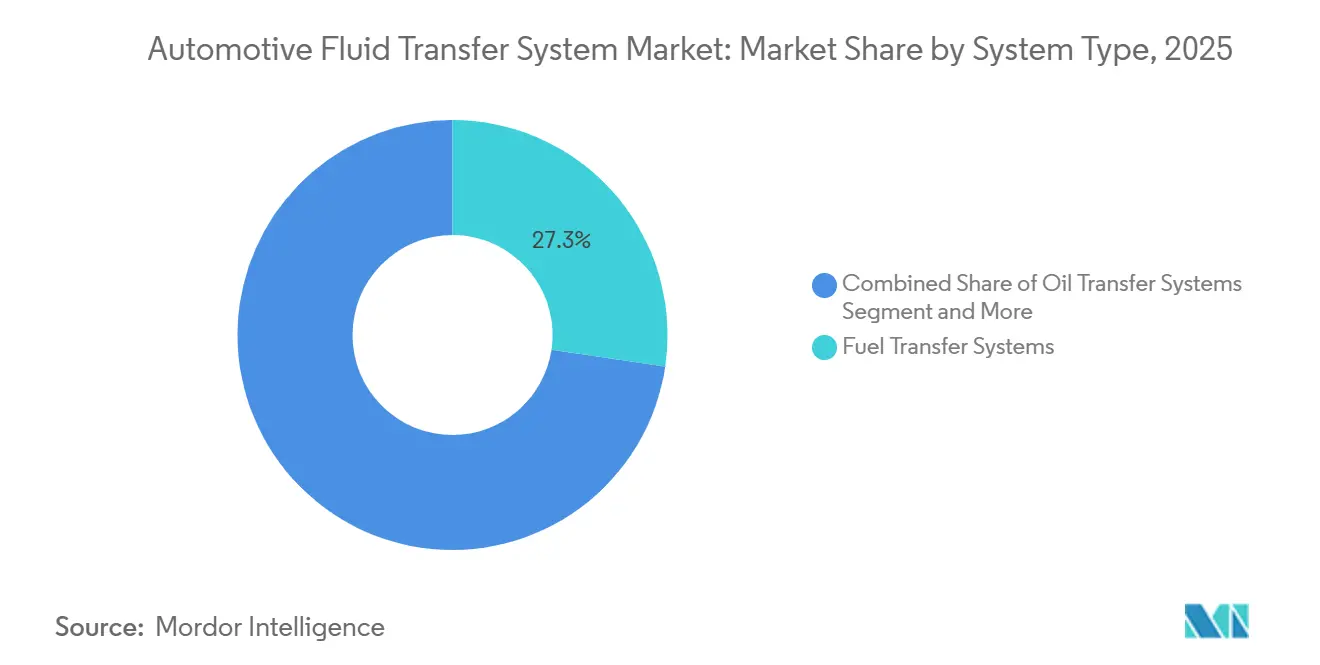
Los Circuitos de Refrigerante Superan a las Líneas de CombustibleLos sistemas de transferencia de combustible siguen siendo el subsegmento más grande, capturando el 27,34% de la cuota del mercado de sistemas de transferencia de fluidos automotrices en 2025, lo que refleja su ubicuidad en las plataformas de gasolina y diésel. Aun así, los circuitos de refrigerante se están expandiendo a un CAGR del 3,91%, impulsados por el cambio hacia arquitecturas de gestión térmica de múltiples circuitos en vehículos eléctricos de batería e híbridos. Los fabricantes de automóviles están integrando placas frías de batería, enfriadores de electrónica de potencia y circuitos de climatización de cabina, todos los cuales dependen de mangueras, bombas y conectores de alto rendimiento. Los proveedores de primer nivel responden ofreciendo colectores de refrigerante modulares que reducen las rutas de fuga y simplifican el ensamblaje, mientras que los especialistas en materiales desarrollan elastómeros de baja conductividad para fluidos dieléctricos.
Los rediseños de plataformas bajo la norma Euro 7 y regulaciones comparables aceleran aún más el giro hacia el enrutamiento avanzado de refrigerante. Los ingenieros están reemplazando las bombas accionadas por correa con unidades eléctricas inteligentes de velocidad variable que optimizan las cargas térmicas sin mermar la eficiencia de la transmisión. Al mismo tiempo, las patentes de enfriamiento de batería por inmersión directa apuntan a una eventual reducción de mangueras discretas, impulsando la experimentación con canales compuestos moldeados dentro de los alojamientos de los paquetes. Los proveedores se cubren ofreciendo accesorios intercambiables que sirven tanto para formulaciones de agua con glicol como para nuevas formulaciones dieléctricas. Esta flexibilidad los posiciona para capturar valor a medida que los OEM iteran sus estrategias de batería a lo largo de la década.


Por Tipo de Vehículo:
Las Flotas Comerciales Impulsan el DinamismoLos automóviles de pasajeros representaron el 62,84% de la cuota del mercado de sistemas de transferencia de fluidos automotrices en 2025 debido a su enorme volumen de producción en las líneas de ensamblaje globales. Sin embargo, se prevé que los vehículos comerciales medianos y pesados registren un CAGR del 4,73% a medida que convergen la carga en depósito, la telemática y las normas de emisiones más estrictas. Las flotas que adaptan camiones diésel con tuberías de reducción catalítica selectiva y filtros de partículas proporcionan un impulso inmediato al mercado de posventa. En paralelo, los camiones eléctricos de larga distancia requieren conectores rápidos dieléctricos homologados para carga de clase megavatio, abriendo un nicho premium para conectores de alta especificación. Estos factores explican en conjunto por qué las plataformas comerciales, aunque numéricamente menores que los automóviles, atraen una atención de ingeniería creciente.
El crecimiento de la logística urbana añade otra capa de complejidad. Las furgonetas comerciales ligeras alternan entre trenes de potencia de combustión interna y eléctricos de batería según el ciclo de uso, por lo que sus arquitecturas de fluidos deben soportar tanto aceites de baja viscosidad como sofisticados circuitos de refrigerante. Los operadores de autobuses en Asia y Europa están adoptando soluciones de hidrógeno o batería para las zonas de cero emisiones, lo que requiere líneas de hidrógeno de 700 bar y enfriadores de pila. Los fabricantes de componentes que pueden adaptar conjuntos de mangueras para la vibración, la exposición a la sal vial y los ciclos de servicio de 24 horas obtienen ventaja con los compradores de flotas. Esta orientación de servicio los diferencia de los competidores centrados en automóviles que se enfocan principalmente en el volumen del año de lanzamiento.
Por Tipo de Propulsión:
La Electrificación Gana RitmoLos vehículos de combustión interna aún dominan el parque instalado y siguen siendo el subsegmento de propulsión más grande, representando el 85,06% de la cuota del mercado de sistemas de transferencia de fluidos automotrices en 2025. Sin embargo, los vehículos eléctricos de batería avanzan a un CAGR del 6,57%, impulsados por los incentivos gubernamentales, la caída de los costos de las baterías y la expansión de los corredores de carga rápida. A medida que aumenta la penetración de los vehículos eléctricos, cada vehículo añade múltiples ramales de refrigerante para baterías, inversores y cargadores a bordo, generando contenido incremental de mangueras y bombas. Las arquitecturas híbridas complican aún más la situación al combinar circuitos de combustible, aceite y refrigerante en compartimentos de motor reducidos, aumentando así la densidad de enrutamiento. Los proveedores capaces de integrar sensores para el mantenimiento predictivo obtienen el estatus de fuente preferida con los OEM que buscan garantías de tiempo de actividad.
Los programas de pila de combustible, aunque de nicho, influyen en la innovación de materiales en general. La necesidad de contener hidrógeno a presiones de 700 bar impulsa el desarrollo de polímeros multicapa y compuestos metal-plástico que también benefician a las líneas de freno y transmisión. Mientras tanto, los motores de inyección directa de gasolina turboalimentados siguen siendo relevantes en los mercados donde la electrificación va rezagada, sosteniendo la demanda de mangueras de alimentación y retorno de aceite de alta temperatura. Este mapa tecnológico superpuesto significa que los proveedores deben mantener dos vías de inversión paralelas: una que avance en la fluidica de vehículos electrificados y otra que optimice los sistemas heredados en términos de costo y durabilidad.
Por Tipo de Componente:
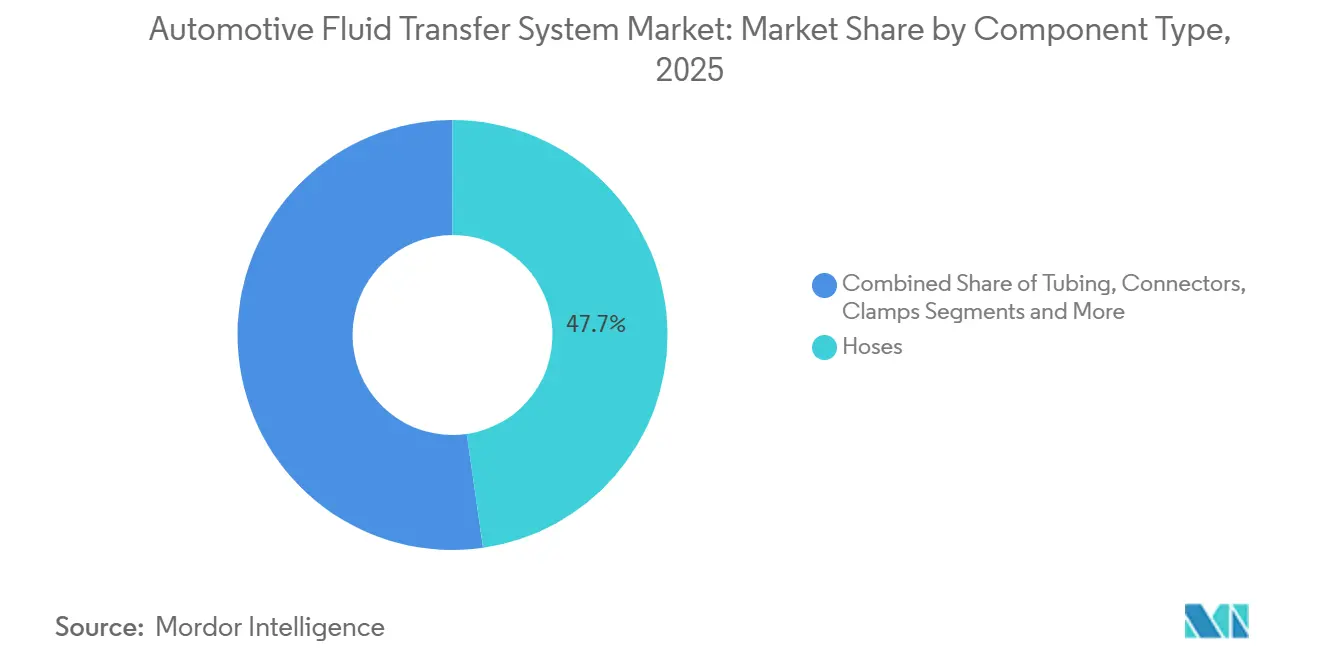
Las Bombas Inteligentes se AceleranLas mangueras representaron la mayor cuota, el 47,74%, del mercado de sistemas de transferencia de fluidos automotrices en 2025, porque cada circuito de fluido, desde el combustible hasta el freno y el refrigerante, depende de líneas flexibles para el aislamiento de vibraciones y la libertad de empaquetado. Las bombas, por otro lado, son las que crecen más rápido, con un CAGR del 5,11%, a medida que las unidades accionadas por correa ceden el paso a diseños eléctricos compactos controlados por el software del vehículo. Estas bombas inteligentes mejoran la capacidad de respuesta del sistema térmico al tiempo que permiten a los fabricantes de automóviles cumplir los mandatos de eficiencia energética. Al mismo tiempo, los acopladores de conexión rápida que eliminan la necesidad de herramientas durante el ensamblaje se están convirtiendo en estándar, mejorando la capacidad de servicio para los técnicos de concesionarios. Cada avance subraya el cambio más amplio de la fontanería pasiva hacia conjuntos inteligentes de valor añadido.
La ciencia de materiales sustenta gran parte de la innovación actual. Las tuberías de freno de nailon-aluminio multicapa ofrecen un ahorro de peso significativo y resisten la corrosión por sal vial, un atributo muy valorado en los mercados de clima frío. Los depósitos de refrigerante para vehículos eléctricos de batería incorporan ahora cámaras de desaireación integradas para gestionar la formación de microburbujas, prolongando la vida útil de las bombas. Los conectores cuentan con ranuras de sellado redundantes para cumplir los objetivos de fugas de por vida de la norma Euro 7, mientras que las etiquetas RFID integradas en las mangueras simplifican la trazabilidad posventa. En conjunto, la evolución de los componentes favorece a los proveedores con experiencia vertical en polímeros, electrónica y moldeo de precisión.
Por Canal de Distribución:
Ventaja de la Complejidad del Mercado de PosventaEl suministro de equipos originales representó el 73,99% de la cuota del mercado de sistemas de transferencia de fluidos automotrices en 2025, lo que refleja la preferencia de los fabricantes de automóviles por los contratos a largo plazo y la supervisión rigurosa de la calidad. El mercado de posventa crece más rápido, con un CAGR del 5,29%, ya que las normas antimanipulación de la Euro 7 exigen reemplazos certificados y los trenes de potencia electrificados acortan los intervalos de servicio de bombas y válvulas. Los talleres de reparación independientes almacenan cada vez más mangueras equipadas con sensores para evitar tiempos de inactividad prolongados del vehículo provocados por alertas de monitoreo a bordo. Las marcas de primer nivel aprovechan las líneas de asistencia técnica y los programas de formación para mantener a los técnicos al día sobre las especificaciones en evolución, reforzando la fidelidad en el mostrador. Este ecosistema de servicios diferencia las ofertas premium de las importaciones genéricas.
El comercio digital también está cambiando el panorama de las piezas de repuesto. Los gestores de flotas utilizan datos de telemática para prever el desgaste de los componentes y programar entregas justo a tiempo, impulsando la demanda de kits de ajuste exacto enviados directamente desde depósitos regionales. Las plataformas de suscripción agrupan piezas con actualizaciones de software de diagnóstico, generando flujos de ingresos predecibles para los proveedores dispuestos a dar soporte tanto a vehículos heredados como de próxima generación. Mientras tanto, los OEM experimentan con geometrías de conectores propietarias para preservar la tracción de piezas posventa, una estrategia que mantiene los márgenes más saludables que el volumen por sí solo. En conjunto, estas tendencias elevan la importancia estratégica del mercado de posventa, incluso cuando el canal de vehículos nuevos sigue siendo crítico para la escala.
Análisis Geográfico
Mercado de Sistemas de Transferencia de Fluidos Automotrices en Asia-Pacífico
Asia-Pacífico lideró el mercado de sistemas de transferencia de fluidos automotrices con el 48,87% de los ingresos en 2025. Las normas GB de China de enero de 2026 integran de forma obligatoria la gestión térmica, garantizando una demanda continua de líneas de refrigerante y DEF de baja permeación. El lanzamiento de la norma BS-VII en India en abril de 2026 obliga a la adaptación de mangueras de DPF y SCR en flotas de carga. Japón y Corea del Sur priorizan los corredores de autobuses de hidrógeno, generando pedidos anticipados de líneas de combustible de 700 bar. Las empresas de primer nivel concentran plantas de extrusión y compoundización cerca de los proveedores de resinas para reducir los costos de flete e impuestos de importación.
Mercado de Sistemas de Transferencia de Fluidos Automotrices en América del Norte
Se prevé que América del Norte registre el CAGR más rápido del 4,17% hasta 2031. Las normas de incentivos para vehículos pesados de la EPA de EE. UU. de 2025 exigen actualizaciones a nivel de flota en la instalación de tuberías DEF. Los proyectos piloto de carga de megavatios a lo largo de los corredores interestatales están acelerando la demanda de conectores rápidos dieléctricos capaces de gestionar cargas de pulso de clase gigavatio. El mandato de vehículos de cero emisiones de Canadá impulsa a los fabricantes de equipos originales a localizar las cadenas de suministro térmico de baterías, mientras que las plantas competitivas en costos de México absorben los programas de mangueras relocalizados que se liberan de los aranceles asiáticos.
Mercado de Sistemas de Transferencia de Fluidos Automotrices en Europa
Europa enfrenta un debate sobre la eliminación gradual de los motores de combustión interna, pero los hitos de la norma Euro 7 consolidan las actualizaciones de líneas de fluidos a corto plazo. Los circuitos de urea calefaccionados y los umbrales de durabilidad de 300.000 km elevan los estándares de especificación. Alemania sigue siendo un centro de producción, exportando tuberías de freno multicapa de nailon-aluminio a plataformas globales. El Reino Unido se alinea con la norma Euro 7 a partir de noviembre de 2026, extendiendo la demanda de componentes conformes en todo el continente.

Panorama Competitivo
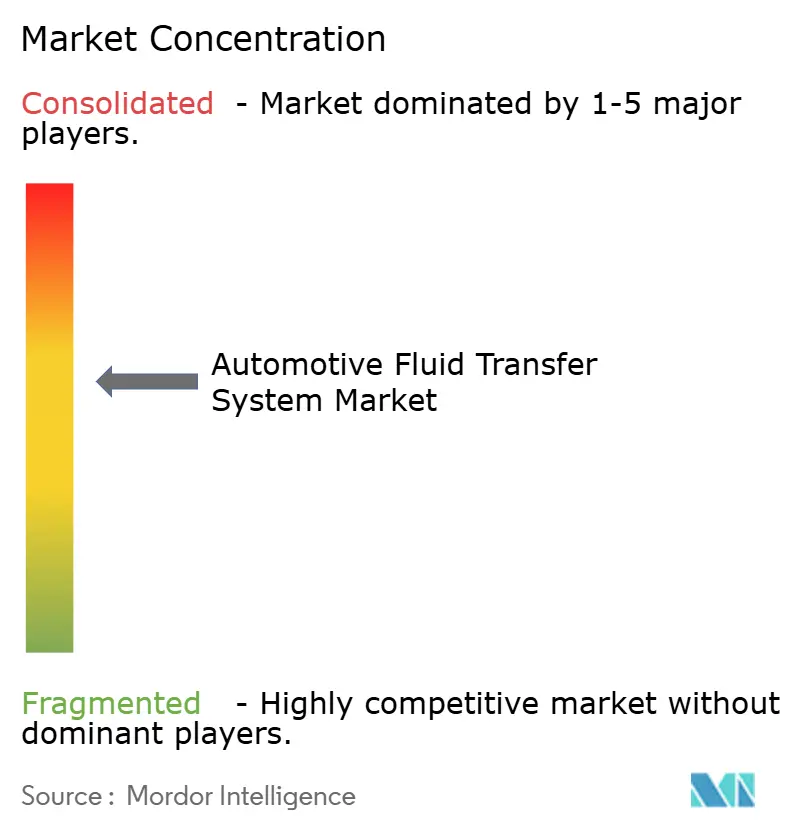
El mercado de sistemas de transferencia de fluidos automotrices está moderadamente concentrado. Los actores globales combinan ciencia de materiales, reducción de peso e integración de sensores para mantener su cuota de mercado. Los conectores rápidos de PA-66 reciclado de Cooper-Standard reducen la fuerza de inserción y cumplen los requisitos de durabilidad de la Euro 7. La adquisición por parte de TI Automotive de una importante empresa de componentes plásticos proporciona integración vertical, asegurando las cadenas de suministro de los OEM. Sin embargo, los proveedores regionales más pequeños siguen compitiendo ofreciendo ciclos de personalización más rápidos y menores costos de utillaje, manteniendo dinámico el panorama competitivo.
Los proveedores están dirigiendo la I+D hacia la compatibilidad con refrigerantes dieléctricos para sistemas de carga de más de 350 kW y barreras de permeación de hidrógeno para camiones de pila de combustible. La relocalización en América del Norte, impulsada por la Ley de Reducción de la Inflación, está promoviendo expansiones de capacidad en México y el Medio Oeste de EE. UU. Estas expansiones reducen los plazos de entrega y limitan la exposición a las interrupciones del flete marítimo.
La actividad de innovación se concentra en torno al enfriamiento de baterías por inmersión directa, donde la eliminación de mangueras discretas podría perturbar los modelos de ingresos existentes. Los módulos de gestión térmica modulares que llegan prellenados reducen la complejidad del ensamblaje, pero requieren una impermeabilización fiable. Las adaptaciones de sensores en el mercado de posventa también están creando oportunidades de ingresos recurrentes a medida que los operadores de flotas buscan el mantenimiento predictivo para mejorar el tiempo de actividad.
Líderes de la Industria de Sistemas de Transferencia de Fluidos Automotrices
Cooper-Standard Holdings Inc.
TI Automotive (TI Fluid Systems)
Continental AG (ContiTech)
Gates Corporation
Kongsberg Automotive
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sistemas de Transferencia de Fluidos Automotrices
- Cooper-Standard Holdings Inc.
- TI Automotive (TI Fluid Systems)
- Continental AG (ContiTech)
- Gates Corporation
- Kongsberg Automotive
- Akwel Group
- Hutchinson SA
- Tristone Flowtech
- Lander Automotive
- Castello Italia
- Parker Hannifin Corporation
- Sanoh Industrial Co., Ltd.
- Delfingen
- Eaton Corporation
- Kuriyama Holdings Corporation
- Transfer Oil S.p.A.
- Toyoda Gosei
- Manuli Hydraulics
- Trelleborg AB

Recent Industry Developments in Mercado de Sistemas de Transferencia de Fluidos Automotrices
- Agosto de 2026: AISIN Aftermarket & Service of America amplió su cartera de productos químicos introduciendo una nueva línea de aceites de motor y aceites de engranajes, incluidas formulaciones totalmente sintéticas y semisintéticas.
- Junio de 2026: Valvoline Global Operations lanzó Beyond by Valvoline, una plataforma de fluidos de próxima generación diseñada para tecnologías avanzadas, incluida la computación de alto rendimiento y el almacenamiento de baterías a escala de servicios públicos.
- Mayo de 2026: Castrol lanzó Castrol ON EV Transmission Fluid W3, un fluido totalmente sintético diseñado para vehículos eléctricos con motores eléctricos húmedos, que ayuda a prolongar la vida útil del tren de transmisión y mejorar la autonomía.
- Abril de 2026: Hot Shot's Secret introdujo Green Diamond ULV ATF, diseñado para transmisiones de 10 velocidades de Ford y GM y modelos europeos selectos, ofreciendo estabilidad térmica y oxidativa para las transmisiones modernas.


Alcance del Informe Global del Mercado de Sistemas de Transferencia de Fluidos Automotrices
El mercado de sistemas de transferencia de fluidos automotrices se analiza por tipo de sistema, tipo de vehículo, tipo de propulsión, tipo de componente, canal de distribución y geografía.
Por tipo de sistema, el mercado se segmenta en sistemas de transferencia de combustible, sistemas de transferencia de aceite, sistemas de fluido de freno, sistemas de fluido de transmisión y sistemas de transferencia de refrigerante. Por tipo de vehículo, el mercado se segmenta en automóviles de pasajeros, vehículos comerciales ligeros, vehículos comerciales medianos y pesados, y autobuses y autocares. Por tipo de propulsión, el mercado se segmenta en motor de combustión interna (ICE), vehículo eléctrico de batería (BEV), vehículo eléctrico híbrido enchufable (PHEV), vehículo eléctrico híbrido (HEV) y vehículo eléctrico de pila de combustible (FCEV). Por tipo de componente, el mercado se segmenta en mangueras, tuberías, conectores, abrazaderas, depósitos, bombas y otros. Por canal de distribución, el mercado se segmenta en OEM y mercado de posventa. Por geografía, el mercado se segmenta en América del Norte (Estados Unidos, Canadá y resto de América del Norte), América del Sur (Brasil, Argentina y resto de América del Sur), Europa (Reino Unido, Alemania, España, Italia, Francia, Rusia y resto de Europa), Asia-Pacífico (India, China, Japón, Corea del Sur y resto de Asia-Pacífico) y Oriente Medio y África (Emiratos Árabes Unidos, Arabia Saudita, Turquía, Egipto, Sudáfrica y resto de Oriente Medio y África).
Las previsiones del mercado se proporcionan en términos de valor (USD) y volumen (unidades).
| Sistemas de Transferencia de Combustible |
| Sistemas de Transferencia de Aceite |
| Sistemas de Fluido de Frenos |
| Sistemas de Fluido de Transmisión |
| Sistemas de Transferencia de Refrigerante |
| Automóviles de Pasajeros |
| Vehículos Comerciales Ligeros (VCL) |
| Vehículos Comerciales Medianos y Pesados (VCMP) |
| Autobuses y Autocares |
| Motor de Combustión Interna (MCI) |
| Vehículo Eléctrico de Batería (VEB) |
| Vehículo Eléctrico Híbrido Enchufable (VEHE) |
| Vehículo Eléctrico Híbrido (VEH) |
| Vehículo Eléctrico de Pila de Combustible (VEPC) |
| Mangueras |
| Tuberías |
| Conectores |
| Abrazaderas |
| Depósitos |
| Bombas |
| Otros |
| OEM |
| Posventa |
| América del Norte | Estados Unidos |
| Canadá | |
| Resto de América del Norte | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| España | |
| Italia | |
| Francia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japón | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Turquía | |
| Egipto | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Sistema | Sistemas de Transferencia de Combustible | |
| Sistemas de Transferencia de Aceite | ||
| Sistemas de Fluido de Frenos | ||
| Sistemas de Fluido de Transmisión | ||
| Sistemas de Transferencia de Refrigerante | ||
| Por Tipo de Vehículo | Automóviles de Pasajeros | |
| Vehículos Comerciales Ligeros (VCL) | ||
| Vehículos Comerciales Medianos y Pesados (VCMP) | ||
| Autobuses y Autocares | ||
| Por Tipo de Propulsión | Motor de Combustión Interna (MCI) | |
| Vehículo Eléctrico de Batería (VEB) | ||
| Vehículo Eléctrico Híbrido Enchufable (VEHE) | ||
| Vehículo Eléctrico Híbrido (VEH) | ||
| Vehículo Eléctrico de Pila de Combustible (VEPC) | ||
| Por Tipo de Componente | Mangueras | |
| Tuberías | ||
| Conectores | ||
| Abrazaderas | ||
| Depósitos | ||
| Bombas | ||
| Otros | ||
| Por Canal de Distribución | OEM | |
| Posventa | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| Resto de América del Norte | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| España | ||
| Italia | ||
| Francia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japón | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Turquía | ||
| Egipto | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor del mercado de sistemas de transferencia de fluidos automotrices en términos monetarios?
Se proyecta que alcance 29,18 mil millones de USD en 2031, expandiéndose a una CAGR del 3,29% de 2026 a 2031.
¿Qué tipo de sistema domina actualmente las ventas?
Los sistemas de transferencia de combustible mantuvieron la mayor participación del 27,34% en 2025.
¿Cuál es el segmento de vehículos de más rápido crecimiento para las líneas de transferencia de fluidos?
Se anticipa que los vehículos comerciales medianos y pesados crezcan a una CAGR del 4,73% hasta 2031.
¿Por qué los circuitos de refrigerante están ganando terreno en los automóviles eléctricos?
Las arquitecturas de gestión térmica de batería de múltiples circuitos en los vehículos eléctricos de batería requieren un enrutamiento de refrigerante dedicado, impulsando una CAGR del 3,91% para los sistemas de refrigerante.
Última actualización de la página el:



