
Tamanho e Participação do Mercado de Sistema de Transferência de Fluidos Automotivos
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 24.82 Bilhões de dólares |
| Tamanho do Mercado (2031) | 29.18 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.29 % |
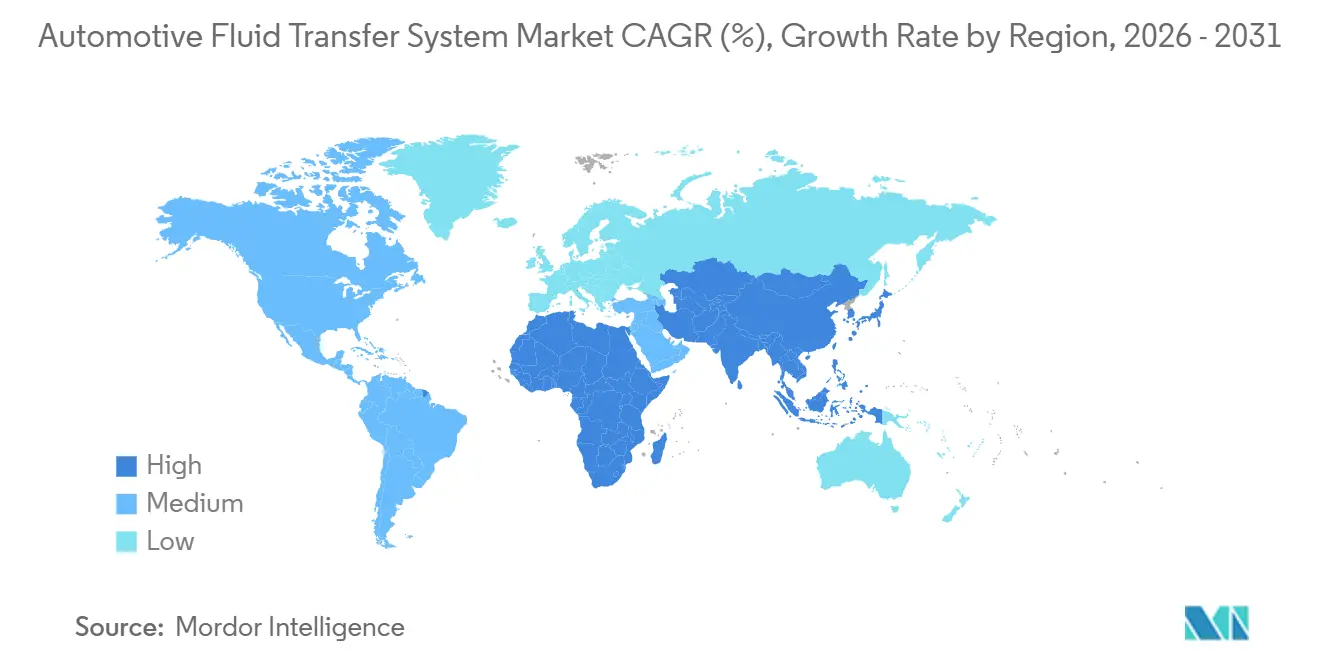
| Mercado de Crescimento Mais Rápido | América do Norte |
| Maior Mercado | Ásia-Pacífico |
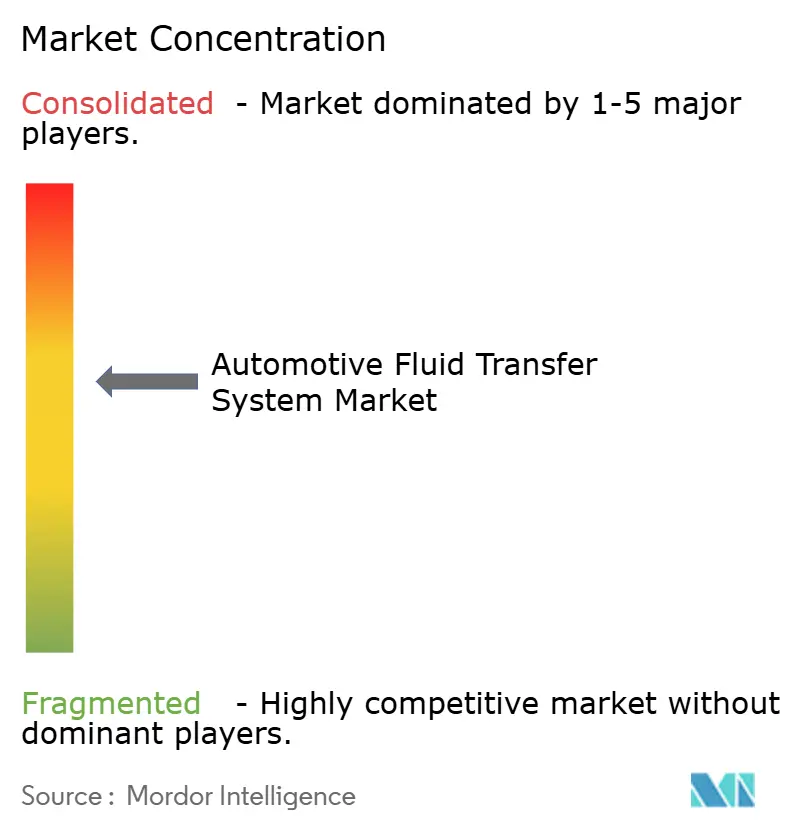
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistema de Transferência de Fluidos Automotivos por Mordor Intelligence
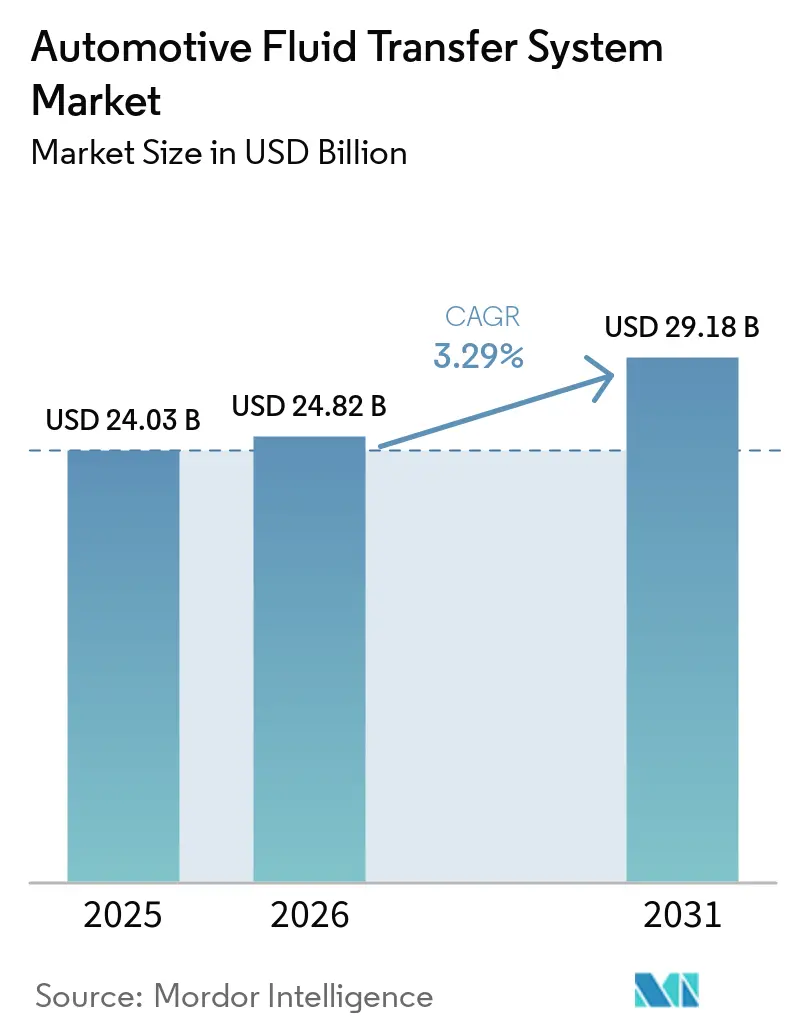
O tamanho do mercado de sistemas de transferência de fluidos automotivos foi avaliado em 24,03 bilhões de USD em 2025 e espera-se que aumente de 24,82 bilhões de USD em 2026 para atingir 29,18 bilhões de USD até 2031, crescendo a um CAGR de 3,29% no período de 2026 a 2031. O endurecimento regulatório persistente, especialmente o Euro 7 na Europa, está obrigando as montadoras a modernizar as linhas de controle de emissões e gestão térmica, mesmo com a expansão das plataformas de veículos elétricos a bateria. A Ásia-Pacífico ancora a demanda com base nos padrões de consumo de energia da China, que entraram em vigor em janeiro de 2026. Na América do Norte, as regras de veículos pesados da EPA dos EUA de 2025 estão impulsionando a adoção de circuitos de fluido de escape diesel (DEF) de alta especificação. Enquanto isso, as futuras normas BS-VII da Índia exigem que as frotas de veículos comerciais instalem filtros de partículas diesel (DPFs) e tubulações de redução catalítica seletiva (SCR)[1]Normas de Emissão BS7: O que Significa para os Preços dos Carros na Índia até 2026,
eAuto, eauto.co.in.
Principais Conclusões do Relatório
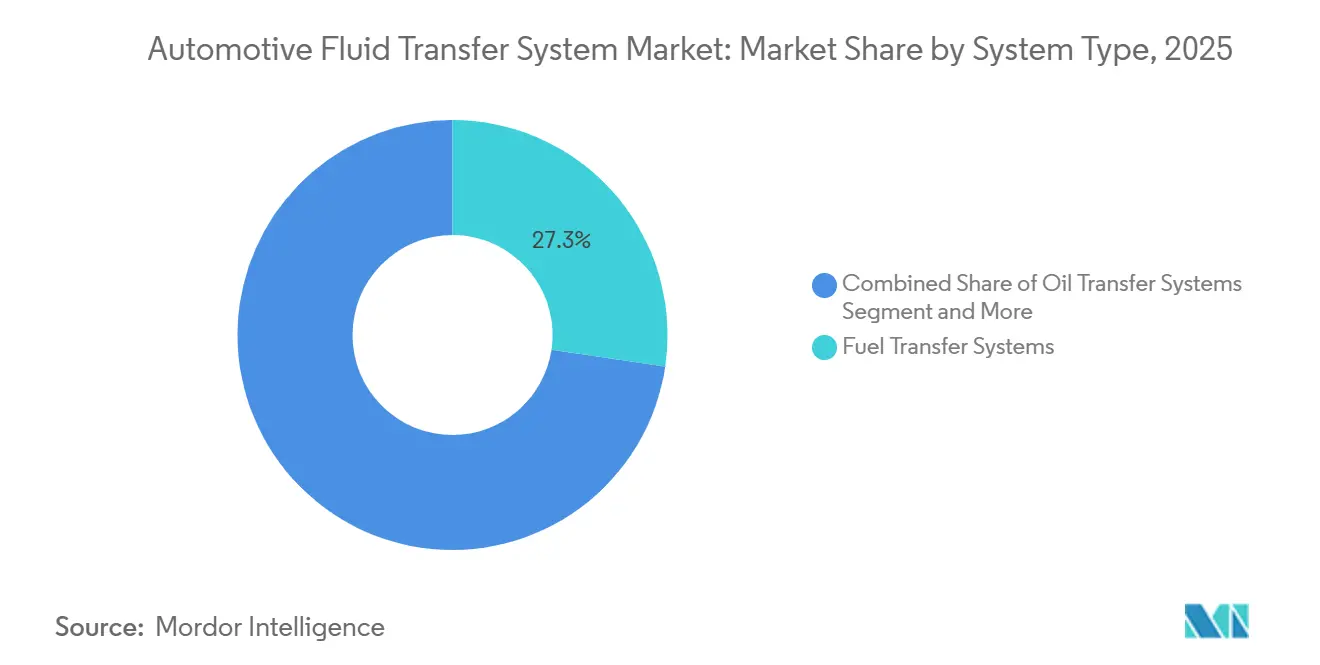
- Por tipo de sistema, os sistemas de transferência de combustível lideraram com 27,34% da participação no mercado de sistemas de transferência de fluidos automotivos em 2025, enquanto os sistemas de transferência de fluido de arrefecimento devem registrar o CAGR mais rápido, de 3,91%, até 2031.
- Por tipo de veículo, os automóveis de passeio detinham 62,84% da participação no mercado de sistemas de transferência de fluidos automotivos em 2025, enquanto os veículos comerciais médios e pesados avançam a um CAGR de 4,73% até 2031.
- Por tipo de propulsão, os veículos de combustão interna responderam por 85,06% da participação no mercado de sistemas de transferência de fluidos automotivos em 2025, mas os veículos elétricos a bateria devem se expandir a um CAGR de 6,57% entre 2026 e 2031.
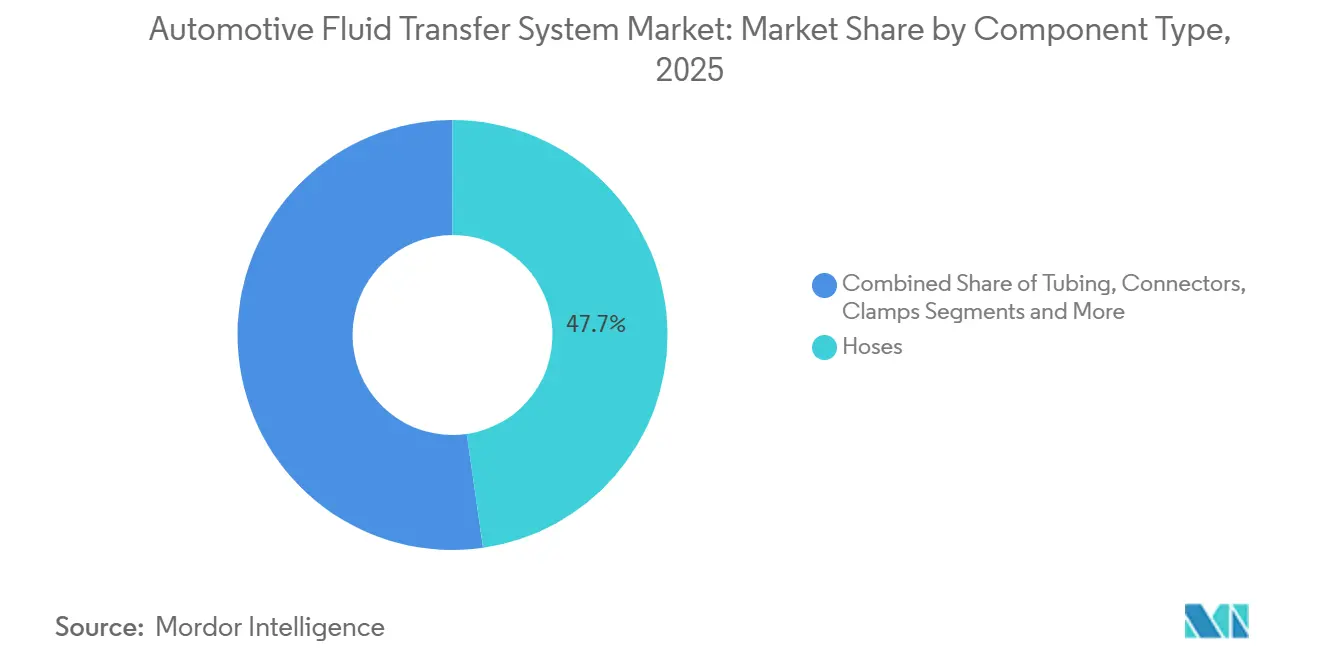
- Por tipo de componente, as mangueiras capturaram 47,74% da participação no tamanho do mercado de sistemas de transferência de fluidos automotivos em 2025, e as bombas devem crescer a um CAGR de 5,11% no mesmo horizonte.
- Por canal de distribuição, o canal OEM respondeu por 73,99% da participação no mercado de sistemas de transferência de fluidos automotivos em 2025, enquanto o mercado de reposição deve registrar um CAGR de 5,29% até 2031.
- Por geografia, a Ásia-Pacífico respondeu por 48,87% da participação no mercado de sistemas de transferência de fluidos automotivos em 2025, e a América do Norte deve registrar o CAGR mais rápido, de 4,17%, até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescimento de Circuitos Térmicos de Múltiplos Circuitos | +0.9% | Ásia-Pacífico, Europa | Longo prazo (≥ 4 anos) |
| Demanda por Linhas de Fluido para DPF e SCR | +0.8% | Europa, América do Norte | Médio prazo (2-4 anos) |
| Demanda por Óleo e Fluido de Arrefecimento em Alta Temperatura | +0.6% | Ásia-Pacífico, América do Norte | Curto prazo (≤ 2 anos) |
| Mangueiras Inteligentes com Sensores Integrados de Qualidade de Fluido | +0.5% | América do Norte, Europa | Médio prazo (2-4 anos) |
| Tubulação de Freio em Nylon-Alumínio Multicamada Soldada a Laser | +0.4% | Mercados premium globais | Curto prazo (≤ 2 anos) |
| Carregamento em Depósito de Megawatt para Caminhões Elétricos | +0.3% | América do Norte, Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento Rápido das Vendas de Veículos Elétricos a Bateria e Híbridos Criando Circuitos de Fluidos de Gestão Térmica de Múltiplos Circuitos
As plataformas de veículos elétricos a bateria e híbridos agora integram redes de fluido de arrefecimento de múltiplos circuitos que conectam placas frias de bateria, resfriadores de eletrônica de potência e módulos de climatização da cabine. As novas regras GB da China, em vigor a partir de janeiro de 2026, tornam obrigatória a otimização térmica para veículos com mais de 2 toneladas, consolidando assim a demanda por bombas elétricas de velocidade variável e mangueiras de baixa permeação[2]Adrian Leung, China vai aplicar o primeiro padrão obrigatório de energia para veículos elétricos do mundo em 2026, limitando modelos de duas toneladas a 15,1 kWh por 100 km,
CarNewsChina, carnewschina.com. A recente patente de modo duplo da Tesla demonstra como os circuitos secundários de CO₂ melhoram o carregamento em baixas temperaturas. Os fornecedores de primeiro nível respondem com coletores de fluido de arrefecimento modulares que reduzem os pontos de vazamento e agilizam a montagem. À medida que a autonomia dos veículos elétricos a bateria aumenta, os acoplamentos de desconexão rápida classificados para fluidos dielétricos estão se tornando rapidamente padrão nas novas plataformas.
Endurecimento das Normas de Emissões e Eficiência de Combustível Acelerando a Adoção de Linhas de Fluido para DPF/SCR
O Euro 7 se aplica a novos tipos de veículos leves a partir de novembro de 2026[3]Atendendo às Regulamentações Euro 7,
Automotive IQ, automotive-iq.com. Ele reduz os limites de NOx e estende a durabilidade para 300.000 km, obrigando as montadoras a especificar mangueiras de ureia aquecidas capazes de operar a -28 °C. A atualização de incentivos de 2025 da EPA dos EUA também impõe alertas na cabine e reduções de velocidade quando a qualidade do DEF cai. O rascunho do BS-VII da Índia espelha o Euro 7 com rastreamento de emissões em condições reais de condução, impulsionando retrofits em frotas de caminhões legados. Coletivamente, essas medidas estão consolidando circuitos SCR e DPF de alta qualidade em todo o mundo.
Proliferação de Motores Turbo-GDI Aumentando a Demanda por Linhas de Óleo e Fluido de Arrefecimento de Alta Temperatura
As montadoras que ainda dependem da combustão interna recorrem a motores de injeção direta de gasolina turboalimentados para atingir metas de eficiência de combustível sem sacrificar o desempenho. O trilho de combustível de 350 bar na mais recente unidade Hurricane da Stellantis ilustra o estresse térmico que as mangueiras auxiliares devem suportar. Os fornecedores respondem com construções de elastômero multicamada e tubulação soldada a laser que resistem à carbonização do óleo e mantêm a flexibilidade próximo às carcaças do turbo em alta temperatura. Muitas montadoras também adicionam circuitos de fluido de arrefecimento dedicados para as carcaças do turbocompressor, aumentando assim a contagem de linhas apesar do declínio geral dos motores de combustão interna. Essas atualizações técnicas mantêm os programas de mangueiras de alta temperatura relevantes mesmo com o avanço da eletrificação.
Mangueiras Inteligentes com Sensores de Qualidade de Fluido Integrados Habilitando Manutenção Preditiva
A incorporação de sensores de pressão, temperatura e qualidade do fluido converte as mangueiras de tubulação passiva em nós de dados ativos. A plataforma LifeSense da Eaton transmite leituras em tempo real para painéis na nuvem, alertando os operadores antes que vazamentos causem paralisações não planejadas. O requisito de monitoramento a bordo do Euro 7 incentiva ainda mais os construtores a especificar linhas prontas para sensores que verificam a integridade do fluido ao longo da vida útil do veículo. Os gestores de frotas valorizam a capacidade de agendar a manutenção em vez de responder a falhas na estrada, um benefício que compensa os preços de aquisição mais elevados. A tendência também se alinha com os mandatos de segurança cibernética e segurança funcional, pressionando os fornecedores a fortalecer os caminhos de dados e demonstrar comportamento à prova de falhas durante as auditorias.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Eliminação Progressiva de Motores de Combustão Interna Reduz a Demanda | –0.7% | Europa, regiões selecionadas | Longo prazo (≥ 4 anos) |
| Volatilidade do PA-12 Eleva os Custos de Polímeros | –0.5% | Global | Médio prazo (2-4 anos) |
| Baixa Taxa de Substituição Limita a Receita do Mercado de Pós-Venda | –0.4% | Mercados maduros | Curto prazo (≤ 2 anos) |
| Resfriamento por Imersão Direta Elimina Mangueiras | –0.3% | Veículos elétricos premium | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Metas de Eliminação Progressiva de Motores de Combustão Interna Reduzindo a Demanda de Longo Prazo por Linhas de Transferência de Combustível e Óleo
O mandato de CO₂ de 2035 da UE e o roteiro de veículos de zero emissão da Califórnia estão desestimulando novos investimentos em motores de combustão interna, reduzindo o mercado endereçável para linhas de gasolina e diesel. As montadoras estão redirecionando P&D para o gerenciamento térmico de baterias, indicando um declínio gradual para a tubulação de combustível convencional. Essa mudança já é visível nas decisões de compras e nos ciclos de planejamento de plataformas. Os fornecedores com ofertas focadas em veículos elétricos a bateria estão mais bem posicionados para atravessar a transição. Ao mesmo tempo, os estoques do mercado de reposição de mangueiras de combustível legadas enfrentam riscos crescentes de obsolescência, à medida que os programas de sucateamento se aceleram e os veículos de combustão interna mais antigos saem da frota mais cedo do que o previsto.
Volatilidade no Fornecimento de PA-12 Elevando os Custos de Polímeros de Alto Desempenho
As linhas de combustível e freio de alta pressão dependem do PA-12 por sua resiliência química. Os recentes aumentos de preços, impulsionados pela produção global restrita, estão comprimindo as margens dos fornecedores de primeiro nível. As equipes de compras estão sob pressão real para justificar os custos de materiais enquanto mantêm a continuidade do fornecimento. Algumas montadoras estão testando PA-66 reciclado ou alternativas de base biológica, mas os ciclos de qualificação são longos e as faixas de desempenho são mais estreitas do que o esperado. Essa situação destaca a segurança de materiais como uma consideração estratégica, levando as empresas a diversificar fornecedores ou integrar verticalmente a capacidade de composição para reduzir a exposição.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Sistema:
Circuitos de Refrigerante Superam as Linhas de CombustívelOs sistemas de transferência de combustível permanecem o maior subsegmento, capturando 27,34% da participação no mercado de sistemas de transferência de fluidos automotivos em 2025, refletindo sua ubiquidade nas plataformas a gasolina e diesel. Ainda assim, os circuitos de fluido de arrefecimento estão se expandindo a um CAGR de 3,91%, impulsionados pela mudança em direção a arquiteturas de gerenciamento térmico de múltiplos circuitos em veículos elétricos a bateria e híbridos. As montadoras estão integrando placas frias de bateria, resfriadores de eletrônica de potência e circuitos de climatização da cabine, todos os quais dependem de mangueiras, bombas e conectores de alto desempenho. Os fornecedores de primeiro nível respondem oferecendo coletores de fluido de arrefecimento modulares que reduzem os caminhos de vazamento e simplificam a montagem, enquanto os especialistas em materiais desenvolvem elastômeros de baixa condutividade para fluidos dielétricos.
Os redesenhos de plataformas sob o Euro 7 e regulamentações comparáveis aceleram ainda mais a transição para o roteamento avançado de fluido de arrefecimento. Os engenheiros estão substituindo bombas acionadas por correia por unidades elétricas inteligentes de velocidade variável que otimizam as cargas térmicas sem comprometer a eficiência da transmissão. Ao mesmo tempo, patentes de resfriamento de bateria por imersão direta sugerem uma eventual redução em mangueiras discretas, estimulando a experimentação com canais compostos moldados dentro das carcaças dos pacotes. Os fornecedores se protegem oferecendo conexões intercambiáveis que atendem tanto às formulações de água com glicol quanto às novas formulações dielétricas. Essa flexibilidade os posiciona para capturar valor à medida que as montadoras iteram as estratégias de bateria ao longo da década.


Por Tipo de Veículo:
Frotas Comerciais Impulsionam o MomentumOs automóveis de passeio responderam por 62,84% da participação no mercado de sistemas de transferência de fluidos automotivos em 2025 devido ao seu enorme volume de produção nas linhas de montagem globais. No entanto, os veículos comerciais médios e pesados devem registrar um CAGR de 4,73% à medida que o carregamento em depósito, a telemática e as regras de emissões mais rígidas convergem. As frotas que retrofitam caminhões diesel com redução catalítica seletiva e tubulação de filtro de partículas proporcionam um impulso imediato ao mercado de reposição. Em paralelo, os caminhões elétricos de longa distância requerem conexões rápidas dielétricas classificadas para carregamento de classe megawatt, abrindo um nicho premium para conectores de alta especificação. Esses fatores juntos explicam por que as plataformas comerciais, embora numericamente menores do que os automóveis, atraem crescente atenção de engenharia.
O crescimento da logística urbana adiciona outra camada de complexidade. As vans comerciais leves alternam entre motores de combustão interna e elétricos a bateria dependendo do ciclo de uso, de modo que suas arquiteturas de fluidos devem suportar tanto óleos de baixa viscosidade quanto circuitos de fluido de arrefecimento sofisticados. Os operadores de ônibus na Ásia e na Europa estão adotando soluções de hidrogênio ou bateria para zonas de zero emissão, exigindo linhas de hidrogênio de 700 bar e resfriadores de célula de combustível. Os fabricantes de componentes que conseguem adaptar conjuntos de mangueiras para vibração, exposição ao sal de estrada e ciclos de uso de 24 horas ganham vantagem junto aos compradores de frotas. Essa orientação de serviço os diferencia dos concorrentes focados em automóveis que se concentram principalmente no volume do ano de lançamento.
Por Tipo de Propulsão:
A Eletrificação Ganha RitmoOs veículos de combustão interna ainda dominam a base instalada e permanecem o maior subsegmento de propulsão, respondendo por 85,06% da participação no mercado de sistemas de transferência de fluidos automotivos em 2025. Os veículos elétricos a bateria, no entanto, avançam a um CAGR de 6,57%, impulsionados por incentivos governamentais, queda nos custos de baterias e expansão dos corredores de carregamento rápido. À medida que a penetração de veículos elétricos aumenta, cada veículo adiciona múltiplos ramais de fluido de arrefecimento para baterias, inversores e carregadores embarcados, gerando conteúdo incremental de mangueiras e bombas. As arquiteturas híbridas complicam ainda mais a situação ao combinar circuitos de combustível, óleo e fluido de arrefecimento em compartimentos de motor compactos, aumentando assim a densidade de roteamento. Os fornecedores capazes de integrar sensores para manutenção preditiva conquistam o status de fonte preferencial junto às montadoras que buscam garantias de tempo de atividade.
Os programas de células de combustível, embora de nicho, influenciam a inovação de materiais em geral. A necessidade de conter hidrogênio a pressões de 700 bar impulsiona o desenvolvimento de polímeros multicamada e compósitos metal-plástico que também beneficiam as linhas de freio e transmissão. Enquanto isso, os motores de injeção direta de gasolina turboalimentados permanecem relevantes em mercados onde a eletrificação está atrasada, sustentando a demanda por mangueiras de alimentação e retorno de óleo em alta temperatura. Esse mapa tecnológico sobreposto significa que os fornecedores devem manter trilhas de investimento duplas: uma avançando na fluidica de veículos eletrificados, a outra otimizando os sistemas legados em termos de custo e durabilidade.
Por Tipo de Componente:
Bombas Inteligentes AceleramAs mangueiras responderam pela maior participação, 47,74%, no mercado de sistemas de transferência de fluidos automotivos em 2025, porque todo circuito de fluido, do combustível ao freio ao fluido de arrefecimento, depende de linhas flexíveis para isolamento de vibração e liberdade de embalagem. As bombas, por outro lado, estão crescendo mais rapidamente, com um CAGR de 5,11%, à medida que as unidades acionadas por correia cedem lugar a designs elétricos compactos controlados pelo software do veículo. Essas bombas inteligentes melhoram a capacidade de resposta do sistema térmico enquanto permitem que as montadoras atendam aos mandatos de eficiência energética. Concomitantemente, os acoplamentos de conexão rápida que eliminam a necessidade de ferramentas durante a montagem estão se tornando padrão, melhorando a manutenção para os técnicos das concessionárias. Cada avanço sublinha a mudança mais ampla de tubulação passiva para conjuntos inteligentes de valor agregado.
A ciência dos materiais sustenta grande parte da inovação atual. A tubulação de freio em nylon-alumínio multicamada proporciona economias de peso significativas, mas resiste à corrosão por sal de estrada, um atributo valorizado em mercados de clima frio. Os reservatórios para fluido de arrefecimento de veículos elétricos a bateria agora incorporam câmaras de desaeração integradas para gerenciar a formação de microbolhas, prolongando a vida útil das bombas. Os conectores apresentam ranhuras de vedação redundantes para atender às metas de vazamento ao longo da vida útil do Euro 7, enquanto as etiquetas RFID integradas nas mangueiras simplificam a rastreabilidade no pós-venda. Em conjunto, a evolução dos componentes favorece os fornecedores com expertise vertical em polímeros, eletrônica e moldagem de precisão.
Por Canal de Distribuição:
Potencial de Crescimento no Mercado de ReposiçãoO fornecimento de equipamento original respondeu por 73,99% da participação no mercado de sistemas de transferência de fluidos automotivos em 2025, refletindo a preferência das montadoras por contratos de longo prazo e rigoroso controle de qualidade. O mercado de reposição está crescendo mais rapidamente, a um CAGR de 5,29%, à medida que as regras antimanipulação do Euro 7 exigem substituições certificadas e as transmissões eletrificadas encurtam os intervalos de manutenção de bombas e válvulas. As oficinas de reparação independentes estocam cada vez mais mangueiras equipadas com sensores para evitar longos períodos de inatividade dos veículos desencadeados por alertas do monitoramento embarcado. As marcas de primeiro nível aproveitam linhas de suporte técnico e programas de treinamento para manter os técnicos atualizados sobre as especificações em evolução, reforçando a fidelidade no balcão. Esse ecossistema de serviços diferencia as ofertas premium das importações genéricas.
O comércio digital também transforma o cenário de peças de reposição. Os gestores de frotas usam dados de telemática para prever o desgaste dos componentes e programar entregas just-in-time, impulsionando a demanda por kits de encaixe exato enviados diretamente de depósitos regionais. As plataformas de assinatura agrupam peças com atualizações de software de diagnóstico, gerando fluxos de receita previsíveis para os fornecedores dispostos a dar suporte tanto a veículos legados quanto de próxima geração. Enquanto isso, as montadoras experimentam geometrias de conectores proprietárias para preservar o fluxo de peças pós-garantia, uma estratégia que mantém as margens mais saudáveis do que o volume isoladamente. Coletivamente, essas tendências elevam a importância estratégica do mercado de reposição, mesmo que o pipeline de novos veículos permaneça crítico para a escala.
Análise Geográfica
Mercado de Sistemas de Transferência de Fluidos Automotivos da APAC
A Ásia-Pacífico liderou o mercado de sistemas de transferência de fluidos automotivos com 48,87% da receita em 2025. Os padrões GB da China de janeiro de 2026 tornam obrigatória a gestão térmica, garantindo demanda contínua por linhas de refrigerante de baixa permeação e linhas de DEF. O lançamento da norma BS-VII na Índia em abril de 2026 obriga a adaptação de mangueiras de DPF e SCR em frotas de carga. O Japão e a Coreia do Sul priorizam corredores de ônibus a hidrogênio, gerando pedidos antecipados para linhas de combustível de 700 bar. As empresas de primeiro nível concentram plantas de extrusão e composição próximas aos fornecedores de resina para reduzir custos de frete e tarifas de importação.
Mercado de Sistemas de Transferência de Fluidos Automotivos da América do Norte
Prevê-se que a América do Norte registre o CAGR mais acelerado de 4,17% até 2031. As regras de incentivo para veículos pesados da EPA dos EUA de 2025 exigem atualizações em toda a frota para a tubulação de DEF. Os projetos-piloto de carregamento em megawatt ao longo dos corredores interestaduais estão acelerando a demanda por conectores rápidos dielétricos capazes de suportar cargas de pulso da classe de gigawatt. O mandato de VEZ do Canadá pressiona os fabricantes de equipamentos originais a localizar as cadeias de suprimentos térmicas de baterias, enquanto as plantas competitivas em custo do México absorvem os programas de mangueiras relocalizado das tarifas asiáticas.
Mercado de Sistemas de Transferência de Fluidos Automotivos da Europa
A Europa enfrenta um debate sobre a eliminação progressiva dos motores de combustão interna, mas os marcos do Euro 7 sustentam as atualizações de linhas de fluidos no curto prazo. Os circuitos de ureia aquecida e os limites de durabilidade de 300.000 km elevam os patamares de especificação. A Alemanha permanece como polo de produção, exportando tubulações de freio de nylon multicamada com alumínio para plataformas globais. O Reino Unido se alinha ao Euro 7 a partir de novembro de 2026, ampliando a demanda por componentes conformes em todo o continente.

Cenário Competitivo
O mercado de sistemas de transferência de fluidos automotivos é moderadamente concentrado. Os players globais combinam ciência dos materiais, redução de peso e integração de sensores para manter sua participação de mercado. Os conectores rápidos de PA66 reciclado da Cooper-Standard reduzem a força de inserção e atendem aos requisitos de durabilidade do Euro 7. A aquisição de uma importante empresa de componentes plásticos pela TI Automotive proporciona integração vertical, garantindo os pipelines de fornecimento para as montadoras. Os fornecedores regionais menores, no entanto, continuam a competir oferecendo ciclos de personalização mais rápidos e custos de ferramental mais baixos, mantendo o cenário competitivo dinâmico.
Os fornecedores estão direcionando P&D para a compatibilidade com fluido de arrefecimento dielétrico para sistemas de carregamento acima de 350 kW e barreiras de permeação de hidrogênio para caminhões de células de combustível. O reshoring norte-americano, impulsionado pela Lei de Redução da Inflação, está promovendo expansões de capacidade no México e no Centro-Oeste dos EUA. Essas expansões reduzem os prazos de entrega e limitam a exposição a interrupções no frete marítimo.
A atividade de inovação está concentrada em torno do resfriamento de bateria por imersão direta, onde a eliminação de mangueiras discretas poderia perturbar os modelos de receita existentes. Os módulos de gerenciamento térmico modulares que chegam pré-preenchidos reduzem a complexidade da montagem, mas exigem vedação confiável contra vazamentos. Os retrofits de sensores para o mercado de reposição também estão criando oportunidades de receita recorrente à medida que os operadores de frotas buscam manutenção preditiva para melhorar o tempo de atividade.
Líderes do Setor de Sistema de Transferência de Fluidos Automotivos
Cooper-Standard Holdings Inc.
TI Automotive (TI Fluid Systems)
Continental AG (ContiTech)
Gates Corporation
Kongsberg Automotive
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sistemas de Transferência de Fluidos Automotivos
- Cooper-Standard Holdings Inc.
- TI Automotive (TI Fluid Systems)
- Continental AG (ContiTech)
- Gates Corporation
- Kongsberg Automotive
- Akwel Group
- Hutchinson SA
- Tristone Flowtech
- Lander Automotive
- Castello Italia
- Parker Hannifin Corporation
- Sanoh Industrial Co., Ltd.
- Delfingen
- Eaton Corporation
- Kuriyama Holdings Corporation
- Transfer Oil S.p.A.
- Toyoda Gosei
- Manuli Hydraulics
- Trelleborg AB

Recent Industry Developments in Mercado de Sistemas de Transferência de Fluidos Automotivos
- Agosto de 2026: A AISIN Aftermarket & Service of America expandiu seu portfólio de produtos químicos com o lançamento de uma nova linha de óleos de motor e óleos de câmbio, incluindo formulações totalmente sintéticas e semissintéticas.
- Junho de 2026: A Valvoline Global Operations lançou Beyond by Valvoline, uma plataforma de fluidos de próxima geração projetada para tecnologias avançadas, incluindo computação de alto desempenho e armazenamento de energia em escala utilitária.
- Maio de 2026: A Castrol lançou o Castrol ON EV Transmission Fluid W3, um fluido totalmente sintético desenvolvido para veículos elétricos com e-motores molhados, ajudando a prolongar a vida útil da transmissão e melhorar a autonomia.
- Abril de 2026: A Hot Shot's Secret apresentou o Green Diamond ULV ATF, projetado para transmissões de 10 velocidades da Ford e GM e modelos europeus selecionados, oferecendo estabilidade térmica e oxidativa para transmissões modernas.


Escopo do Relatório Global do Mercado de Sistema de Transferência de Fluidos Automotivos
O mercado de Sistemas de Transferência de Fluidos Automotivos é analisado por tipo de sistema, tipo de veículo, tipo de propulsão, tipo de componente, canal de distribuição e geografia.
Por Tipo de Sistema, o mercado é segmentado em Sistemas de Transferência de Combustível, Sistemas de Transferência de Óleo, Sistemas de Fluido de Freio, Sistemas de Fluido de Transmissão e Sistemas de Transferência de Fluido de Arrefecimento. Por Tipo de Veículo, o mercado é segmentado em Automóveis de Passeio, Veículos Comerciais Leves, Veículos Comerciais Médios e Pesados, e Ônibus e Micro-ônibus. Por Tipo de Propulsão, o mercado é segmentado em Motor de Combustão Interna (MCI), Veículo Elétrico a Bateria (BEV), Veículo Elétrico Híbrido Plug-in (PHEV), Veículo Elétrico Híbrido (HEV) e Veículo Elétrico a Célula de Combustível (FCEV). Por Tipo de Componente, o mercado é segmentado em Mangueiras, Tubulações, Conectores, Abraçadeiras, Reservatórios, Bombas e Outros. Por Canal de Distribuição, o mercado é segmentado em OEM e Mercado de Reposição. Por Geografia, o mercado é segmentado em América do Norte (Estados Unidos, Canadá e Restante da América do Norte), América do Sul (Brasil, Argentina e Restante da América do Sul), Europa (Reino Unido, Alemanha, Espanha, Itália, França, Rússia e Restante da Europa), Ásia-Pacífico (Índia, China, Japão, Coreia do Sul e Restante da Ásia-Pacífico) e Oriente Médio e África (Emirados Árabes Unidos, Arábia Saudita, Turquia, Egito, África do Sul e Restante do Oriente Médio e África).
As previsões de mercado são fornecidas em termos de Valor (USD) e Volume (Unidades).
| Sistemas de Transferência de Combustível |
| Sistemas de Transferência de Óleo |
| Sistemas de Fluido de Freio |
| Sistemas de Fluido de Transmissão |
| Sistemas de Transferência de Fluido de Arrefecimento |
| Automóveis de Passeio |
| Veículos Comerciais Leves (VCLs) |
| Veículos Comerciais Médios e Pesados (VCMPs) |
| Ônibus e Autocares |
| Motor de Combustão Interna (MCI) |
| Veículo Elétrico a Bateria (VEB) |
| Veículo Elétrico Híbrido Plug-in (VEHP) |
| Veículo Elétrico Híbrido (VEH) |
| Veículo Elétrico a Célula de Combustível (VECC) |
| Mangueiras |
| Tubulações |
| Conectores |
| Abraçadeiras |
| Reservatórios |
| Bombas |
| Outros |
| OEM |
| Pós-Venda |
| América do Norte | Estados Unidos |
| Canadá | |
| Restante da América do Norte | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| Espanha | |
| Itália | |
| França | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | Índia |
| China | |
| Japão | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| Turquia | |
| Egito | |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Sistema | Sistemas de Transferência de Combustível | |
| Sistemas de Transferência de Óleo | ||
| Sistemas de Fluido de Freio | ||
| Sistemas de Fluido de Transmissão | ||
| Sistemas de Transferência de Fluido de Arrefecimento | ||
| Por Tipo de Veículo | Automóveis de Passeio | |
| Veículos Comerciais Leves (VCLs) | ||
| Veículos Comerciais Médios e Pesados (VCMPs) | ||
| Ônibus e Autocares | ||
| Por Tipo de Propulsão | Motor de Combustão Interna (MCI) | |
| Veículo Elétrico a Bateria (VEB) | ||
| Veículo Elétrico Híbrido Plug-in (VEHP) | ||
| Veículo Elétrico Híbrido (VEH) | ||
| Veículo Elétrico a Célula de Combustível (VECC) | ||
| Por Tipo de Componente | Mangueiras | |
| Tubulações | ||
| Conectores | ||
| Abraçadeiras | ||
| Reservatórios | ||
| Bombas | ||
| Outros | ||
| Por Canal de Distribuição | OEM | |
| Pós-Venda | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| Restante da América do Norte | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| Espanha | ||
| Itália | ||
| França | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | Índia | |
| China | ||
| Japão | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| Turquia | ||
| Egito | ||
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de sistemas de transferência de fluidos automotivos em termos de valor?
Está projetado para atingir 29,18 bilhões de USD até 2031, expandindo-se a um CAGR de 3,29% de 2026 a 2031.
Qual tipo de sistema atualmente domina as vendas?
Os sistemas de transferência de combustível detiveram a maior participação de 27,34% em 2025.
Qual é o segmento de veículos de crescimento mais rápido para linhas de transferência de fluidos?
Espera-se que os veículos comerciais médios e pesados cresçam a um CAGR de 4,73% até 2031.
Por que os circuitos de refrigerante estão ganhando espaço nos carros elétricos?
As arquiteturas térmicas de bateria de múltiplos circuitos nos veículos elétricos a bateria requerem roteamento dedicado de refrigerante, impulsionando um CAGR de 3,91% para os sistemas de refrigerante.
Página atualizada pela última vez em:



