
Taille et Part du Marché du Chromage Automobile
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
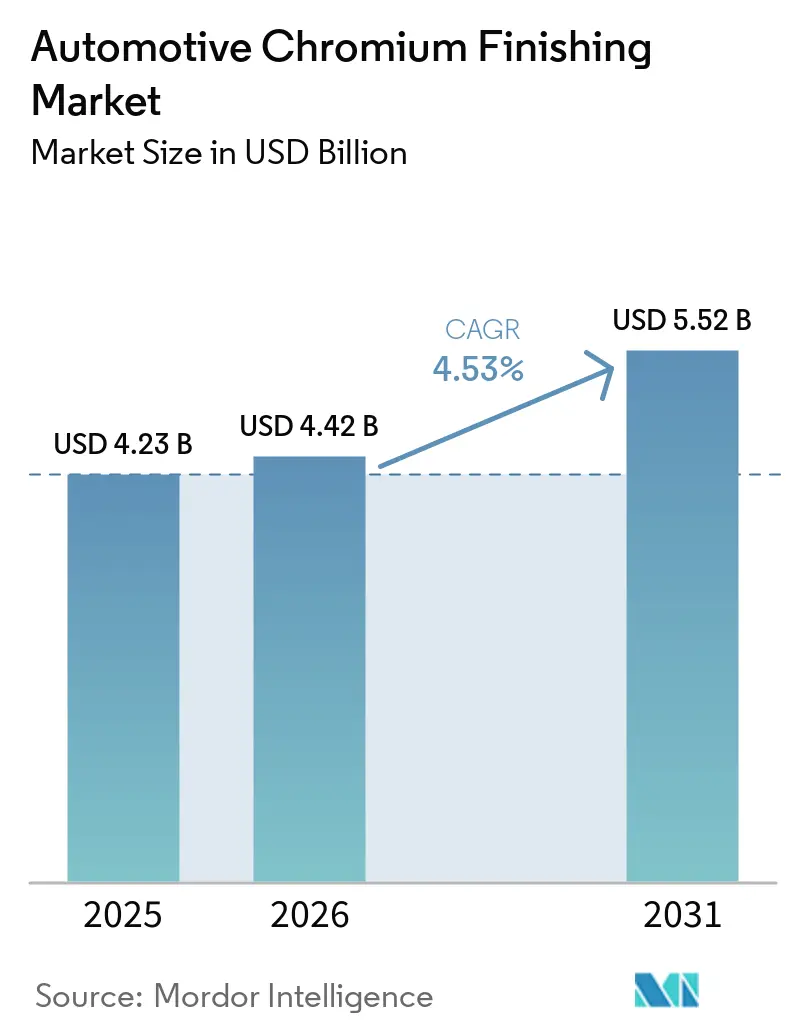
| Taille du Marché (2026) | 4.42 Milliards de dollars |
| Taille du Marché (2031) | 5.52 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.53 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Chromage Automobile par Mordor Intelligence
La taille du Marché du Chromage Automobile était évaluée à 4,23 milliards USD en 2025 et devrait croître de 4,42 milliards USD en 2026 pour atteindre 5,52 milliards USD d'ici 2031, à un CAGR de 4,53% durant la période de prévision (2026-2031). La reprise robuste de la production de véhicules, l'essor de la production de véhicules électriques (VE) et les transitions obligatoires vers les systèmes au chrome trivalent propulsent collectivement cette expansion régulière. Les constructeurs automobiles continuent de spécifier des éléments décoratifs brillants sur les extérieurs et les intérieurs, car le chrome reste le signal visuel le plus puissant de l'artisanat et de l'identité de marque. L'adoption parallèle du dépôt physique en phase vapeur (PVD) permet aux fabricants de satisfaire aux réglementations de plus en plus strictes tout en conservant l'aspect miroir caractéristique que les consommateurs associent au luxe. Les freins à la croissance comprennent la volatilité des prix du chrome, les mises à niveau d'équipements à forte intensité de capital et l'accélération des calendriers réglementaires en Californie et dans l'Union européenne.
Principaux Enseignements du Rapport
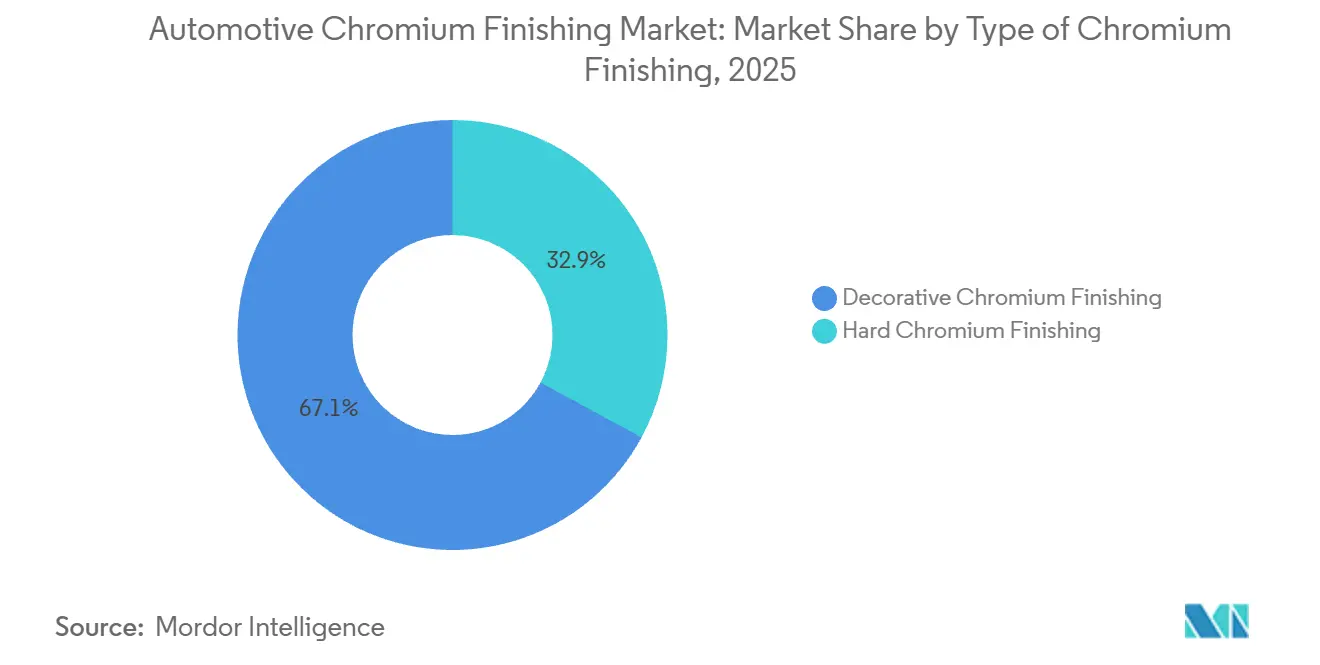
- Par type de chromage, le chrome décoratif représentait 67,13% de la part du marché du chromage automobile en 2025. Le chrome dur devrait croître à un CAGR de 4,95% jusqu'en 2031.
- Par application, les extérieurs automobiles représentaient une part de 46,17% du marché du chromage automobile en 2025 et afficheront la croissance la plus rapide à un CAGR de 5,18% jusqu'en 2031.
- Par matériau de substrat, les plastiques ont capturé 46,81% du marché du chromage automobile en 2025, tandis que les substrats en aluminium ont enregistré le CAGR le plus élevé à 6,14% jusqu'en 2031.
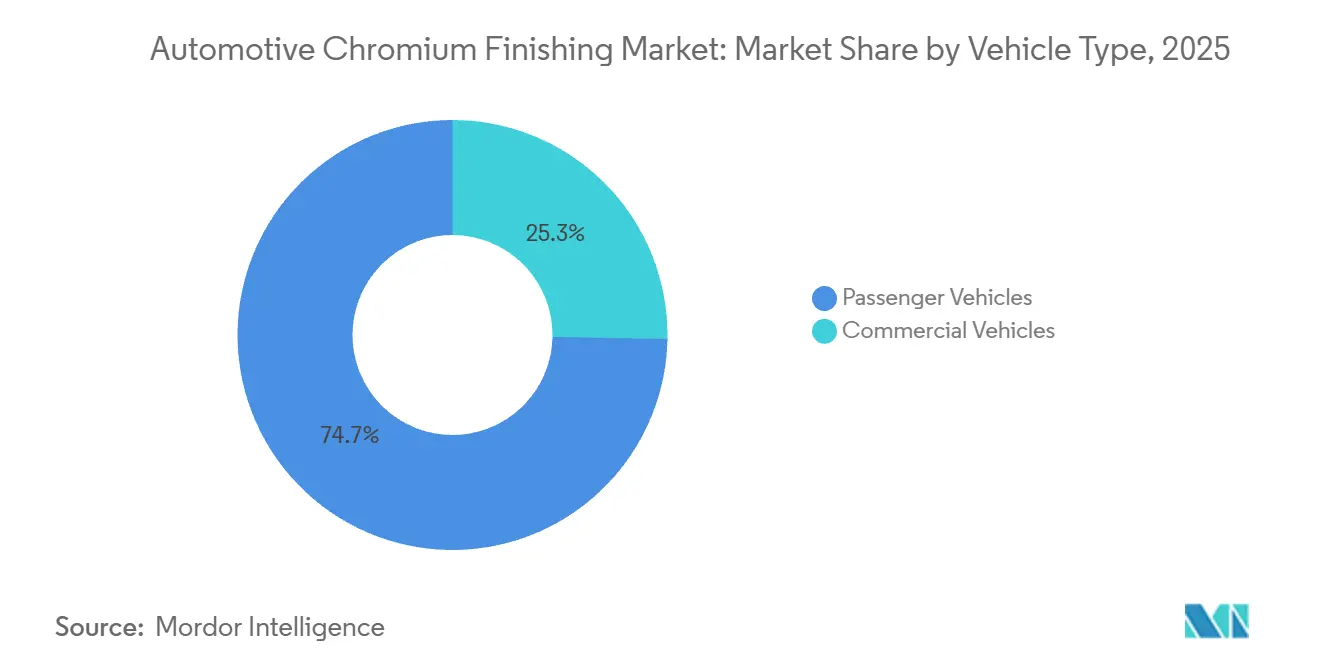
- Par type de véhicule, les voitures particulières étaient en tête avec 74,66% de la part du marché du chromage automobile en 2025, et afficheront un CAGR de 5,34% sur la fenêtre de prévision.
- Par technologie, l'électrodéposition hexavalente détenait une part de 68,24% en 2025, mais l'électrodéposition trivalente est le sous-segment à la croissance la plus rapide, avec un CAGR de 6,48% jusqu'en 2031.
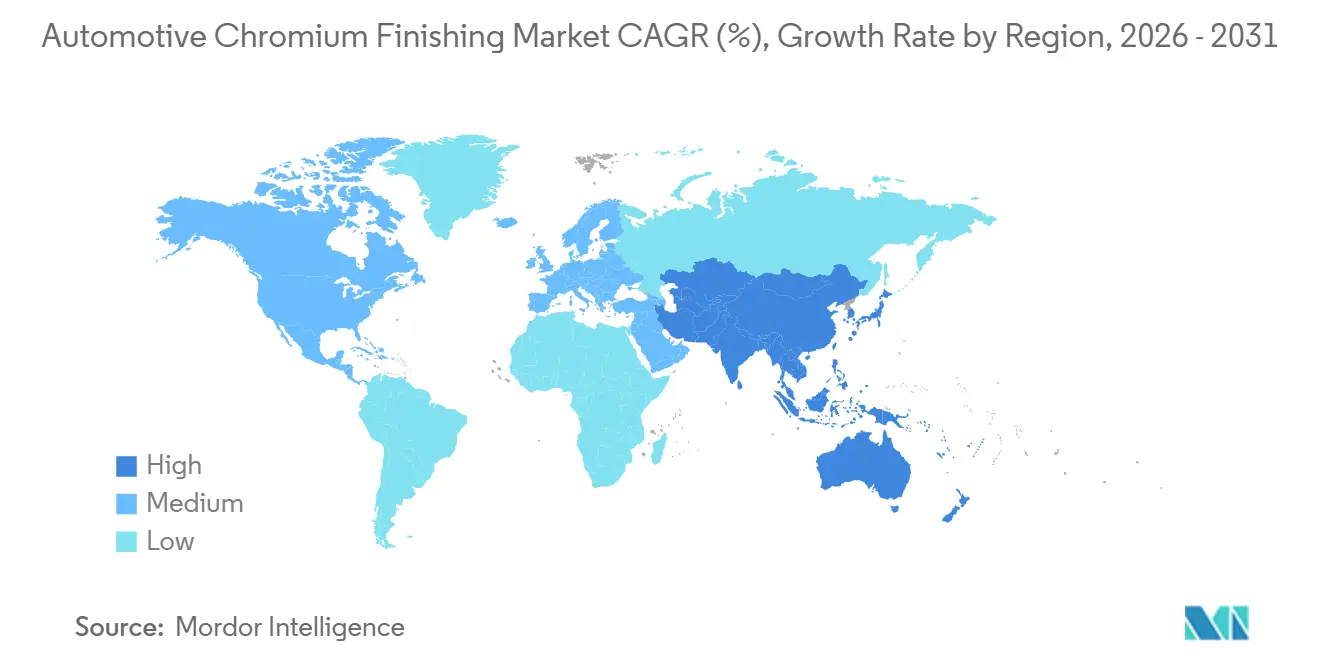
- Par géographie, l'Asie-Pacifique détenait une part de 43,86% en 2025 et devrait connaître la croissance la plus rapide, à un CAGR de 5,83% jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Esthétique Extérieure Haut de Gamme | +1.0% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Mandats des Équipementiers pour le Chrome Trivalent et le PVD | +0.7% | Amérique du Nord et UE | Moyen terme (2-4 ans) |
| Plastiques Chromés Légers dans les Garnitures des Équipementiers | +0.6% | Cœur Asie-Pacifique, extension vers l'Amérique du Nord | Court terme (≤ 2 ans) |
| Reprise Post-Pandémique de la Production Automobile | +0.4% | Mondial, porté par l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Garnitures Chrome Illuminées pour les VE | +0.4% | Pôles mondiaux de VE, en avance dans les segments premium | Long terme (≥ 4 ans) |
| Boîtiers de Capteurs Chromés pour les Systèmes ADAS de Niveau 3 et Plus | +0.3% | Amérique du Nord, UE, Japon | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande Croissante pour une Esthétique Extérieure Haut de Gamme
Les éléments décoratifs chromés continuent d'élever la perception des véhicules et permettent aux constructeurs automobiles de justifier des prix premium. Les marques de luxe spécifient des empilements trivalents multicouches qui réduisent l'utilisation de métal tout en préservant une réflectivité profonde, et les équipementiers du marché de masse ajoutent du chrome sélectif sur les calandres et les encadrements de vitres pour rehausser la valeur perçue. Le segment Extérieurs et Structures de Carrosserie de Magna International a généré 17,0 milliards USD de ventes en 2024, maintenant une marge EBIT ajustée de 7,5% malgré les difficultés liées à la fin de vie des programmes, soulignant la demande soutenue pour les services de finition extérieure auprès des fournisseurs de rang 1. Les habitudes d'achat post-pandémie se sont orientées vers des modèles de gamme supérieure, ce qui a augmenté la teneur en chrome par véhicule même lorsque les régulateurs ont restreint l'utilisation des électrolytes traditionnels. Les traitements améliorés au laser tels que le Signocrom du Huf Group permettent des teintes spécifiques à la marque au sein d'une couche de chrome, démontrant que l'innovation est incrémentale plutôt que disruptive [1]. La demande esthétique résiliente sous-tend donc la stabilité des volumes pendant que le secteur traverse une transformation technologique.
Mandats des Équipementiers pour le Chrome Trivalent et le PVD (Intérieurs Sans PFAS)
La mesure de contrôle des substances toxiques atmosphériques mise à jour par la Californie bloque les nouvelles autorisations hexavalentes à partir de 2024 et exige que les ateliers décoratifs se convertissent au trivalent d'ici 2030 [2]. L'UE a publié des projets de restrictions visant une réduction annuelle des émissions de 17 tonnes, et les grands groupes automobiles ont des dates limites internes entre 2025 et 2027. Le groupe de travail sur l'électrodéposition de l'Automotive Industry Action Group — comprenant Ford, General Motors, Toyota et des fournisseurs de rang, dont MacDermid Enthone et Flex-N-Gate — se concentre explicitement sur le remplacement du chrome hexavalent par le chrome trivalent et l'élimination des PFAS dans la finition chromée décorative pour répondre aux préoccupations liées à l'exposition aux cancérigènes et à la sécurité au travail.
Adoption des Plastiques Chromés Légers dans les Garnitures des Équipementiers
Les mandats de réduction de poids et les réglementations sur l'efficacité énergétique favorisent la substitution des substrats métalliques par des plastiques techniques électrodéposés dans les applications de garnitures extérieures et intérieures. Le procédé NeoLink® E d'Atotech permet le dépôt direct de cuivre acide sur les mélanges ABS et ABS/PC sans couches d'accrochage en nickel chimique ou Ni/Cu, réduisant la consommation de palladium et le nombre d'étapes de traitement, tout en répondant aux normes de qualité automobile mondiales. Les plastiques chromés offrent des économies de poids de 40 à 60 pour cent par rapport aux équivalents en acier embouti pour les entourages de calandre, les poignées de porte et les emblèmes, contribuant directement à la conformité aux émissions moyennes de CO₂ des flottes en Europe et aux normes CAFE en Amérique du Nord, soutenant ainsi la croissance du marché du chromage automobile.
Reprise Post-Pandémique de la Production Automobile Mondiale
La production mondiale de véhicules légers a rebondi durant la période 2024–2026, restaurant la demande de chromage après que les perturbations liées aux semi-conducteurs et aux chaînes d'approvisionnement avaient comprimé la production de 2021 à 2023. Les expéditions consolidées de Stellantis ont atteint 1,4 million d'unités au premier trimestre 2026, en hausse de 12 pour cent en glissement annuel, avec des gains enregistrés en Amérique du Nord (+17 pour cent), en Grande Europe (+12 pour cent) et au Moyen-Orient et en Afrique (+11 pour cent)Stellantis Reports Q1 2026 Estimated Consolidated Shipments of 1.4 Million Units, +12% y-o-y, Stellantis, stellantis.com.">[3]. Le rebond de la production de SUV et de pickups en Amérique du Nord — des segments à plus forte teneur en chrome par véhicule — bénéficie de manière disproportionnée au chromage décoratif. En revanche, les segments des voitures compactes et des véhicules électriques d'entrée de gamme en Europe et en Chine utilisent moins d'éléments brillants, ce qui modère les gains globaux en intensité.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Interdictions Mondiales du Chrome Hexavalent | -0.9% | Californie, UE, Royaume-Uni | Court terme (≤ 2 ans) |
| Volatilité du Prix du Chrome et Risque Ferrochrome | -0.5% | Mondial, segments sensibles aux coûts | Moyen terme (2-4 ans) |
| Substituts de Revêtement Transparent Auto-Cicatrisant | -0.4% | Amérique du Nord, Europe, modèles premium | Long terme (≥ 4 ans) |
| CAPEX Élevé pour les Lignes PVD à Forte Intensité Énergétique | -0.3% | Mondial, impact sur les petits fournisseurs | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Renforcement des Interdictions Mondiales du Chrome Hexavalent
Les restrictions réglementaires sur les composés de chrome hexavalent compriment le marché adressable pour les chimies d'électrodéposition traditionnelles et imposent des conversions de processus à forte intensité de capital. La proposition d'avril 2025 de l'ECHA visant à restreindre les substances au chrome(VI) dans le cadre de l'annexe XVII du règlement REACH cible l'électrodéposition sur substrats métalliques et plastiques avec trois options réglementaires : la plus stricte (RO3) impose des limites d'exposition des travailleurs de 0,1 à 0,5 µg/m³ (TWA sur 8 heures), des émissions atmosphériques de 0,025 kg/an et des rejets dans l'eau de 0,15 kg/an, pouvant entraîner des fermetures industrielles significatives en raison des coûts de mise à niveau.
Volatilité du Prix du Chrome et Risque d'Approvisionnement en Ferrochrome
Les coûts des matières premières à base de chrome présentent une volatilité structurelle liée à la concentration de l'offre, à une production à forte intensité énergétique et au rôle dominant de la Chine dans le raffinage du ferrochrome et la demande en acier inoxydable. Les données du Service géologique des États-Unis montrent que les prix du ferrochrome ont culminé à 3,19 USD la livre (teneur en chrome) en 2022, ont chuté à 2,55 USD en 2023, et ont encore baissé à un niveau estimé à 1,80 USD en 2024, reflétant la surproduction d'acier inoxydable chinois et la faiblesse de la demande dans la construction. Les prix du métal chrome ont suivi une trajectoire similaire : 7,20 USD la livre (poids brut) en 2022, 5,05 USD en 2023, et 5,60 USD la livre (poids brut) estimés pour 2024, illustrant une volatilité persistante qui complique la fixation des prix à long terme pour le marché du chromage automobile.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Chromage :
La Dominance du Décoratif Stimule la Prime EsthétiqueEn 2025, le chrome décoratif représentait une part significative de 67,13% du marché du chromage automobile. Les projections indiquent une croissance régulière à un CAGR de 4,95% jusqu'en 2031, soulignant son rôle essentiel dans la définition de l'image de marque extérieure. Ce segment bénéficie directement de l'augmentation de la taille des calandres des SUV et de l'intégration de l'éclairage dans les éléments brillants, qui contribuent tous deux à des exigences de surface plus importantes. Les ateliers de finition utilisent des techniques de redressement par impulsions inversées pour réduire l'épaisseur du métal tout en obtenant une micro-rugosité plus nette, garantissant la préservation du lustre dans des conditions de lumière du jour intense. Bien que le chrome dur représente un segment plus restreint, il reste essentiel pour des applications telles que les tiges de piston, les bagues de roulement et les plaques de refroidissement de batteries, où la performance tribologique est un facteur déterminant. Les innovations récentes dans le chrome dur micro-fissuré ont amélioré la durée de vie en fatigue de 25%, favorisant son adoption dans les arbres d'essieu électrique de nouvelle génération.
Les fournisseurs de chrome décoratif consolident de plus en plus leurs opérations pour intégrer des services de conception en interne. Ils développent également des empilements PVD à couleur accordée qui reproduisent l'apparence du cuivre ou de l'aluminium anodisé en couches ultra-minces. Cette capacité a attiré les startups de véhicules électriques, qui recherchent souvent des finitions signature distinctives mais ne disposent pas de l'infrastructure nécessaire pour des investissements en cabine de peinture. Parallèlement, les spécialistes du chrome dur se diversifient en proposant des services groupés de réparation et de rechromage pour les composants de transmission reconditionnés, atténuant ainsi l'impact de la baisse des volumes de moteurs à combustion interne. Ensemble, ces deux segments renforcent le marché du chromage automobile. Cependant, la capacité du segment décoratif à équilibrer l'attrait esthétique et la durabilité assure sa position de principal moteur de valeur au sein de la chaîne d'approvisionnement.
Par Application :
Les Extérieurs Mènent la Stratégie de Positionnement PremiumEn 2025, les extérieurs automobiles représentaient 46,17% du marché du chromage automobile, avec un CAGR projeté de 5,18%. Cette croissance est attribuée à la prévalence croissante des calandres de SUV et à l'adoption croissante des barres de façade illuminées. Les fournisseurs livrent désormais de grandes calandres ABS pré-plaquées équipées de fenêtres radar intégrées. Cette innovation rationalise le processus de production, minimisant le besoin de sous-ensembles supplémentaires en aval par les équipementiers. L'utilisation de techniques hybrides de revêtement dans le moule permet de pulvériser du chrome sur des inserts plastiques chauds, éliminant le besoin d'outillage et d'étapes de découpe supplémentaires. Les éléments brillants intérieurs ont également gagné en importance, avec des fonctionnalités telles que les boutons de console, les anneaux de ventilation et les cadres de levier de vitesse devenant standard même dans les crossovers grand public, augmentant ainsi la teneur en chrome par habitacle.
Les applications de chrome s'étendent également au niveau des composants. Les plaques thermiques de batteries et les stators à épingles à cheveux nécessitent désormais des revêtements minces et durs pour résister aux liquides de refroidissement diélectriques. Atteindre la parité de poids avec l'aluminium reste essentiel. Pour répondre à cette exigence, des revêtements de chrome dur trivalent sont utilisés. Ces revêtements offrent une résistance à la corrosion à une épaisseur représentant 50% de celle du chrome dur traditionnel, optimisant ainsi l'espace d'emballage. La demande soutenue pour les garnitures extérieures décoratives, combinée aux exigences fonctionnelles croissantes des groupes motopropulseurs électriques, garantit une gamme diversifiée d'applications au sein du marché du chromage automobile.
Par Matériau de Substrat :
La Dominance des Plastiques Rencontre l'Innovation de l'AluminiumEn 2025, les substrats plastiques représentaient 46,81% du marché du chromage automobile, offrant une flexibilité de conception significative. Les ateliers de finition utilisent la pulvérisation cathodique à basse température sur des substrats ABS, ce qui prévient le gauchissement induit par la chaleur et assure leur pertinence continue. Pendant ce temps, l'aluminium, avec un CAGR de 6,14%, s'impose dans les boîtiers de batteries, les carters de moteurs et les barres de renfort structurelles en offrant un équilibre entre conductivité et réduction de poids. Des fournisseurs tels que JFE Steel ont introduit des tôles d'aluminium traitables thermiquement qui intègrent des couches d'adhérence trivalentes sans nécessiter de gravure à l'acide chromique, réduisant ainsi le temps de préparation de 15%.
Bien que l'acier reste un matériau clé pour les grands renforts de pare-chocs, sa part de marché diminue à mesure que les équipementiers se concentrent sur la réduction de poids en prévision des réglementations sur les émissions Euro 7. Les substrats composites et en fibre de verre gagnent du terrain dans les rails de toit et les lèvres de spoiler, traités par activation plasma pour répondre à la norme de résistance à la brume saline de 720 heures. Cette gamme croissante de matériaux bénéficie aux applicateurs qui combinent efficacement des racks flexibles, des cuves multi-chimies et une inspection optique automatisée au sein d'une seule cellule opérationnelle.
Par Type de Véhicule :
Les Véhicules Particuliers Dominent et Mènent la CroissanceEn 2025, les modèles de tourisme représentaient une part dominante de 74,66% du marché du chromage automobile. Ils sont appelés à dominer le marché avec un CAGR robuste de 5,34% jusqu'en 2031. Les SUV compacts, utilisant des sourcils de phares chromés et des épées de montant C pour une touche haut de gamme, ancrent ce volume. Pendant ce temps, les berlines électriques, avec leurs accents de bas de caisse illuminés, entraînent une augmentation annuelle de 8% de l'utilisation du chrome par véhicule. Les fourgonnettes commerciales, bien que moins nombreuses, s'appuient sur le chrome dur pour les pivots de suspension et les arbres de prise de force, assurant une disponibilité prolongée de la flotte. Avec la législation régionale poussant vers le fret zéro émission, les camions électriques intègrent désormais des plaques de refroidissement chromées. Ces plaques jouent un rôle crucial dans la stabilisation des températures des batteries sous des charges lourdes, stimulant ainsi la demande fonctionnelle.
À l'avenir, la croissance des bus électriques commerciaux suggère un passage du chrome décoratif traditionnel aux bandes PVD colorées. Ces bandes, en accord avec l'image de marque des villes, pourraient réduire les volumes de chrome esthétique mais promettent des revêtements spéciaux à plus haute marge. La dynamique du segment révèle que si les véhicules particuliers orienteront les tendances décoratives, les plateformes commerciales sont à l'avant-garde des innovations en chrome dur.
Par Technologie :
La Transition Trivalente s'Accélère Malgré la Dominance HexavalenteL'électrodéposition hexavalente représentait encore 68,24 % de la part de marché du chromage automobile en 2025, en raison de lignes de production bien établies et d'une uniformité de couleur inégalée. L'échéance réglementaire a toutefois catalysé un CAGR de 6,48 % pour les bains de chromage trivalent. Les formulations modernes produisent des dépôts de 0,5 micron qui réussissent les tests de corrosion CASS, répondant aux spécifications OEM de Classe A sans recours aux anodes en plomb. Les équipementiers de rang 1 modernisent les cellules existantes avec des cages d'anodes et une filtration révisée plutôt que d'investir dans de nouvelles installations, réduisant ainsi les délais de retour sur investissement. Le PVD, quant à lui, connaît une croissance à deux chiffres à partir d'une base modeste, les LED intégrées dans les pièces chromées imposant la netteté optique que seule la pulvérisation cathodique peut offrir.
Certains finisseurs combinent les chimies, en appliquant une couche d'accroche trivalente puis en scellant avec un revêtement transparent déposé par pulvérisation cathodique pour améliorer la résistance aux traces de doigts. Les déploiements futurs pourraient associer des lignes trivalentes aqueuses pour les petites pièces en grande série et le PVD pour les garnitures de grande dimension, préservant ainsi la scalabilité tout en satisfaisant les exigences esthétiques. La domination de l'hexavalent s'érode d'ici le milieu de la décennie, mais il demeure irremplaçable pour les cavités profondes à fort pouvoir de pénétration, jusqu'à ce que les chimies trivalentes à base d'additifs progressent.
Analyse Géographique
Marché du Chromage Décoratif Automobile en Asie-Pacifique
En 2025, la région Asie-Pacifique représentait 43,86 % de la demande mondiale et devrait connaître un CAGR de 5,83 % jusqu'en 2031. La Chine, produisant plus de 30 millions d'unités, répond à la fois aux marchés locaux et d'exportation, facilitant les opérations en équipes multiples pour les cellules de galvanoplastie décorative ABS dans le Guangdong et le Jiangsu. Les fournisseurs japonais, à la pointe du développement du chrome dur micro-fissuré pour les tiges hydrauliques, canalisent leurs innovations vers des ateliers sous-traitants en ASEAN. En Inde, les parcs industriels axés sur la peinture et la galvanoplastie près de Pune suscitent l'intérêt des marques nationales et des acteurs occidentaux du véhicule électrique, tous cherchant à localiser l'approvisionnement en garnitures. Les politiques publiques maintiennent un équilibre en intégrant des mesures de protection environnementale et des subventions de conversion pratiques, permettant aux usines de galvanoplastie de passer aux bains trivalents sans interrompre leurs opérations.
Marché du Chromage Décoratif Automobile en Amérique du Nord et en Europe
L'Amérique du Nord, portée par les avancées technologiques, connaît d'importantes évolutions réglementaires et commerciales. La Californie accélère la transition vers les méthodes trivalentes, tandis que les fournisseurs canadiens qualifient de manière proactive des formulations chimiques sans PFAS afin de sécuriser des contrats avec les Trois Grands de Detroit. Bien que la maison mère de Chrysler, Stellantis, ait abandonné le chrome pour ses prochaines marques de véhicules particuliers, les camionnettes RAM et Jeep continuent d'exiger une garniture brillante substantielle, entraînant une stratégie produit divisée. Les États-Unis connaissent également de nouveaux investissements dans les matières premières du chrome, illustrés par l'usine nationale récemment approuvée d'AMG, qui vise à réduire la dépendance aux importations. L'Europe, quant à elle, navigue dans un contexte réglementaire de plus en plus strict. Les révisions proposées au règlement REACH pourraient imposer une classification SVHC globale aux applications décoratives du chrome hexavalent. En réponse, les galvaniseurs allemands réalisent d'importants investissements dans des cellules PVD à plusieurs millions d'euros, complétées par des modules de récupération d'énergie, afin de se conformer aux mandats de budgétisation carbone. Alors que les constructeurs automobiles scandinaves explorent les tendances de design sans chrome, la demande de chrome reste forte dans les berlines premium traditionnelles. Les pôles de galvanoplastie à faible coût d'Europe de l'Est répondent aux besoins de l'Allemagne et de la France, mais l'accès aux fonds de modernisation soutenus par l'UE exige une conformité démontrée aux normes trivalentes.
Marché du Chromage Décoratif Automobile au Moyen-Orient, en Afrique et en Amérique du Sud
Au Moyen-Orient et en Afrique, le secteur automobile se développe à partir de bases modestes. Les fournisseurs turcs livrent des calandres chromées pour les assemblages locaux et les pièces de rechange d'Europe occidentale. Après avoir traversé des difficultés liées aux pénuries de puces électroniques, l'Amérique du Sud se stabilise, les finisseurs brésiliens adoptant les méthodes trivalentes en accord avec les régulateurs locaux qui ont adopté les normes européennes. Dans l'ensemble, le marché du chromage décoratif automobile est façonné par des cadres réglementaires propres à chaque région et par l'évolution des préférences en matière de véhicules.
Paysage Concurrentiel
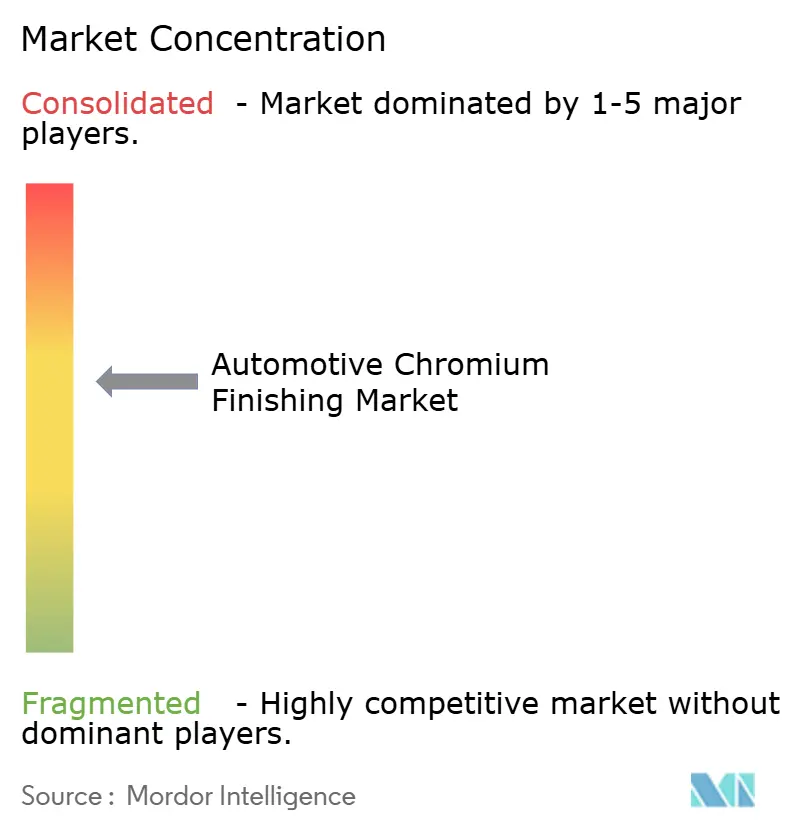
Le marché du chromage automobile connaît une consolidation, bien qu'il reste modérément fragmenté. SRG Global, Atotech et MacDermid Enthone représentent collectivement une part significative du marché. Ces entreprises se distinguent par des offres telles que des kits de conversion clés en main et des laboratoires métallurgiques intégrés. Dans un développement stratégique, Quaker Houghton a investi 153 millions USD dans Dipsol en 2024, renforçant son portefeuille d'électrolytes trivalents et établissant une présence sur le marché asiatique. De même, l'acquisition de CoverFlexx Group par Axalta pour 285 millions USD souligne l'accent mis par le secteur sur la réalisation d'économies d'échelle et la diversification des capacités d'ingénierie de surface en intégrant des technologies PVD spécialisées et de peinture sur chrome.
Les feuilles de route technologiques futures se concentrent de plus en plus sur les procédés humides sans PFAS et les techniques de pulvérisation cathodique sur grande surface. En janvier 2025, MacDermid Enthone a publié un guide technique confirmant que sa nouvelle ligne trivalente sans PFAS est conforme aux spécifications de corrosion des normes ASTM hexavalentes traditionnelles, entraînant des approbations rapides de la part des équipementiers. Oerlikon a réalisé des avancées significatives en investissant dans des chambres de 2,5 mètres de diamètre équipées d'une cartographie d'épaisseur contrôlée par intelligence artificielle, réduisant le temps de cycle de 20%.
Les installations régionales plus petites font face à des contraintes de capital, ce qui pousse beaucoup d'entre elles à rechercher des coentreprises avec des fournisseurs de chimie qui proposent des packages de financement. L'usine de ferrochrome d'AMG aux États-Unis reflète une tendance à l'intégration en amont, garantissant des approvisionnements stables en matières premières pour les réseaux de placage captifs. Les nouveaux entrants du secteur de la peinture promeuvent des revêtements transparents haute brillance comme alternatives au chrome. Cependant, la qualité optique et l'attrait luxueux des véritables couches métalliques continuent de fournir un avantage concurrentiel. Dans l'ensemble, la dynamique concurrentielle du marché est façonnée par des facteurs tels que la conformité réglementaire, la proximité des clients et l'intégration des écosystèmes de chimie et d'équipements, plutôt que d'être uniquement influencée par les stratégies de tarification.
Leaders du Secteur du Chromage Automobile
-
SRG Global
-
Atotech (MKS Instruments)
-
MacDermid Enthone Industrial Solutions
-
AkzoNobel
-
PPG Industries, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Chromage Automobile Entreprises couvertes dans ce rapport
- SRG Global
- Atotech (MKS Instruments)
- MacDermid Enthone Industrial Solutions
- AkzoNobel
- Axalta Coating Systems
- Eakas Corporation
- PPG Industries, Inc.
- Henkel AG & Co. KGaA
- Borough Ltd.
- Nippon Paint Holdings
- Allied Finishing Solutions, Inc.
- U.S. Chrome
- Techmetals Inc.
- Solvay SA
- Kakihara Industries Co., Ltd.
Développements industriels récents dans Marché du Chromage Automobile
- Mars 2026 : Le Groupe BMW s'apprête à éliminer les détails chromés dans sa prochaine gamme de véhicules électriques Neue Klasse, marquant un changement de design majeur. Les nouveaux modèles remplaceront les éléments chromés traditionnels par des caractéristiques de design illuminées, notamment des calandres réniformes lumineuses.
- Avril 2025 : AMG Critical Materials a approuvé un investissement de 15 millions USD en avril 2025 pour construire une installation de production de métal chrome à New Castle, Pennsylvanie, États-Unis. L'usine produira environ 6 500 tonnes de métal chrome par an, soutenant les chaînes d'approvisionnement industrielles nationales.
Portée du Rapport sur le Marché Mondial du Chromage Automobile
Le Rapport sur le Marché du Chromage Automobile est segmenté par Type de Chromage (Chromage Décoratif et Chromage Dur), Application (Intérieurs Automobiles, Extérieurs Automobiles et autres), Matériau de Substrat (Acier, Aluminium et autres), Type de Véhicule (Véhicules Particuliers et Véhicules Commerciaux), Technologie (Électrodéposition – Hexavalente, Électrodéposition – Trivalente et Dépôt Physique en Phase Vapeur (PVD)), et Géographie.
Aperçu de la segmentation
| Chromage Décoratif |
| Chromage Dur |
| Intérieurs Automobiles |
| Extérieurs Automobiles |
| Composants Automobiles |
| Acier |
| Aluminium |
| Plastiques |
| Autres Matériaux |
| Véhicules Particuliers |
| Véhicules Commerciaux |
| Électrodéposition – Hexavalente |
| Électrodéposition – Trivalente |
| Dépôt Physique en Phase Vapeur (PVD) |
| Amérique du Nord | États-Unis |
| Canada | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats Arabes Unis | |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type de Chromage | Chromage Décoratif | |
| Chromage Dur | ||
| Par Application | Intérieurs Automobiles | |
| Extérieurs Automobiles | ||
| Composants Automobiles | ||
| Par Matériau de Substrat | Acier | |
| Aluminium | ||
| Plastiques | ||
| Autres Matériaux | ||
| Par Type de Véhicule | Véhicules Particuliers | |
| Véhicules Commerciaux | ||
| Par Technologie | Électrodéposition – Hexavalente | |
| Électrodéposition – Trivalente | ||
| Dépôt Physique en Phase Vapeur (PVD) | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la valeur actuelle du marché du chromage automobile ?
La taille du marché du chromage automobile a atteint 4,42 milliards USD en 2026 et devrait augmenter pour atteindre 5,52 milliards USD d'ici 2031.
Quelle région est en tête du marché du chromage automobile ?
L'Asie-Pacifique détient une part de 43,86% et affiche le CAGR le plus rapide à 5,83% en raison de la production de véhicules à grande échelle et des chaînes d'approvisionnement intégrées.
Pourquoi les constructeurs automobiles se tournent-ils vers le chrome trivalent ?
Les électrolytes trivalents satisfont aux réglementations strictes de la Californie et de l'UE, éliminent les risques cancérigènes du chrome hexavalent et correspondent désormais aux performances de corrosion traditionnelles.
Quel substrat connaît la croissance la plus rapide pour le chromage ?
Les pièces en aluminium enregistrent un CAGR de 6,14 % car les boîtiers de batteries de VE et les carters de moteurs nécessitent des surfaces légères, thermiquement conductrices et protégées contre la corrosion.