
Taille et part de marché des serveurs de centres de données en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
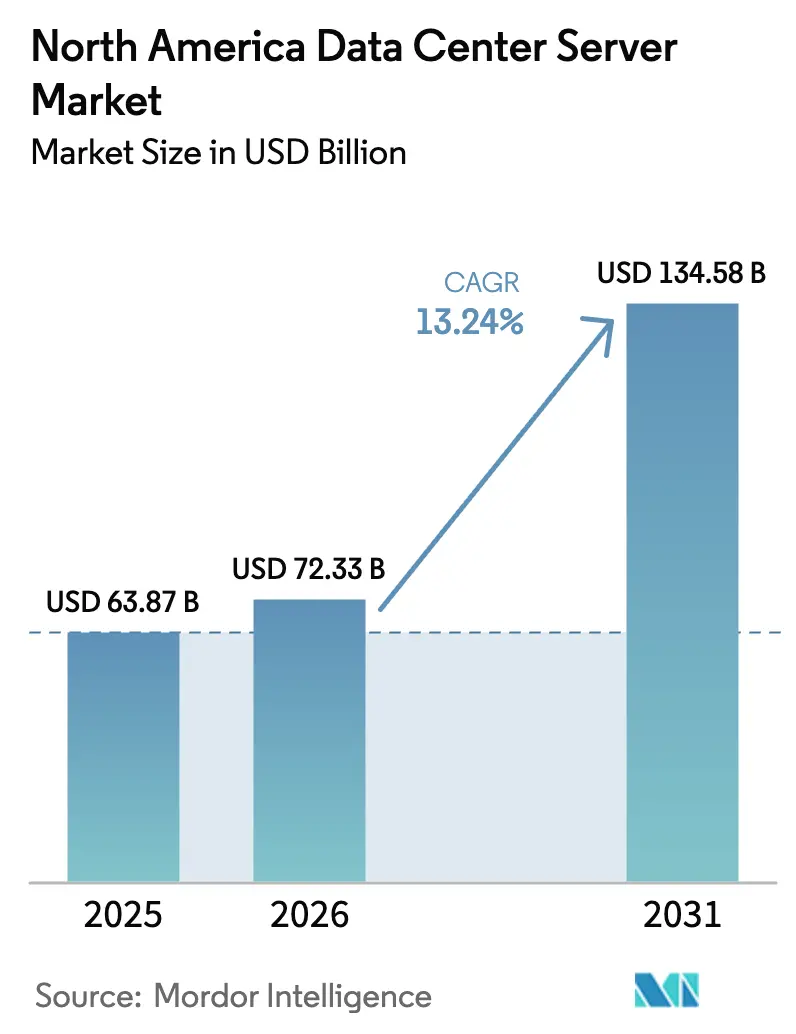
| Taille du marché de l'année de base (2025) | 63.87 Milliards de dollars |
| Taille du Marché (2026) | 72.33 Milliards de dollars |
| Taille du Marché (2031) | 134.58 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 13.24 % |
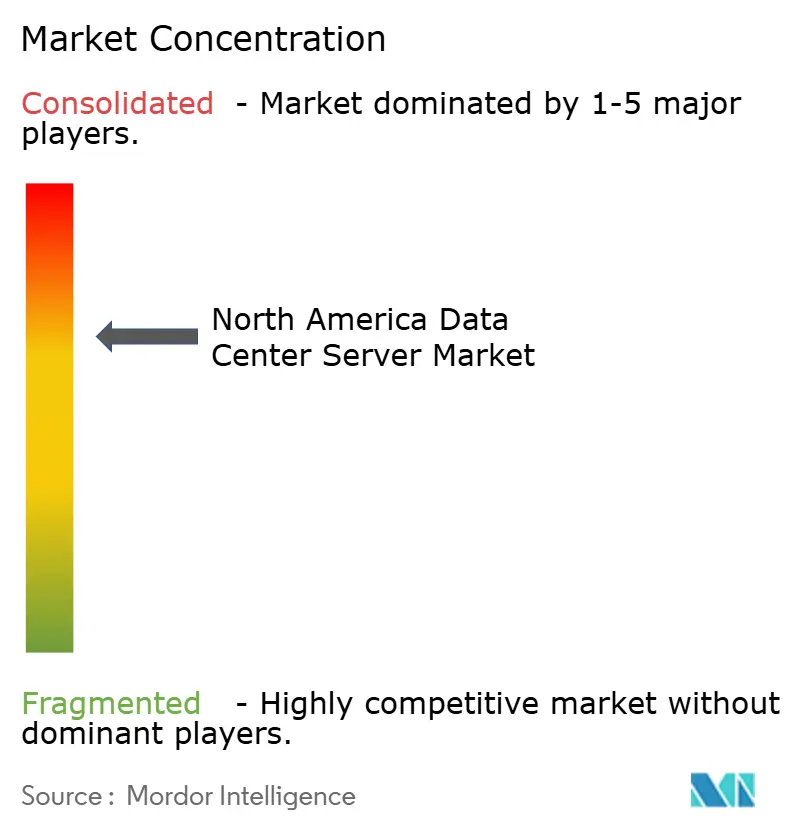
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des serveurs de centres de données en Amérique du Nord par Mordor Intelligence
La taille du marché des serveurs de centres de données en Amérique du Nord devrait passer de 63,87 milliards USD en 2025 à 72,33 milliards USD en 2026 et est prévu d'atteindre 134,58 milliards USD d'ici 2031, à un TCAC de 13,24 % sur la période 2026-2031. L'expansion des déploiements d'intelligence artificielle, la hausse du trafic réseau et des règles de souveraineté des données plus strictes redéfinissent les stratégies d'approvisionnement, tandis que les organisations modernisent leurs installations héritées pour gérer des densités de puissance dépassant 100 kW par baie. Les fournisseurs de serveurs se disputent désormais sur l'efficacité du refroidissement liquide, la densité des GPU et les délais de configuration rapide plutôt que sur la vitesse brute du processeur. Parallèlement, l'essor de la relocalisation au Mexique et les mandats de cloud souverain au Canada réorientent les capitaux vers des métropoles secondaires qui offrent encore des marges de capacité électrique. Les opérateurs de colocation, les hyperscalers cloud et les spécialistes de l'edge accroissent chacun leurs capacités plus rapidement que les centres de données d'entreprise traditionnels, intensifiant la concurrence tout au long de la chaîne de valeur.
Principaux enseignements du rapport
- Par application, l'intelligence artificielle et l'apprentissage automatique détenaient 38,84 % de la part de marché des serveurs de centres de données en Amérique du Nord en 2025, tandis que les charges de travail de virtualisation et de cloud privé devraient enregistrer un TCAC de 17,02 % jusqu'en 2031.
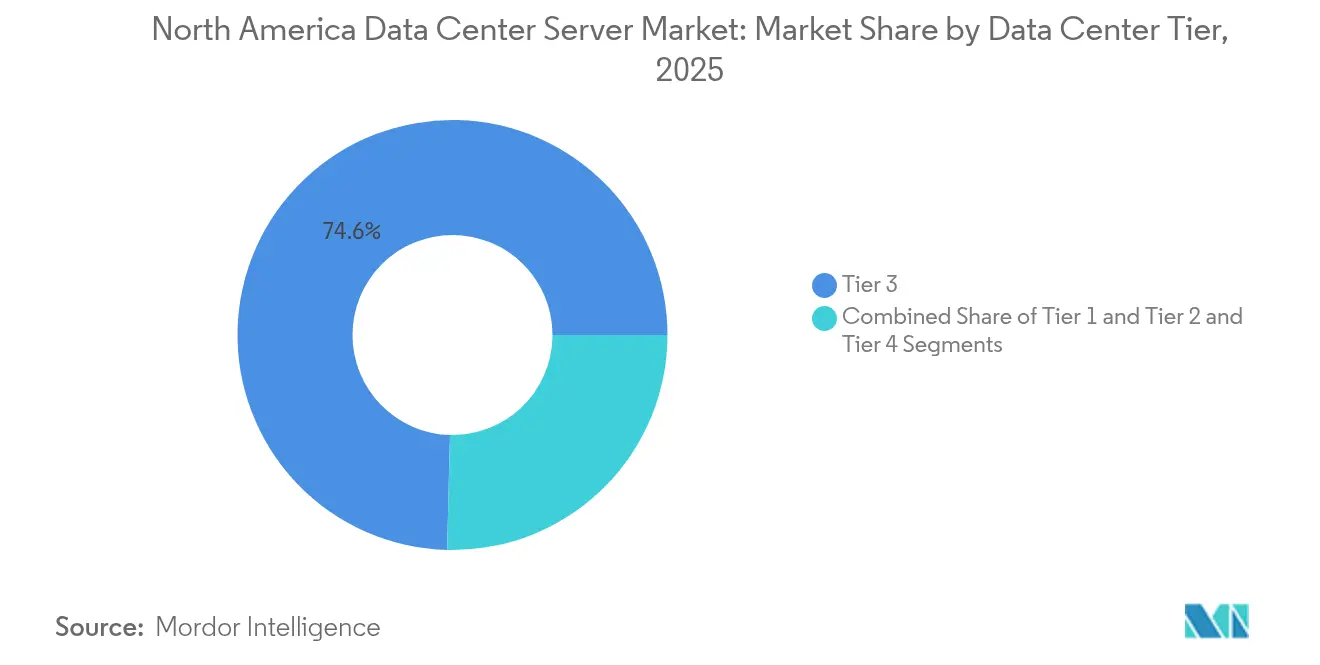
- Par niveau de centre de données, les installations de Niveau 3 étaient en tête avec une part de revenus de 74,60 % en 2025 ; le Niveau 4 est prêt à se développer à un TCAC de 18,56 % jusqu'en 2031, les hyperscalers exigeant des clusters GPU tolérants aux pannes.
- Par facteur de forme, les lames mi-hauteur représentaient 61,55 % de la taille du marché des serveurs de centres de données en Amérique du Nord en 2025, tandis que les lames quart de hauteur et les micro-lames devraient croître à un TCAC de 17,92 % en périphérie.
- Par type de centre de données, les opérateurs de colocation ont capturé 57,70 % de la part de marché des serveurs de centres de données en Amérique du Nord en 2025 ; les installations hyperscalers sont en passe d'atteindre un TCAC de 20,64 % jusqu'en 2031.
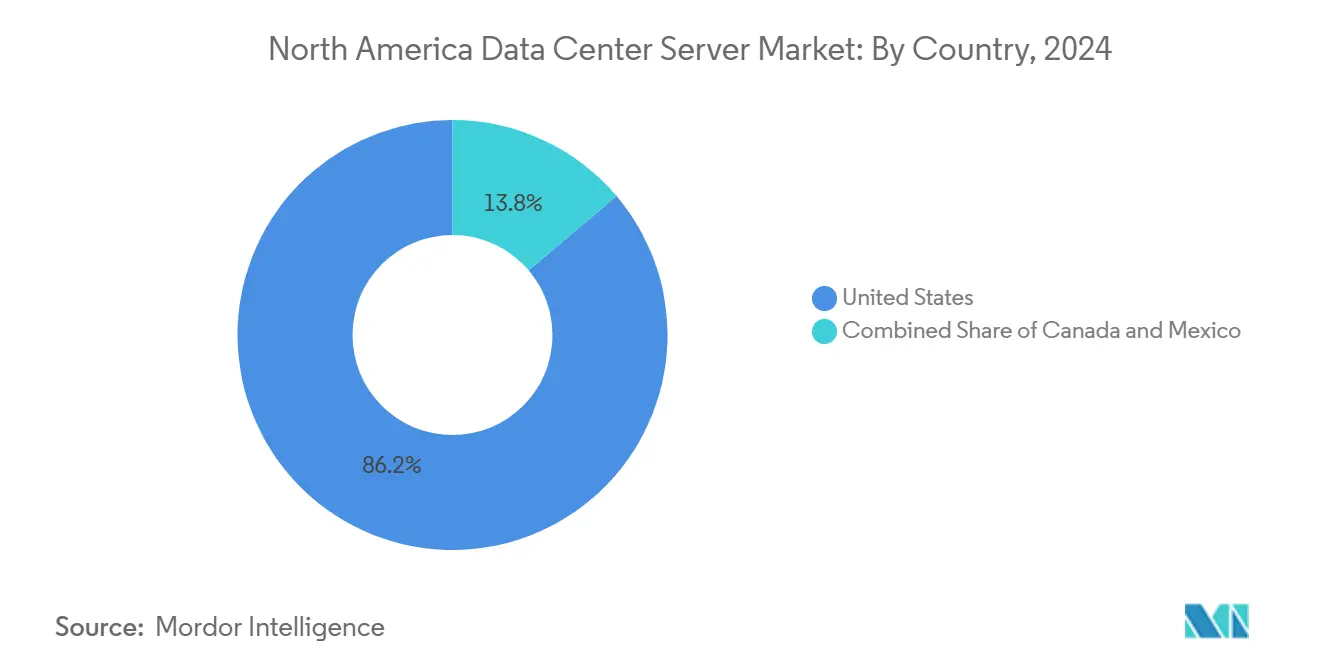
- Par géographie, les États-Unis étaient en tête avec une part de 85,80 % en 2025, tandis que le Canada devrait afficher un TCAC de 19,05 % jusqu'en 2031, porté par 240 millions CAD de financement de centres de données axés sur l'IA.
- Par secteur d'utilisation finale, l'informatique et les télécommunications représentaient 34,58 % des revenus de 2025 ; les charges de travail de fabrication et d'Industrie 4.0 devraient se développer à un TCAC de 18,05 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs sur le marché des serveurs de centres de données en Amérique du Nord*
| Facteur moteur | Impact (~ %) sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande de formation en IA/AA pour les serveurs à haute densité de GPU | +4.2% | États-Unis, Canada | Court terme (≤ 2 ans) |
| Déploiements commerciaux de la 5G stimulant le développement de l'edge computing | +2.1% | Amérique du Nord, régions frontalières du Mexique | Moyen terme (2-4 ans) |
| Adoption croissante des charges de travail cloud et IoT | +2.8% | Métropoles américaines | Moyen terme (2-4 ans) |
| Mandats de souveraineté des données au Canada et au Mexique | +1.9% | Canada, Mexique | Long terme (≥ 4 ans) |
| Cycles de renouvellement matériel permanent | +1.5% | Entreprises d'Amérique du Nord | Long terme (≥ 4 ans) |
| Conceptions de cloud souverain sur site pour le secteur public américain | +1.1% | États-Unis | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Demande de formation en IA/AA pour les serveurs à haute densité de GPU
Les charges de travail d'intelligence artificielle consomment déjà jusqu'à un cinquième de l'électricité des centres de données, obligeant les opérateurs à remanier les baies pour des densités extrêmes et le refroidissement liquide. La projection de NVIDIA sur une opportunité de centres de données à 1 400 milliards USD aux États-Unis a accéléré l'acquisition de serveurs spécialisés pouvant héberger jusqu'à huit GPU par châssis. Le cluster de 100 000 GPU refroidis par liquide de Super Micro illustre le pivot du marché vers des architectures de refroidissement direct. La commande d'un milliard USD de HPE par X signale que les grands acheteurs privés rivalisent désormais avec les hyperscalers en termes de taille de transaction unique. Ces évolutions cimentent les baies IA haute densité comme principal moteur de croissance du marché des serveurs de centres de données en Amérique du Nord.
Déploiements commerciaux de la 5G stimulant le développement de l'edge computing
Les services 5G à ultra-faible latence orientent le calcul des campus centraux vers des sites edge métropolitains situés à quelques millisecondes d'aller-retour des utilisateurs finaux.[1]EdgeIR, "Le déploiement de l'IA edge 5G prend de l'ampleur," edgeir.com Les lancements de GPU en tant que service au sein de hubs micro-colo tels que Cologix Toronto prouvent que l'inférence IA résidera de plus en plus en périphérie. Les fabricants d'équipements d'origine de serveurs ont répondu en lançant des conceptions de lames quart de hauteur et autres micro-lames adaptées aux baies peu profondes et aux empreintes contraintes. Cette topologie distribuée ouvre de nouvelles sources de revenus pour les opérateurs de fibres régionaux et les collectivités municipales pouvant garantir une alimentation propre et des autorisations de passage. La tendance maintient une expansion à deux chiffres pour les systèmes edge au sein du marché plus large des serveurs de centres de données en Amérique du Nord.
Adoption croissante des charges de travail cloud et IoT
Les architectes d'entreprise rationalisent le placement des charges de travail entre les actifs multicloud, sur site et de colocation afin d'optimiser les coûts et la conformité. Le portefeuille Dell AI Factory, qui couple serveurs, stockage et réseau pour un déploiement hybride, illustre cette évolution vers l'infrastructure convergée. La prolifération des capteurs IoT dans la logistique et l'énergie génère des torrents de données chronologiques qui doivent être filtrées près de la source pour réduire les coûts de transport. Les offres groupées HPE Private Cloud AI montrent comment les piles de virtualisation traditionnelles sont désormais livrées avec des options GPU pour couvrir les tâches d'inférence à l'intérieur du même châssis. À mesure que les organisations dimensionnent correctement leurs parcs, la virtualisation conserve son élan, élargissant davantage la base adressable pour le marché des serveurs de centres de données en Amérique du Nord.
Mandats de souveraineté des données au Canada et au Mexique
Les règles gouvernementales exigeant que les données des citoyens restent sur le sol local ont déclenché un boom de la construction au nord et au sud de la frontière américaine. Quatre-vingt-huit pour cent des responsables informatiques canadiens insistent sur l'hébergement national, incitant OVHcloud et les hyperscalers à augmenter leur capacité en Ontario. La vague de relocalisation au Mexique pousse les fabricants américains à traiter les données transfrontalières dans des campus à Queretaro nouvellement mis en service, afin que les règles de l'ALENA et les règles locales de confidentialité soient respectées. Ces mandats allongent les durées des contrats et augmentent les coûts de transfert, renforçant les revenus récurrents pour les opérateurs satisfaisant aux exigences locales de conformité. À long terme, les lois sur la souveraineté continueront d'élargir l'empreinte du marché des serveurs de centres de données en Amérique du Nord au-delà des centres américains traditionnels.
Analyse de l'impact des freins sur le marché des serveurs de centres de données en Amérique du Nord*
| Facteur limitant | Impact (~ %) sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse des dépenses d'investissement et des coûts fonciers des centres de données | -2.3% | Métropoles américaines, Toronto | Court terme (≤ 2 ans) |
| Volatilité de la chaîne d'approvisionnement pour les puces personnalisées | -1.8% | Amérique du Nord | Moyen terme (2-4 ans) |
| Contraintes d'alimentation électrique du réseau dans les principales métropoles | -2.1% | Virginie du Nord, Dallas, Silicon Valley | Court terme (≤ 2 ans) |
| Conformité aux obligations de durabilité / émissions de Portée 3 | -1.2% | Mandats d'entreprise | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des dépenses d'investissement et des coûts fonciers des centres de données
Les enchères spéculatives sur l'immobilier dans le comté de Loudoun et à Santa Clara ont doublé les prix des parcelles en 18 mois, gonflant les budgets des projets sur terrain vierge bien au-delà des pro-forma initiaux.[2]Quartz, "Les prix des terrains de centres de données signalent une bulle," qz.com Les coûts de construction augmentent encore davantage lorsque les boucles de refroidissement liquide et les canalisations à haute intensité requises par les serveurs IA sont incluses. Microsoft et Amazon ont ralenti plusieurs sites planifiés, choisissant de redéployer les capitaux vers des régions secondaires avec des terrains moins chers tandis que la demande reste intacte. Les primes foncières figées se répercutent sur les taux de location, retardant potentiellement l'expansion des petits entrants. À moins que l'accélération des permis ou le rezonage ne libère de nouvelles parcelles, le marché des serveurs de centres de données en Amérique du Nord pourrait connaître des pénuries d'offre périodiques.
Contraintes d'alimentation électrique du réseau dans les principales métropoles
Les services publics en Virginie du Nord font désormais face à des délais de livraison de transformateurs dépassant 150 semaines, bloquant la mise sous tension de halls pré-loués qui sont par ailleurs prêts à la construction.[3]T&D World, "La pénurie de transformateurs met le réseau à l'épreuve," tdworld.com Les analystes prévoient que les centres de données IA pourraient consommer jusqu'à 12 % de l'électricité américaine d'ici 2028, soit un triplement par rapport aux niveaux de 2024. Les fournisseurs du sud-ouest NV Energy et APS ont enregistré des demandes de raccordement dépassant 10 GW, rivalisant avec les charges électriques de certains États entiers. La pénurie d'énergie oriente les investisseurs vers des provinces riches en hydroélectricité ou des couloirs éoliens du Midwest, modifiant les schémas de regroupement historiques. Des contraintes persistantes sur le réseau freinent les expansions de capacité à court terme pour le marché des serveurs de centres de données en Amérique du Nord.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments du marché des serveurs de centres de données en Amérique du Nord
Par niveau de centre de données :
dominance équilibrée du Niveau 3 et dynamique du Niveau 4Les installations de Niveau 3 ont capturé 74,60 % des revenus de 2025 dans le marché des serveurs de centres de données en Amérique du Nord, soulignant leur attrait pour les charges de travail d'entreprise nécessitant une résilience N+1 sans la prime des architectures 2N. Les spécifications de construction de Niveau 3 satisfont la plupart des tâches de virtualisation, de sauvegarde et de passerelle cloud tout en conservant des économies d'exploitation favorables. Pourtant, les hyperscalers qui entraînent des modèles à plusieurs billions de paramètres privilégient désormais les environnements de Niveau 4, où la maintenance simultanée et la tolérance aux pannes sont obligatoires pour les clusters GPU ininterrompus coûtant des dizaines de millions USD. En conséquence, les revenus du Niveau 4 devraient augmenter à un TCAC de 18,56 % jusqu'en 2031, accroissant progressivement sa contribution à la taille du marché des serveurs de centres de données en Amérique du Nord.
L'essor du Niveau 4 a stimulé des innovations dans les salles de données modulaires pré-configurées avec des onduleurs lithium-ion, des échangeurs de chaleur porte arrière et des structures spine-leaf redondantes. Des fournisseurs tels que Vertiv ont récemment introduit des blocs « 360AI » intégrés en usine qui raccourcissent le déploiement à moins de 26 semaines, réduisant de plusieurs mois les calendriers habituels sur terrain vierge. Pendant ce temps, les catégories Niveau 1 et Niveau 2 restent utiles pour la mise en cache de contenu, les systèmes d'exécution de fabrication locaux et d'autres rôles en périphérie. Sur la fenêtre de prévision, la coexistence de plusieurs niveaux améliore la flexibilité du placement des charges de travail, soutenant des flux de revenus diversifiés au sein du marché des serveurs de centres de données en Amérique du Nord.


Par facteur de forme :
stabilité des lames mi-hauteur et accélération des micro-lamesLes lames mi-hauteur détenaient une part dominante de 61,55 % en 2025, les entreprises continuant de favoriser les baies 42-U familières qui équilibrent la densité de calcul avec les exigences de flux d'air. La conception prend en charge les cartes bi-socket x86 associées à des budgets énergétiques modestes, maintenant les modernisations de refroidissement à un minimum. Cependant, la taille du marché des serveurs de centres de données en Amérique du Nord pour les systèmes de micro-lames et de lames quart de hauteur devrait croître le plus rapidement à un TCAC de 17,92 %, propulsée par le déploiement edge associé aux charges de travail IoT et 5G.
Les châssis quart de hauteur peuvent s'intégrer dans les armoires de rue de télécommunication ou les locaux d'usine où l'espace et le poids sont contraints. Les avancées dans l'architecture système sur puce et le PCIe Gen5 ont permis aux fournisseurs d'intégrer des accélérateurs IA sur ces lames compactes, les rendant utiles pour l'inférence en temps réel. Les lames pleine hauteur continuent de servir le calcul haute performance et l'imagerie sismique pétrolière et gazière, mais leur croissance marginale souligne un pivot vers des nœuds plus petits et économes en énergie. L'effet net est un portefeuille en expansion qui permet aux opérateurs de mélanger des baies d'entraînement IA denses au cœur avec des micro-lames légères dans les anneaux métropolitains, enrichissant la proposition de valeur globale du marché des serveurs de centres de données en Amérique du Nord.
Par application/charge de travail :
ascendance de l'IA/AA et croissance de la virtualisation hybrideLes tâches d'intelligence artificielle et d'apprentissage automatique représentaient 38,84 % des revenus en 2025, cimentant le segment comme le plus important au sein du marché des serveurs de centres de données en Amérique du Nord. Les modèles génératifs, les moteurs de recommandation et les simulations de véhicules autonomes nécessitent des structures GPU étroitement couplées et un stockage NVMe ultra-rapide, poussant les enveloppes de puissance à des niveaux sans précédent. Les fournisseurs capables de garantir des châssis prêts pour le refroidissement liquide direct et une télémétrie hors bande pour l'optimisation thermique remportent de plus en plus de grands blocs d'affaires.
La virtualisation et les services de cloud privé, bien que plus matures, devraient afficher un TCAC robuste de 17,02 % jusqu'en 2031, alors que les entreprises rationalisent leurs dépenses en SaaS et rapatrient les charges de travail stables sur site. Cette migration s'aligne sur les règles de souveraineté des données et contribue à réduire les frais de sortie. Le calcul haute performance conserve une niche parmi les sciences de la vie et les majors de l'énergie, mais bénéficie indirectement de la croissance des flux de travail de simulation adjacents à l'IA. Les tâches de stockage centralisé et de passerelle edge complètent le mélange, garantissant que les chefs de produit doivent prendre en charge un spectre de profils d'E/S s'ils visent à capter des parts de portefeuille au sein du marché des serveurs de centres de données en Amérique du Nord.
Par type de centre de données :
leadership de la colocation et essor des hyperscalersLes opérateurs de colocation ont fourni 57,70 % de la part de marché des serveurs de centres de données en Amérique du Nord en 2025, en tirant parti des écosystèmes d'interconnexion et des modèles de paiement à la croissance qui séduisent les entreprises du marché intermédiaire. Des fournisseurs tels que CoreSite font désormais la promotion de suites NVIDIA DGX-Ready avec 70 kW par baie et rejet de chaleur par porte refroidie, prouvant que les installations partagées peuvent répondre aux exigences IA auparavant réservées aux campus exploités par leurs propriétaires. Des conditions de location flexibles aident également les locataires à se couvrir contre les feuilles de route GPU en rapide évolution.
Les hyperscalers, en revanche, augmentent leurs empreintes physiques à un TCAC de 20,64 %, Microsoft, Google et Meta s'engageant chacun à des dépenses en capital annuelles de plusieurs milliards de dollars. Leurs structures réseau propriétaires et leurs conceptions de puces personnalisées intensifient l'intégration verticale, bien que beaucoup sous-louent encore de la capacité dans des méga-halls neutres vis-à-vis des opérateurs pendant la construction. Les auto-constructions edge et d'entreprise continuent de satisfaire les charges de travail à ultra-faible latence ou guidées par la conformité. D'un point de vue stratégique, la coexistence de plusieurs archétypes d'installations élargit la taille du marché adressable des serveurs de centres de données en Amérique du Nord et protège les opérateurs contre la volatilité d'un segment unique.

Par secteur d'utilisation finale :
noyau informatique et télécoms et essor de la fabricationLe secteur informatique et télécommunications a consommé 34,58 % des serveurs expédiés en 2025, reflétant son rôle historique de premier adoptant des nouvelles générations de processeurs et des interconnexions à vitesse plus élevée. Les opérateurs de télécommunications modernisent les centraux téléphoniques en mini-centres de données pour fournir du calcul edge activé par la 5G, tandis que les fournisseurs de SaaS étendent les baies de colocation pour contrôler la latence. Ces charges de travail étant permanentes, le segment reste fondamental pour le marché des serveurs de centres de données en Amérique du Nord.
La fabrication et l'Industrie 4.0 devraient être le secteur à la croissance la plus rapide avec un TCAC de 18,05 %, portés par les systèmes de contrôle qualité par vision par ordinateur et de maintenance prédictive intégrés aux ateliers de fabrication. Les micro-nœuds équipés de GPU traitent les flux de télémétrie localement avant l'archivage vers les clouds centraux, réduisant les coûts d'arrêt. Les déploiements dans la santé, le BFSI, l'énergie et le secteur public suivent des schémas similaires, chacun superposant l'inférence IA sur les parcs de virtualisation hérités. La base d'utilisateurs finaux diversifiée atténue la cyclicité et élargit les flux de revenus au sein du marché des serveurs de centres de données en Amérique du Nord.
Analyse géographique
Marché des serveurs de centres de données aux États-Unis
Les États-Unis ont conservé 85,80 % des revenus de 2025 grâce aux clusters de Virginie du Nord, de Dallas-Fort Worth et de la Silicon Valley qui abritent les plus grandes empreintes hyperscale au niveau mondial. Cependant, la flambée des prix des terrains et les goulets d'étranglement du réseau électrique incitent désormais les opérateurs à prospecter des marchés secondaires tels que Columbus et Kansas City, où les fournisseurs d'énergie peuvent encore garantir des blocs de plusieurs centaines de mégawatts. Les incitations politiques, notamment les crédits d'impôt à l'investissement pour les installations alimentées par des énergies propres, influencent davantage les modèles de sélection de sites, garantissant que le marché des serveurs de centres de données en Amérique du Nord continue de s'étendre vers de nouvelles régions américaines.
Marché des serveurs de centres de données au Canada
Le Canada, dont la croissance est prévue à un CAGR de 19,05 %, bénéficie d'une abondante énergie hydroélectrique et de températures ambiantes plus fraîches qui abaissent les niveaux de PUE. Le programme fédéral d'infrastructure d'intelligence artificielle de 240 millions CAD et les subventions provinciales accélèrent les démarrages de construction dans les corridors Toronto-Waterloo et Montréal. Les classements en matière de cybersécurité, qui placent le pays au cinquième rang mondial, rassurent également les secteurs réglementés tels que la finance et la santé. Avec 88 % des entreprises exigeant un hébergement dans le pays, les expéditions de serveurs vers les centres de données canadiens sont appelées à dépasser le marché des serveurs de centres de données en Amérique du Nord dans son ensemble.
Marché des serveurs de centres de données au Mexique
Le corridor de Querétaro au Mexique s'est imposé comme le hub à la croissance la plus rapide d'Amérique latine, ancré par le campus de 3 milliards USD et 400 MW d'ODATA, qui répond aux stratégies de chaîne d'approvisionnement de délocalisation de proximité des États-Unis. Les objectifs en matière d'énergies renouvelables, fixant à 45 % la part d'électricité propre d'ici 2030, s'alignent sur les critères ESG des entreprises, attirant les hyperscalers qui exigent des réseaux électriques à faible empreinte carbone. Toutefois, les contraintes liées au vivier de talents et la fluidité réglementaire doivent être résolues pour maximiser la contribution du Mexique au marché des serveurs de centres de données en Amérique du Nord.
Paysage réglementaire
La réglementation touchant les serveurs de centres de données en Amérique du Nord combine de plus en plus la surveillance de la sécurité des données avec des contrôles liés au réseau électrique et aux autorisations locales. Aux États-Unis, la Bulk Data Rule du Department of Justice et les exigences de type know-your-customer proposées par le Department of Commerce pour les fournisseurs IaaS (vérification des clients et surveillance des activités cybernétiques malveillantes) ajoutent un contrôle axé sur la conformité concernant l'endroit où s'exécutent les charges de travail et la manière dont les clients sont intégrés. Sur le plan des infrastructures, la Federal Energy Regulatory Commission a ouvert le dossier RM26-4-000 le 16 avril 2026 pour élaborer des approches plus uniformes en matière de raccordement des charges électriques importantes de 20 MW ou plus et d'allocation des coûts associés, une variable importante pour les nouvelles salles de serveurs IA à haute densité.
Les exigences étatiques et locales façonnent également le choix des sites, le dimensionnement des générateurs et les calendriers de projet. Les règles du Virginia DEQ, en vigueur à partir du 1er juillet 2026, resserrent les contraintes liées au temps de fonctionnement de certains générateurs diesel de secours dans les zones de non-conformité en matière de qualité de l'air, influençant les choix de conception de résilience (y compris les alternatives au gaz) pour les installations soutenant les constructions Tier 3 et Tier 4. À la mi-2026, de nombreux États avaient adopté une forme de restriction à la propriété étrangère liée aux biens immobiliers ou aux infrastructures critiques, et le Dakota du Sud a promulgué les lois SB 135 et HB 1038 le 24 mars 2026 avec des obligations de divulgation structurées et des protections en matière d'allocation des coûts pour les centres de données de 10 MW ou plus, renforçant l'évolution plus large vers une planification combinant énergie et autorisations plutôt que des décisions de site fondées uniquement sur l'énergie.
Paysage concurrentiel
La concurrence sur le marché des serveurs de centres de données en Amérique du Nord s'intensifie, la différenciation se déplaçant vers les systèmes thermiques optimisés pour l'IA, les services de configuration rapide et la co-conception avec les fournisseurs de GPU. Le groupe de solutions d'infrastructure de Dell a enregistré 11,6 milliards USD de revenus au deuxième trimestre 2025, en hausse de 80 % pour les serveurs et les réseaux, démontrant une résilience dans les domaines d'entreprise et d'IA. Hewlett Packard Enterprise a consolidé sa position grâce à des baies refroidies par liquide clé en main alignées sur la plateforme de référence MGX de NVIDIA, tout en remplissant une commande IA d'un seul client d'un milliard USD qui a validé la capacité de mise à l'échelle.
Super Micro a exploité l'agilité des fabricants de conception originale en collaborant étroitement avec NVIDIA sur des feuilles de route accélérées, portant les revenus trimestriels à près de 6 milliards USD et capturant des clusters IA sur terrain vierge où les équipementiers historiques ne pouvaient pas égaler les délais de livraison. Les opérateurs de colocation tels que CoreSite et Cologix montent dans la chaîne de valeur avec des baies DGX-Ready et le GPU en tant que service, séduisant les entreprises qui préfèrent l'expérimentation basée sur les Opex avant de monter en charge. Les spécialistes de l'alimentation et du refroidissement Eaton et Siemens Energy co-développent désormais des centrales au gaz naturel sur site qui éliminent les générateurs diesel et réduisent les émissions de CO₂ de 50 %, illustrant la convergence entre les chaînes d'approvisionnement informatiques et énergétiques. La complexité de l'écosystème résultante contraint les clients à s'engager dans des consortiums multi-fournisseurs, renforçant les mouvements de vente axés sur les services au sein du marché des serveurs de centres de données en Amérique du Nord.
Leaders du secteur des serveurs de centres de données en Amérique du Nord
Dell Inc.
Hewlett Packard Enterprise
Lenovo Group Limited
Cisco Systems Inc.
Supermicro
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Entreprises couvertes dans ce rapport sur le marché des serveurs de centres de données en Amérique du Nord
- Dell Technologies Inc.
- Hewlett Packard Enterprise Co.
- Lenovo Group Ltd.
- Cisco Systems Inc.
- IBM Corporation
- Super Micro Computer Inc.
- Quanta Computer Inc.
- Wiwynn Corp.
- Inspur Group
- Foxconn Technology Group
- Gigabyte Technology Co. Ltd.
- Fujitsu Ltd.
- Oracle Corporation
- NEC Corp.
- AMAX Information Technologies
- Penguin Computing (SMART Global)
- ASUStek Computer Inc.
- Hewlett-Packard Enterprise Services
- Huawei Technologies Co. Ltd.*
- Tyan Computer Corp.
Lire l’analyse des entreprises de serveurs de centres de données en amérique du nord

Opportunités de marché et perspectives d'avenir
L'opportunité se concentre sur les plateformes de serveurs optimisées pour l'IA et les écosystèmes de soutien nécessaires pour les déployer rapidement sous des contraintes de puissance, d'autorisations et de souveraineté. Les feuilles de route des fournisseurs évoluent vers une très forte densité de GPU, une préparation au refroidissement liquide et une intégration à l'échelle du rack pour les cas d'usage IA/ML et les cas émergents d'IA agentique. Dell et HPE ont tous deux annoncé en 2026 des plateformes de serveurs basées sur le CPU NVIDIA Vera, ce qui signale un cycle concurrentiel actif dans les architectures de serveurs IA de nouvelle génération.
L'ampleur de la demande de serveurs IA se manifeste également dans les actions de financement et d'exécution des fournisseurs, notamment l'annonce par Supermicro, en juin 2026, d'un plan de financement de 7,0 milliards USD pour soutenir l'exécution d'environ 39 milliards USD de commandes récentes de serveurs IA. Cela indique un espace disponible pour les partenaires de composants, les intégrateurs et les opérateurs de colocation capables de fournir l'énergie et le refroidissement nécessaires aux déploiements denses de GPU. Un espace géographique se forme également là où les contraintes de réseau et la complexité des autorisations dans les métropoles américaines matures poussent la planification de capacité vers des marchés secondaires et des options transfrontalières. Le Canada demeure un débouché actif pour les déploiements axés sur la souveraineté, soutenu par un financement fédéral de 240 millions CAD pour les infrastructures d'IA et une forte préférence pour l'hébergement national parmi les entreprises canadiennes, ce qui soutient la demande locale d'installations de serveurs conformes et de capacité GPU gérée. En 2026, le modèle d'implantation est de plus en plus formulé comme une combinaison énergie-plus-autorisation, favorisant les développeurs et fournisseurs qui associent la livraison de serveurs à l'engagement communautaire, à la planification du bruit et de l'eau, et à des pratiques transparentes d'allocation des coûts. Cette dynamique crée des ouvertures pour des conceptions standardisées et modulaires (y compris des blocs prêts pour le Tier 4) et des offres axées sur le service qui réduisent le délai de mise en énergie des nouvelles salles.
Développements récents du secteur sur le marché des serveurs de centres de données en Amérique du Nord
- Juin 2026 : Dell Technologies a introduit le serveur PowerEdge XE8812 doté de l'architecture NVIDIA Vera Rubin NVL4, capable de gérer jusqu'à 144 GPU par rack. Cette plateforme optimisée pour l'IA et à haute densité de GPU renforce le leadership de Dell dans l'infrastructure IA des centres de données en Amérique du Nord et accroît la pression concurrentielle sur ses pairs pour proposer des configurations GPU plus denses.
- Juin 2026 : Dell Technologies a lancé les serveurs PowerEdge R9822 et M9822, construits avec des CPU NVIDIA Vera, pour soutenir l'IA agentique. Ce matériel de calcul compatible avec l'IA agentique renforce les offres de Dell destinées aux entreprises et aux CSP et consolide le passage aux charges de travail IA basées sur le CPU Vera sur le marché.
- Juin 2026 : HPE a annoncé le serveur ProLiant Compute DL394 Gen12, alimenté par le CPU NVIDIA Vera, pour les charges de travail d'IA agentique. L'intégration du CPU Vera dans des serveurs prêts pour l'entreprise fait évoluer la stratégie de serveurs IA de HPE et intensifie la concurrence dans l'infrastructure prête pour l'IA agentique.


Marché des serveurs de centres de données en Amérique du Nord Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché couvre les revenus générés par les serveurs déployés dans les centres de données à travers l'Amérique du Nord, englobant les types de serveurs et facteurs de forme couramment expédiés et utilisés pour les environnements d'entreprise, de colocation et hyperscale, comptabilisés en tant que valeur du marché matériel en USD.
Exclusions du périmètre : nous excluons les logiciels, la construction des centres de données et les équipements d'alimentation, ainsi que les revenus continus des services gérés qui se situent hors de la facture matérielle des serveurs.
Aperçu de la segmentation
- Par niveau de centre de données
- Niveaux 1 et 2
- Niveau 3
- Niveau 4
- Par facteur de forme
- Lames mi-hauteur
- Lames pleine hauteur
- Lames quart de hauteur / Micro-lames
- Par application / charge de travail
- Virtualisation et cloud privé
- Calcul haute performance (HPC)
- Intelligence artificielle/Apprentissage automatique et analytique des données
- Stockage centralisé
- Passerelles edge / IoT
- Par type de centre de données
- Hyperscalers/Fournisseurs de services cloud
- Installations de colocation
- Entreprise et edge
- Par secteur d'utilisation finale
- BFSI
- Informatique et télécommunications
- Santé et sciences de la vie
- Fabrication et Industrie 4.0
- Énergie et services publics
- Gouvernement et défense
- Géographie
- États-Unis
- Canada
- Mexique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est d'abord utilisée pour établir le contexte global de la demande, puis pour identifier les signaux mesurables d'offre et de déploiement dont un modèle de marché des serveurs a besoin. Nous avons référencé des sources statistiques et techniques publiques telles que le portail de données de l'US International Trade Commission, les séries commerciales du US Census, les indices de prix du Bureau of Labor Statistics, les publications de Statistique Canada, et des ensembles de données énergétiques de l'US Energy Information Administration, car l'activité des centres de données se manifeste souvent à travers des signaux de puissance et de capacité.
Parallèlement, nous avons examiné les rapports annuels des entreprises, les transcriptions des conférences téléphoniques sur les résultats et les présentations aux investisseurs pour comprendre les cycles de dépenses d'investissement, les transitions de plateforme et les habitudes d'approvisionnement. Les bases de données de brevets ont également été consultées pour repérer les évolutions dans les conceptions liées à l'accélération, à la mémoire et au refroidissement, qui influencent la tarification et la composition des expéditions. À quelques endroits, des abonnements payants qui consolident les données financières des entreprises et suivent les importations au niveau des expéditions ont été utilisés pour accélérer les vérifications croisées, bien que le modèle final ait continué à s'appuyer sur des intrants ouvertement explicables. Les sources documentaires mentionnées ici ne sont données qu'à titre d'illustration, et de nombreux autres documents et ensembles de données publics ont également été utilisés à des fins de validation et de clarification.
Entretiens et enquêtes primaires
Des travaux primaires ont été menés pour tester la solidité des hypothèses documentaires et convertir les signaux qualitatifs en intrants de modèle applicables année par année. Nous nous sommes entretenus avec un ensemble d'acteurs de l'écosystème des serveurs, tels que des partenaires de canal OEM, des exploitants de centres de données, des entreprises de colocation et des équipes d'infrastructure de grandes entreprises aux États-Unis et au Canada, puis avons comparé les réponses selon les types d'acheteurs pour éviter tout biais lié à une seule cohorte.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 35 % | Cadres dirigeants (CXO) : 13 % |
| Niveau intermédiaire : 51 % | Responsables fonctionnels/d'unité : 32 % |
| Petits acteurs : 14 % | Responsables : 55 % |
Dimensionnement et prévision du marché
Le dimensionnement commence par une construction descendante qui reconstitue le pool de dépenses en serveurs à partir de l'activité d'expansion et de renouvellement des centres de données, puis le répartit à travers l'Amérique du Nord en fonction de l'intensité de déploiement par pays. Pour garder des totaux réalistes, les résultats ont été corroborés par des approximations ascendantes ciblées, telles que des fourchettes de prix de vente moyen (ASP) échantillonnées par facteur de forme, des retours de canal sur la tendance annuelle des expéditions, et des consolidations rapides de l'exposition visible des fournisseurs aux revenus liés aux serveurs de centres de données.
Quelques intrants ont eu le plus d'importance sur ce marché : la cadence de renouvellement des serveurs dans les parcs hyperscale et de colocation, le mix d'IA et de calcul accéléré qui augmente les ASP, les signaux de densité de rack et de disponibilité de l'énergie qui limitent les déploiements à court terme, la croissance des charges de travail de virtualisation et de cloud privé qui affecte la demande de serveurs généraux, et les indicateurs de commerce transfrontalier qui aident à vérifier la cohérence de la dynamique des expéditions. Là où les vues ascendantes présentaient des lacunes (par exemple, une divulgation limitée sur les configurations spécialisées), nous avons utilisé des fourchettes primaires et appliqué des bornes de part conservatrices, qui ont ensuite été revues lors de l'examen par les analystes.
Pour la prévision, nous avons utilisé une analyse de scénarios appuyée par un contrôle de régression multivariée simple, car la demande peut varier en fonction du calendrier des dépenses d'investissement et du mix de configurations à forte proportion de GPU. Les hypothèses n'ont été finalisées qu'après que les répondants primaires se soient alignés sur la direction et la force relative des principaux moteurs, puis le modèle a été exécuté de manière cohérente sur toute la période de prévision.
Validation des données et cycle de mise à jour
La validation est gérée grâce à de multiples vérifications qui recherchent d'abord la cohérence interne, suivies de tests de plausibilité externe. Nous comparons les totaux finaux du marché à des signaux indépendants tels que les tendances de la valeur commerciale, les indicateurs de l'activité de construction des centres de données et les schémas observés d'évolution des ASP, puis nous examinons tout écart important avant validation finale.
Un second examen par un analyste est effectué pour remettre en question les hypothèses clés, en particulier sur la progression des ASP et les taux de renouvellement hyperscale, et des appels de suivi sont déclenchés si l'écart entre les intrants d'entretien reste large. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements importants modifient les cycles d'approvisionnement ou la tarification. Avant la livraison, une dernière vérification est effectuée afin que les clients reçoivent une vision actualisée correspondant aux dernières données disponibles.
Comparaison du dimensionnement du marché des serveurs de centres de données en Amérique du Nord de Mordor Intelligence avec d'autres estimations publiées
Les chiffres de marché publiés pour les serveurs de centres de données en Amérique du Nord peuvent sembler très éloignés les uns des autres, même lorsqu'ils semblent porter sur un matériel similaire. Les principales raisons tiennent généralement à ce qui est considéré comme un serveur dans l'ensemble de données, à la question de savoir si l'estimation mélange le matériel d'entreprise et périphérique avec les déploiements en centres de données, et à la manière dont la tarification est traitée lorsque les configurations orientées IA représentent une part plus importante.
Certains chiffres externes sont plus restreints en se concentrant principalement sur les expéditions de serveurs en rack ou en appliquant un ASP unique et moyenné sur plusieurs années, ce qui tend à atténuer l'impact des accélérateurs et des configurations à forte mémoire. D'autres estimations sont plus larges en regroupant des infrastructures de centres de données supplémentaires ou en utilisant un calendrier monétaire plus ancien et une hypothèse de renouvellement plus lente. Chez Mordor Intelligence, le total ne comptabilise que les revenus du matériel serveur déployé dans les centres de données aux États-Unis et au Canada, et les logiciels et équipements de site connexes sont exclus de la valeur afin d'éviter de surestimer le chiffre.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 63,87 milliards USD (2025) | |
| Revue sectorielle A | 21,50 milliards USD (2024) | Suit souvent les expéditions de serveurs en rack avec une définition matérielle restreinte, ce qui peut exclure les configurations à plus forte valeur et sous-estimer l'augmentation des ASP liée à l'IA, et reflète également une année de référence différente. |
| Bulletin sectoriel B | 29,90 milliards USD (2033) | Utilise une projection à long terme avec une trajectoire de croissance faible et une différenciation limitée des cycles de renouvellement, et le périmètre est généralement résumé à un niveau élevé, ce qui rend difficile la reproduction du mix d'unités et des étapes de tarification. |
La comparaison montre que l'écart s'explique principalement par le périmètre et les mécanismes de tarification plutôt que par de simples différences de calcul. En maintenant le marché lié à la valeur du matériel de serveurs de centres de données dans les deux pays de la région et en actualisant les intrants clés qui font évoluer les ASP et le calendrier de renouvellement, l'estimation reste traçable à un ensemble d'étapes reproductibles.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des serveurs de centres de données en Amérique du Nord ?
Le marché a généré 72,33 milliards USD en 2026 et devrait atteindre 134,58 milliards USD d'ici 2031, offrant un TCAC de 13,24 %.
Quel segment de charge de travail domine les achats de serveurs ?
Les serveurs d'intelligence artificielle et d'apprentissage automatique représentent 38,84 % des revenus de 2025, reflétant l'essor des baies à haute densité de GPU déployées pour la formation de l'IA générative.
Quel type d'installation connaît la croissance la plus rapide ?
Les centres de données hyperscale se développent à un TCAC de 20,64 %, les fournisseurs cloud engageant des budgets de plusieurs milliards de dollars pour soutenir les services d'IA.
Pourquoi le Canada attire-t-il de nouveaux centres de données ?
L'abondance d'énergie hydroélectrique, les climats plus frais et les règles strictes de souveraineté des données soutiennent les prévisions de croissance du Canada à un TCAC de 19,05 %.
Qu'est-ce qui limite l'expansion des capacités aux États-Unis ?
Les contraintes d'alimentation électrique du réseau et la flambée des prix fonciers dans les principales métropoles retardent la mise sous tension de nouvelles salles, modérant les ajouts d'offre à court terme.
Comment la 5G influencera-t-elle la demande future de serveurs ?
Les déploiements de la 5G stimulent les nœuds de calcul edge qui nécessitent des serveurs à lames quart de hauteur et micro-lames, créant des poches de forte croissance aux points d'agrégation métropolitains.
Dernière mise à jour de la page le:
- Marché des serveurs pour centres de données
- Marché européen des serveurs de centres de données
- Marché chinois des serveurs de centres de données
- Marché des serveurs de centres de données en Inde
- Marché des serveurs de centres de données en Amérique du Sud
- Marché des serveurs pour data centers au Japon
- Marché des serveurs pour data centers au Brésil
- Marché italien des serveurs pour centres de données
- Marché des centres de données à intelligence artificielle (IA) Installations d'IA sur le marché mondial, couvrant le type d'installation, le composant et le niveau.
- Marché de la construction de centres de données La construction sur le marché mondial, couvrant le niveau, la taille d'installation et le type d'installation.
- Marché des services de centres de données Services gérés sur le marché mondial, couvrant le service, le tier et le secteur d'activité de l'utilisateur final.
- Marché des centres de données à intelligence artificielle (IA) en Amérique du Nord Installations IA en Amérique du Nord, réparties par type d'installation, composant et tier.



