
Taille et part du marché des centres de données de Dallas
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
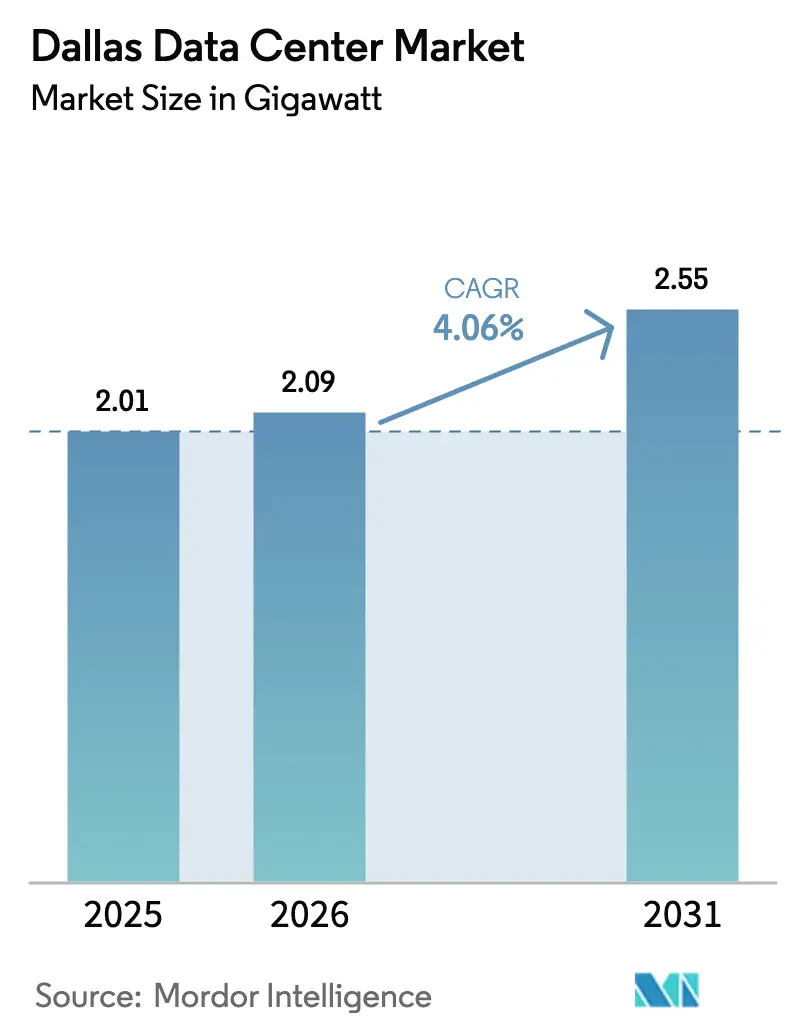
| Taille du marché de l'année de base (2025) | 2.01 gigawatt |
| Volume du Marché (2026) | 2.09 gigawatt |
| Volume du Marché (2031) | 2.55 gigawatt |
| Growth Rate (2026 - 2031) | 4.06 % |
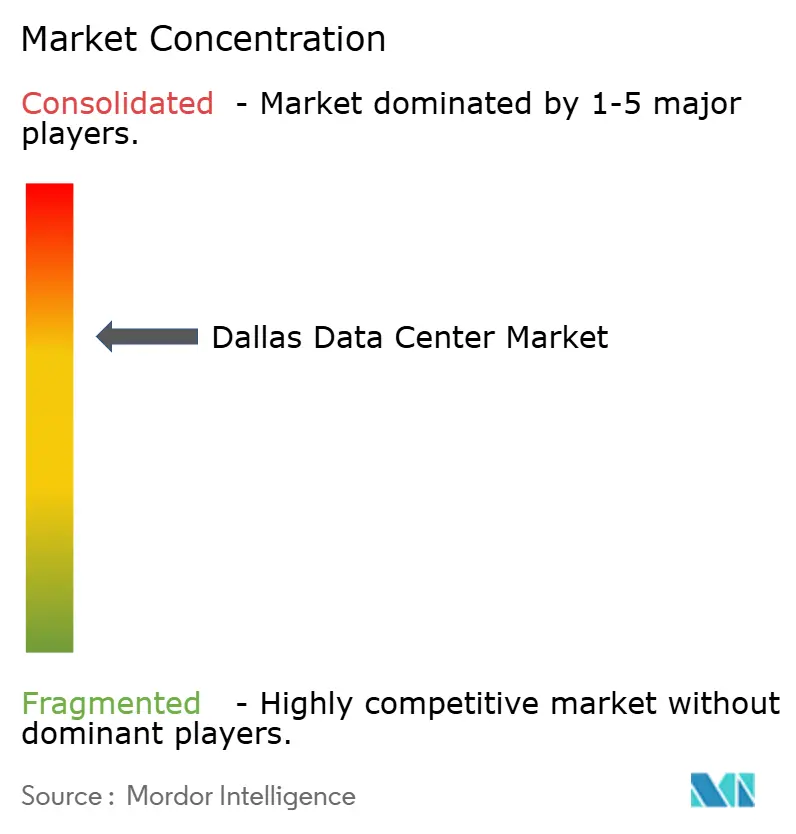
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des centres de données de Dallas par Mordor Intelligence
La taille du marché des centres de données de Dallas était évaluée à 2,01 GW en 2025 et devrait croître de 2,09 GW en 2026 pour atteindre 2,55 GW d'ici 2031, à un TCAC de 4,06 % pendant la période de prévision (2026-2031). Une croissance régulière met en évidence un paysage en maturation dans lequel les opérateurs hyperscale co-localisent les charges de travail d'intelligence artificielle avec des routes à fibres denses tout en adoptant une production en aval du compteur pour faire face aux contraintes de l'Electric Reliability Council of Texas (ERCOT). Les abattements fiscaux fonciers prévus par le Jobs, Energy, Technology, and Innovation Act (JETI) continuent de renforcer l'avantage concurrentiel de la région de Dallas en matière de coûts, et les contrats d'achat d'énergie éolienne bon marché (PPAs) réduisent les charges d'exploitation des installations alignées sur les mandats de durabilité. L'intensité concurrentielle s'accentue à mesure que les fournisseurs de cloud s'accaparent de vastes parcelles foncières dans la métropole, tandis que la volatilité du réseau électrique et la pénurie structurelle d'eau contraignent les opérateurs à adopter des technologies avancées de refroidissement liquide et par air pour maintenir la disponibilité.
Principaux enseignements du rapport
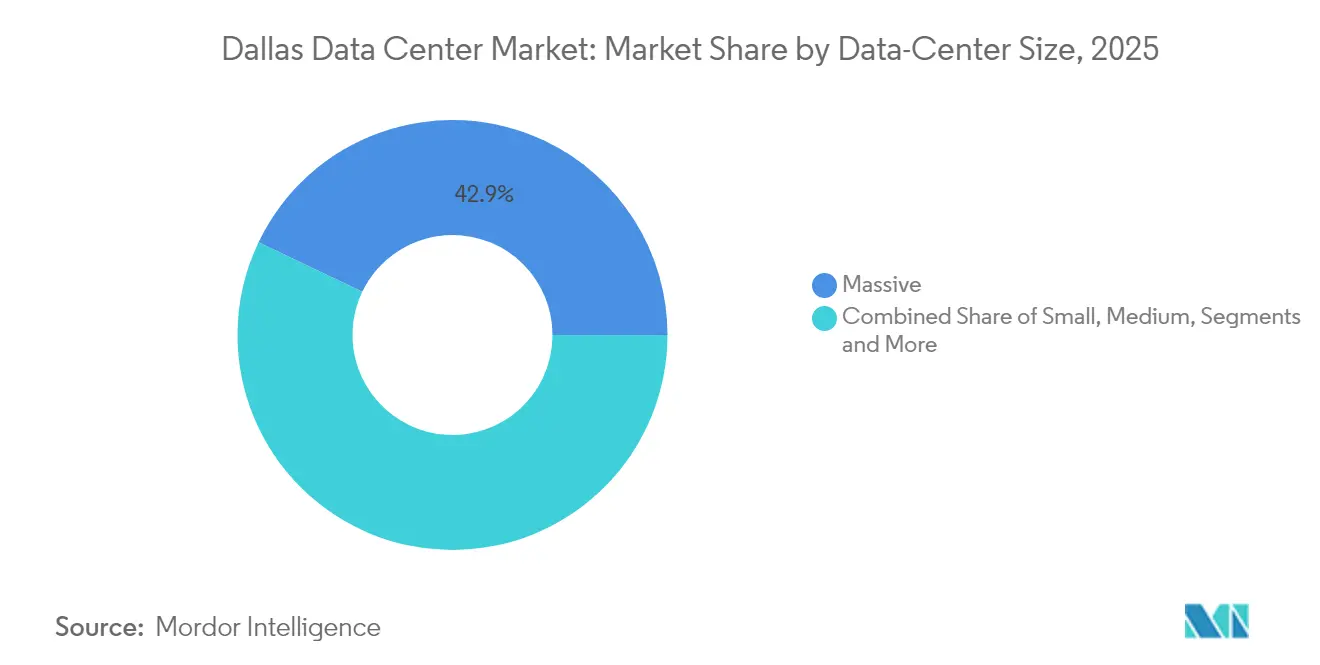
- Par taille de centre de données, les installations Massives ont conservé 42,90 % de la part du marché des centres de données de Dallas en 2025, tandis que le segment Méga devrait se développer à un TCAC de 7,35 % d'ici 2031.
- Par type de niveau, le Niveau 3 détenait 53,60 % de la taille du marché des centres de données de Dallas en 2025, tandis que l'infrastructure de Niveau 4 est positionnée pour afficher le TCAC le plus rapide, soit 8,23 %, durant la période 2026-2031.
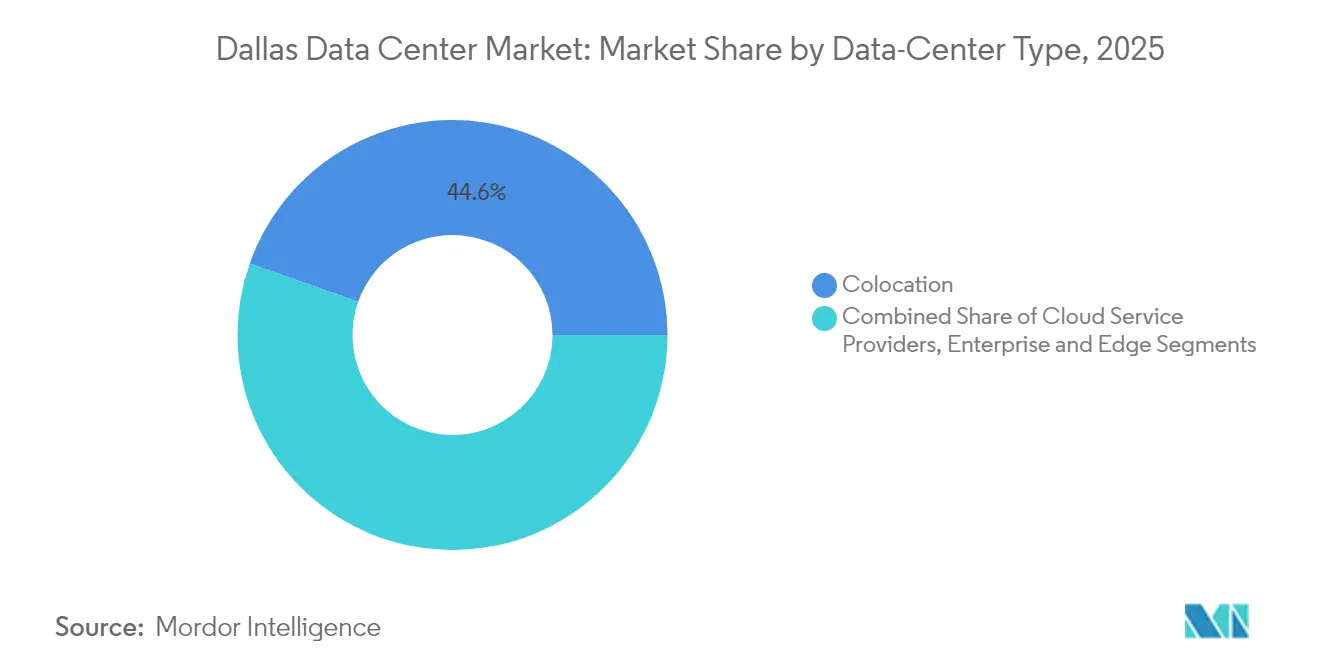
- Par type de centre de données, les services de colocation représentaient 44,60 % des revenus de 2025, tandis que les Fournisseurs de services cloud (CSP) devraient croître à un TCAC de 6,18 % d'ici 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des centres de données de Dallas
Analyse de l'impact des moteurs*
| Moteur | (~) % Impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Migration des hyperscalers depuis les corridors de Dallas et Houston | 1.2% | Métropole de Dallas-Fort Worth, répercussions sur Austin | Moyen terme (2-4 ans) |
| Délestage cloud des entreprises lié à l'expansion du secteur des semi-conducteurs de « Silicon Hills » | 0.8% | Centre du Texas, concentré dans les comtés de Travis et Williamson | Long terme (≥ 4 ans) |
| Abattements sur les taxes de vente et foncières au Texas pour les installations à mission critique | 0.6% | À l'échelle de l'État, avec la plus forte adoption à Dallas, Austin et San Antonio | Court terme (≤ 2 ans) |
| PPAs d'énergie renouvelable bon marché via les réformes de zones de congestion d'ERCOT | 0.9% | Zones éoliennes de l'ouest du Texas reliées aux centres de charge de Dallas | Moyen terme (2-4 ans) |
| Demande croissante de calcul en périphérie liée aux clusters de test de véhicules autonomes | 0.4% | Cœur urbain de Dallas-Fort Worth, corridor I-35 | Long terme (≥ 4 ans) |
| Densification rapide de la 5G engendrant des besoins en microcolocation périphérique | 0.3% | Dallas métropolitain, zones d'expansion suburbaine | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Migration des hyperscalers depuis les corridors de Dallas et Houston
Les opérateurs hyperscale concentrent désormais leurs déploiements sur le marché des centres de données de Dallas afin de réduire la latence sur les dorsales nationales et de tirer parti d'une diversité de transporteurs plus riche que celle offerte par Houston. Google a rassemblé plus de 2 millions de pieds carrés sur les campus de Midlothian et Red Oak, tandis que Microsoft progresse dans la construction d'un complexe de quatre installations à Irving.[1]NBC 5 DFW, "Un projet de centre de données d'un milliard de dollars s'installe à Midlothian," nbcdfw.com Cette consolidation s'est accélérée après la tempête hivernale Uri, incitant les opérateurs à privilégier les régions disposant de portefeuilles d'alimentation multi-combustibles et d'interconnexions de transmission plus solides. La constitution ultérieure de réserves foncières autour des sous-stations situées en périphérie du centre de Dallas témoigne d'une évolution vers des modèles d'autoproduction et de stockage d'énergie sur site qui isolent les charges de travail des événements de délestage.
Délestage cloud des entreprises lié à l'expansion du secteur des semi-conducteurs
L'usine de fabrication de Texas Instruments d'une valeur de 30 milliards USD à Sherman a catalysé une vague de projets de semi-conducteurs dans le centre du Texas ; ces usines nécessitent des services cloud à latence ultra-faible pour les commandes de processus.[2]Texas Instruments, "Présentation de l'expansion de l'usine de Sherman," ti.com Les fabricants contractent désormais des salles de colocation dédiées dans un rayon de 50 miles des lignes de production, ancrant une nouvelle demande le long du corridor I-35 entre Dallas. La fabrication assistée par l'IA multiplie en outre les volumes de données, faisant de la capacité de proximité une nécessité stratégique jusqu'en 2030. Les opérateurs capables d'associer une alimentation flexible à des corridors de latence inférieures à 5 millisecondes sont bien positionnés pour décrocher des contrats d'entreprise à long terme.
Abattements sur les taxes de vente et foncières au Texas
L'allègement fiscal foncier de 50 % prévu par JETI et les exonérations de taxe sur les ventes d'équipements réduisent le coût total des projets jusqu'à 20 % par rapport aux États concurrents, sous réserve que les investisseurs dépensent au moins 200 millions USD et créent 20 emplois à salaire élevé.[3]Contrôleur du Texas, "Présentation du Jobs, Energy, Technology, Innovation Act," comptroller.texas.gov Les municipalités ajoutent fréquemment des incitations locales, comme en témoigne l'approbation par Fort Worth d'abattements pour le campus de 2,1 milliards USD d'ACS Group, projetant 58 millions USD de nouveaux revenus nets sur 10 ans. Ces politiques dynamisent à court terme les pipelines de construction tout en renforçant le positionnement de Dallas dans les modèles de sélection de sites.
PPAs d'énergie renouvelable bon marché via les réformes d'ERCOT
Les modifications des zones de congestion d'ERCOT ont libéré des flux d'énergie éolienne et solaire à faible coût depuis l'ouest du Texas, permettant des PPAs à 20-30 USD par MWh contre des tarifs conventionnels proches de 50 USD. Google a signé 375 MW de PPAs solaires, et Digital Realty s'est engagé à approvisionner 70 % de son portefeuille de Dallas en énergie renouvelable. Les contrats directs contournent les redevances des fournisseurs d'électricité, réduisant les charges d'exploitation et faisant progresser les objectifs de neutralité carbone des entreprises. Des opérateurs de taille intermédiaire tels qu'Element Critical reproduisent désormais ce modèle pour rester compétitifs en termes de prix, soulignant le rôle des énergies renouvelables à la fois comme levier de coûts et outil d'acquisition de clients.
Analyse de l'impact des freins*
| Frein | (~) % Impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Volatilité du réseau électrique et risque de délestage | -1.1% | Zone de service ERCOT, aiguë dans la zone de charge de Dallas | Court terme (≤ 2 ans) |
| Diminution de la nappe phréatique et moratoires sur l'eau de refroidissement | -0.7% | Centre-nord du Texas, zones dépendantes de l'aquifère d'Edwards | Moyen terme (2-4 ans) |
| Escalade des valorisations foncières dans les comtés de Williamson et Travis | -0.5% | Comtés adjacents à Austin, répercussions sur les banlieues de Dallas | Long terme (≥ 4 ans) |
| Pénurie de main-d'œuvre spécialisée dans l'exploitation et la maintenance des installations critiques | -0.4% | Régionale, concentrée dans les lacunes en compétences techniques | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité du réseau électrique et risque de délestage
La demande de pointe d'ERCOT pourrait augmenter de 78 % d'ici 2030, en grande partie sous l'effet du marché des centres de données de Dallas, ce qui accroît les exigences en matière de marge de réserve et contraint les opérateurs à recourir à des réponses à la demande coûteuses ou à une production sur site. Oncor fait état de 59 GW de charge de centres de données dans les files d'attente d'interconnexion, présageant des délais plus longs pour les mises à niveau des alimentateurs sur oncor.com. Les hyperscalers répondent par des turbines à gaz dédiées, des piles à combustible et des batteries qui maintiennent les clusters d'entraînement d'IA en ligne lorsqu'ERCOT émet des avis de conservation, mais les petits fournisseurs se heurtent à des obstacles en matière de capital qui pourraient ralentir les calendriers de nouvelles constructions.
Diminution de la nappe phréatique et moratoires sur l'eau de refroidissement
Les clusters d'IA peuvent nécessiter jusqu'à 5 millions de gallons par jour d'eau d'appoint pour le refroidissement par évaporation, un débit de consommation qui met à rude épreuve les aquifères du nord du Texas lors des cycles de sécheresse sur kvue.com. Des moratoires municipaux limitent désormais les nouveaux raccordements dans certaines banlieues, contraignant les opérateurs à passer au refroidissement liquide en circuit fermé, aux conceptions directes sur puce ou aux échangeurs de chaleur refroidis par air. Microsoft s'engage à atteindre des opérations hydro-positives d'ici 2030, en déployant des prototypes de refroidissement sans eau que les promoteurs de Dallas considèrent comme un modèle à court terme. Les installations capables de réduire l'intensité hydrique peuvent accélérer les procédures d'autorisation et réduire les coûts d'exploitation à mesure que les surtaxes des fournisseurs d'électricité augmentent.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par taille de centre de données : Les installations Méga portent la capacité de nouvelle génération
Les campus Méga, caractérisés par des empreintes de 250 à 1 000 MW, sont en passe d'élever la taille du marché des centres de données de Dallas pour les constructions de grand format à un TCAC de 7,35 %, soutenus par des engagements de Crusoe, DataBank et les clouds hyperscale. L'essor de ce segment obéit à une logique économique : les clusters GPU atteignent une meilleure efficacité d'utilisation de l'alimentation et des topologies réseau plus simples lorsqu'ils sont agrégés à l'échelle du gigawatt. Les développeurs de sites Méga sécurisent régulièrement des parcelles foncières dépassant 500 acres à proximité de boucles de transmission à double 345 kV, puis intègrent des mises à niveau de sous-stations plusieurs mois avant le début des travaux afin de compresser les délais de mise sous tension. Des PPAs d'énergie renouvelable étendus couvrent l'exposition aux pics de prix en temps réel d'ERCOT, offrant aux opérateurs Méga un avantage en matière de charges d'exploitation qui attire les locataires d'IA à haute densité.
Les installations Massives (100-250 MW) demeurent la cohorte la plus importante du marché des centres de données de Dallas avec une part de 42,90 % en 2025 et continuent d'ancrer les hubs d'accès au cloud et les clusters de services financiers. Leurs salles multilocataires accueillent des charges de travail qui ne peuvent tolérer la latence introduite par les nœuds périphériques mais ne justifient pas les dépenses d'investissement à l'échelle méga. Les déploiements d'espaces blancs de petite et moyenne taille, quant à eux, assurent des rôles de reprise après sinistre et de géo-redondance, mais font face à une demande stagnante à mesure que les entreprises migrent les tâches à forte intensité de calcul vers les régions hyperscale de base. Les pressions de consolidation accéléreront vraisemblablement les acquisitions d'anciennes petites installations par des FPI cherchant une capacité complémentaire à proximité des corridors de fibre optique.
Note: Les parts de segment de chaque segment individuel sont disponibles à l'achat du rapport


Par type de niveau : L'infrastructure de Niveau 4 s'impose pour l'IA à mission critique
Les plates-formes de Niveau 3 ont sécurisé 53,60 % de la part du marché des centres de données de Dallas en 2025, ancrées par des locataires d'entreprise historiques qui apprécient la redondance N+1 pour les charges de travail prévisibles. Les nouveaux modèles d'IA, en revanche, ne tolèrent pas les événements d'alimentation non planifiés susceptibles de corrompre des sessions d'entraînement de plusieurs semaines, propulsant la demande de Niveau 4 à un TCAC de 8,23 %. Les plans de Niveau 4 déploient des chaînes d'alimentation 2N, des alimentations croisées et des systèmes de refroidissement liquide maintenables simultanément pour maintenir une disponibilité de 99,995 %. Les applications de cas limites telles que la surveillance des transactions financières en temps réel et le séquençage génomique se tournent également vers les salles de Niveau 4 pour préserver une latence déterministe.
Les empreintes de Niveau 2 et Niveau 1, généralement situées dans des parcs industriels légers, s'adressent aux charges de travail de sauvegarde, d'archivage ou de développement sensibles aux coûts. Leur avenir dépend des rénovations qui améliorent l'intensité d'utilisation de l'énergie et la densité de refroidissement sans faire grimper les taux de location. De nombreux opérateurs réaffectent ces bâtiments en nœuds périphériques qui acheminent les paquets à latence critique vers des cœurs de Niveau 4, tirant parti des permis existants tout en contournant les obstacles liés aux nouvelles constructions.
Par type de centre de données : Les fournisseurs de services cloud accélèrent leur expansion
Les services de colocation ont généré 44,60 % des revenus de 2025 et continuent d'ancrer les écosystèmes d'interconnexion qui attirent les entreprises régionales. L'expansion de Digital Realty pour 1,9 milliard USD à Garland illustre l'échelle à laquelle les propriétaires neutres vis-à-vis des transporteurs ajoutent des suites de gros et des salles de réunion pour capter les accès cloud entrants. Les campus détenus par les CSP, cependant, devraient afficher un TCAC de 6,18 % d'ici 2031, les hyperscalers construisant des piles entièrement intégrées verticalement qui optimisent tout, de l'alimentation au niveau du rack au micrologiciel, contournant ainsi les compromis de conception de la colocation. Le déploiement de Google à Midlothian et la plate-forme de Microsoft à Irving illustrent cette trajectoire de « construction pour propriété ».
Les nœuds Entreprise, Modulaires et Périphériques restent pertinents pour servir la densification 5G, la télémétrie des véhicules autonomes et les points de présence de distribution de contenu. Les unités de microcolocation sur les toits de DataBank atteignent un périmètre de 5 miles des clusters de consommateurs, réduisant la latence de transport à moins de 10 millisecondes. Ces déploiements ouvrent de nouvelles sources de revenus tout en acheminant le stockage en masse et l'entraînement d'IA vers des centres CSP hyperdenses, renforçant le rôle de Dallas en tant qu'ancre de calcul régionale.
Note: Les parts de segment de chaque segment individuel sont disponibles à l'achat du rapport
Analyse géographique
Dallas proprement dit continue d'accueillir les maillages de fibre optique les plus denses, mais les contraintes foncières poussent les nouveaux projets hyperscale vers des banlieues comme Garland, Irving et Plano. Les parcelles suburbaines offrent des empreintes plus grandes, un zonage plus facile et une proximité des alimentateurs à 138 kV, permettant une mise sous tension rapide. Le corridor s'étendant vers le sud à travers Red Oak et Midlothian attire désormais des engagements pour des installations Méga en raison de l'accès à des lignes double 345 kV et de l'espace disponible pour des campus multi-bâtiments. Les municipalités locales accélèrent l'octroi de permis lorsque les projets intègrent des micro-réseaux renouvelables ou des systèmes avancés de récupération d'eau, positionnant ces anneaux extérieurs comme des zones d'expansion privilégiées pour le marché des centres de données de Dallas.
Vers le nord, des villes telles qu'Allen et McKinney accueillent des déploiements plus petits orientés vers la périphérie qui complètent la densification 5G et le cluster de test de véhicules autonomes de la région. Ces nœuds acheminent les tâches de calcul plus lourdes vers les cœurs de Garland ou Plano, mais ils réduisent suffisamment la latence aller-retour pour satisfaire les charges de travail V2X et d'analyse en temps réel. Les autoroutes d'État qui suivent les axes I-35 et US-75 fournissent des routes redondantes en fibre noire, offrant aux opérateurs une flexibilité dans le routage du trafic lorsque la congestion ou les pannes frappent les échanges principaux du centre-ville de Dallas.
Plus loin, Abilene et Sherman ont émergé comme destinations de développement de nouveaux sites pour des clusters d'IA à l'échelle du gigawatt en quête de PPAs d'énergie éolienne bon marché et de vastes réserves foncières. Bien qu'à 150 miles de Dallas, ces campus s'interconnectent via une fibre longue distance qui se termine à l'hôtel de transporteurs Infomart d'Equinix, maintenant la cohérence du réseau avec les déploiements métropolitains. Leur importance croîtra à mesure qu'ERCOT achèvera les mises à niveau des lignes de transmission reliant les zones renouvelables du Panhandle aux centres de charge du nord du Texas, intégrant ainsi la résilience dans les flux d'alimentation longue portée alimentant le marché des centres de données de Dallas.
Paysage réglementaire
Le marché des centres de données de Dallas évolue au sein de cadres texans et fédéraux qui se durcissent autour des interconnexions à forte charge et de la répartition des coûts de mise à niveau du réseau de transport. En juin 2025, la loi texane Senate Bill 6 a officialisé le processus d'étude d'interconnexion des charges importantes (Large Load Interconnection Study, LLIS) d'ERCOT, chargeant la Public Utility Commission of Texas (PUCT) de déterminer les parts raisonnables des coûts de mise à niveau du transport attribuables aux charges importantes, les règles de mise en œuvre progressant durant 2026.
L'attention réglementaire s'est intensifiée en juin 2026 lorsque le gouverneur Greg Abbott a chargé la PUCT et ERCOT de fournir des recommandations sur les coûts d'infrastructure des centres de données, la fiabilité électrique et les changements législatifs potentiels avant le 17 juillet 2026, en amont de la convocation de la législature texane en janvier 2027. Les propositions à l'étude incluent des modifications des exonérations fiscales pour les centres de données, la déclaration obligatoire de la consommation d'électricité et d'eau, ainsi que des exigences de refroidissement économe en eau, ce qui renforce la valeur des stratégies conformes en matière d'énergie et d'eau dans les procédures d'autorisation municipale et le choix des sites dans l'agglomération de Dallas-Fort Worth.
Analyse de la chaîne de valeur
La chaîne de valeur des centres de données de Dallas commence par la réserve de sites et de terrains près des postes de transformation, se poursuit par les travaux de raccordement au réseau et d'interconnexion, la conception et la livraison EPC, et enfin par l'exploitation soutenue par l'approvisionnement en énergie, les systèmes de refroidissement et l'interconnexion réseau (y compris les carrier hotels comme Infomart). Oncor reste un nœud d'infrastructure central pour les constructions raccordées au réseau dans l'agglomération, et l'étude d'interconnexion ainsi que le circuit administratif sont devenus une étape déterminante pour le délai de mise sous tension au Texas.
Par conséquent, certaines parties de la chaîne évoluent vers des modèles en aval du compteur (behind-the-meter, BTM). Les promoteurs associent de plus en plus leurs campus à une génération et un stockage privés et pilotables afin de réduire leur exposition aux retards de file d'attente d'ERCOT et au risque de délestage. Les mécanismes de financement liés à la capacité pilotable, y compris le Texas Energy Fund (TEF), gagnent en pertinence à mesure que de nouvelles capacités de production au gaz sont utilisées pour ancrer les campus de centres de données, ce qui modifie les priorités d'approvisionnement vers des ensembles intégrés d'énergie, de refroidissement et de gestion énergétique plutôt qu'une livraison assurée uniquement par le service public.
Paysage concurrentiel
La concurrence dans le secteur des centres de données de Dallas repose désormais sur l'ingénierie des coûts énergétiques, la densité par rack et l'innovation en matière de refroidissement plutôt que sur la simple croissance de la superficie. Digital Realty défend son leadership grâce à son hub Infomart et à son campus de Garland, en citant plus de 300 accès cloud de transporteurs. QTS et CyrusOne accélèrent les conversions de friches industrielles dans le sud de Dallas-Fort Worth, cherchant à livrer des modules de refroidissement liquide classés à 70 kW par rack qui séduisent les opérateurs de clusters GPU. Parallèlement, Aligned Data Centers commercialise son échangeur de chaleur modulaire DeltaCube qui réduit la consommation d'eau de 80 % et prend en charge des racks de 50 kW sans eau glacée, offrant un avantage différenciateur dans les micro-marchés sujets à la sécheresse.
Les clouds hyperscale intensifient la pression en s'accaparant des terrains avant même que les permis ne soient délivrés, excluant ainsi les concurrents des sous-stations à capacité limitée disponible. L'investissement de 1 milliard USD de Google à Midlothian et l'achat foncier de 488 millions USD d'Oracle à Abilene illustrent cette stratégie d'accaparement foncier. Ces autodéveloppements contournent les intermédiaires des FPI, permettant aux clouds de dicter les structures des PPAs et les indicateurs de durabilité conformes aux objectifs de transparence des entreprises. Les prestataires de colocation traditionnels répondent en intégrant des rétrofits de refroidissement avancé dans les salles existantes, mais les délais de rétrofit et les perturbations pour les locataires créent des risques stratégiques.
Les spécialistes axés sur la périphérie tels que DataBank, DartPoints et Vapor IO se taillent des niches sensibles à la latence en intégrant des micro centres de données basés sur des tours avec des conduits de fibre optique le long des corridors autoroutiers. Cet espace blanc complète, plutôt qu'il ne cannibalise, la montée en puissance à l'échelle méga, permettant un écosystème stratifié dans lequel les micro-nœuds servent les applications en temps réel tandis que l'entraînement des modèles d'IA réside dans des campus gigantesques. Il en résulte une arène modérément concentrée où les cinq premiers propriétaires captent une légère majorité de la capacité, mais des opportunités subsistent pour les innovateurs qui résolvent les défis liés à l'eau, à l'alimentation ou à la latence propres au marché des centres de données de Dallas.
Leaders du secteur des centres de données de Dallas
Digital Realty Trust, Inc.
CyrusOne LLC
QTS Realty Trust Inc.
DataBank Ltd.
Aligned Data Centers
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les grands pipelines de campus finançables dans les sous-marchés périphériques de Dallas créent un espace blanc à court terme pour les fournisseurs de solutions de capacité à haute densité, de refroidissement liquide et de résilience énergétique. DataBank développe un campus de 480 MW à Red Oak (comté d'Ellis) et a obtenu en avril 2026 un financement de construction de 2,0 milliards USD pour les trois premières installations (DFW9, DFW10 et DFW11), totalisant 180 MW, ce qui soutient la poursuite de la livraison EPC, l'approvisionnement en équipements électriques et le refroidissement avancé dans les corridors de croissance du sud de Dallas.
Les évolutions réglementaires et des processus réseau au Texas favorisent également des opportunités autour des stratégies de délai de mise sous tension, incluant la génération en aval du compteur, l'intégration du stockage et l'approvisionnement structuré en capacité pilotable. Les dépôts de QTS pour l'expansion de son campus de Wilmer/Lancaster, incluant DFW2 DC2 (300 millions USD, achèvement en juin 2026) et d'autres bâtiments prévus, ainsi que le projet DFW7 de CyrusOne à Fort Worth (estimé à 200 millions USD), indiquent une expansion continue au-delà du cœur traditionnel de Dallas. Cela élargit la demande pour le développement de terrains adjacents au réseau de transport, la préparation de sites prêts pour le raccordement à des postes de transformation, et les rénovations de refroidissement économes en eau liées à l'émergence des exigences de déclaration et de contrôle de l'usage de l'eau.
Développements récents du secteur
- Juillet 2026 : Digital Realty et Mitsubishi Corporation ont formé une coentreprise pour financer deux centres de données préloués dans la métropole de Dallas, avec des coûts de développement pouvant atteindre 800 millions USD. La coentreprise élargit le financement de la capacité à Dallas et renforce le financement des constructions hyperscale. L'accord diversifie les sources de capital et accélère le rythme du développement à grande échelle dans l'agglomération.
- Juillet 2026 : QTS Realty Trust Inc. a déposé une demande auprès du Texas Department of Licensing and Regulation pour développer un bâtiment de 363 500 pieds carrés (DC7) sur son campus DFW2 à Lancaster, la construction étant prévue pour septembre 2026. Ce dépôt signale un ajout d'offre à court terme sur le campus de Dallas. Le projet élargit l'empreinte de QTS à Dallas et renforce l'agilité de déploiement pour les clients hyperscale.
- Avril 2026 : DataBank Ltd. a annoncé un financement de construction de 2,0 milliards USD pour les trois premiers centres de données (DFW9, DFW10, DFW11) de son campus de Red Oak de 480 MW. Ce financement permet une construction rapide dans le sud de Dallas. Cette décision renforce le développement du campus de Red Oak et consolide la structure de financement pour l'expansion de la capacité à grande échelle.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché des centres de données de Dallas est défini comme l'activité de capacité et de construction de centres de données située dans l'agglomération de Dallas. Il couvre les installations utilisées pour la colocation, le cloud, l'entreprise, les déploiements modulaires et périphériques (edge), mesurées par la capacité énergétique qui reflète la manière dont les sites sont planifiés, construits et loués.
Exclusions du périmètre : ce dimensionnement exclut les petites salles de serveurs situées dans des immeubles de bureaux standards qui ne sont pas exploitées comme des installations de centres de données dédiées.
Aperçu de la segmentation
- Par taille de centre de données
- Petit
- Moyen
- Grand
- Massif
- Méga
- Par type de niveau
- Niveau 1 et 2
- Niveau 3
- Niveau 4
- Par type de centre de données
- Fournisseurs de services cloud (CSP)
- Entreprise, Modulaire et Périphérique
- Colocation
- Utilisé
- Type de colocation
- Détail
- Gros
- Hyperscale
- Utilisateur final
- Cloud et IT
- Télécommunications
- Médias et divertissement
- Gouvernement
- BFSI
- Fabrication
- Commerce électronique
- Autres utilisateurs finaux
- Type de colocation
- Utilisé
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir la structure de départ de l'offre, de la demande et des contraintes dans l'agglomération de Dallas, puis pour définir des plages réalistes pour les principales entrées du modèle. Des sources publiques telles que l'U.S. Energy Information Administration, l'U.S. Census Bureau, Federal Reserve Economic Data (FRED) et l'U.S. Environmental Protection Agency nous ont aidés à ancrer le contexte énergétique, de construction et d'exploitation dans des séries chronologiques officielles.
Nous avons également examiné des documents tels que les publications de planification des services publics et du réseau au Texas, les informations de planification et d'autorisation mises à disposition par les autorités locales, et des références techniques de l'IEEE et de l'ASHRAE expliquant les hypothèses typiques d'énergie et de refroidissement utilisées dans la conception des installations. En outre, les dépôts d'entreprises, les présentations aux investisseurs, la couverture de presse fiable et les abonnements payants axés sur les données financières et de renseignement des entreprises, les brevets et les registres d'expédition import-export ont été utilisés de manière sélective pour valider les principaux plans de construction et les récits sur les délais de livraison des équipements. Les sources de recherche documentaire énumérées ici sont illustratives, et de nombreuses autres sources publiques et payantes ont également été consultées pour la collecte de données, les vérifications croisées et les clarifications.
Entretiens et enquêtes primaires
Nous accordons un poids égal à la recherche de terrain, en utilisant des entretiens d'experts et des enquêtes auprès des opérateurs, acheteurs de colocation, utilisateurs cloud et d'entreprise, services publics, développeurs, et spécialistes de l'ingénierie ou de la construction à travers Dallas-Fort Worth. Nous utilisons les réponses pour vérifier la capacité secondaire, clarifier les dates de mise en service, tester les hypothèses d'utilisation et de tarification, et combler les lacunes dans l'offre planifiée. Les analystes triangulent ensuite le modèle de Dallas et recontactent les répondants lorsque des contributions importantes sont en conflit.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 30 % | Dirigeants (CXO) : 18 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 32 % |
| Acteurs plus petits : 25 % | Managers : 50 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante de la capacité, où les projets annoncés et en cours de développement sont traduits en MW livrés attendus par année, puis alignés sur les modèles d'utilisation et de préloacation partagés par les acteurs du secteur. Une fois ce bassin de demande structuré, les totaux sont corroborés à l'aide de vérifications ascendantes sélectives, telles que des comptages d'échantillons de sites par sous-marché, des MW typiques par type de construction, et des vérifications de cohérence entre l'absorption et les blocs d'énergie livrés.
Certaines entrées spécifiques à Dallas sont traitées comme des moteurs centraux du modèle, telles que la charge informatique existante et les ajouts en construction, les taux de prélocation typiques pour les grandes salles, les délais d'interconnexion et de mise sous tension des services publics, et le déplacement vers des racks à plus haute densité qui peuvent modifier le MW utilisable par pied carré. Nous suivons également les signaux relatifs aux nouvelles parcelles de terrain, aux délais de livraison des transformateurs et des appareillages de commutation, ainsi qu'au rythme de la location en gros, car ces éléments expliquent généralement mieux les évolutions d'une année à l'autre que les indicateurs macroéconomiques généraux.
Pour les prévisions, une analyse de scénarios est utilisée afin que la disponibilité de l'énergie et les calendriers de mise en service puissent être ajustés sans rompre le modèle global. Lorsque les entrées ascendantes sont incomplètes pour les installations plus petites, les lacunes sont combler à l'aide de plages issues des retours primaires sur le MW moyen par site et le rythme de livraison typique, puis les résultats sont revérifiés par rapport à la logique du pipeline et de l'absorption.
Validation des données et cycle de mise à jour
Les résultats du modèle sont validés par triangulation entre des signaux indépendants, puis les écarts majeurs sont examinés avant que les chiffres ne soient finalisés. Les vérifications incluent la comparaison des ajouts de MW implicites avec les pipelines de construction connus, la réconciliation de l'absorption implicite avec le comportement de prélocation rapporté, et l'examen des variations d'une année à l'autre qui semblent trop marquées compte tenu des contraintes de réseau et d'équipement.
Un examen en plusieurs étapes est suivi, les hypothèses étant revues par un autre analyste, avec des déclencheurs de recontact utilisés lorsqu'une entrée clé change, comme un retard majeur de mise sous tension, l'annonce d'un nouveau grand campus, ou un changement visible des conditions de tarification et de location. Les rapports sont actualisés chaque année, avec des mises à jour intermédiaires pour les événements significatifs, et une dernière révision avant livraison est effectuée afin que les clients reçoivent la vue la plus récente disponible au moment de la publication.
Taille du marché des centres de données de Dallas selon Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres de marché publiés pour les centres de données de Dallas ne coïncident souvent pas car l'unité sous-jacente n'est pas cohérente, et la couverture peut varier entre l'inventaire installé, la charge informatique et le pipeline total planifié. De plus, certaines sources décrivent uniquement la colocation, tandis que d'autres mélangent la colocation avec la capacité hyperscale et d'entreprise.
Les baies de colocation de détail et les vues centrées sur les interconnexions sont parfois présentées comme représentant le marché, ce qui peut éloigner les totaux d'un dimensionnement basé sur la capacité. Un autre facteur est le calendrier, car un rapport qui compte les campus annoncés tôt paraîtra plus important qu'un rapport qui attend la sécurisation de l'énergie et les jalons de mise en service, et le calendrier des devises peut également faire varier les valeurs affichées.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,01 milliards USD (2025) | |
| Cabinet de conseil immobilier A | 0,59 milliard USD (2024) | Rapporté comme l'inventaire de colocation existant en MW, ce qui ne capture qu'un sous-ensemble des types d'installations et ne correspond pas directement à une valeur de marché complète. |
| Éditeur d'analyses de marché B | 2,39 milliards USD (2024) | Utilise la capacité informatique totale comme indicateur principal et peut inclure un ensemble plus large de capacité hyperscale et en développement, ce qui a tendance à anticiper l'offre future dans l'instantané actuel. |
L'inventaire de colocation de détail seul se situe hors du périmètre de Mordor Intelligence lorsqu'il est rapporté sans la capacité d'entreprise et de cloud, ce qui contribue à expliquer pourquoi certains instantanés en MW semblent plus petits que la valeur de 2025 présentée ici. Globalement, l'écart s'explique principalement par ce qui est compté (inventaire par rapport à la capacité informatique totale par rapport à une couverture d'installations plus large) et par le fait que la capacité planifiée soit reconnue avant ou après sa mise sous tension, et ces différences peuvent être vérifiées avec des étapes pratiques reproductibles.


Questions clés traitées dans le rapport
Quelle est la taille actuelle du marché des centres de données de Dallas ?
La taille du marché des centres de données de Dallas, à 2,09 GW en 2026, devrait atteindre 2,55 GW d'ici 2031.
Quel segment de taille de centre de données connaît la croissance la plus rapide ?
Les installations Méga, définies comme des campus de plus de 250 MW, devraient se développer à un TCAC de 7,35 % entre 2026 et 2031 au sein du marché des centres de données de Dallas.
Pourquoi les clouds hyperscale investissent-ils directement dans les terrains autour de Dallas ?
La constitution de réserves foncières permet aux clouds de sécuriser l'accès aux lignes de transmission à 345 kV, aux PPAs d'énergie renouvelable et aux abattements fiscaux avantageux avant que la congestion du réseau ne se renforce davantage.
Comment la volatilité du réseau électrique d'ERCOT influence-t-elle les choix de conception ?
Les opérateurs ajoutent des turbines à gaz sur site, du stockage par batteries et un refroidissement liquide pour protéger les clusters d'IA des événements de délestage devenus plus fréquents dans la zone de charge de Dallas.
Quelles stratégies de durabilité les constructeurs de centres de données adoptent-ils ?
Les promoteurs associent de plus en plus les PPAs d'énergie éolienne de l'ouest du Texas à des systèmes de refroidissement liquide sans eau ou en circuit fermé pour réduire à la fois les empreintes carbone et hydrique.
Quelle classification de niveau gagne en popularité pour les charges de travail d'IA ?
Les salles de Niveau 4 deviennent la norme pour les clusters d'entraînement d'IA car elles offrent une disponibilité de 99,995 % et des chemins de refroidissement liquide redondants.
Dernière mise à jour de la page le:
- Marché de la construction de centres de données La construction dans toutes les régions, répartie par niveau, taille d'installation et type d'installation.
- Marché des centres de données à intelligence artificielle (IA) Les installations d'IA dans le monde, réparties par type d'installation, composant et niveau.
- Marché de l'Alimentation des Centres de Données Systèmes d'alimentation dans toutes les régions, répartis par composant, tier et taille d'installation.
- Marché de la construction des centres de données d'Afrique du Sud La construction en Afrique du Sud, répartie par niveau (tier), taille d'installation et type d'installation.
- Marché des racks pour centres de données en Inde Racks en Inde, répartis par taille de rack, type de rack et compatibilité de refroidissement.
- Marché des data centers hyperscale en Amérique du Nord Sites hyperscale en Amérique du Nord, répartis par type d'installation, composant et niveau (tier).
- Marché du stockage pour centres de données en Asie-Pacifique Demande en stockage dans la région Asie-Pacifique, couvrant la technologie de stockage, le type de stockage et l'utilisateur final.
- Marché américain des centres de données multi-locataires (colocation) La colocation aux États-Unis, répartie par type de solution, niveau (tier) et taille d'installation.
- Marché de la construction de data centers à Singapour La demande en construction à travers Singapour, couvrant le niveau (tier), la taille d'installation et le type d'installation.
- Marché de l'alimentation électrique des centres de données en Corée du Sud Systèmes d'alimentation en Corée du Sud, répartis par taille d'installation et niveau (tier).
- Marché de l'alimentation pour centres de données en Afrique Systèmes d'alimentation en Afrique, répartis par composant, type d'installation et taille d'installation.
- Marché de la colocation pour centres de données La colocation à l'échelle mondiale, répartie par type de solution, niveau (tier) et taille d'installation.



