
Taille et part du marché des médicaments contre l'athérosclérose
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 35.43 Milliards de dollars |
| Taille du Marché (2031) | 41.08 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 3.01 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
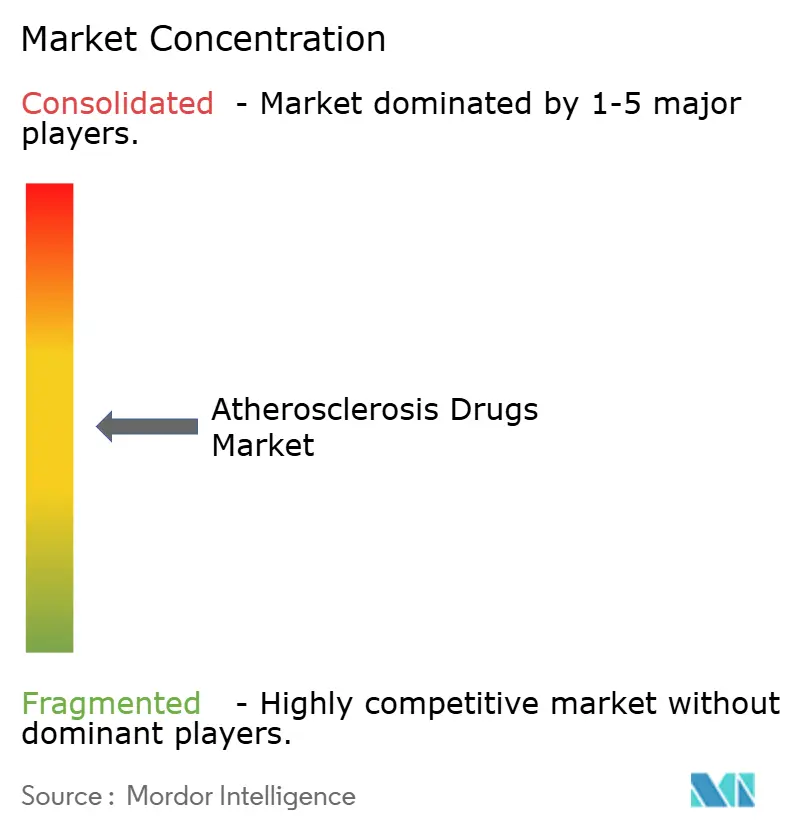
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des médicaments contre l'athérosclérose par Mordor Intelligence
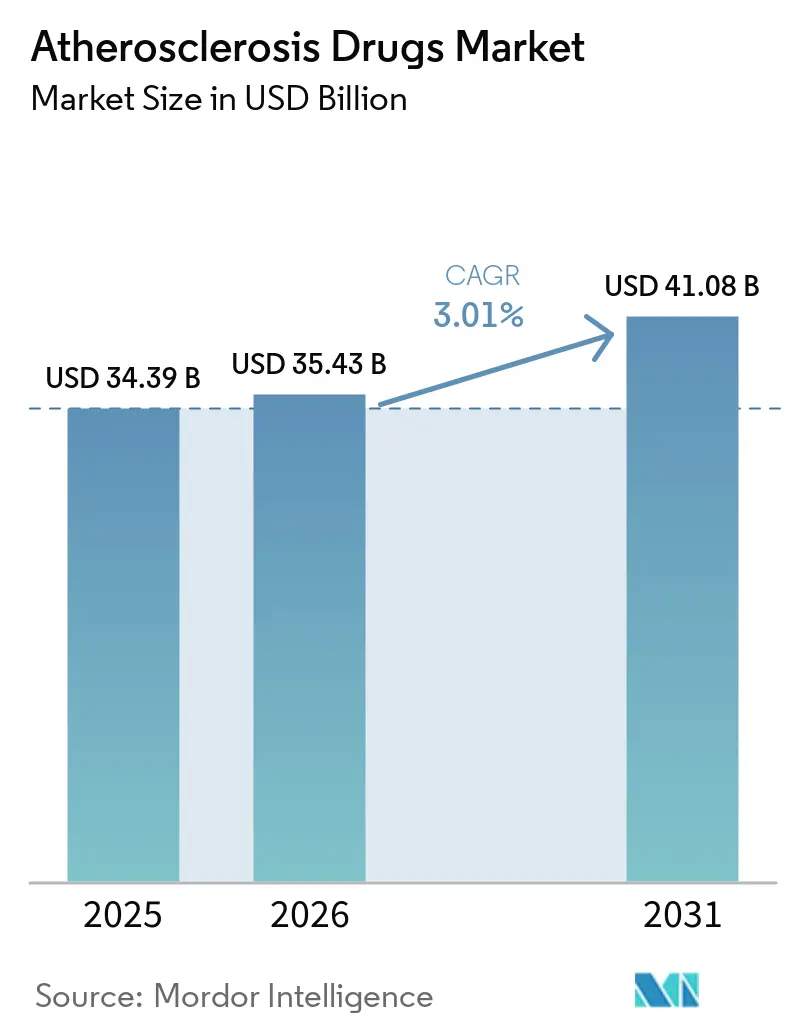
La taille du marché des médicaments contre l'athérosclérose était évaluée à 34,39 milliards USD en 2025 et devrait croître de 35,43 milliards USD en 2026 pour atteindre 41,08 milliards USD d'ici 2031, à un CAGR de 3,01 % durant la période de prévision (2026-2031).
Ce rythme mesuré reflète un paysage en voie de maturité dans lequel les statines génériques perdent leur exclusivité, tandis que les thérapeutiques à base d'ARN et les programmes d'édition génique créent de nouveaux créneaux premium. La croissance de la demande est ancrée dans la prévalence croissante de la maladie cardiovasculaire athérosclérotique (ASCVD), l'adoption de schémas thérapeutiques combinés de réduction des lipides et l'élargissement du remboursement des produits biologiques de précision. La dynamique du pipeline s'est accélérée depuis 2024, avec la première vague d'agents à petits ARN interférents (siARN) et d'oligonucléotides antisens (ASO) démontrant des réductions durables du LDL-C et de la Lp(a). Dans le même temps, la pression sur les prix dans les marchés matures et les écarts d'accessibilité financière dans les économies émergentes tempèrent l'expansion globale, orientant les volumes vers les génériques rentables tout en laissant de la place aux thérapies à haute valeur ajoutée destinées aux populations à risque résiduel. Les outils numériques d'observance et les parcours de soins hospitaliers influencent de plus en plus le choix thérapeutique et la répartition des canaux, renforçant le rôle clinique des équipes cardiométaboliques multidisciplinaires.
Points clés du rapport
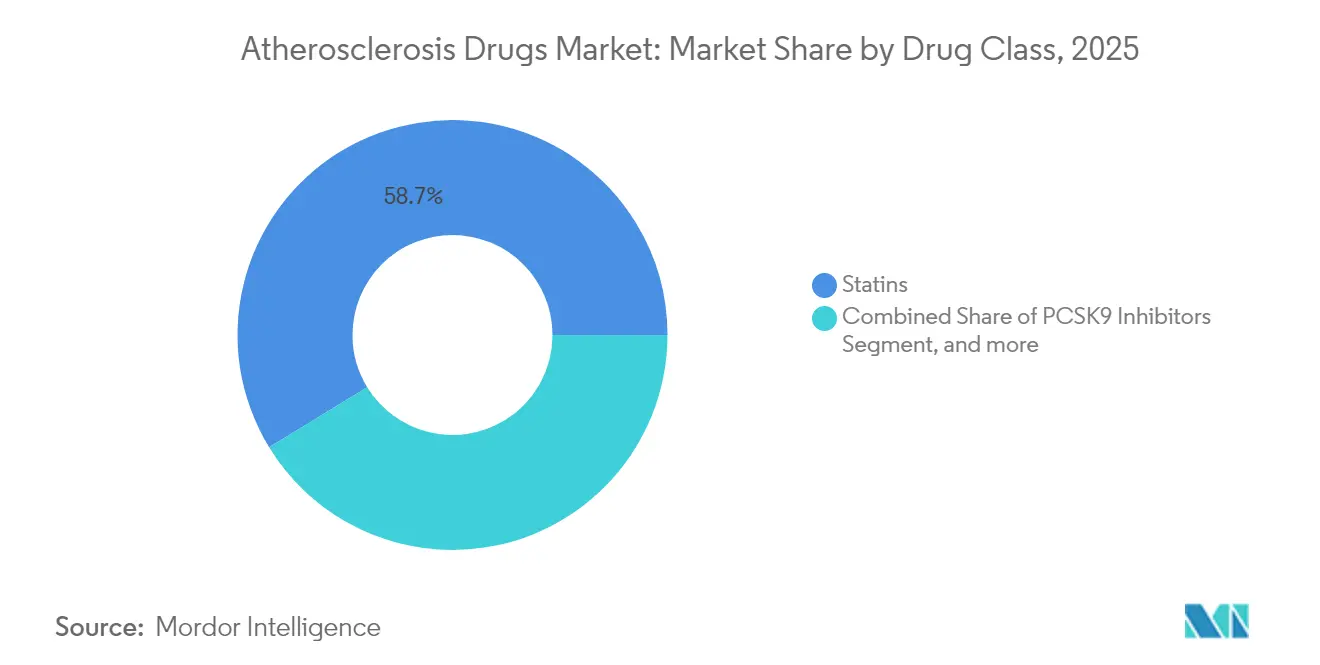
- Par classe thérapeutique, les statines ont représenté 58,74 % de la part de marché des médicaments contre l'athérosclérose en 2025, tandis que les inhibiteurs de PCSK9 devraient progresser à un CAGR de 5,18 % jusqu'en 2031.
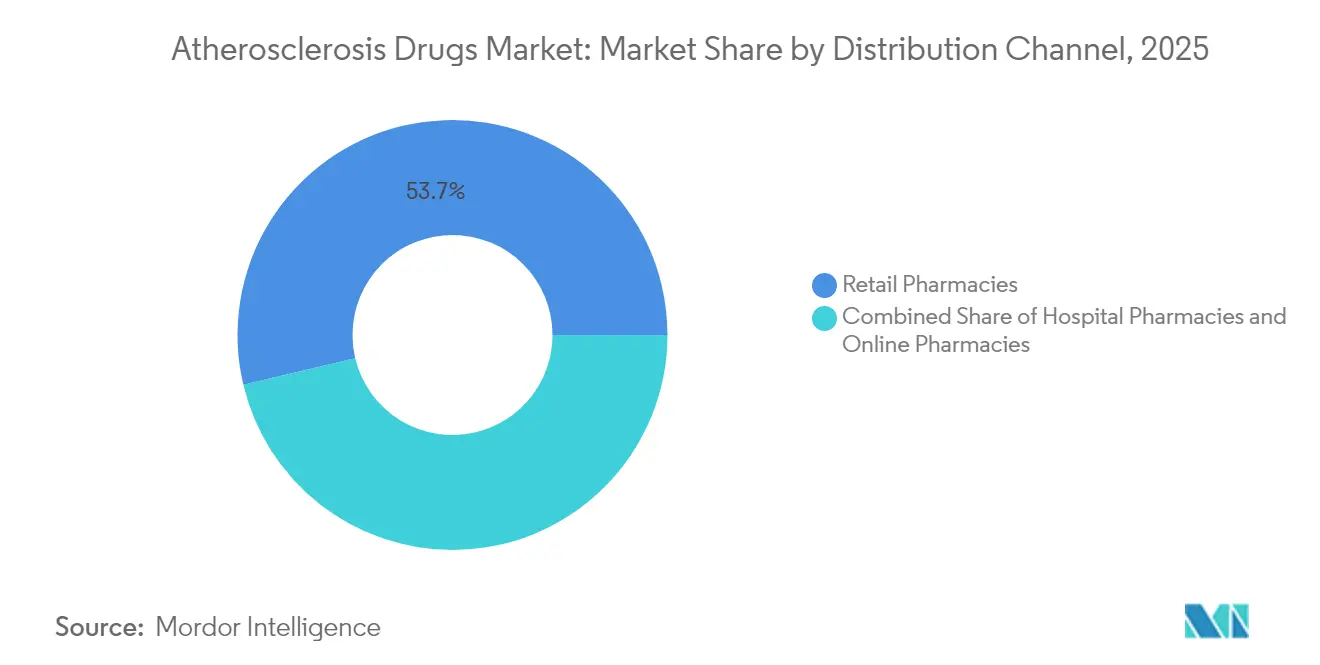
- Par canal de distribution, les pharmacies hospitalières ont détenu 46,28 % de la part de marché des médicaments contre l'athérosclérose en 2025 ; les pharmacies en ligne enregistrent le CAGR prévisionnel le plus élevé, à 6,52 % jusqu'en 2031.
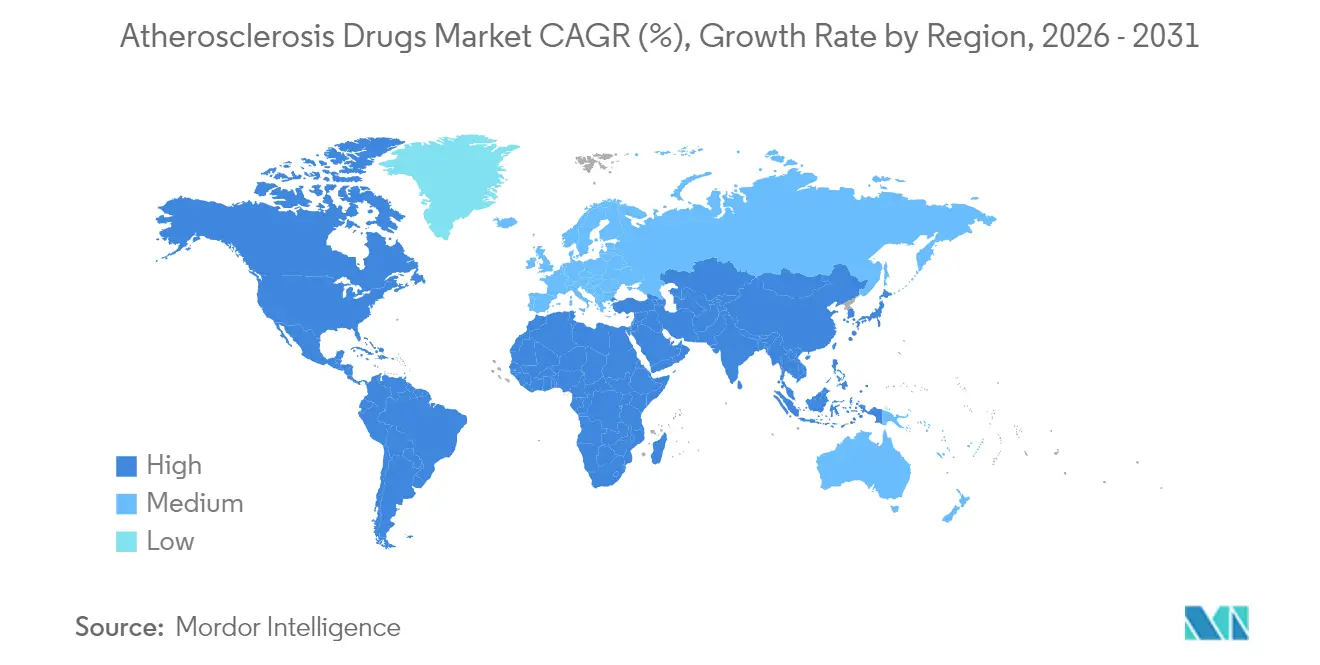
- Par géographie, l'Amérique du Nord a représenté 38,12 % de la part des revenus du marché des médicaments contre l'athérosclérose en 2025, tandis que l'Asie devrait progresser à un CAGR de 6,07 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs de croissance*
| Facteur de croissance | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prévalence croissante des maladies cardiovasculaires et vieillissement de la population | +0.8% | Mondial, avec l'impact le plus élevé en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Adoption guidée par les recommandations cliniques des statines et des inhibiteurs de PCSK9 | +0.6% | Amérique du Nord et Union européenne, expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Augmentation des dépenses de santé et accessibilité aux médicaments | +0.5% | Cœur de l'Asie-Pacifique, débordement vers le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Campagnes de sensibilisation et programmes de dépistage lipidique | +0.3% | Mondial, avec des gains précoces dans les marchés développés | Court terme (≤ 2 ans) |
| Essor du pipeline de thérapies hypolipémiantes à base d'ARN | +0.4% | Amérique du Nord et Union européenne dans un premier temps, expansion mondiale | Long terme (≥ 4 ans) |
| Scoring de risque polygénique permettant une intervention précoce | +0.2% | Amérique du Nord et Union européenne, marchés sélectifs d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante des maladies cardiovasculaires et vieillissement de la population
Les gains d'espérance de vie à l'échelle mondiale, les modes de vie sédentaires urbains et les comorbidités métaboliques se conjuguent pour maintenir l'ASCVD au premier rang des causes de mortalité dans le monde. Les régions à revenus faibles et intermédiaires représentent désormais 80 % des décès cardiovasculaires, créant un besoin non satisfait structurellement élevé pour des thérapies modificatrices des lipides à la fois abordables et évolutives.[1] Le double fardeau du diabète et de l'obésité accélère la formation de plaques et déplace l'apparition de la maladie vers des adultes plus jeunes, prolongeant l'exposition médicamenteuse à vie. Les tendances de prévalence soutiennent une croissance unitaire durable sur le marché des médicaments contre l'athérosclérose, même si l'intensité thérapeutique augmente chez les cohortes âgées soumises à des contraintes de polymédication. Les injectables à longue durée d'action et les schémas thérapeutiques à base de siARN semestriels comblent les lacunes d'observance fréquentes dans la gestion des maladies chroniques, tandis que les associations orales à dose fixe simplifient le traitement dans les contextes de soins primaires des zones géographiques à ressources limitées.
Adoption guidée par les recommandations cliniques des statines et des inhibiteurs de PCSK9
La directive 2025 de l'ACC/AHA impose des statines à haute intensité pour le syndrome coronarien aigu et préconise l'ajout de thérapies non-statines lorsque le LDL-C reste ≥70 mg/dL malgré le traitement.[2] Les positions parallèles du Groupe d'Experts Européen et International en Lipidologie promeuvent une initiation plus précoce de la double thérapie, élargissant le bassin de patients éligibles aux inhibiteurs de PCSK9 au-delà des niches historiques d'intolérance aux statines. Les registres en conditions réelles démontrent une réduction des événements cardiovasculaires proportionnelle aux niveaux de LDL-C atteints, renforçant l'influence des directives sur les prescriptions à mesure que les payeurs récompensent l'atteinte des objectifs. Des cibles harmonisées établissent un langage commun entre les régions, mais la mise en œuvre dépend encore des règles de remboursement locales, de la familiarité des médecins et des résultats des évaluations des technologies de santé.
Augmentation des dépenses de santé et accessibilité aux médicaments
L'Asie-Pacifique a enregistré les dépenses en médicaments cardiovasculaires les plus élevées en 2024, portées par la croissance rapide des classes moyennes et le déploiement de la couverture santé universelle. La politique industrielle gouvernementale, telle que le dispositif indien d'incitation liée à la production, élargit la fabrication locale, réduit les prix pour les utilisateurs finaux et stimule la pénétration des génériques qui ancrent les segments d'entrée de gamme. Les multinationales pratiquent une tarification différenciée et des coentreprises régionales pour défendre leurs marques premium tout en semant une fidélité à long terme grâce à des programmes d'aide aux patients. L'expansion de l'assurance privée dans les zones urbaines de Chine et d'Asie du Sud-Est diversifie les payeurs et accroît l'adoption de nouveaux produits biologiques, notamment dans les hôpitaux tertiaires où les cliniques cardiométaboliques opèrent à grande échelle.
Campagnes de sensibilisation et programmes de dépistage lipidique
Les initiatives nationales d'éducation sur le cholestérol et le dépistage en milieu professionnel favorisent la détection précoce des maladies, notamment dans les marchés de l'OCDE où la relation entre le LDL-C et le risque cardiovasculaire est bien connue du public. La couverture du dépistage déclenche des cascades de prescriptions, augmente les volumes de statines et accélère l'adoption de schémas thérapeutiques combinés chez les cohortes à haut risque. Les formats de campagnes innovants vont des cliniques mobiles dans les zones rurales de l'Inde à la stratification des patients par intelligence artificielle dans les réseaux de soins intégrés des États-Unis, réduisant les écarts de traitement et stimulant la pénétration du marché des médicaments contre l'athérosclérose.
Analyse de l'impact des facteurs de frein*
| Facteur de frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Érosion générique après l'expiration des brevets des statines | -0.7% | Mondial, avec l'impact le plus élevé dans les marchés développés | Court terme (≤ 2 ans) |
| Faible observance à long terme due aux effets secondaires | -0.5% | Mondial, affectant particulièrement les thérapies à base de statines | Moyen terme (2-4 ans) |
| Coût élevé des produits biologiques dans les régions à faibles revenus | -0.3% | Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud | Moyen terme (2-4 ans) |
| Résistance des payeurs aux critères de substitution du LDL-C | -0.2% | Amérique du Nord et Union européenne, expansion mondiale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Érosion générique après l'expiration des brevets des statines
La perte d'exclusivité de l'atorvastatine et de la rosuvastatine a entraîné des baisses de prix rapides de plus de 80 % dans les 18 mois suivant le lancement des génériques. Les prochaines expirations du rivaroxaban en mai 2025 et du sacubitril/valsartan à mi-2025 prolongent les effets contractionnels, comprimant les revenus des marques et orientant les formulaires des payeurs vers les options les moins coûteuses. Les fabricants recourent à des tactiques de gestion du cycle de vie telles que les associations à dose fixe et les nouvelles formes d'administration pour tenter de retarder l'attrition des parts de marché, mais ces pivots compensent rarement le fort transfert de volumes vers les produits multisources. Si les génériques préservent l'accessibilité aux thérapies, ils compriment également la valeur globale du marché des médicaments contre l'athérosclérose dans les régions où les statines dominent le total des prescriptions.
Faible observance à long terme due aux effets secondaires
Les symptômes musculaires associés aux statines surviennent chez 5 à 30 % des patients traités, mais des études croisées en aveugle suggèrent une véritable intolérance plus proche de 6 à 10 %.[3] La crainte des effets indésirables, la fatigue médicamenteuse et la polymédication découragent la persistance, l'arrêt du traitement étant associé à un risque d'événement cardiovasculaire supérieur de 37 %. Le dépistage génétique des variants SLCO1B1 aide à la prédiction du risque mais reste sous-utilisé en pratique courante. Les agents de deuxième ligne tels que l'ézétimibe ou l'acide bempédoïque atténuent l'intolérance mais entraînent des coûts supplémentaires et une charge médicamenteuse accrue, compliquant leur adoption généralisée dans les marchés à ressources limitées. La composante comportementale de l'observance constitue donc un frein structurel à la réduction durable du LDL-C et, par extension, à la trajectoire des revenus du marché des médicaments contre l'athérosclérose.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Segment 1
Les statines ont représenté 58,74 % de la part de marché des médicaments contre l'athérosclérose en 2025, grâce à une efficacité bien établie, un faible coût et une large validation par les recommandations cliniques. L'augmentation des volumes qu'elles génèrent maintient la taille du marché des médicaments contre l'athérosclérose à un niveau substantiel malgré la compression des prix en valeur absolue. Les inhibiteurs de PCSK9 devraient afficher un CAGR de 5,18 % jusqu'en 2031, portés par l'élargissement des indications aux patients à très haut risque et par l'acceptation par les payeurs de contrats basés sur les résultats. L'accélération des ventes est également soutenue par la maturation des données en vie réelle confirmant des réductions supplémentaires du LDL-C de 50 à 60 % en complément des statines, se traduisant par moins d'événements cardiaques. Les inhibiteurs oraux de l'ATP-citrate lyase (ACL) tels que l'acide bempédoïque attirent les populations intolérantes aux statines qui manquaient auparavant d'alternatives pratiques, augmentant les volumes de prescriptions dans les contextes de soins primaires.
La dynamique du pipeline s'intensifie autour des modalités à base d'ARN : l'inclisiran consolide un archétype de dosage semestriel, tandis que les ASO ciblant la lipoprotéine(a) se positionnent pour les premières soumissions mondiales en 2026. Ces ajouts élargissent la cohorte de produits biologiques à haute valeur ajoutée et diversifient le risque mécanistique, compensant une partie des revenus perdus au profit des génériques de statines. Par ailleurs, les thérapies anti-inflammatoires telles que la colchicine à faible dose et les anticorps monoclonaux contre l'IL-1β offrent des voies adjuvantes de réduction du risque, laissant entrevoir des schémas thérapeutiques multimodaux qui élargiront le bassin adressable. Collectivement, l'innovation allonge la queue premium du marché des médicaments contre l'athérosclérose, même si la croissance unitaire dans les catégories héritées se stabilise.

Par canal de distribution :
la transformation numérique s'accélèreLes pharmacies hospitalières ont capté 46,28 % de la part des revenus en 2025, car la prise en charge du syndrome coronarien aigu, les bithérapies complexes et la gestion des produits biologiques spécialisés nécessitent des environnements cliniquement intégrés. Les cliniques de cardiologie intégrées s'appuient sur les pharmacies internes pour synchroniser les prescriptions à la sortie, minimisant les arrêts précoces et le risque de réadmission. En conséquence, la taille du marché des médicaments contre l'athérosclérose liée aux parcours hospitaliers reste robuste. Les pharmacies de détail continuent de distribuer de grands volumes de statines, mais font face à des marges plus serrées et à des pénuries de personnel qui limitent leur expansion vers des services à valeur ajoutée.
Les pharmacies en ligne, bien qu'elles représentent une base modeste, devraient dépasser tous les autres canaux avec un CAGR de 6,52 % jusqu'en 2031. Des enquêtes comportementales révèlent que la commodité et la disponibilité des stocks sont les principaux moteurs d'achat, notamment chez les cohortes de patients atteints de maladies chroniques plus jeunes et à l'aise avec la technologie. Les acteurs numériques intègrent des consultations de télémédecine, des rappels médicamenteux par intelligence artificielle et une livraison le lendemain dans des parcours de soins fluides, en faisant des concurrents crédibles pour les renouvellements de thérapies d'entretien. Les chaînes de pharmacies traditionnelles répondent par des offres omnicanales, reconvertissant leurs points de vente physiques pour des services cliniques tout en migrant la distribution en ligne. Cette évolution redistribue les flux de revenus au sein du marché des médicaments contre l'athérosclérose et incite les fabricants à repenser les programmes de soutien aux patients pour les points de contact numériques.
Analyse géographique
Marché des Médicaments contre l'Athérosclérose en Amérique du Nord
L'Amérique du Nord a conservé 38,12 % des ventes de 2025, soutenue par l'adoption des recommandations cliniques, la couverture des payeurs pour les biologiques premium et un écosystème d'essais cliniques approfondi qui maintient des cycles d'innovation courts. La région bénéficie des dsignations de percée de la FDA qui permettent à des traitements de première classe comme le VERVE-102 à base de CRISPR d'accéder au marché avant d'autres juridictions. Néanmoins, les négociations tarifaires de Medicare et les initiatives d'importation au niveau des États accroissent l'élasticité des prix, incitant à des contrats stratégiques et à des accords basés sur les résultats. L'adoption numérique est élevée : la surveillance à distance des lipides, les applications de prescription et le coaching d'adhérence par intelligence artificielle renforcent la valeur des schémas thérapeutiques combinés et contribuent à protéger les segments premium au sein du marché des médicaments contre l'athérosclérose.
Marché des Médicaments contre l'Athérosclérose en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide, avec un CAGR de 6,07 % jusqu'en 2031. L'expansion de la couverture santé universelle, l'urbanisation et l'occidentalisation des régimes alimentaires stimulent la prévalence des maladies cardiovasculaires athérosclérotiques, tandis que les lancements locaux de biosimilaires anti-PCSK9 améliorent l'accessibilité financière. L'Inde amplifie les exportations de génériques et la demande intérieure, en tirant parti de son programme PLI pour développer une offre à faible coût. Les réformes réglementaires du Japon incitent les multinationales à investir dans les essais cliniques, bien que son vieillissement démographique rapide pèse sur les budgets d'assurance. Dans l'ensemble, l'hétérogénéité régionale exige des stratégies de tarification et de localisation nuancées, mais représente le plus grand potentiel de volume pour le marché des médicaments contre l'athérosclérose.
Marché des Médicaments contre l'Athérosclérose en EMEA et en Amérique du Sud
L'Europe enregistre une expansion régulière soutenue par des recommandations harmonisées de l'Agence européenne des médicaments et des programmes de dépistage de santé publique généralisés. Les organismes d'évaluation des technologies de santé imposent des seuils stricts de rapport coût-efficacité, favorisant l'adoption de combinaisons à dose fixe et de génériques lorsque la parité des résultats est démontrée. Les marchés d'Europe de l'Est gagnent des parts de marché à mesure que les infrastructures s'améliorent, offrant un relais de croissance alors que les budgets d'Europe occidentale se resserrent. Le Moyen-Orient et l'Afrique ainsi que l'Amérique du Sud restent des marchés naissants mais attractifs à long terme. La sensibilisation aux maladies cardiovasculaires progresse et la pénétration de l'assurance privée s'élargit dans les États membres du Conseil de coopération du Golfe et au Brésil, mais les budgets du secteur public sont insuffisants, ce qui limite l'adoption immédiate des biologiques à coût élevé. Néanmoins, les modèles de partenariat avec les agences gouvernementales d'importation et les distributeurs locaux posent les bases d'une expansion future du marché des médicaments contre l'athérosclérose.
Paysage réglementaire
Les exigences réglementaires applicables aux médicaments contre l'athérosclérose couvrent des petites molécules matures (statines, antiplaquettaires) ainsi que des biologiques plus récents et des modalités à base d'ARN, l'approbation et la gestion du cycle de vie étant encadrées par des agences telles que la FDA américaine et l'Agence européenne des médicaments (EMA). Dans l'UE, le cadre EMA Variations est devenu applicable en janvier 2025, resserrant les délais procéduraux et standardisant la manière dont les autorisations de mise sur le marché sont mises à jour en fonction des nouvelles données cliniques et des changements de fabrication. Ceci est pertinent pour les thérapies lipidiques établies gérant les extensions d'indication et le contrôle des changements.
Dans toutes les régions, les exigences de qualité et de CMC restent alignées sur les lignes directrices du Conseil international d'harmonisation (ICH), y compris l'ICH Q8 (développement pharmaceutique) et l'ICH Q10 (système de qualité pharmaceutique). Ces dispositions soutiennent la conception de la qualité (Quality by Design) et les contrôles fondés sur le risque à mesure que les produits se déploient à l'échelle mondiale. Des actions réglementaires récentes de l'UE montrent également l'utilisation continue des voies de variation pour les troubles lipidiques rares, notamment l'avis positif du CHMP de l'EMA en mars 2026 visant à étendre Lojuxta (lomitapide) aux patients pédiatriques âgés de 5 ans et plus atteints d'hypercholestérolémie familiale homozygote, HoFH. En mai 2026, le CHMP de l'EMA a émis un avis positif pour Colchicine Agepha Pharma en prévention secondaire des événements athérothrombotiques dans la coronaropathie stable, renforçant un environnement réglementaire qui accueille à la fois les extensions d'indication et les nouveaux mécanismes lorsque les données soutiennent un bénéfice clinique.
Paysage concurrentiel
La concentration du marché est modérée. Cinq acteurs mondiaux établis, Pfizer, Amgen, Novartis, Sanofi et AstraZeneca, contrôlent la majorité des produits biologiques premium, tandis que de nombreux fabricants de génériques dominent les statines héritées. La consolidation se poursuit : l'acquisition par Eli Lilly de Verve Therapeutics pour 1,3 milliard USD apporte une capacité d'édition de base in vivo visant une réduction du LDL-C en une seule injection, et l'achat par Novo Nordisk de Cardior Pharmaceuticals pour 1,02 milliard EUR ajoute des actifs de remodelage myocardique à base d'ARN selon les dépôts directs de l'entreprise. Ces opérations font pivoter les portefeuilles vers le silençage génique, la modulation inflammatoire et les mécanismes combinatoires, renforçant la différenciation à mesure que les revenus des statines se compriment.
L'intégration technologique s'impose comme un facteur de différenciation central. Les modèles d'intelligence artificielle accélèrent la découverte de cibles et l'optimisation des leads in silico, réduisant les délais précliniques jusqu'à 18 mois selon les présentations aux investisseurs des entreprises. Le développement de diagnostics compagnons — notamment les panels de génotypage pour l'intolérance aux statines et le risque polygénique — crée des écosystèmes de franchise plus fidélisants, s'alignant sur les voies de remboursement de la médecine de précision. Les adjuvants thérapeutiques numériques, tels que les applications de suivi des lipides sur smartphone, stabilisent les taux d'observance en vie réelle et génèrent des données exploitables pour les contrats de partage du risque.
Les petites entreprises de biotechnologie s'attaquent aux indications de niche telles que la lipoprotéine(a) élevée et le risque inflammatoire résiduel. LIB Therapeutics publie des données positives de phase 3 sur le lerodalcibep, une protéine de fusion PCSK9 mensuelle à faible dose qui défie les anticorps monoclonaux établis. L'obicetrapib de NewAmsterdam Pharma ravive l'intérêt pour l'inhibition de la CETP avec une élévation du cholestérol à lipoprotéines de haute densité couplée à une réduction du LDL-C. L'intensité concurrentielle couvre donc à la fois la concurrence par les prix dans les statines banalisées et la concurrence par la valeur dans les frontières de l'ARN et de l'édition génique, maintenant des barrières à l'entrée élevées mais dynamiques au sein du marché des médicaments contre l'athérosclérose.
Leaders du secteur des médicaments contre l'athérosclérose
-
Pfizer Inc.
-
AstraZeneca
-
Merck & Co., Inc.
-
Amgen Inc.
-
Regeneron Pharmaceuticals, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Médicaments contre l'Athérosclérose Entreprises couvertes dans ce rapport
- AstraZeneca
- Amgen
- Merck
- Regeneron Pharmaceuticals
- Novartis
- Pfizer
- Sanofi
- GlaxoSmithKline
- Bayer
- Viatris
- Eli Lilly and Company
- Boehringer Ingelheim
- Amarin Corporation
- Esperion Therapeutics
- Ionis Pharmaceuticals
- Alnylam Pharmaceuticals
- CSL Behring
- Daiichi Sankyo
- Silence Therapeutics
- Roche
Lire l’analyse des entreprises de médicaments contre l'athérosclérose
Opportunités de marché et perspectives d'avenir
L'espace blanc au sein du marché des médicaments contre l'athérosclérose se concentre de plus en plus sur les populations à risque résiduel qui restent au-dessus des objectifs de LDL-C ou qui présentent des facteurs de risque non liés au LDL malgré une utilisation généralisée des statines (les statines détenaient 58,74 % de part en 2025). Les efforts concurrentiels visant à rendre l'intensification lipidique plus pratique créent des opportunités pour des options orales et à action prolongée pouvant être superposées au standard de soins et délivrées via les cliniques cardiométaboliques et les pharmacies hospitalières (46,28 % de part en 2025). L'élan clinique et réglementaire autour des programmes oraux anti-PCSK9 et de la réduction lipidique durable à base d'ARN soutient également des modèles de contractualisation différenciés et de services liés à l'adhésion thérapeutique, en cohérence avec l'accent mis dans le rapport sur les outils d'adhésion numériques influençant le choix thérapeutique.
L'expansion vers des sous-segments mal desservis et spécialisés offre une marge de croissance supplémentaire, en particulier dans les dyslipidémies sévères d'origine génétique et les contextes de prévention secondaire où les régulateurs mettent à jour les indications. En 2026, Chiesi a obtenu une extension réglementaire du lomitapide pour la HoFH pédiatrique aux États-Unis (approbation pédiatrique JUXTAPID) et via les voies de l'UE (avis positif du CHMP pour Lojuxta en usage pédiatrique). Le CHMP de l'EMA a également émis un avis positif pour Colchicine Agepha Pharma en prévention secondaire dans la coronaropathie stable, indiquant une ouverture continue à des indications élargies et à des stratégies de réduction du risque au-delà du seul LDL-C. La concurrence en développement autour de la Lipoprotéine(a) gagne également en visibilité, avec des grands promoteurs nommés (Novartis, Amgen et Eli Lilly) mis en avant dans les rapports de 2026 comme faisant progresser des programmes Lp(a) visant à prévenir les infarctus, renforçant un ensemble d'opportunités pour des thérapies de première classe ciblant des critères d'évaluation non entièrement couverts par les régimes actuels centrés sur les statines.
Développements industriels récents dans Marché des Médicaments contre l'Athérosclérose
- Mars 2026 : Merck a annoncé les résultats de la Phase 3 CORALreef AddOn montrant que son inhibiteur oral expérimental de PCSK9, l'enlicitide décanoate, a obtenu des réductions statistiquement significatives du LDL-C par rapport aux thérapies orales non-statines recommandées par les lignes directrices chez les patients atteints d'ASCVD ou à risque d'ASCVD. Cette mise à jour renforce la dynamique de la course concurrentielle visant à déplacer la réduction lipidique des injectables vers des régimes oraux pouvant améliorer la persistance dans les thérapies chroniques et élargir la prescription en soins primaires.
- Octobre 2025 : Amgen a rapporté que l'essai de Phase 3 VESALIUS-CV portant sur Repatha (évolocumab) a atteint ses deux critères d'évaluation principaux en réduisant significativement le risque d'événements cardiovasculaires majeurs chez des patients à haut risque sans antécédent d'infarctus ou d'accident vasculaire cérébral. Ces données élargissent la base de preuves pour l'inhibition de PCSK9 dans les populations de type prévention primaire et soutiennent les discussions des payeurs et des lignes directrices autour d'une intensification plus précoce au-delà des statines.
- Octobre 2024 : AstraZeneca a conclu un accord de licence exclusive avec CSPC Pharmaceutical Group Ltd pour faire progresser YS2302018, un perturbateur oral de la Lipoprotéine(a) pour la thérapie de réduction lipidique. Cet accord a ajouté un programme oral Lp(a) au pipeline cardiovasculaire d'AstraZeneca et reflète un investissement croissant dans les thérapies traitant le risque résiduel non entièrement couvert par la seule réduction du LDL-C.
Marché des Médicaments contre l'Athérosclérose Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Le marché est défini comme la valeur des thérapies médicamenteuses sur ordonnance utilisées pour prévenir, ralentir ou gérer l'athérosclérose en réduisant l'accumulation de plaques liées aux lipides et le risque thrombotique associé, telle que mesurée par les ventes via les canaux hospitaliers, les pharmacies de détail et les pharmacies en ligne.
Exclusions du périmètre : Ce dimensionnement exclut les procédures chirurgicales et les dispositifs médicaux (tels que les stents), les diagnostics et les compléments sans ordonnance, sauf s'ils sont réglementés et vendus en tant que thérapies médicamenteuses.
Aperçu de la Segmentation
- Par classe thérapeutique
- Statines
- Inhibiteurs de PCSK9
- Acide bempédoïque et inhibiteurs de l'ACL
- Agents antiplaquettaires
- Dérivés d'acides gras oméga-3
- Thérapies à base d'ARN (ASO et siARN)
- Autres
- Par canal de distribution
- Pharmacies de détail
- Pharmacies hospitalières
- Pharmacies en ligne
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Conseil de coopération du Golfe
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire commence par l'établissement du contexte de la maladie et du traitement de l'athérosclérose, puis par la conversion de ce contexte en un bassin de demande mesurable par zone géographique. Des sources de santé publique telles que l'Organisation Mondiale de la Santé, les Centres américains pour le Contrôle et la Prévention des Maladies et l'étude sur la Charge Mondiale des Maladies sont utilisées pour comprendre les tendances de prévalence, de mortalité et de facteurs de risque qui influencent la population traitée au fil du temps.
Nous nous référons également à des sources telles que la FDA américaine et l'Agence Européenne des Médicaments pour les notices et les mises à jour de sécurité, aux références nationales de remboursement et de formulaires lorsqu'elles sont disponibles, ainsi qu'aux revues de cardiologie évaluées par des pairs pour les évolutions des directives et le positionnement des thérapies. Les rapports annuels des entreprises, les présentations aux investisseurs et la couverture presse réputée aident à confirmer les signaux relatifs au mix produit, aux expirations de brevets et au calendrier d'entrée des génériques. Un abonnement payant aux données financières et au renseignement d'entreprise est utilisé pour normaliser les lignes de revenus déclarées et réconcilier les répartitions régionales. Les sources documentaires listées ici sont illustratives et non exhaustives, et de nombreuses autres références ont été utilisées pour la collecte, la vérification croisée et la clarification.
Entretiens Primaires et Enquêtes
Le travail primaire s'est concentré sur la validation de l'évolution de l'intensité du traitement selon le groupe de risque et sur la manière dont les thérapies plus récentes sont adoptées dans la pratique réelle, là où les sources documentaires peuvent être limitées. Nous avons échangé avec un panel de prescripteurs, de payeurs, de distributeurs et d'acteurs du secteur en Asie-Pacifique, en EMEA et dans les Amériques, afin de soumettre à l'épreuve les hypothèses sur la tarification, l'accès et les comportements de substitution avant de finaliser les totaux.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 29 % | Directeurs généraux (CXO) : 12 % | Asie-Pacifique : 46 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 30 % | EMEA : 33 % |
| Acteurs de plus petite taille : 21 % | Managers : 58 % | Amériques : 21 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement est construit selon une approche descendante et ascendante, dans laquelle l'épidémiologie et les taux de traitement sont traduits en une cohorte traitée adressable, puis reliés au mix thérapeutique et au coût annuel moyen de la thérapie pour reconstituer la valeur par région. Pour maintenir le modèle pratique, nous avons utilisé des données telles que la population diagnostiquée et traitée pour les maladies cardiovasculaires athérosclérotiques (ASCVD), les seuils des directives lipidiques influençant l'intensité, la part attendue des thérapies injectables par rapport aux thérapies orales, la pénétration des génériques et le calendrier d'expiration des brevets, ainsi que la direction des prix et du remboursement au niveau national.
Ensuite, des vérifications ascendantes sélectives sont effectuées à l'aide de signaux de revenus échantillonnés et de proxies de volume (par exemple, les retours des canaux sur l'adoption au niveau des classes et les coûts typiques par patient-année) afin d'identifier et d'ajuster les écarts causés par une divulgation publique limitée. Les prévisions reposent principalement sur une analyse de scénarios, dans laquelle les courbes d'adoption des nouvelles classes sont alignées sur les avis d'experts concernant l'accès des payeurs, l'observance et la substitution concurrentielle, puis intégrées dans un scénario de base.
Cycle de Validation des Données et de Mise à Jour
La validation est effectuée par triangulation entre des signaux indépendants, et les valeurs aberrantes sont examinées avant que les chiffres ne soient approuvés. Nous comparons les résultats avec la direction générale des dépenses en médicaments cardiovasculaires, les tendances de croissance des classes thérapeutiques et le calendrier connu des changements de politique ou d'étiquetage, puis nous revérifions les facteurs déterminants lorsque le modèle produit des variations inhabituelles.
Un processus de révision en plusieurs étapes est suivi, dans lequel les hypothèses sont remises en question en interne, puis reconfirmées avec des contacts externes sélectionnés si la variance persiste. Les rapports sont actualisés chaque année, et des mises à jour intermédiaires sont ajoutées lorsque des événements significatifs surviennent, tels que des révisions majeures des directives, d'importantes expirations de brevets ou des mouvements de prix significatifs. Avant la livraison, une révision finale est effectuée afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du Marché des Médicaments contre l'Athérosclérose selon Mordor Intelligence par Rapport aux Autres Estimations Publiées
Les tailles de marché publiées pour les médicaments contre l'athérosclérose peuvent sembler très éloignées les unes des autres, même lorsque les taux de croissance paraissent similaires, car les règles de comptabilisation ne sont pas cohérentes d'une source à l'autre. Les différences proviennent généralement de ce qui est considéré comme des dépenses spécifiques aux médicaments contre l'athérosclérose par rapport aux dépenses thérapeutiques cardiovasculaires plus larges, et de la manière dont la tarification et l'érosion par les génériques sont traitées année après année.
Les principaux facteurs d'écart ici tendent à être l'inclusion ou non des médicaments cardiovasculaires non liés à l'athérosclérose, la tarification des injectables dans les différents pays lorsque les prix catalogue et les prix nets divergent, et l'ancrage des volumes sur les cohortes ASCVD traitées ou sur des bassins de dyslipidémie plus larges. Le calendrier d'actualisation est également important, car les expirations majeures de brevets et les ajustements de remboursement peuvent modifier rapidement le rythme d'évolution.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 34,39 milliards USD (2025) | |
| Cabinet de Conseil Mondial A | 17,60 milliards USD (2025) | Ce chiffre semble être construit sur un panier thérapeutique plus restreint et peut exclure certaines catégories de médicaments hypolipémiants et antiplaquettaires couramment utilisés, ce qui réduit les dépenses totales même si les tendances en matière de patients sont similaires. |
| Éditeur Sectoriel B | 19,11 milliards USD (2025) | L'estimation semble plus prudente sur la tarification et l'adoption, et applique probablement une érosion plus rapide par les génériques et une pénétration plus lente pour les nouvelles classes de médicaments, ce qui abaisse la valeur 2025 par rapport aux modèles qui maintiennent l'intensité thérapeutique alignée sur les pratiques fondées sur les directives. |
L'écart observé dans le tableau s'explique en grande partie par les classes de médicaments comptabilisées pour la prise en charge de l'athérosclérose et par la rapidité avec laquelle l'érosion des prix est appliquée après les expirations de brevets et les actions des payeurs, une étape qui est revérifiée à l'aide des retours sur l'adoption au niveau des classes et sur l'accès dans Mordor Intelligence.
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des médicaments contre l'athérosclérose et sa croissance projetée ?
La taille du marché des médicaments contre l'athérosclérose s'élève à 35,43 milliards USD en 2026 et devrait atteindre 41,08 milliards USD d'ici 2031, soit un CAGR de 3,01 %.
Quelle classe thérapeutique domine le marché des médicaments contre l'athérosclérose ?
Les statines ont maintenu leur leadership avec 58,74 % de la part de marché des médicaments contre l'athérosclérose en 2025, grâce à une large validation par les recommandations cliniques et à leur faible coût.
Quel est le segment à la croissance la plus rapide au sein du marché des médicaments contre l'athérosclérose ?
Les inhibiteurs de PCSK9 devraient croître à un CAGR de 5,18 % jusqu'en 2031, portés par l'élargissement des indications à haut risque et l'amélioration de l'accès aux remboursements.
Quelle région devrait afficher la croissance la plus élevée sur le marché des médicaments contre l'athérosclérose ?
L'Asie-Pacifique devrait croître à un CAGR de 6,07 % entre 2026 et 2031, en raison de la prévalence croissante des maladies cardiovasculaires et de l'amélioration de l'accès aux soins de santé.
Comment la transformation numérique influence-t-elle les canaux de distribution ?
Les pharmacies en ligne sont le canal à la croissance la plus rapide avec un CAGR de 6,52 % jusqu'en 2031, soutenu par l'intégration de la télémédecine, les outils d'observance basés sur l'intelligence artificielle et la préférence des consommateurs pour la livraison à domicile.
Quelles thérapies émergentes pourraient remodeler le secteur des médicaments contre l'athérosclérose ?
Les agents à base d'ARN siARN et ASO ciblant le LDL-C et la lipoprotéine(a), ainsi que les programmes d'édition génique tels que l'édition de base, ont le potentiel d'apporter des bénéfices modificateurs de la maladie et d'étendre les segments de marché premium au cours des cinq prochaines années.