
Taille et part du marché des oscillateurs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 6.87 Milliards de dollars |
| Taille du Marché (2031) | 9.52 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.73 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
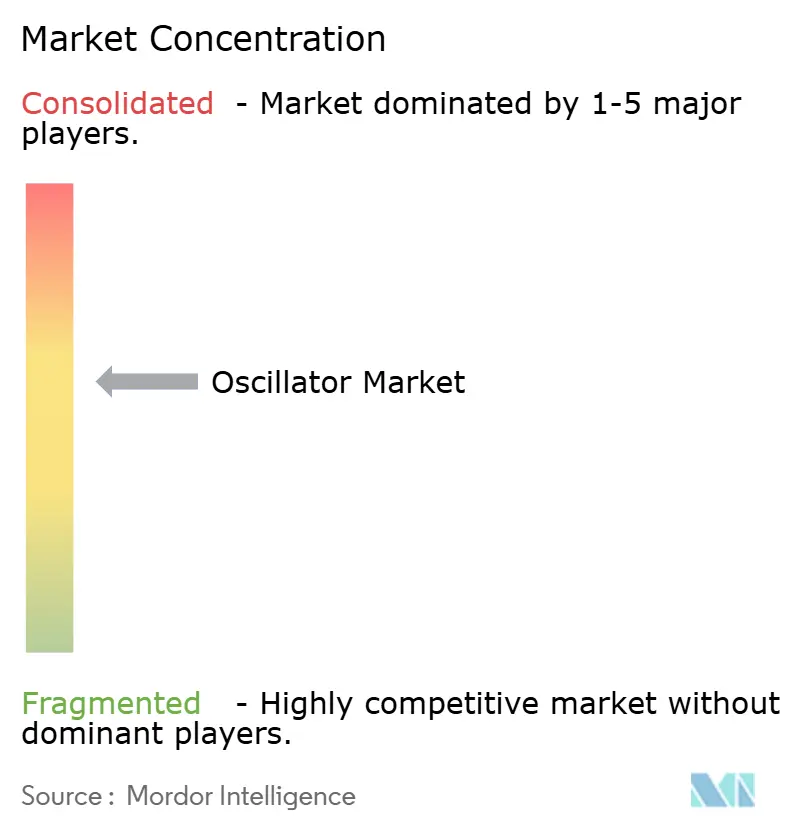
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des oscillateurs par Mordor Intelligence
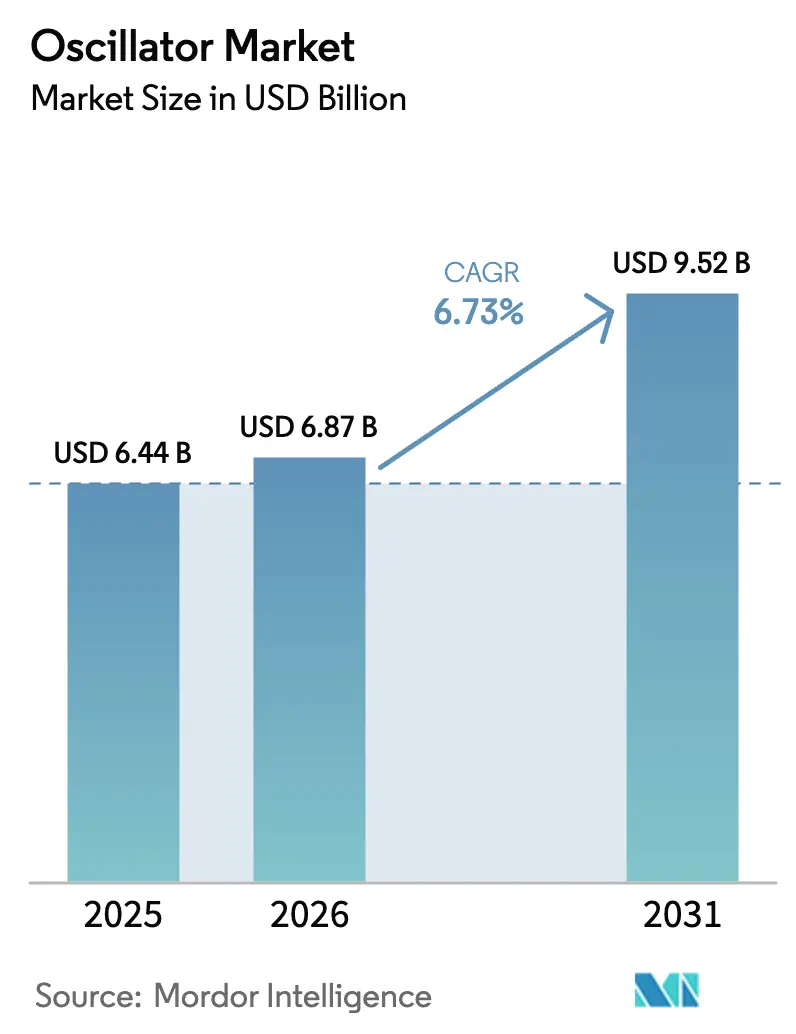
La taille du marché des oscillateurs en 2026 est estimée à 6,87 milliards USD, en hausse par rapport à la valeur de 2025 de 6,44 milliards USD, avec des projections pour 2031 indiquant 9,52 milliards USD, progressant à un TCAC de 6,73 % sur la période 2026-2031. La croissance a reposé sur l'élargissement des déploiements 5G, l'électrification rapide de l'électronique embarquée dans les véhicules, et l'essor des déploiements de satellites en orbite terrestre basse qui exigent tous une précision de synchronisation accrue. Les fabricants de composants ont également bénéficié de la demande d'horloges à très faible gigue dans les GPU des centres de données dédiés à l'IA, ainsi que de la migration automobile vers des architectures zonales favorisant une synchronisation MEMS robuste. Par ailleurs, les inquiétudes liées à la concentration de l'approvisionnement en ébauches de quartz au Japon ont incité de nombreux fabricants d'équipements d'origine (OEM) à valider des alternatives à base de silicium provenant de sources multiples.[1]SiTime, "Pourquoi les MEMS surpassent le quartz en matière de synchronisation de précision," sitime.com
Principaux enseignements du rapport
- Par type de produit, les oscillateurs à cristal à compensation de température (TCXO) ont dominé avec 33,60 % de la part du marché des oscillateurs en 2025, tandis que les oscillateurs MEMS devraient se développer à un TCAC de 17,4 % jusqu'en 2031.
- Par schéma de montage, les composants montés en surface ont représenté 76,40 % de la taille du marché des oscillateurs en 2025 et devraient croître à un TCAC de 6,05 % jusqu'en 2031.
- Par matériau, le quartz a conservé 89,30 % de part de marché en 2025, mais les horloges à base de silicium MEMS devraient afficher le même TCAC de 17,4 %, ce qui en fait la catégorie de matériaux à la croissance la plus rapide.
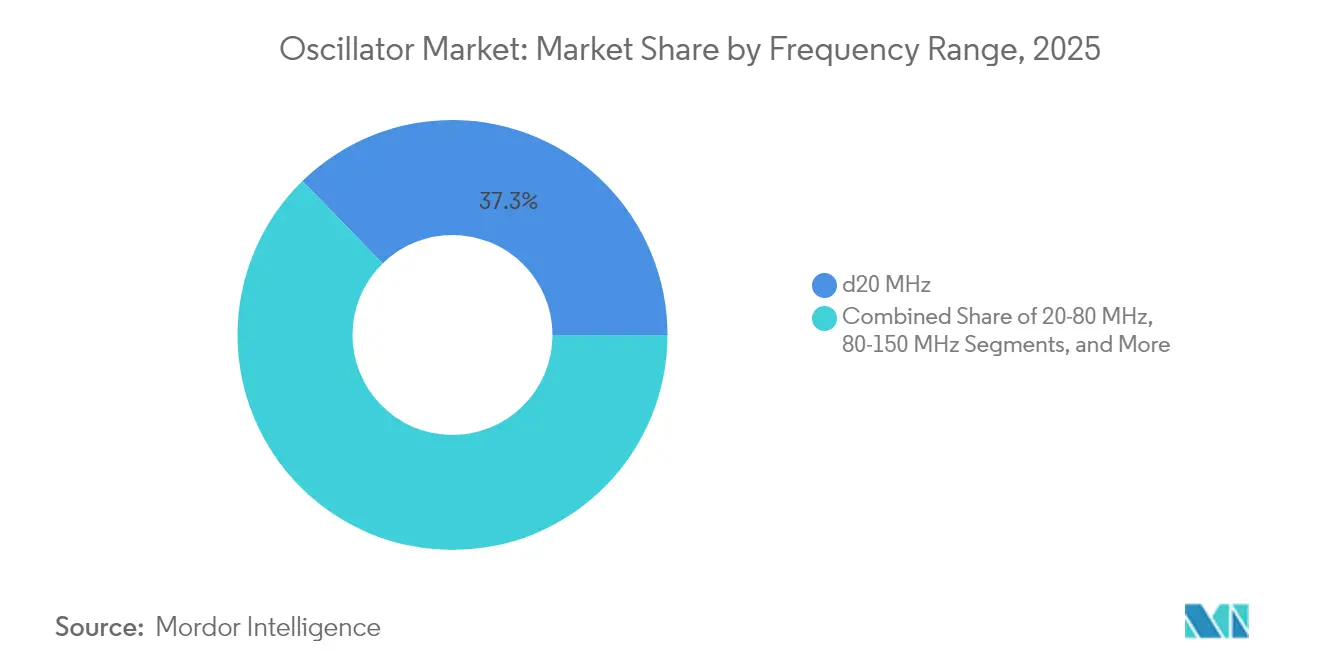
- Par plage de fréquence, la catégorie ≤20 MHz a capturé 37,30 % de la part du marché des oscillateurs en 2025 ; le segment >150 MHz affiche le TCAC le plus rapide à 10,1 % jusqu'en 2031.
- Par secteur d'utilisation final, l'électronique grand public a représenté 37,60 % de la taille du marché des oscillateurs en 2025, tandis que l'automobile progresse à un TCAC de 8,6 % jusqu'en 2031.
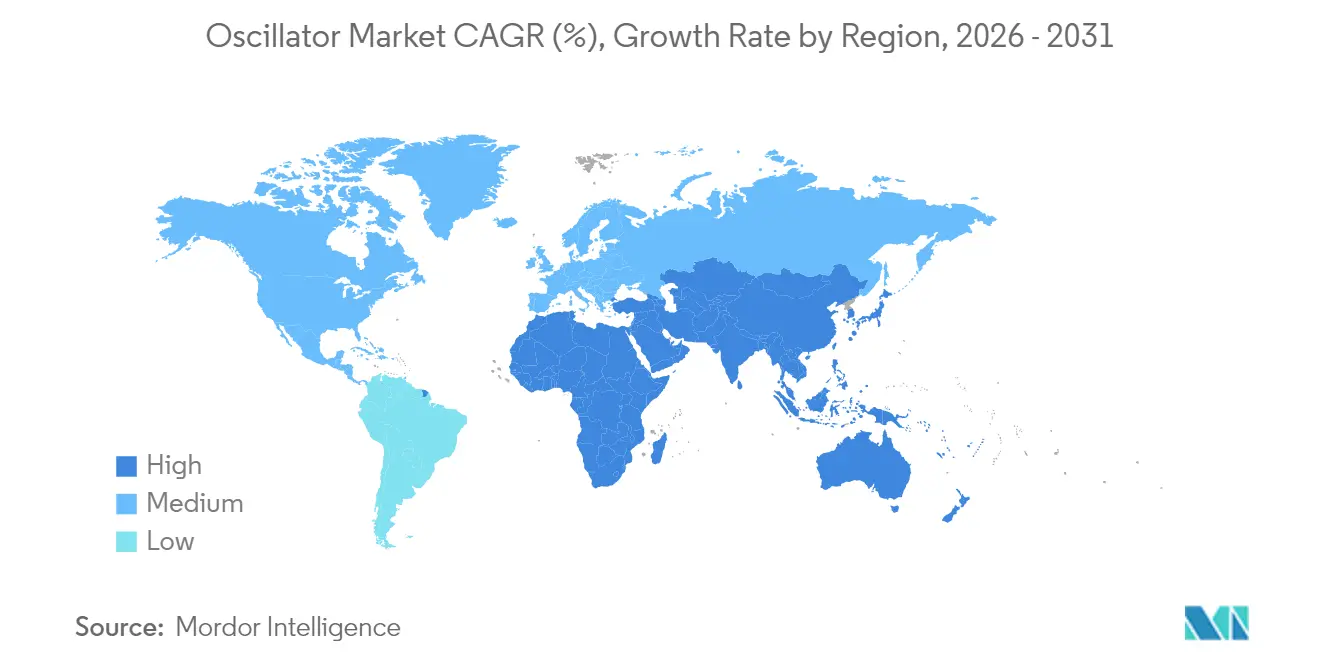
- Par géographie, l'Asie-Pacifique a dominé avec 58,50 % de part des revenus en 2025, et la région Moyen-Orient et Afrique devrait afficher un TCAC de 9,05 % pour 2026-2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché mondial des oscillateurs
Analyse de l'impact des moteurs de croissance*
| Moteur | ( ~ ) % Impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Déploiements de petites cellules 5G nécessitant des TCXO à très faible gigue | +1.8% | Asie-Pacifique, Amérique du Nord, Europe | Court terme (≤ 2 ans) |
| Électrification des contrôleurs de domaine ADAS entraînant une hausse des prix de vente moyens des oscillateurs MEMS | +1.5% | Amérique du Nord, Europe, Japon, Corée du Sud | Moyen terme (2-4 ans) |
| Migration des horloges MCU héritées vers des oscillateurs XO programmables dans les modules IoT mis à jour par liaison radio | +1.2% | Mondial, avec accent sur l'Amérique du Nord, l'Europe, la Chine | Moyen terme (2-4 ans) |
| Expansion des flottes de satellites LEO aérospatiaux stimulant la demande d'OCXO | +0.9% | Amérique du Nord, Chine, Europe | Long terme (≥ 4 ans) |
| Adoption de cristaux à coupe SC pour les liaisons de retour mmWave | +0.7% | Europe, Amérique du Nord, Japon | Moyen terme (2-4 ans) |
| Émergence de la synchronisation Ethernet automobile-TSN stimulant les volumes de VCXO | +0.6% | Japon, Corée du Sud, Europe, Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Déploiements de petites cellules 5G nécessitant des TCXO à très faible gigue
La densification intensive de la 5G a contraint les opérateurs à déployer des millions de petites cellules, chacune nécessitant une précision de synchronisation de ±130 ns. Les fabricants ont donc conçu des TCXO avec une gigue ≤0,1 ppm, tels que la série 535/536 de CTS Corporation, qui maintient une stabilité de −40 °C à +105 °C. L'Asie a mené ces installations, avec la Chine et la Corée du Sud consommant la majeure partie des horloges haut de gamme. La migration depuis la synchronisation disciplinée par GPS en 4G vers IEEE 1588 PTP a élargi la demande adressable, tandis que les opérateurs de réseau en Amérique du Nord et en Europe ont reproduit les spécifications asiatiques pour maintenir l'interopérabilité. Les volumes résultants ont régulièrement élargi le marché des oscillateurs, tant pour les variantes quartz que MEMS.
Électrification des contrôleurs de domaine ADAS entraînant une hausse des prix de vente moyens des oscillateurs MEMS
Les OEM automobiles ont remplacé plusieurs unités de contrôle électronique distribuées par des contrôleurs de domaine ADAS centralisés qui consolident les charges de travail de fusion de capteurs. Le SoC Renesas R-Car V4H intègre un générateur d'horloge programmable pour prendre en charge 34 TOPS d'inférence d'IA, illustrant les exigences croissantes en matière de précision des oscillateurs.[2]Renesas Electronics, "R-Car V4H," renesas.com Les dispositifs MEMS ont été préférés car leur structure en silicium monocristallin résiste à des chocs de 30 000 g et offre une faible sensibilité aux accélérations - des attributs essentiels dans les environnements automobiles difficiles. À mesure que les véhicules évoluent vers des architectures zonales, le nombre de composants de synchronisation par véhicule augmente, faisant pencher la composition du marché des oscillateurs vers des produits MEMS à marges plus élevées.
Migration des horloges MCU héritées vers des oscillateurs XO programmables dans les modules IoT mis à jour par liaison radio
Les fournisseurs IoT ont abandonné les cristaux à fréquence fixe au profit d'oscillateurs XO programmables sur le terrain qui permettent aux microprogrammes gérés dans le cloud de réajuster la vitesse d'horloge. La plateforme EFR32xG21 de Silicon Labs intègre plusieurs oscillateurs sur puce pouvant être ajustés à distance, permettant une optimisation de la consommation d'énergie sans rappels physiques. Cette flexibilité étend les cycles de vie des appareils dans les déploiements de compteurs intelligents, de suivi d'actifs et de surveillance industrielle, élargissant la pénétration mondiale du marché des oscillateurs. La synchronisation gérée dans le cloud a également apporté un avantage en matière de cybersécurité en atténuant les vulnérabilités liées aux canaux auxiliaires de synchronisation après déploiement.
Expansion des flottes de satellites LEO aérospatiaux stimulant la demande d'OCXO
Des constellations telles que Starlink et OneWeb ont placé collectivement en orbite des centaines de satellites LEO, chacun nécessitant des oscillateurs à cristal contrôlés par four qui maintiennent une stabilité sous le ppb pour les liaisons inter-satellites. FrontierSI a identifié les services de positionnement-navigation-synchronisation comme un nouveau cas d'usage qui amplifie les exigences en matière de précision. Les OCXO MEMS tels que la famille Endura de SiTime offraient une sensibilité aux accélérations 50 × inférieure à celle du quartz, conformément aux normes MIL-PRF-55310 essentielles pour la survie au lancement. Le rythme soutenu des lancements a soutenu la demande à long terme, ancrant un pilier de croissance stratégique au sein du marché des oscillateurs.
Analyse de l'impact des freins à la croissance*
| Frein | ( ~ ) % Impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Dépendance à source unique de la chaîne d'approvisionnement en ébauches de quartz en provenance du Japon | −0.7% | Mondial, impact le plus élevé sur l'Amérique du Nord, l'Europe | Moyen terme (2-4 ans) |
| Limitation du bruit de phase des oscillateurs XO MEMS en dessous d'un décalage de 100 kHz dans l'infrastructure 5G | −0.5% | Asie-Pacifique, Amérique du Nord, Europe | Court terme (≤ 2 ans) |
| Cycles d'intégration >5 ans dans les ECU automobiles de rang 1 | −0.4% | Mondial, accent sur l'Europe, le Japon, l'Amérique du Nord | Long terme (≥ 4 ans) |
| Régimes de contrôle des exportations sur les OCXO/EMXO à usage militaire | −0.3% | Amérique du Nord, Europe, Moyen-Orient | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Dépendance à source unique de la chaîne d'approvisionnement en ébauches de quartz en provenance du Japon
Environ 80 % des ébauches de quartz de haute qualité provenaient du Japon, exposant les fabricants mondiaux à des perturbations géopolitiques ou dues à des catastrophes naturelles Seiko. Les longs cycles de croissance et de polissage des cristaux ont en outre ralenti les vitesses de redressement lorsque des incidents survenaient. Les fabricants de composants ont réagi en diversifiant leurs sources avec des oscillateurs MEMS fabriqués dans des usines de semiconducteurs standard situées en Amérique du Nord, en Europe et en Asie. Néanmoins, les clients aux applications critiques qui requièrent encore des grades de quartz traditionnels ont conservé des politiques de qualification conservatrices, limitant la substitution à court terme dans certains segments du marché des oscillateurs.
Limitation du bruit de phase des oscillateurs XO MEMS en dessous d'un décalage de 100 kHz
Bien que les horloges MEMS aient excellé en termes de stabilité aux vibrations et à la température, les résonateurs en silicium présentaient historiquement un retard par rapport au quartz en matière de bruit de phase ultra-faible à des décalages <100 kHz, un attribut vital pour les stations de base 5G. Les planificateurs de réseau craignaient que des planchers de bruit élevés ne dégradent les performances du vecteur d'erreur dans les schémas de modulation d'ordre élevé. Les fournisseurs ont répondu avec des architectures « super-TCXO » à compensation numérique qui combinent le contrôle de la température et le filtrage DSP pour se rapprocher des planchers de bruit du quartz. Les travaux de recherche et développement en cours devraient réduire l'écart, mais cette contrainte tempère actuellement l'adoption dans les infrastructures de télécommunications haut de gamme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : les MEMS reconfigurent la hiérarchie de synchronisation
Les TCXO ont conservé la plus grande part de 33,60 % du marché des oscillateurs en 2025, car les OEM des télécommunications appréciaient leur rapport coût-performance. Les dispositifs MEMS ont cependant enregistré une perspective de TCAC de 17,4 % qui oriente la future expansion du marché des oscillateurs vers des conceptions à base de silicium. La fiabilité à un niveau 50 × supérieur à celle du quartz, associée à des formats micro-encapsulés inférieurs à 2 mm², rend les MEMS attractifs pour les appareils portables, les drones et les véhicules électriques. Les OCXO dominent encore les charges utiles des satellites où une stabilité de ±5 ppb est non négociable. Les SPXO servent les gadgets sensibles aux prix, tandis que les VCXO alimentent les équipements de diffusion vidéo nécessitant une accordabilité en fréquence.
Le secteur des oscillateurs a connu une migration des étiquettes basées sur la construction vers des définitions centrées sur l'application ; l'aérospatiale exige désormais des EMXO tolérants aux radiations, et les intégrateurs IoT demandent des FCXO programmables sur le terrain. Cette recatégorisation a aidé les innovateurs de plus petite taille à cibler des niches plutôt que de concurrencer frontalement les grandes entreprises du quartz. En conséquence, la dynamique concurrentielle a évolué au fur et à mesure que les entreprises axées sur les MEMS ont remporté des victoires de conception dans des espaces autrefois monopolisés par le quartz. Le marché des oscillateurs bénéficie de cette spécialisation car chaque enveloppe de performance - qu'il s'agisse de vibrations, de radiations ou d'extrêmes de température - reçoit un ensemble de solutions sur mesure plutôt qu'un dispositif universel.


Par schéma de montage : le montage en surface maintient l'élan de la miniaturisation
Les boîtiers montés en surface contrôlaient 76,40 % du marché des oscillateurs en 2025, grâce à l'efficacité du placement automatique et à la réduction de l'espace sur les circuits imprimés. Le TCAC projeté de 6,05 % illustre comment les feuilles de route des OEM favorisent des empreintes toujours plus réduites, telles que les contours 1,6 × 1,2 mm introduits pour les capteurs portables. Les composants traversants sont restés présents dans les plateformes ferroviaires, avioniques et industrielles lourdes où la rigidité de la carte prime sur la taille.
L'encapsulation avancée a fusionné plusieurs résonateurs, régulateurs de tension et diviseurs en des blocs système-en-boîtier uniques, réduisant considérablement le nombre de composants pour les concepteurs. Les clients automobiles et médicaux ont soutenu cette intégration pour réduire les éléments de nomenclature tout en améliorant la fiabilité grâce à la réduction des joints de soudure. Sur l'horizon de prévision, les seuils d'inspection optique automatisée et les contraintes de température de refusion pousseront davantage le marché des oscillateurs vers l'exclusivité du montage en surface, sauf là où de fortes vibrations ou la facilité d'entretien impose l'utilisation de supports.
Par matériau : le silicium défie la position historique dominante du quartz
Le quartz représentait 89,30 % de la part de marché de 2025, mais les résonateurs en silicium MEMS sont prévus pour afficher le TCAC le plus rapide à 17,4 %. Les contrats automobiles ont accéléré ce changement car les MEMS résistent aux événements de collision à forte accélération et aux plages de −40 °C à +125 °C sans dérive de vieillissement. Les substrats en céramique et SAW ont comblé des rôles spécialisés tels que les fronts d'onde micro-ondes nécessitant des performances à facteur de qualité élevé.
L'innovation en science des matériaux s'est poursuivie sur les deux fronts ; les laboratoires du quartz ont rapporté des gains de sensibilité 10 × en biodétection via des électrodes elliptiques. Les fabricants de MEMS ont perfectionné l'encapsulation sous vide par scellement épitaxial pour piéger les résonateurs dans des cavités en silicium hermétiques, réduisant de moitié la résistance motionnelle et prolongeant la durée de vie. Le marché des oscillateurs ne considère donc plus les catégories de matériaux comme des rivaux binaires mais comme des boîtes à outils complémentaires pour correspondre aux compromis applicatifs en matière de coût, de puissance et de stabilité.
Par plage de fréquence : la demande monte vers les hautes fréquences GHz
La tranche ≤20 MHz représentait 37,30 % de la taille du marché des oscillateurs en 2025, ancrée par les bracelets connectés, les télécommandes et la synchronisation de base des MCU. Pourtant, le segment >150 MHz devrait afficher un TCAC de 10,1 % jusqu'en 2031, car les liaisons de retour 5G, les radars à ondes millimétriques et les processeurs multicœurs nécessitent des fréquences porteuses plus élevées. Les segments intermédiaires entre 20 MHz et 150 MHz ont servi les modules de fibre optique et les cartes réseau qui nécessitent des vitesses modérées avec un faible bruit de phase.
Les réseaux d'antennes 27,5–29,5 GHz émergents pour la recherche sur la 6G amplifient l'importance des cristaux à coupe SC de pointe et des combinaisons hybrides MEMS-SAW qui maintiennent les planchers de bruit à un niveau acceptable. En conséquence, les fournisseurs d'oscillateurs proposent des gammes de produits optimisées pour des fenêtres de fréquence discrètes plutôt que d'étirer une architecture unique sur des décennies de bande passante. Cette segmentation permet au marché des oscillateurs de capter de la valeur en alignant les points de prix, la taille et la température de fonctionnement sur le plafond technique de chaque bande.
Par secteur d'utilisation final : l'automobile monte en puissance tandis que l'électronique grand public conserve le volume
L'électronique grand public a maintenu 37,60 % de part des revenus en 2025, car chaque smartphone utilise des dizaines de nœuds de synchronisation. Les véhicules connectés, cependant, progressent rapidement avec un TCAC de 8,6 % grâce aux systèmes ADAS, aux systèmes de gestion de batterie et aux systèmes d'infodivertissement embarqués. Les opérateurs de télécommunications sont restés des clients essentiels, en particulier pour les horloges ultra-stables à l'intérieur des gNodeBs 5G. Les clients aérospatiaux et de défense ont demandé les OCXO de plus haute qualité et les pièces MEMS nouvellement qualifiées pour les CubeSats.
L'automatisation industrielle et la synchronisation Ethernet de fabrique ont également pris de l'ampleur, renforçant la croissance au-delà des gadgets grand public cycliques. Les PHY Ethernet automobiles tels que le DP83TC818S-Q1 de Texas Instruments ont illustré comment les concepteurs matériels intègrent désormais des fonctionnalités de réseau sensible au temps qui dépendent d'une précision d'horloge inférieure à la microseconde. À mesure que chaque secteur vertical approfondit son contenu électronique, le marché des oscillateurs bénéficie d'un mix plus large de profils de marges, protégeant les fournisseurs contre les ralentissements dans un seul secteur.
Analyse géographique
L'Asie-Pacifique a dominé 58,50 % des revenus de 2025, portée par les centres de production de smartphones en Chine, la dominance japonaise dans l'approvisionnement en quartz et l'adoption précoce de la 5G en Corée du Sud grâce aux petites cellules. Les fonderies taïwanaises et les fournisseurs de composants de synchronisation tels que TXC Corporation ont ancré l'autosuffisance régionale, tandis que l'Inde a attiré des usines nouvelles d'entreprises comme Rakon pour diversifier l'approvisionnement. Une forte demande locale conjuguée à une dynamique d'exportation a maintenu la courbe de croissance du marché des oscillateurs à un niveau élevé malgré quelques poches de tensions commerciales.
L'Amérique du Nord s'est classée en deuxième position ; ses grands maîtres d'œuvre de défense et ses prestataires de lancements pour le New Space ont acheté des OCXO haut de gamme et des MEMS tolérants aux radiations. Les opérateurs de centres de données ont recherché des super-TCXO qui réduisent les cycles d'inactivité des GPU dans les clusters d'IA, renforçant ainsi le financement du développement national. Les équipementiers automobiles de rang 1 basés aux États-Unis et au Canada ont validé des horloges MEMS pour le calcul ADAS centralisé, élargissant davantage le marché régional des oscillateurs.
L'Europe est restée influente, notamment au sein de l'écosystème automobile allemand et de la solide base d'automatisation industrielle du continent. Les cristaux à coupe SC ont gagné en popularité dans les liaisons de retour mmWave pour répondre aux mandats de spectre de la Commission européenne. Les cadres de contrôle des exportations ont parfois ralenti les cycles d'expédition pour les oscillateurs militaires de haute précision, mais les champions nationaux en France et au Royaume-Uni ont maintenu la production de spécialité en vie. Le Moyen-Orient et l'Afrique ont enregistré le taux de TCAC le plus rapide à 9,05 %, porté par les projets de villes intelligentes dans les pays du Golfe et les expansions des télécommunications africaines qui modernisent les infrastructures. L'Amérique du Sud, menée par le Brésil, a affiché une adoption régulière mais modeste liée aux mises à niveau des réseaux 4G/5G. Collectivement, ces tendances régionales ont garanti que le marché des oscillateurs conservait une structure de demande géographiquement diversifiée.

Paysage réglementaire
Les expéditions d'oscillateurs destinées aux secteurs des télécommunications, de l'automobile, de l'aérospatiale et de la défense sont façonnées par la conformité au commerce transfrontalier et par l'évolution de la gouvernance de la chaîne d'approvisionnement des semi-conducteurs. Les régimes de contrôle des exportations et le filtrage des utilisations finales peuvent restreindre la distribution des OCXO/EMXO à haute stabilité utilisés dans les applications militaires ou à double usage. Les fournisseurs séparent donc la numérotation des pièces civiles et militaires et renforcent la documentation à travers le canal de distribution.
SEMI a mis en avant des contrôles d'exportation fondés sur le risque ainsi que des incitations fiscales et à la R&D durables dans sa stratégie politique américaine 2026, reflétant un accent sectoriel sur l'équilibre entre sécurité et disponibilité commerciale pour les composants de synchronisation avancés. En Europe, la Commission européenne a fait avancer des initiatives de résilience de la chaîne d'approvisionnement, notamment une proposition de plateforme interentreprises pour la chaîne d'approvisionnement des semi-conducteurs (surveillance de type jumeau numérique) afin d'améliorer la visibilité sur les risques de perturbation. Au niveau des entreprises, les principaux fournisseurs d'oscillateurs et de composants tels que Murata et Kyocera citent les facteurs géopolitiques, les politiques de sécurité économique et les restrictions à l'importation/exportation comme des risques opérationnels, renforçant la nécessité d'une fabrication multirégionale, d'un approvisionnement conforme et d'une traçabilité à travers les portefeuilles de synchronisation à quartz et à MEMS silicium.
Analyse de la chaîne de valeur
La chaîne de valeur des oscillateurs commence par les matières premières et les substrats, notamment les ébauches de quartz de haute qualité, les plaquettes de silicium et les matériaux céramiques/SAW, puis se poursuit avec la formation des résonateurs et la fabrication des dispositifs. Les dispositifs à quartz dépendent de la croissance cristalline, du découpage, de la coupe (y compris les variantes à coupe SC pour un faible bruit de phase), du motif d'électrodes et de l'encapsulation. Les oscillateurs MEMS utilisent une photolithographie de type semi-conducteur et des procédés au niveau de la plaquette, l'encapsulation au niveau de la plaquette (WLP) étant de plus en plus utilisée pour améliorer le rendement et le coût. Les étapes de contrôle et de compensation de fréquence (boucles de contrôle TCXO/OCXO et calibrage DSP pour les XO programmables) ajoutent de la complexité matérielle et d'essai, et nécessitent une métrologie de précision pour la gigue, le bruit de phase et la stabilité thermique.
En aval, l'assemblage, les essais et la qualification alimentent la distribution via les IDM, les distributeurs de catalogue et les fabricants de modules, qui vendent ensuite aux clients OEM/EMS dans l'électronique grand public, les réseaux, l'automobile et l'aérospatiale. Les stratégies de chaîne d'approvisionnement combinent également l'approvisionnement en quartz avec la capacité des usines de semi-conducteurs pour les MEMS silicium, y compris des étapes telles que le criblage Known Good Die (KGD) pour les dispositifs haute fréquence et une automatisation accrue lors des essais finaux pour gérer des tolérances de synchronisation strictes. Les normes SEMI (plus de 1 000 normes internationales) soutiennent l'interopérabilité des équipements, la manipulation des matériaux et les pratiques de fabrication à travers la chaîne d'approvisionnement électronique plus large sur laquelle les fabricants d'oscillateurs s'appuient pour la mise à l'échelle et le contrôle qualité.
Paysage concurrentiel
Les fabricants de quartz traditionnels ont cherché à préserver leur part en affinant la stabilité en fréquence et en proposant des gammes de température étendues, tandis que les challengers axés sur les MEMS ont mis l'accent sur la fiabilité, l'intégration et des délais de livraison plus courts. La technologie Epi-Seal de SiTime a scellé ses résonateurs dans des cavités sous vide pour éliminer la contamination particulaire, générant des gains de fiabilité 50 × supérieurs au quartz SiTime. Microchip Technology a étendu son empreinte en acquérant des spécialistes BAW et SAW, permettant le regroupement de portefeuilles de résonateurs mixtes pour les modules de synchronisation 5G.
L'élan des fusions et acquisitions s'est poursuivi : Infineon a acquis la division Ethernet automobile de Marvell pour 2,5 milliards USD, alignant la synchronisation avec le silicium de réseau embarqué. VIAVI a annoncé son intention d'acquérir Spirent Communications pour renforcer les capacités de test 5G qui dépendent d'horloges de précision. Ces opérations illustrent comment les produits de synchronisation s'entremêlent de plus en plus avec des sous-systèmes complets plutôt que de rester des composants autonomes.
Les évolutions réglementaires ont également façonné la stratégie. Le Bureau of Industry and Security américain a étendu la règle des produits directs d'origine étrangère pour couvrir les dispositifs de synchronisation avancés, obligeant les exportateurs à resserrer leurs chaînes de conformité. Les fournisseurs ont réagi en distinguant les numéros de pièces civils et de défense et en rapatriant les lignes d'assemblage. Dans l'ensemble, le marché des oscillateurs continue de voir une concurrence fondée sur la technologie où la rapidité d'innovation et la flexibilité de fabrication priment sur la simple échelle de volume.
Leaders du secteur des oscillateurs
Murata Manufacturing Co. Ltd
Seiko Epson Corp.
Nihon Dempa Kogyo (NDK) Co., Ltd.
Kyocera Corporation
SiTime Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les serveurs d'IA, les liaisons optiques à haute vitesse et l'infrastructure de périphérie poussent la demande vers une synchronisation à plus haute fréquence et à plus faible gigue. Cela crée un espace pour les oscillateurs d'horloge différentiels et les OCXO compacts qui équilibrent performance et consommation. En juin 2026, Kyocera a étendu la capacité de production mensuelle de ses oscillateurs à quartz d'horloge différentiels de la série X de 200 000 unités à 2 millions d'unités, citant les besoins des serveurs d'IA générative. Seiko Epson a également introduit l'OCXO OG7050CAN pour l'infrastructure d'IA, de périphérie et de communications en juin 2026, mettant l'accent sur une consommation d'énergie réduite et un format plus compact visant les contraintes thermiques et de densité au niveau des racks.
L'électronique automobile continue de pousser les fournisseurs de synchronisation vers des boîtiers plus petits et des plages de température plus larges, favorisant les opportunités dans les SPXO/TCXO de qualité automobile et les solutions de synchronisation intégrées qui simplifient la qualification. Murata a promu une proposition d'ensemble en avril 2026 combinant une unité à quartz avec une thermistance pour les applications UWB automobiles telles que les clés numériques et la gestion sans fil des batteries, reflétant la demande pour des sous-systèmes de synchronisation prêts à l'application. Sur la feuille de route de production, les jalons prévus de production de masse pour les oscillateurs à plus haute vitesse et spécialisés indiquent également un pipeline de nouvelles sorties et interfaces pour les réseaux et les systèmes numériques haute vitesse. Cela inclut Daishinku (KDS), qui prévoit la production de masse d'oscillateurs Arkh.2G de 156,25 MHz et 312,5 MHz pour juillet 2026, et Epson qui cible la production de masse d'oscillateurs WA-LVDS de génération 3 pour le T4 2026.
Développements récents du secteur
- Juin 2026 : Seiko Epson annonce l'OCXO OG7050CAN pour l'IA/périphérie et l'infrastructure, conçu pour être à faible consommation et compact, avec une consommation réduite de 56 % et un volume réduit de 85 %. Le lancement élargit l'offre de synchronisation haut de gamme pour les centres de données et les réseaux et renforce le mix MEMS/OCXO d'Epson pour les plateformes de synchronisation dans les environnements critiques.
- Avril 2026 : Murata Manufacturing propose une solution de synchronisation associant l'unité à quartz XRCGE55M200MZF1BR0 à la thermistance NCU03XH103F6SRL pour l'UWB automobile. L'initiative fait progresser l'intégration de la synchronisation automobile pour les applications UWB et de sécurité sans fil et renforce l'écosystème de synchronisation automobile de Murata tout en s'alignant sur des stratégies de synchronisation multi-composants pour l'électronique automobile.
- Avril 2026 : Nihon Dempa Kogyo (NDK) Co., Ltd. programme la production de masse de l'oscillateur à quartz NX1612SA (1,6 x 1,2 mm, ±40 ppm, -40°C à +125°C) pour l'automobile. Cette initiative renforce le portefeuille de synchronisation automobile de NDK et soutient les besoins de synchronisation de l'électronique automobile à grand volume.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour cette méthodologie, le marché des oscillateurs couvre les composants électroniques de fréquence et de synchronisation vendus dans les équipements d'utilisation finale, les revenus étant comptabilisés au niveau du composant. Le dimensionnement suit la demande à travers les principales chaînes de valeur électroniques et industrielles, et il est exprimé en USD à prix courants pour les années indiquées.
Exclusions du périmètre : Nous excluons les modules d'horloge système complets et la valeur des équipements en aval. Nous excluons également les revenus purs des circuits intégrés semi-conducteurs lorsqu'ils ne sont pas vendus en tant que composant oscillateur.
Aperçu de la segmentation
- Par type de produit
- Oscillateur XO à compensation de température (TCXO)
- Oscillateur XO à contrôle de tension (VCXO)
- Oscillateur XO contrôlé par four (OCXO)
- Oscillateur XO à emballage simple (SPXO)
- Oscillateur XO à contrôle de fréquence (FCXO)
- Oscillateur MEMS (Si-MEMS)
- Oscillateur XO miniature sous vide (EMXO)
- Par schéma de montage
- Composant monté en surface (SMD)
- Traversant
- Par matériau
- Quartz
- MEMS à base de silicium
- Céramique / SAW
- Par plage de fréquence
- ≤20 MHz
- 20–80 MHz
- 80–150 MHz
- >150 MHz
- Par secteur d'utilisation final
- Électronique grand public
- Télécommunications et réseaux
- Automobile
- Aérospatiale et défense
- Industrie et fabrication
- Médical et recherche
- Autres utilisateurs finaux
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Taïwan
- Corée du Sud
- Inde
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Pays du CCG
- Turquie
- Arabie saoudite
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour définir les limites du marché, recueillir des indicateurs de base et esquisser des fourchettes réalistes avant de soumettre les hypothèses à l'épreuve avec les acteurs du secteur. Nous nous appuyons sur des sources publiques, non payantes, telles que les mises à jour de l'UIT sur l'expansion des réseaux de télécommunications, les dépôts de la FCC et les cessions de spectre, les flux commerciaux d'UN Comtrade pour les composants électroniques pertinents, ainsi que les indicateurs macroéconomiques de l'OCDE ou de la Banque mondiale qui aident à normaliser les cycles électroniques.
Nous examinons également les normes techniques et les signaux d'adoption d'organismes tels que l'IEEE et l'IETF (principalement pour le contexte de la synchronisation et des réseaux). Pour l'exposition aux marchés finaux, nous utilisons les statistiques publiques de production industrielle et automobile d'agences telles que le Bureau of Economic Analysis des États-Unis et Eurostat. Les rapports annuels des entreprises, les présentations aux investisseurs et la presse réputée sont ensuite utilisés pour recouper les commentaires sur la capacité, l'exposition aux marchés finaux et les tendances des stocks. Pour les détails financiers requis, nous utilisons sélectivement des abonnements payants pour les données financières et de renseignement des entreprises, les actualités et données financières, les bases de données de brevets, ainsi que les registres d'importation-exportation au niveau des expéditions lorsque ces registres apportent de la clarté. Les sources documentaires listées ici sont illustratives et non exhaustives, et de nombreuses autres références ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire vise à valider les moteurs de la demande unitaire et de la tarification dans les décisions d'achat réelles, en impliquant les fabricants de dispositifs, les fournisseurs de composants, les distributeurs et les acheteurs à orientation technique qui spécifient les performances de synchronisation. Ces discussions permettent de confirmer où les oscillateurs sont intégrés à la conception, comment les délais d'approvisionnement et les cycles de qualification affectent les commandes, et quels usages finaux évoluent le plus rapidement à travers l'APAC, l'EMEA et les Amériques.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 25 % | Cadres dirigeants : 15 % | APAC : 45 % |
| Rang intermédiaire : 57 % | Responsables fonctionnels/d'unité : 28 % | EMEA : 36 % |
| Acteurs plus petits : 18 % | Managers : 57 % | Amériques : 19 % |
Dimensionnement et prévision du marché
Le modèle commence par une construction descendante où les signaux de production et de commerce électronique sont utilisés pour reconstituer le bassin de demande adressable pour les oscillateurs par type d'équipement d'utilisation finale et par région, puis cela est traduit en valeur à l'aide de fourchettes de prix pratiques. Pour garder les totaux réalistes, nous corroborons cela avec des approximations ascendantes sélectives, telles que le PVM échantillonné multiplié par les volumes unitaires pour les principales catégories de dispositifs. Lorsque les deux perspectives ne se réconcilient pas, nous ajustons les hypothèses et revérifions les totaux implicites.
Les intrants les plus importants incluent les déploiements de la 5G et des infrastructures réseau, les tendances du contenu électronique des véhicules, les cycles d'investissement dans l'automatisation industrielle, et les constructions de centres de données qui augmentent les exigences de performance de synchronisation. Nous suivons également des indicateurs tels que les mouvements d'exportation-importation pour les composants pertinents, la pression observée sur les délais, et les évolutions typiques de tarification liées à la disponibilité des matériaux et au mix produit (par exemple, les évolutions vers des pièces à plus haute stabilité). Lorsque les indicateurs unitaires publics présentent des lacunes, nous complétons les hypothèses à l'aide de fourchettes issues d'entretiens et testons l'impact sous contrainte afin qu'un point de données faible ne domine pas le chiffre final.
Pour les prévisions, une analyse de scénarios est appliquée autour des variables les plus sensibles, principalement le calendrier de reprise du cycle électronique, l'orientation des dépenses d'investissement automobile et télécom, et la vitesse d'adoption des solutions de synchronisation à plus haute performance. Lorsque la trajectoire à court terme semble incertaine, nous lissons la courbe à l'aide de contrôles de séries temporelles simples afin que la prévision reste explicable et reproductible.
Validation des données et cycle de mise à jour
La validation s'effectue à travers de multiples contrôles afin que les résultats finaux ne reposent pas sur une seule hypothèse. Nous comparons les résultats du modèle avec des signaux indépendants tels que la production électronique régionale, la direction des mouvements commerciaux, et les conditions de demande déclarées par les acteurs du secteur, puis nous signalons les écarts importants pour un examen plus approfondi.
Avant la validation finale, le travail est examiné étape par étape, et une reprise de contact est déclenchée lorsque la tarification, les délais ou les conditions de demande du marché final changent de manière significative par rapport aux hypothèses. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires pour les événements majeurs pouvant modifier la demande ou la tarification. Une dernière révision avant livraison est effectuée afin que les clients reçoivent la vision la plus récente.
Taille du marché des oscillateurs de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les oscillateurs peuvent varier même lorsque l'intitulé du sujet correspond, car chaque éditeur trace la ligne de ce qui compte comme composant oscillateur et quelles années ancrent le calcul. Les facteurs les plus courants sont les différences dans les familles de produits incluses, l'année utilisée comme année d'estimation, et la manière dont la tarification est traitée lorsque le mix évolue vers des pièces à plus haute performance.
Des écarts apparaissent également lorsqu'un modèle s'appuie principalement sur des indicateurs de revenus électroniques larges plutôt que de lier la demande à des indicateurs de construction concrets tels que l'activité de déploiement des télécommunications, le contenu électronique des véhicules et les dépenses d'automatisation industrielle. Le calendrier de conversion des devises et la cadence de mise à jour comptent également, car les délais et la tarification peuvent changer rapidement, ce qui peut élargir les écarts autour des ajustements de stocks.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 6,87 milliards USD (2026) | |
| Éditeur commercial A | 7,68 milliards USD (2025) | Utilise une année de base différente et un horizon plus long, et applique probablement une définition plus large de l'oscillateur pouvant mélanger des composants de synchronisation et de fréquence adjacents, ce qui augmente le total. |
| Rapport sectoriel B | 3,34 milliards USD (2024) | Cible les cristaux et oscillateurs à quartz plutôt que l'ensemble complet des oscillateurs, de sorte que les solutions non à quartz ne sont pas entièrement capturées et le total de valeur reste plus bas. |
Le tableau suggère que le choix du périmètre et de l'année de base explique la majeure partie de l'écart, suivi de la manière dont les prix de vente moyens sont reportés lorsque le mix produit évolue. Maintenir les revenus au niveau du composant oscillateur et les réconcilier avec les signaux de construction d'utilisation finale (déploiements télécom, contenu électronique des véhicules, et activité industrielle) est ce qui rend les totaux annuels comparables, et cette contrainte est appliquée dans le modèle par Mordor Intelligence.


Questions clés traitées dans le rapport
Quelle est la taille actuelle et la croissance projetée du marché mondial des oscillateurs ?
Le marché des oscillateurs s'élevait à 6,87 milliards USD en 2026 et devrait atteindre 9,52 milliards USD d'ici 2031, progressant à un TCAC de 6,73 %.
Quel type d'oscillateur présente les meilleures perspectives de croissance ?
Les oscillateurs MEMS affichent la trajectoire la plus rapide avec un TCAC de 17,4 % prévu pour 2026-2031, portés par une résistance aux chocs supérieure, un format compact et une fiabilité élevée.
Comment les déploiements 5G influencent-ils la demande d'oscillateurs ?
Les réseaux denses de petites cellules 5G nécessitent des TCXO à très faible gigue avec une précision de ±130 ns, stimulant régulièrement les volumes de composants de synchronisation de précision en Asie, en Amérique du Nord et en Europe.
Pourquoi les applications automobiles accélèrent-elles l'adoption des oscillateurs ?
Les contrôleurs de domaine ADAS centralisés, les architectures zonales des véhicules et les protocoles Ethernet automobile-TSN poussent ensemble l'utilisation des oscillateurs dans les véhicules, résultant en un TCAC de 8,6 % pour le segment automobile.
Quels risques liés à la chaîne d'approvisionnement les dirigeants doivent-ils surveiller ?
Environ 80 % des ébauches de quartz de haute qualité proviennent du Japon, créant un goulot d'étranglement à source unique qui encourage la diversification des sources avec des alternatives MEMS à base de silicium.
Quel marché géographique devrait connaître la croissance la plus rapide ?
La région Moyen-Orient et Afrique affiche le taux d'expansion le plus élevé, avec un TCAC projeté de 9,05 % de 2026 à 2031, à mesure que les investissements dans les télécommunications et l'automatisation industrielle augmentent.
Dernière mise à jour de la page le:



