
Taille et part du marché des pois en Asie-Pacifique
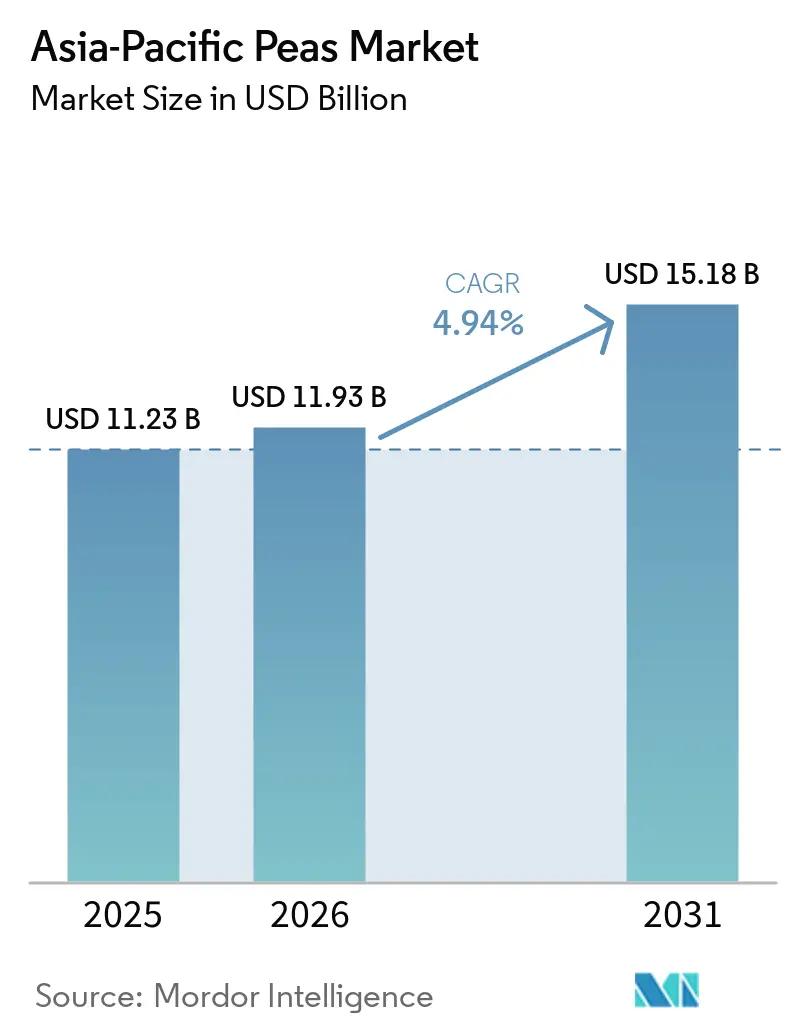
Analyse du marché des pois en Asie-Pacifique par Mordor Intelligence
Le marché des pois en Asie-Pacifique devrait croître de 11,23 milliards USD en 2025 à 11,93 milliards USD en 2026 et devrait atteindre 15,18 milliards USD d'ici 2031 à un CAGR de 4,94 % sur la période 2026-2031, soulignant un pivot décisif dans l'approvisionnement régional en protéines. Les programmes gouvernementaux d'approvisionnement en légumineuses, l'intégration croissante d'ingrédients à base de pois dans les aliments fonctionnels et les crédits agricoles préférentiels pour les cultures fixatrices d'azote reconfigurent les chaînes d'approvisionnement et renforcent la diversité de la demande. L'attention croissante des consommateurs pour les options à étiquette propre et non génétiquement modifiées élève la protéine de pois au-dessus du soja et du lactosérum, tandis que les plateformes de commerce électronique compriment les cycles d'adoption en élargissant l'accès aux produits dans les villes de deuxième et troisième rang. Les fournisseurs d'ingrédients affinent le désamérisation enzymatique et la fermentation contrôlée pour atténuer les arômes indésirables de légumineuses, une étape qui augmente les coûts de production mais ouvre des applications premium dans la nutrition infantile et clinique. La dynamique concurrentielle continue de s'accélérer à mesure que les prêteurs agri-fintech canalisent le fonds de roulement vers les petits exploitants, permettant des achats de semences en temps opportun et stabilisant les rendements.
Principaux enseignements du rapport
- Par géographie, la Chine détenait 46,20 % de la part du marché des pois en Asie-Pacifique en 2025, tandis que l'Inde devrait afficher le CAGR le plus rapide de 8,90 % de 2026 à 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs sur le Marché des Pois en Asie-Pacifique*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Demande croissante d'ingrédients protéiques d'origine végétale | +1.2% | Chine, Inde, Japon et Australie | Moyen terme (2 à 4 ans) |
| Programmes nutritionnels gouvernementaux favorisant la consommation de légumineuses | +0.9% | Inde et Chine | Long terme (≥ 4 ans) |
| Expansion des aliments fonctionnels enrichis en protéines de pois | +0.8% | Chine, Japon et Inde urbaine | Moyen terme (2 à 4 ans) |
| Fort engouement de la restauration pour les analogues de viande à base de pois | +0.7% | Inde et Chine (villes de deuxième rang) | Court terme (≤ 2 ans) |
| Pénétration de l'épicerie en ligne élargissant l'accès des consommateurs | +0.6% | Chine, Inde et Australie urbaine | Court terme (≤ 2 ans) |
| Crédit agri-fintech stimulant les superficies cultivées en pois | +0.5% | Inde et Chine rurale | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'ingrédients protéiques d'origine végétale
Les isolats et concentrés de protéines de pois continuent de supplanter le soja et le lactosérum dans la nutrition sportive, la fortification en boulangerie et les alternatives laitières, principalement parce que les consommateurs considèrent les pois comme non génétiquement modifiés et adaptés aux personnes allergiques. Les revenus régionaux des ingrédients à base de protéines de pois ont atteint 800 millions USD en 2023 et dépasseront vraisemblablement 1,5 milliard USD d'ici 2028, impliquant une expansion composée de 12 %[1]. La Chine et l'Inde génèrent plus de 60 % de cette demande, entraînant l'installation de lignes de séchage par atomisation et de classification par air qui portent la pureté des protéines à plus de 80 %. Cependant, les notes de légumineuses et la moindre résistance au gel freinent l'adoption dans les boissons premium, incitant les fournisseurs à investir dans la désamérisation enzymatique et le masquage des arômes par fermentation, qui ajoutent jusqu'à 20 % aux coûts de production mais permettent l'entrée dans les niches de la nutrition infantile et clinique. Les fabricants citent également la diversification de la chaîne d'approvisionnement loin du soja nord-américain comme un avantage décisif.
Programmes nutritionnels gouvernementaux favorisant la consommation de légumineuses
Le régime de Prix de Soutien Minimum (MSP) de l'Inde pour les légumineuses fixe des prix planchers qui stabilisent les revenus agricoles et catalysent les gains de superficie, tandis que le Pradhan Mantri Annadata Aay SanraksHan Abhiyan absorbe la production excédentaire dans des réserves stratégiques [2]. Le 14e Plan quinquennal de la Chine pour la sécurité alimentaire intègre des subventions à la culture des légumineuses et des aides à la transformation pour réduire la dépendance aux graines de soja importées. Les Directives alimentaires 2024 du Japon recommandent une consommation plus élevée de légumineuses, intégrant les pois dans les menus des cantines scolaires [3]. Ces cadres génèrent des vents porteurs durables pour la demande, même si les retards de paiement et la fragmentation des versements de subventions peuvent parfois tempérer l'enthousiasme des agriculteurs.
Expansion des aliments fonctionnels enrichis en protéines de pois
Les barres de céréales, les nouilles instantanées et les céréales de petit-déjeuner enrichies en protéines de pois ont gagné en popularité dans les zones urbaines de Chine et du Japon, mettant l'accent sur les étiquettes propres et offrant des apports protéiques supplémentaires de 8 à 12 grammes par portion. Au Japon, des ramen instantanés enrichis en protéines de pois ont été lancés en 2024, ciblant les travailleurs de bureau, et étaient proposés à un prix supérieur à celui des nouilles conventionnelles. En Chine, les boulangeries proposent désormais des brioches vapeur à la protéine de pois qui conservent une couleur de mie claire tout en améliorant la valeur nutritionnelle, grâce à un aromatisant neutre. En Inde, les fabricants de biscuits et de snacks extrudés incorporent des concentrés de pois dans le cadre d'initiatives nutritionnelles soutenues par l'État. Les défis d'entrée sur le marché comprennent la navigation dans le processus d'examen des nouveaux ingrédients de 24 mois en Chine pour les aliments infantiles et le respect des exigences d'étiquetage des allergènes au Japon, qui augmentent les coûts de conformité mais renforcent la confiance des consommateurs.
Fort engouement de la restauration rapide pour les analogues de viande à base de pois
Les chaînes de restauration rapide à Bangalore, Hyderabad et Pune ont introduit des burgers et des wraps à base de protéines de pois en 2024, les proposant à un prix inférieur à celui des steaks de poulet pour attirer les consommateurs flexitariens. Des expansions parallèles à Chengdu et Hangzhou proposent des raviolis et des garnitures de nouilles nés de collaborations entre des opérateurs locaux et des fournisseurs de pois nationaux qui contournent le coût des analogues de soja importés. Le secteur des cafés en Australie commercialise des saucisses à base de protéines de pois dans les quartiers aisés du centre-ville, tandis que les restaurants familiaux japonais restent prudents, invoquant la fidélité des consommateurs au tofu. Les taux de rachat oscillent en dessous de 40 %, de sorte que la croissance soutenue dépend des progrès continus en matière de saveur et de texture.
Analyse de l'Impact des Freins sur le Marché des Pois en Asie-Pacifique*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Épidémies de ravageurs et de maladies dans les principales zones de production | -0.8% | Inde, Chine et Australie | Court terme (≤ 2 ans) |
| Volatilité des prix liée aux flux commerciaux mondiaux des légumineuses | -0.7% | Chine, Inde et Japon | Court terme (≤ 2 ans) |
| Appauvrissement des sols dû aux rotations intensives de pois | -0.4% | Inde et Chine | Long terme (≥ 4 ans) |
| Préoccupations allergènes liées aux lectines de légumineuses dans les aliments infantiles | -0.3% | Chine et Japon | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Épidémies de ravageurs et de maladies dans les principales zones de production
Le charançon du pois et la fusariose ont réduit les rendements jusqu'à 18 % dans le Madhya Pradesh et l'Uttar Pradesh lors de la saison rabi 2024-25, nécessitant le développement des services de vulgarisation pour promouvoir la lutte intégrée contre les ravageurs. Les producteurs australiens ont augmenté leurs budgets fongicides de 60 AUD (40 USD) par hectare pour endiguer l'oïdium et la pourriture des racines, érodant la rentabilité des exploitations. La Chine a publié des directives nationales de lutte intégrée contre les ravageurs, mais l'adoption est en retard en raison d'un accès limité aux méthodes de lutte biologique. La variabilité climatique intensifie la pression des ravageurs, renforçant l'urgence de développer des cultivars résistants.
Volatilité des prix liée aux flux commerciaux mondiaux des légumineuses
Les conditions de sécheresse au Canada ont provoqué une augmentation significative des prix des pois franco à bord (FAB) à Vancouver, passant de 320 USD par tonne métrique en janvier 2024 à 410 USD par tonne métrique en septembre 2024. Cette flambée des prix a été provoquée par une réduction de l'offre due à des conditions météorologiques défavorables, impactant la dynamique du commerce mondial. Les goulots d'étranglement des paiements dans les corridors d'exportation russes ont encore fait monter les prix au comptant pour les importateurs chinois, créant des défis supplémentaires pour les acheteurs cherchant à sécuriser un approvisionnement régulier. Pendant ce temps, l'Inde a périodiquement mis en place des droits à l'exportation sur les légumineuses pour gérer l'inflation intérieure, perturbant les stratégies d'approvisionnement des transformateurs liés par des contrats à prix fixe et les forçant à réévaluer leurs options d'approvisionnement. L'absence de marchés à terme régionaux matures limite les possibilités de couverture, augmentant la vulnérabilité à la volatilité des prix au comptant et exposant les acteurs du marché à des fluctuations de prix soudaines.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse géographique
Marché des Pois en Chine
La Chine détenait 46,20 % de la part de marché des pois en Asie-Pacifique en 2025, reflétant sa position de premier importateur mondial de pois et de grand transformateur d'amidon de pois, d'isolats de protéines et de vermicelles. La culture domestique des pois est concentrée dans le Heilongjiang et la Mongolie intérieure, où des variétés tolérantes au froid produisent entre 1,8 et 2,2 tonnes métriques par hectare, mais la production totale reste insuffisante pour répondre à la demande de transformation. Le 14e Plan quinquennal de la Chine pour la sécurité alimentaire a priorisé la diversification des protéines afin de réduire la dépendance aux sojas importés, les gouvernements provinciaux offrant des subventions pour la culture des légumineuses et les infrastructures de transformation. Ce cadre politique soutient la demande à long terme de pois, bien que l'incertitude des politiques commerciales et les tensions géopolitiques avec les principaux fournisseurs introduisent des risques dans la chaîne d'approvisionnement.
Marché des Pois en Inde
Le CAGR de 8,90 % de l'Inde de 2026 à 2031 reflète le rôle croissant du pays en tant que producteur et exportateur de pois, soutenu par des programmes d'approvisionnement gouvernementaux, le crédit agri-fintech et la consommation intérieure croissante de protéines végétales. Les principales destinations d'exportation comprenaient le Bangladesh, la Chine, les Émirats arabes unis et les États-Unis, soulignant la compétitivité de l'Inde sur les marchés mondiaux des légumineuses. Le mécanisme de prix de soutien minimum pour les légumineuses, administré par le Ministère de l'Agriculture et du Bien-être des Agriculteurs, a garanti des prix planchers pour les pois lors de la campagne agricole 2024-25, stabilisant les revenus des agriculteurs et encourageant l'expansion des superficies cultivées. La prise en compte de ces défis agronomiques par la gestion intégrée des ravageurs et les variétés résistantes sera essentielle pour maintenir la trajectoire de croissance de l'Inde.
Marché des Pois en Australie et au Japon
L'Australie et le Japon occupent des positions plus modestes mais stratégiquement importantes sur le marché régional. Les producteurs australiens d'Australie-Occidentale et d'Australie-Méridionale cultivent des pois de grande culture principalement pour l'exportation, la consommation intérieure étant limitée à l'alimentation animale et à la consommation humaine à petite échelle. Le Japon reste un importateur net, acheminant les pois vers les snacks, les nouilles instantanées et les alternatives laitières à base de plantes, bien que les superficies cultivées domestiquement soient minimes en raison des contraintes foncières et des rendements plus élevés de la riziculture et de la culture maraîchère. Les fabricants japonais de produits alimentaires privilégient la protéine de pois pour son profil favorable aux personnes allergiques par rapport au soja, stimulant la demande d'isolats et de concentrés importés de Chine et d'Amérique du Nord. Les Directives alimentaires japonaises, mises à jour en 2024, recommandent une consommation accrue de légumineuses pour faire face à la hausse des maladies liées au mode de vie, soutenant indirectement la consommation de pois par le biais des programmes de repas scolaires et des campagnes de santé publique.
Paysage réglementaire
Dans toute la région Asie-Pacifique, le commerce des pois et des ingrédients à base de pois est façonné par les leviers tarifaires, les licences d'importation et les normes sanitaires phytosanitaires à l'importation, l'Inde et la Chine donnant le ton aux flux régionaux. En Inde, la Directorate General of Foreign Trade (DGFT) a réimposé un droit d'importation ad valorem total de 30% sur les pois jaunes en octobre 2025, puis a prolongé cette politique jusqu'au 31 mars 2027, maintenant en place la structure de droit de 30%. Cette position contraste avec le traitement en franchise de droits maintenu pour certaines légumineuses (par exemple, le pois cajan et l'urad) jusqu'au 31 mars 2027, illustrant la manière dont une politique spécifique à chaque culture est utilisée pour équilibrer la stabilité des prix domestiques avec la disponibilité de l'offre.
L'accès au marché et la conformité dépendent également des exigences SPS et des règles de sécurité alimentaire pour les ingrédients à base de pois transformés. L'Australie et la Nouvelle-Zélande appliquent des normes sanitaires d'importation détaillées et des protocoles phytosanitaires pour les pois, incluant des exigences de certification et de traitement prescrites, tandis que le Japon applique des pratiques strictes d'étiquetage alimentaire et de protection des consommateurs qui influencent le positionnement des ingrédients dans les aliments emballés. En Chine et au Japon, les usages finaux à conformité plus élevée, en particulier les applications de nutrition infantile et clinique, font face à des parcours d'examen et d'approbation plus longs, ce qui augmente le délai de mise sur le marché et incite les fournisseurs à renforcer leurs programmes de traçabilité et d'assurance qualité.
Analyse de la chaîne de valeur
La chaîne de valeur régionale commence par l'approvisionnement en semences et les services agronomiques, incluant la gestion des nuisibles et le soutien à la vulgarisation, puis se poursuit par la production agricole et l'agrégation. Elle se divise ensuite en (i) circuits de pois entiers et cassés destinés à la vente au détail et à la restauration, et (ii) filières de transformation pour l'amidon, les concentrés ou isolats de protéines, et les fractions spécialisées. L'Inde relie la production agricole aux achats publics et à la constitution de réserves, en parallèle du commerce privé, ce qui soutient la disponibilité de matières premières pour les transformateurs de pois cassés et d'ingrédients ; l'Australie fournit des pois de grande culture orientés vers l'exportation, issus de systèmes de culture extensive intégrés dans des rotations céréalières pour leurs bénéfices azotés ; et la Chine se trouve au centre de la demande de transformation aval, attirant des volumes vers le nettoyage, le triage, la mouture et le fractionnement avant distribution aux fabricants alimentaires.
La logistique commerciale et les chocs politiques sont essentiels pour les marges et la continuité, particulièrement pour la Chine, principal pôle de transformation dépendant des importations. En 2025, la Chine a importé environ 1,91 million de tonnes métriques de pois secs (contre 1,39 million de tonnes métriques en 2024), avec un approvisionnement concentré en Russie (environ 60% de part) et au Canada (environ 28%), le Shandong agissant comme province de destination clé pour les importations. Cette concentration des importations accroît l'exposition aux perturbations des corridors et aux mesures tarifaires, poussant les transformateurs à diversifier leurs origines, à renforcer les spécifications de qualité à l'entrée, et à s'appuyer sur des contrats à plus long terme avec les exportateurs et les coopératives. Parallèlement, la faible production en Australie en 2024/25 (environ 221 000 à 230 000 tonnes) illustre comment les évolutions des superficies cultivées et les contraintes agronomiques peuvent resserrer le surplus exportable et amplifier la volatilité des approvisionnements.
Paysage concurrentiel
Le marché des pois en Asie-Pacifique est caractérisé par des maisons d'ingrédients multinationales, des transformateurs régionaux et des coopératives appartenant à des agriculteurs qui se disputent des contrats d'approvisionnement à long terme. Les transformateurs chinois ont développé des lignes de désamérisation enzymatique et de classification par air pour porter la pureté des protéines au-dessus de 80 %, puis ont conclu des accords pluriannuels avec des fabricants de boissons et d'aliments pour animaux de compagnie qui exigent des spécifications fonctionnelles strictes. Les exportateurs indiens se concentrent sur les concentrés à faible coût et les pois cassés pour les applications de confiserie et de boulangerie, bénéficiant de l'approvisionnement au Prix de Soutien Minimum qui maintient les coûts des matières premières prévisibles. Les coopératives australiennes positionnent des cultures traçables et non génétiquement modifiées avec une prime de 10 % dans le cadre de contrats d'approvisionnement de cinq ans avec des producteurs d'isolats chinois, tandis que les entreprises japonaises allouent des budgets de recherche aux ramen à base de protéines de pois et aux analogues laitiers conformes aux règles strictes d'étiquetage des allergènes.
La pression d'innovation est forte alors que les fournisseurs s'efforcent d'éliminer les arômes indésirables de légumineuses et d'élever la résistance au gel à la parité avec le soja. Les dépôts de brevets couvrant le masquage des arômes, la texturation à haute cisaillement et l'extraction sans solvant ont augmenté entre 2023 et 2024, soulignant l'intensification de la concurrence en matière de propriété intellectuelle. Les grands transformateurs investissent dans l'agriculture de précision, la traçabilité par chaîne de blocs et les analyseurs en ligne par proche infrarouge, tandis que de nombreux petits exploitants s'appuient encore sur la culture manuelle et les contrôles de qualité visuels. Les marques en vente directe aux consommateurs exploitent le commerce électronique pour contourner les intermédiaires de la distribution, proposant des boissons protéinées à base de pois et des mélanges de pâtisserie qui atteignent les villes de deuxième et troisième rang grâce à des abonnements et au marketing d'influence.
Les opportunités inexploitées comprennent les préparations pour nourrissons, les mélanges de nutrition clinique et les alternatives laitières fermentées une fois que les voies réglementaires seront plus claires en Chine et au Japon. Cependant, la faiblesse de l'application dans certaines juridictions diminue la valeur défensive des brevets, encourageant l'imitation technologique rapide et forçant les innovateurs à se différencier sur le coût et le service plutôt que sur l'exclusivité. La hausse des dépenses d'investissement dans les capacités de séchage par atomisation dans le Shandong et le Gujarat témoigne de la confiance dans la demande à long terme, mais la rentabilité durable dépendra des améliorations continues des arômes, de programmes robustes d'engagement des agriculteurs qui stabilisent l'approvisionnement en matières premières, et d'une navigation proactive des risques liés aux politiques d'importation au Canada et en Russie.
Opportunités de marché et perspectives d'avenir
Un espace blanc clé est le développement de capacités de transformation adjacentes à l'Asie-Pacifique pour la protéine de pois et les fractions associées, afin de servir les aliments fonctionnels, les analogues de viande et les segments de nutrition premium avec des délais plus courts et une traçabilité renforcée. Une preuve concrète est la coentreprise Agro Snow d'Agrocorp International et Megmilk Snow Brand, qui a lancé la construction en novembre 2024 à Tanjung Langsat, Johor Bahru (Malaisie) pour l'extraction de protéines de légumineuses. L'installation a été conçue pour une capacité de 6 000 tonnes métriques d'isolats par an. De tels investissements soutiennent la demande régionale de formulation qui nécessite de plus en plus une saveur constante, un contrôle microbiologique et une fonctionnalité fiable, et ils s'inscrivent en complément des mises à niveau technologiques déjà en cours dans les principaux pôles de transformation.
Du côté de l'offre, les programmes gouvernementaux et les outils agronomiques numériques élargissent la base adressable de producteurs de légumineuses et améliorent les pratiques de production, créant des opportunités pour les semenciers, les fournisseurs de protection des cultures, les agrégateurs et les transformateurs pouvant contracter directement avec les agriculteurs. La Mission for Aatmanirbharta in Pulses de l'Inde (2025-26 à 2030-31), doté d'une enveloppe de 11 440 crores de roupies et incluant des mécanismes de soutien tels que les achats via NAFED et NCCF pour les agriculteurs participants et des subventions post-récolte (jusqu'à 25 lakh de roupies par unité pour les unités de transformation), offre une voie structurée pour élargir l'approvisionnement organisé et la transformation locale. Parallèlement, les outils de conseil et d'éducation des agriculteurs se développent, comme le lancement en juin 2026 par l'ICAR-National Institute of Biotic Stress Management de l'application mobile Lathyrus Info, qui témoigne d'une adoption plus large des outils de guidance culturale basés sur les TIC, susceptibles d'améliorer la constance de la qualité dans les chaînes de valeur des ingrédients à base de pois en aval.
Développements Récents dans le Secteur du Marché des Pois en Asie-Pacifique
- Juillet 2026 : Agroenergy Group a annoncé un investissement de 24,2 millions USD pour construire une usine de transformation approfondie des pois jaunes dans la région de Kyiv, conçue pour traiter 35 000 tonnes de pois jaunes par an. Cet investissement ajoute une capacité de fractionnement supplémentaire pour les ingrédients dérivés du pois et peut affecter la disponibilité et le prix des importations pour les transformateurs d'Asie-Pacifique qui diversifient leur approvisionnement au-delà du Canada et de la Russie.
- Mars 2025 : La Chine a approuvé l'importation de pois en provenance d'Ukraine en acceptant le protocole phytosanitaire, l'Ukraine ayant achevé ses démarches d'approbation nationales pour rendre les expéditions opérationnelles. Ce changement d'accès au marché élargit le bassin de fournisseurs éligibles vers la Chine et renforce l'option d'origine pour les transformateurs chinois qui gèrent les risques tarifaires et de corridor via un approvisionnement multi-origine.
- Septembre 2024 : Un fabricant alimentaire japonais a lancé des ramen instantanés enrichis en protéine de pois dans les magasins de proximité à Tokyo, Osaka et Nagoya, ciblant des déjeuners à teneur en protéines plus élevée sans additifs d'origine animale. Ce cas d'usage produit contribue à normaliser la protéine de pois dans les aliments emballés grand public et soutient la demande pour des ingrédients à base de pois cohérents et conformes aux exigences d'étiquetage au Japon.
Marché des Pois en Asie-Pacifique Portée du rapport et méthodologie de recherche
Définition et Couverture du Marché
Pour ce rapport, le marché couvre les pois consommés et échangés en Asie-Pacifique, mesurés en valeur, et reliés aux flux régionaux de production, de consommation et d'échanges commerciaux dans les principaux pays producteurs et importateurs de pois.
Exclusions du périmètre : Nous excluons les marges des aliments conditionnés en aval et les majorations de la distribution au détail, ainsi que les cultures de légumineuses autres que les pois et les ingrédients dérivés des pois lorsqu'ils ne sont pas commercialisés en tant que pois.
Vue d'Ensemble de la Segmentation
- Géographie
- Chine
- Analyse de la production (superficie récoltée, rendement et volume de production)
- Analyse de la consommation (valeur et volume de consommation)
- Analyse du marché des importations (valeur des importations, volume et principaux marchés fournisseurs)
- Analyse du marché des exportations (valeur des exportations, volume et principaux marchés de destination)
- Analyse et prévisions des tendances des prix de gros
- Cadre réglementaire
- Liste des acteurs clés
- Logistique et infrastructures
- Analyse de la saisonnalité
- Australie
- Analyse de la production (superficie récoltée, rendement et volume de production)
- Analyse de la consommation (valeur et volume de consommation)
- Analyse du marché des importations (valeur des importations, volume et principaux marchés fournisseurs)
- Analyse du marché des exportations (valeur des exportations, volume et principaux marchés de destination)
- Analyse et prévisions des tendances des prix de gros
- Cadre réglementaire
- Liste des acteurs clés
- Logistique et infrastructures
- Analyse de la saisonnalité
- Inde
- Analyse de la production (superficie récoltée, rendement et volume de production)
- Analyse de la consommation (valeur et volume de consommation)
- Analyse du marché des importations (valeur des importations, volume et principaux marchés fournisseurs)
- Analyse du marché des exportations (valeur des exportations, volume et principaux marchés de destination)
- Analyse et prévisions des tendances des prix de gros
- Cadre réglementaire
- Liste des acteurs clés
- Logistique et infrastructures
- Analyse de la saisonnalité
- Japon
- Analyse de la production (superficie récoltée, rendement et volume de production)
- Analyse de la consommation (valeur et volume de consommation)
- Analyse du marché des importations (valeur des importations, volume et principaux marchés fournisseurs)
- Analyse du marché des exportations (valeur des exportations, volume et principaux marchés de destination)
- Analyse et prévisions des tendances des prix de gros
- Cadre réglementaire
- Liste des acteurs clés
- Logistique et infrastructures
- Analyse de la saisonnalité
- Chine
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour constituer le jeu de données de départ sur la production de pois, les signaux de consommation et les flux transfrontaliers en Asie-Pacifique. Nous nous sommes appuyés sur des sources agricoles et commerciales publiques telles que FAOSTAT, UN Comtrade, les ministères nationaux de l'agriculture et les offices statistiques (par exemple en Chine, en Inde, au Japon et en Australie), les publications douanières et portuaires sur les échanges, ainsi que les publications des associations alimentaires et des filières légumineuses.
En complément des sources officielles, nous avons examiné les rapports annuels d'entreprises, les présentations aux investisseurs et des informations de presse fiables afin de saisir les évolutions en matière de plantation, de rendement, de stockage et de politique commerciale susceptibles d'influer sur les prix et la disponibilité. En parallèle, un abonnement payant couvrant les données financières des entreprises et un autre couvrant les données d'importation et d'exportation au niveau des expéditions ont été utilisés pour vérifier les volumes et la direction des échanges sur les principales routes. Les sources documentaires mentionnées ici sont données à titre illustratif, et de nombreuses autres références publiques ont également été utilisées pour collecter, valider et clarifier les données.
Entretiens Primaires et Enquêtes
Les travaux primaires ont porté sur la validation du volume de la demande, de la réalisation des prix et des schémas de substitution commerciale que les sources documentaires n'expliquent pas entièrement. Nous avons échangé avec des producteurs, des négociants, des importateurs, des transformateurs et de grands acheteurs ; les contributions ont été équilibrées entre les principaux marchés consommateurs et fournisseurs de la région Asie-Pacifique, suivies de recoupements avec la dynamique régionale de la logistique et des prix de gros.
Les hypothèses relatives aux écarts de prix entre la ferme et le marché de gros, à la saisonnalité (fenêtres de récolte et déstockage des inventaires) et aux impacts des politiques ont été ajustées après vérification des points présentant une forte variance selon les pays et les années.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 31 % | Directeurs généraux (CXO) : 18 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 23 % |
| Acteurs de plus petite taille : 19 % | Managers : 59 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement part d'une reconstruction descendante dans laquelle la production par pays, les échanges nets (importations moins exportations) et les tendances des prix de gros sont combinés pour estimer la valeur de la consommation régionale de manière cohérente. Les échanges pouvant varier fortement d'une année à l'autre, le modèle est ancré sur des tendances historiques pluriannuelles, puis ajusté à l'aide des derniers signaux de la saison avant la finalisation des prévisions.
Pour corroborer les totaux, des vérifications ascendantes sélectives sont ajoutées à partir d'échantillons de prix et de volumes provenant de négociants et d'acheteurs, suivies de contrôles des circuits sur les routes d'importation et la part des principaux pays importateurs. Les principales données utilisées dans le modèle comprennent les variations de la superficie récoltée et des rendements, les volumes d'importation et la composition des origines, les évolutions des prix de gros par marché, la tension des stocks pendant les mois hors saison, et les changements de politique affectant les flux transfrontaliers. Les prévisions reposent sur une analyse de scénarios étayée par des indicateurs à court cycle (tels que les intentions de plantation et l'orientation de la politique commerciale) ; les avis d'experts sont utilisés pour définir des trajectoires conservatrices, de référence et optimistes pour le volume et le prix conjointement.
Lorsque les données ascendantes sont incomplètes pour les marchés de plus petite taille, les lacunes sont comblées en appliquant les ratios de consommation par habitant et de dépendance aux importations observés dans des pays similaires, puis en les retestant par rapport aux totaux régionaux afin que l'agrégat reste réaliste.
Cycle de Validation des Données et de Mise à Jour
La validation est effectuée par recoupements entre des signaux indépendants, puis réexaminée au niveau national avant la finalisation des totaux régionaux. Nous comparons la valeur de consommation modélisée avec la production et la direction des échanges nets, puis nous inspectons les valeurs aberrantes telles que les pics de prix soudains, les hausses inhabituelles des importations ou les chocs de rendement, et nous recontactons les sources primaires lorsque la variance semble structurelle.
Avant la publication, le modèle et les hypothèses font l'objet d'un examen analytique en plusieurs étapes afin d'éliminer les erreurs de cohérence des unités, de calendrier des devises et d'alignement des années. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires ajoutées lorsqu'un événement significatif survient, tel qu'un changement tarifaire majeur ou un résultat de récolte anormal. Juste avant la livraison, un analyste effectue une dernière passe de mise à jour afin que les dernières publications publiques soient prises en compte.
Taille du Marché des Pois en Asie-Pacifique selon Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les chiffres publiés sur les pois en Asie-Pacifique peuvent varier considérablement, même lorsqu'ils semblent couvrir la même zone géographique. Les écarts proviennent généralement de la manière dont chaque éditeur traite le point de valeur dans la chaîne, du périmètre produit (frais par rapport à sec) et de l'année utilisée pour la tarification et la conversion des devises.
Les volumes d'échanges et les vérifications des prix de gros sur les principales routes d'importation sont utilisés comme éléments de preuve permettant d'ancrer l'estimation de Mordor Intelligence à la valeur de consommation des pois dans la région, plutôt que de dériver vers des aliments à prix de détail ou des niches étroites. Des différences apparaissent également lorsque certaines estimations ne comptabilisent qu'un sous-ensemble limité de pois (par exemple biologiques ou une liste restreinte de pays), ou lorsque des bases de prix plus anciennes sont reconduites sans être retestées par rapport aux derniers signaux commerciaux et de récolte.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 11,23 milliards USD (2025) | |
| Fournisseur de Données Sectorielles A | 0,29 milliard USD (2024) | Utilise un périmètre de valeur beaucoup plus étroit qui semble se rapprocher d'une vision segmentée limitée des pois en Asie-Pacifique, et peut sous-estimer les totaux lorsque les pois frais et secs, les circuits informels et une couverture géographique plus large ne sont pas entièrement pris en compte. |
| Éditeur d'Analyses Commerciales B | 4,00 milliards USD (2024) | La valeur est encadrée autour des revenus des producteurs et des importateurs de pois secs, ce qui peut exclure des pans du marché plus large des pois et faire varier les totaux selon que les prix de gros, les prix à la consommation et les formes non sèches sont inclus ou non. |
Le tableau montre principalement que les limites du périmètre déterminent l'écart, notamment en ce qui concerne la couverture des pois frais par rapport aux pois secs et le point de la chaîne où les prix sont relevés. En maintenant le modèle traçable jusqu'à la production, aux échanges nets et aux prix de gros, l'estimation reste reproductible et plus facile à réconcilier avec les signaux réels de l'offre et de la demande d'une année à l'autre.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des pois en Asie-Pacifique en 2026 ?
La taille du marché des pois en Asie-Pacifique dépassera 11,93 milliards USD en 2026, maintenant un CAGR de 4,94 %.
Quel pays domine la consommation régionale de pois ?
La Chine reste le plus grand consommateur, représentant 46,20 % de la part du marché des pois en Asie-Pacifique en 2025 grâce à d'importantes opérations d'importation et de transformation.
Quelle géographie connaît la croissance la plus rapide jusqu'en 2031 ?
L'Inde mène la croissance avec un CAGR de 8,90 % de 2026 à 2031, portée par la transformation orientée vers l'exportation et le soutien gouvernemental à l'approvisionnement en légumineuses.
Quel est le principal moteur de la demande en protéines de pois ?
La préférence croissante des consommateurs pour les protéines d'origine végétale et non génétiquement modifiées dans les aliments fonctionnels et les boissons est le moteur de croissance le plus puissant en Asie-Pacifique.
Quels défis pourraient freiner l'expansion future ?
Les principaux freins comprennent les épidémies de ravageurs et de maladies, la volatilité des prix liée aux flux commerciaux mondiaux, l'appauvrissement des sols dû à la monoculture et les préoccupations liées aux allergènes des lectines dans les préparations pour nourrissons.
Quels nouveaux domaines de produits offrent des opportunités inexploitées ?
Les préparations pour nourrissons, les mélanges de nutrition clinique et les alternatives laitières fermentées enrichies en protéines de pois de haute pureté présentent des voies de croissance attractives une fois que les obstacles réglementaires seront levés.