
Taille et Part du Marché des Tendons et Ligaments Artificiels
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
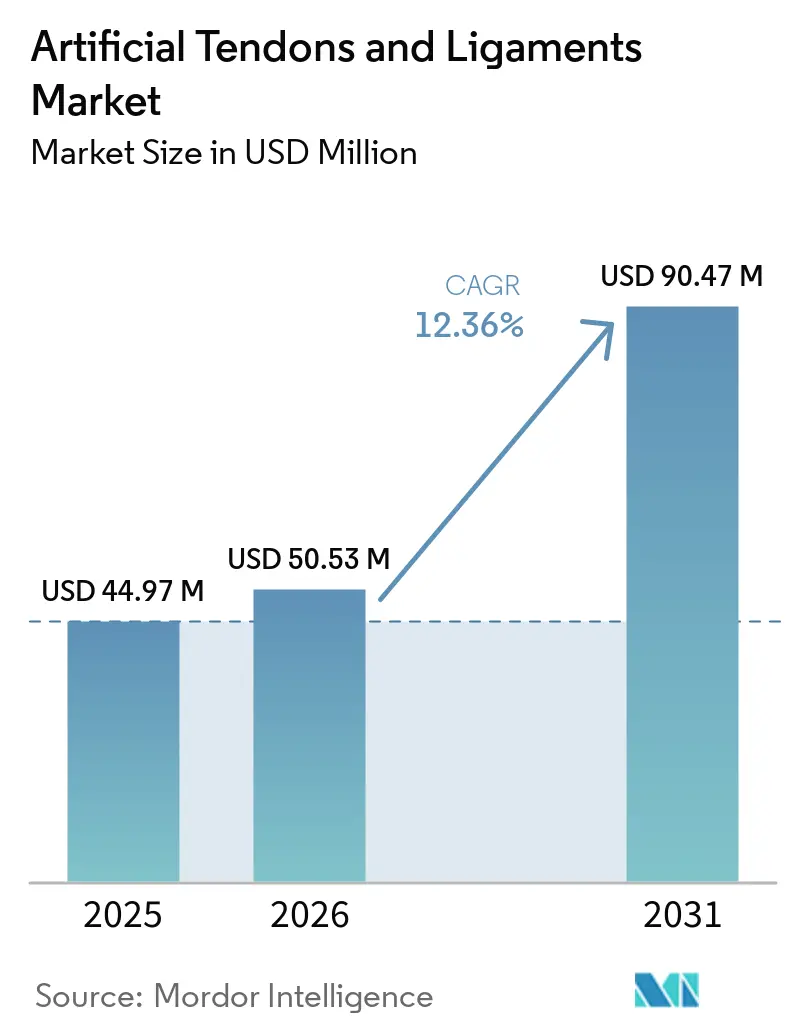
| Taille du Marché (2026) | 50.53 Millions de dollars américains |
| Taille du Marché (2031) | 90.47 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 12.36 % |
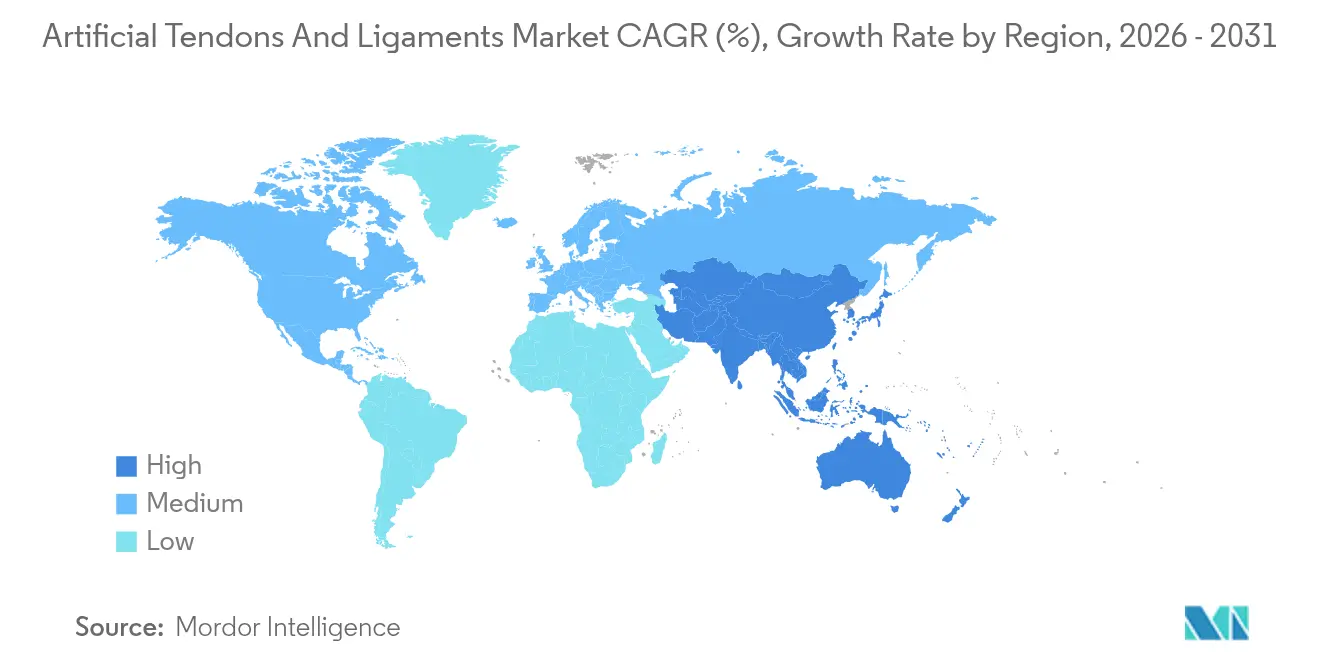
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
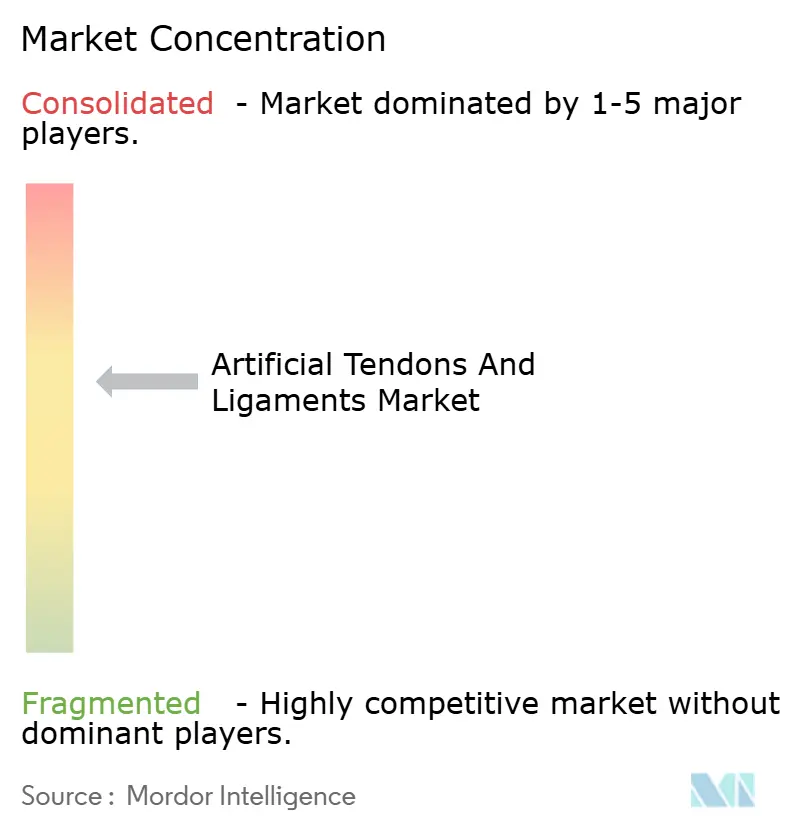
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Tendons et Ligaments Artificiels par Mordor Intelligence
La taille du marché des tendons et ligaments artificiels en 2026 est estimée à 50,53 millions USD, en progression par rapport à la valeur de 2025 de 44,97 millions USD, avec des projections pour 2031 indiquant 90,47 millions USD, croissant à un TCAC de 12,36 % sur la période 2026-2031. La recrudescence des traumatismes ligamentaires liés au sport, le passage aux techniques mini-invasives et la croissance rapide de la chirurgie ambulatoire renforcent la demande. L'Europe maintient son leadership avec une part de revenus de 38 %, tandis que l'Asie-Pacifique affiche le TCAC le plus rapide à 13,1 % à mesure que la participation sportive régionale progresse. Les lésions du genou dominent les volumes avec une part de 58 %, tandis que les procédures du pied et de la cheville s'accélèrent à 13,8 %. L'intensité concurrentielle se concentre sur les systèmes PET-LARS synthétiques, mais les échafaudages hybrides imprimés en 3D — en expansion de 17,2 % — signalent un pivot technologique. Les hôpitaux traitent la majorité des cas aujourd'hui, bien que les centres de chirurgie ambulatoire développent leurs capacités orthopédiques et représentent la croissance la plus rapide parmi les utilisateurs finaux. Des acquisitions stratégiques telles que le rachat d'Artelon par Stryker soulignent la consolidation du secteur et la quête de biomatériaux différenciés.
Principaux enseignements du rapport
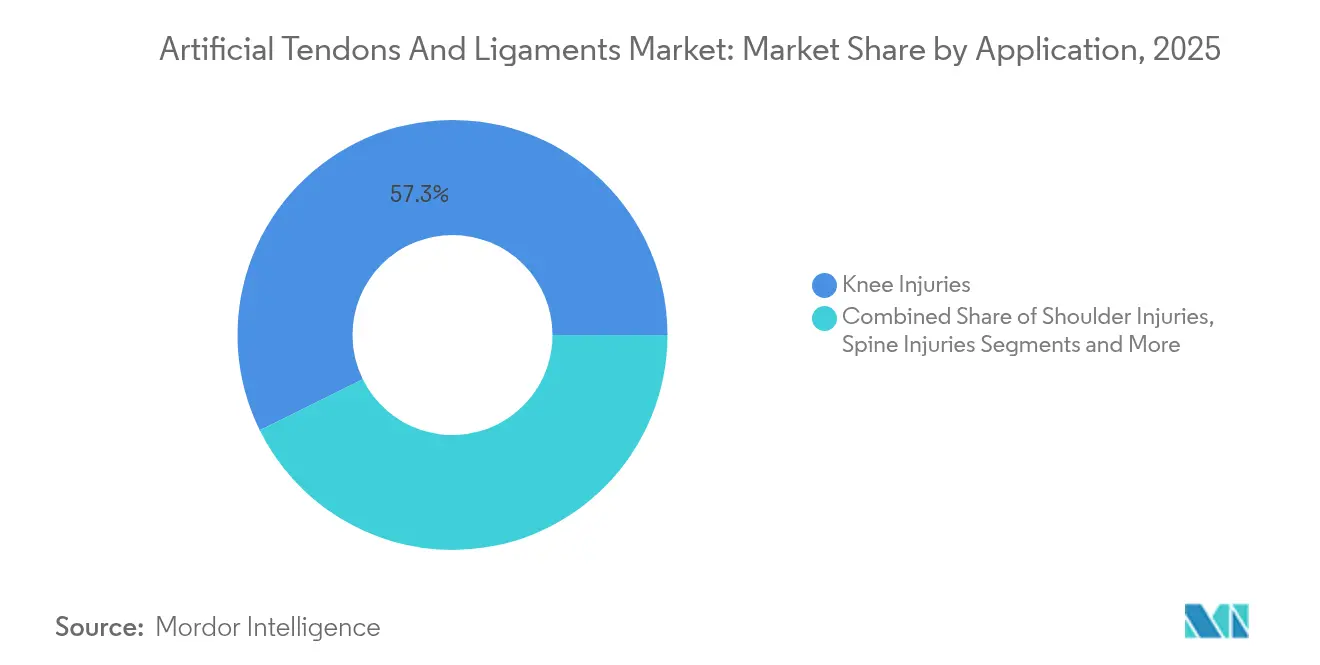
- Par application, les lésions du genou ont représenté 57,30 % de la part du marché des tendons et ligaments artificiels en 2025 ; le pied et la cheville devraient progresser à un TCAC de 13,62 % jusqu'en 2031.
- Par type d'implant, le PET-LARS synthétique a représenté 63,20 % de la taille du marché des tendons et ligaments artificiels en 2025, tandis que les échafaudages hybrides imprimés en 3D devraient croître à un TCAC de 16,85 % jusqu'en 2031.
- Par matériau, le PET a maintenu une part de revenus de 65,10 % en 2025 ; la soie devrait enregistrer un TCAC de 15,05 % jusqu'en 2031.
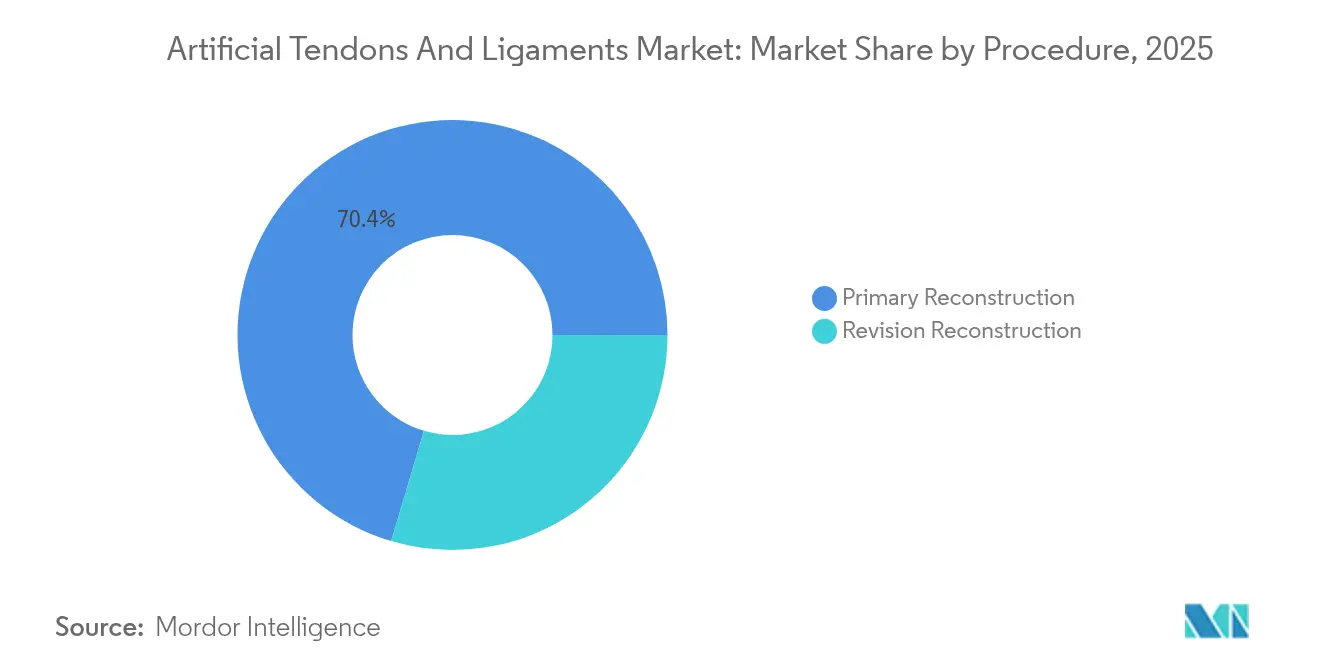
- Par procédure, la reconstruction primaire a représenté 70,40 % de la taille du marché des tendons et ligaments artificiels en 2025, tandis que la reconstruction de révision progresse à un TCAC de 13,67 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux et centres orthopédiques spécialisés ont dominé avec une part de 61,10 % en 2025 ; les centres de chirurgie ambulatoire enregistrent le TCAC projeté le plus élevé à 13,54 % jusqu'en 2031.
- Par géographie, l'Europe a dominé avec 37,60 % des revenus en 2025 ; l'Asie-Pacifique devrait afficher le TCAC le plus rapide à 12,92 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Recrudescence des traumatismes ligamentaires liés au sport | +3.2% | Mondial (Amérique du Nord, Europe en tête) | Court terme (≤ 2 ans) |
| Préférence pour les techniques mini-invasives | +2.8% | Mondial | Moyen terme (2-4 ans) |
| Expansion de la chirurgie orthopédique ambulatoire | +1.9% | Amérique du Nord, Europe, APAC développée | Moyen terme (2-4 ans) |
| Accumulation de données cliniques de nouvelle génération | +1.7% | Mondial | Moyen terme (2-4 ans) |
| Investissement des équipementiers dans les bio-synthétiques hybrides | +2.5% | Mondial (gains précoces en Amérique du Nord, Europe) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Augmentation mondiale de l'incidence des traumatismes ligamentaires liés au sport
Les reconstructions du ligament croisé antérieur (LCA) atteignent désormais 400 000 par an, soit 18 blessures pour 100 000 habitants et une incidence plus élevée chez les athlètes. Le fardeau économique s'étend à la rééducation et aux pertes de productivité, stimulant la demande de solutions qui raccourcissent les périodes de récupération. L'Amérique du Nord et l'Europe ressentent la plus forte attraction en raison de la participation aux sports organisés et de la couverture d'assurance qui rembourse la reconstruction ligamentaire. Les ligues sportives émergentes en Asie-Pacifique ajoutent de nouveaux volumes de procédures et une croissance de proximité. Par conséquent, les hôpitaux et les centres de chirurgie ambulatoire investissent dans des options de greffe avancées offrant une stabilité mécanique immédiate et des délais de retour au jeu plus rapides.
Préférence croissante pour les techniques mini-invasives
Les méthodes arthroscopiques représentent désormais plus de 85 % des reconstructions ligamentaires[1]. Les données cliniques de 2024 montrent des scores fonctionnels plus élevés aux contrôles à 1 et 3 mois lorsque les tendons autologues sont augmentés avec des dispositifs LARS par rapport aux techniques traditionnelles. Les chirurgiens privilégient les approches tout-intérieur qui réduisent les perturbations des tissus mous, diminuent l'utilisation d'analgésiques opioïdes et permettent une sortie le jour même. Les fabricants de dispositifs répondent avec des greffes synthétiques plus fines et préchargées, compatibles avec l'instrumentation à portail unique, soutenant les tendances procédurales actuelles dans les réseaux de centres de chirurgie ambulatoire à fort volume.
Expansion de l'infrastructure de chirurgie orthopédique ambulatoire
Le nombre d'interventions orthopédiques réalisées en centres de chirurgie ambulatoire (CCA) a augmenté de 84 % entre 2022 et 2023, et les projections indiquent que 68 % des procédures orthopédiques seront effectuées en CCA d'ici le milieu des années 2020. Le coût d'une reconstruction ligamentaire en CCA est inférieur de 35 à 45 % aux tarifs hospitaliers, ce qui attire les payeurs et les employeurs auto-assurés. Le CMS a élargi les codes de prise en charge pour les réparations ligamentaires en CCA, accélérant davantage la migration des volumes. Les codes dédiés de Medicare pour la réparation tendineuse en ambulatoire accélèrent l'adoption de produits biologiques haut de gamme et soutiennent le recours aux modèles de paiement groupé. Les fabricants qui fournissent des kits d'instrumentation à usage unique et des implants pré-stérilisés adaptés aux flux de travail des CCA bénéficient d'une place privilégiée en rayon et de la fidélité des chirurgiens.
Une méta-analyse de 2025 a montré que l'augmentation synthétique réduit le rapport de cotes de re-rupture à 0,17 et porte le rapport de cotes de retour au sport à 1,58 par rapport aux greffes conventionnelles. Le système LARS rapporte des scores de Lysholm à 90,61 et de faibles taux d'échec de 3,8 % chez les patients d'âge moyen. Les implants BEAR approuvés par la FDA ont traité plus de 4 000 patients depuis 2020, les données du registre confirmant des résultats favorables. Ces données probantes atténuent le scepticisme vieux de plusieurs décennies et ouvrent des voies de remboursement pour les dispositifs premium.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Scepticisme des chirurgiens lié aux échecs historiques | -1.8% | Mondial | Moyen terme (2-4 ans) |
| Coûts élevés des implants et des procédures | -1.4% | APAC, Amérique latine, MEA | Court terme (≤ 2 ans) |
| Renforcement des exigences réglementaires | -1.2% | Europe, Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Scepticisme persistant des chirurgiens lié aux échecs historiques
Les premières greffes synthétiques ont été retirées en raison de défaillances mécaniques et de synovites, comme le détaillent les revues de littérature de 2024. Les chirurgiens formés à cette époque restent prudents et retardent l'adoption jusqu'à ce que les données de suivi à 10 ans soient disponibles. Les symposiums éducatifs et les rapports de registres visent à combler le déficit de confiance, mais le scepticisme ralentit encore les cycles d'achat, en particulier dans les hôpitaux communautaires.
Coûts élevés des implants et des procédures dans les économies sensibles aux coûts
Les greffes hybrides premium peuvent coûter 3 à 5 fois plus cher que les solutions d'autogreffe. Les pays à revenu intermédiaire inférieur font face à des ratios de paiement direct plus élevés, réduisant l'adoption par les patients et contraignant les chirurgiens à choisir des options économiques. Même dans les pays développés, les payeurs demandent des dossiers médico-économiques pour justifier un remboursement premium. Par conséquent, la pression sur les prix peut freiner l'adoption en dehors des grands centres urbains.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par application :
le genou domine, le pied et la cheville s'accélèrentLa reconstruction du genou a représenté 57,30 % de la part du marché des tendons et ligaments artificiels en 2025, avec environ 400 000 interventions chirurgicales du LCA réalisées dans le monde. La taille du marché des tendons et ligaments artificiels pour les traitements du genou devrait progresser régulièrement sur la base des volumes de médecine sportive, de l'activité croissante des adultes plus âgés et des données probantes favorisant l'augmentation PET-LARS dans les scénarios de révision.
Les lésions du pied et de la cheville progressent le plus rapidement à un TCAC de 13,62 %, soutenues par de nouveaux implants adaptés aux complexes ligamentaires latéraux. Le dispositif d'augmentation ATFL de Medline en 2025 illustre l'élan commercial du secteur. Les chirurgiens recherchent des options synthétiques qui améliorent la stabilité mécanique là où le prélèvement d'autogreffe est limité. Les hôpitaux des centres de podiatrie à fort volume regroupent désormais les réparations ligamentaires de la cheville avec des protocoles de rééducation le jour même, augmentant les revenus par épisode.
Les réparations de l'épaule bénéficient de solutions d'augmentation synthétique qui traitent les taux de re-déchirure de la coiffe des rotateurs, tandis que les applications de la colonne vertébrale et de la hanche restent de niche mais gagnent en dynamisme grâce à des conceptions spécialisées imprimées en 3D. Collectivement, les applications hors genou élargissent la portée globale du marché des tendons et ligaments artificiels et améliorent la rentabilité du mix produit.

Par type d'implant :
le PET-LARS domine, les échafaudages hybrides progressent fortementLes implants PET-LARS synthétiques ont représenté 63,20 % de la part en 2025, soutenus par quatre décennies de données sur la fiabilité mécanique. La taille du marché des tendons et ligaments artificiels pour les dispositifs PET évolue avec une large autorisation réglementaire et la familiarité des chirurgiens. Les données indiquent un rapport de cotes de 0,17 pour la re-rupture lorsque le PET-LARS augmente la réparation du LCA.
Les constructions hybrides imprimées en 3D enregistrent un TCAC de 16,85 % jusqu'en 2031, reflétant la demande de dispositifs combinant résistance immédiate et intégration biologique. Les équipementiers emploient la biomimétique multi-échelle — gaines tendineuses poreuses et fibres nanohybrides mimétiques du collagène — pour accélérer la croissance tissulaire. Les premiers adoptants positionnent les greffes hybrides dans les cas de révision et de reconstruction primaire complexe, où la stabilité mécanique et la biologie importent toutes deux. L'expansion rapide de ce segment réoriente les budgets de R&D et les cibles d'acquisition vers les innovateurs en science des matériaux.
Par matériau :
le PET reste la référence, la soie émergeLe PET maintient son leadership avec 65,10 % de part de marché grâce à sa résilience en traction et à son historique clinique de plusieurs décennies. Les fabricants poursuivent la gravure de surface et les revêtements bioactifs pour améliorer l'adhésion cellulaire sans sacrifier la résistance à la fatigue du PET. La soie s'impose comme candidate disruptive, progressant à un TCAC de 15,05 % grâce aux avancées dans la soie d'araignée artificielle qui réplique les motifs protéiques natifs. Les premiers dispositifs en soie montrent des profils d'élasticité et de biodégradation prometteurs, positionnant ce matériau pour une large utilité orthopédique dans l'attente d'une traction réglementaire.
Par procédure :
la reconstruction primaire domine, la révision dépasseLa reconstruction primaire représente 70,40 % des cas, les blessures de première occurrence restant fréquentes dans les sports de contact et de pivot. La part du marché des tendons et ligaments artificiels pour les chirurgies de révision augmente rapidement car les greffes synthétiques contournent l'élargissement du tunnel et la rareté de l'autogreffe. Le TCAC de révision de 13,67 % est dû aux techniques en un seul temps utilisant des substituts osseux à prise rapide qui convertissent les opérations en deux temps en une seule procédure. Les payeurs soutiennent l'adoption de la révision lorsque les greffes synthétiques réduisent le temps de bloc opératoire et la durée d'hospitalisation.
Par utilisateur final :
les hôpitaux dominent, les centres de chirurgie ambulatoire se développentLes hôpitaux conservent 61,10 % de part en raison de la charge de travail complexe multi-ligamentaire et de l'accès à l'imagerie, mais les volumes des centres de chirurgie ambulatoire progressent à un TCAC de 13,54 %. La croissance de la taille du marché des tendons et ligaments artificiels dans les centres de chirurgie ambulatoire reflète la pression des payeurs pour la maîtrise des coûts selon le lieu de soins et la préférence des patients pour des séjours plus courts. Les fabricants de dispositifs optimisent l'emballage, l'instrumentation et les cycles de stérilisation pour s'adapter au débit et aux contraintes de personnel des centres de chirurgie ambulatoire.
Analyse géographique
Marché européen des Tendons et Ligaments Artificiels
L'Europe est en tête avec une part de 37,60 %, soutenue par une ouverture historique aux ligaments synthétiques et par des structures de remboursement qui financent les dispositifs haut de gamme. Des pays tels que la France et l'Allemagne implantent largement des greffons LARS, tandis que la nouvelle conformité au RDM ajoute une charge réglementaire susceptible de ralentir le lancement de nouveaux produits. Des sports tels que le football et le ski, conjugués au vieillissement des populations sportives, maintiennent une forte demande en matière de procédures.
Marché nord-américain des Tendons et Ligaments Artificiels
L'Amérique du Nord se place en deuxième position, portée par environ 200 000 reconstructions du ligament croisé antérieur par an et par une adoption croissante de l'implant BEAR. Le virage vers les soins ambulatoires domine la planification stratégique, les centres de chirurgie ambulatoire réalisant 68 % des procédures orthopédiques. Les canaux d'adoption précoce stimulent la demande de greffons hybrides mini-invasifs compatibles avec les techniques à portal unique.
Marché Asie-Pacifique des Tendons et Ligaments Artificiels
L'Asie-Pacifique affiche le CAGR le plus élevé, à 12,92 %, grâce à une couverture d'assurance élargie, à la croissance des ligues sportives et à un tourisme médical dynamique. Les acteurs nationaux chinois accentuent les pressions tarifaires, tandis que le Japon contribue à des avancées en biomatériaux à base de soie qui alimentent l'innovation mondiale dans les pipelines de développement. Les cliniques de médecine sportive urbaines en Inde renforcent les marchés de l'épaule et de la cheville-pied malgré une sensibilité persistante aux prix.
Marché des Tendons et Ligaments Artificiels au Moyen-Orient, en Afrique et en Amérique du Sud
L'Amérique du Sud ainsi que le Moyen-Orient et l'Afrique affichent une croissance modérée, concentrée dans les grandes métropoles. Le Brésil tire parti d'une culture du football passionnée qui élève les volumes de reconstruction du ligament croisé antérieur, tandis que les nations du GCC allouent des fonds souverains à des centres de médecine sportive au service des résidents comme des touristes médicaux entrants. Les fluctuations monétaires et l'inégalité d'accès à l'assurance influencent les décisions d'achat pour les implants haut de gamme.
Paysage réglementaire
Aux États-Unis, la voie FDA 510(k) demeure la principale voie d'accès pour les implants de tendons et ligaments synthétiques utilisés en réparation orthopédique. Les dossiers d'équivalence substantielle, les essais de performance en laboratoire, la validation de la stérilisation et les évaluations de biocompatibilité constituent les éléments centraux de l'approche de soumission, avec des exigences alignées sur des normes consensuelles reconnues par la FDA.
En Europe, le règlement relatif aux dispositifs médicaux (UE) 2017/745 renforce les exigences en matière de preuves cliniques et de surveillance post-commercialisation, y compris la SPM au titre des articles 83 à 86. Les contraintes du MDR qui en résultent sur le recours à l'équivalence accroissent la charge pesant sur les nouveaux entrants, dans la mesure où des investigations cliniques et un SCAC continu sont attendus pour les indications à risque plus élevé et les biomatériaux novateurs.
Paysage concurrentiel
Le marché reste modérément fragmenté mais en voie de consolidation. L'acquisition d'Artelon par Stryker en 2024 ajoute des produits de fixation synthétique différenciés à sa gamme de médecine sportive[3]. Le système LARS de Corin maintient sa valeur de marque en tant que greffe synthétique la plus ancienne. Zimmer Biomet et Smith+Nephew poursuivent les technologies à base de soie et hybrides à travers des collaborations universitaires pour se diversifier au-delà du PET.
Les innovateurs en échafaudages hybrides gagnent du terrain en concédant sous licence des droits de propriété intellectuelle en fabrication additive à des multinationales cherchant à renouveler leur portefeuille. L'intensité concurrentielle se concentre sur la démonstration de la non-infériorité par rapport à l'autogreffe dans des essais randomisés et l'obtention d'une couverture de remboursement malgré des coûts d'acquisition plus élevés. Les opportunités inexploitées se trouvent dans les systèmes de santé de la défense, où les blessures ligamentaires lors de l'entraînement surviennent à raison de 0,42 pour 1 000 expositions. Le succès de l'entrée sur le marché dépend souvent de la capacité à offrir des kits robustes adaptés au terrain et des résultats de rééducation rapides. Les partenariats académiques-industriels accélèrent les améliorations en biopolymères et en chimie de surface, visant à obtenir des données de résultats à long terme qui dissiperont enfin les réserves des chirurgiens.
Leaders du Secteur des Tendons et Ligaments Artificiels
-
Arthrex Inc.
-
Stryker Corp.
-
Corin Group
-
Xiros Ltd. / Neoligaments
-
Cousin Biotech
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Tendons et Ligaments Artificiels Entreprises couvertes dans ce rapport
- Arthrex
- Stryker
- Corin Group
- Xiros Ltd. / Neoligaments
- Mathys
- Orthomed
- FH Orthopedics (Enovis)
- Cousin Biotech
- FX Solutions
- Shanghai PINE & POWER Biotech
- Artelon
- Smith+Nephew plc
- Zimmer Biomet
- Integra LifeSciences
- Miach Orthopaedics
- Bioretec Ltd.
- AlloSource
- MTF Biologics
Lire l’analyse des entreprises de tendons et ligaments artificiels
Opportunités de marché et perspectives d'avenir
Les autorisations réglementaires et les actions commerciales connexes en 2026 laissent entrevoir des ouvertures pour une adoption plus large aux États-Unis des plateformes de ligaments synthétiques au-delà du genou. Movmedix a annoncé son entrée commerciale aux États-Unis après l'obtention de l'autorisation FDA 510(k) le 10 juin 2026 pour son système de ligament synthétique LARS ACJ, ce qui reflète la poursuite du développement des canaux pour la stabilisation ligamentaire des membres supérieurs.
Dans le même temps, AlloSource a lancé le ReConnex Pre-Sutured Tendon, autorisé par la FDA 510(k), destiné aux procédures de LCA tout-en-interne. Ce positionnement s'aligne sur les techniques mini-invasives et les priorités de débit ambulatoire, où les formats de dispositifs pré-suturés peuvent mieux répondre aux attentes des flux de travail des ASC.
Développements industriels récents dans Marché des Tendons et Ligaments Artificiels
- Juillet 2026 : AlloSource a introduit le ReConnex Pre-Sutured Tendon, autorisé par la FDA 510(k), pour la reconstruction du LCA tout-en-interne. La configuration pré-suturée réduit le temps de préparation peropératoire et favorise une technique cohérente dans les environnements ambulatoires à haut débit, élargissant l'utilité pratique des constructions ligamentaires à base de PET.
- Juin 2026 : Movmedix a annoncé son entrée commerciale aux États-Unis suite à l'autorisation FDA 510(k) obtenue le 10 juin 2026 pour son système de ligament synthétique LARS ACJ. Cette annonce élargit le canal de médecine du sport aux États-Unis pour la stabilisation ligamentaire des membres supérieurs et accroît l'attention concurrentielle portée aux preuves cliniques et à la formation des chirurgiens.
- Juin 2024 : Stryker a finalisé l'acquisition d'Artelon, ajoutant des capacités de fixation des tissus mous synthétiques et de biomatériaux à son portefeuille de médecine du sport. Cette opération a renforcé la capacité de Stryker à regrouper des implants et des solutions de fixation dans les flux de travail de réparation des tendons et des ligaments.
Marché des Tendons et Ligaments Artificiels Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché couvre les revenus générés par les implants de tendons et ligaments artificiels utilisés pour reconstruire ou renforcer les tissus mous endommagés lors de procédures orthopédiques, incluant les chirurgies primaires et de révision, réalisées dans les hôpitaux et les centres de chirurgie ambulatoire.
Exclusions du périmètre : sont exclus les services de prélèvement de greffons biologiques, les produits de suture et de fixation seuls, ainsi que les services de kinésithérapie ou de rééducation postopératoire.
Aperçu de la Segmentation
- Par application
- Lésions du genou (LCA, LCP)
- Lésions de l'épaule (coiffe des rotateurs, SLAP)
- Lésions du pied et de la cheville (ATFL, tendon d'Achille)
- Lésions de la colonne vertébrale
- Lésions de la hanche
- Par type d'implant
- Synthétique (PET-LARS, fibre de carbone, UHMWPE)
- Augmentation biologique (PET enduit de collagène, SIS porcin)
- Échafaudages hybrides imprimés en 3D
- Par matériau
- Polyéthylène téréphtalate (PET)
- Polypropylène
- Fibre de carbone
- Soie et autres biopolymères
- Par procédure
- Reconstruction primaire
- Reconstruction de révision
- Par utilisateur final
- Hôpitaux et centres orthopédiques spécialisés
- Centres de chirurgie ambulatoire
- Cliniques de médecine sportive
- Hôpitaux de la défense et militaires
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Reste du monde
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a débuté par la cartographie du contexte chirurgical et des implants, afin d'ancrer le modèle dans des flux de procédures réels et des contraintes d'adoption concrètes. Des sources publiques telles que les bases de données de dispositifs médicaux de la FDA américaine, les statistiques sur les blessures et les procédures du CDC américain, les statistiques de santé de l'OCDE, ainsi que les indicateurs de population et de dépenses de santé de la Banque mondiale ont été utilisées pour construire les signaux de demande de base. Nous avons également consulté des revues orthopédiques et de médecine sportive à comité de lecture pour comprendre les taux de révision, les indications typiques (genou, épaule, pied et cheville) et la manière dont les résultats influencent les préférences des chirurgiens.
Ensuite, nous avons utilisé les rapports annuels des entreprises, les présentations aux investisseurs et les sites web d'associations médicales réputées pour définir les corridors de prix et les structures de distribution, qui ont ensuite été vérifiés par rapport aux signaux plus larges des systèmes de santé. Le cas échéant, un abonnement payant couvrant les données financières et les actualités des entreprises, ainsi qu'une base de données de brevets payante, ont été utilisés pour valider les calendriers de lancement de produits et les évolutions technologiques susceptibles de modifier les prix de vente moyens. Les sources documentaires listées ici sont données à titre illustratif uniquement, et de nombreux autres documents publics ont été utilisés à des fins de clarification, de recoupement et de validation finale.
Entretiens Primaires et Enquêtes
Les entretiens primaires et les enquêtes ont été utilisés pour mettre à l'épreuve les hypothèses documentaires concernant le mix de procédures, l'adoption des implants et les évolutions de prix qui tendent à évoluer au fur et à mesure que les chirurgiens passent des approches synthétiques aux nouvelles approches par échafaudage. Nous avons échangé avec des chirurgiens orthopédistes, des spécialistes en médecine sportive, des administrateurs de centres de chirurgie ambulatoire et des responsables des achats, puis nous avons validé ces mêmes thèmes auprès de distributeurs et d'experts sectoriels spécialisés dans les dispositifs médicaux en Asie-Pacifique, en EMEA et dans les Amériques.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 32 % | Directeurs généraux (CXO) : 18 % | Asie-Pacifique : 43 % |
| Niveau intermédiaire : 49 % | Responsables fonctionnels/d'unité : 30 % | EMEA : 35 % |
| Acteurs de plus petite taille : 19 % | Managers : 52 % | Amériques : 22 % |
Dimensionnement du Marché et Prévisions
Le modèle de dimensionnement est construit selon une approche descendante dans laquelle les volumes de procédures et les bassins de cas traités sont reconstitués par pays, puis convertis en demande d'implants à l'aide de taux de pénétration pour les tendons et ligaments artificiels. Une fois le bassin de cas traités constitué, les prix sont appliqués via des prix de vente moyens spécifiques à chaque région, reflétant les réalités typiques de remboursement et le mix de sites de soins, et les totaux sont agrégés aux niveaux régional et mondial.
Pour maintenir le modèle ancré dans la réalité, les principales données d'entrée comprennent l'incidence des blessures sportives, le nombre de procédures de reconstruction orthopédique, la part des reconstructions de révision, la répartition entre hôpitaux et centres de chirurgie ambulatoire, ainsi que les évolutions de prix observées pour les systèmes ligamentaires synthétiques. Lorsque les données sont insuffisantes, les lacunes sont comblées par des indicateurs de substitution tels que la densité de chirurgiens orthopédistes, les tendances de reprise des chirurgies électives et les dépenses de santé par habitant, suivis d'une normalisation rigoureuse afin de ne pas surestimer les petits pays.
Les prévisions ont été établies à l'aide d'une analyse de scénarios soutenue par un lissage exponentiel des volumes de procédures, puis ajustées en fonction des avis d'experts sur l'adoption et les prix. En parallèle, nous avons corroboré les totaux par des approximations ascendantes sélectives, telles que l'échantillonnage des prix de vente moyens issus des discussions sur les achats et leur multiplication par la demande unitaire implicite déduite des vérifications de procédures, puis l'ajustement des hypothèses là où des écarts étaient systématiquement observés.
Cycle de Validation des Données et de Mise à Jour
La validation s'effectue par étapes, en commençant par le recoupement des résultats du modèle avec des signaux indépendants tels que les tendances des procédures orthopédiques, les évolutions des sites de soins et la direction des dépenses de santé régionales. Si une estimation au niveau d'un pays semble anormalement élevée ou basse, les hypothèses sous-jacentes relatives à la pénétration, aux prix et à la part des révisions sont réexaminées, et des échanges de suivi ciblés sont déclenchés pour combler l'écart.
Avant validation finale, le travail est examiné par un autre analyste qui vérifie l'arithmétique, la logique des unités et la cohérence entre le récit et les facteurs quantifiés. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des changements de politique affectant les chirurgies électives ou des lancements technologiques importants. Juste avant la livraison, une dernière révision est effectuée afin que les clients reçoivent la vue la plus à jour disponible.
Comparaison du Dimensionnement du Marché des Tendons et Ligaments Artificiels par Mordor Intelligence avec d'Autres Estimations Publiées
Les tailles de marché publiées pour les tendons et ligaments artificiels peuvent différer même lorsqu'elles décrivent le même domaine clinique, car les limites de périmètre et les conversions unité-chiffre d'affaires ne sont pas harmonisées. Les différences proviennent généralement de ce qui est comptabilisé comme implant, des procédures incluses et de la manière dont les prix sont moyennés entre les hôpitaux et les établissements ambulatoires.
En suivant le mix de procédures et le calendrier d'actualisation, Mordor Intelligence relie le marché à la demande de reconstruction traitée et applique les prix par utilisateur final, ce qui réduit l'inflation liée aux produits adjacents de réparation des tissus mous parfois regroupés dans le même ensemble. Les écarts peuvent également provenir d'hypothèses d'adoption plus ou moins agressives pour les nouvelles conceptions d'échafaudages, ainsi que des choix de conversion de devises lorsque les chiffres régionaux sont agrégés en un total mondial.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 50,53 millions USD (2026) | |
| Éditeur sectoriel A | 49,34 millions USD (2026) | Utilise une fenêtre de prévision plus longue et peut lisser les prix entre les régions, ce qui peut sous-estimer la hausse à court terme du prix de vente moyen là où le volume ambulatoire augmente plus rapidement. |
| Cabinet de Recherche B | 38,92 millions USD (2025) | Part d'une année de base antérieure et s'appuie davantage sur la progression historique des revenus, ce qui peut manquer le changement de palier dans la reprise des procédures et la pénétration après la normalisation des chirurgies électives. |
L'écart dans le tableau s'explique principalement par l'année sélectionnée, la manière dont la demande tirée par les procédures est convertie en unités, et la façon dont les prix sont moyennés entre les différents contextes de soins. Lorsque les hypothèses sont rendues explicites et vérifiées par rapport aux signaux d'activité chirurgicale, la taille de marché qui en résulte devient plus facile à reproduire et à mettre à jour au fur et à mesure que de nouvelles informations cliniques et tarifaires sont disponibles.
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché des tendons et ligaments artificiels en 2031 ?
Le marché devrait atteindre 90,47 millions USD d'ici 2031 sur une trajectoire de TCAC de 12,36 %.
Quel segment d'application se développe le plus rapidement ?
Les réparations ligamentaires du pied et de la cheville mènent la croissance à un TCAC de 13,62 % pour 2026-2031.
Quelle est la dominance du PET-LARS dans la part du type d'implant ?
Les systèmes PET-LARS représentaient 63,20 % des revenus en 2025, maintenant le leadership du segment.
Pourquoi les centres de chirurgie ambulatoire sont-ils importants pour la croissance du marché ?
Les centres de chirurgie ambulatoire offrent des économies de coûts de 35 à 45 % et devraient prendre en charge 68 % des cas orthopédiques d'ici le milieu des années 2020, stimulant la demande d'implants.
Quel matériau présente le potentiel de croissance le plus élevé après le PET ?
Les biomatériaux à base de soie progressent à un TCAC de 15,05 % en raison de leur biocompatibilité supérieure et de leurs propriétés biomimétiques.
Quelle région connaît la croissance la plus rapide et pourquoi ?
L'Asie-Pacifique affiche un TCAC de 12,92 %, portée par la hausse de la participation sportive, l'expansion de l'infrastructure de santé et le développement du tourisme médical.