
Taille et part du marché des antibiotiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 57.86 Milliards de dollars |
| Taille du Marché (2031) | 70.64 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.07 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
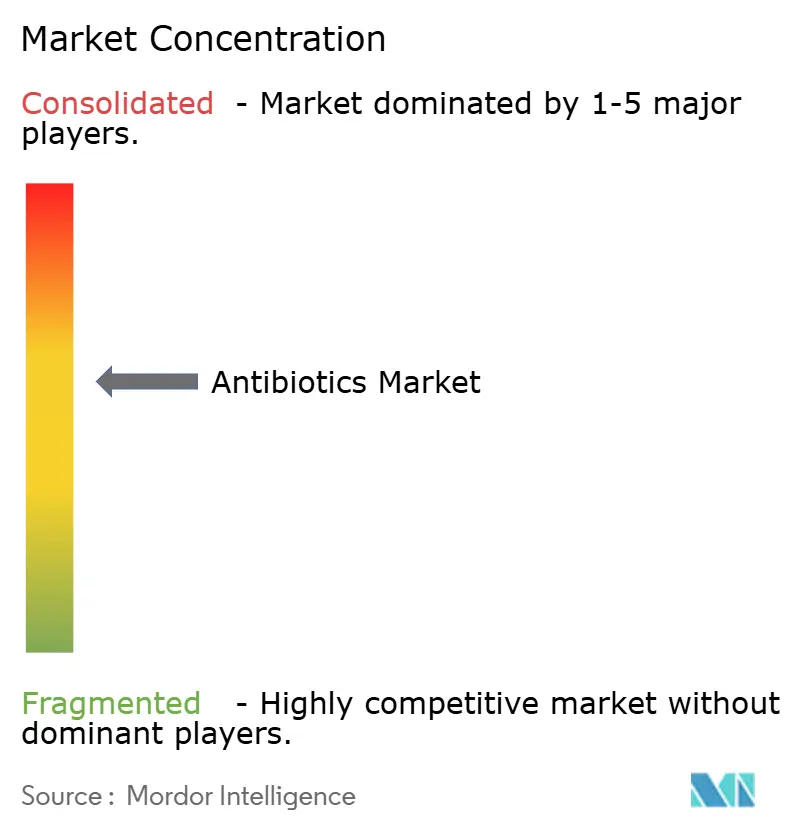
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des antibiotiques par Mordor Intelligence
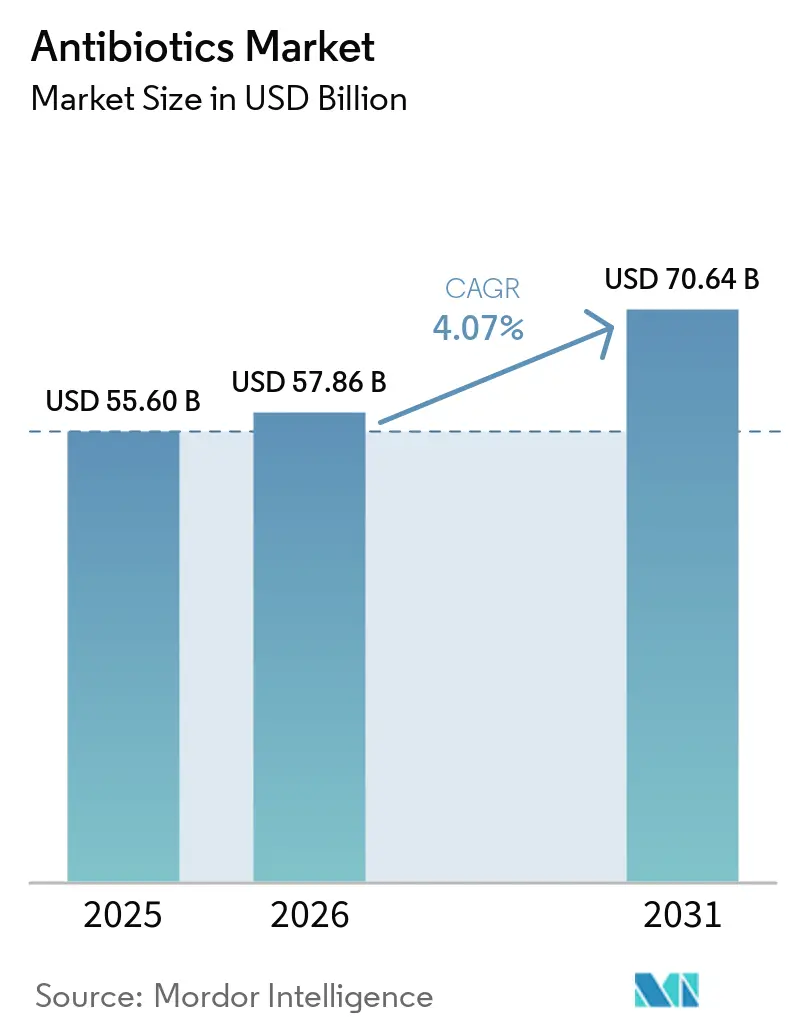
La taille du marché des antibiotiques était évaluée à 55,60 milliards USD en 2025 et devrait croître de 57,86 milliards USD en 2026 pour atteindre 70,64 milliards USD d'ici 2031, à un TCAC de 4,07 % durant la période de prévision (2026-2031).
La demande se déplace vers les combinaisons d'inhibiteurs de β-lactamases et les agents à spectre étroit favorisés par la gestion des antibiotiques, même si les médicaments à large spectre restent indispensables pour les soins empiriques. Les approbations réglementaires telles que le céfépime-enmétazobactam en 2024 et l'aztréonam-avibactam en 2025 confirment que l'innovation incrémentale autour des structures héritées constitue l'axe de R&D à court terme. L'utilisation des fluoroquinolones se poursuit malgré les mises en garde encadrées en raison de leur rôle dans les schémas thérapeutiques de la tuberculose multirésistante, tandis que les politiques des payeurs récompensant la gestion des antibiotiques incitent les hôpitaux à documenter la désescalade guidée par la culture dans les 48 heures. Sur le plan régional, l'Amérique du Nord conserve le leadership en termes de chiffre d'affaires grâce à des prix unitaires élevés, mais l'Asie-Pacifique affiche la croissance volumique la plus rapide à mesure que le remboursement public s'étend en Inde et en Chine.
Principaux enseignements du rapport
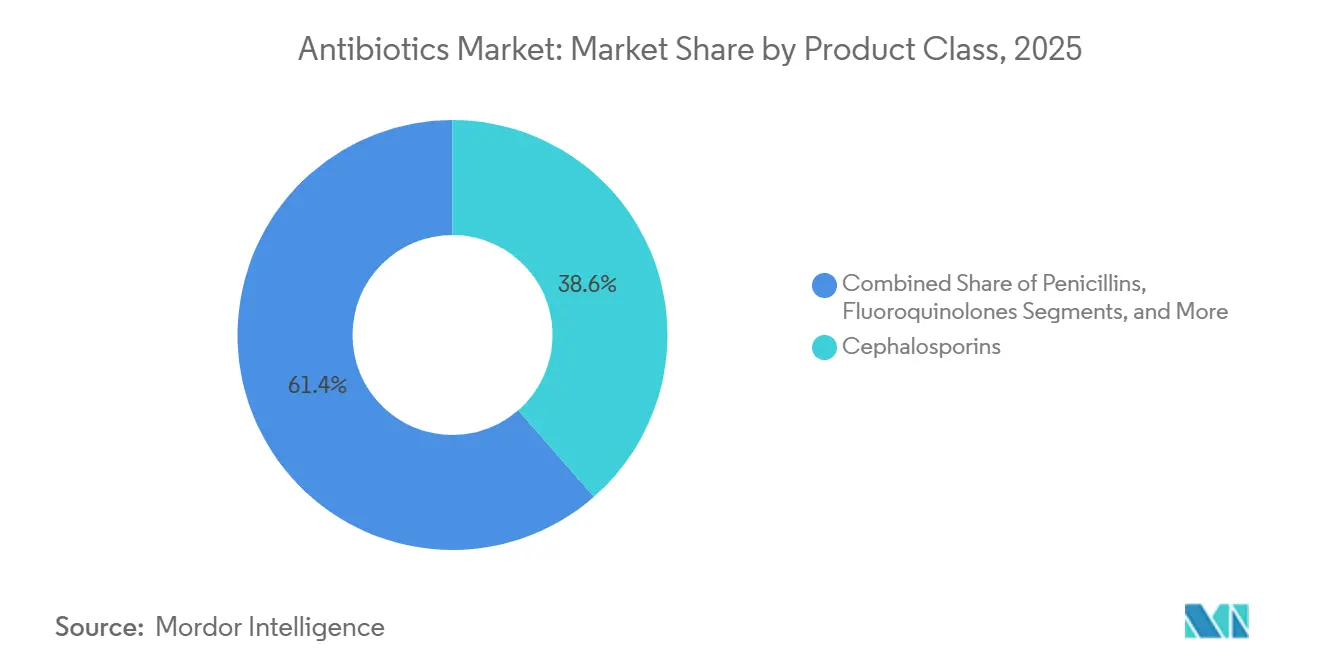
- Par classe de produits, les céphalosporines ont dominé avec une part de chiffre d'affaires de 38,56 % en 2025, tandis que les fluoroquinolones progressent à un TCAC de 5,25 % jusqu'en 2031.
- Par spectre, les agents à large spectre représentaient 65,53 % de la part du marché des antibiotiques en 2025, tandis que les médicaments à spectre étroit se développent à un TCAC de 4,85 % jusqu'en 2031.
- Par voie d'administration, les formulations orales représentaient 56,63 % de la taille du marché des antibiotiques en 2025 et les formats topiques devraient croître à un TCAC de 4,87 % durant 2026-2031.
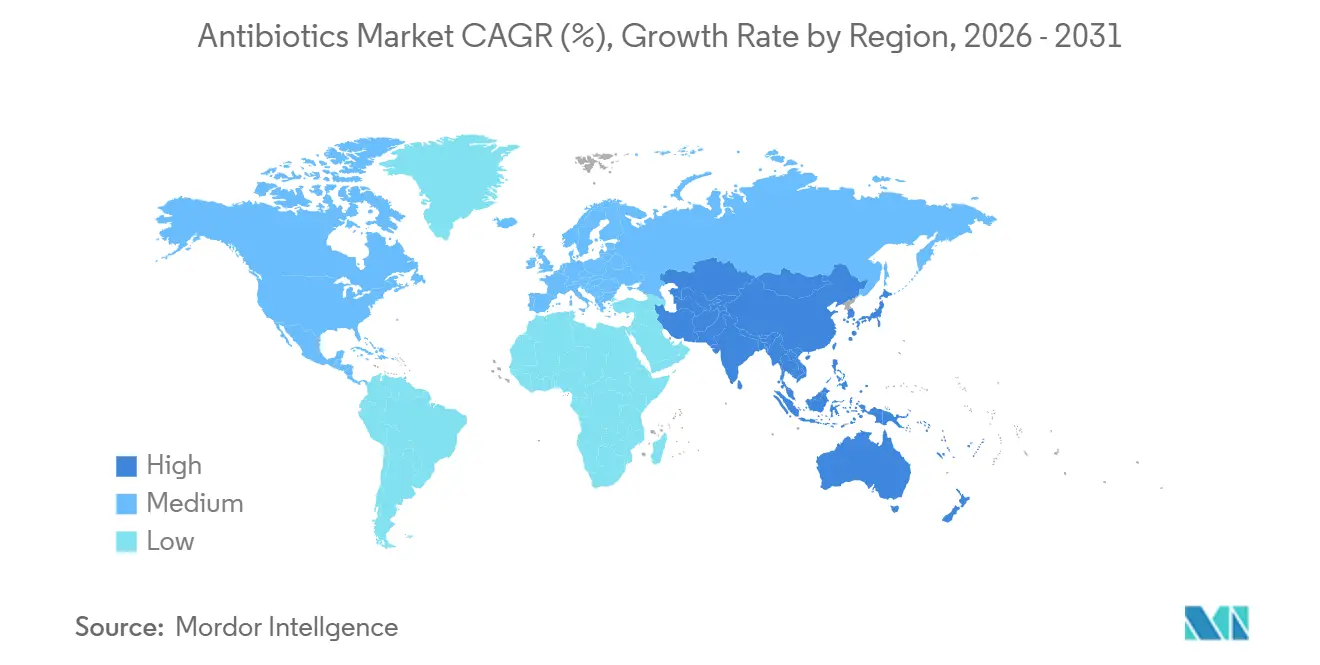
- Par géographie, l'Amérique du Nord détenait une part de chiffre d'affaires de 33,13 % en 2025, tandis que l'Asie-Pacifique devrait afficher le TCAC le plus rapide de 4,51 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs*
| Facteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Résistance antimicrobienne croissante nécessitant une innovation continue en matière d'antibiotiques et la constitution de stocks | +1.2% | Asie du Sud, Afrique subsaharienne, Europe de l'Est | Long terme (≥ 4 ans) |
| Incidence croissante des infections nosocomiales dans les établissements de soins tertiaires des économies émergentes | +0.9% | Inde, Chine, Indonésie, Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Expansion de la couverture sanitaire universelle et du remboursement public des antibiotiques essentiels dans les régions à forte charge | +0.8% | Inde, Chine, ASEAN, Afrique subsaharienne | Moyen terme (2-4 ans) |
| Avancées technologiques dans les combinaisons d'inhibiteurs de β-lactamases et les nouvelles modalités améliorant les résultats | +0.6% | États-Unis, UE, Japon | Court terme (≤ 2 ans) |
| Accent croissant mis sur la préparation aux pandémies et les réserves nationales stratégiques d'antibiotiques | +0.4% | États-Unis, UE, Australie, CCG | Court terme (≤ 2 ans) |
| Essor des plateformes de découverte de médicaments assistées par l'IA raccourcissant les cycles de R&D en matière d'antibiotiques | +0.3% | États-Unis, UE, Royaume-Uni, Suisse | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Résistance antimicrobienne croissante nécessitant une innovation continue en matière d'antibiotiques et la constitution de stocks
Les infections à Entérobactéries résistantes aux carbapénèmes affichent désormais des taux de létalité supérieurs à 40 %, ce qui incite les gouvernements à constituer des réserves stratégiques de 30 jours de colistine et de tigécycline[1]. La BARDA a alloué 500 millions USD à CARB-X en 2024, mais seulement deux des 11 candidats financés avaient atteint la Phase II à mi-2025, soulignant les goulots d'étranglement en matière de transfert technologique. La liste AWaRe de l'OMS a ajouté six nouveaux agents de la catégorie Réserve en 2024, stabilisant la demande grâce à des accords d'achat anticipé tout en comprimant les marges. Les hôpitaux américains doivent documenter les stocks de la catégorie Réserve conformément aux règles actualisées du Stockpile national stratégique, créant des volumes de base prévisibles. Ces politiques soutiennent ensemble une absorption régulée mais constante des nouveaux médicaments.
Incidence croissante des infections nosocomiales dans les établissements de soins tertiaires des économies émergentes
Une étude multicentrique indienne de 2024 a enregistré des taux d'infection du site opératoire de 12,3 % contre le référentiel de 4,1 % dans les pays à revenu élevé, avec un SARM isolé dans 38 % des échantillons. La surpopulation des services et un taux de conformité à l'hygiène des mains inférieur à 50 % intensifient la prescription empirique à large spectre. La Chine a signalé une pneumonie en soins intensifs à 18 cas pour 1 000 jours-patients en 2025, contre 14 en 2023, sous l'effet du vieillissement de la population et de l'utilisation des ventilateurs. La surveillance vietnamienne de 2024 a révélé que 22 % des infections de la circulation sanguine impliquaient E. coli producteur de BLSE, faisant évoluer les recommandations vers les carbapénèmes. L'accréditation de la Joint Commission International se répand en Asie du Sud-Est, mais la conformité en dehors des centres certifiés reste inégale.
Expansion de la couverture sanitaire universelle et du remboursement public des antibiotiques essentiels dans les régions à forte charge
L'Inde a étendu le remboursement Ayushman Bharat à 12 antibiotiques essentiels supplémentaires en 2024, augmentant les achats publics de 23 % d'une année sur l'autre. Le JKN indonésien a relevé les tarifs de la ceftriaxone de 18 % en 2024 pour éviter les pénuries dans 14 provinces. Les accords d'approvisionnement groupé de l'Africa CDC en 2025 ont réduit les prix jusqu'à 40 % tout en accroissant l'exposition à un fournisseur unique. Le programme pilote thaïlandais de paiement à la performance de 2025 lie les primes hospitalières à une réduction de l'utilisation inappropriée des fluoroquinolones, montrant que la conception du remboursement peut élargir l'accès et renforcer la gestion des antibiotiques.
Avancées technologiques dans les combinaisons d'inhibiteurs de β-lactamases et les nouvelles modalités améliorant les résultats
Le céfépime-enmétazobactam a atteint 87 % de guérison dans les essais sur les infections urinaires compliquées contre 73 % pour la pipéracilline-tazobactam, justifiant un coût de gros de 3 200 USD pour une cure de 10 jours. L'aztréonam-avibactam associe un monobactame à un inhibiteur de sérine-β-lactamase pour neutraliser les métallo-β-lactamases, comblant une lacune critique en matière de résistance. La gépotidacine, autorisée en mars 2025, est la première nouvelle classe orale en deux décennies, bien que son spectre à Gram positif limite son adoption. Malgré des revers tels que l'arrêt prématuré de la Phase III du tébipénem pour des problèmes de comparateur, l'innovation incrémentale continue d'élargir les options thérapeutiques.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Agents pathogènes multirésistants dépassant les délais de développement commercial | -0.7% | Asie du Sud, Afrique subsaharienne, Amérique latine | Long terme (≥ 4 ans) |
| Politiques de gestion strictes limitant l'utilisation des classes « Vigilance » et « Réserve » | -0.5% | Amérique du Nord, UE, Australie, Japon | Moyen terme (2-4 ans) |
| Taux élevés d'échec des essais cliniques en phase avancée et faible retour sur investissement décourageant le financement privé | -0.4% | États-Unis, UE | Long terme (≥ 4 ans) |
| Chaînes d'approvisionnement en principes actifs concentrées et vulnérables aux chocs géopolitiques | -0.3% | Dépendance mondiale envers la Chine et l'Inde | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Agents pathogènes multirésistants dépassant les délais de développement commercial
Les cas américains d'Acinetobacter résistant aux carbapénèmes ont doublé, passant de 8 500 en 2022 à 17 200 en 2024, sans qu'aucun nouvel agent en phase avancée ne soit en vue[2]. La résistance à la colistine médiée par plasmide s'est propagée à 47 pays d'ici 2025, érodant le dernier filet de sécurité de dernière intention. L'analyse 2024 de Pew montre que les programmes d'antibiotiques nécessitent en moyenne 13,2 ans entre la Phase I et l'approbation — plus longtemps que l'oncologie — tandis que la résistance aux antibiotiques peut apparaître dans les trois ans suivant le lancement. Des souches de tuberculose multirésistante résistantes à la bédaquiline et au délamanide ont émergé dans 14 pays d'ici 2025. Une étude publiée dans Clinical Infectious Diseases a estimé la valeur actuelle nette médiane d'un nouvel antibiotique à moins 50 millions USD, décourageant les capitaux privés.
Politiques de gestion strictes limitant l'utilisation des classes « Vigilance » et « Réserve »
Le CMS réduit de 1 % les paiements Medicare des hôpitaux présentant une utilisation excessive de carbapénèmes, réduisant les jours de traitement aux carbapénèmes de 11 % en 2024. Les recommandations du NICE préconisent désormais un traitement de première intention à spectre étroit pour 14 infections courantes, reléguant les fluoroquinolones au statut de deuxième ligne. L'ANSM française a imposé une autorisation préalable pour les médicaments de la catégorie Réserve en 2025, réduisant les prescriptions en ville de 19 % en six mois. L'Australie a ajouté des mises en garde encadrées aux fluoroquinolones en 2024, contribuant à une baisse de volume de 14 %. La pénalité de remboursement japonaise pour la prophylaxie au-delà de 24 heures vise à limiter la surutilisation des céphalosporines, qui représentaient 38 % de la consommation en soins aigus.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par classe de produits :
les céphalosporines ancrent le marché, les fluoroquinolones accélèrentLes céphalosporines ont représenté 38,56 % du chiffre d'affaires 2025, soutenues par le schéma posologique en une prise quotidienne de la ceftriaxone et sa stabilité à température ambiante, qui réduisent les coûts de la chaîne du froid dans les environnements à ressources limitées. Les fluoroquinolones devraient croître à un taux de 5,25 % jusqu'en 2031, portées par leur rôle indispensable dans les protocoles de traitement de la tuberculose multirésistante et leur biodisponibilité orale élevée, qui évite l'hospitalisation pour les infections urinaires compliquées, contribuant ainsi à la croissance incrémentale du marché des antibiotiques. Les pénicillines maintiennent leurs volumes grâce aux appels d'offres publics, notamment grâce à l'usine de pénicilline G de 15 000 tonnes d'Aurobindo mise en service en 2024. Les carbapénèmes, bien que moins volumineux, affichent des prix premium mais font face à des plafonds de bon usage limitant leur utilisation empirique.
Les avertissements de sécurité relatifs aux fluoroquinolones émis en 2024 n'ont pas entamé leur adoption dans les régions endémiques de tuberculose, où les alternatives sont rares. Les macrolides restent stables grâce à la distribution massive d'azithromycine pour le contrôle du trachome en Afrique, garantissant une taille de marché des antibiotiques de base pour cette classe. Les aminoglycosides conservent leurs niches hospitalières, et les tétracyclines suscitent un regain d'intérêt après l'extension d'indication de l'éravacycline, bien que son prix de 4 500 USD limite son utilisation aux infections sévères. Dans l'ensemble, la diversification des classes protège les fabricants contre les baisses liées à la résistance dans un groupe donné.

Par spectre :
les agents à large spectre dominent, les options à spectre étroit gagnent la faveur de la gestionLes médicaments à large spectre représentaient 65,53 % du chiffre d'affaires en 2025, reflétant leur alignement avec le mandat de traitement en une heure de la Surviving Sepsis Campaign. Les agents à spectre étroit, croissant à un TCAC de 4,85 %, bénéficient de la désescalade obligatoire dans les 48 heures conformément aux éléments fondamentaux du CDC, les positionnant pour des gains de parts réguliers sur le marché des antibiotiques. L'équilibre entre la nécessité empirique et la rigueur de la gestion soutient les deux segments, assurant une part de marché des antibiotiques stable même à mesure que les politiques se resserrent.
La pénicilline G et l'ampicilline connaissent un regain pour les infections streptococciques confirmées, tandis que l'activité étroite de la fidaxomicine justifie un prix de cure de 5 400 USD que les payeurs acceptent pour une récidive plus faible dans le cas de C. difficile. Une méta-analyse JAMA de 2024 a révélé que chaque heure de retard de traitement augmente la mortalité par choc septique de 7,6 %, laissant la demande à large spectre structurellement intacte. Les recommandations d'essais adaptatifs de l'EMA de 2025 pourraient accélérer les approbations à spectre étroit, remodelant davantage le comportement des prescripteurs.
Par voie d'administration :
commodité orale versus précision topiqueLes formulations orales représentaient 56,63 % des ventes 2025, la thérapie de relais raccourcissant les séjours hospitaliers et libérant des lits, maintenant l'expansion du marché des antibiotiques. Les antibiotiques topiques, dont la croissance est prévue à un TCAC de 4,87 % jusqu'en 2031, bénéficient des recommandations de l'OMS préconisant la décolonisation nasale à la mupirocine avant les chirurgies à haut risque. Les agents intraveineux restent obligatoires pour les infections sévères nécessitant des taux sériques élevés, tandis que la voie intramusculaire persiste dans les programmes de prophylaxie du rhumatisme articulaire aigu en milieu à ressources limitées.
Les prescriptions de rétapamuline ont augmenté de 22 % d'une année sur l'autre en 2024, la dermatologie se tournant vers la thérapie topique pour réduire l'exposition systémique. La tobramycine inhalée a généré 380 millions USD pour moins de 30 000 patients atteints de mucoviscidose, soulignant comment la tarification des maladies rares préserve la part de chiffre d'affaires. L'approbation par la FDA en 2025 d'une vancomycine reformulée avec moins de réactions à la perfusion vise un positionnement premium face aux génériques de commodité.
Analyse géographique
Marché des Antibiotiques en Amérique du Nord et en Asie-Pacifique
L'Amérique du Nord a généré 33,13 % des revenus de 2025 grâce aux majorations de Medicare Partie B qui fixent le prix des médicaments intraveineux hospitaliers à 200 %–300 % au-dessus du coût ex-usine, soutenant ainsi une part de marché régionale élevée des antibiotiques. L'Asie-Pacifique devrait afficher le CAGR le plus rapide de 4,51 % jusqu'en 2031, car l'Ayushman Bharat de l'Inde et le programme Chine en bonne santé 2030 de la Chine numérisent le remboursement et la gestion des antibiotiques, élargissant ainsi la taille du marché des antibiotiques dans les nations les plus peuplées. Le vieillissement de la population japonaise entraîne des admissions régulières pour pneumonie qui soutiennent l'utilisation de la ceftriaxone et des fluoroquinolones malgré les pressions liées à la gestion des antibiotiques.
Marché des Antibiotiques en Europe et dans le CCG
La demande en Europe se stabilise sous l'effet de la concurrence des génériques, mais l'approbation pédiatrique allemande de 2025 pour la ceftazidime-avibactam ouvre une nouvelle niche de revenus. Le modèle d'abonnement du Royaume-Uni verse à Shionogi 10 millions de GBP par an pour l'accès au céfidérocol, une expérience suivie de près par d'autres systèmes de santé de l'UE. Le CCG investit massivement dans de nouveaux hôpitaux ; le programme saoudien de 2,4 milliards USD a ajouté 12 000 lits en 2024, augmentant ainsi les volumes des formulaires[3].
Marché des Antibiotiques dans les Amériques et en Afrique
L'Afrique du Sud a centralisé ses achats en 2024, réalisant des économies de 28 % sur les coûts d'acquisition, mais a rencontré des difficultés d'approvisionnement lorsqu'un fournisseur clé a fait défaut début 2025. Le SUS brésilien a acheté 1,8 milliard de doses journalières définies en 2024, ce qui en fait le plus grand acheteur d'Amérique du Sud. Une enquête argentine de 2024 a révélé que 41 % des pharmacies dispensent encore des antibiotiques sans ordonnance, compromettant la gestion des antibiotiques et accélérant la résistance. Le Mexique a ajouté le méropénème et le linézolide aux formulaires de l'IMSS en 2024, mais les contraintes de financement ont limité les achats à 60 % des besoins. L'OPS rationalise l'enregistrement régional, avec pour objectif de réduire le délai d'approbation des nouveaux médicaments de 36 mois à 18 mois, mais la mise en œuvre en est encore à ses débuts.
Paysage réglementaire
Le développement et l'utilisation des antibiotiques sont de plus en plus façonnés par des politiques axées sur la RAM et le concept One Health, ainsi que par des contrôles de gestion plus stricts dans les secteurs humain et animal. En mai 2026, l'Assemblée mondiale de la santé a adopté le Plan d'action mondial actualisé sur la résistance aux antimicrobiens (GAP-AMR) 2026-2036, renforçant la surveillance coordonnée, l'utilisation appropriée et la gouvernance multisectorielle, ce qui affecte les formulaires nationaux, les achats et les conditions d'accès pour les antibiotiques historiques comme pour les nouveaux.
Les régulateurs continuent également de lier les approbations aux exigences de gestion de l'usage et à des contrôles plus stricts sur les intrants antimicrobiens. En février 2026, la FDA américaine a finalisé le document d'orientation à l'intention de l'industrie n° 273 définissant les durées d'utilisation des antimicrobiens médicalement importants chez les animaux destinés à l'alimentation, et l'Union européenne a publié le règlement d'exécution (UE) 2026/1189, imposant des restrictions sur certains produits antimicrobiens liés à l'usage animal et aux importations dans l'Union, applicable à partir du 3 septembre 2026. Dans ce contexte réglementaire, des approbations de la FDA américaine telles que celle de GSK et Spero Therapeutics pour Utebzi (tébipénem pivoxil) en juin 2026 pour les infections urinaires compliquées chez l'adulte témoignent d'une dynamique réglementaire au sein d'un cadre plus large de gestion et d'atténuation de la résistance.
Paysage concurrentiel
Le marché des antibiotiques reste modérément concentré, les principaux acteurs générant collectivement des ventes significatives en 2025. Pfizer et GSK cèdent des marques héritées à faible marge pour se concentrer sur des actifs de type orphelin à haute valeur, comme en témoigne l'exploration par Pfizer d'une cession de son unité hospitalière en 2024. Les fabricants indiens Aurobindo et Cipla poursuivent une intégration verticale des principes actifs pour couvrir le risque d'approvisionnement, comme en témoigne l'usine de pénicilline G d'Aurobindo d'une valeur de 24 milliards INR mise en service en 2024. Les partenariats de découverte assistés par l'IA se multiplient, notamment l'accord de 43 millions USD de GSK avec Insilico Medicine pour surmonter les obstacles de perméabilité à Gram négatif. Les recommandations de fabrication continue de la FDA de 2024 pourraient réduire les coûts des injectables stériles de 20 % à 30 %, mais fin 2025, aucune entreprise n'avait déposé de demande dans le cadre de la nouvelle voie réglementaire.
Les carbapénèmes oraux et les associations d'inhibiteurs de nouvelle génération pour une utilisation ambulatoire représentent des espaces blancs, mais la confusion autour du tébipénem en Phase III de GlaxoSmithKline montre que la sélection du comparateur reste un obstacle au développement. La mondialisation continue des chaînes d'approvisionnement et la gestion numérisée des antibiotiques façonnent ensemble un environnement concurrentiel où l'échelle et la spécialisation peuvent coexister.
Leaders du secteur des antibiotiques
-
Pfizer Inc.
-
Merck & Co., Inc.
-
Bayer AG
-
Sandoz AG
-
GSK plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Antibiotiques Entreprises couvertes dans ce rapport
- Abbott Laboratories
- AstraZeneca
- Aurobindo Pharma Ltd.
- Bayer
- Cipla
- Dr. Reddy’s Laboratories
- Eli Lilly and Company
- Fresenius
- GlaxoSmithKline
- Hikma Pharmaceuticals
- Johnson & Johnson
- Lupin
- Melinta Therapeutics
- Merck
- Sandoz Group
- Otsuka
- Paratek Pharmaceuticals
- Pfizer
- Sanofi
- Shionogi & Co., Ltd.
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- Viatris
Opportunités de marché et perspectives d'avenir
Des opportunités commerciales apparaissent là où les modèles de paiement, les cadres d'accès et les innovations favorisant les soins ambulatoires se recoupent avec les exigences de gestion. Aux États-Unis, la loi PASTEUR de 2026 a été présentée à la Chambre des représentants (H.R. 7352) et réintroduite au Sénat en juin 2026, proposant des contrats de type abonnement pour les antimicrobiens novateurs (avec des fourchettes citées de 75 millions à 300 millions de USD par an). Cette approche vise à résoudre le problème du faible retour sur investissement pour les nouveaux antibiotiques en dissociant les revenus du volume, et offre aux fabricants une voie plus claire pour développer des actifs différenciés destinés aux hôpitaux et aux pathogènes résistants, tout en respectant les contraintes de gestion.
La localisation de la chaîne d'approvisionnement et l'expansion des capacités de fermentation constituent un deuxième domaine d'opportunité, en particulier pour les chaînes de valeur des bêta-lactamines liées à une consommation à grand volume. En Inde, Orchid Pharma a organisé une cérémonie de pose de la première pierre en mars 2026 pour une installation de fermentation de 600 crores INR à Kathua destinée à produire de l'acide 7-amino céphalosporanique (7-ACA), et Aurobindo Pharma a fait état, en février 2026, de progrès vers une capacité annualisée de 10 000 tonnes métriques de pénicilline G à Kakinada dans un délai de 12 mois. Ces projets favorisent un accès plus résilient aux antibiotiques essentiels et à leurs intermédiaires, et s'alignent sur le cadre One Health du GAP-AMR 2026-2036 adopté lors de l'Assemblée mondiale de la santé en mai 2026, qui renforce la responsabilité durable et systémique face à la RAM à l'échelle des pays et des secteurs.
Développements industriels récents dans Marché des Antibiotiques
- Juin 2026 : GSK et Spero Therapeutics ont annoncé que la FDA américaine avait approuvé Utebzi (tébipénem pivoxil) pour les adultes souffrant d'infections urinaires compliquées, y compris la pyélonéphrite, le positionnant comme une option orale de carbapénème pour les patients disposant de peu ou d'aucune autre option de traitement oral. Cette approbation élargit les voies de relais et de traitement ambulatoire pour les infections résistantes, renforçant l'orientation de la R&D et de la commercialisation vers l'extension des structures bêta-lactamines historiques à des usages compatibles avec la gestion des antimicrobiens.
- Mai 2026 : Wockhardt a déclaré que la FDA américaine avait approuvé ZAYNICH (céfépime et zidébactam) pour les adultes souffrant d'infections urinaires compliquées, y compris la pyélonéphrite. Cette autorisation élargit l'éventail des options IV de marque destinées aux hôpitaux et ciblant des pathogènes Gram négatifs difficiles à traiter, et soutient les segments premium où les payeurs et les hôpitaux privilégient la différenciation clinique par rapport aux génériques standards.
- Octobre 2025 : L'Inde a annoncé la nafithromycine comme son premier antibiotique découvert localement, destiné aux pathogènes respiratoires résistants et aux groupes de patients à risque élevé. Cette étape souligne une activité d'innovation croissante et une ambition de développement local dans les marchés à forte charge de morbidité, complétant l'expansion des remboursements publics et des systèmes d'approvisionnement qui influencent la croissance des volumes.
Marché des Antibiotiques Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Pour cette étude, le marché des antibiotiques couvre le chiffre d'affaires généré par les médicaments antibactériens finis utilisés chez l'humain, qu'ils soient délivrés sur ordonnance ou en vente libre, et par voie orale, parentérale ou topique.
Exclusions du périmètre : les antibiotiques vétérinaires, les antimicrobiens destinés à l'alimentation animale, les antimicrobiens probiotiques et les ventes de principes actifs pharmaceutiques (API) sur le marché libre ne sont pas comptabilisés dans la taille de ce marché.
Aperçu de la Segmentation
- Par classe de produits
- Céphalosporines
- Pénicillines
- Fluoroquinolones
- Macrolides
- Carbapénèmes
- Aminoglycosides
- Sulfonamides
- Tétracyclines
- Autres classes
- Par spectre
- Antibiotiques à large spectre
- Antibiotiques à spectre étroit
- Par voie d'administration
- Orale
- Intraveineuse
- Intramusculaire
- Topique
- Autres voies
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour délimiter clairement le périmètre du marché et établir une première série d'hypothèses qui sont ensuite testées. Nous puisons généralement le contexte politique et épidémiologique auprès de sources telles que l'Organisation mondiale de la Santé, la FDA américaine, le CDC américain, l'Agence européenne des médicaments et les statistiques de santé de l'OCDE, ces sources permettant d'expliquer les règles de bon usage, les approbations et les schémas d'utilisation.
Parallèlement, nous examinons les rapports annuels publics et les présentations aux investisseurs des fabricants de médicaments concernés, les communiqués de presse de référence et les tableaux de données des sites d'associations professionnelles, qui précisent souvent l'orientation thérapeutique et l'exposition géographique. Le cas échéant, des abonnements à des bases de données payantes ont été utilisés pour les données financières et le suivi du renseignement concurrentiel, la surveillance des actualités et des finances, ainsi que les bases de données de brevets pour évaluer l'activité de développement sans recourir à des contenus sous abonnement. Les sources mentionnées ici sont données à titre illustratif uniquement ; d'autres sources publiques ont également été utilisées pour la collecte, la validation et la clarification des données au cours des travaux.
Entretiens Primaires et Enquêtes
Les travaux primaires ont été réalisés par le biais d'entretiens avec des experts et d'enquêtes structurées auprès de parties prenantes intervenant dans la fabrication, la distribution, la pharmacie hospitalière et les domaines axés sur les maladies infectieuses, afin de tester les hypothèses en termes clairs. Ce marché étant mondial, les contributions ont été équilibrées entre l'APAC, l'EMEA et les Amériques pour valider les signaux de demande, l'orientation des prix et les contraintes d'accès, puis pour combler les lacunes que la recherche documentaire ne permettait pas de résoudre clairement.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 34 % | Directeurs généraux (CXO) : 15 % | APAC : 45 % |
| Niveau intermédiaire : 51 % | Responsables fonctionnels/d'unité : 31 % | EMEA : 35 % |
| Acteurs de plus petite taille : 15 % | Managers : 54 % | Amériques : 20 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement commence par une approche descendante dans laquelle la demande est reconstituée à partir des dépenses de santé au niveau national et des signaux d'utilisation des antibiotiques, puis filtrée selon ce qui est comptabilisé comme une dose d'antibiotique finie utilisée chez l'humain. Pour maintenir des totaux réalistes, les résultats sont corroborés par des approximations ascendantes sélectives, telles que des points de prix d'échantillons de marques et de génériques multipliés par les volumes de traitement observés, suivis de vérifications des circuits de distribution entre l'usage hospitalier et la vente au détail.
Parmi les données qui influencent de manière significative le modèle figurent les taux de prescription d'antibiotiques, les admissions hospitalières et les volumes de procédures liés à la prophylaxie, la pression du bon usage qui modifie la sélection des classes et la durée de traitement, le rythme de la générication et l'érosion des prix, ainsi que la répartition par voie d'administration, les injectables et l'usage hospitalier ayant tendance à afficher des prix différents. Lorsque certains pays offrent une visibilité limitée, les lacunes sont comblées en utilisant des pays comparables comme référence, sur la base de similarités de population, d'accès aux soins et de pratiques de traitement, puis en procédant à une nouvelle revue avec des experts.
Pour les prévisions, nous utilisons une analyse de scénarios appuyée par un lissage des tendances sur les facteurs de demande, afin que les cas optimistes et pessimistes puissent refléter l'expansion de l'accès, un bon usage plus strict et les évolutions de prix, sans imposer une vision linéaire unique. Les perspectives finales ne sont ajustées qu'après que les trajectoires des facteurs semblent cohérentes aux répondants primaires et ne contredisent pas les orientations politiques et épidémiologiques connues.
Cycle de Validation et de Mise à Jour des Données
La validation est effectuée en triangulant les résultats du modèle avec des signaux indépendants, tels que les modifications des recommandations de prescription, les profils de résistance rapportés, les événements majeurs d'approbation ou de retrait, et les évolutions de prix observables sur les marchés clés. Lorsque les totaux ou les répartitions régionales semblent inhabituels, les facteurs sont d'abord revérifiés, puis les hypothèses sont à nouveau remises en question par des appels de suivi ou des vérifications documentaires ciblées.
Avant la validation finale, les travaux font l'objet de revues analytiques en plusieurs étapes, au cours desquelles des contrôles de variance sont effectués sur les années, les pays et les répartitions par voie d'administration, afin de s'assurer que le récit et les chiffres concordent. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lors d'événements significatifs, suivies d'une révision finale avant livraison, afin que les clients disposent de la vue la plus récente disponible.
Taille du Marché des Antibiotiques selon Mordor Intelligence Comparée aux Autres Estimations Publiées
Les tailles de marché publiées pour les antibiotiques peuvent varier davantage que les acheteurs ne l'anticipent, même lorsque le nom du marché semble identique. Dans notre analyse, les écarts proviennent généralement de ce qui est inclus en tant que flux de revenus antibiotiques, du choix de l'année de référence et de la manière dont les prix sont projetés dans la transition des médicaments de marque aux génériques.
En se concentrant sur les ventes de médicaments antibiotiques finis destinés exclusivement à l'usage humain et en actualisant les hypothèses nationales relatives à la répartition par voie d'administration et à l'érosion des prix des génériques, Mordor Intelligence évite de comptabiliser la valeur des API sur le marché libre et les usages antimicrobiens non humains, qui peuvent faire varier les totaux à la hausse ou à la baisse selon la largeur de définition de ces segments adjacents.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 57,86 milliards USD (2026) | |
| Cabinet de Conseil Mondial A | 53,07 milliards USD (2024) | Utilise une année de référence antérieure et une projection différente pour les prix, de sorte que la valeur implicite pour 2026 peut diverger après ajustement pour la générication et la répartition par voie d'administration. |
| Éditeur Sectoriel B | 43,17 milliards USD (2025) | Applique un périmètre de valeur comptabilisée plus étroit et des hypothèses de couverture des circuits de distribution différentes, ce qui peut réduire le chiffre d'affaires capturé sur les marchés où l'usage hospitalier et les injectables contribuent davantage. |
Sur l'ensemble des trois valeurs, la majeure partie de l'écart s'explique par le calendrier de l'année de référence et par la question de savoir si la valeur des API en amont ou les usages antimicrobiens adjacents sont intégrés dans le total. Lorsque le périmètre et les principaux facteurs de prix sont rendus explicites et vérifiés par rapport aux signaux d'utilisation réels, le chiffre final devient plus facile à reproduire et à défendre dans les discussions de planification.
Questions clés auxquelles répond le rapport
Quelle est la valeur attendue du marché des antibiotiques en 2031 ?
Le marché devrait atteindre 70,64 milliards USD d'ici 2031, avec un TCAC de 4,07 % durant 2026-2031.
Quelle classe de produits domine actuellement les ventes mondiales ?
Les céphalosporines dominent avec 38,56 % du chiffre d'affaires 2025.
Quelle région devrait connaître la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique devrait se développer à un TCAC de 4,51 % grâce à l'expansion des régimes de remboursement public en Inde et en Chine.
Pourquoi les combinaisons d'inhibiteurs de β-lactamases gagnent-elles en dynamisme ?
Elles restaurent l'activité des β-lactamines plus anciennes contre les organismes résistants, comme le montrent les approbations récentes du céfépime-enmétazobactam et de l'aztréonam-avibactam.
Comment les politiques de gestion des antibiotiques affectent-elles l'utilisation des antibiotiques à large spectre ?
Les hôpitaux doivent documenter la désescalade dans les 48 heures, réduisant l'exposition inutile aux carbapénèmes et aux fluoroquinolones.
Quelle est la principale vulnérabilité de la chaîne d'approvisionnement en antibiotiques ?
La dépendance envers les usines chinoises et indiennes pour les principes actifs des β-lactamines présente un risque de perturbation, incitant les gouvernements occidentaux à subventionner la production nationale.