
Taille et parts du marché du traitement anti-ronflement
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.25 Milliards de dollars |
| Taille du Marché (2031) | 3.69 Milliards de dollars |
| Growth Rate (2026 - 2031) | 10.41 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
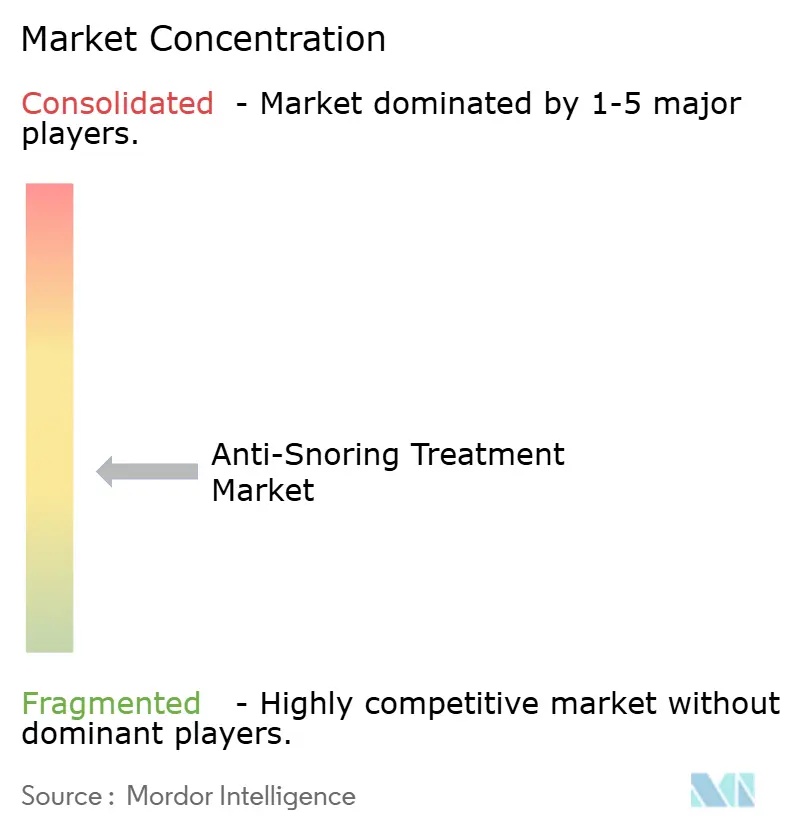
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du traitement anti-ronflement par Mordor Intelligence
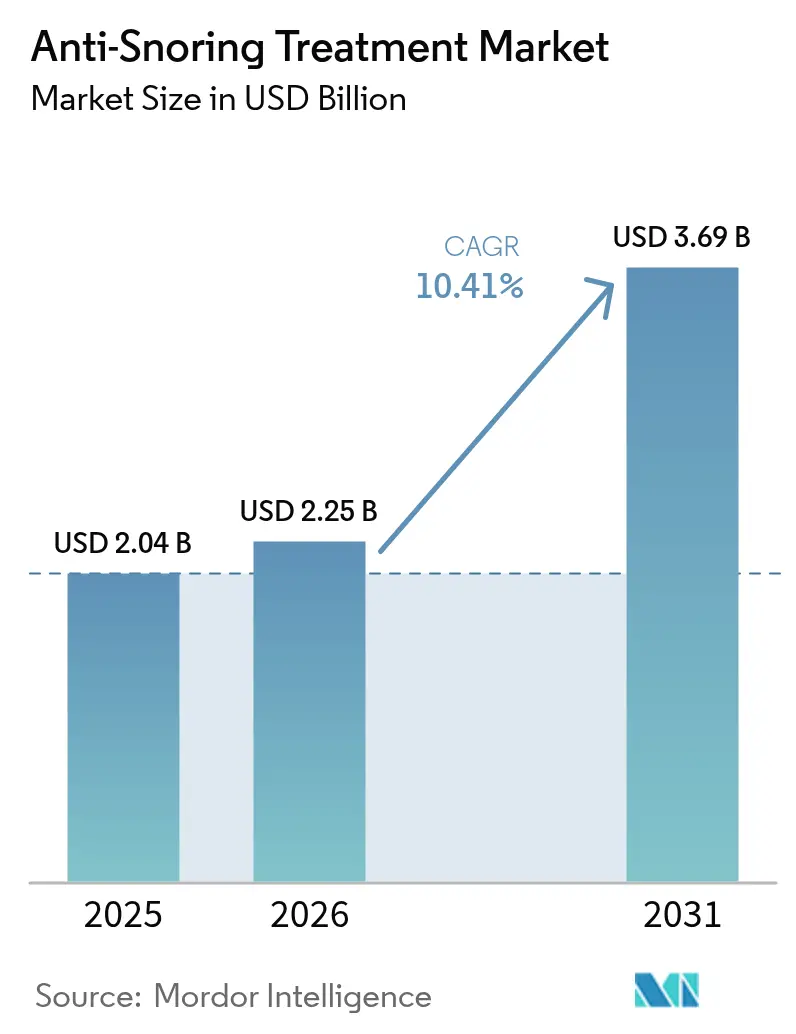
La taille du marché du traitement anti-ronflement était évaluée à 2,04 milliards USD en 2025 et devrait croître de 2,25 milliards USD en 2026 pour atteindre 3,69 milliards USD d'ici 2031, à un CAGR de 10,41 % au cours de la période de prévision (2026-2031). La croissance de la demande est directement liée à la hausse de l'obésité et au vieillissement des cohortes, à l'accélération des approbations en vente libre (OTC), et à la diffusion de dispositifs portables connectés à des applications qui raccourcissent le délai entre le diagnostic et la thérapie. Les dispositifs d'avancement mandibulaire (DAM) constituent toujours l'ancrage du mix thérapeutique, mais l'essor des entraîneurs positionnels connectés met en évidence la préférence des consommateurs pour des solutions technologiques discrètes. Les cadres de soins à domicile et les canaux en ligne élargissent l'accès et réduisent les coûts par patient, tandis que la stimulation du nerf hypoglosse redéfinit les options chirurgicales pour les patients intolérants à la pression positive continue des voies aériennes (PPC). Les difficultés d'adhésion à la PPC et la fragmentation des réglementations sur les dispositifs de bien-être restent des facteurs de frein, mais la dynamique globale du marché est renforcée par les programmes de santé du sommeil en entreprise qui associent l'adoption de la thérapie à des primes d'assurance réduites.
Points clés du rapport
- Par type de dispositif, les dispositifs d'avancement mandibulaire détenaient 39,02 % de la part du marché du traitement anti-ronflement en 2025. Les dispositifs portables intelligents et les entraîneurs positionnels devraient afficher le CAGR le plus rapide de 13,92 % d'ici 2031.
- Par intervention chirurgicale, l'uvulopalatopharyngoplastie a dominé avec une part de revenus de 30,12 % en 2025, tandis que la stimulation du nerf hypoglosse devrait croître à un CAGR de 13,53 % jusqu'en 2031.
- Par utilisateur final, les cadres de soins à domicile ont capturé 45,21 % de la taille du marché du traitement anti-ronflement en 2025.
- Par canal de distribution, les plateformes en ligne se développent à un CAGR de 14,22 % jusqu'en 2031.
- Par technologie, les dispositifs connectés et activés par application progressent au CAGR le plus rapide de 14,36 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a conservé son leadership avec une part de 41,44 % en 2025 ; l'Asie-Pacifique affiche un CAGR de 11,52 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance rapide des cohortes obèses et gériatriques | +2.8% | Amérique du Nord et Europe ; en hausse en Asie-Pacifique | Long terme (≥ 4 ans) |
| Hausse des taux de diagnostic de l'apnée obstructive du sommeil légère via les tests de sommeil à domicile | +2.1% | Amérique du Nord et Europe ; émergent en Asie-Pacifique | Moyen terme (2-4 ans) |
| Accélération des ventes directes aux consommateurs via le commerce électronique pour les dispositifs en vente libre | +1.9% | Amérique du Nord et Asie-Pacifique urbaine | Court terme (≤ 2 ans) |
| DAM en vente libre homologués par la FDA raccourcissant le cycle de prescription à la thérapie | +1.6% | Amérique du Nord ; répercussions réglementaires en Europe | Moyen terme (2-4 ans) |
| Dispositifs portables positionnels et acoustiques intelligents connectés à des applications | +1.4% | Marchés développés ; déploiement mondial | Long terme (≥ 4 ans) |
| Programmes de santé du sommeil en entreprise réduisant les primes d'assurance | +0.8% | Amérique du Nord et Europe ; projets pilotes en Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Croissance rapide des cohortes obèses et gériatriques
La prévalence croissante de l'obésité se conjugue au vieillissement physiologique pour amplifier l'incidence de l'apnée obstructive du sommeil (AOS). Chaque unité d'IMC au-dessus de 30 kg/m² aggrave la sévérité de l'apnée-hypopnée, tandis que le déclin du tonus musculaire pharyngé chez les adultes âgés augmente la collapsibilité des voies aériennes. Les modélisations américaines indiquent une augmentation de 26,7 % de la prévalence de l'AOS chez les adultes entre 2025 et 2030, amplifiant la demande de modalités d'intervention précoce qui minimisent les coûts cardiovasculaires en aval.
Hausse des taux de diagnostic de l'apnée obstructive du sommeil légère via les tests de sommeil à domicile
Cinquante-huit dispositifs de tests à domicile homologués par la FDA ont abaissé les barrières diagnostiques, les moniteurs de type 3 représentant 84,5 % des approbations[1]Park, J.H. et al., "Dispositifs de test de l'apnée du sommeil à domicile homologués par la FDA," Nature.com. À un coût inférieur de 20 à 30 % à celui de la polysomnographie en laboratoire, les tests à domicile révèlent des cas d'AOS légère qui évitent souvent la PPC, orientant les cliniciens vers des appareils buccaux et des dispositifs portables positionnels.
Accélération des ventes directes aux consommateurs via le commerce électronique pour les dispositifs en vente libre
Les places de marché de télésanté associent les empreintes à distance à la livraison de DAM personnalisés, réduisant les délais d'attente et proposant des abonnements avec coaching. La plateforme de Daybreak rapporte un retour d'expérience de réduction du ronflement de 90 %, illustrant comment les modèles directs aux consommateurs renforcent l'adhésion à long terme.
DAM en vente libre homologués par la FDA raccourcissant le cycle de prescription à la thérapie
La règle 21 CFR 872.5575 formalise les voies d'accès pour les stimulateurs linguaux neuromusculaires et les dispositifs buccaux en vente libre, réduisant l'initiation de la thérapie de plusieurs mois à quelques jours[2]Gouvernement américain, "21 CFR 872.5575," ecfr.gov. L'élargissement de l'accès aux consommateurs augmente les risques d'auto-sélection, mais la même réglementation a débloqué des investissements en capital-risque dans des solutions intra-orales intelligentes.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prix élevé des appareils buccaux personnalisés imprimés en 3D | -1.8% | Plus prononcé sur les marchés émergents | Moyen terme (2-4 ans) |
| Faible adhésion à long terme à la PPC et aux sangles mentonnières | -2.3% | Mondial ; varie selon l'infrastructure de soutien | Long terme (≥ 4 ans) |
| Voies réglementaires fragmentées pour les dispositifs de « bien-être » | -1.2% | Normes juridictionnelles divergentes | Court terme (≤ 2 ans) |
| Stigmatisation sociale sur les marchés émergents limitant la recherche de soins | -1.6% | Asie-Pacifique, Moyen-Orient et Afrique, Amérique latine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prix élevé des appareils buccaux personnalisés imprimés en 3D
Les dispositifs personnalisés dépassent fréquemment 1 500 USD avant les frais d'empreinte et de suivi, portant le coût total à la charge du patient au-delà de 4 000 USD et freinant l'adoption sur les marchés à revenus intermédiaires. Les coûts des matériaux, des imprimantes et du post-durcissement empêchent encore la réalisation d'économies d'échelle.
Faible adhésion à long terme à la PPC et aux sangles mentonnières
Six comportements d'utilisation précoce prédisent un taux d'abandon de 62 % au troisième mois ; une non-adhésion globale de 29 à 83 % persiste malgré la surveillance à distance[3]Mansell, S.K., "Six schémas comportementaux d'utilisation précoce de la PPC…," thorax.bmj.com. Les obstructions anatomiques et les barrières psychosociales poussent les utilisateurs vers des modalités alternatives, freinant la dynamique des revenus de la PPC.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de dispositif :
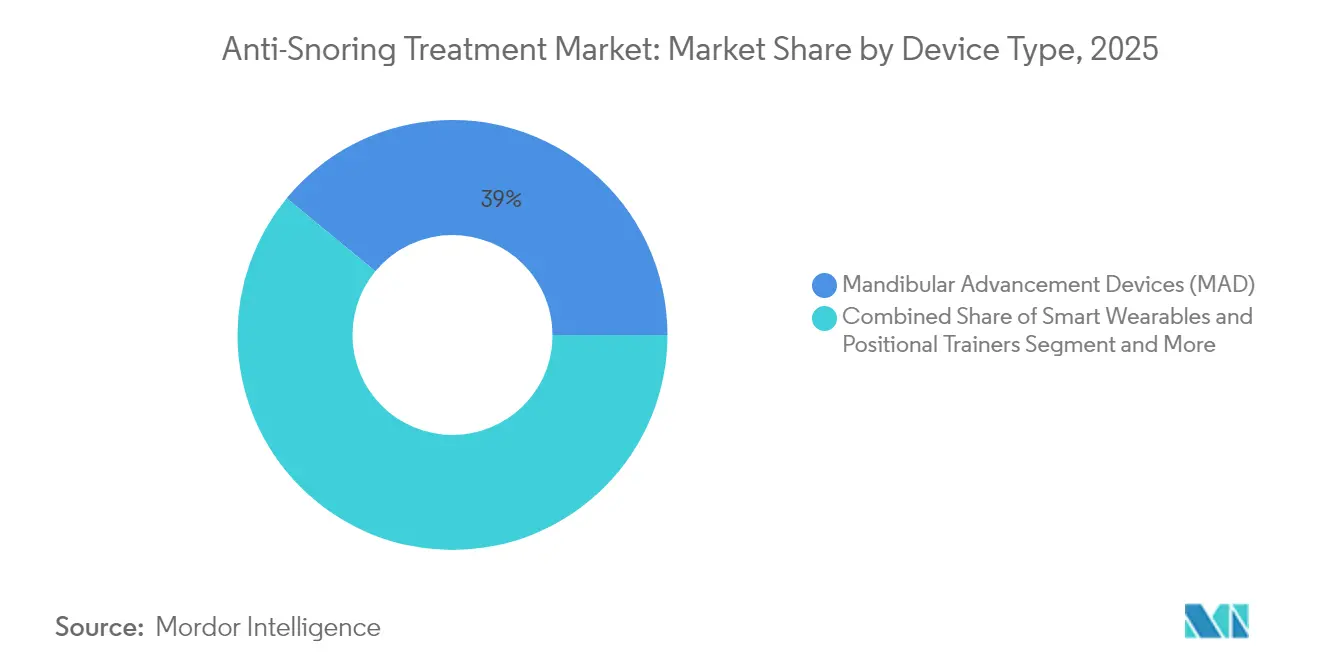
les dispositifs portables technologiques défient le pilier mécaniqueLes dispositifs d'avancement mandibulaire ont conservé 39,02 % de la part du marché du traitement anti-ronflement en 2025, tandis que les dispositifs portables intelligents et les entraîneurs positionnels affichent un CAGR de 13,92 %, reflétant le virage numérique. Les appareils à pression positive continue restent la référence pour l'AOS sévère, mais leur manque de confort maintient un large vivier pour les alternatives. Les valves à pression expiratoire positive et les dilatateurs nasaux répondent à la demande d'aides à la ventilation minimalistes, et les dispositifs de stabilisation de la langue servent des niches anatomiquement spécifiques.
La dynamique d'innovation s'oriente vers les formats connectés. Les DAM intelligents intègrent des capteurs qui valident l'efficacité de la protrusion nocturne et transmettent des analyses en nuage, renforçant les boucles de conformité. La taille du marché du traitement anti-ronflement pour les dispositifs buccaux connectés devrait se développer à un CAGR de 12,63 % à partir de 410 millions USD en 2025, soutenue par les vents favorables de la politique en matière de vente libre. À l'inverse, le secteur du traitement anti-ronflement constate encore un taux d'abandon élevé des sangles mentonnières génériques, soulignant les améliorations de conception et de matériaux comme levier de fidélisation.


Par intervention chirurgicale :
la stimulation nerveuse redessine la carte des soins invasifsL'uvulopalatopharyngoplastie détenait 30,12 % de la part chirurgicale en 2025, mais le CAGR futur de 13,53 % de la stimulation du nerf hypoglosse signale une préférence croissante pour la neuromodulation guidée par dispositif. La somnoplastie et la palatoplastie par radiofréquence offrent des voies de réduction tissulaire avec une morbidité moindre, tandis que la procédure par piliers occupe la niche de rigidification palatine minimalement invasive.
La tranche de prix premium de la neurostimulation (30 000 à 40 000 USD) restreint les volumes mais garantit le remboursement sur certains marchés où l'intolérance à la PPC est documentée. La taille du marché du traitement anti-ronflement pour la stimulation nerveuse devrait atteindre 575 millions USD d'ici 2031, soulignant l'alignement avec les politiques des payeurs. L'adoption virale dépend de preuves supplémentaires d'efficacité pluriannuelle et d'une implantation ambulatoire simplifiée.
Par utilisateur final :
la domination des soins à domicile reflète la consumérisation des soins de santéLes cadres de soins à domicile ont représenté 45,21 % des revenus en 2025, portés par les diagnostics à domicile et le coaching à distance. Les hôpitaux et les laboratoires du sommeil restent essentiels pour la gestion des cas complexes et les études de titration, tandis que les cliniques dentaires et ORL captent les ajustements d'appareils et les orientations chirurgicales.
Les écosystèmes numériques relient ces points d'accès. Le pipeline de tests à domicile de NightOwl alimente des tableaux de bord en nuage, permettant aux cliniciens d'itérer la thérapie sans suivi en personne. La part du marché du traitement anti-ronflement pour les modalités de soins à domicile devrait dépasser 49,35 % d'ici 2031, à mesure que les remboursements favorisent les soins ambulatoires rentables. Les prestataires doivent intensifier le contenu éducatif pour s'assurer que les patients autogérés interprètent correctement les métriques des dispositifs.
Par canal de distribution :
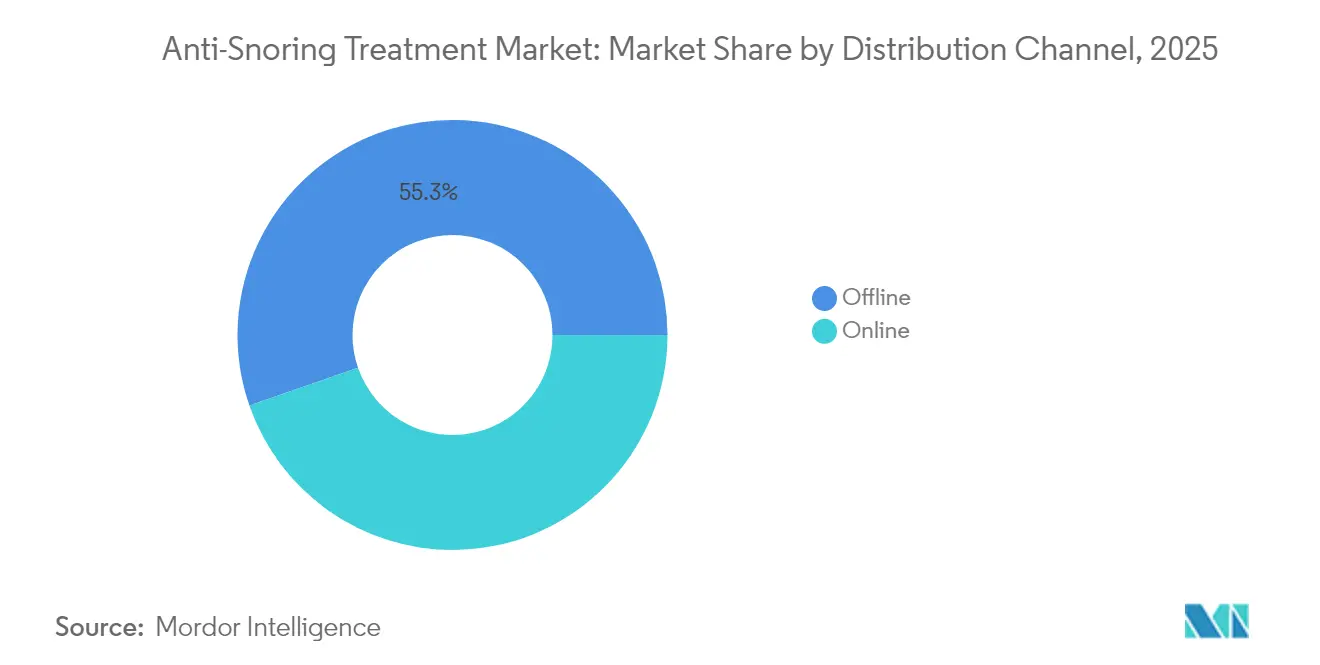
le commerce numérique élargit la portée géographiqueLes pharmacies et les points de vente hospitaliers hors ligne ont encore géré 55,31 % des livraisons en 2025, mais les portails en ligne affichent un CAGR soutenu de 14,22 % à mesure que les consommateurs migrent vers la livraison à domicile. Les abonnements groupés associent les cycles de remplacement des dispositifs au coaching virtuel, augmentant la valeur à vie et la fidélisation.
Les boutiques directes aux consommateurs pénètrent également les marchés dépourvus de cliniques spécialisées, stimulant l'adoption pour la première fois. La taille du marché du traitement anti-ronflement transactée via les canaux en ligne devrait passer de 910,68 millions USD en 2025 à 2,02 milliards USD en 2031. La conformité aux règles d'importation transfrontalière de dispositifs et aux mandats de confidentialité des données reste le principal obstacle pour les petits entrants.
Par technologie :
les écosystèmes connectés alimentent les soins fondés sur les donnéesLes dispositifs non connectés ont recueilli 59,94 % de part en 2025, mais les solutions activées par application affichent un CAGR de 14,36 % en tirant parti de l'intelligence artificielle pour personnaliser la thérapie. Les tableaux de bord en nuage transmettent des métriques d'adhésion en temps réel, tandis que des assistants d'IA générative tels que ResMed Dawn accompagnent les utilisateurs sur l'ajustement du masque et les routines nocturnes.
La part du marché du traitement anti-ronflement pour les systèmes connectés devrait atteindre 46,75 % d'ici 2031, sous réserve de cadres de cybersécurité et d'une intégration transparente avec les dossiers de santé électroniques. Les fabricants consacrent 7 % de leurs revenus à la R&D pour les fonctionnalités d'écosystème, soulignant la prime stratégique accordée à la propriété des données.
Analyse géographique
Marché des Traitements Anti-Ronflement en Amérique du Nord
L'Amérique du Nord a dominé avec une part de 41,44 % en 2025 grâce à une couverture de remboursement complète, des initiatives de bien-être en entreprise et une adoption précoce des dispositifs connectés améliorés par l'IA. Les assureurs pilotent désormais des forfaits de paiement basés sur la valeur qui lient les réductions de primes à l'observance démontrée, renforçant ainsi les cycles de remplacement des dispositifs. Cependant, les taux d'abandon des appareils CPAP poussent les cliniciens vers des protocoles multimodaux, soutenant la diversité de la demande.
Marché des Traitements Anti-Ronflement en Asie-Pacifique
L'Asie-Pacifique affiche le CAGR le plus rapide à 11,52 % à mesure que les bulles démographiques rencontrent une hausse du revenu disponible et une expansion de l'assurance privée. La Chine à elle seule compte 176 millions de personnes souffrant d'apnée obstructive du sommeil, mais seulement 10,25 % de pénétration des appareils CPAP, mettant en évidence un volume latent pour les appareils bucco-dentaires à moindre coût et les diagnostics basés sur des applications. Les campagnes de santé publique s'attaquent désormais aux idées reçues culturelles bien ancrées ; l'initiative indienne « Stop the Snore » s'associe aux sociétés d'ORL pour normaliser le dépistage.
Marché des Traitements Anti-Ronflement en EMEA et en Amérique du Sud
L'Europe reste un environnement plus stable, axé sur les protocoles. Le marquage CE harmonisé accélère le déploiement des dispositifs connectés, tandis que le remboursement par les caisses maladie stabilise les courbes d'adoption. Le Moyen-Orient, l'Afrique et l'Amérique du Sud progressent à partir de bases faibles ; les États du Golfe investissent dans des centres spécialisés du sommeil, tandis que les révisions de la loi sur la télémédecine au Brésil facilitent la délivrance à distance des orthèses d'avancée mandibulaire.


Paysage réglementaire
Aux États-Unis, les dispositifs intra-oraux anti-ronflement sont réglementés par la FDA en tant que dispositifs de Classe II sous le code produit LRK, avec des contrôles spéciaux définis par les directives de la FDA pour les dispositifs intra-oraux destinés au ronflement et/ou à l'apnée obstructive du sommeil. Ce cadre soutient l'entrée sur le marché via la procédure 510(k) tout en renforçant les exigences en matière de biocompatibilité, de tests de performance, d'étiquetage et d'utilisabilité. En février 2026, le règlement sur le système de gestion de la qualité de la FDA (QMSR) est également entré en vigueur, renforçant l'alignement du système qualité pour les fabricants sur l'ensemble du cycle de vie des dispositifs.
Dans l'Union européenne, le règlement (UE) 2017/745 (règlement sur les dispositifs médicaux, MDR) reste le cadre de conformité central, avec des mises à jour continues reflétées dans le texte consolidé en vigueur au 01/01/2026. Les obligations du MDR en matière d'évaluation clinique, de surveillance post-commercialisation et de traçabilité entre opérateurs économiques déterminent les délais de commercialisation à la fois pour les appareils oraux conventionnels et les dispositifs connectés ou pilotés par application, en particulier là où les fonctions logicielles, les exigences de cybersécurité et le traitement des données recoupent les allégations relatives aux dispositifs.
Paysage concurrentiel
Le marché est structurellement fragmenté. ResMed, Philips et Fisher & Paykel Healthcare façonnent les niveaux de la PPC et des dispositifs connectés, tandis qu'Inspire Medical Systems mène la neurostimulation. Les acteurs établis orientent leurs capitaux vers des acquisitions numériques ; l'acquisition de Somnoware par ResMed approfondit les capacités analytiques et soutient la vente croisée sur ses 147 millions de nuits connectées au nuage par trimestre.
Philips, qui gère encore la remédiation du rappel, s'associe à Compumedics pour implanter des diagnostics en pharmacie, préservant l'équité de la marque tout en diversifiant le mix de canaux. Les perturbateurs émergents associent des algorithmes d'IA à des capteurs disponibles dans le commerce pour créer des dispositifs portables à moins de 200 USD ciblant les zones géographiques mal desservies ; la dynamique de levée de fonds signale l'appétit du capital-risque pour les hybrides matériel-logiciel.
Les thèmes stratégiques mettent désormais l'accent sur la stratégie de plateforme plutôt que sur les ventes de dispositifs uniques. Les offres qui combinent l'auto-test, le coaching par application et l'automatisation logistique promettent des revenus récurrents plus élevés et des relations consommateurs plus fidèles. Les avantages concurrentiels reposent sur des portefeuilles de brevets pour la fusion de capteurs et les architectures en nuage plutôt que sur la différenciation du matériel plastique.
Leaders du secteur du traitement anti-ronflement
Fisher & Paykel Healthcare Limited
Koninklijke Philips NV
Resmed
Apnea Sciences
Tomed GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Traitements Anti-Ronflement
- Resmed
- Koninklijke Philips
- Fisher & Paykel Healthcare
- SomnoMed
- Apnea Sciences
- Whole You (Mitsui Chemicals)
- Tomed GmbH
- The Pure Sleep Company
- Signifier Medical Technologies
- ZQuiet (Sleeping Well LLC)
- Smart Nora
- Bleep LLC
- Good Sleep Co
- Rotech Healthcare
- Innovative Health
- Lear Corp (AccuMED)
- Meditas
- GlaxoSmithKline
- SnoreMeds (Pty) Ltd
- Tongue Lab
Lire l’analyse des entreprises de traitement anti-ronflement

Opportunités de marché et perspectives d'avenir
Les jalons réglementaires et cliniques élargissent l'espace pour des alternatives différenciées et non-PAP répondant aux freins d'adhésion et de confort. En mars 2026, LivaNova a obtenu l'approbation préalable à la mise sur le marché (PMA) de la FDA pour le système aura6000, destiné à la stimulation proximale du nerf hypoglosse pour le traitement de l'AOS modérée à sévère. En avril 2026, les données de l'essai contrôlé randomisé OSPREY sur 7 mois ont été publiées dans Annals of Internal Medicine, renforçant la confiance des payeurs et des prestataires dans les voies de neuromodulation pour les patients intolérants au CPAP, et élargissant l'écosystème procédural adressable au sein des laboratoires du sommeil, des cliniques ORL et des centres de chirurgie ambulatoire.
Du côté des produits en vente libre et des soins à domicile, de nouvelles autorisations 510(k) pour les gouttières anti-ronflement intra-orales de Classe II (par exemple, Koncept Innovators, Inc. ayant obtenu l'autorisation de la FDA en mai 2026) continuent d'ajouter des produits dans les catégories d'avancée mandibulaire et d'appareils oraux connexes, pouvant être distribués via les canaux DTC et en ligne. Avec des tests de sommeil à domicile et des dispositifs portables connectés à des applications qui réduisent le délai entre la reconnaissance des symptômes et le début du traitement, l'opportunité clé réside dans des flux de travail de bout en bout combinant dépistage, sélection et suivi, tout en respectant les exigences de conformité du QMSR et du MDR de l'UE pour les dispositifs incluant des allégations diagnostiques ou basées sur des algorithmes.
Recent Industry Developments in Marché des Traitements Anti-Ronflement
- Juin 2026 : ResMed a finalisé l'acquisition de Noctrix Health, ajoutant la thérapie Nidra Tonic Motor Activation à son portefeuille de santé du sommeil clinique. Cet accord élargit la portée de ResMed au-delà de la thérapie PAP traditionnelle vers des affections liées au sommeil adjacentes, soutenant une offre de soins connectés plus diversifiée dans les environnements domestiques et cliniques.
- Décembre 2025 : ResMed a obtenu l'autorisation de la FDA pour Personalized Therapy Comfort Settings, commercialisé sous le nom Smart Comfort, un dispositif médical numérique doté d'IA destiné à personnaliser la thérapie CPAP. Cette autorisation soutient la différenciation produit autour de l'adhésion et du confort, reflétant le virage concurrentiel vers l'optimisation thérapeutique pilotée par logiciel.
- Octobre 2024 : La FDA a autorisé le Happy Ring de Happy Health, élargissant les choix en vente libre pour l'atténuation du ronflement par vibration. Cette autorisation renforce la dynamique d'adoption grand public des approches portables et positionnelles se situant entre les usages bien-être et la réduction du ronflement à visée clinique.


Marché des Traitements Anti-Ronflement Portée du rapport et méthodologie de recherche
Définition et portée du marché
Ce marché couvre les produits et procédures utilisés pour réduire ou arrêter le ronflement habituel en améliorant le flux d'air à travers les voies aériennes supérieures. Il est mesuré en valeur des dispositifs commercialisés à des fins cliniques et des interventions liées au ronflement vendus aux utilisateurs finaux.
Exclusions du périmètre : les bandes nasales cosmétiques, les applications d'enregistrement sonore sur smartphone et les sprays ne sont pas comptabilisés dans cette estimation.
Aperçu de la segmentation
- Par type de dispositif
- Dispositifs d'avancement mandibulaire (DAM)
- Dispositifs de stabilisation de la langue (DSL)
- Appareils à pression positive continue (PPC)
- Valves à pression expiratoire positive (PEP) et dilatateurs nasaux
- Dispositifs portables intelligents et entraîneurs positionnels
- Autres dispositifs
- Par intervention chirurgicale
- Uvulopalatopharyngoplastie (UPPP)
- Somnoplastie
- Procédure par piliers
- Amygdalectomie et adénoïdectomie
- Palatoplastie par radiofréquence
- Stimulation du nerf hypoglosse
- Uvuloplastie assistée par laser
- Autres
- Par utilisateur final
- Cadres de soins à domicile
- Hôpitaux et laboratoires du sommeil
- Cliniques dentaires et ORL
- Par canal de distribution
- Hors ligne (pharmacies hospitalières/de détail)
- En ligne (commerce électronique, vente directe aux consommateurs, places de marché)
- Par technologie
- Dispositifs connectés / activés par application
- Dispositifs conventionnels non connectés
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la cartographie du bassin de la demande et du parcours de soins typique, puis sa mise en correspondance avec la manière dont les produits sont réglementés et vendus dans les principaux pays. Nous nous référons à des sources publiques telles que les statistiques sanitaires des CDC, les jeux de données de l'OMS, la littérature clinique du NIH et de PubMed, les pages de directives des services de santé nationaux, et les statistiques douanières ou commerciales lorsque les catégories de dispositifs sont identifiables.
Ensuite, les signaux d'offre et de prix sont vérifiés à l'aide des rapports annuels d'entreprises, des présentations aux investisseurs, des catalogues de produits, et des ressources de sociétés médicales et d'associations du sommeil traitant des pratiques de diagnostic et de traitement. Dans certains cas, un abonnement payant est utilisé pour les données financières d'entreprises et les recherches de brevets afin de valider l'activité d'innovation et d'approximer l'exposition aux revenus des lignes de dispositifs liées au sommeil. Ces sources de recherche documentaire sont illustratives, et nous avons également utilisé d'autres références publiques pour la collecte de données, la validation et la clarification de la recherche.
Entretiens et enquêtes primaires
Le travail primaire a été utilisé pour mettre à l'épreuve les hypothèses documentaires sur ce qui est réellement prescrit, acheté et remplacé dans les canaux d'usage domestique et cliniques. Nous avons échangé avec un ensemble de fabricants, distributeurs, cliniciens du sommeil, dentistes spécialisés dans les appareils oraux, et parties prenantes des circuits de distribution en APAC, EMEA et Amériques. Ces échanges ont permis d'aligner les taux d'adoption, les fourchettes de prix typiques et la part réaliste des solutions à base de procédures par région.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Segment supérieur : 29 % | Cadres dirigeants : 12 % | APAC : 44 % |
| Segment intermédiaire : 55 % | Responsables fonctionnels/d'unité : 38 % | EMEA : 36 % |
| Acteurs plus petits : 16 % | Managers : 50 % | Amériques : 20 % |
Dimensionnement de marché et prévisions
La construction principale utilise une reconstruction de la demande descendante (top-down), où les populations diagnostiquées et adressables de ronflement et de troubles respiratoires du sommeil sont traduites en utilisateurs traités en fonction des préférences thérapeutiques, de l'accès aux soins et de la disponibilité des canaux. Les revenus des dispositifs et interventions sont ensuite estimés à l'aide d'unités types par patient et de fourchettes de prix de vente moyens, et répartis par région selon les différences d'accès aux soins de santé et de comportements d'achat.
Pour garder des totaux réalistes, nous effectuons des vérifications ascendantes (bottom-up) sélectives à l'aide de points de prix échantillonnés dans les principaux groupes de produits (tels que les appareils oraux, les solutions CPAP et EPAP, les dilatateurs nasaux et les dispositifs portables de thérapie positionnelle). Nous vérifions ensuite la cohérence par rapport à l'exposition des fournisseurs mentionnée dans les documents publics. Les intrants de marché les plus importants comprennent les tendances de prévalence de l'obésité, la part de la population vieillissante, les taux de diagnostic et d'orientation vers les cliniques du sommeil et les dentistes, la pénétration des soins à domicile, les cycles de remplacement des dispositifs et accessoires, et le glissement de la part vers les achats en ligne.
Les prévisions sont établies par analyse de scénarios. La croissance est liée à un petit ensemble de moteurs pouvant être mis à jour chaque année, notamment l'expansion du diagnostic, la bascule motivée par le confort entre types de dispositifs, et l'évolution attendue du prix de vente moyen à mesure que les fonctionnalités connectées se répandent. Là où la visibilité est faible dans les pays plus petits, les lacunes sont combinées en appliquant des courbes d'adoption de référence issues de systèmes de santé similaires, puis confirmées lors d'entretiens avec des experts avant finalisation.
Validation des données et cycle de mise à jour
La validation se déroule en plusieurs passages, en commençant par des vérifications de cohérence entre régions, types de traitement et nombres d'utilisateurs implicites. Nous effectuons ensuite des vérifications d'écart par rapport à des indicateurs indépendants tels que les volumes de procédures et les discussions sur les expéditions de dispositifs dans les sources publiques. Si une valeur aberrante apparaît, les hypothèses sont rouvertes, et des appels de suivi sont déclenchés pour confirmer si les prix, le mix des canaux ou l'adoption expliquent la différence.
Avant validation finale, le modèle et les hypothèses clés sont examinés par un second analyste pour détecter les glissements de définition et les erreurs de calcul. Nous vérifions également que le récit correspond aux chiffres afin que la logique rapportée corresponde aux totaux. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires pour les événements significatifs modifiant les prix, le remboursement ou les pratiques cliniques. Juste avant la livraison, nous effectuons une dernière vérification afin que les clients reçoivent la vue la plus récente.
Comparaison du dimensionnement du marché des traitements anti-ronflement de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour les traitements anti-ronflement peuvent sembler très différentes, même lorsqu'elles renvoient au même besoin final, car le périmètre produit et l'année de base retenue ne correspondent pas toujours. Les différences proviennent également de la manière dont les revenus de procédures sont traités, de la façon dont les dispositifs d'apnée du sommeil sont pris en compte lorsque des cas d'usage uniquement liés au ronflement sont mélangés, et de la question de savoir si la tarification est modélisée à partir des prix catalogue ou de fourchettes de transaction plus réalistes.
Le tableau montre une valeur 2026 supérieure à celle de plusieurs publications basées sur 2025. Dans le modèle de Mordor Intelligence, seuls les dispositifs commercialisés à des fins cliniques et les interventions liées au ronflement sont comptabilisés, les bandes nasales cosmétiques, les applications d'enregistrement simples et les sprays étant exclus car ils ne représentent pas des dépenses de traitement. Une autre raison de l'écart est la conversion des ronfleurs adressables en utilisateurs traités, certaines estimations appliquant une adoption agressive sans vérifier l'usage des appareils oraux prescrits par les dentistes, les schémas d'adhésion au CPAP et le mix de canaux régionaux.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,25 milliards USD (2026) | |
| Éditeur sectoriel A | 1,45 milliard USD (2025) | Utilise une année de base 2025 et ne sépare pas clairement les thérapies commercialisées à des fins cliniques des produits de bien-être plus larges, ce qui peut faire varier le total à la baisse ou à la hausse selon ce qui est inclus. |
| Éditeur de conseil B | 1,68 milliard USD (2025) | Construit le total à partir de répartitions de haut niveau entre dispositifs et canaux, avec une visibilité limitée sur la part des procédures, les cycles de remplacement et la dispersion des prix entre régions, ce qui peut sous-estimer les marchés où les appareils oraux et les thérapies positionnelles croissent plus rapidement. |
Globalement, la comparaison reflète principalement l'alignement du périmètre et le choix de l'année de base, suivis par la manière dont chaque modèle transforme la population adressable de ronfleurs en utilisateurs de traitement payants. En rattachant les intrants au diagnostic, à l'adoption, aux cycles de remplacement et à des fourchettes de prix réalistes, le total final reste transparent et reproductible lorsque les hypothèses sont mises à jour.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché du traitement anti-ronflement ?
Le marché du traitement anti-ronflement est évalué à 2,25 milliards USD en 2026 et devrait croître pour atteindre 3,69 milliards USD d'ici 2031.
Quelle catégorie de dispositifs domine les revenus ?
Les dispositifs d'avancement mandibulaire détiennent 39,02 % de la part du marché du traitement anti-ronflement en 2025, maintenant leur leadership parmi les options thérapeutiques.
Pourquoi les dispositifs portables intelligents gagnent-ils en popularité ?
Les dispositifs portables intelligents combinent la détection du ronflement en temps réel avec le coaching par application, favorisant une meilleure adhésion des utilisateurs et affichant un CAGR prévisionnel de 13,92 %.
Quelle région connaîtra la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique est en tête avec un CAGR de 11,52 % en raison de larges populations d'AOS non traitées et d'un accès diagnostique en expansion.
Qu'est-ce qui limite l'adoption généralisée de la PPC ?
Des taux de non-adhésion de 29 à 83 %, influencés par des problèmes de confort et d'adéquation au mode de vie, poussent de nombreux patients vers des dispositifs alternatifs.
Comment les plateformes en ligne remodèlent-elles le marché ?
Le commerce électronique et les abonnements de télésanté compriment les cycles de livraison, fournissent du coaching et se développent à un CAGR de 14,22 %, notamment en Asie-Pacifique urbaine et en Amérique du Nord.
Dernière mise à jour de la page le:



