
Taille et part du marché des dispositifs de technologie du sommeil
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 34.74 Milliards de dollars |
| Taille du Marché (2031) | 79.88 Milliards de dollars |
| Growth Rate (2026 - 2031) | 18.12 % |
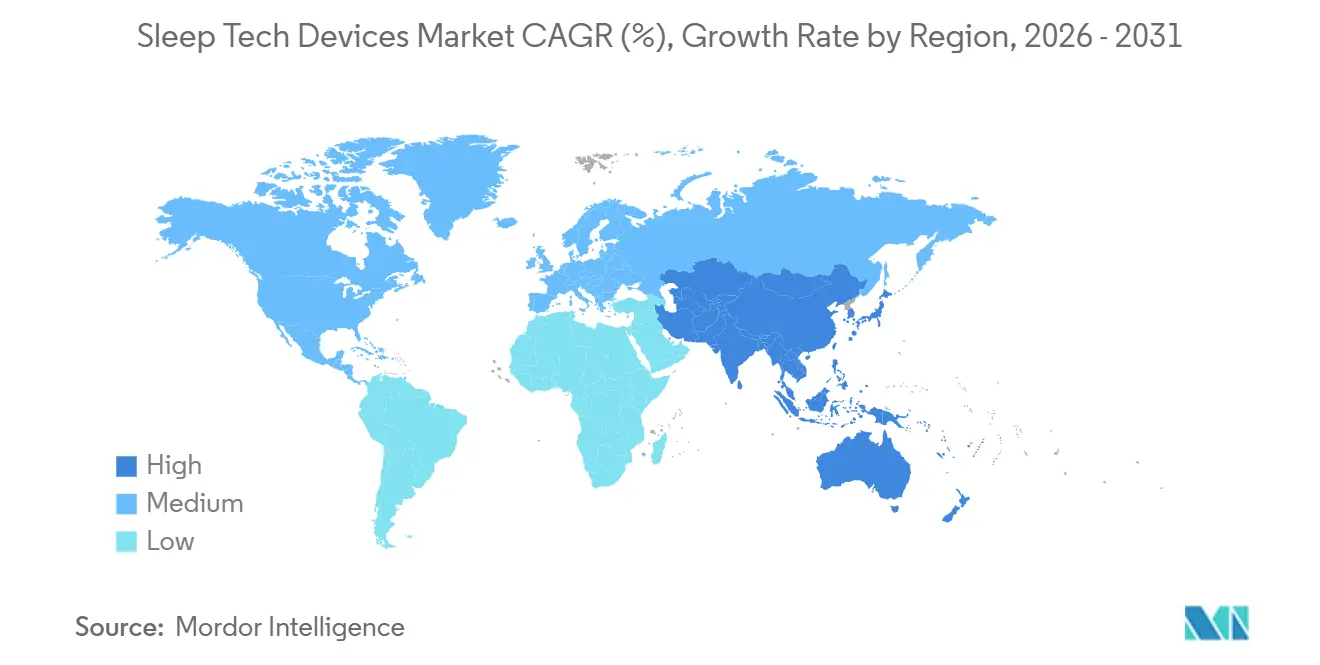
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
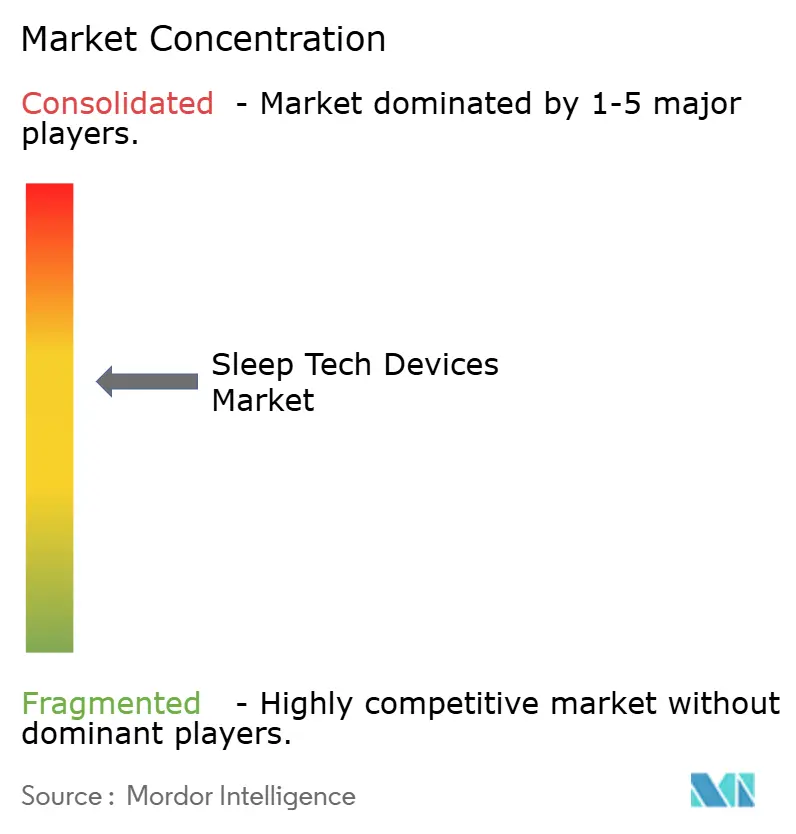
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des dispositifs de technologie du sommeil par Mordor Intelligence
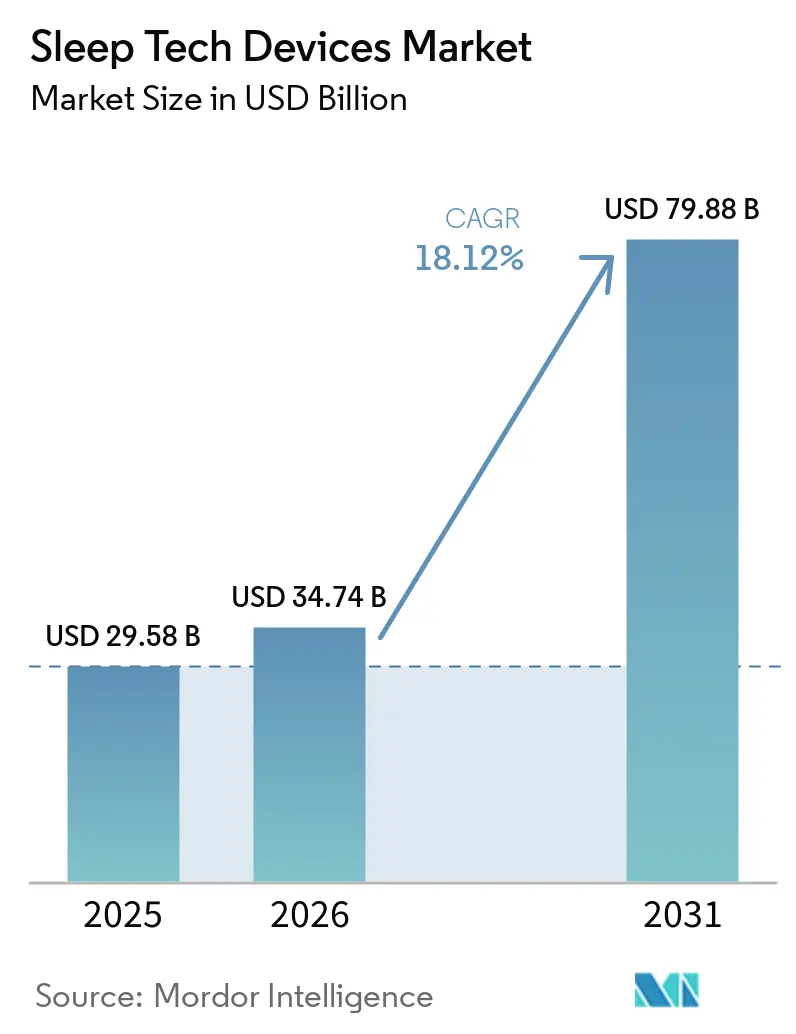
La taille du marché des dispositifs de technologie du sommeil est projetée à 29,58 milliards USD en 2025, 34,74 milliards USD en 2026, et devrait atteindre 79,88 milliards USD d'ici 2031, avec un TCAC de 18,12 % de 2026 à 2031.
Cette croissance reflète une transition significative des diagnostics centrés sur les cliniques vers des solutions connectées à domicile qui intègrent le matériel à des analyses basées sur des abonnements. Les dispositifs portables stimulent la création de valeur, soutenus par des autorisations de la FDA qui ont élevé des produits tels que l'Apple Watch Series 10 et la Samsung Galaxy Watch7 du statut de traceurs de bien-être à celui d'outils diagnostiques remboursables. Les avancées réglementaires, telles que le règlement de l'Union européenne sur les dispositifs médicaux et l'élargissement de la couverture Medicare pour les tests à domicile, accélèrent l'entrée sur le marché de nouveaux acteurs. De plus, les puces Edge AI, telles que les conceptions ASIC SleepViT, fonctionnent avec seulement 0,56 milliwatt, permettant une inférence en temps réel sur l'appareil tout en réduisant les coûts récurrents liés au cloud. Cependant, l'application incohérente des réglementations sur la confidentialité des données dans le cadre de la HIPAA et du RGPD présente des défis, obligeant les marques à adapter leurs stratégies de mise sur le marché pour se conformer aux exigences spécifiques à chaque juridiction.
Principaux enseignements du rapport
- Par type de produit, les dispositifs portables ont dominé le marché des dispositifs de technologie du sommeil avec une part de 65,43 % en 2025, et le segment devrait croître à un TCAC de 20,43 % jusqu'en 2031.
- Par application, l'insomnie a capté 42,45 % des revenus en 2025 ; les dispositifs pour la narcolepsie devraient enregistrer le TCAC le plus élevé à 20,55 % de 2026 à 2031.
- Par utilisateur final, les hôpitaux ont détenu 55,32 % des revenus en 2025, tandis que les environnements de soins à domicile progressent à un TCAC de 21,56 %.
- Par canal de distribution, le commerce de détail hors ligne a représenté 41,45 % des ventes en 2025, tandis que le commerce électronique en vente directe aux consommateurs devrait afficher un TCAC de 21,45 %.
- Par géographie, l'Amérique du Nord a été en tête avec une part de 42,87 % en 2025, tandis que l'Asie-Pacifique progresse à un TCAC de 19,43 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des dispositifs de technologie du sommeil
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Prévalence croissante des troubles du sommeil | +4.2% | Mondial, en particulier en Amérique du Nord et dans les villes d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Avancées technologiques dans les dispositifs portables, les capteurs et l'IA | +5.1% | Amérique du Nord, Europe, pôles technologiques d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Adoption croissante des écosystèmes de maison intelligente pour l'optimisation du sommeil | +2.8% | Amérique du Nord, Europe, premiers débordements au Moyen-Orient | Moyen terme (2 à 4 ans) |
| Soutien réglementaire aux tests du sommeil à domicile et élargissement du remboursement | +3.4% | Amérique du Nord, Europe, adoption progressive en Asie-Pacifique | Long terme (≥ 4 ans) |
| Intégration des données de sommeil dans les programmes de bien-être des assurances | +1.9% | Amérique du Nord, projets pilotes en Europe et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Puces Edge AI permettant des analyses du sommeil en temps réel sur l'appareil | +2.3% | Mondial, dirigé par les États-Unis et les usines d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante des troubles du sommeil
On estime que 852 millions d'adultes ont déclaré souffrir de symptômes d'insomnie en 2024, représentant 16,2 % de la population adulte mondiale[1]Nature Communications, "Charge mondiale de l'apnée du sommeil 2024," nature.com. Les diagnostics d'apnée obstructive du sommeil ont atteint 936 millions, mais 80 % restent non diagnostiqués car la capacité des cliniques ne peut pas répondre à la demande. Aux États-Unis, 36 % des adultes ont déclaré un trouble du sommeil diagnostiqué en 2024, soulignant un déficit de soins que les tests à domicile peuvent combler. L'approbation par la FDA du Wakix pour la narcolepsie pédiatrique a élargi la population traitée, augmentant la demande de dispositifs portables de surveillance chez les cohortes plus jeunes. Le vieillissement des populations et la hausse des taux d'obésité, notamment en Inde et en Chine, intensifient davantage l'incidence mondiale des troubles respiratoires liés au sommeil.
Avancées technologiques dans les dispositifs portables, les capteurs et l'IA
L'Oura Ring Génération 4 a réduit les artefacts de mouvement de 30 % par rapport à son modèle précédent et a introduit l'IA Advisor pour un coaching personnalisé. L'Apple Watch Series 10 détecte l'apnée du sommeil avec une sensibilité supérieure à 85 % en utilisant des données d'accéléromètre et de fréquence cardiaque. L'ASIC ultra-basse consommation de SleepViT exécute la classification des stades du sommeil localement, minimisant la latence et les frais de cloud[2]IEEE, "SleepViT : ASIC ultra-basse consommation pour l'analyse du sommeil portable," ieee.org. La Samsung Galaxy Watch7 a porté la concordance des stades du sommeil à 78 %, réduisant l'écart avec l'actigraphie clinique. Ces améliorations réduisent l'écart de performance entre les dispositifs portables grand public et les appareils de qualité laboratoire, favorisant l'approbation des médecins et le remboursement par les assurances.
Adoption croissante des écosystèmes de maison intelligente pour l'optimisation du sommeil
Le protocole Matter, soutenu par Apple, Google et Samsung, unifie les dispositifs de maison intelligente afin que la température, l'éclairage et le son s'ajustent aux signaux biométriques en temps réel. Le Google Nest Hub utilise le radar Soli pour recueillir des signaux respiratoires sans contact, atteignant une précision de 92 % par rapport à l'oxymétrie de pouls. Le Withings Sleep Mat offre une détection sous matelas pour les utilisateurs qui préfèrent ne pas porter de dispositifs pendant la nuit. Les systèmes d'éclairage alignés sur le rythme circadien qui passent de 2 700 Kelvin la nuit à 5 500 Kelvin le matin ont réduit la latence d'endormissement de 19 % dans des essais évalués par des pairs. À mesure que les écosystèmes convergent, les propriétaires de plateformes consolident leur valeur tandis que les traceurs autonomes font face à des obstacles d'interopérabilité.
Soutien réglementaire aux tests du sommeil à domicile et élargissement du remboursement
La FDA a autorisé le NightOwl de ResMed en avril 2025, un test à domicile jetable à 149 USD qui fonctionne à un tiers du coût de la polysomnographie. Le NICE du Royaume-Uni a approuvé six tests à domicile en décembre 2024, dont l'AcuPebble SA100 au prix de 40 à 60 GBP par utilisation, légitimant les diagnostics à moindre coût. L'Académie américaine de médecine du sommeil a publié des orientations techniques en 2024 soutenant les tests à domicile de type III avec jusqu'à sept canaux. Medicare a relevé le remboursement des tests à domicile à 80 % du montant autorisé en 2025, supprimant un obstacle majeur à l'adoption pour les personnes âgées. Cette dynamique politique comprime le délai entre la reconnaissance des symptômes et l'initiation du traitement.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût élevé des dispositifs avancés de technologie du sommeil | -2.7% | Mondial, aigu dans les économies émergentes | Moyen terme (2 à 4 ans) |
| Préoccupations relatives à la confidentialité et à la sécurité des données | -1.8% | Europe, Amérique du Nord, Asie-Pacifique | Court terme (≤ 2 ans) |
| Absence de protocoles standardisés de validation clinique | -1.5% | Mondial | Long terme (≥ 4 ans) |
| Volatilité de la chaîne d'approvisionnement en composants de capteurs | -1.3% | Mondial, centré dans les usines d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé des dispositifs avancés de technologie du sommeil
Le Pod 4 Ultra d'Eight Sleep est vendu entre 2 000 et 3 000 USD, le positionnant comme un achat de luxe plutôt qu'un outil de santé grand public. Le lit Climate360 de Sleep Number varie de 10 000 à 13 500 USD, ce qui limite son adoption aux ménages du décile de revenus le plus élevé. L'Oura Ring coûte entre 299 et 399 USD et nécessite un abonnement mensuel de 5,99 USD pour les analyses premium, ce qui porte le coût total de possession de la première année au-delà de 370 USD. La thérapie CPAP peut dépasser 3 000 USD lorsqu'une polysomnographie diagnostique est nécessaire, retardant l'initiation pour les utilisateurs non assurés. Les modèles d'abonnement accentuent les préoccupations en matière d'accessibilité financière, en particulier sur les marchés où les dépenses annuelles de santé par habitant sont inférieures à 200 USD.
Préoccupations relatives à la confidentialité et à la sécurité des données
Le RGPD classe les données métriques du sommeil comme des données sensibles nécessitant le consentement explicite de l'utilisateur, ce qui entraîne des flux d'autorisation granulaires susceptibles de freiner l'adoption des fonctionnalités[3]Commission européenne, "Règlement général sur la protection des données," gdpr.eu. La HIPAA s'applique de manière incohérente aux dispositifs de bien-être, créant des zones grises que les assureurs exploitent lors de la souscription de polices basées sur des données biométriques. Une enquête auprès des consommateurs en 2024 a révélé que 62 % des répondants étaient réticents à partager leurs données de sommeil avec des tiers, invoquant des préoccupations concernant la tarification discriminatoire. Des tests de pénétration indépendants ont révélé des vulnérabilités de micrologiciel dans neuf des quinze dispositifs portables les plus populaires, permettant un accès biométrique non autorisé. Les amendes du RGPD peuvent atteindre 4 % du chiffre d'affaires mondial, et les violations de la HIPAA coûtent jusqu'à 50 000 USD par dossier compromis, incitant les fabricants à adopter des pratiques conservatrices de gestion des données.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les dispositifs portables dominent grâce à la monétisation par abonnement
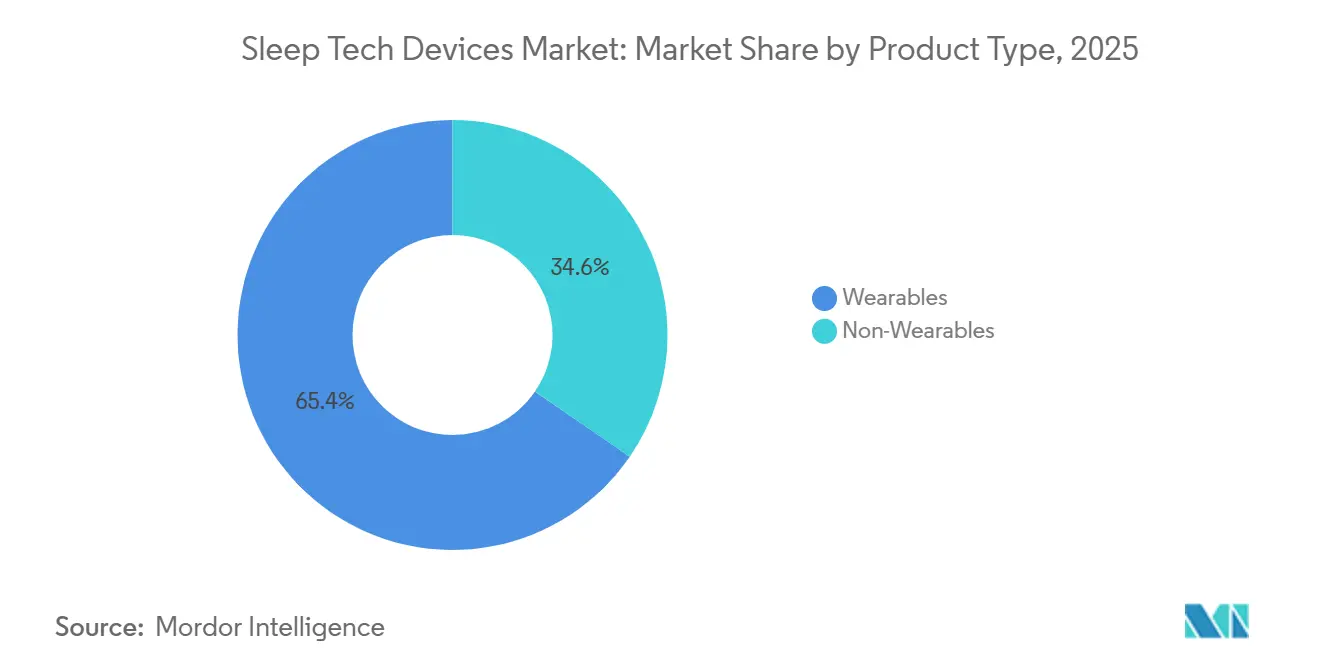
Les dispositifs portables ont représenté 65,43 % des revenus de 2025, le segment étant en bonne voie pour croître à 20,43 % jusqu'en 2031, car les analyses en périphérie et les grandes bases installées renforcent les effets de réseau. Oura a généré 500 millions USD de revenus en 2024 et a converti plus de 30 % de ses propriétaires en abonnés mensuels, un modèle qui améliore les marges au-delà des ventes de matériel. L'Apple Watch Series 10 capitalise sur plus de 200 millions d'appareils actifs, transformant les utilisateurs existants en patients souffrant d'apnée du sommeil sans coûts supplémentaires de nomenclature. La Samsung Galaxy Watch7 a amélioré la précision des stades du sommeil de 12 points de pourcentage par rapport au modèle précédent, rapprochant l'appareil de la pertinence clinique.
Les dispositifs non portables s'adressent aux consommateurs qui préfèrent des interventions passives ou respectueuses de l'environnement. Le Pod 4 Ultra d'Eight Sleep offre des gains de 32 % en qualité de sommeil autodéclarée grâce à un contrôle thermique à double zone. Le Climate360 de Sleep Number intègre des chambres à air réactives à des prix supérieurs à 10 000 USD, s'adressant aux adopteurs aisés du bien-être. Le test jetable NightOwl de ResMed démocratise les diagnostics à 149 USD, captant les utilisateurs qui évitent les études en laboratoire. Le Withings Sleep Mat offre une détection sous matelas mais manque de fidélité multi-capteurs, ce qui limite son utilisation clinique.


Par application : l'insomnie en tête, la narcolepsie s'accélère
L'insomnie a représenté 42,45 % des revenus par application en 2025, car les modules de thérapie cognitivo-comportementale intégrés dans les dispositifs portables ont gagné en popularité. Les séquences d'exercices respiratoires d'Apple ont réduit la latence d'endormissement de 12 minutes dans les essais, soulignant la convergence avec la santé mentale. Les appareils CPAP et les dispositifs connexes pour l'apnée du sommeil ciblent une base diagnostiquée de 936 millions, mais la plupart des cas restent non traités, laissant un vaste réservoir diagnostique. L'AirSense 11 de ResMed utilise des algorithmes adaptatifs qui réduisent l'abandon de 18 % par rapport aux systèmes à pression fixe.
Les dispositifs pour la narcolepsie progressent à un TCAC de 20,55 %, le segment à la croissance la plus rapide, porté par des approbations de la FDA qui incluent désormais les patients pédiatriques âgés de six ans et plus. L'oxybate de sodium à libération prolongée LUMRYZ a obtenu son autorisation en septembre 2024, les dispositifs portables offrant des métriques objectives d'observance. La surveillance des jambes sans repos par accéléromètres génère un flux de revenus accessoire à mesure que les données de mouvement des membres sont validées pour la prise de décision clinique. À mesure que les données en temps réel deviennent accessibles, le traitement peut passer des consultations épisodiques en cabinet à une titration continue.
Par utilisateur final : les environnements de soins à domicile en plein essor
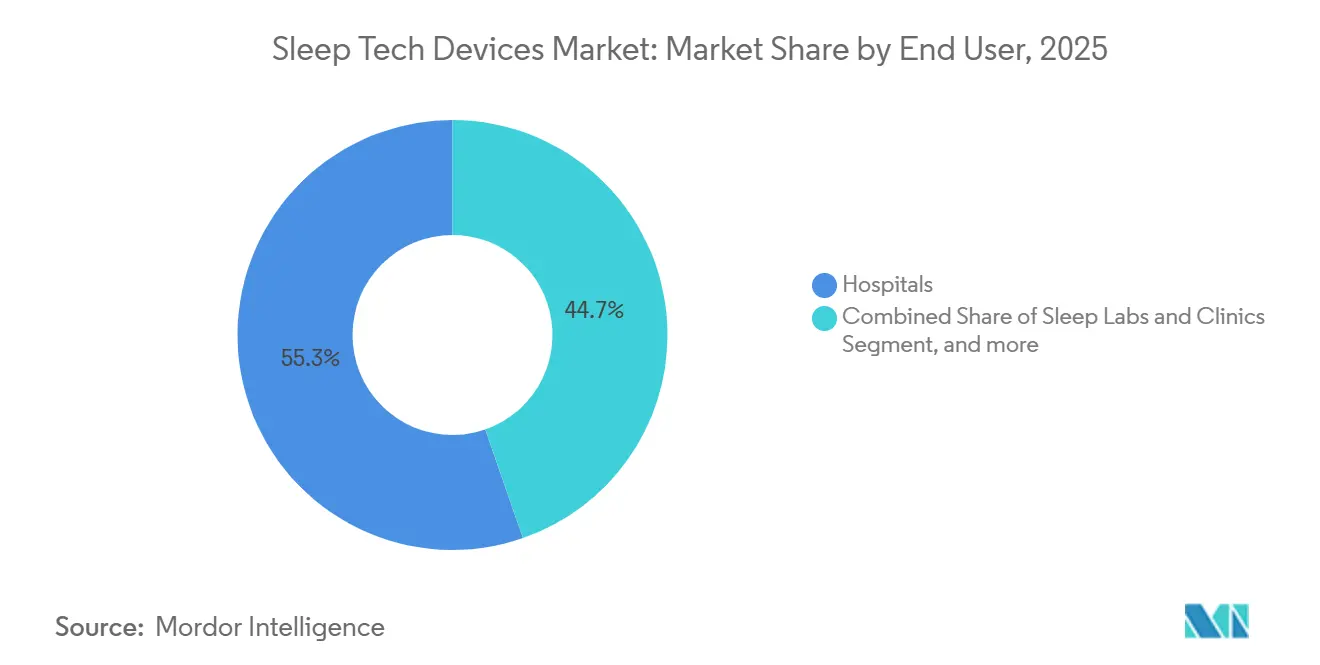
Les hôpitaux ont représenté 55,32 % des revenus en 2025, car la polysomnographie et les interventions chirurgicales continuent d'être réalisées en milieu hospitalier. Cependant, les environnements de soins à domicile devraient bénéficier d'un TCAC de 21,56 % à mesure que le remboursement Medicare s'améliore et que les plateformes cloud transmettent directement aux cliniciens les données d'observance CPAP. La plateforme AirView de ResMed a réduit l'abandon de la thérapie de 22 % par rapport aux contrôles trimestriels, démontrant l'efficacité de la surveillance à distance.
Les laboratoires du sommeil font face à une réduction des volumes après que les directives de l'AASM ont autorisé les tests à domicile de type III pour les patients à risque modéré. Les programmes de bien-être des employeurs, tels que UnitedHealthcare Motion, versent aux membres jusqu'à 1 500 USD par an pour avoir atteint leurs objectifs de sommeil et intégré des dispositifs dans leurs stratégies de productivité. La migration de l'hôpital vers le domicile s'aligne sur des modèles de soins fondés sur la valeur qui récompensent les résultats plutôt que l'intensité des services.
Par canal de distribution : le commerce électronique gagne des parts
Le commerce de détail hors ligne a représenté 41,45 % des ventes de 2025, porté par la vente consultative qui facilite l'accès des acheteurs aux achats à prix élevé. Le partenariat de Best Buy avec Oura permet aux acheteurs de vérifier la taille de la bague dans plus de 850 points de vente aux États-Unis. Les fournisseurs d'équipements durables regroupent les pré-autorisations d'assurance avec les ventes de CPAP, maintenant la pertinence des points de vente physiques.
Le commerce électronique en vente directe aux consommateurs devrait progresser à 21,45 % jusqu'en 2031, car les marques captent des marges complètes et exploitent les données de première partie. Le plan Plus d'Eight Sleep génère 24 USD mensuels par utilisateur, ajoutant des revenus récurrents à un produit de base à 2 000 USD. Amazon a traité plus de 40 millions de commandes liées au sommeil en 2024, utilisant la logistique Prime pour réduire les frictions de livraison. Pour les dispositifs portables dont le prix est inférieur à 400 USD, la commodité en ligne l'emporte sur les expériences en salle d'exposition, détournant les parts des canaux physiques.
Analyse géographique
L'Amérique du Nord a conservé 42,87 % des revenus en 2025, grâce à une couverture d'assurance élevée et aux premières autorisations de la FDA qui ont favorisé l'adoption. ResMed a généré 2,3 milliards USD de revenus en Amérique en 2024, reflétant une forte adoption des appareils CPAP et une croissance des abonnements en ligne. Le Canada a élargi le remboursement provincial pour les tests à domicile, étendant l'accès au-delà des laboratoires du sommeil urbains.
La région Asie-Pacifique enregistre la trajectoire la plus rapide, avec un CAGR de 19,43 %. Le marché des dispositifs de technologie du sommeil en Chine a dépassé 1,2 milliard USD en 2024, porté par une pénétration du commerce électronique supérieure à 50 % et l'accent mis par le gouvernement sur la santé préventive. Le marché indien, estimé à 300 millions USD en 2024, bénéficie d'un virage vers la fabrication locale qui abaisse les prix de détail moyens. Le Mi Band 8 Pro de Xiaomi, vendu à 50 USD, démocratise le suivi pour les acheteurs sensibles aux coûts. Huawei a capturé 15 % du segment des objets connectés portables en Chine en intégrant les algorithmes TruSleep dans la Watch GT 4.
La croissance de l'Europe est freinée par les coûts de conformité au RGPD et les obstacles de remboursement propres à chaque pays. Les recommandations du NICE au Royaume-Uni ont approuvé six tests à domicile dont le prix est bien inférieur à celui des études en laboratoire, signalant l'ouverture des payeurs aux diagnostics à moindre coût. L'assurance maladie légale en Allemagne finance désormais les dispositifs portables portant le marquage CE pour l'insomnie, sous réserve de preuves d'équivalence avec la TCC-I. Le Moyen-Orient et l'Afrique, bien que plus modestes, connaissent une expansion à deux chiffres alors que les États du Golfe investissent dans des stratégies de santé numérique. L'adoption en Amérique du Sud est à la traîne car les prix moyens des dispositifs représentent plus de 20 % du revenu mensuel des ménages, limitant l'adoption aux utilisateurs urbains aisés.

Paysage réglementaire
Les dispositifs de technologie du sommeil se situent à la croisée du bien-être grand public et des dispositifs médicaux réglementés, la classification étant déterminée par l'usage prévu et les allégations formulées quant à la performance. Aux États-Unis, la FDA place généralement les produits diagnostiques et thérapeutiques liés au sommeil, tels que les composants de tests de sommeil à domicile et les équipements de thérapie de l'apnée du sommeil, sous le contrôle des dispositifs médicaux (souvent Classe II), exigeant des voies telles que le 510(k) lorsqu'ils sont destinés au diagnostic, à la surveillance ou au traitement. Les produits positionnés comme relevant du bien-être général à faible risque peuvent échapper à la surveillance active des dispositifs médicaux selon les allégations formulées.
En Europe, le règlement européen sur les dispositifs médicaux (UE) 2017/745 et les orientations logicielles du MDCG (y compris la règle 11) façonnent l'accès au marché pour les logiciels utilisés dans le diagnostic ou la thérapie du sommeil, faisant souvent basculer les modules d'analyse et numériques vers la Classe IIa ou supérieure lorsqu'une finalité médicale est déclarée. Les mises à jour de normes influencent également les feuilles de route de conformité pour les écosystèmes de thérapie de l'apnée du sommeil. La norme ISO 80601-2-70:2025 met à jour les exigences de sécurité et de performance essentielle pour les équipements de thérapie respiratoire de l'apnée du sommeil, et la norme ISO 17510:2025 met à jour les exigences relatives aux masques et accessoires, créant un nouveau point de référence pour les fabricants et fournisseurs vendant dans les circuits réglementés de CPAP et connexes. Ces changements maintiennent l'étiquetage, la validation clinique, la cybersécurité et le traitement des données pour les plateformes de sommeil connectées au cœur de la planification réglementaire précoce.
Analyse de la chaîne de valeur
La chaîne de valeur des dispositifs de technologie du sommeil commence par les intrants en capteurs, électronique et composants (modules PPG/ECG, accéléromètres, éléments radar/ultrasons dans certains concepts, batteries, plastiques et textiles), puis se poursuit par la conception industrielle, le développement des firmwares et des algorithmes, suivis de l'assemblage et des systèmes qualité. Les catégories de qualité médicale, y compris la thérapie liée au CPAP et les diagnostics à visée clinique, suivent généralement des contrôles de conception réglementés, une vérification et une validation, ainsi qu'une documentation alignée sur les exigences régionales, tandis que les objets connectés destinés aux consommateurs privilégient l'itération rapide et la livraison de fonctionnalités pilotée par application. En conséquence, la couche logicielle et de données est devenue un point de capture de valeur primaire, les marques monétisant les abonnements, le coaching et la surveillance à distance en reliant les données des dispositifs aux tableaux de bord cliniciens et aux programmes des payeurs ou employeurs.
Les circuits en aval se divisent entre canaux cliniques et canaux grand public. Pour la thérapie et les tests de sommeil à domicile, la distribution implique souvent des laboratoires du sommeil, des hôpitaux et des fournisseurs DME/HME qui gèrent les prescriptions, les documents de remboursement et les flux d'observance (y compris les plateformes de surveillance cloud utilisées dans les écosystèmes CPAP). Pour les objets connectés portables et non portables, le commerce électronique direct au consommateur et la grande distribution restent importants, aux côtés de partenariats intégrant l'analyse du sommeil dans des écosystèmes matériels plus larges et des plateformes de maison intelligente. Les risques d'approvisionnement se concentrent au niveau de la disponibilité des semi-conducteurs et des capteurs et des sites d'assemblage mondialisés pour les dispositifs grand public, tandis que les produits réglementés font face à des délais plus longs liés aux exigences de tests, de documentation et de surveillance post-commercialisation.
Paysage concurrentiel
La concurrence s'intensifie à mesure que les leaders de l'électronique grand public exploitent leurs bases installées pour superposer des fonctionnalités médicales sur des appareils grand public. ResMed et Philips commandent encore environ 60 % de l'espace matériel thérapeutique, mais font de plus en plus face à des dispositifs portables qui revendiquent une précision de qualité diagnostique. L'autorisation d'Apple en septembre 2024 lui permet de cibler 936 millions d'utilisateurs potentiels souffrant d'apnée du sommeil via son écosystème de montres intelligentes existant. Oura, une entreprise privée, a porté ses revenus à 500 millions USD en 2024 en combinant des marges matérielles avec une part d'abonnement supérieure à 30 %.
Eight Sleep emploie un modèle de matériel en tant que service, facturant des frais mensuels pour fournir des mises à jour continues du micrologiciel et un support de conciergerie, se protégeant ainsi de la marchandisation du matériel. Qualcomm a accumulé une douzaine de brevets en 2024 couvrant des processeurs neuronaux basse consommation qui sous-tendent les dispositifs portables de nouvelle génération, tandis que Google fait progresser le radar Soli pour la surveillance sans contact. Des innovateurs plus petits tels que Dreem SAS obtiennent une précision EEG de haute qualité mais peinent avec l'échelle de distribution, révélant une barrière pour les startups à vocation clinique.
Les opportunités d'espaces blancs résident dans la surveillance pédiatrique et les dispositifs portables à moins de 100 USD optimisés pour les analyses hors ligne dans les marchés émergents. À mesure que les cadres de remboursement mûrissent et que les régulateurs comblent l'écart entre les dispositifs de bien-être et les dispositifs médicaux, les acteurs établis dotés de capacités de conception de silicium et de plateformes cloud consolideront probablement leur part.
Leaders du secteur des dispositifs de technologie du sommeil
Casper
Compumedics Limited
Huawei Technologies Co., Ltd.
Nihon Kohden Corporation
Koninklijke Philips N.V.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Un domaine d'opportunité majeur est la migration continue des diagnostics du sommeil centrés sur la clinique vers des parcours à domicile validés, soutenue par des signaux réglementaires et de remboursement clairs. L'aval du NICE au Royaume-Uni pour plusieurs tests à domicile (décembre 2024) et la politique de remboursement de Medicare qui a porté la couverture des tests à domicile à 80 % du montant admissible en 2025, ainsi que les autorisations de la FDA telles que ResMed NightOwl (avril 2025), créent une marge pour des solutions de tests de sommeil à domicile à moindre friction, y compris les formats jetables. Il existe également une demande pour des plateformes reliant les résultats des tests à l'initiation de la thérapie et à la surveillance continue de l'observance au sein des flux de travail cliniciens.
Un autre espace blanc visible est la constitution de preuves de qualité clinique et de résultats standardisés pour le suivi du sommeil grand public, alors que le marché passe des scores de sommeil propriétaires à des mesures utilisables par les cliniciens. L'activité de 2026 renforce cette direction : l'American Academy of Sleep Medicine a fait référence à l'usage croissant de l'analyse physiologique assistée par IA dans les contextes de recherche (T1 2026), tandis que des concepts de stimulation non invasive émergents progressent dans les essais humains, y compris les travaux de l'University of Texas at Austin sur un patch à ultrasons (NEUSLeeP) rapportés en juillet 2026. Ensemble, ces évolutions soutiennent des opportunités pour les fabricants qui associent de nouvelles modalités de détection ou de stimulation à une validation robuste, une gouvernance des données conçue dès l'origine pour la confidentialité (alignement RGPD/HIPAA) et des flux de données interopérables pouvant s'intégrer aux prestations de soins et aux programmes des employeurs ou assureurs.
Développements récents du secteur
- Juin 2026 : Nihon Kohden a élargi le positionnement de son flux de diagnostic d'apnée du sommeil à domicile NomadAir avec Connect vers la médecine dentaire du sommeil, suite à ses communications de déploiement de 2026. Cette mise à jour élargit le groupe d'acheteurs au-delà des pneumologues du sommeil et des laboratoires pour inclure les prestataires dentaires impliqués dans la thérapie par orthèse orale, resserrant la boucle diagnostic-thérapie grâce au partage de données connecté.
- Septembre 2025 : Compumedics Limited a reçu l'autorisation 510(k) de la FDA pour le dispositif de test de sommeil à domicile à usage unique Somfit-D. Cette autorisation élargit son portefeuille de tests de sommeil à domicile aux États-Unis en ajoutant une option jetable aux côtés des formats réutilisables, soutenant des déploiements à plus haut débit et simplifiant la logistique des programmes de test.
- Décembre 2024 : Le NICE au Royaume-Uni a approuvé plusieurs tests de sommeil à domicile, dont l'AcuPebble SA100, dans le cadre d'orientations légitimant des options diagnostiques hors laboratoire à moindre coût. Cette validation orientée vers les payeurs a réduit la dépendance à la polysomnographie en laboratoire pour les parcours appropriés et a encouragé les fournisseurs à se différencier sur la facilité d'usage, l'économie par test et les preuves cliniques.


Cadre de la méthodologie de recherche et portée du rapport
Définition et Couverture du Marché
Pour cette méthodologie, le marché des dispositifs de technologie du sommeil couvre le matériel de dispositifs utilisé pour surveiller, dépister, diagnostiquer ou soutenir de meilleurs résultats en matière de sommeil dans les contextes grand public et de soins, y compris les dispositifs portables connectés et les dispositifs non portables utilisés pour les troubles du sommeil courants.
Exclusions du périmètre : Nous excluons les applications de sommeil ou les services de coaching vendus sans dispositif, ainsi que les meubles de chambre à coucher généraux et les compléments alimentaires non médicaux.
Aperçu de la Segmentation
- Par type de produit
- Dispositifs portables
- Montres et bracelets intelligents
- Bagues intelligentes
- Autres dispositifs portables
- Dispositifs non portables
- Moniteurs de sommeil (sous matelas / au chevet)
- Lits et matelas intelligents
- Autres dispositifs non portables
- Dispositifs portables
- Par application
- Insomnie
- Apnée obstructive du sommeil
- Narcolepsie
- Syndrome des jambes sans repos et autres troubles
- Par utilisateur final
- Hôpitaux
- Laboratoires du sommeil et cliniques
- Environnements de soins à domicile
- Centres de bien-être et programmes d'entreprise
- Par canal de distribution
- En ligne (commerce électronique et vente directe aux consommateurs)
- Commerce de détail hors ligne et magasins spécialisés
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- CCG
- Reste de l'Amérique du Sud
- Turquie
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a débuté par la cartographie de ce qui constitue un dispositif de technologie du sommeil et des endroits où la demande se manifeste dans le monde réel. Nous nous sommes appuyés sur des indicateurs de santé publique et de charge de morbidité, des schémas d'utilisation des dispositifs et des signaux de parcours de soins pour ancrer le marché à un besoin mesurable.
Les données courantes provenaient de sources ouvertes et officielles telles que les statistiques du CDC sur le sommeil et les troubles du sommeil, les contenus du NIH et du NHLBI sur la santé du sommeil, les données sanitaires de l'OMS, les indicateurs de santé de l'OCDE, et des revues cliniques à comité de lecture couvrant les diagnostics d'apnée du sommeil et d'insomnie. Nous avons également utilisé des dépôts de documents d'entreprises, des présentations aux investisseurs, des listes réglementaires de produits lorsqu'elles étaient disponibles, et des sources de presse réputées pour comprendre les lancements, les orientations tarifaires et les évolutions des canaux de distribution. Pour la normalisation et les recoupements, nous avons utilisé des abonnements payants pour les données financières et le renseignement sur les entreprises, ainsi qu'une base de données de brevets pour suivre les thèmes d'innovation en matière de dispositifs. Ces sources sont données à titre illustratif uniquement, et des références supplémentaires ont été utilisées pour collecter des données, valider des hypothèses et clarifier les lacunes.
Entretiens Primaires et Enquêtes
Le travail primaire s'est concentré sur l'alignement du modèle avec la manière dont les dispositifs sont réellement achetés et utilisés, ce qui diffère selon le trouble ciblé et le contexte. Nous avons échangé avec des parties prenantes parmi les fabricants de dispositifs, les distributeurs et les canaux de vente au détail, les laboratoires et cliniques du sommeil, les prestataires de soins à domicile et les experts cliniques, et nous avons équilibré la couverture entre les principales régions pour éviter de surpondérer un seul marché. Les contributions des répondants ont été utilisées pour affiner notre traitement des parcours pilotés par les dispositifs, notamment là où les tests à domicile et les tests en laboratoire se séparent.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 34 % | Directeurs généraux : 13 % | APAC : 45 % |
| Niveau intermédiaire : 44 % | Responsables fonctionnels/d'unité : 27 % | EMEA : 37 % |
| Acteurs plus modestes : 22 % | Responsables : 60 % | Amériques : 18 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement a été construit selon une approche descendante par bassin de demande, où la prévalence et les schémas de diagnostic des principaux troubles du sommeil sont traduits en besoins adressables en dispositifs, puis modulés par les taux d'adoption dans les soins à domicile, les laboratoires du sommeil et les parcours hospitaliers. Une fois cette vision de la demande établie, des vérifications ascendantes sélectives ont été utilisées — telles que des constructions de prix de vente moyen échantillonnés multipliés par le volume par groupe de dispositifs et des vérifications de canaux — pour ajuster les totaux lorsque la tarification ou la composition semblait incorrecte.
Les données ont été choisies parce qu'elles sont traçables et peuvent être actualisées, notamment la prévalence des troubles du sommeil et les taux de dépistage, la part des tests du sommeil à domicile par rapport aux tests en laboratoire, la pénétration des dispositifs portables pour le suivi du sommeil, les cycles de remplacement des dispositifs durables, et les différences de prix régionales liées au remboursement et à la composition des canaux de vente au détail. Lorsque les indicateurs au niveau national étaient manquants, nous avons comblé les lacunes par approximation à partir de marchés similaires en utilisant les niveaux de revenus et l'accès aux soins, puis nous avons confirmé les estimations directionnelles grâce aux retours d'experts.
Pour les prévisions, une analyse de scénarios a été utilisée afin que la croissance puisse s'adapter aux changements d'intensité du diagnostic, à l'expansion des canaux en ligne et au rythme des mises à niveau de fonctionnalités qui influencent le remplacement. La courbe finale a été maintenue pratique en liant chaque scénario à des variables pouvant être surveillées annuellement.
Validation des Données et Cycle de Mise à Jour
Après la première exécution du modèle, les résultats ont été comparés à des signaux indépendants tels que les récits d'adoption des dispositifs issus des entretiens, les évolutions de l'intensité du dépistage des troubles, et l'orientation générale des dépenses de santé et de l'électronique grand public. Les grands écarts ont été revérifiés au niveau des hypothèses, et les valeurs aberrantes ont été retracées jusqu'à une donnée de tarification, un taux d'adoption ou une pondération régionale.
Avant la validation finale, le travail passe par une révision analytique en plusieurs étapes où les calculs, la logique des unités et le calendrier des devises sont vérifiés, suivie d'une reprise de contact ciblée lorsqu'une hypothèse clé présente une forte sensibilité. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements significatifs modifient la tarification, l'accès au remboursement ou la structure des canaux. Juste avant la livraison, une nouvelle vérification est effectuée afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du Marché des Dispositifs de Technologie du Sommeil selon Mordor Intelligence Comparée aux Autres Estimations Publiées
Les tailles de marché publiées pour les dispositifs de technologie du sommeil ne correspondent pas toujours car les éditeurs tracent les frontières à des endroits différents, puis appliquent des hypothèses de tarification et d'adoption différentes. L'année utilisée comme point de départ, la manière dont la devise est convertie et la rapidité avec laquelle les hypothèses sont actualisées peuvent également faire varier le chiffre final.
En suivant les indicateurs de demande liés aux troubles et en actualisant les principales données d'adoption et de prix de vente moyen grâce à des vérifications par entretiens, Mordor Intelligence maintient le total centré sur le matériel de dispositifs lié à la surveillance et à l'intervention en matière de sommeil, au lieu de mélanger les revenus des applications seules ou les dépenses générales de bien-être.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 34,74 milliards USD (2026) | |
| Cabinet de Conseil Mondial A | 29,30 milliards USD (2025) | Utilise une année de base antérieure et semble traiter 2025 comme l'ancre, ce qui peut sous-estimer la valeur lorsque les récentes évolutions de la composition des prix et les gains d'adoption ne sont pas intégrés dans la base. |
| Revue Professionnelle B | 20,52 milliards USD (2024) | Un cadrage plus large de la technologie du sommeil est souvent rapporté à un niveau plus élevé avec des contrôles moins stricts du périmètre des dispositifs, et l'année de base plus ancienne peut manquer la répartition actuelle vers des dispositifs non portables et des dispositifs de tests à domicile à plus haute valeur. |
L'écart dans le tableau est principalement dû à la base temporelle, à ce qui est comptabilisé comme revenu de dispositifs, et à la manière dont la tarification est mise à jour à mesure que la composition des produits évolue. Lorsque le périmètre est limité au matériel de dispositifs et que les données sont liées à des signaux mesurables d'adoption par les soins et les consommateurs, la taille devient plus facile à expliquer et à reproduire d'une année à l'autre.


Questions clés auxquelles le rapport répond
Quelle est la valorisation actuelle du marché des dispositifs de technologie du sommeil ?
La taille du marché des dispositifs de technologie du sommeil a atteint 34,74 milliards USD en 2026 et devrait grimper à 79,88 milliards USD d'ici 2031.
Quelle catégorie de produits détient la plus grande part de revenus ?
Les dispositifs portables dominent le marché, représentant 65,43 % des revenus de 2025 grâce à leur surveillance continue et à leurs modèles d'abonnement.
Quelle région devrait connaître la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique affiche la croissance la plus rapide avec un TCAC prévu de 19,43 %, portée par l'urbanisation et la hausse des dépenses de la classe moyenne.
Comment les changements réglementaires influencent-ils l'adoption ?
Les décisions de la FDA et de Medicare qui remboursent les tests du sommeil à domicile à des taux plus élevés réduisent les obstacles et accélèrent les diagnostics à domicile.
Quels facteurs limitent la pénétration du marché de masse ?
Les prix élevés des dispositifs et les préoccupations persistantes en matière de confidentialité des données continuent de freiner l'adoption, en particulier dans les économies émergentes.
Quel segment d'application connaît la croissance la plus rapide ?
Les dispositifs destinés à la gestion de la narcolepsie affichent la croissance la plus élevée, avec un TCAC projeté de 20,55 % à mesure que les approbations pédiatriques élargissent la base d'utilisateurs.
Dernière mise à jour de la page le:



