
Taille et part du marché des implants pour l'apnée du sommeil
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 0.7 Milliards de dollars |
| Taille du Marché (2031) | 1.37 Milliards de dollars |
| Growth Rate (2026 - 2031) | 14.45 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
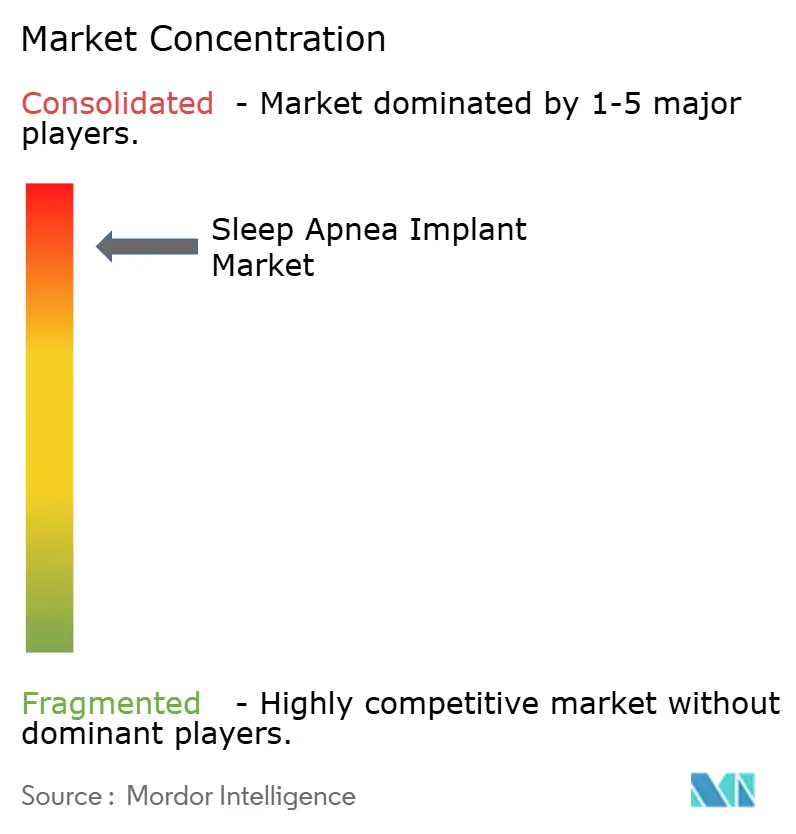
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des implants pour l'apnée du sommeil par Mordor Intelligence
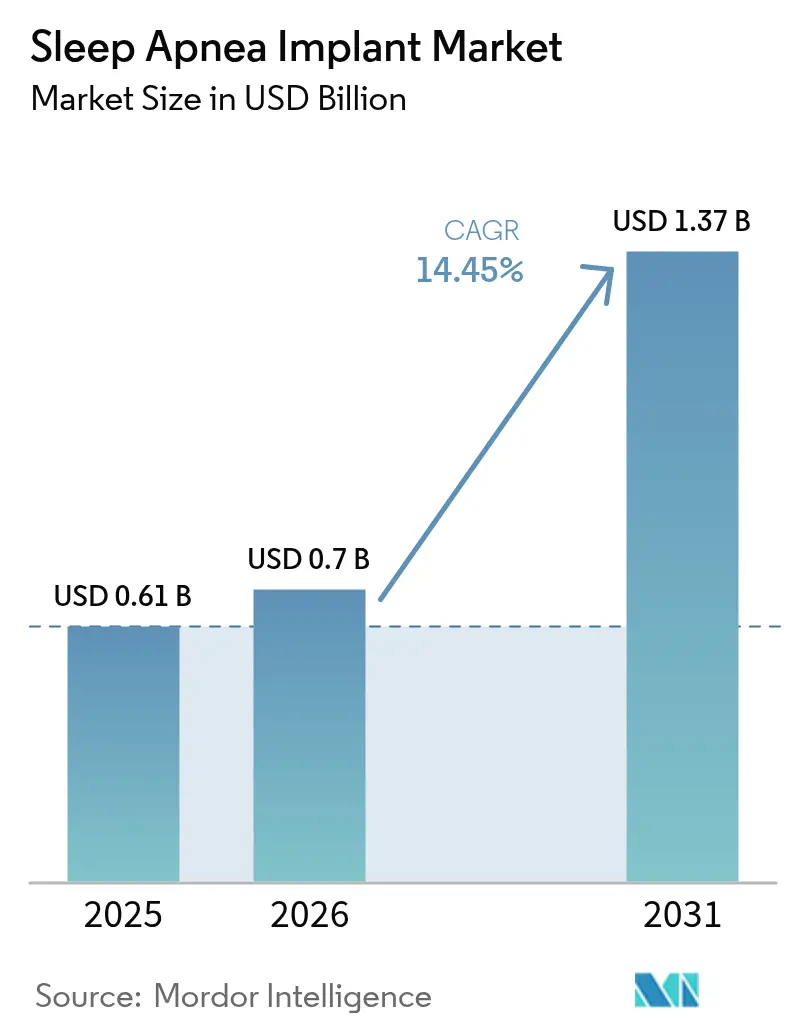
La taille du marché des implants pour l'apnée du sommeil devrait croître de 0,61 milliard USD en 2025 à 0,7 milliard USD en 2026, avec des prévisions d'atteindre 1,37 milliard USD d'ici 2031, à un TCAC de 14,45 % sur la période 2026-2031. Cette trajectoire de croissance témoigne d'une reconnaissance générale que les masques à pression positive continue ne peuvent à eux seuls répondre aux besoins thérapeutiques de millions de patients atteints de formes modérées à sévères. Les chirurgiens et les spécialistes du sommeil adoptent de plus en plus la neurostimulation, les inserts palatins et d'autres solutions implantables, à mesure que les données probantes s'accumulent, que la prise en charge s'élargit et que la conception des dispositifs devient moins invasive. La dynamique est renforcée par le réglage des paramètres assisté par intelligence artificielle, qui dispense une thérapie personnalisée sans nécessiter de consultations répétées, tandis que des outils de diagnostic rationalisés identifient plus tôt les candidats éligibles. Le marché des implants pour l'apnée du sommeil occupe donc un rôle central dans les parcours de soins respiratoires modernes, suscitant l'intérêt des hôpitaux, des centres chirurgicaux ambulatoires et des investisseurs.
Principaux enseignements du rapport
- Par type de produit, la neurostimulation hypoglossal représentait 60,55 % de la part de marché des implants pour l'apnée du sommeil en 2025 ; les systèmes trigéminaux devraient progresser à un TCAC de 20,12 % jusqu'en 2031.
- Par indication, l'apnée obstructive du sommeil représentait 78,35 % de la taille du marché des implants pour l'apnée du sommeil en 2025, tandis que l'apnée centrale du sommeil devrait croître à un TCAC de 16,55 % jusqu'en 2031.
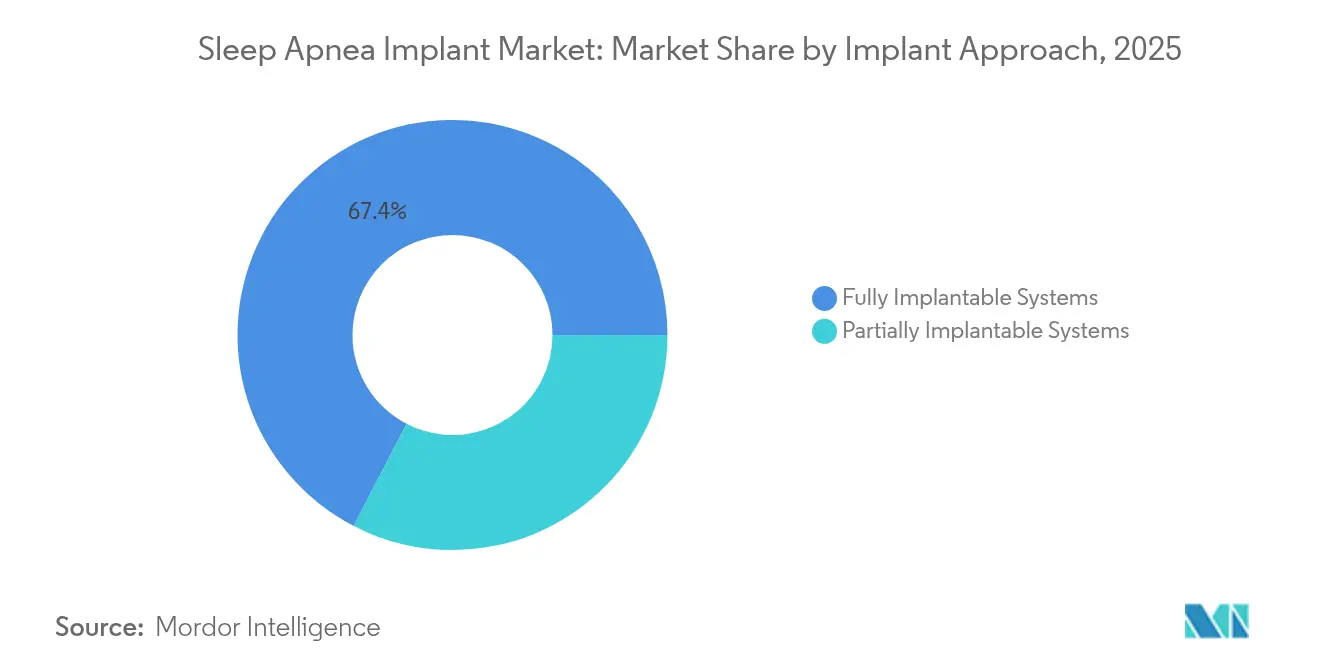
- Par approche d'implantation, les systèmes entièrement implantables représentaient 67,40 % de la taille du marché des implants pour l'apnée du sommeil en 2025, tandis que les systèmes partiellement implantables progresseront à un TCAC de 23,45 % durant 2026-2031.
- Par utilisateur final, les hôpitaux détenaient 53,50 % des revenus en 2025, tandis que les centres chirurgicaux ambulatoires devraient afficher le TCAC le plus rapide, à 17,40 %, jusqu'en 2031.
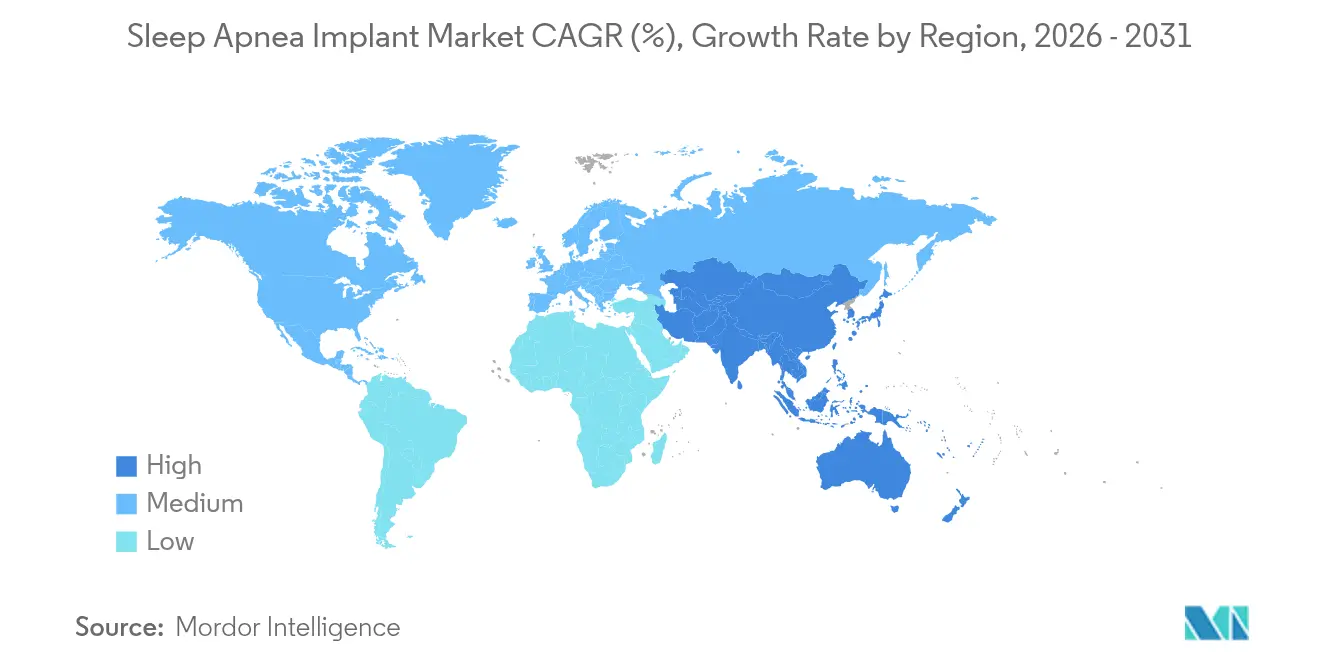
- Par géographie, l'Amérique du Nord détenait 45,80 % des revenus en 2025, tandis que l'Asie-Pacifique devrait enregistrer le TCAC le plus élevé, à 15,20 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prévalence croissante et diagnostic précoce | +3.0% | Amérique du Nord, Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Non-conformité à la PPC déplaçant la demande vers les implants | +2.6% | Amérique du Nord, Europe | Moyen terme (2 à 4 ans) |
| Approbations de produits et élargissement de la prise en charge | +2.8% | États-Unis, Europe occidentale | Court terme (≤ 2 ans) |
| Avancées en matière de précision de la neurostimulation et de durée de vie des batteries | +2.5% | Mondial | Long terme (≥ 4 ans) |
| Expansion des capacités chirurgicales ambulatoires ORL | +1.7% | Marchés émergents mondiaux | Moyen terme (2 à 4 ans) |
| Hausse des dépenses de santé et campagnes de sensibilisation à la santé du sommeil | +1.4% | Moyen-Orient, Amérique latine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante et taux de diagnostic des troubles de l'apnée du sommeil
Le bassin mondial de patients diagnostiqués augmente chaque trimestre à mesure que les tests de sommeil à domicile de nouvelle génération transmettent des données chiffrées directement aux cliniciens, sans dépendance aux smartphones et en réduisant le délai entre le soupçon diagnostique et la confirmation. Les dispositifs portables dotés d'algorithmes d'intelligence artificielle effectuent désormais un dépistage des consommateurs lors d'un suivi de bien-être courant, signalant une respiration anormale et orientant les personnes vers des études formelles du sommeil. Le diagnostic précoce alimente le pipeline chirurgical, soutenant une croissance des actes à deux chiffres de manière constante au sein du marché des implants pour l'apnée du sommeil. Les hôpitaux répondent à la demande en créant des cliniques intégrées qui combinent polysomnographie, endoscopie sous sédation médicamenteuse et évaluation de l'éligibilité le jour même. Les payeurs reconnaissent la valeur ajoutée lorsqu'une intervention précoce réduit les demandes de remboursement cardiovasculaires ultérieures, renforçant ainsi les politiques de prise en charge qui considèrent les implants comme une étape logique une fois que la thérapie par masque a échoué.
La non-conformité croissante à la PPC crée une demande de thérapies alternatives
Quatre utilisateurs sur dix abandonnent la pression positive continue dans l'année, principalement en raison de l'inconfort du masque, du bruit et des perturbations du sommeil du partenaire de lit[1]Cleveland Clinic, "Résultats de la stimulation du nerf hypoglosse," clevelandclinic.org. La neurostimulation hypoglossal atteint 81 % d'observance nocturne, se traduisant par des réductions plus importantes de l'index apnées-hypopnées et de la somnolence diurne. Les médecins positionnent de plus en plus les implants immédiatement après une intolérance documentée à la PPC, élargissant le marché des implants pour l'apnée du sommeil et réduisant la charge de la maladie plus tôt dans le continuum de soins. Les payeurs privilégient la courbe d'observance prévisible malgré le coût initial plus élevé du dispositif, car elle réduit les consultations urgentes pour hypertension et arythmie. Les portails de télésurveillance permettent aux cliniciens de vérifier les données d'utilisation, de détecter les problèmes techniques et d'ajuster l'amplitude sans consultations en clinique, soutenant davantage l'observance en vie réelle.
Approbations de produits et prise en charge favorable pour les thérapies implantables
La FDA a élargi les critères d'indication pour les systèmes hypoglossaux à des valeurs d'index apnées-hypopnées allant jusqu'à 100 et des seuils d'indice de masse corporelle jusqu'à 40 kg/m², augmentant le nombre de patients éligibles aux États-Unis de plusieurs milliers chaque année[2]Administration américaine des aliments et des médicaments (Food & Drug Administration), "Système de stimulation des voies aériennes supérieures Inspire – Indications élargies," fda.gov. Le code CPT 64568 aux États-Unis couvre désormais environ 80 % des vies assurées, tandis que les Centres pour les services Medicare et Medicaid ont publié des directives de facturation sans ambiguïté qui accélèrent le traitement des demandes de remboursement[3]Centres pour les services Medicare et Medicaid, "Facturation et codage : stimulation du nerf hypoglosse," cms.gov. En Europe, les organismes d'évaluation des technologies de santé en Allemagne et en France ont émis des avis de couverture positifs après que les données de registres ont démontré un contrôle durable des symptômes, renforçant la confiance des chirurgiens à recommander les implants plus tôt. Ces mesures combinées réduisent les obstacles liés aux paiements directs, offrant au marché des implants pour l'apnée du sommeil une voie claire vers le déploiement à grande échelle.
Avancées technologiques en neurostimulation améliorant l'efficacité thérapeutique
Les générateurs d'impulsions de cinquième génération intègrent désormais deux accéléromètres, des capteurs de pression des voies aériennes et des algorithmes adaptatifs qui ajustent la stimulation en temps réel. Les conceptions hypoglossales bilatérales font doucement saillir la langue des deux côtés, assurant une voie aérienne dégagée même chez les patients présentant une anatomie asymétrique. Les perfectionnements chirurgicaux réduisent les incisions de trois à deux et ramènent le temps opératoire en dessous de 90 minutes, une exigence clé pour les centres chirurgicaux ambulatoires. La certification de compatibilité IRM élimine une contre-indication historique pour les patients cardiaques qui nécessitent souvent une imagerie, augmentant la propension des médecins à implanter. Ces avancées améliorent conjointement les résultats à long terme et l'expérience globale des patients, propulsant le marché des implants pour l'apnée du sommeil dans la pratique ORL courante.
Analyse de l'impact des freins*
| Analyse de l'impact des freins | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés de la procédure et du dispositif | −3.7% | Marchés émergents | Long terme (≥ 4 ans) |
| Données cliniques à long terme limitées | −2.3% | Mondial | Moyen terme (2 à 4 ans) |
| Manque d'expertise chirurgicale et courbe d'apprentissage de l'implant hypoglossal | −1.9% | Asie-Pacifique, Amérique latine | Moyen terme (2 à 4 ans) |
| Voies réglementaires strictes et hétérogénéité de la couverture par les payeurs | −1.6% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Des coûts élevés de procédure et de dispositif limitant l'accessibilité financière des patients
Le montant total des dépenses place les implants hors de portée dans les systèmes de santé où la pénétration de l'assurance est faible ou où les plafonds de coassurance sont stricts. Même sur les marchés bénéficiant d'une couverture, la coassurance représente souvent plusieurs mois de revenu médian. Les fabricants s'efforcent de réduire le coût des marchandises grâce à une fabrication à grande échelle et à la consolidation des composants, mais la flexibilité tarifaire est limitée par les coûts liés à l'électronique avancée et à la conformité réglementaire. Des programmes de financement abordables et des contrats basés sur les résultats émergent comme des solutions partielles, mais les disparités économiques freinent encore la pénétration du marché des implants pour l'apnée du sommeil dans certaines parties de l'Amérique latine, de l'Afrique et de l'Asie du Sud-Est.
Données cliniques à long terme limitées et données de suivi post-commercialisation
La plupart des essais pivots suivent les résultats sur seulement trois à cinq ans. Les études de registre telles qu'ADHERE fournissent des données réelles encourageantes, mais sont dépourvues de contrôles randomisés, laissant certains payeurs et cliniciens conservateurs sceptiques quant à la durabilité. Les systèmes trigéminaux et phréniques, bien que prometteurs, disposent d'un suivi encore plus court. Ce manque de données probantes ralentit l'inclusion dans les recommandations et la prise en charge en dehors des économies leaders, tempérant les perspectives de croissance immédiates du marché des implants pour l'apnée du sommeil. Des études de suivi multicentriques sur 10 ans sont actuellement en cours et devraient accélérer l'acceptation une fois publiées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
la dominance hypoglossal face aux concurrents trigéminaux en forte progressionLa neurostimulation hypoglossal a représenté 60,55 % de la part du marché des implants pour l'apnée du sommeil en 2025. Plus de 90 000 patients cumulés présentent une réduction substantielle de l'index apnées-hypopnées, une diminution du ronflement fort et une amélioration des scores de qualité de vie. Le dernier générateur d'impulsions d'Inspire Medical Systems prolonge la durée de vie de la batterie à 11 ans, réduisant le risque de révision sur la durée de vie. Medtronic et LivaNova ont des programmes pilotes ajoutant des électrodes multi-contacts, se positionnant pour de futurs lancements. Les implants palatins s'adressent aux cas légers mais souffrent d'une efficacité variable et d'une couverture limitée, maintenant leur contribution mineure.
Les stimulateurs trigéminaux devraient croître à un TCAC de 20,12 %. Le positionnement sous-mentonnier évite une loge pectorale, séduisant les patients soucieux de leur apparence. Les premiers travaux cliniques indiquent une modulation sélective de l'architecture du sommeil et des marges de sécurité élevées, faisant de cette catégorie un pôle d'attraction pour le capital-risque. La dynamique concurrentielle repose sur la miniaturisation, des interfaces d'application intuitives et les caractéristiques de sécurité IRM. La forte dynamique suggère que les dispositifs trigéminaux pourraient capter une part significative du marché des implants pour l'apnée du sommeil d'ici la fin de la décennie.


Par indication :
l'apnée obstructive du sommeil domine tandis que la forme centrale s'accélèreLes cas obstructifs représentaient 78,35 % de la taille du marché des implants pour l'apnée du sommeil en 2025. L'endoscopie du sommeil sous sédation médicamenteuse aide les chirurgiens à prédire les répondeurs, améliorant les taux de succès chirurgical au-dessus de 75 % dans plusieurs cohortes prospectives. Les cardiologues et les spécialistes du sommeil collaborent pour identifier plus tôt l'obstruction d'origine anatomique, orientant les patients vers des programmes d'implantation avant que les comorbidités ne s'aggravent.
Les volumes d'apnée centrale du sommeil croîtront de 16,55 % annuellement à mesure que la stimulation du nerf phrénique gagne du terrain chez les patients insuffisants cardiaques ne pouvant pas tolérer la ventilation auto-asservie. La certification de compatibilité IRM accordée en 2024 supprime un obstacle à l'implantation dans ce groupe à forte demande d'imagerie aasm.org. Le syndrome d'apnée du sommeil complexe reste la part la plus faible mais offre un besoin non satisfait significatif, laissant de la place pour des solutions hybrides combinant pharmacologie, thérapie positionnelle et neurostimulation.
Par approche d'implantation :
les systèmes entièrement implantés conservent leur avantage d'échelleLes systèmes entièrement implantés ont capté 67,40 % de la taille du marché des implants pour l'apnée du sommeil en 2025. L'absence de composants externes se traduit par une observance nocturne plus élevée et moins de restrictions liées au mode de vie. L'implantation familière en loge pectorale reproduit les procédures de rythmologie cardiaque, permettant un transfert rapide des compétences parmi les chirurgiens thoraciques. La densification des batteries offre plus d'une décennie de durée de service sans augmenter l'encombrement du générateur d'impulsions.
Les systèmes partiellement implantés prévoient un TCAC de 23,45 %. La conception bilatérale de Nyxoah utilise une puce activatrice ultrafine portée sous le menton pendant le sommeil, permettant une seule petite incision. Les mises à jour sans fil du micrologiciel permettent l'optimisation des paramètres sans chirurgie, réduisant les coûts de soins sur la durée de vie. À mesure que les chirurgiens communautaires maîtrisent des procédures plus simples, les volumes en consultation externe augmentent et diversifient le marché des implants pour l'apnée du sommeil.
Par utilisateur final :
la dominance hospitalière persiste tandis que les centres ambulatoires progressentLes hôpitaux ont sécurisé 53,50 % du volume de cas en 2025, en s'appuyant sur des équipes pluridisciplinaires du sommeil, des plateaux d'imagerie et une surveillance post-opératoire intensive. Les centres universitaires développent des programmes de fellowship qui exportent le savoir-faire chirurgical vers des affiliés régionaux. Des unités chirurgicales dédiées au sommeil rationalisent le bilan préopératoire, l'implantation et la titration nocturne, minimisant les déplacements des patients.
Les centres chirurgicaux ambulatoires affichent un TCAC de 17,40 % à mesure que les payeurs privilégient des frais de structure réduits et que les patients préfèrent une sortie le jour même. Les techniques à deux incisions et les protocoles d'anesthésie locale réduisent les temps de rotation, s'alignant sur le flux de travail ambulatoire. Les centres chirurgicaux ambulatoires à fort débit aux États-Unis rapportent des marges bénéficiaires comparables aux procédures orthopédiques programmées, attirant des financements de capital-investissement qui augmentent la capacité à travers le marché des implants pour l'apnée du sommeil.
Analyse géographique
Marché des Implants pour Apnée du Sommeil en Amérique du Nord
L'Amérique du Nord a représenté 45,80 % des revenus mondiaux en 2025 et demeure l'ancre du marché des implants pour apnée du sommeil. Plus de 1 400 établissements américains certifiés pratiquent l'implantation hypoglosse sous des codes de facturation clairs des Centers for Medicare & Medicaid Services. Les assureurs commerciaux ont rapidement aligné leurs politiques, en s'appuyant sur des données en vie réelle montrant une réduction des hospitalisations cardiovasculaires. L'épidémie d'obésité croissante maintient un large bassin de patients éligibles, tandis que le Canada expérimente le remboursement public dans quatre provinces, signalant une adoption plus large.
Marché des Implants pour Apnée du Sommeil en Europe
L'Europe se classe au deuxième rang par les revenus. L'Allemagne, la France et le Royaume-Uni stimulent le nombre de procédures grâce à un accès précoce au marquage CE, à des codes d'assurance favorables et à des réseaux de recherche clinique solides. Le prêt de 37,5 millions EUR de la Banque européenne d'investissement à Nyxoah soutient la montée en puissance des dispositifs bilatéraux. Les registres belges rapportent un taux de succès chirurgical de 76 % à douze mois de suivi, avec une utilisation thérapeutique nocturne moyenne dépassant sept heures. Les marchés d'Europe du Sud et de l'Est, bien que naissants, bénéficient de programmes de référencement transfrontaliers et de consortiums de formation chirurgicale.
Marché des Implants pour Apnée du Sommeil en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide, avec un CAGR projeté de 15,20 % jusqu'en 2031. Le Japon bénéficie d'une couverture de santé quasi universelle et d'une adoption précoce des technologies, facilitant des volumes d'implants réguliers. La Chine utilise un circuit d'examen prioritaire pour les dispositifs déjà homologués par la FDA, réduisant ainsi le délai de mise sur le marché. Les distributeurs locaux établissent des centres de formation à Pékin, Shanghai et Guangzhou pour combler le déficit de compétences chirurgicales. La classe moyenne urbaine indienne affiche une sensibilisation accrue, mais le poids élevé des dépenses à la charge des patients freine la pénétration. Les programmes gouvernementaux subventionnant les thérapies avancées pour les groupes à faibles revenus pourraient libérer une demande latente, favorisant ainsi l'expansion du marché des implants pour apnée du sommeil.
Marché des Implants pour Apnée du Sommeil au Moyen-Orient, en Afrique et en Amérique du Sud
L'Amérique du Sud et le Moyen-Orient & Afrique représentent conjointement moins de 10 % des revenus mondiaux, mais présentent des signes encourageants. Les hôpitaux privés brésiliens intègrent les implants dans des programmes complets de perte de poids, et les compagnies d'assurance remboursent lorsque la PPC échoue. Les hôpitaux du Conseil de coopération du Golfe investissent dans une expertise importée pour attirer des patients expatriés en quête de soins haut de gamme. La volatilité des devises et les droits de douane à l'importation compliquent les stratégies de tarification, mais les perspectives à long terme restent positives à mesure que les économies se diversifient et que les dépenses de santé augmentent.

Paysage réglementaire
Aux États-Unis, les processus de PMA de la FDA restent le principal filtre pour les thérapies HGNS implantables. La PMA de mars 2026 pour le système aura6000 de LivaNova élargit l'autorisation pour l'apnée obstructive du sommeil modérée à sévère et ajoute un étiquetage compatible IRM, élargissant ainsi l'éligibilité des patients.
En Europe, le cadre MDR continue d'ancrer la conformité des implants, avec les règlements délégués de la Commission (UE) 2026/1359 et 2026/1451 de 2026 mettant à jour les listes d'exemptions liées à l'évaluation des investigations cliniques et de la documentation technique. Les orientations réglementaires touchant les diagnostics et logiciels connexes dans le parcours de l'apnée du sommeil restent également pertinentes, notamment les orientations de la FDA de janvier 2026 sur le Clinical Decision Support et l'activité du Federal Register d'avril 2026 clarifiant les classifications des dispositifs de test de l'apnée du sommeil.
Paysage concurrentiel
Le marché des implants pour l'apnée du sommeil est concentré. Inspire Medical Systems contrôle environ 85 % des revenus de la neurostimulation, ayant traité plus de 100 000 patients dans le monde et accumulé de solides données probantes à long terme. Nyxoah positionne son système bilatéral Genio sur la réduction des incisions et le contrôle symétrique de la langue, tandis que l'aura6000 de LivaNova introduit des électrodes linguales multi-points ciblant les anatomies difficiles. Medtronic s'appuie sur son héritage en gestion du rythme cardiaque, en collaborant avec des centres académiques pour développer des générateurs à fort contenu sensoriel capables d'une détection adaptive du flux d'air.
Les partenariats stratégiques reconfigurent la concurrence. ResMed s'associe à Nyxoah pour intégrer le diagnostic à domicile, la télésurveillance dans le cloud et la thérapie par implant en un seul continuum, améliorant le flux de données tout au long du parcours patient. ZOLL Medical associe la stimulation du nerf phrénique à son portefeuille cardiaque, s'appuyant sur les pratiques de cardiologie comme canal de croissance. L'intérêt du capital-risque reste fort ; XII Medical a levé 45 millions USD pour concevoir un protocole d'implantation ultra-simplifié destiné aux hôpitaux communautaires.
Les feuilles de route technologiques mettent l'accent sur la miniaturisation, le contrôle neuromusculaire bilatéral, la sécurité IRM et la stimulation en boucle fermée guidée par intelligence artificielle. L'autorisation FDA du marquage de compatibilité IRM pour les systèmes phréniques en 2024 a résolu un obstacle clé aux orientations. L'entrée pharmaceutique est arrivée via le tirzépatide, premier médicament contre la perte de poids approuvé pour l'apnée chez les adultes obèses, que les parties prenantes considèrent comme complémentaire plutôt que concurrent, car il ne corrige pas l'effondrement anatomique. Des stratégies écosystémiques émergent : les fournisseurs regroupent des logiciels de sélection des patients, la navigation chirurgicale et l'analytique dans le cloud pour fidéliser les prestataires. Ces initiatives définissent conjointement un environnement concurrentiel dynamique mais à fortes barrières à l'entrée au sein du marché des implants pour l'apnée du sommeil.
Leaders du secteur des implants pour l'apnée du sommeil
Inspire Medical Systems
LivaNova PLC
Nyxoah SA
Medtronic PLC
ZOLL Medical (Respicardia)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Implants pour Apnée du Sommeil
- Medtronic
- ZOLL Medical (Respicardia)
- Nyxoah
- LivaNova
- Siesta Medical
- LinguaFlex
- Avery Biomedical Devices
- Lazzaro Medical
- Aura MEDICAL (Aura6000)
- Sibel Health (pipeline)
- Neurotech LLC
- Nuvaira Inc.
- AcuPebble Neuro
- ImThera Medical
- AtAir Medical
- ResMed-Nyxoah JV
Lire l’analyse des entreprises de implant pour apnée du sommeil

Opportunités de marché et perspectives d'avenir
Les opportunités de marché se concentrent sur l'élargissement des populations de patients traités et la simplification du parcours du diagnostic à l'implant. Les autorisations de la FDA pour plusieurs options HGNS entre 2024 et 2026 créent des indications différenciées, des flux de travail d'implantation et des architectures d'appareils distincts, avec Inspire V autorisé en août 2024, le Nyxoah Genio System 2.1 autorisé en août 2025, et le LivaNova aura6000 autorisé en mars 2026, qui soutiennent collectivement un accès et un choix plus larges au sein des programmes d'implantation.
La technologie et la génération de preuves restent également les principaux leviers d'une adoption plus large, en particulier lorsque la réduction du temps de procédure, la configuration à distance et l'accès à l'IRM se traduisent par un débit plus élevé et une friction moindre dans la gestion à vie. Les prestataires mettent en place des parcours de chirurgie du sommeil multidisciplinaires reliant les tests de sommeil à domicile, le triage des candidats et la titration post-implant, et les extensions d'étiquetage en cours autour des systèmes HGNS de nouvelle génération soutiennent la concurrence entre fabricants sur l'éligibilité des patients, la compatibilité d'imagerie et la programmation pilotée par logiciel. Au-delà de la stimulation hypoglosse classique, l'attention de la recherche portée sur des cibles alternatives et des approches percutanées suggère des catégories de produits à plus long terme visant les non-répondeurs anatomiques et des options moins invasives.
Recent Industry Developments in Marché des Implants pour Apnée du Sommeil
- Mars 2026 : LivaNova a annoncé l'approbation de la PMA de la FDA pour le système aura6000, élargissant l'éligibilité des patients et l'étiquetage compatible IRM. Ce jalon réglementaire élargit l'accès et soutient la planification hospitalière autour de l'adoption et des discussions sur le remboursement.
- Août 2025 : Nyxoah a reçu l'approbation de la FDA pour le Genio System 2.1 pour un IAH de 15 à 65. L'ajout d'une autre option HGNS autorisée par la FDA accroît la dynamique concurrentielle entre chirurgiens, programmes de formation et négociations avec les payeurs.
- Août 2024 : Inspire Medical Systems a reçu l'approbation de la FDA pour l'Inspire V. La disponibilité d'un nouveau parcours HGNS élargit l'éligibilité des patients et offre aux cliniciens des choix de conception supplémentaires pour la programmation des appareils et la gestion post-implant.


Marché des Implants pour Apnée du Sommeil Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché des implants pour apnée du sommeil est défini comme les revenus générés par les dispositifs implantables utilisés pour traiter l'apnée du sommeil en stimulant ou en soutenant les muscles liés aux voies respiratoires ou les nerfs respiratoires pendant le sommeil, y compris les composants connexes fournis dans le cadre du système d'implant.
Exclusions du périmètre : ce dimensionnement exclut les thérapies non implantables de l'apnée du sommeil telles que les appareils CPAP, les appareils buccaux et les services de test de diagnostic du sommeil.
Aperçu de la segmentation
- Par type de produit
- Dispositifs de neurostimulation hypoglossal
- Stimulateurs du nerf phrénique
- Implants palatins
- Systèmes de stimulation du nerf trijumeau
- Par indication
- Apnée obstructive du sommeil
- Apnée centrale du sommeil
- Syndrome d'apnée du sommeil complexe
- Par approche d'implantation
- Systèmes entièrement implantables
- Systèmes partiellement implantables
- Par utilisateur final
- Hôpitaux
- Centres chirurgicaux ambulatoires
- Autres utilisateurs finaux
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a commencé par l'élaboration d'une cartographie claire de la population de patients traités et du parcours clinique menant à l'utilisation d'implants. Nous avons référencé des sources publiques non payantes telles que les statistiques sur le sommeil et la santé du CDC, des articles du NIH et de NCBI sur l'apnée du sommeil obstructive et centrale, et des ensembles de données de l'OMS sur les indicateurs d'obésité et de vieillissement qui influencent les taux de diagnostic. Pour les conditions de marché et les indices réglementaires, nous avons également utilisé des documents d'agences telles que la FDA et les pages du cadre des dispositifs médicaux de la Commission européenne, ainsi que des revues scientifiques évaluées par des pairs couvrant les résultats et l'adoption des implants.
Pour traduire les signaux de demande en logique de revenus, nous avons extrait le contexte des procédures à partir de publications hospitalières, de notes sur les payeurs et la couverture lorsqu'elles étaient publiquement disponibles, et de sites web d'associations de médecine du sommeil et d'oto-rhino-laryngologie. Nous avons également examiné des rapports annuels, des présentations aux investisseurs et une presse reconnue pour suivre les lancements de produits, l'expansion géographique et les mises à jour de remboursement. Une base de données d'abonnement payante a été utilisée uniquement pour les données financières des entreprises et le dépouillement des brevets afin de ne pas manquer d'activité de pipeline pouvant modifier les hypothèses d'adoption. Les sources documentaires mentionnées ici sont illustratives, et d'autres sources publiques ont également été utilisées pour collecter des données, valider les résultats et clarifier les questions en suspens.
Entretiens et enquêtes primaires
Le travail primaire a été utilisé pour tester la robustesse des hypothèses d'adoption qui ne sont pas publiées de manière cohérente, telles que les taux de dépistage d'éligibilité aux implants, les volumes de procédures par cadre de soins, et les fourchettes de prix typiques des systèmes par pays. Nous avons échangé avec un mélange de cliniciens prenant en charge l'apnée du sommeil, de parties prenantes des achats et du remboursement, ainsi que de dirigeants et responsables axés sur les dispositifs, afin que le modèle capture à la fois la traction clinique et la réalité des achats. Étant donné qu'il s'agit d'un marché mondial, les apports ont été validés à travers l'APAC, l'EMEA et les Amériques afin d'éviter de surpondérer un système de remboursement ou un schéma de référencement en particulier.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 33 % | Cadres dirigeants : 18 % | APAC : 50 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 29 % |
| Petits acteurs : 22 % | Managers : 47 % | Amériques : 21 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit selon une séquence descendante et ascendante, où la prévalence diagnostiquée de l'apnée du sommeil, les flux de référencement et les filtres d'éligibilité aux implants ont été utilisés pour reconstruire la population de procédures adressable par pays, puis convertis en valeur à l'aide des prix typiques des systèmes et des schémas de composants de remplacement. Pour maintenir des totaux réalistes, nous avons également effectué des vérifications ascendantes sélectives à l'aide d'un échantillon de divulgations de revenus de fournisseurs, de signaux de canaux régionaux et d'une vue ASP multipliée par les unités estimées pour les principales modalités d'implants.
Les principaux intrants utilisés dans le modèle comprenaient les taux de diagnostic de l'apnée du sommeil, les indicateurs d'intolérance ou de non-adhérence au CPAP, la part de patients souffrant d'apnée obstructive du sommeil modérée à sévère susceptibles d'être évalués pour des implants, la capacité chirurgicale et la répartition des lieux de soins (hôpitaux contre centres de chirurgie ambulatoire), l'étendue de la couverture de remboursement, et la progression du prix de vente moyen liée aux changements de mix et à l'inflation. Lorsque les données au niveau des pays étaient limitées, les hypothèses ont été établies par transposition à partir de marchés comparables ayant une structure de payeurs et des parcours de soins similaires, puis revérifiées avec les retours des entretiens.
Pour les prévisions, une analyse de scénarios a été appliquée autour de deux moteurs qui font évoluer le marché rapidement, l'expansion du remboursement et l'adoption par les chirurgiens, et les scénarios ont été ancrés au consensus d'experts recueilli lors des discussions primaires. La prévision finale reflète une trajectoire de scénario de base, avec des fourchettes de sensibilité conservées en interne afin de pouvoir expliquer ce qui se passe si la croissance des procédures ou la tarification se situe au-dessus ou en dessous des attentes.
Validation des données et cycle de mise à jour
La validation a été effectuée grâce à plusieurs vérifications afin que les résultats ne dépendent pas d'une seule série de données. Nous avons comparé les résultats du modèle à des signaux indépendants tels que les commentaires sur la croissance des procédures, les autorisations réglementaires et les schémas d'adoption au niveau des pays partagés par les personnes interrogées, puis avons enquêté sur les anomalies avant de finaliser les chiffres. Lorsque des écarts importants apparaissaient, les hypothèses étaient revues et, si nécessaire, les experts étaient recontactés pour confirmer si le changement provenait de la tarification, des règles d'éligibilité ou des contraintes d'approvisionnement.
Chaque ensemble de données et hypothèse fait l'objet d'un examen par les analystes étape par étape, suivi d'une seconde passe axée sur la cohérence arithmétique et la logique d'une année à l'autre. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants se produisent, tels que des décisions de remboursement, des approbations majeures ou des changements de tarification significatifs. Avant la livraison, un dernier passage de mise à jour est effectué afin que les clients reçoivent la vision la plus actuelle disponible à ce moment-là.
Taille du marché des implants pour apnée du sommeil de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les implants d'apnée du sommeil ne correspondent souvent pas car les calculs partent de populations de patients différentes et de règles de comptabilisation des revenus différentes. Certains éditeurs dimensionnent le marché plus proche des revenus au niveau du fabricant, tandis que d'autres intègrent des marges en aval ou des thérapies d'apnée du sommeil connexes, ce qui peut augmenter ou réduire le total déclaré.
Un autre facteur est la manière dont les hypothèses sont actualisées, car la couverture de remboursement, les critères d'éligibilité aux implants et les prix de vente moyens peuvent évoluer au cours d'une année dans les pays clés. Le tableau suggère que les plus grandes différences proviennent du fait que les implants palatins et la stimulation du nerf phrénique sont comptabilisés ou non avec les systèmes de neurostimulation hypoglosse, et que les valeurs sont converties à l'aide d'un taux de change moyen sur une année versus des taux de fin de période, ce qui est traité comme une étape explicite d'actualisation du périmètre et de la tarification vers la fin chez Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,61 milliard USD (2025) | |
| Cabinet de conseil mondial A | 0,64 milliard USD (2025) | Cette estimation semble ancrer la valeur de 2025 sur un mix de produits légèrement différent et pourrait supposer un prix moyen de système plus élevé en Amérique du Nord, ce qui peut augmenter le total mondial même lorsque les volumes de procédures sont similaires. |
| Éditeur sectoriel B | 0,60 milliard USD (2025) | Ce chiffre est présenté comme des revenus au niveau du fabricant et peut être inférieur lorsque des courbes d'adoption conservatrices sont appliquées pour l'évaluation des implants, en particulier sur les marchés à couverture de remboursement limitée. |
L'écart est faible en 2025, ce qui suggère que la plupart des sources s'accordent globalement sur la dynamique à court terme des procédures, même si elles construisent le total de manières différentes. Lorsque les hypothèses sont ramenées aux patients diagnostiqués et éligibles, puis vérifiées par rapport aux schémas de procédures selon le lieu de soins et aux fourchettes de prix, le chiffre final devient plus facile à reproduire et à mettre à jour d'année en année de manière cohérente.


Questions clés auxquelles le rapport répond
Quelle valeur le marché des implants pour l'apnée du sommeil atteindra-t-il d'ici 2031 ?
Le marché des implants pour l'apnée du sommeil devrait atteindre 1,37 milliard USD d'ici 2031.
Quel type de dispositif domine actuellement les ventes ?
Les dispositifs de neurostimulation hypoglossal représentent 60,55 % du marché des implants pour l'apnée du sommeil.
Pourquoi les centres chirurgicaux ambulatoires sont-ils importants pour la croissance du marché ?
Des procédures plus courtes et moins invasives s'intègrent désormais dans les flux de travail des centres chirurgicaux ambulatoires, soutenant un TCAC de 17,40 % pour les volumes d'implantation en milieu ambulatoire.
Comment la prise en charge aux États-Unis s'est-elle améliorée pour les implants ?
Le code CPT 64568 couvre 80 % des vies assurées et les Centres pour les services Medicare et Medicaid fournissent des règles de codage claires, réduisant les obstacles administratifs au paiement.
Les nouveaux médicaments remplaceront-ils les implants ?
Le tirzépatide aide l'apnée liée à l'excès de poids mais ne corrige pas l'effondrement anatomique ; les implants restent essentiels pour de nombreux cas modérés à sévères.
Quelles innovations façonneront les dispositifs de prochaine génération ?
Des générateurs plus petits, compatibles IRM, avec stimulation bilatérale et détection guidée par intelligence artificielle devraient dominer le secteur des implants pour l'apnée du sommeil.
Dernière mise à jour de la page le:



