
Taille et part du marché anti-âge
Analyse du marché anti-âge par Mordor Intelligence
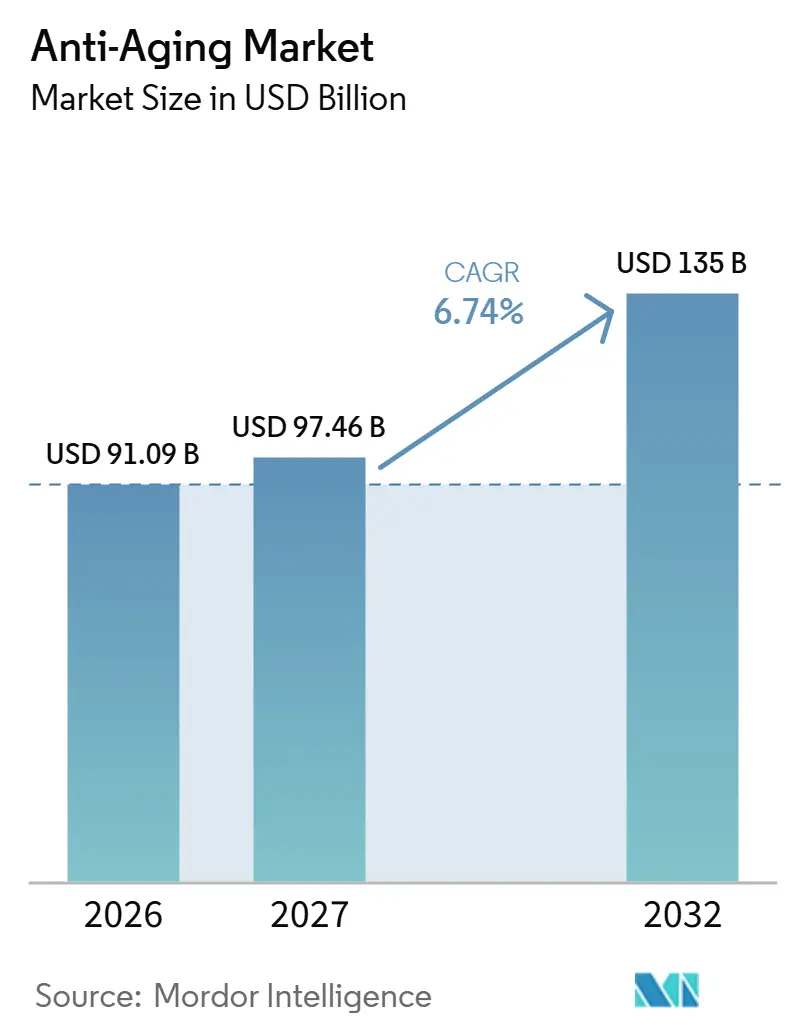
La taille du marché de l'anti-aging devrait croître de 91,09 milliards USD en 2026 à 97,46 milliards USD en 2027 et devrait atteindre 135 milliards USD d'ici 2032 à un CAGR de 6,74 % sur 2027-2032.
Une population vieillissante en expansion et une participation masculine plus large aux achats de sérums en Allemagne élargissent le public potentiel pour les produits de soin anti-âge. La demande de traitements raffermissants crée également une opportunité pour les équipements, le choix des chirurgiens parmi les modalités d'appareils déterminant quels fournisseurs en bénéficient. Les marques établies peuvent répondre par des recommandations personnalisées et des gammes de produits ciblées, tandis que les fournisseurs spécialisés peuvent développer leur accès autour d'utilisations thérapeutiques définies. Les préoccupations en matière de sécurité et les obligations de conformité cosmétique peuvent retarder cette conversion, séparant le moment de l'intérêt des consommateurs des débuts de traitement et des lancements de produits qui génèrent les revenus des fournisseurs.
Principaux enseignements du rapport
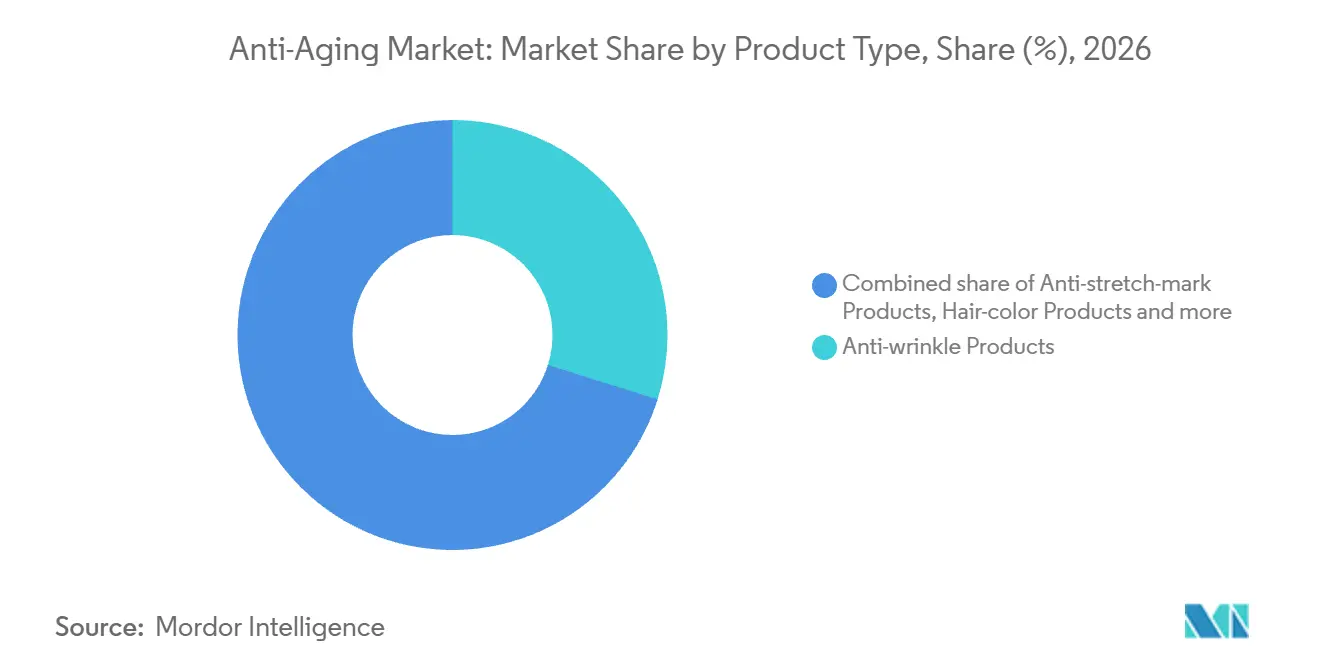
- Par type de produit, les produits anti-rides ont dominé avec une part de marché de l'anti-aging de 29,84 % en 2026, tandis que les charges dermiques et les injectables devraient connaître la croissance la plus rapide avec un CAGR de 9,55 % sur 2027-2032.
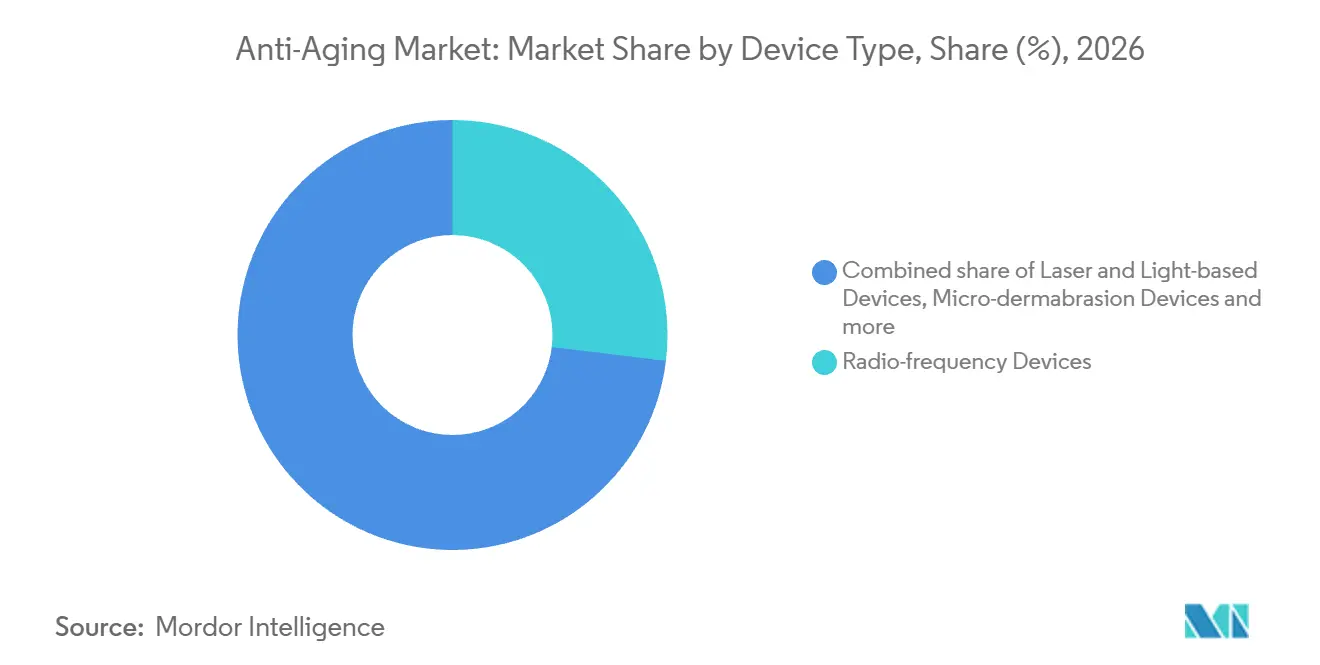
- Parmi les types d'appareils, les appareils à radiofréquence ont détenu une part de 26,92 % de la taille du marché de l'anti-aging en 2026, les appareils laser et à lumière étant prévus pour croître le plus rapidement avec un CAGR de 10,05 % sur 2027-2032.
- Pour les applications, le traitement anti-rides a représenté 35,39 % des revenus du marché en 2026, tandis que la réduction de la cellulite devrait connaître la croissance la plus rapide avec un CAGR de 12,4 % sur 2027-2032.
- Sur les canaux de distribution, les hypermarchés et supermarchés ont dominé avec 40,65 % des revenus du marché en 2026, tandis que le commerce électronique devrait se développer le plus rapidement avec un CAGR de 14,6 % sur 2027-2032.
- Par utilisateur final, les hôpitaux et centres chirurgicaux ont représenté 40,99 % des revenus du marché en 2026, l'utilisation à domicile étant prévue pour croître le plus rapidement avec un CAGR de 9,35 % sur 2027-2032.
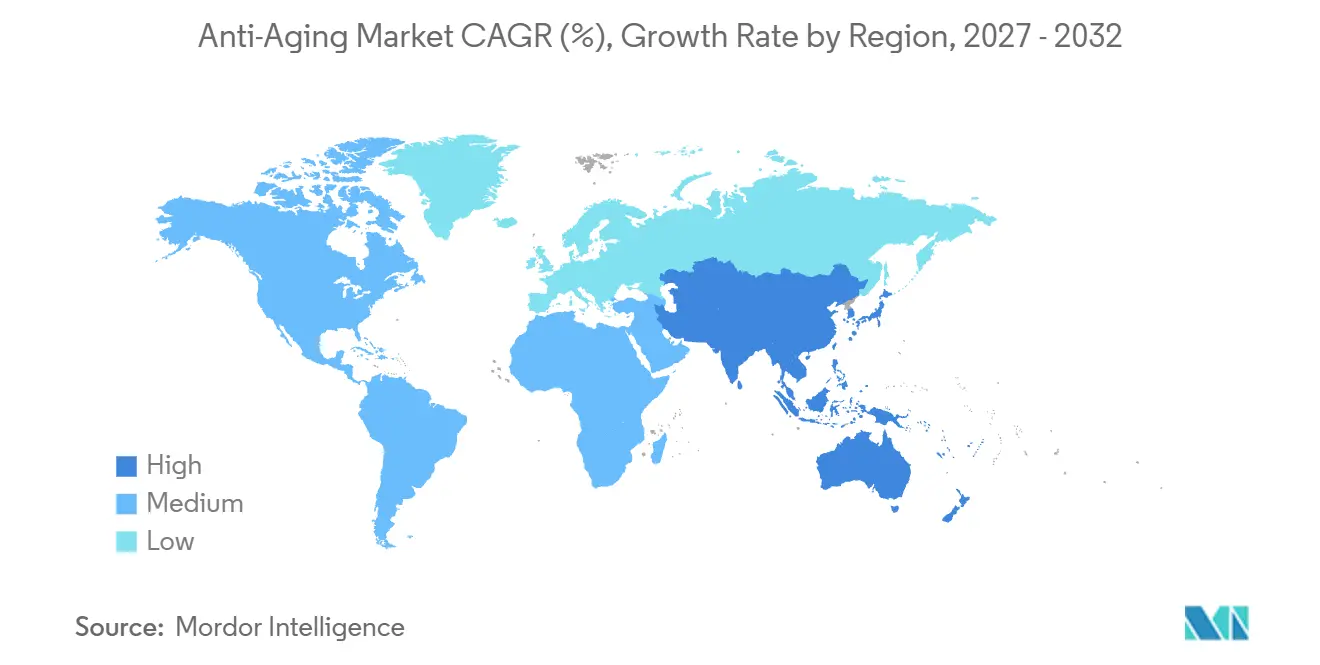
- Géographiquement, l'Amérique du Nord a dominé avec 36,71 % des revenus du marché en 2026, et l'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 9,6 % sur 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Expansion de la population vieillissante | +3.5% | Amérique du Nord, Europe et Asie-Pacifique | Long terme (≥ 4 ans) |
| Demande croissante de procédures esthétiques mini-invasives | +2.8% | Amérique du Nord, Europe, Asie-Pacifique et Amérique du Sud | Moyen terme (2-4 ans) |
| Croissance des dépenses masculines en soins personnels et en toilettage | +0.7% | Allemagne | Moyen terme (2-4 ans) |
| Algorithmes de soins cutanés personnalisés pilotés par l'IA | +0.9% | États-Unis | Court terme (≤ 2 ans) |
| Convergence des nutricosmétiques (beauté ingérable) | +0.3% | Japon | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de la population vieillissante
La population mondiale âgée de 65 ans et plus est passée de 732,9 millions en 2020 à 854,6 millions en 2025. Cette augmentation de 121,7 millions, soit 16,6 %, élargit le public potentiel pour les produits répondant aux préoccupations d'apparence liées à l'âge. Pour les fabricants de produits anti-rides, l'expansion démographique offre une source de demande potentielle au-delà du simple transfert d'acheteurs entre marques. Pour les fournisseurs d'appareils, la question commerciale pertinente est de savoir quelle capacité de traitement supplémentaire les prestataires auraient besoin si davantage de personnes âgées recherchent des procédures de raffermissement cutané. Le vieillissement constitue ainsi un moteur de demande à long terme dont l'effet commercial dépend de la conversion d'une population plus large en utilisateurs de produits ou en bénéficiaires de traitements.
Demande croissante de procédures esthétiques mini-invasives
Un secteur de services de raffermissement cutané en croissance peut augmenter la demande pour les équipements utilisés pour délivrer le traitement, reliant l'activité des patients à l'opportunité commerciale d'un fournisseur esthétique. Sur la base de son enquête auprès des chirurgiens plasticiens, la Société internationale de chirurgie plastique esthétique (ISAPS) a estimé à 1,53 million le nombre de procédures non chirurgicales de raffermissement cutané dans le monde en 2025, en hausse de 23,3 % par rapport à 2024.[1] La Société d'esthétique décrit la radiofréquence, la lumière pulsée intense ou la lumière à large bande, et les ultrasons parmi les options d'équipements que les chirurgiens sélectionnent pour le raffermissement cutané non chirurgical. La disponibilité de plusieurs modalités signifie que la même catégorie de traitement peut générer une demande pour différents équipements, selon l'approche choisie par le chirurgien. La croissance des procédures élargit donc la charge de travail clinique ouverte aux fournisseurs d'appareils, et le fournisseur de chaque modalité est en concurrence pour la part de cette charge de travail que les chirurgiens lui attribuent.
Croissance des dépenses masculines en toilettage et soins personnels
La participation masculine aux soins cutanés ciblés crée une ouverture pour les marques anti-aging à travers des formats de produits spécifiques plutôt qu'une proposition de toilettage indifférenciée. Parmi les hommes allemands âgés de 18 à 49 ans, la portée des acheteurs de masques faciaux est passée de 8,5 % en 2019 à 13,6 % en 2025. En Allemagne, la part des hommes âgés de 18 à 49 ans achetant des sérums au moins une fois par an est passée de 2,2 % en 2019 à 6,1 % en 2025.[2] Ces catégories comprennent des produits à ingrédients actifs souvent destinés au vieillissement cutané, à l'hyperpigmentation ou aux besoins en vitamines. Une participation accrue à ces formats crée un public potentiel pour les formulations liées à l'âge au sein d'un achat de soins cutanés établi.
Algorithmes de soins cutanés personnalisés pilotés par l'IA
Les diagnostics cutanés personnalisés peuvent relier la préoccupation spécifique d'un consommateur à une recommandation de produit, créant un chemin plus direct de l'évaluation à la demande potentielle. L'Oréal Paris propose Beauty Genius, un assistant IA avec des diagnostics cutanés personnalisés basés sur des selfies et des recommandations de produits, sur son site Web américain et WhatsApp. L'assistant tire ses recommandations d'une base sélectionnée de plus de 750 produits L'Oréal Paris. Une préoccupation cutanée évaluée peut donc devenir une recommandation de la propre gamme de la marque, offrant à un acheteur indécis un chemin direct vers un achat spécifique.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Réglementations cosmétiques strictes dans plusieurs régions | -0.6% | Pays de l'Union européenne | Court terme (≤ 2 ans) |
| Scepticisme quant aux effets indésirables et à l'efficacité | -0.5% | Nord-est des États-Unis | Court terme (≤ 2 ans) |
| Pression sur l'approvisionnement éthique et la durabilité des actifs | -0.3% | Japon | Moyen terme (2-4 ans) |
| Préoccupations relatives à la confidentialité des données dans les applications d'analyse cutanée | -0.2% | États-Unis | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Réglementations cosmétiques strictes dans plusieurs régions
L'accès aux acheteurs de cosmétiques de l'Union européenne dépend du respect des conditions légales d'entrée avant qu'un fournisseur puisse monétiser la demande pour sa gamme anti-aging. La réglementation européenne sur les cosmétiques exige un rapport de sécurité du produit avant sa mise sur le marché et une personne responsable désignée dans l'UE pour les produits mis sur le marché de l'UE.[3] Ces obligations font de la documentation produit et de la responsabilité juridique locale une partie de la décision de lancement commercial pour les fabricants entrant dans le bloc. Dans son examen du personnel de 2025, la Commission européenne a rapporté les préoccupations des parties prenantes de l'industrie cosmétique selon lesquelles l'accélération des classifications CLP nécessite des reformulations et peut conduire à l'abandon de produits qui ne peuvent pas être reformulés ou qui subiraient des compromis de performance significatifs. La reformulation ajoute donc une charge potentielle post-lancement à la conformité pré-commercialisation, avec le risque de perdre la vie commerciale d'un produit lorsque des performances acceptables ne peuvent pas être préservées.
Scepticisme quant aux effets indésirables et à l'efficacité
L'incertitude quant à la sécurité et aux résultats réalisables peut freiner les décisions de traitement cosmétique avant qu'un consommateur intéressé ne devienne un patient. Dans une enquête nationale américaine de 2025 portant sur plus de 3 500 consommateurs menée par la Société américaine de chirurgie dermatologique (ASDS), 16 % ont cité les effets secondaires et la sécurité parmi les raisons d'attendre avant de procéder à une procédure cosmétique. Dans la même enquête, 11 % craignaient de ne pas obtenir les résultats souhaités. L'attente avant de procéder peut différer les débuts de traitement, ce qui reporte la demande d'injectables et d'équipements qui dépend de ces procédures.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
crèmes établies et échelle des injectablesLes produits anti-rides ont représenté une part de 29,84 % de la taille du marché de l'anti-aging en 2026. La principale série de crèmes anti-rides ELIXIR de Shiseido s'est classée première par valeur estimée des ventes de la série dans la catégorie des cosmétiques médicamenteux améliorant les rides au Japon pendant 8 années consécutives de mai 2017 à avril 2025, selon les données INTAGE SRI+. Cette durée démontre une position commerciale soutenue pour une franchise de produits centrée sur une préoccupation cutanée spécifique. Une marque topique concurrente dans la catégorie des soins anti-rides au Japon doit donc surmonter une franchise qui a occupé la première place par valeur estimée des ventes de la série pendant 8 années consécutives.
Les charges dermiques et les injectables constituent le segment à la croissance la plus rapide, avec un CAGR prévu de 9,55 % sur 2027-2032. Dans ses résultats préliminaires de 2025, Hugel a déclaré des ventes nettes mondiales de charges dermiques de 129,7 milliards KRW (91,2 millions USD), démontrant une base commerciale établie pour la catégorie. Le 11 août 2026, Galderma a reçu l'approbation du Règlement européen sur les dispositifs médicaux pour Restylane Shaype, un injectable à l'acide hyaluronique pour l'augmentation temporaire du menton. Les écrans solaires et les absorbeurs UV répondent à une opportunité préventive, l'enquête 2026 de l'Académie américaine de dermatologie révélant que 21 % des Américains ignorent que l'écran solaire aide à prévenir le vieillissement prématuré. L'expansion des injectables peut ainsi provenir de l'autorisation d'utilisations thérapeutiques supplémentaires, tandis que les fournisseurs d'écrans solaires font face à la tâche distincte d'expliquer la prévention.

Par type d'appareil :
utilisation clinique de la radiofréquence et expansion du laserLes appareils à radiofréquence ont représenté une part de marché de l'anti-aging de 26,92 % en 2026. Le segment le plus important comprend Thermage, un système de raffermissement cutané par radiofréquence monopolaire fourni par Solta Medical, la division esthétique de Bausch Health. Solta Medical a rapporté que les ventes cumulées d'embouts de la gamme Thermage avaient dépassé 5 millions dans le monde en septembre 2025. Les nouveaux entrants dans le domaine de la radiofréquence sont donc en concurrence avec une plateforme de raffermissement disposant d'une base substantielle de ventes cumulées d'embouts.
Les appareils laser et à lumière constituent le segment à la croissance la plus rapide, avec un CAGR prévu de 10,05 % sur 2027-2032. Le chiffre d'affaires des systèmes esthétiques plus larges du groupe El.En. a augmenté de 11,02 % d'une année sur l'autre au premier semestre 2026, incluant les lasers anti-aging et le système Onda Pro à base de micro-ondes, tandis que les ventes d'épilation ont diminué. Bausch Health et Solta Medical ont annoncé le lancement canadien de Clear + Brilliant Touch le 23 février 2026, suite à l'approbation de Santé Canada le 20 mai 2025. Ces voies donnent aux fournisseurs de lasers le choix entre l'élargissement des applications servies au sein d'un portefeuille esthétique et l'extension d'un système autorisé vers un autre marché national de prestataires.
Par application :
échelle des traitements et indications corporelles plus largesLe traitement anti-rides était le segment le plus important, représentant 35,39 % des revenus du marché en 2026. L'ISAPS a estimé que les chirurgiens plasticiens ont réalisé 7,33 millions de procédures esthétiques à la toxine botulique dans le monde en 2025. La toxine botulique représentait 42,3 % des procédures non chirurgicales recensées par l'ISAPS, la plus grande catégorie non chirurgicale de l'enquête. Pour les fournisseurs de traitements injectables anti-rides, la voie vers les revenus produits passe donc par les prestataires qui assurent cette charge de travail clinique.
La réduction de la cellulite est le segment à la croissance la plus rapide, avec un CAGR prévu de 12,4 % sur 2027-2032. En décembre 2025, Galderma a reçu la certification du Règlement européen sur les dispositifs médicaux pour les indications corporelles de Sculptra, notamment la zone fessière et la face postérieure des cuisses, où il peut améliorer l'apparence de la cellulite. La certification ajoute 4 zones corporelles — la zone fessière, la face postérieure des cuisses, le décolleté et la face supérieure des bras — à l'utilisation faciale de Sculptra. Galderma décrit les objectifs de traitement dans ces zones allant de la qualité de la peau, y compris l'apparence de la cellulite, à la fermeté, au lifting, à la projection et au remodelage. L'apparence de la cellulite est l'un des objectifs de traitement dans ce cadre certifié plus large, de sorte que la demande liée à la réduction de la cellulite dépend des praticiens qui sélectionnent cet objectif pour leurs patients.
Par canal de distribution :
portée physique et multiples voies en ligneLes hypermarchés et supermarchés étaient le segment le plus important, représentant 40,65 % des revenus du marché en 2026. Carrefour a déclaré 320 hypermarchés et 1 174 supermarchés sous ses enseignes en France au 30 septembre 2026. Pour les fournisseurs de soins cutanés, un détaillant disposant d'un réseau établi offre une portée potentielle sur de nombreux sites. Les supermarchés sont plus de 3 fois plus nombreux que les hypermarchés dans le réseau français de Carrefour, de sorte qu'un fournisseur référencé uniquement dans les hypermarchés atteint beaucoup moins de sites potentiels que celui référencé dans les deux formats.
Le commerce électronique est le segment à la croissance la plus rapide, avec un CAGR prévu de 14,6 % sur 2027-2032. L'Oréal a déclaré une croissance à deux chiffres en comparable de ses ventes mondiales de beauté en ligne au premier semestre 2026, soit près de deux fois plus vite que le marché de la beauté. Sa mesure inclut les sites Web des marques, les ventes aux pure players en ligne et la part en ligne des ventes aux détaillants traditionnels. Parce que la mesure comptabilise la part en ligne des ventes aux détaillants traditionnels, une marque vendue principalement en magasin peut tout de même participer au canal via les sites Web de ses partenaires détaillants.
Par utilisateur final :
livraison institutionnelle et revenus des appareils à domicileLes hôpitaux et centres chirurgicaux étaient le segment le plus important, représentant 40,99 % des revenus du marché en 2026. Dans l'enquête de l'ISAPS auprès des chirurgiens plasticiens, les hôpitaux ont accueilli 48,7 % des procédures cosmétiques mondiales en 2025. Les centres chirurgicaux indépendants en ont accueilli 20,2 %, contre 29,8 % dans les établissements de cabinet. Ensemble, les hôpitaux et les centres chirurgicaux ont accueilli la majorité des procédures cosmétiques de l'enquête. Les fournisseurs qui vendent aux acheteurs institutionnels s'adressent donc aux environnements où plus des deux tiers des procédures recensées ont eu lieu.
L'utilisation à domicile est le segment à la croissance la plus rapide, avec un CAGR prévu de 9,35 % sur 2027-2032. The Beauty Tech Group plc a rapporté que le chiffre d'affaires de CurrentBody Skin a augmenté de 44,9 % au premier semestre de l'exercice 2026, clos le 30 juin, avec une croissance de sa gamme LED dans les domaines de l'anti-aging et de la repousse des cheveux. Une gamme d'appareils couvrant plus d'un usage donne à un fournisseur de beauté à domicile plusieurs offres spécifiques à des applications à développer au sein de la même marque grand public. Les cliniques dermatologiques ont un rôle distinct face aux patients, l'enquête 2025 de l'ASDS auprès de plus de 3 500 consommateurs américains révélant que les dermatologues étaient le médecin de choix dans 12 catégories de procédures cosmétiques. Les fournisseurs d'appareils à domicile peuvent poursuivre une demande directe de produits tandis que les cabinets spécialisés sont en concurrence via la relation médecin, créant différentes façons de capter les dépenses autour d'une préoccupation cosmétique.
Analyse géographique
Marché de l'Anti-Âge en Amérique du Nord
L'Amérique du Nord a détenu 36,71 % de la taille du marché de l'anti-aging en 2026, ce qui en fait la région la plus importante. En 2025, AbbVie a déclaré un chiffre d'affaires américain de 1,5 milliard USD pour Botox Cosmetic et de 385 millions USD pour la Collection Juvederm. Ces revenus au niveau des produits démontrent une base commerciale américaine substantielle pour les injectables esthétiques, donnant à l'avance de la région un contexte concret de ventes fournisseurs. Le chiffre d'affaires de Botox Cosmetic a diminué de 10,5 % par rapport à 2024, tandis que le chiffre d'affaires de la Collection Juvederm a diminué de 18 % sur la même période. L'ampleur de ces franchises injectables américaines fournit une base commerciale pour l'avance de l'Amérique du Nord même si leurs ventes diminuent.
Marché de l'anti-aging en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide, avec un CAGR prévu de 9,6 % sur 2027-2032. Sisram Medical a déclaré un chiffre d'affaires du groupe en Asie-Pacifique de 78,4 millions USD au premier semestre 2026, en hausse de 19,1 % d'une année sur l'autre. Le portefeuille plus large de Sisram couvre les dispositifs médicaux esthétiques à base d'énergie, les injectables et les solutions complémentaires, de sorte que son chiffre d'affaires en Asie-Pacifique est lié à la fois aux placements d'appareils et aux ventes d'injectables.
En Europe, les soins cutanés constituaient la plus grande catégorie de produits cosmétiques et de soins personnels par valeur des ventes au détail en 2025. Au sein de l'Amérique du Sud, le Brésil a enregistré 2,36 millions de procédures esthétiques chirurgicales en 2025, le plus grand nombre de procédures chirurgicales de tout pays dans l'enquête de l'ISAPS auprès des chirurgiens plasticiens. Au Moyen-Orient et en Afrique, l'enquête 2025 de l'ISAPS a identifié la Tunisie parmi les pays ayant les plus fortes proportions de patients étrangers pour les procédures esthétiques. Les fournisseurs topiques européens peuvent s'adresser à une catégorie de soins cutanés grand public établie, tandis que l'activité chirurgicale du Brésil fait des prestataires professionnels des clients pertinents pour les fournitures liées aux traitements. La composition de patients étrangers en Tunisie fait également des données de résidents locaux un guide incomplet de la base de patients desservie par ses prestataires esthétiques.
Cadre réglementaire et perspectives
Les juridictions sélectionnées sont comparées du point de vue des fabricants de cosmétiques anti-aging, en se concentrant sur l'entrée sur le marché des produits, la documentation et la conformité des allégations. L'effet commercial dépend de si le travail est requis avant l'entrée, se répète pendant les ventes ou accompagne une future transition réglementaire. La documentation pré-commercialisation en Allemagne et l'enregistrement des cosmétiques concernés en Argentine s'inscrivent aux côtés des mises à jour applicables de la liste américaine et des obligations de gestion de la qualité des entités déclarantes et enregistrantes en Chine.
Tableau réglementaire
| Facteur de décision | États-Unis | Allemagne | Chine | Afrique du Sud | Argentine |
|---|---|---|---|---|---|
| Autorité principale | FDA | Autorités allemandes compétentes en vertu du Règlement (CE) sur les cosmétiques | NMPA et départements locaux de réglementation des médicaments | Conseil de réglementation de la publicité pour l'autorégulation publicitaire | ANMAT |
| Instruments clés ou orientation | 21 U.S.C. §§364c-364d ; proposition prévue sur les allergènes de parfum ciblée pour novembre 2026 | Règlement (CE) n° 1223/2009 ; accord de simplification provisoire de juin 2026 en attente d'adoption formelle | Obligations de qualité des cosmétiques ; réformes de dépôt annoncées en 2025 ; GB 7916-2026 en vigueur le 1er janvier 2028 | Code publicitaire cosmétique 2026, autorégulation | Résolution 155/98 ; voie de déclaration d'établissement 2026 ; commencement conditionnel de la règle sur les substances MERCOSUR |
| Effet commercial | Dossiers de sécurité de la personne responsable et mises à jour annuelles de la liste ; renouvellements biennaux d'enregistrement des établissements concernés ; exemptions applicables | Dossier d'information sur le produit et notification électronique pré-commercialisation | Systèmes de qualité des entités déclarantes et enregistrantes, obligations de sécurité et d'allégations d'efficacité, surveillance des réactions indésirables, contrôles des risques et rappels | Justification des allégations disponible sur demande dans un délai raisonnable | Produits enregistrés et établissements autorisés ; les déclarations maintiennent les bonnes pratiques de fabrication et les inspections ; pas d'allégations cosmétiques thérapeutiques |
| Attractivité actuelle de la politique | Moyen | Moyen | Faible | Moyen | Moyen |
| Orientation future de l'attractivité de la politique | Durcissement | Assouplissement | Assouplissement | Sans changement | Sans changement |
| Source: Mordor Intelligence | |||||
La note américaine reflète un travail de conformité récurrent et d'éventuelles obligations d'étiquetage supplémentaires pour les produits concernés dans le cadre d'une règle proposée prévue avec un objectif d'agenda de novembre 2026. La charge administrative de l'Allemagne est compensée par un accord de simplification provisoire de juin 2026 en attente d'adoption formelle, tandis que l'optimisation du dépôt annoncée par la Chine offre un assouplissement parallèlement aux obligations de sécurité continues et à la transition de norme du 1er janvier 2028. Le test de justification des allégations 2026 de l'Afrique du Sud soutient la continuité de la conformité publicitaire. L'Argentine équilibre une entrée d'établissement simplifiée avec des obligations produit maintenues, tandis que le commencement régional de sa règle sur les substances de mai 2026 dépend de la notification que tous les États membres l'ont incorporée.
Étapes de la chaîne de valeur
La chaîne de valeur compare la façon dont l'approvisionnement en ingrédients, la distribution, la formulation et la livraison de produits finis contribuent différentes capacités aux offres commerciales anti-aging. En 2025, L'Oréal a déposé 725 brevets et disposait de 22 centres de recherche cosmétique et de 13 centres d'évaluation dans son activité cosmétique. Le 12 mars 2026, Ashland a annoncé qu'IMCD US, LLC deviendrait son distributeur exclusif aux États-Unis pour les ingrédients de soins personnels et d'entretien ménager à compter du 1er avril, incluant les portefeuilles pour les soins de la peau, des cheveux, bucco-dentaires et ménagers. Ces capacités distinctes placent la valeur commerciale à la fois dans le développement de formulations évaluées et dans la mise en relation des fournisseurs d'ingrédients avec les entreprises qui formulent les produits finis.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Approvisionnement en ingrédients de soins personnels | Fournisseurs d'ingrédients tels que BASF SE et Ashland Inc. | Ventes d'ingrédients | Dépendance aux fonctions d'ingrédients critiques pour la formulation | Qualifier des alternatives pour les fonctions d'ingrédients critiques pour la formulation |
| Distribution d'ingrédients | Distributeurs d'ingrédients tels qu'IMCD US, LLC, annoncé pour le portefeuille américain d'Ashland | Ventes de distribution d'ingrédients | Accès aux portefeuilles fournisseurs requis | Préserver le soutien des fournisseurs lors des transitions de distribution |
| Formulation et évaluation | Chercheurs cosmétiques intégrés tels que L'Oréal SA, et développeurs de produits dermatologiques tels que Galderma SA | Valeur de développement intégrée dans les ventes de produits de marque | Traduire les concepts de formulation en produits évalués | Relier la capacité d'évaluation aux priorités de développement |
| Fourniture de produits finis et d'appareils | Fabricants de cosmétiques tels que L'Oréal SA, et fournisseurs d'appareils esthétiques tels que Solta Medical et Cutera Inc. | Ventes de produits de marque et d'équipements | Capacités d'approvisionnement distinctes pour les formulations et les appareils à base d'énergie | Maintenir des voies d'approvisionnement spécialisées pour les produits et les appareils |
| Source: Mordor Intelligence | ||||
Les producteurs cosmétiques intégrés peuvent conserver la valeur de la recherche jusqu'à la fabrication, tandis que les fournisseurs d'appareils spécialisés captent des revenus grâce à une offre technique différente. Les 37 usines mondiales de L'Oréal en 2025 illustrent son échelle de fabrication cosmétique plus large, complétant son infrastructure de recherche. L'avantage structurel futur peut donc provenir de la connexion de l'évaluation et de la production au sein d'une activité produit, tout en maintenant les capacités spécialisées nécessaires pour fournir des équipements esthétiques.
Paysage concurrentiel
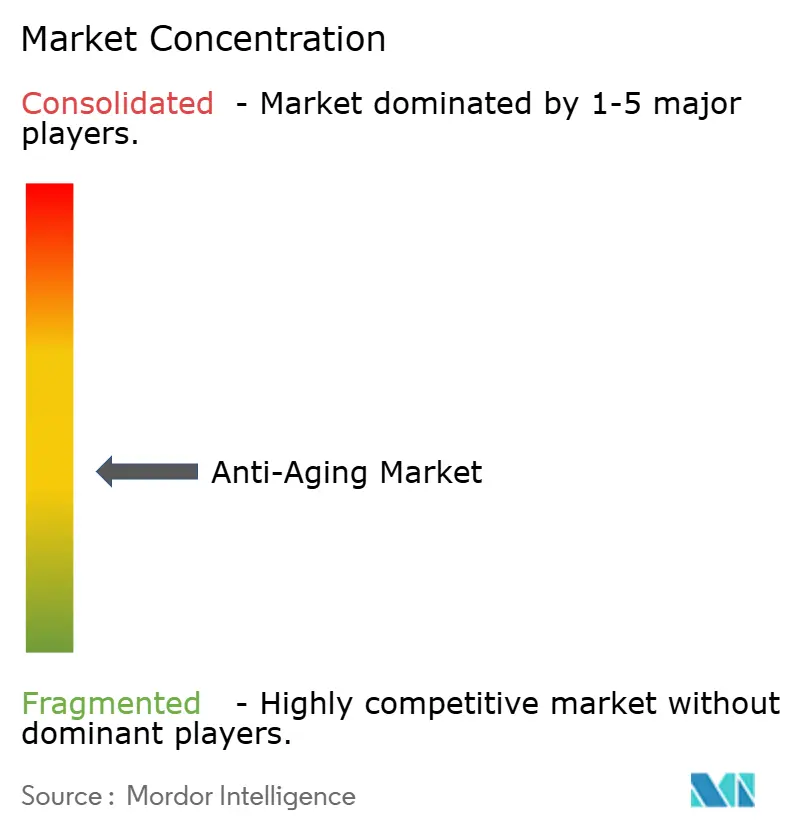
La concurrence est modérément fragmentée entre les groupes de soins cutanés établis, notamment Estée Lauder Companies Inc., Procter & Gamble Co., Unilever PLC, Beiersdorf AG et L'Oréal SA. Estée Lauder a déclaré une croissance organique de 4 % des ventes nettes de soins cutanés au cours de l'exercice 2026, clos le 30 juin, principalement portée par La Mer, The Ordinary et Estée Lauder. Procter & Gamble a déclaré une croissance organique des ventes à un chiffre moyen dans sa catégorie combinée Soins de la peau et soins personnels au cours de l'exercice 2026. L'activité de soins cutanés de Beiersdorf a crû organiquement de 3,7 % en 2025. La croissance des activités de soins cutanés au sein de plusieurs portefeuilles de beauté et de soins personnels répartit la concurrence entre plusieurs fournisseurs plutôt que de la concentrer sur une seule entreprise.
Unilever PLC a déclaré une croissance à un chiffre faible dans sa catégorie Soins de la peau au premier semestre 2026, portée par le volume. Au sein de son portefeuille, Vaseline a crû à des taux à deux chiffres grâce à des innovations premium, tandis que Paula's Choice, Hourglass et Tatcha ont affiché des performances particulièrement solides au deuxième trimestre. La croissance des soins cutanés d'Unilever portée par le volume, l'innovation premium chez Vaseline et l'accélération des marques prestige signifient qu'un challenger rencontre l'entreprise à la fois sur les segments du quotidien et du premium.
Croma-Pharma GmbH, un fournisseur de charges dermiques en dehors des cinq groupes de soins cutanés, illustre les obligations réglementaires continues associées à l'entrée dans les charges sur ordonnance. Le 12 juin 2026, la FDA a approuvé la charge dermique saypha ChIQ de Croma-Pharma GmbH pour l'augmentation des joues et la restauration des déficits de volume du milieu du visage chez les patients de plus de 21 ans par injection sous-cutanée et/ou suprapériostée. La distribution est limitée à un usage sur ordonnance et nécessite la soumission de l'étiquetage final, tandis que l'approbation continue est soumise à des conditions d'approbation préalable à la mise sur le marché, y compris des études post-approbation. Pour ce fournisseur, l'approbation offre un accès conditionnel aux acheteurs américains pour un usage défini. Les études post-approbation prolongent l'engagement réglementaire au-delà de l'autorisation initiale, liant la participation commerciale continue à la conformité.
Leaders du secteur de l'anti-aging
-
Estée Lauder Companies Inc.
-
Procter & Gamble Co.
-
Unilever PLC
-
Beiersdorf AG
-
L'Oréal SA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'Anti-Âge Entreprises couvertes dans ce rapport
- L'Oréal SA
- Estée Lauder Companies Inc.
- Procter & Gamble
- Unilever PLC
- Beiersdorf
- Abbvie
- Shiseido Co. Ltd.
- Kenvue Inc. (Neutrogena)
- Galderma
- Coty Inc.
- Amorepacific Corp.
- Bausch Health
- Lumenis
- Cynosure Lutronic, Inc. (Cynosure)
- Cutera
- Merck
- L'Oréal SA (Aesop)
- LVMH (Maison Christian Dior)
Principales opportunités pour les acteurs du marché
Les opportunités comparent des voies distinctes pour traduire la recherche sur la longévité en futurs produits cosmétiques de soins cutanés. Le 11 août 2026, L'Oréal Groupe et NUS Medicine ont annoncé un partenariat de recherche pluriannuel et un laboratoire commun à Singapour pour étudier la peau, le cuir chevelu et les cheveux dans le vieillissement en bonne santé. Les applications commerciales dépendent des résultats de la recherche, faisant du développement de formulations l'ouverture pertinente plutôt que l'adoption immédiate par les consommateurs. Pour les producteurs de soins cutanés, la décision est de savoir quelle voie de recherche peut soutenir un usage cosmétique spécifique et un produit pouvant être fabriqué à l'échelle commerciale.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Formulations de soins cutanés anti-âge axées sur la santé cellulaire | L'investissement de Beiersdorf dans Vincere en mai 2025 comprenait un développement conjoint planifié de soins cutanés | Producteurs de soins cutanés développant des formulations de soins anti-âge | Évaluer les résultats de la recherche pour un usage cosmétique topique défini | Traduire la recherche cellulaire en performance cosmétique utile | Producteurs de soins cutanés et partenaires biotechnologiques tels que Beiersdorf AG et Vincere Biosciences |
| Soins cosmétiques anti-âge traitant l'irritation | La collaboration d'Estée Lauder avec Serpin en février 2025 a étudié les applications cosmétiques de la recherche anti-inflammatoire | Marques de soins cutanés cosmétiques traitant le vieillissement et l'irritation | Développer des formulations autour d'un bénéfice cosmétique spécifique soutenu par des tests produits | Passer d'un mécanisme étudié à un bénéfice de formulation démontré | Développeurs de soins cutanés prestige tels que Estée Lauder Companies Inc. et partenaires biotechnologiques tels que Serpin Pharma |
| Formulations anti-aging utilisant des bio-actifs de longévité | Le partenariat de L'Oréal avec Veminsyn en juin 2025 ciblait la découverte, le développement et la mise à l'échelle de bio-actifs de longévité | Producteurs de soins cutanés et propriétaires de marques | Construire des formulations de soins cutanés évolutives autour de bio-actifs développés par biofabrication à faible empreinte carbone | Relier la découverte d'ingrédients à une formulation et une production fiables | Producteurs de beauté tels que L'Oréal SA et partenaires en ingrédients biotechnologiques tels que Veminsyn |
| Source: Mordor Intelligence | |||||
L'ouverture centrale est un produit cosmétique avec un bénéfice défini qui peut porter la recherche sur la longévité dans une formulation reproductible. Un producteur a donc besoin de partenaires de recherche capables de tester si le mécanisme biologique proposé produit un bénéfice dans une formulation cosmétique finie. Ces résultats peuvent déterminer quel candidat reçoit un investissement de mise à l'échelle, permettant aux engagements de capacité de suivre les performances démontrées du produit.
Développements industriels récents dans Marché de l'Anti-Âge
- Oct 2026 : Galderma a signé un accord pour acquérir 100 % de ZO Skin Health, une marque de soins cutanés dispensée par les médecins, pour une valeur d'entreprise de 1,5 milliard USD. La transaction devrait être finalisée au quatrième trimestre 2026 ou début 2027, sous réserve des approbations réglementaires et des conditions de clôture habituelles.
- Sep 2026 : Bausch Health Companies Inc. a mis le système laser Fraxel FTX de Solta Medical, sa division esthétique, à la disposition des professionnels de santé australiens à compter du 1er septembre 2026.
Marché de l'Anti-Âge Portée du rapport et méthodologie de recherche
Définition du marché et couverture
Le marché mondial de l'anti-aging mesure les dépenses annuelles des consommateurs en produits orientés grand public et en appareils esthétiques utilisés pour traiter les préoccupations cutanées et capillaires liées à l'âge. Il couvre les ventes mondiales au point d'achat, avec les applications, les canaux de vente, les utilisateurs finaux et les régions classifiant ces dépenses.
Exclusions du périmètre : Les honoraires de traitement et de procédure esthétique, les ingrédients actifs vendus séparément, les matières premières et autres intrants produits, les pièces de rechange et accessoires vendus séparément, ainsi que les produits de beauté ingérables et les compléments alimentaires sont exclus.
Aperçu de la segmentation
- Par type de produit
- Produits anti-rides
- Produits anti-vergetures
- Produits colorants capillaires
- Écrans solaires et absorbeurs UV
- Charges dermiques et injectables
- Par type d'appareil
- Appareils à radiofréquence
- Appareils laser et à base de lumière
- Appareils de microdermabrasion
- Appareils à ultrasons et à plasma
- Par application
- Traitement anti-rides
- Anti-pigmentation
- Resurfaçage cutané et texture
- Réduction de la cellulite
- Par canal de distribution
- Hypermarchés/supermarchés
- Magasins spécialisés et cliniques
- Commerce électronique
- Par utilisateur final
- À domicile
- Cliniques dermatologiques
- Hôpitaux et centres chirurgicaux
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les sources publiques et officielles telles que les données sur le vieillissement de l'Organisation mondiale de la santé et les projections démographiques des Nations Unies aident à cadrer l'évolution de la population adressable, tandis que l'enquête mondiale sur les procédures de la Société internationale de chirurgie plastique esthétique fournit un signal adjacent pour l'activité liée aux injectables et aux appareils. La législation européenne sur les cosmétiques et son portail de notification des produits aident à suivre les exigences d'entrée sur le marché des produits, les restrictions sur les ingrédients et les obligations de notification qui peuvent affecter le calendrier des ventes et la disponibilité des produits.
Les rapports annuels des entreprises, les dépôts 10-K, les documents destinés aux investisseurs et la presse économique réputée peuvent recouper les revenus des produits et des appareils, l'exposition géographique, les lancements et les changements de canaux. Des catégories d'entreprises larges sont utilisées uniquement lorsque les informations publiées n'isolent pas les ventes anti-aging. Ces sources ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les entretiens planifiés et les enquêtes structurées couvriraient les fournisseurs de soins cutanés et d'appareils esthétiques, les détaillants et distributeurs, les cabinets de dermatologie, les hôpitaux, les centres chirurgicaux et les spécialistes de catégorie informés en Asie-Pacifique, en EMEA et dans les Amériques. Les questions testeraient les preuves secondaires sur la demande de produits et d'appareils, les prix d'achat, la composition des canaux, les différences régionales et la distinction entre les ventes de produits ou d'appareils et les honoraires de procédure. Lorsque les preuves d'entretien ou les données publiées sont rares, les analystes enregistreraient l'écart, testeraient un proxy approprié et le triangularaient par rapport aux dépôts, aux données commerciales, aux indicateurs d'enquête et aux vérifications des fournisseurs ou des canaux avant de l'utiliser dans une prévision.
Distribution des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 29 % | Directeurs généraux : 20 % | Asie-Pacifique : 40 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 30 % |
| Acteurs plus petits : 25 % | Responsables : 45 % | Amériques : 30 % |
Dimensionnement du marché et prévisions
Le modèle commence par une estimation descendante des dépenses annuelles mondiales des acheteurs pour les produits et appareils esthétiques dans le périmètre, puis répartit ce pool par type de produit, type d'appareil, application, canal de distribution, utilisateur final et région. L'analyste teste le vieillissement de la population, l'activité des procédures esthétiques, les ventes et lancements de catégories, la composition des canaux et les prix d'achat, car ces indicateurs décrivent la demande potentielle, l'activité adjacente des appareils, les voies de vente, l'étendue des catégories et la valeur par article. Les comptages de procédures informent la demande d'appareils mais ne sont pas traités comme des revenus du marché. Les parts de segment sont construites à partir des informations disponibles des entreprises, des preuves de catégories et de canaux, et des indicateurs régionaux, avec les parts réconciliées avec le total. Les regroupements sélectifs de fournisseurs et le prix de vente moyen échantillonné multiplié par le volume unitaire fournissent des contre-vérifications ascendantes, et non un modèle complet du marché distinct. L'analyse de scénarios porte les trajectoires d'entrée dans la prévision, avec des cas de catégories et de régions reflétant les différences de maturité, d'adoption et de composition de produits, et les répondants primaires peuvent remettre en question la direction et la pertinence pratique des hypothèses individuelles. Lorsque les données manquent, les analystes utilisent le proxy le plus proche supporté, documentent son adéquation et testent une gamme de valeurs plausibles. Les contre-vérifications faiblement étayées élargissent cette gamme plutôt que de remplacer silencieusement l'estimation descendante.
Cycle de validation des données et de mise à jour
Les analystes triangulent les totaux du marché et les estimations de segments par rapport aux informations indépendantes des entreprises, aux indicateurs de procédures et démographiques, aux preuves commerciales ou de canaux et aux vérifications sélectives des fournisseurs, puis examinent les mouvements inhabituels d'une année sur l'autre et les écarts entre les méthodes avant la validation. Un deuxième examen vérifie les dates des sources, les unités, la géographie, les limites des catégories, l'arithmétique et si les signaux de procédures ont été maintenus distincts des ventes de produits et d'appareils. Les changements importants inexpliqués déclenchent des vérifications de sources ou des reprises de contact avec les répondants le cas échéant. Le modèle est actualisé annuellement, mis à jour entre les cycles lorsque des événements importants du marché ou réglementaires modifient la demande ou l'accès, et fait l'objet d'un nouvel examen des sources et des écarts avant la livraison.
Taille du marché de l'anti-aging de Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché mondial de l'anti-aging mesure les dépenses annuelles des consommateurs en produits orientés grand public et en appareils esthétiques utilisés pour traiter les préoccupations cutanées et capillaires liées à l'âge.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. L'analyste teste le vieillissement de la population, l'activité des procédures esthétiques, les ventes et lancements de catégories, la composition des canaux et les prix d'achat, car ces indicateurs décrivent la demande potentielle, l'activité adjacente des appareils, les voies de vente, l'étendue des catégories et la valeur par article.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 97,46 milliards USD (2027) | |
| Cabinet de conseil mondial A | 53,16 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 45,5 % à la valeur 2027 de ce rapport de 97,46 milliards USD, 2 ans plus tard. Son année de base déclarée précède l'année en cours du rapport, de sorte que la mesure antérieure peut contribuer à une estimation plus faible. |
| Cabinet de conseil mondial B | 56 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 42,5 % à la valeur 2027 de ce rapport de 97,46 milliards USD, 2 ans plus tard. Son périmètre de ventes nettes fabricants exclut les injectables et les équipements de cliniques professionnelles comptabilisés ici, tout en incluant les nutricosmétiques en dehors du périmètre de ce rapport. |
Les analystes de Mordor Intelligence triangulent les totaux du marché et les estimations de segments par rapport aux informations indépendantes des entreprises, aux indicateurs de procédures et démographiques, aux preuves commerciales ou de canaux et aux vérifications sélectives des fournisseurs, puis examinent les mouvements inhabituels d'une année sur l'autre et les écarts entre les méthodes avant la validation.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'anti-aging et ses perspectives de croissance ?
La taille devrait atteindre 135 milliards USD d'ici 2032 contre 97,46 milliards USD en 2027, à un CAGR de 6,74 % sur 2027-2032.
Qu'est-ce qui soutient la demande de produits et d'appareils anti-aging ?
Le vieillissement de la population, la participation masculine aux soins cutanés en Allemagne et la demande de raffermissement cutané par appareils soutiennent la demande potentielle.
Quelle catégorie de produits anti-aging détient la plus grande part ?
Les produits anti-rides ont dominé avec 29,84 % des revenus en 2026, tandis que les charges dermiques et les injectables devraient connaître la croissance la plus rapide avec un CAGR de 9,55 % sur 2027-2032.
Quelles entreprises sont les principaux fournisseurs anti-aging ?
Les principaux fournisseurs comprennent Estée Lauder Companies Inc., Procter & Gamble Co., Unilever PLC, Beiersdorf AG et L'Oréal SA.
Qu'est-ce qui pourrait ralentir l'adoption des produits de traitement esthétique ?
Les préoccupations relatives à la sécurité et aux résultats peuvent retarder les décisions de traitement. Dans l'enquête 2025 de l'ASDS auprès des consommateurs américains, 16 % ont cité les effets secondaires et la sécurité parmi les raisons d'attendre avant de procéder à une procédure cosmétique.
Quelle région est en tête de la demande de produits et d'appareils anti-aging, et laquelle se développe le plus rapidement ?
L'Amérique du Nord a dominé avec 36,71 % des revenus en 2026, et l'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 9,6 % sur 2027-2032.