
Taille et Part du Marché des Équipements de Traitement des Minéraux en Afrique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2019 - 2024 |
| Taille du Marché (2026) | 0.68 Milliards de dollars |
| Taille du Marché (2031) | 1.07 Milliards de dollars |
| Growth Rate (2026 - 2031) | 9.59 % |
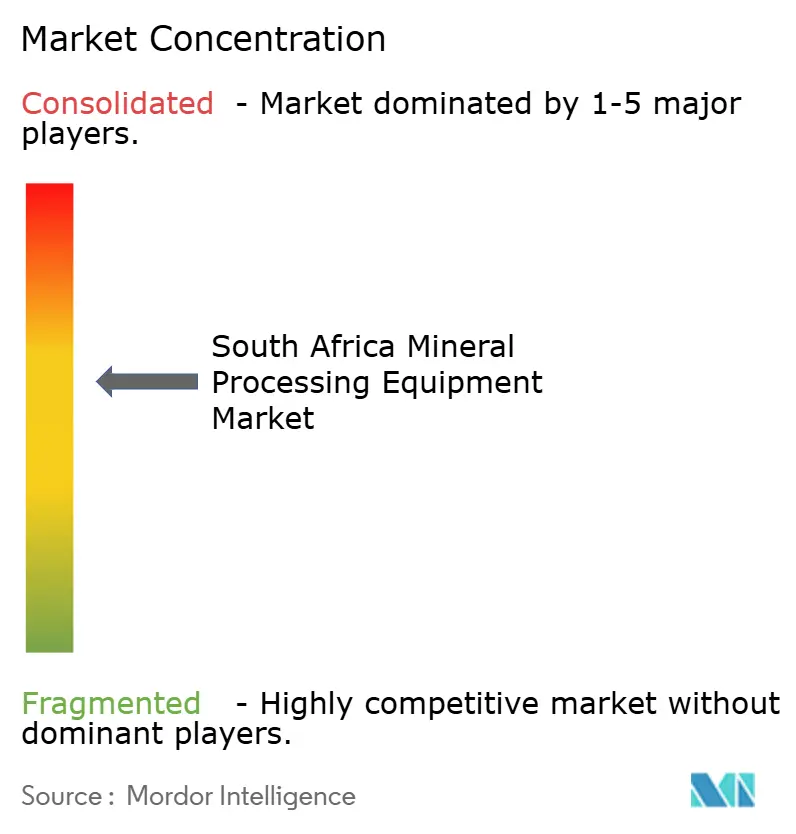
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Équipements de Traitement des Minéraux en Afrique du Sud par Mordor Intelligence
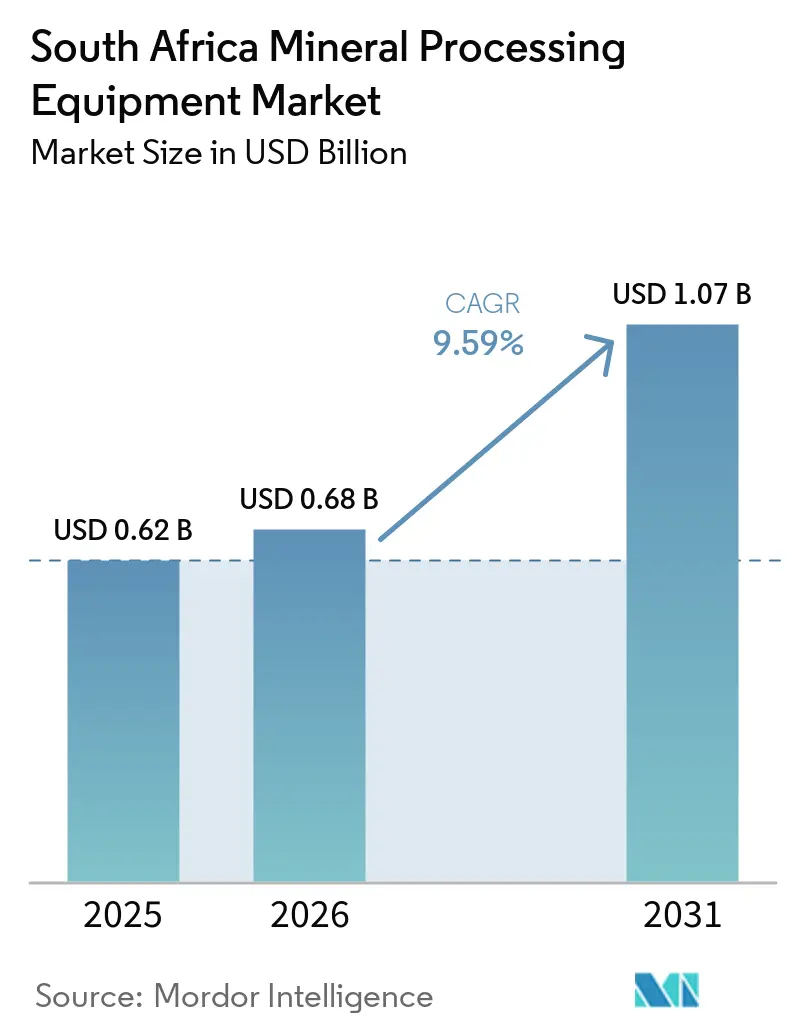
La taille du marché des équipements de traitement des minéraux en Afrique du Sud était évaluée à 0,62 milliard USD en 2025 et devrait augmenter de 0,68 milliard USD en 2026 pour atteindre 1,07 milliard USD d'ici 2031, avec un CAGR de 9,59 % sur la période 2026-2031. L'effort à long terme du pays pour valoriser les métaux de batterie, l'amélioration de la fluidité ferroviaire et portuaire, ainsi que des règles d'efficacité énergétique plus strictes reconfigurent les priorités d'approvisionnement. Les fournisseurs d'équipements répondent avec des installations modulaires qui réduisent les délais d'installation, des solutions d'automatisation qui atténuent un déficit croissant de compétences en maintenance, et des plateformes à alimentation hybride qui amortissent l'exposition aux fluctuations des tarifs d'Eskom. Les diagnostics par jumeau numérique, les contrats de service sur le cycle de vie et les engagements de fabrication à contenu local sont devenus les principaux leviers concurrentiels, alors que les exploitants miniers évaluent le coût total de possession face à des exigences de conformité croissantes. Le marché reste modérément fragmenté, laissant aux fabricants locaux la possibilité de remporter des commandes de niche, tandis que les grandes multinationales protègent leurs bases installées grâce au support après-vente et aux programmes de mise à niveau.
Points Clés du Rapport
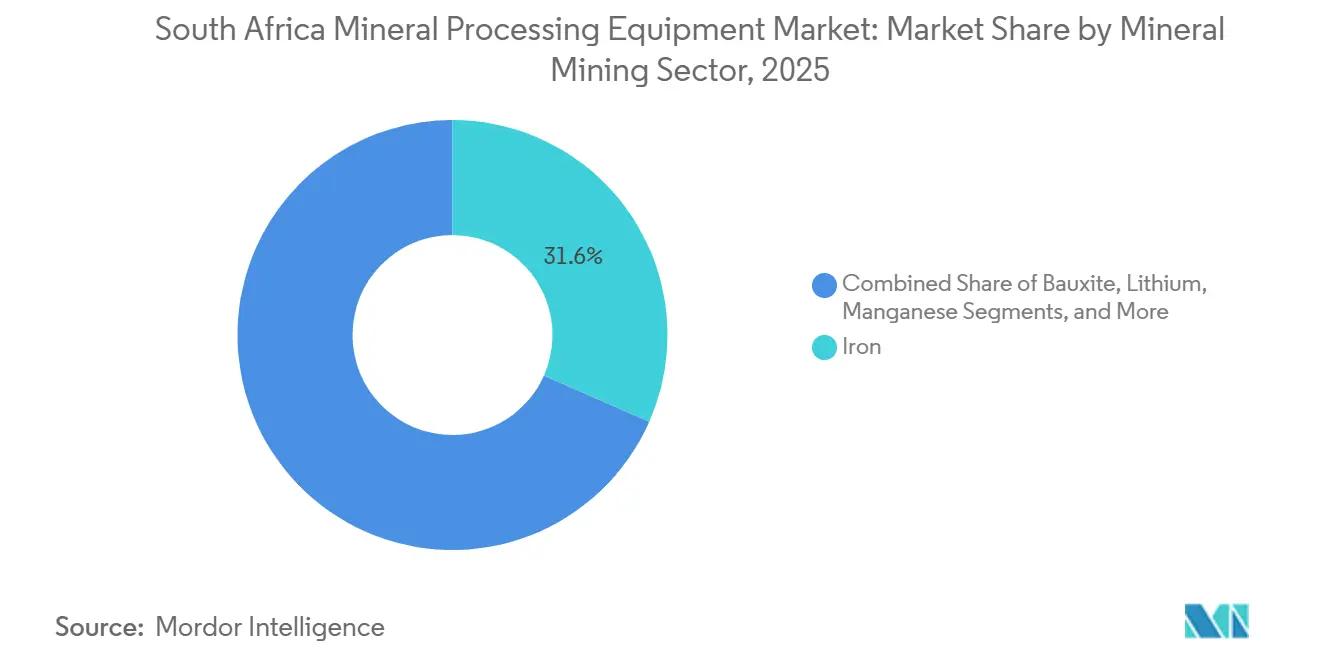
- Par secteur minier, le fer a représenté la plus grande part, soit 31,62 %, du marché des équipements de traitement des minéraux en Afrique du Sud en 2025, tandis que les équipements de traitement du lithium devraient se développer à un CAGR de 11,15 % jusqu'en 2031.
- Par type d'équipement, les concasseurs ont représenté 30,34 % du marché des équipements de traitement des minéraux en Afrique du Sud en 2025, tandis que les cellules de flottation devraient enregistrer le taux de croissance le plus élevé, avec un CAGR de 10,79 % jusqu'en 2031.
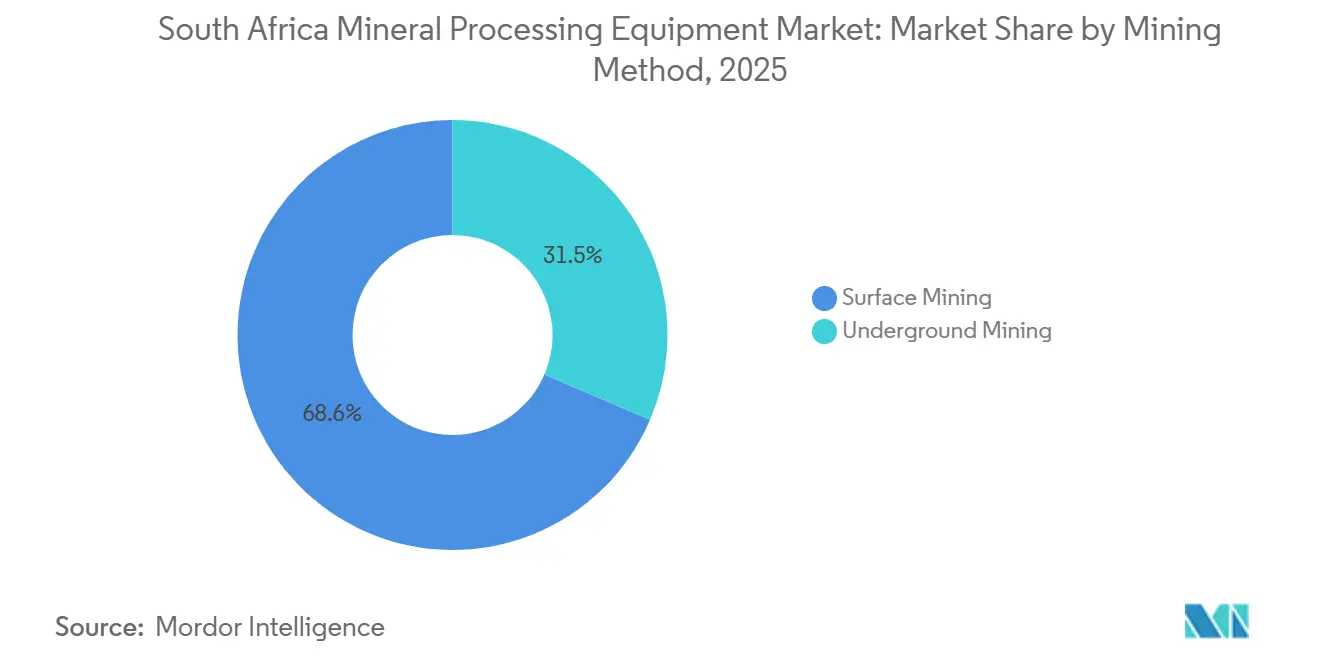
- Par méthode d'exploitation minière, les opérations de surface ont représenté 68,55 % du marché des équipements de traitement des minéraux en Afrique du Sud en 2025, tandis que les unités souterraines devraient croître à un CAGR de 11,59 % jusqu'en 2031.
- Par niveau d'automatisation, les systèmes manuels représentaient encore 55,35 % du marché des équipements de traitement des minéraux en Afrique du Sud en 2025, mais les équipements entièrement automatisés progressent à un CAGR de 16,73 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché des Équipements de Traitement des Minéraux en Afrique du Sud
Analyse de l'Impact des Moteurs*
| Moteur | ( ~ ) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Augmentation de la Production Minérale de Métaux Critiques | +2.1% | Cap-du-Nord, Limpopo | Moyen terme (2 à 4 ans) |
| Incitations Gouvernementales et Mandats de Valorisation | +1.8% | National | Long terme (≥ 4 ans) |
| Adoption de la Numérisation et de l'Automatisation des Installations | +1.4% | National | Moyen terme (2 à 4 ans) |
| Demande Axée sur les Critères ESG pour des Équipements Économes en Énergie | +1.2% | National | Long terme (≥ 4 ans) |
| Projets de Désengorgement Ferroviaire et Portuaire | +0.9% | Provinces côtières, corridors du Cap-du-Nord | Court terme (≤ 2 ans) |
| Installations Modulaires pour les Petits Exploitants Miniers | +0.7% | Régional | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Augmentation de la Production Minérale de Métaux Critiques
La demande croissante d'intrants de qualité batterie oriente de nouveaux capitaux de concentrateur vers le lithium, le manganèse et les métaux du groupe du platine. Les nouveaux contrats d'approvisionnement avec les fabricants de cathodes et d'anodes se traduisent par des commandes fermes de concentrateurs spiraux, de broyeurs à broyage fin et de cellules de flottation à haute sélectivité. Les clauses de valorisation gouvernementales ancrent davantage les engagements d'achat locaux, améliorant la visibilité pour les équipementiers nationaux. Les explorateurs juniors passant de l'échelle des carottes de forage à celle des installations pilotes optent pour des circuits conteneurisés afin de préserver leur trésorerie et de respecter des délais de construction serrés. À mesure que les études de faisabilité arrivent à maturité, un cycle de commandes pluriannuel pour des lignes modulaires de concassage, de milieux denses et de calcination se constitue.
Incitations Gouvernementales et Mandats de Valorisation
La Stratégie sur les minéraux critiques lie les approbations de droits miniers au traitement dans le pays, détournant les capitaux des exportations de minerai brut vers des mises à niveau progressives et des usines chimiques spécialisées[1]Tina Tong, Holly Chant, Jessica Long, Fastmarkets, La nouvelle politique de l'Afrique du Sud sur les minéraux critiques attire l'œil critique des acheteurs et des mineurs,
Fastmarkets, www.fastmarkets.com. Les nouvelles demandes de licences doivent détailler les pourcentages de fabrication locale, les plans de formation de la main-d'œuvre et les indicateurs d'efficacité énergétique. Ces seuils favorisent les fournisseurs capables de souder, d'usiner et de certifier des récipients sous pression en Afrique du Sud. Des crédits d'impôt parallèles sur les investissements en automatisation des installations réduisent encore l'écart de coût entre les équipements conventionnels et intelligents, incitant les acheteurs à adopter des schémas de traitement intégrés numériquement.
Adoption de la Numérisation et de l'Automatisation des Installations
Les arrêts imprévus liés aux erreurs de lubrification et au contrôle manuel des processus poussent les mines vers des équipements chargés de capteurs qui s'auto-calibrent et alimentent en données en temps réel les salles de commande centrales. Les foreuses montantes autonomes, les camions sans conducteur et les concasseurs mobiles hybrides sont déployés parallèlement à des formations d'opérateurs en réalité virtuelle qui réduisent les délais d'intégration. Les multinationales regroupent ces offres dans des contrats de service basés sur les résultats, garantissant le débit ou la récupération contre des frais mensuels. L'adoption est la plus forte là où les mines font face à des pénuries aiguës de main-d'œuvre et où les négociations syndicales encouragent le transfert des travailleurs vers des rôles en salle de contrôle.
Demande Axée sur les Critères ESG pour des Équipements Économes en Énergie
Les budgets carbone obligatoires exigent des opérateurs qu'ils démontrent des améliorations annuelles de l'intensité énergétique. Les concasseurs à entraînement hybride et les broyeurs à haute pression réduisent à la fois les kilowattheures par tonne et les émissions diesel de portée 1. Les concepteurs d'installations intègrent des moteurs à vitesse variable et des logiciels avancés de suivi du minerai pour synchroniser la puissance de comminution avec la dureté du minerai. Les conseils d'administration incluent désormais des garanties d'économie d'énergie dans les cahiers des charges des appels d'offres, accordant une prime aux équipements à faible consommation d'énergie éprouvés, soutenus par des audits de cycle de vie. Les institutions financières fixent de plus en plus le prix de la dette en fonction du respect de ces indicateurs, renforçant la demande.
Analyse de l'Impact des Contraintes*
| Contrainte | ( ~ ) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Alimentation Électrique Peu Fiable et Tarifs Élevés | -2.2% | National | Court terme (≤ 2 ans) |
| Réglementations Environnementales Strictes | -1.5% | National | Long terme (≥ 4 ans) |
| Concurrence des Fabricants d'Équipements d'Origine Chinois à Bas Prix | -1.1% | National | Moyen terme (2 à 4 ans) |
| Pénurie de Talents en Automatisation et en Automatismes | -0.8% | National | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Alimentation Électrique Peu Fiable et Tarifs Élevés
Les tarifs industriels supérieurs aux moyennes historiques pèsent sur la trésorerie des opérations de comminution à forte intensité énergétique. Bien que les derniers trimestres aient connu moins de délestages tournants, les marges de réserve du réseau restent très minces. Les mines se couvrent en installant des panneaux solaires, mais la production variable complique la stabilité du couple des broyeurs, ce qui incite à l'acquisition de mobiles diesel-électriques hybrides et de variateurs de vitesse. Des exigences en capital initial plus élevées ralentissent les décisions d'investissement et allongent les délais de récupération, freinant ainsi la demande d'équipements à court terme [2]« Grille tarifaire industrielle 2025-2026 », Eskom, eskom.co.za .
Réglementations Environnementales Strictes
Les examens prolongés des impacts environnementaux et les cautions de réhabilitation plus importantes gonflent les coûts de portage. Des normes plus strictes en matière de résidus et de réutilisation de l'eau ajoutent des épaississeurs, des clarificateurs et des installations à membranes aux budgets d'investissement. Les consultations communautaires retardent les approbations, créant des risques de planification qui défavorisent les grands broyeurs immobiles. Les équipements modulaires et redéployables sont donc préférés, mais les fonctionnalités de mobilité supplémentaires augmentent les prix catalogue, affectant l'accessibilité financière pour les petits opérateurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par secteur minier : les métaux de batterie réorientent les achats
Les équipements de traitement du minerai de fer ont représenté la plus grande part, soit 31,62 %, du marché des équipements de traitement des minéraux en Afrique du Sud en 2025, les opérations en vrac autour de Sishen et Kolomela ayant continué à se développer. Les installations de lithium devraient croître à un CAGR de 11,15 % dans les investissements de la chaîne d'approvisionnement en batteries. Ce profil de croissance différentiel encourage les équipementiers à se diversifier des circuits ferreux matures vers des schémas de traitement du lithium de haute pureté. Les fabricants locaux adaptent les concentrateurs spiraux et les séparateurs à milieux denses pour répondre aux nouvelles spécifications de conversion de saumure, tandis que les marques internationales positionnent des broyeurs à broyage fin qui préservent les taux de récupération du lithium. Les centres de formation régionaux incluent désormais des modules sur la manipulation des minerais de lithium réactifs, reflétant l'attrait gravitationnel du segment sur le développement des compétences.
Les métaux du groupe du platine, l'or, le manganèse et le charbon complètent la demande restante mais présentent des trajectoires plus stables. Les financiers de projets favorisent les secteurs offrant une certitude d'approvisionnement, élevant les métaux de batterie dans les comités de crédit. Les acteurs du minerai de fer, quant à eux, protègent leurs budgets de traitement jusqu'à ce que la fluidité ferroviaire s'améliore pleinement, modérant l'appétit à court terme pour l'expansion. Pour les minéraux de niche tels que le vanadium et les terres rares, les équipements à l'échelle pilote dominent les commandes, offrant aux fabricants des points d'entrée dans des procédés sur mesure. Les fournisseurs qui croisent les enseignements tirés du lithium avec ceux de la mise à niveau des concentrés de métaux du groupe du platine sont en mesure d'améliorer leurs probabilités de succès à mesure que la politique oriente les mineurs vers la conformité en matière de valorisation.


Par type d'équipement : les capteurs et les cellules passent au premier plan
Les concasseurs ont représenté la plus grande part, soit 30,34 %, du marché des équipements de traitement des minéraux en Afrique du Sud en 2025, reflétant le besoin persistant de fragmentation primaire dans les circuits à ciel ouvert. Les cellules de flottation, cependant, se développent à un CAGR de 10,79 % alors que les concentrateurs cherchent à améliorer les taux de récupération à partir de gisements finement disséminés. À mesure que les conceptions de cellules pneumatiques arrivent à maturité, les acheteurs évaluent les efficacités de dispersion d'air et les charges de maintenance plutôt que les seuls volumes nominaux. L'intégration de capteurs dans les cellules permet l'optimisation des réactifs, justifiant davantage les investissements dans les mises à niveau. Les cribles à haute fréquence associés à des cellules avancées réduisent les charges circulantes, réduisant l'empreinte des broyeurs.
Les alimentateurs, les convoyeurs et les pompes s'appuient sur les commandes de concasseurs et de cellules, mais les innovations les plus rapides apparaissent dans les systèmes de contrôle qui harmonisent ces sous-systèmes. Les convoyeurs à vitesse variable stabilisent le flux en aval, permettant aux broyeurs de fonctionner plus près des seuils de limite de broyage sans débordement. Les équipements prêts pour le numérique s'alignent sur les récits ESG des mineurs en capturant des données de consommation d'énergie en temps réel. Les fournisseurs regroupent ces fonctionnalités avec des analyses de performance par abonnement, remplaçant les ventes transactionnelles de pièces par des revenus récurrents. Les entrants à moindre coût imitent les spécifications matérielles, mais la profondeur logicielle limitée réduit la menace concurrentielle, préservant les marges pour les acteurs établis dans le segment haut de gamme.
Par méthode d'exploitation minière : l'automatisation en profondeur gagne du terrain
Les mines à ciel ouvert ont conservé une part dominante de 68,55 % du marché des équipements de traitement des minéraux en Afrique du Sud en 2025, soutenues par les fosses peu profondes de fer et de manganèse. Les achats souterrains, croissant à un CAGR de 11,59 %, bénéficient des projets d'approfondissement des puits dans le Complexe du Bushveld. La chaleur, l'humidité et les configurations de transport confinées favorisent l'adoption de concasseurs en puits et de solutions de levage à haute efficacité énergétique. L'automatisation du forage montant raccourcit les cycles de développement, libérant des capitaux pour les dépenses d'installation précoces. Les fournisseurs intègrent la surveillance en temps réel de la mécanique des roches, améliorant les références en matière de sécurité et permettant des réductions de primes d'assurance pour les opérateurs.
Les opérateurs de mines à ciel ouvert se tournent vers des mobiles modulaires qui se déplacent avec les fronts d'avancement, réduisant les distances de transport par camion. Les centrales hybrides prolongent les heures de travail lors des coupures de réseau, stabilisant le débit. Dans les environnements souterrains, les chargeurs autonomes et les foreuses téléopérées atténuent les risques de disponibilité de la main-d'œuvre tout en améliorant la productivité dans les zones à forte contrainte. Les priorités contrastées de l'énergie de ventilation, de l'abattement des poussières en surface et de la surveillance de la stabilité des pentes façonnent des cahiers des charges divergents, obligeant les équipementiers à segmenter leurs feuilles de route produits par méthode d'exploitation minière. Les régimes de formation suivent la même logique, avec des pods de simulation reproduisant soit des cabines de contrôle de fosse, soit des chambres souterraines.
Par niveau d'automatisation : la valeur logicielle dépasse le poids de l'acier
Les équipements manuels représentaient encore 55,35 % du marché des équipements de traitement des minéraux en Afrique du Sud en 2025, héritage d'une main-d'œuvre artisanale abondante. Les unités entièrement automatisées, progressant à un CAGR de 16,73 %, intègrent de plus en plus des capteurs de surveillance de l'état qui déclenchent la maintenance prédictive. Des flux de données à la milliseconde alimentent des tableaux de bord en nuage où des algorithmes d'optimisation ajustent la charge, la vitesse et le dosage des réactifs. Les mineurs valorisent ces plateformes pour réduire les temps d'arrêt et soutenir le reporting de l'empreinte carbone. À mesure que les frais de licence supplantent les marges sur le matériel, les fournisseurs repensent leurs modèles de revenus vers une tarification de type logiciel en tant que service.
Les systèmes semi-automatisés servent de passerelle pour les sites manquant de connectivité fibre ou d'adhésion de la direction à l'autonomie totale. Pourtant, une fois que les opérateurs constatent des améliorations du temps de fonctionnement, la courbe de migration s'accentue vers des flottes entièrement autonomes. Les simulateurs en réalité virtuelle accélèrent l'acceptabilité des opérateurs, comblant les lacunes comportementales. Les entrants chinois pratiquent des prix inférieurs sur les coûts des métaux mais sont en retard sur l'analytique, limitant leur adoption parmi les producteurs établis qui privilégient les clauses de garantie de processus. En parallèle, les universités déploient des programmes d'études axés sur la programmation pour remédier à un vivier rare de talents en systèmes de contrôle, mais les pipelines de diplômés sont en retard sur les cycles d'approvisionnement, soutenant ainsi la demande d'autonomie clé en main.
Analyse Géographique
Le Limpopo et le Nord-Ouest dominent le marché des équipements de traitement des minéraux en Afrique du Sud grâce à la production de métaux du groupe du platine. Les gisements de haute teneur et l'approfondissement des puits amplifient les commandes de broyeurs à haute pression et de systèmes de remblayage en pâte en ligne pour gérer les contraintes rocheuses. Les découvertes de lithium dans le Limpopo enrichissent le mix d'équipements de la province, combinant le concassage de roche dure avec des réacteurs hydrométallurgiques. Les pôles de fabrication locaux bénéficient des ratios de contenu national imposés, resserrant les liens régionaux entre les sites miniers et les parcs industriels. Les consultations communautaires en cours influencent les conceptions d'équipements qui minimisent les empreintes de poussière et de bruit.
Le Cap-du-Nord ancre le traitement du minerai de fer et du manganèse. À mesure que l'accès ferroviaire s'améliore, des trains de concassage modulaires suivent les expansions des fosses le long de la ceinture du Kalahari. Les ports du Cap-Occidental et du Cap-Oriental prévoient des mises à niveau des quais pour accueillir des tonnages plus élevés, stimulant les commandes de convoyeurs et de chargeurs de navires qui se répercutent sur les mines intérieures. Le Mpumalanga reste le cœur du charbon, mais l'examen de la réduction du carbone pousse les transformateurs vers la valorisation à sec et le criblage à faible énergie. Le Gauteng évolue comme l'épicentre des services, abritant des dépôts de pièces détachées, des cellules d'essai et des laboratoires d'automatisation, réduisant les délais d'intervention pour les pannes sur le terrain.
Le corridor de Richards Bay au KwaZulu-Natal offre une optionnalité d'exportation stratégique pour de multiples produits de base, créant une demande latente pour des composants de manutention de matériaux en vrac compatibles avec des teneurs en humidité variables. L'État libre abrite des puits aurifères vieillissants où la rénovation des circuits de carbone en lixiviation et des broyeurs à broyage fin maintient une demande de base. Le Cap-Occidental, malgré une activité minière minimale, attire des conférences technologiques et des installations de démonstration à l'échelle pilote en raison de sa proximité avec les universités et la logistique portuaire. Les gouvernements provinciaux coordonnent les incitations à la formation, alignant les programmes de formation professionnelle sur les besoins d'apprentissage des équipementiers, ancrant ainsi les pipelines de capital humain qui soutiennent l'adoption des équipements.
Paysage Concurrentiel
Le côté offre du marché des équipements de traitement des minéraux en Afrique du Sud présente un mélange d'équipementiers mondiaux et de fabricants locaux spécialisés, dont aucun ne détient une participation de contrôle, ce qui se traduit par une concentration modérée. Les multinationales s'appuient sur leurs bases installées pour verrouiller des accords de service à long terme qui garantissent des revenus sur les pièces. Les différentiels de prix émergent autour de la fonctionnalité logicielle plutôt que du tonnage d'acier, reconfigurant la façon dont les acheteurs évaluent les offres. Les contrats de cycle de vie regroupent des garanties de disponibilité, créant des barrières à l'entrée pour les nouveaux venus manquant de réseaux de support étendus.
Les entreprises locales se taillent une place dans la fabrication d'installations modulaires pour les mineurs juniors, gagnant sur l'agilité et la personnalisation spécifique au site. Leur capacité à pré-assembler des unités dans des ateliers du Gauteng et à les mettre en service sur des plateformes distantes en quelques jours contrebalance l'avantage en délai de livraison des importations conteneurisées. La collaboration avec les universités sur la métallurgie et les composants d'usure imprimés en 3D renforce la capacité d'innovation. Pendant ce temps, les marques chinoises étendent leurs empreintes d'entrepôts près de Richards Bay, poursuivant des projets greenfield à des prix compétitifs, mais font encore face à un scepticisme quant à la durée de garantie et aux tolérances métallurgiques.
Les mouvements stratégiques se concentrent sur des acquisitions qui comblent les lacunes numériques. Une transaction notable a intégré des simulateurs en réalité virtuelle dans des suites de gestion de flotte autonome, réduisant les fenêtres de formation des opérateurs. Un autre équipementier a doublé la superficie de son atelier de production à Gauteng, ajoutant des grues à grande capacité pour manipuler des concasseurs à roulements à rouleaux entièrement assemblés. Les fournisseurs nouent également des partenariats avec des opérateurs de télécommunications pour déployer des réseaux LTE privés souterrains, garantissant que les foreuses autonomes maintiennent des liaisons sans latence. Collectivement, ces initiatives reflètent un pivot de la vente de machines individuelles vers l'offre d'écosystèmes de productivité riches en données.
Leaders du Secteur des Équipements de Traitement des Minéraux en Afrique du Sud
Multotec
FLSmidth A/S
Metso Outotec
Sandvik AB
The Weir Group PLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Juin 2026 : Sandvik a présenté ses concasseurs à cône CH662 dans une exploitation minière de platine dans la province du Limpopo en Afrique du Sud. L'entreprise a déployé les premiers concasseurs à cône CH662 pour un projet minier de platine dans la région.
- Février 2026 : Weir a étendu son installation d'Alrode à Gauteng, en Afrique du Sud, en ajoutant 1 600 m² d'espace de production, deux grues à portique de 57 tonnes et deux postes d'assemblage pour les cribles banane ENDURON® Elite.
- Janvier 2026 : FAM Minerals & Mining, membre d'un groupe mondial de convoyeurs, a ouvert un bureau à Johannesburg pour soutenir les installations de manutention de matériaux en vrac à travers l'Afrique australe.


Portée du Rapport sur le Marché des Équipements de Traitement des Minéraux en Afrique du Sud
Le marché des équipements de traitement des minéraux en Afrique du Sud est segmenté par secteur minier, type d'équipement, méthode d'exploitation minière et niveau d'automatisation. Par secteur minier, le marché est segmenté en bauxite, fer, lithium, métaux du groupe du platine, manganèse, charbon, or, cuivre et autres minéraux. Par type d'équipement, le marché est segmenté en concasseurs, alimentateurs, convoyeurs, foreuses et brise-roches, broyeurs, équipements de criblage, cyclones et séparateurs, cellules de flottation, pompes et vannes, automatisation et contrôle, et autres. Par méthode d'exploitation minière, le marché est segmenté en exploitation minière à ciel ouvert et exploitation minière souterraine. Par niveau d'automatisation, le marché est segmenté en manuel, semi-autonome et entièrement autonome. Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (unités).
| Bauxite |
| Fer |
| Lithium |
| Métaux du Groupe du Platine |
| Manganèse |
| Charbon |
| Or |
| Cuivre |
| Autres Minéraux |
| Concasseurs |
| Alimentateurs |
| Convoyeurs |
| Foreuses et Brise-Roches |
| Broyeurs |
| Équipements de Criblage |
| Cyclones et Séparateurs |
| Cellules de Flottation |
| Pompes et Vannes |
| Systèmes d'Automatisation et de Contrôle |
| Autres |
| Exploitation à Ciel Ouvert |
| Exploitation Souterraine |
| Manuel |
| Semi-Automatisé |
| Entièrement Automatisé |
| Par Secteur Minier | Bauxite |
| Fer | |
| Lithium | |
| Métaux du Groupe du Platine | |
| Manganèse | |
| Charbon | |
| Or | |
| Cuivre | |
| Autres Minéraux | |
| Par Type d'Équipement | Concasseurs |
| Alimentateurs | |
| Convoyeurs | |
| Foreuses et Brise-Roches | |
| Broyeurs | |
| Équipements de Criblage | |
| Cyclones et Séparateurs | |
| Cellules de Flottation | |
| Pompes et Vannes | |
| Systèmes d'Automatisation et de Contrôle | |
| Autres | |
| Par Méthode d'Exploitation Minière | Exploitation à Ciel Ouvert |
| Exploitation Souterraine | |
| Par Niveau d'Automatisation | Manuel |
| Semi-Automatisé | |
| Entièrement Automatisé |


Questions Clés Répondues dans le Rapport
Quelle est la taille actuelle du march et le taux de croissance du marché des équipements de traitement des minéraux en Afrique du Sud ?
La taille du marché des équipements de traitement des minéraux en Afrique du Sud était évaluée à 0,62 milliard USD en 2025 et devrait augmenter de 0,68 milliard USD en 2026 pour atteindre 1,07 milliard USD d'ici 2031, avec un CAGR de 9,59 % sur la période 2026-2031.
Quel segment minier génère actuellement le plus de commandes d'équipements ?
Les équipements de traitement du minerai de fer arrivent en tête avec 31,62 % de la demande de 2025.
Quel type d'équipement devrait connaître la croissance la plus rapide ?
Les cellules de flottation affichent la croissance prévisionnelle la plus élevée avec un CAGR de 10,79 % jusqu'en 2031.
Pourquoi l'adoption de l'automatisation complète s'accélère-t-elle ?
Les pénuries aiguës de compétences en maintenance et les pressions liées au reporting carbone poussent les mines vers des machines riches en capteurs et auto-optimisantes qui se développent à un CAGR de 16,73 % jusqu'en 2031.
Dernière mise à jour de la page le:



