
Taille et part du marché des jauges de pression aérospatiales
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
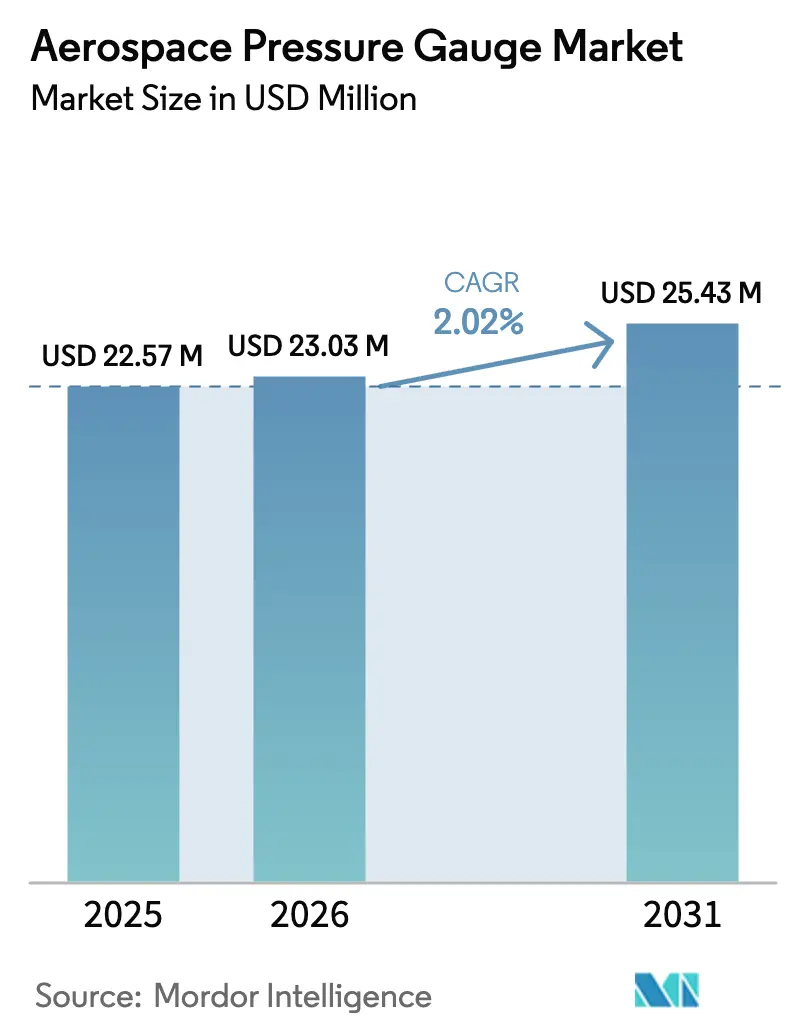
| Taille du Marché (2026) | 23.03 Millions de dollars américains |
| Taille du Marché (2031) | 25.43 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 2.02 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
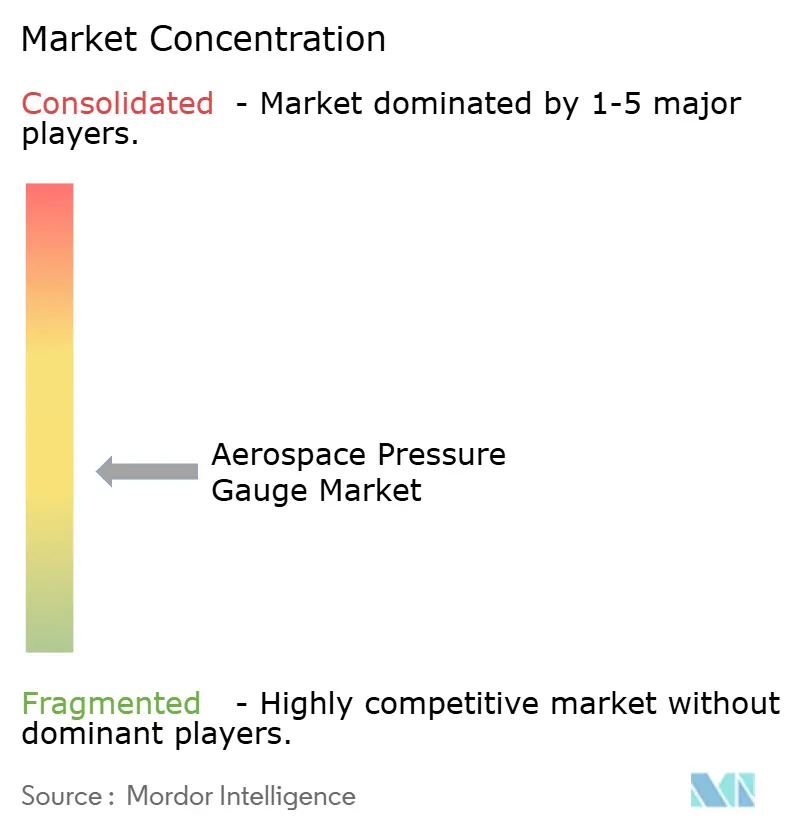
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des jauges de pression aérospatiales par Mordor Intelligence
La taille du marché des jauges de pression aérospatiales en 2026 est estimée à 23,03 millions USD, en hausse par rapport à la valeur de 2025 de 22,57 millions USD, avec des projections pour 2031 à 25,43 millions USD, croissant à un TCAC de 2,02 % sur la période 2026-2031. Les modernisations numériques des postes de pilotage existants, les tolérances accrues des capteurs dans les nouvelles cellules et l'expansion des programmes de renouvellement de flotte modèrent le profil de croissance tout en orientant régulièrement la demande vers une instrumentation miniaturisée et pilotée par logiciel. Les jauges analogiques dominent encore les bases installées, mais les constructeurs aéronautiques préconisent des interfaces numériques pour l'intégration à la maintenance prédictive, générant des opportunités de revenus supplémentaires dans les pièces de rechange connectées, les services de données et les équipements d'étalonnage. Les expansions de capacité chez The Boeing Company, Airbus et COMAC raccourcissent les cycles de conception et compriment les délais de livraison, renforçant l'urgence des accords d'approvisionnement pluriannuels en capteurs et des empreintes de fabrication localisées. Par ailleurs, l'accent réglementaire mis sur la surveillance sans fil et la conformité en matière de cybersécurité accroît les coûts de certification, mais renforce la demande après-vente pour les variantes numériques qualifiées. Les fournisseurs capables de synchroniser l'innovation MEMS avec les accélérations de production mondiales et les règles de contenu national sont les mieux positionnés pour capter des parts de marché à mesure que la composition de la flotte évolue vers des plateformes plus récentes et plus instrumentées.
Points clés du rapport
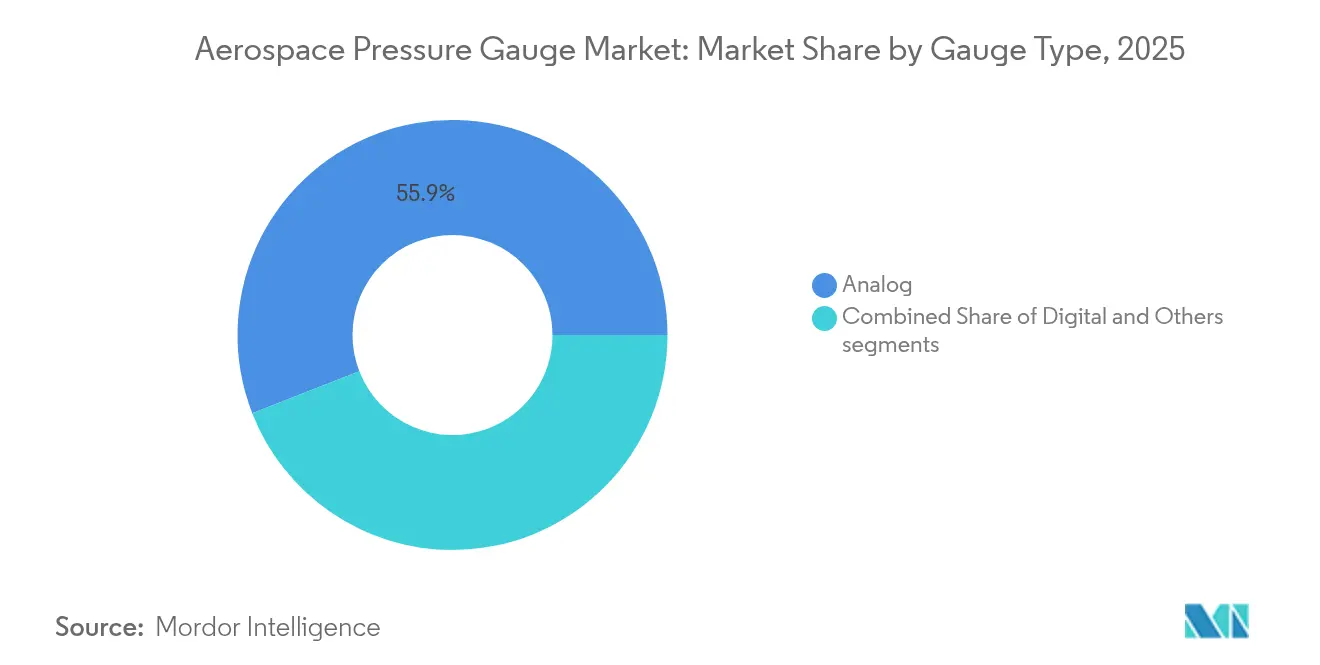
- Par type de jauge, les instruments analogiques ont dominé avec une part de 55,92 % en 2025, tandis que les variantes numériques devraient progresser à un TCAC de 3,12 % jusqu'en 2031.
- Par technologie de capteur de pression, les dispositifs piézorésistifs représentaient 47,25 % de la part de marché des jauges de pression aérospatiales en 2025, tandis que les conceptions capacitives progressent à un TCAC de 4,4 % jusqu'en 2031.
- Par application, l'aviation commerciale et militaire représentait 92,85 % des revenus de 2025 ; les systèmes sans pilote représentaient l'expansion la plus rapide, avec un TCAC de 4,05 % porté par la croissance des flottes de drones.
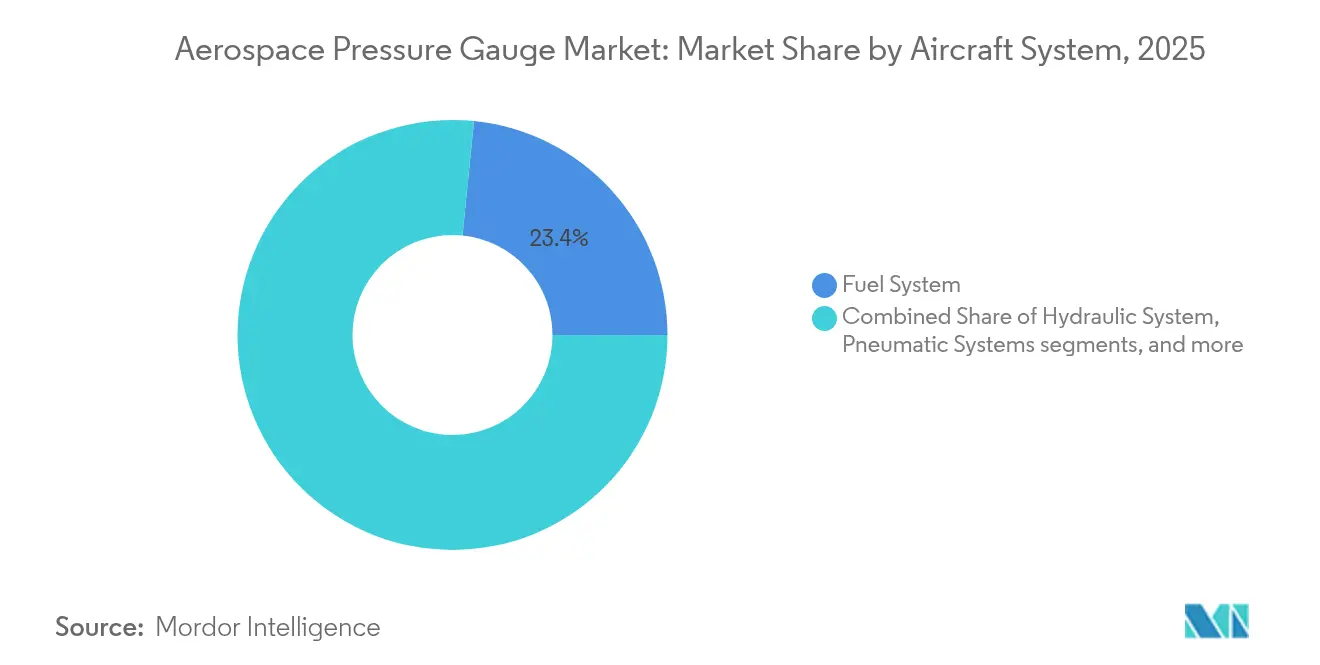
- Par système aéronef, la surveillance du carburant représentait 23,41 % de la demande de 2025, tandis que la détection de pression des trains d'atterrissage et des pneumatiques affichait le rythme le plus rapide avec un TCAC de 2,54 % jusqu'en 2031.
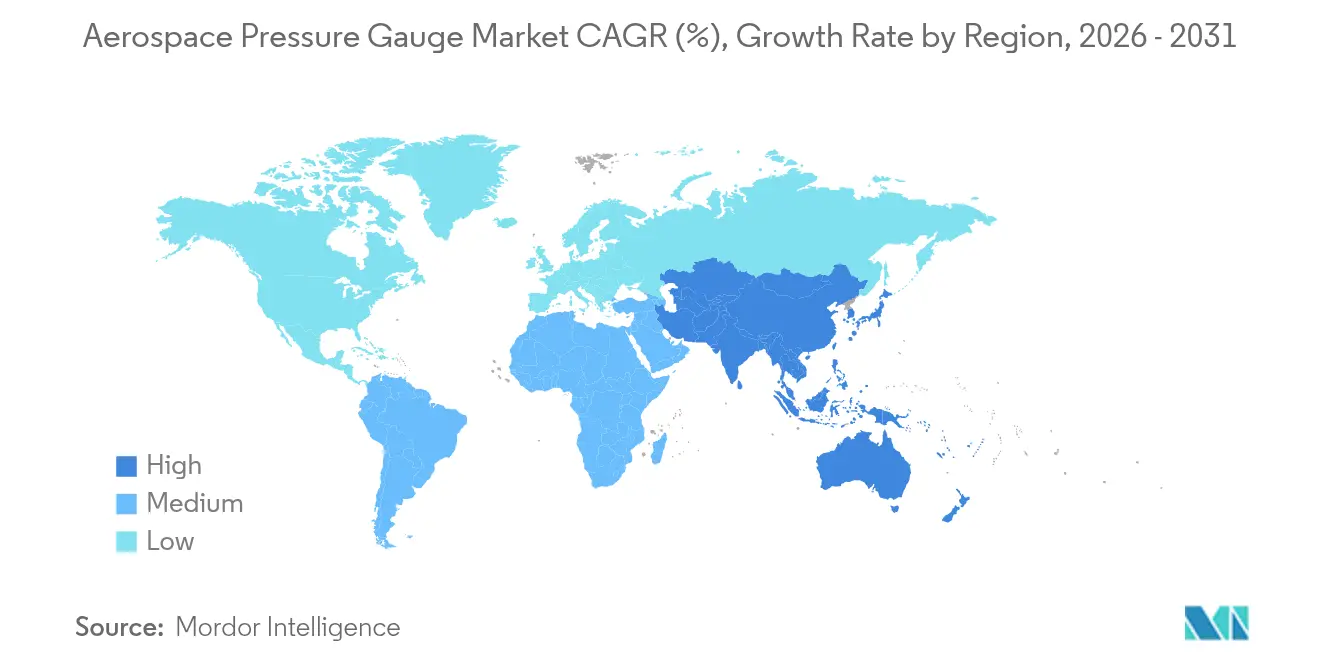
- Par géographie, l'Amérique du Nord conservait une part de 37,25 % en 2025 ; la région Asie-Pacifique est appelée à croître le plus rapidement à un TCAC de 5,59 %, soutenue par les cadences de production du COMAC C919 et les programmes de défense indiens.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Accélération des initiatives de modernisation des postes de pilotage numériques | +0.4% | Mondial, mené par l'Amérique du Nord et l'Europe | Moyen terme (2 à 4 ans) |
| Intégration croissante des systèmes de surveillance sans fil de la pression dans les flottes commerciales | +0.3% | Amérique du Nord et Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Expansion des capacités mondiales de fabrication et d'assemblage aérospatial | +0.3% | Mondial, concentré en Amérique du Nord, Europe, Asie-Pacifique | Court terme (≤ 2 ans) |
| Obligations réglementaires de conformité imposant des cycles stricts d'étalonnage et de maintenance | +0.2% | Mondial, plus fort en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Avancées technologiques dans les capteurs de pression miniaturisés à base de MEMS | +0.3% | Mondial, centres de R&D en Amérique du Nord, Europe, Asie-Pacifique | Long terme (≥ 4 ans) |
| Croissance des systèmes aériens sans pilote nécessitant une instrumentation compacte et de haute précision | +0.2% | Mondial, adoption précoce en Amérique du Nord, Asie-Pacifique, Moyen-Orient | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Accélération des initiatives de modernisation des postes de pilotage numériques
Les constructeurs aéronautiques migrent des cadrans mécaniques vers des postes de pilotage intégrés qui consolident les données de pression sur des affichages à écrans. La modernisation de l'A320neo d'Avianca par Honeywell a remplacé 14 jauges analogiques par six unités numériques, réduisant le poids du poste de pilotage de 8 kg et permettant la surveillance de l'état via l'outil d'analyse Skywise.[1]Honeywell, "Modernisation A320neo d'Avianca," honeywell.com Le B787 et le B777X nécessitent des capteurs numériques pour les systèmes de carburant, hydrauliques et de conditionnement d'air, contraignant les centres de maintenance à stocker des pièces de rechange électroniques. Les jets E2 d'Embraer exigent une précision inférieure à 0,1 % de pleine échelle transmise via bus CAN, que les tubes de Bourdon mécaniques ne peuvent maintenir sur de larges plages thermiques. Les bailleurs de fonds financent des modernisations en milieu de vie des monocouloirs pour maintenir les taux de location, accélérant le retrait des aéronefs analogiques même sur ceux ayant encore 10 ans de durée de service. La circulaire consultative FAA 25-11B simplifie désormais l'approbation de l'instrumentation numérique, renforçant davantage le cycle d'adoption.
Intégration croissante des systèmes de surveillance sans fil de la pression dans les flottes commerciales
Le module Bluetooth à basse énergie de Teledyne en 2024 a éliminé 200 m de câblage par aéronef et réduit la main-d'œuvre d'installation de 40 heures. Les économies de poids d'environ 12 kg par monocouloir se traduisent par des réductions de consommation de carburant et des charges carbone moindres. Airbus Skywise agrège des données de capteurs en temps réel provenant de plus de 10 000 aéronefs, et les alertes précoces d'anomalies ont prévenu trois arrêts en vol sur une flotte d'A330 asiatique en 2024.[2]Airbus, "Surveillance de l'état Skywise," airbus.com L'EASA exige la conformité aux émissions DO-160G et des modes de sécurité intégrée pour les liaisons sans fil, ce qui peut ajouter jusqu'à neuf mois à la certification, mais garantit la fiabilité. Les opérateurs privilégient les modules de pression des pneumatiques qui raccourcissent les inspections au sol jusqu'à 20 minutes et réduisent les incidents de séparation de bande de roulement.
Expansion des capacités mondiales de fabrication et d'assemblage aérospatial
Boeing a porté la cadence de production du B737 MAX à 38 unités par mois fin 2024, et la ligne B787 de Caroline du Sud produit désormais dix cellules par mois. Airbus a ajouté une ligne A320 à Mobile, en Alabama, et a augmenté le débit de Tianjin à six par mois, portant le taux de la famille à 65. COMAC a livré 39 jets C919 en 2024 et vise 150 par an d'ici 2028, stimulant la demande intérieure de capteurs localisés dans le cadre de la politique « Made in China 2025 ». L'entreprise commune Tata-Airbus en Inde a commencé l'assemblage du C295, chaque cellule nécessitant environ 50 transducteurs de pression. Ces accélérations compriment les délais d'approvisionnement pour les pièces piézorésistives de qualité aérospatiale au-delà de 52 semaines, contraignant les équipementiers à des contrats d'approvisionnement pluriannuels.
Obligations réglementaires de conformité imposant des cycles stricts d'étalonnage et de maintenance
La norme FAA AC 43-13-1B exige un étalonnage annuel avec traçabilité NIST pour les instruments de pression critiques, soutenant des ventes récurrentes sur le marché après-vente. La partie M de l'EASA oblige les opérateurs à conserver des enregistrements de durée de vie et à remplacer les capteurs qui sortent de la tolérance. L'ordre technique de l'armée de l'air américaine 33B-1-1 réduit de moitié l'intervalle à six mois pour les groupes motopropulseurs de chasseurs, amplifiant la demande de remplacements certifiés. Les normes de cybersécurité DO-326A et ED-202A ajoutent des coûts de validation logicielle et exigent des fonctionnalités de démarrage sécurisé, ce qui peut augmenter les budgets de certification jusqu'à 300 000 USD par famille de capteurs. Les opérateurs considèrent la conformité comme non négociable, étant donné qu'une seule défaillance d'un capteur de pression peut immobiliser un aéronef et coûter aux compagnies aériennes entre 50 000 et 150 000 USD par jour.
Analyse de l'impact des facteurs limitants*
| Facteur limitant | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Limitations de performance associées à la fiabilité des jauges mécaniques | -0.3% | Mondial, flottes existantes en Amérique du Nord, Europe, marchés émergents | Court terme (≤ 2 ans) |
| Coûts élevés de certification et d'approbation réglementaire pour les technologies de capteurs avancées | -0.2% | Mondial, plus aigu en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Difficultés d'approvisionnement en matériaux affectant la disponibilité des composants de capteurs de haute qualité | -0.2% | Mondial, offre concentrée en Amérique du Nord, Asie-Pacifique | Court terme (≤ 2 ans) |
| Exigences de conformité en matière de cybersécurité retardant le déploiement des systèmes de jauges connectées | -0.1% | Mondial, accent réglementaire en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Limitations de performance associées à la fiabilité des jauges mécaniques
Les jauges analogiques à tube de Bourdon dérivent de 0,5 % à 1,0 % par an et ont contribué à 18 % des événements de maintenance non planifiée sur les turbopropulseurs régionaux en 2024. La sensibilité à la température peut provoquer des erreurs supérieures à 3 % en altitude de croisière, tandis que les capteurs numériques compensent de manière algorithmique. Les modernisations complètes coûtent entre 15 000 et 25 000 USD par aéronef, ce qui dissuade les opérateurs d'actifs plus anciens. Les unités mécaniques nécessitent également des inspections toutes les 500 heures, contre 2 000 heures pour les équivalents numériques, ce qui augmente les dépenses de cycle de vie d'environ 40 %. Les opérateurs évaluent les inconvénients connus par rapport aux dépenses en capital, ralentissant le rythme de mise à jour à l'échelle de la flotte.
Coûts élevés de certification et d'approbation réglementaire pour les technologies de capteurs avancées
L'approbation FAA TSO peut dépasser 800 000 USD une fois satisfaits les régimes de tests DO-178C, DO-160G et DO-326A. Les règles de l'EASA ajoutent jusqu'à 300 000 USD et neuf mois de vérification en double laboratoire. Les fournisseurs de niveau intermédiaire, tels que Kulite, indiquent que les dépenses de certification équivalant à 12 % de leur chiffre d'affaires limitent leur pipeline de produits. Les audits annuels de cybersécurité augmentent les coûts récurrents, incitant 40 % des fournisseurs interrogés à retarder leurs lancements de plus d'un an.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de jauge :
les variantes numériques gagnent du terrain grâce aux mandats d'intégrationLes instruments analogiques représentaient 55,92 % de la part de marché des jauges de pression aérospatiales en 2025, reflétant leur empreinte historique sur les anciens monocouloirs et turbopropulseurs. Les jauges numériques, soutenues par les politiques des constructeurs aéronautiques en matière d'avionique intégrée, devraient croître à un taux de 3,12 % par an jusqu'en 2031, déplaçant progressivement les unités mécaniques dans les canaux d'équipement d'origine et de modernisation.
Les architectures numériques simplifient le câblage, permettent les diagnostics à distance et répondent aux nouvelles règles de cybersécurité, faisant pencher le coût total de possession en leur faveur en offrant un retour sur investissement sur trois ans grâce à la réduction de la main-d'œuvre d'étalonnage et à moins d'interventions non planifiées. La croissance de la part de marché des jauges de pression numériques devrait être aidée par les incitations de la FAA pour les affichages à base de logiciels. L'analogique reste pertinent dans les programmes militaires qui spécifient encore des sauvegardes mécaniques, mais son volume de revenus se rétrécit régulièrement à mesure que les flottes se modernisent.


Par application :
la domination de l'aviation masque le potentiel du segment spatialL'aviation représentait 92,85 % des revenus de 2025, le transport aérien commercial menant la demande unitaire tandis qu'Airbus et Boeing augmentent la production de monocouloirs. L'aviation militaire et d'affaires ajoute du volume grâce aux programmes de modernisation qui intègrent des capteurs numériques pour la maintenance basée sur l'état. La taille du marché des jauges de pression aérospatiales dans les applications d'aviation devrait croître à un TCAC de 4,05 % d'ici 2031.
Les plateformes spatiales et satellitaires, bien que plus modestes en termes de revenus, affichent une croissance supérieure à la moyenne car les missions lunaires Artémis, les constellations en orbite basse terrestre et les projets d'exploration de la JAXA adoptent des jauges durcies aux radiations. Les capteurs capacitifs redondants sur les capsules SpaceX Dragon établissent de nouveaux critères de performance et guident les spécifications des futures stations orbitales. Bien que l'espace représente moins de 7 % des ventes actuelles, ses marges plus élevées et ses retombées technologiques donnent aux fournisseurs une incitation stratégique à investir.
Par système aéronef :
la surveillance du carburant en tête, le train d'atterrissage accélèreLes systèmes de carburant représentaient 23,41 % de la demande en 2025, car les réglementations exigent une mesure à double redondance sur les réservoirs et les conduites d'alimentation. Les systèmes hydrauliques et les boucles de pressurisation de cabine suivent, chacun devenant plus intensif en capteurs à mesure que les architectures à commandes électriques et sans prélèvement d'air se développent. La part de marché des jauges de pression aérospatiales pour les systèmes de surveillance des trains d'atterrissage et de pression des pneumatiques croît au rythme le plus rapide, avec un TCAC de 2,54 % jusqu'en 2031, porté par les approbations de SGPP (systèmes de gestion de pression des pneumatiques) sans fil de l'EASA et de la FAA.
Les modules de train d'atterrissage permettent aux opérateurs d'économiser jusqu'à 20 minutes par rotation et de réduire les événements non planifiés liés au sous-gonflage, justifiant une adoption rapide par les compagnies aériennes. Les capteurs en carbure de silicium à haute température remportent des positions sur les moteurs et les groupes auxiliaires de puissance (APU) autrefois réservées aux unités mécaniques montées à distance, réduisant le poids et simplifiant la maintenance. Sur la période de prévision, les systèmes sans fil continueront de redistribuer la valeur vers les opérations au sol connectées, l'outillage et l'analyse de données.
Par technologie de capteur de pression :
maturité piézorésistive, dynamisme capacitifLes dispositifs piézorésistifs détenaient une part de 47,25 % en 2025, appréciés pour leur linéarité et leurs qualifications historiques sur des plages de pression allant jusqu'à 15 000 psi. Les composants MEMS capacitifs, cependant, croissent à un taux de 4,4 % par an en raison de leurs meilleures performances à la dérive et de leurs faibles caractéristiques de consommation, qui sont attrayantes pour les cas d'utilisation sans fil et alimentés par batteries.
Les gains de part capacitive sont les plus visibles dans les modules de pressurisation de cabine et de SGPP, où une consommation en milliwatts prolonge la durée de vie du capteur dans les boîtiers scellés. Les unités piézorésistives restent indispensables pour les circuits hydrauliques à haute pression et les conduites de propergol cryogénique. Les conceptions piézoélectriques restent de niche mais commandent des prix premium dans les applications de cartographie de pression des aubes de turbines et de combustion.
Analyse géographique
Marché des jauges de pression aérospatiales en Amérique du Nord
L'Amérique du Nord a dominé avec 37,25 % des revenus en 2025, soutenue par les centres de production de Boeing, la ligne de production d'Airbus en Alabama et un dense réseau de fournisseurs de rang 1. La proximité de la FAA et de la RTCA accélère la certification, offrant aux fournisseurs nationaux un accès anticipé aux nouvelles normes et aux créneaux de programme. Les projets de défense américains tels que le ravitailleur KC-46 et le bombardier B-21 soutiennent la demande de capteurs qualifiés aux chocs de 40 G et présentant un temps moyen entre pannes (MTBF) de 10 000 heures. Le Canada contribue par le biais des mises à niveau de Bombardier, tandis que la capacité de sous-assemblage à faible coût du Mexique soutient la croissance locale.
Marché des jauges de pression aérospatiales en Asie-Pacifique
L'Asie-Pacifique est la zone à la croissance la plus rapide, avec un CAGR de 5,59 %, portée par la montée en cadence du C919 de COMAC, la ligne de transport C295 de l'Inde et l'expansion soutenue des flottes des compagnies aériennes à bas coûts. Le mandat chinois de 70 % de contenu national catalyse des coentreprises telles que l'usine de Luoyang de Safran-AVIC Jonhon pour la production piézorésistive. Les programmes indiens Tejas et HTT-40 intensifient la demande indigène ; parallèlement, la JAXA japonaise stimule le développement de capteurs cryogéniques et durcis aux radiations. La Corée du Sud et les nations d'Asie du Sud-Est ajoutent un volume incrémental grâce aux projets pilotes de mobilité aérienne urbaine (UAM).
Marché des jauges de pression aérospatiales en EMEA et en Amérique du Sud
L'Europe maintient une part robuste, ancrée par les assemblages d'Airbus à Toulouse, Hambourg et Séville, ainsi que par des fournisseurs tels que Safran et Parker Meggitt. Les exigences strictes de la Partie 21 de l'EASA allongent le délai de mise sur le marché, mais garantissent des seuils de qualité élevés qui favorisent les acteurs établis. Les thématiques de durabilité, notamment le démonstrateur à hydrogène ZEROe d'Airbus, suscitent des demandes de jauges capables de fonctionner à -253 °C. Le Moyen-Orient tire parti de la croissance des centres de maintenance, réparation et révision (MRO) à Dubaï et à Abou Dhabi. En revanche, l'Afrique et l'Amérique du Sud restent comparativement modestes en raison d'une fabrication limitée de capteurs à haute fiabilité.

Paysage réglementaire
Les manomètres aérospatiaux sont façonnés par des exigences chevauchantes en matière de navigabilité, d'environnement et de systèmes qualité, qui accroissent les contraintes de qualification et d'audit tant pour les pièces linefit que pour celles de l'après-vente. L'International Aerospace Quality Group (IAQG) utilise la norme AS9100 comme référence en matière de gestion de la qualité dans les programmes aéronautiques, spatiaux et de défense afin d'aligner les pratiques des fournisseurs sur les obligations de navigabilité.
Les attentes au niveau produit renvoient également à des normes établies pour les manomètres sur les principaux marchés, notamment l'ASME B40.100 aux États-Unis et l'EN 837-1 en Europe pour les manomètres à tube de Bourdon. Pour les valves de gonflage de roues d'aéronef intégrant un manomètre de pression de gonflage, la norme ARP5543A est référencée, et pour l'instrumentation connectée, les normes DO-160G et DO-326A/ED-202A ancrent les régimes d'essais logiciels et environnementaux dans les programmes de modernisation de cockpit et de surveillance sans fil.
Analyse de la chaîne de valeur
La chaîne de valeur commence par les éléments de détection tels que les puces MEMS et les ASIC, les métaux de haute qualité et les élastomères, puis se poursuit avec la conception des capteurs, le conditionnement, l'étalonnage et la qualification selon la norme AS9100. Les fournisseurs à plusieurs niveaux, des fabricants de composants de niveau 2 et 3 aux intégrateurs de niveau 1, livrent des manomètres, des transducteurs et des modules de pression aux fabricants d'aéronefs et de moteurs, aux avionneurs et aux intégrateurs de systèmes.
Au niveau des systèmes aéronautiques, les données de pression alimentent les architectures de données air, de carburant, hydrauliques, de systèmes de contrôle environnemental (ECS), de trains d'atterrissage et de surveillance moteur, reliant la performance des capteurs aux flux de travail de surveillance et de maintenance en aval.
Paysage concurrentiel
L'intensité concurrentielle est modérée. Honeywell International Inc., TE Connectivity plc, Ahlers Aerospace, Inc., UMA, Inc. et Parker Meggitt (Parker-Hannifin Corporation) détiennent collectivement une part de marché importante, laissant de la place pour les innovateurs de niche. Honeywell a étendu son site MEMS en Arizona de 30 % en 2025 pour répondre à la demande pour les aéronefs B737 MAX et A320neo, en utilisant le collage automatisé de puces pour réduire les coûts unitaires de 15 %. L'acquisition de Crank Software par AMETEK intègre des interfaces graphiques riches dans les ensembles de capteurs, élevant les propositions de valeur pour les programmes à poste de pilotage à écrans.
TE Connectivity fait progresser des conceptions capacitives à faible consommation, telles que le MS5837-02BA, pour les drones, capitalisant sur les aéronefs de mobilité aérienne urbaine légers. La coentreprise de Safran avec AVIC Jonhon répond aux règles de contenu chinoises, accordant un accès local au C919. Le contrat de 120 millions USD de Parker Meggitt pour le programme de dominance aérienne de nouvelle génération (NGAD, Next Generation Air Dominance) démontre l'influence des acteurs établis dans les niches de défense nécessitant des dispositifs classés 5 000 psi, 50 G.
Des espaces blancs existent dans les SGPP sans fil et les sondes de l'espace lointain, où moins de cinq fournisseurs qualifiés opèrent. Les dépôts de brevets soulignent la course à l'innovation : Honeywell a déposé 14 demandes de brevets de capteurs de pression en 2024, couvrant la fabrication et les algorithmes prédictifs, tandis que les brevets de TE Connectivity se concentrent sur la télémétrie à très faible consommation. La conformité en matière de cybersécurité émerge comme un facteur décisif alors que les compagnies aériennes insistent sur les accréditations DO-326A pour les composants de poste de pilotage connectés.
Leaders du secteur des jauges de pression aérospatiales
Honeywell International Inc.
UMA, Inc.
TE Connectivity plc
Ahlers Aerospace, Inc.
Parker Meggitt (Parker-Hannifin Corporation)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des jauges de pression aérospatiales
- UMA, Inc.
- Ahlers Aerospace, Inc.
- L3Harris Technologies, Inc.
- Davtron Inc.
- Honeywell International Inc.
- Parker Meggitt (Parker-Hannifin Corporation)
- TE Connectivity plc
- Baker Hughes Company
- CIRCOR International, Inc.
- Newbow Aerospace Ltd.
- PCB Piezotronics, Inc.
- Tronair Inc.
- WIKA Instrument, LP
Lire l’analyse des entreprises de jauge de pression aérospatiale

Opportunités de marché et perspectives d'avenir
Les opportunités sont les plus fortes là où le secteur évolue vers la détection axée sur les données et la maintenance conditionnelle, notamment la surveillance sans fil de la pression des pneus et les architectures de manomètres de gonflage de roues. La demande de capteurs sans fil qualifiés répondant à la norme DO-160G et à la validation en cybersécurité favorise la différenciation dans les kits de rétrofit et les pièces détachées, et aide également les fournisseurs à gérer les délais plus longs induits par les cycles de fabrication des OEM.
Un point de preuve est l'accord de distribution mondial conclu en avril 2026 entre Boeing Distribution et Honeywell Sensing Solutions, qui élargit l'accès à l'après-vente aux produits de détection Honeywell. En 2026, la démonstration à grande échelle par TE Connectivity et Measurement Specialties de capteurs de haute précision isolés du milieu confirme également la demande de solutions de détection calibrées et fiables pour les applications aérospatiales.
Recent Industry Developments in Marché des jauges de pression aérospatiales
- Juin 2026 : TE Connectivity / Measurement Specialties : mise en stock par Mouser Electronics de la série de capteurs de pression isolés du milieu de haute précision 8XH. Cette mise en stock indique une demande soutenue de capteurs de haute précision dans les applications industrielles et OEM. Cela favorise les variantes calibrées et isolées du milieu qui réduisent les besoins d'étalonnage sur le terrain.
- Avril 2026 : Honeywell Sensing Solutions / Boeing Distribution : accord de distribution mondial visant à fournir un accès après-vente aux produits de détection aérospatiaux et de défense de Honeywell, y compris les pressostats et les capteurs de niveau d'huile. Cet accord élargit l'accès à l'après-vente sur l'ensemble des flottes. Il renforce également la résilience de la chaîne d'approvisionnement et la maintenabilité des composants de détection de pression.
- Juillet 2025 : TE Connectivity (Measurement Specialties) : présollicitation du NASA Shared Services Center pour des scanners de pression TE Connectivity destinés au NASA Glenn Research Center. Cet appel d'offres signale une demande minimale viable d'origine gouvernementale pour les plateformes de scanners de pression. Il crée également une opportunité de pipeline pour TE Connectivity liée aux dépenses des projets de la NASA.


Marché des jauges de pression aérospatiales Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre la valeur des manomètres utilisés dans les plateformes aérospatiales et les systèmes associés où la pression doit être mesurée et affichée pour assurer la sécurité des opérations et de la maintenance, dans les usages commerciaux, de défense et spatiaux.
Exclusions de périmètre : nous excluons les manomètres industriels génériques non qualifiés pour un usage aérospatial et tout élément de détection de pression comptabilisé uniquement comme capteur autonome sans fonction de manomètre.
Aperçu de la segmentation
- Par type de jauge
- Analogique
- Numérique
- Autres
- Par application
- Aviation
- Aviation commerciale
- Aviation militaire
- Aviation générale
- Systèmes aériens sans pilote
- Espace
- Satellite
- Engin spatial
- Aviation
- Par système aéronef
- Système de carburant
- Système hydraulique
- Pressurisation de cabine et système de conditionnement d'air
- Système de surveillance des moteurs et des groupes auxiliaires de puissance (APU)
- Système de surveillance de la pression des trains d'atterrissage et des pneumatiques
- Avionique/pitot-statique
- Systèmes pneumatiques
- Par technologie de capteur de pression
- Piézorésistif
- Capacitif
- Piézoélectrique
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Royaume-Uni
- France
- Allemagne
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par cartographier la place des manomètres aérospatiaux dans les aéronefs et le matériel spatial, puis à relier la demande à la production d'aéronefs et à l'activité des flottes. Des sources publiques ont été utilisées pour ancrer les signaux de demande de référence, telles que les informations de navigabilité et de flotte de la FAA et de l'EASA, les statistiques de trafic et d'exploitation de l'ICAO, les publications de programmes et techniques de la NASA, et les divulgations de marchés publics de défense lorsqu'elles étaient disponibles.
Pour vérifier la cohérence de l'adoption et de l'orientation des prix, nous avons également consulté des normes et organismes techniques tels que les publications de la SAE, ainsi que des documents d'entreprise, des présentations aux investisseurs, des sites d'associations professionnelles et une couverture fiable de la presse aéronautique sur les programmes d'aéronefs et les tendances de maintenance. Des abonnements payants sélectionnés pour les données financières d'entreprises, les bases de données de brevets, le suivi des flottes d'aéronefs et de moteurs, et les données d'expédition à l'importation et à l'exportation ont été utilisés lorsque les rapports publics n'étaient pas suffisamment précis pour cartographier les prix et les volumes unitaires.
Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources ont également été vérifiées pour collecter, valider et clarifier les données finales.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la confirmation de ce qui est comptabilisé comme manomètre par rapport à un capteur, sur la manière dont les cycles de remplacement se comportent selon les systèmes d'aéronefs, et sur la façon dont l'adoption numérique fait évoluer les prix de vente habituels. Nous avons échangé avec des fournisseurs de composants, des acteurs spécialisés dans l'étalonnage et la MRO, ainsi que des équipes d'approvisionnement et d'ingénierie aérospatiale dans les principales régions d'exploitation, afin que les hypothèses utilisées dans le modèle puissent être éprouvées avant la finalisation du bassin de demande.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Top tier : 32 % | Dirigeants (CXO) : 22 % | APAC : 44 % |
| Mid tier : 46 % | Responsables fonctionnels/d'unité : 19 % | EMEA : 37 % |
| Petits acteurs : 22 % | Managers : 59 % | Amériques : 19 % |
Dimensionnement et prévisions de marché
Le dimensionnement commence par une construction descendante où la production d'aéronefs, la taille de la flotte et l'intensité de maintenance sont utilisées pour reconstituer le bassin de demande adressable de manomètres, puis ces volumes sont traduits en valeur à l'aide de fourchettes de prix typiques par type de manomètre et cas d'usage. Les totaux sont ensuite recoupés avec des approximations ascendantes sélectives, telles que l'agrégation des revenus de fournisseurs échantillonnés, l'utilisation de vérifications de canaux sur la demande de remplacement, et la validation des hypothèses implicites d'unités par plateforme.
Les principales données sur lesquelles nous nous sommes appuyés incluent les livraisons d'aéronefs et les carnets de commandes, les tendances de flotte active et d'utilisation, la part des manomètres utilisés dans les systèmes de carburant et hydrauliques par rapport aux autres systèmes, les évolutions du mix analogique/numérique, et les intervalles typiques d'étalonnage ou de remplacement observés dans les flux de travail MRO. Les prévisions sont construites à l'aide d'une analyse de scénarios, où les hypothèses de cas de base sur la production et l'utilisation des aéronefs sont ajustées à l'aide des retours d'experts sur le calendrier des programmes et les comportements de rétrofit ou de remplacement. Lorsque les données ascendantes sont incomplètes, les écarts sont traités en appliquant des facteurs de pénétration et de remplacement prudents, qui ont été revérifiés lors des entretiens, avant que les totaux finaux ne soient arrêtés.
Validation des données et cycle de mise à jour
La validation se fait par couches afin que les chiffres finaux ne soient pas déterminés par une seule série de données. Nous comparons les résultats du modèle à des signaux indépendants tels que les évolutions de flotte, les rythmes de livraison et l'orientation observée des prix, puis les variations marquées sont retravaillées jusqu'à ce que les facteurs correspondent au comportement réel du marché. Une seconde revue par un analyste est réalisée pour vérifier la logique, la cohérence des unités et les agrégations régionales, suivie d'une vérification finale des écarts par rapport aux tendances historiques.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs se produisent, comme des changements majeurs de taux de production ou des évolutions des cycles de maintenance. Avant livraison, une nouvelle passe est réalisée afin que les clients reçoivent une vision actualisée s'appuyant sur les dernières informations publiques disponibles et des contributions d'experts confirmées.
Comparaison du dimensionnement du marché des manomètres aérospatiaux de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour les manomètres aérospatiaux peuvent différer car les auteurs ne comptabilisent pas toujours le même ensemble de matériels, les mêmes usages aéronautiques et spatiaux, ni le même calendrier pour les prix et la conversion des devises. Les différences proviennent également de la manière dont la demande de remplacement est traitée, car les volumes générés par la MRO peuvent être supérieurs aux volumes de production neuve certaines années.
L'écart principal provient du fait que les indicateurs de pression de cockpit soient regroupés ou non avec les capteurs et transmetteurs de pression autonomes, et Mordor Intelligence ne comptabilise que les produits de type manomètre où une fonction de manomètre est explicitement présente, ce qui réduit généralement les totaux lorsque des paniers d'instrumentation plus larges sont utilisés.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 22,57 millions USD (2025) | |
| Note synthétique A sur les composants aéronautiques | 31,40 millions USD (2025) | Utilise une définition plus large qui mélange manomètres et capteurs de pression ainsi que l'instrumentation de cockpit associée, et applique une majoration de prix de vente moyen numérique plus élevée sans séparer la demande de rétrofit de celle de la ligne d'assemblage. |
| Cabinet de conseil mondial B | 18,90 millions USD (2026) | S'appuie fortement sur la seule production de nouveaux aéronefs, avec une prise en compte limitée des cycles de remplacement MRO et de la demande liée à l'étalonnage, ce qui réduit les volumes unitaires implicites dans les flottes matures. |
L'écart observé dans le tableau s'explique principalement par le périmètre et les facteurs de demande, et non par des différences arithmétiques. En maintenant un ensemble de produits comptabilisés cohérent, puis en reliant la demande à la fois à la production d'aéronefs et au comportement de maintenance en service, notre estimation reste traçable à des variables claires et à des étapes reproductibles.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des jauges de pression aérospatiales ?
La taille du marché des jauges de pression aérospatiales est de 23,03 millions USD en 2026 et devrait atteindre 25,43 millions USD d'ici 2031, croissant à un TCAC de 2,02 %.
Quel type de jauge détient la plus grande part ?
Les instruments analogiques détiennent 55,92 % des revenus de 2025, bien que les unités numériques croissent plus rapidement à un TCAC de 3,12 %.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique est la région à la croissance la plus rapide, projetée à un TCAC de 5,59 % jusqu'en 2031 en raison du COMAC C919 et des programmes de défense indiens.
Quelle technologie gagne du terrain sur les capteurs piézorésistifs ?
Les capteurs MEMS capacitifs progressent à un TCAC de 4,4 % en raison de leur meilleure stabilité thermique et de leur consommation d'énergie plus faible.
Comment les modules SGPP sans fil affectent-ils les opérations des compagnies aériennes ?
Les systèmes certifiés de surveillance sans fil de la pression des pneumatiques réduisent le temps d'inspection au sol jusqu'à 20 minutes par rotation et réduisent les événements de maintenance non planifiée.
Quel est le principal obstacle pour les nouveaux entrants sur le marché des capteurs ?
Les coûts de certification élevés, dépassant souvent 800 000 USD par variante, et les délais d'approbation prolongés créent des barrières importantes pour les nouveaux entrants.
Dernière mise à jour de la page le:



