
Tamaño y Participación del Mercado de Dispositivos para Cirugía Vitreorretiniana
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
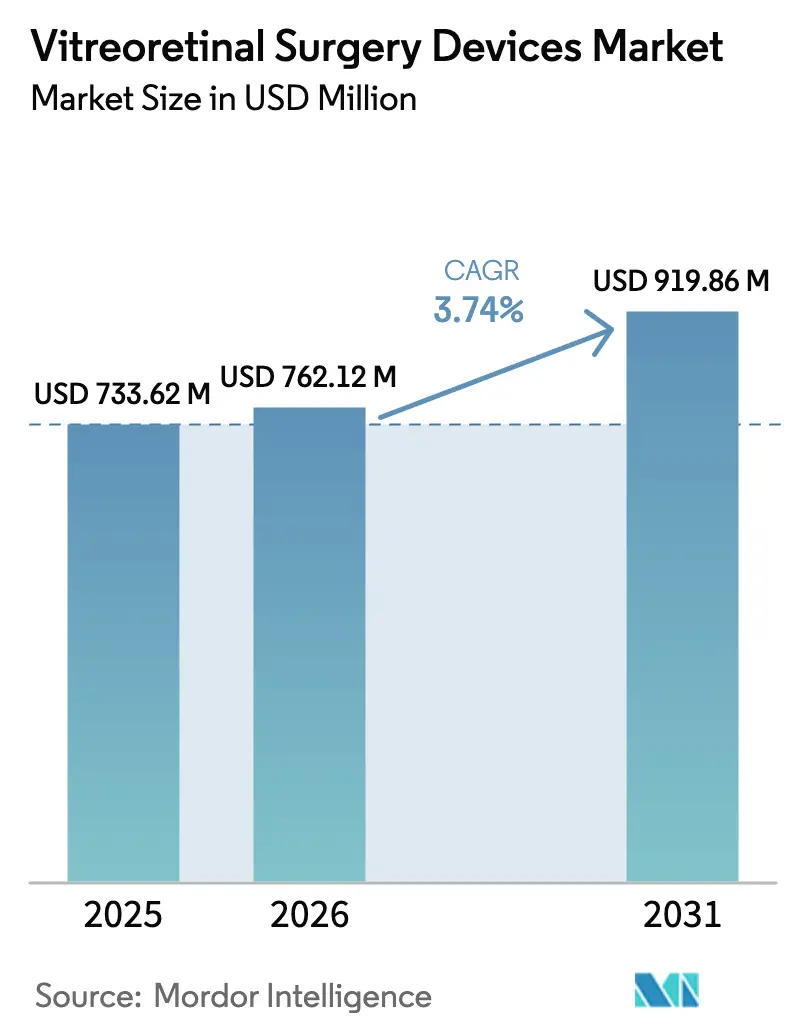
| Tamaño del Mercado (2026) | 762.12 Millones de dólares |
| Tamaño del Mercado (2031) | 919.86 Millones de dólares |
| Growth Rate (2026 - 2031) | 3.74 % |
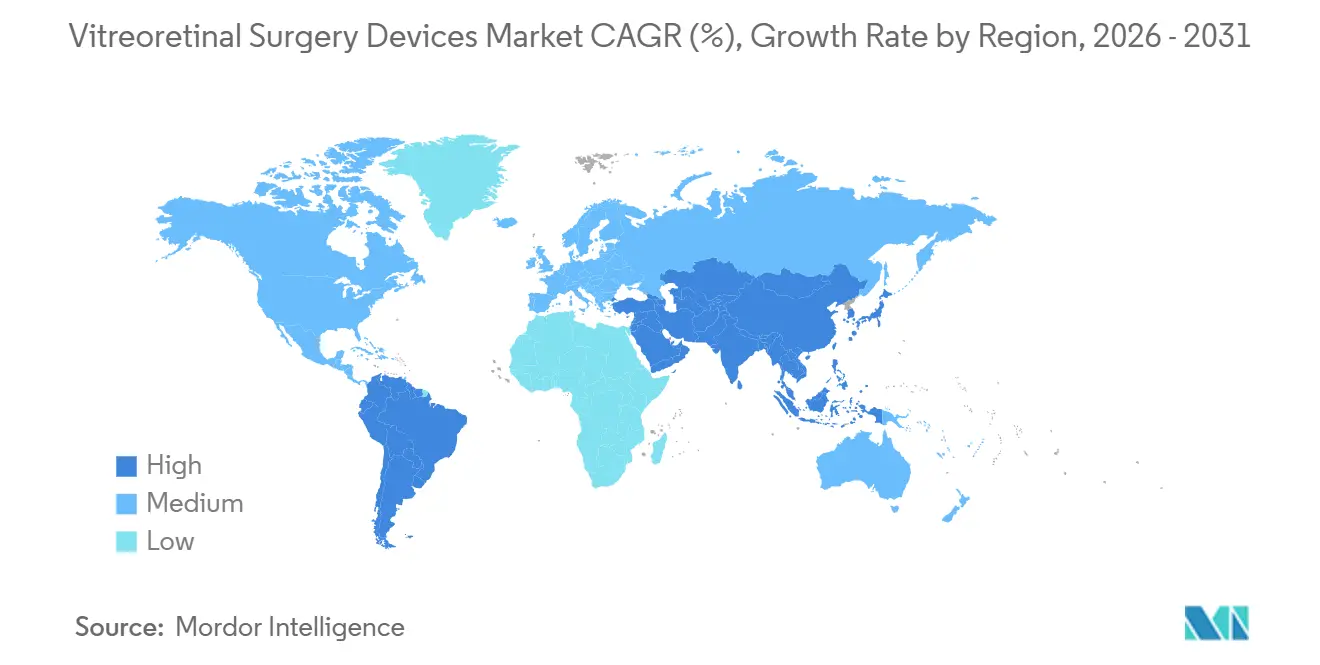
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Dispositivos para Cirugía Vitreorretiniana por Mordor Intelligence
Se espera que el tamaño del Mercado de Dispositivos para Cirugía Vitreorretiniana aumente de 733,62 millones de USD en 2025 a 762,12 millones de USD en 2026 y alcance los 919,86 millones de USD en 2031, creciendo a una CAGR del 3,74% durante 2026-2031.
El creciente número de casos de retinopatía diabética y degeneración macular asociada a la edad, combinado con un giro hacia plataformas de microincisión y consumibles de un solo uso, está ampliando los volúmenes de procedimientos al tiempo que transforma la combinación de ingresos. Los fabricantes de dispositivos se enfrentan a mandatos de control de infecciones que favorecen los productos desechables, techos de reembolso que limitan los precios de los sistemas y un traslado creciente de casos a los centros de cirugía ambulatoria (CCA). Las estrategias competitivas, por tanto, hacen hincapié en kits de instrumentos presterilizados, visualización digital integrada y consolas modulares que reducen los costos de entrada en los mercados emergentes. Al mismo tiempo, los organismos reguladores de los Estados Unidos, la Unión Europea y China están endureciendo los requisitos de evidencia y trazabilidad, elevando el listón para los nuevos participantes pero ampliando las oportunidades para los operadores establecidos con sólidos sistemas de calidad.
Conclusiones Clave del Informe
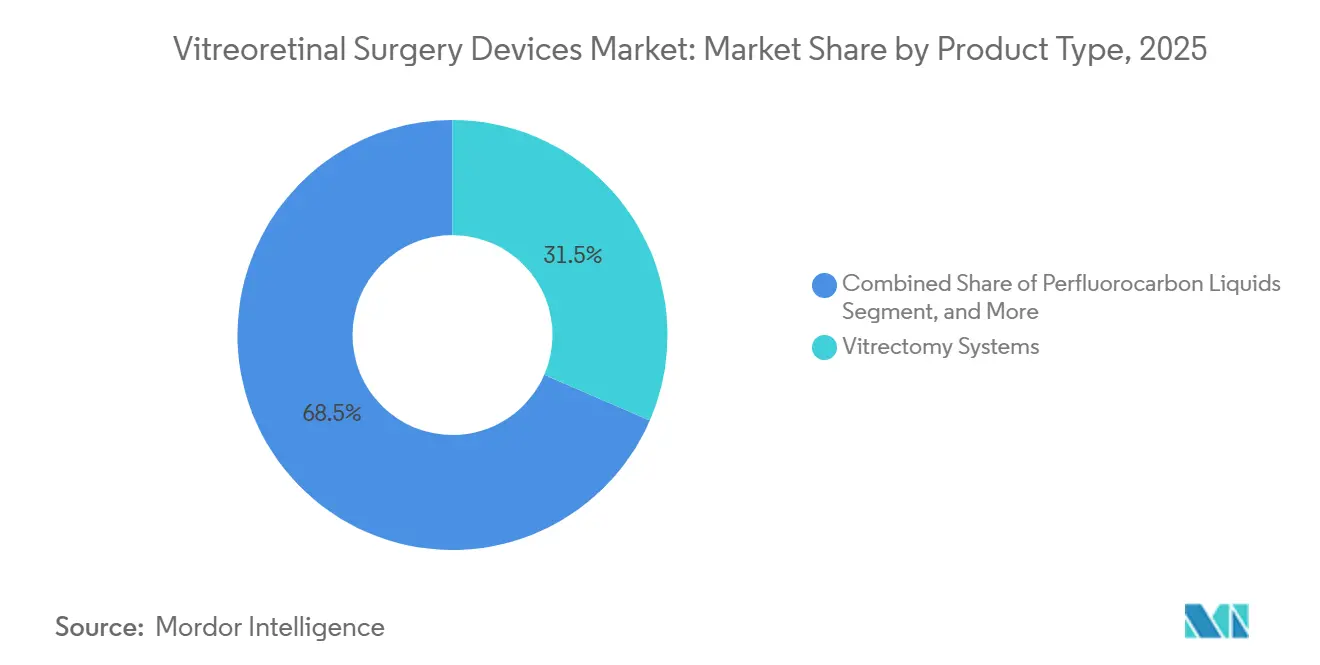
- Por tipo de producto, los sistemas de vitrectomía lideraron con el 34,81% de la participación del mercado de dispositivos para cirugía vitreorretiniana en 2025, mientras que los consumibles de un solo uso se expanden a una CAGR del 6,76% hasta 2031.
- Por tipo de cirugía, los procedimientos posteriores representaron el 69,03% del tamaño del mercado de dispositivos para cirugía vitreorretiniana en 2025; sin embargo, los procedimientos anteriores avanzan a una CAGR del 7,20% hasta 2031.
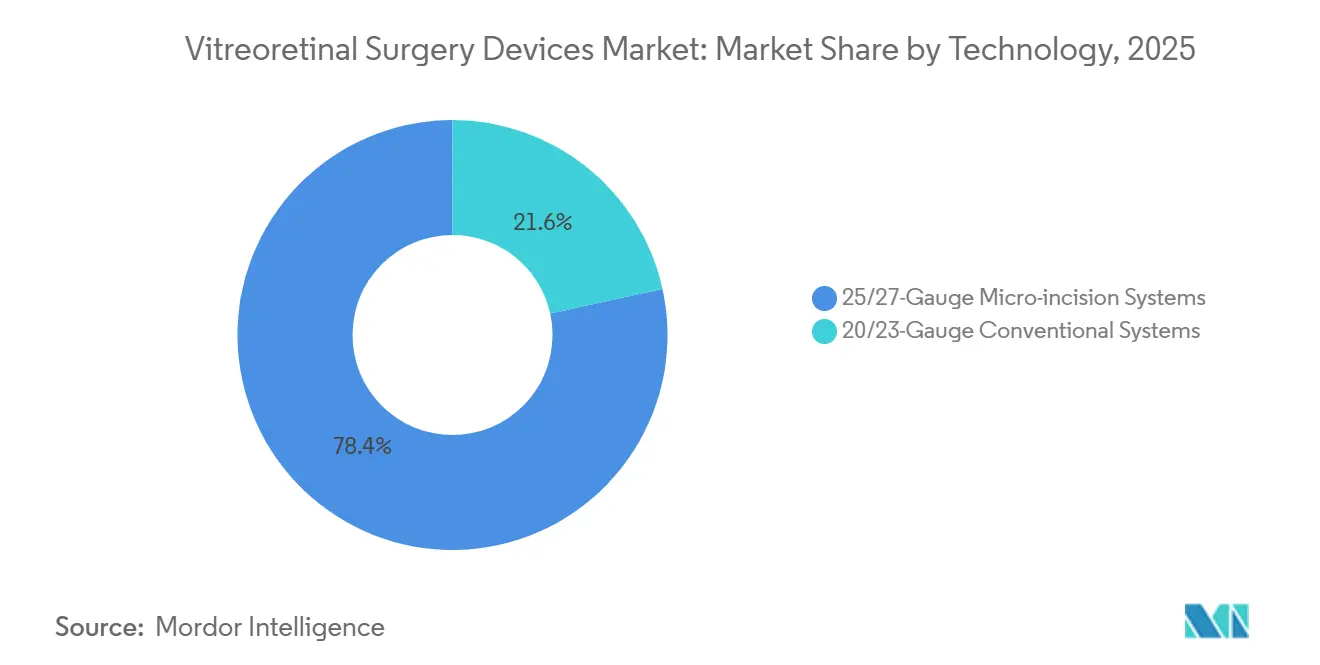
- Por tecnología, las plataformas de microincisión de calibre 25 y 27 concentraron el 78,43% de los ingresos del segmento en 2025; los sistemas convencionales de calibre 20/23 crecen a un 5,91% anual en regiones sensibles al costo.
- Por usuario final, los hospitales mantuvieron el 42,46% de los ingresos del segmento en 2025, mientras que los CCA son el canal de mayor crecimiento, expandiéndose a una CAGR del 8,52% durante el horizonte de pronóstico.
- Por geografía, América del Norte retuvo una participación de ingresos del 39,16% en 2025, pero Asia-Pacífico está preparada para crecer a una CAGR del 7,74% hasta 2031, impulsada por el turismo médico y las ampliaciones de capacidad del sector público.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Prevalencia creciente de retinopatía diabética y degeneración macular asociada a la edad | +1.2% | Asia-Pacífico, América del Norte | Largo plazo (≥ 4 años) |
| Crecimiento de la población geriátrica a nivel mundial | +0.8% | Japón, Europa, América del Norte | Largo plazo (≥ 4 años) |
| Cambio hacia instrumentos de un solo uso | +0.9% | América del Norte, UE, Asia-Pacífico urbana | Mediano plazo (2-4 años) |
| Expansión de procedimientos ambulatorios y en CCA | +1.1% | América del Norte, Europa Occidental, CCG | Corto plazo (≤ 2 años) |
| Tomografía de coherencia óptica intraoperatoria y visualización digital | +0.6% | América del Norte, Alemania, Japón | Mediano plazo (2-4 años) |
| Crecimiento impulsado por el turismo médico en Asia-Pacífico | +0.7% | Tailandia, Singapur, India, Malasia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Prevalencia Creciente de Retinopatía Diabética y Degeneración Macular Asociada a la Edad
La retinopatía diabética afectó a 103,12 millones de adultos en 2025, mientras que la degeneración macular asociada a la edad alcanzó los 195,92 millones de casos, creando una cartera duradera de procedimientos retinianos complejos. El programa Healthy China 2030 de China aumentó la cobertura de cribado retiniano rural al 54% en 2025, lo que resultó en un incremento del 22% en los casos proliferativos recién diagnosticados.[1]Comisión Nacional de Salud de China, "Actualización del Cribado Healthy China 2030", nhc.gov.cn El Programa Nacional para el Control de la Ceguera de India informó que la prevalencia de la enfermedad ocular diabética ascendió al 21,3% entre los diabéticos conocidos en 2025, alargando los tiempos de espera de los especialistas en las ciudades de segundo nivel. En América del Norte, las crecientes tasas de obesidad sostienen la incidencia de diabetes, manteniendo elevados los retrasos en los procedimientos. Estas tendencias epidemiológicas están impulsando la expansión del mercado de dispositivos para cirugía vitreorretiniana, ya que los hospitales y los CCA invierten en consolas y consumibles adicionales para satisfacer la creciente demanda.
Cambio hacia Instrumentos Oftálmicos de Un Solo Uso Impulsado por Estrictos Mandatos de Control de Infecciones
La directriz de los Centros para el Control y la Prevención de Enfermedades de 2024 reclasificó los endoiluminadores reutilizables como dispositivos críticos que requieren esterilización entre casos, un estándar que muchos departamentos de procesamiento estéril tienen dificultades para cumplir. Los servicios de retina de los Estados Unidos respondieron cambiando a tubos de luz y cortadores desechables presterilizados, lo que provocó un aumento del 41% en las ventas de desechables de Alcon durante el tercer trimestre de 2025. Las normas de trazabilidad del Reglamento de Dispositivos Médicos de la UE añadieron trámites administrativos para los reutilizables, acelerando la adopción de productos de un solo uso en los centros de alto volumen de Alemania y Francia. La plataforma Stellaris Elite de Bausch + Lomb capitalizó la tendencia al incluir paquetes desechables de calibre 25 que eliminan la responsabilidad del reprocesamiento, capturando el 18% del segmento de CCA de los Estados Unidos en 2025. A medida que los hospitales urbanos de Asia-Pacífico emulan los estándares occidentales de control de infecciones, la penetración de los productos de un solo uso está aumentando en Singapur, Seúl y las ciudades chinas de primer nivel.
Expansión de Procedimientos Vitreorretinianos Ambulatorios y en CCA
Medicare eliminó múltiples códigos de vitrectomía de la lista de procedimientos exclusivamente para pacientes hospitalizados en 2025, lo que permite a los CCA facturar al 58% de las tarifas hospitalarias ambulatorias mientras mantienen márgenes más elevados.[2]Centros de Servicios de Medicare y Medicaid, "Calendario de Honorarios Médicos 2025", cms.gov El volumen de vitrectomías en CCA en los Estados Unidos aumentó un 27% interanual hasta el primer trimestre de 2026, con SCA Health abriendo 14 centros especializados en retina equipados para rotaciones de 90 minutos. Arabia Saudita autorizó 22 unidades privadas de cirugía ambulatoria en 2025, siguiendo el ejemplo del cambio de los Estados Unidos. Sin embargo, la penetración de los CCA en Europa sigue siendo inferior al 15% debido a los obstáculos de licencias y los contratos hospitalarios integrados. La migración concentra el volumen en instalaciones de alto rendimiento que favorecen los kits desechables estandarizados, ampliando así la demanda potencial de dispositivos para cirugía vitreorretiniana.
Adopción de Tomografía de Coherencia Óptica Intraoperatoria y Visualización Digital
El RESCAN 700 de Carl Zeiss Meditec y el EnFocus Ultra de Leica, autorizados en 2024, integraron la tomografía de coherencia óptica de dominio espectral en microscopios quirúrgicos, reduciendo las tasas de repetición del pelado de membranas en un 23% en casos proliferativos complejos. La pantalla 3D NGENUITY de Alcon alcanzó una penetración del 22% en los centros académicos de los Estados Unidos a finales de 2025, reduciendo la tensión cervical del cirujano en un 40% durante listas de 8 horas. El envejecimiento de la plantilla de oftalmólogos de Japón valora la pantalla ergonómica de visión elevada, lo que favorece la adopción temprana. Las primas de capital elevadas, que oscilan entre 150.000 y 200.000 USD por encima de los microscopios estándar, siguen siendo una barrera; sin embargo, los modelos de arrendamiento y los contratos de servicio integrados están contribuyendo a mejorar la asequibilidad. La capacidad de la tecnología para acortar el tiempo operatorio y evitar reintervenciones refuerza su atractivo en el mercado de dispositivos para cirugía vitreorretiniana.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Elevados costos de capital y consumibles | -0.9% | Asia-Pacífico emergente, América Latina, Oriente Medio y África | Mediano plazo (2-4 años) |
| Complicaciones posoperatorias | -0.3% | Global | Corto plazo (≤ 2 años) |
| Reembolso irregular para kits premium | -0.7% | América del Norte, mercados europeos selectos | Mediano plazo (2-4 años) |
| Largos ciclos de aprobación regulatoria | -0.5% | UE post-Reglamento de Dispositivos Médicos, Administración Nacional de Productos Médicos de China | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Elevados Costos de Capital y Consumibles
Una sala de vitrectomía completamente equipada cuesta entre 250.000 y 450.000 USD, una cifra que excluye al 68% de las consultas independientes de retina de los Estados Unidos de la propiedad.[3]Sociedad Americana de Especialistas en Retina, "Encuesta de Práctica 2025", asrs.org Los paquetes de un solo uso añaden entre 800 y 1.200 USD por caso, frente a los 200-300 USD de los reutilizables tras el reprocesamiento, lo que presiona los márgenes en los mercados de bajos ingresos. En India, los consumibles representan el 42% de los costos del procedimiento, lo que limita la adopción en las ciudades de segundo y tercer nivel, donde predominan los pagos de bolsillo. El EVA NEXUS de DORC, lanzado a 180.000 USD, pretende cerrar la brecha con actualizaciones modulares, pero registra una adopción lenta, ya que los cirujanos priorizan los ecosistemas consolidados de Alcon y Bausch. Si bien los modelos de arrendamiento, como el OptiLease de Alcon, distribuyen los costos a lo largo de 36 meses, solo el 10% de las consultas los ha adoptado debido al riesgo percibido de obsolescencia.
Reembolso Irregular para Kits Premium
El pago de Medicare para CCA en 2025 para el CPT 67036 es de 1.847 USD, que apenas cubre los desechables básicos de microincisión y no deja margen para los complementos de tomografía de coherencia óptica intraoperatoria. Las aseguradoras privadas de los Estados Unidos clasifican con frecuencia los tubos de luz desechables como suministros integrados, denegando el pago por separado. El sistema de grupos relacionados por el diagnóstico de Alemania paga 2.100 EUR (2.289 USD), pero exige una documentación onerosa para facturar las actualizaciones de calibre 27. La tarifa plana de 1.620 GBP (2.041 USD) del Reino Unido está congelada desde 2024, lo que obliga a los centros del Servicio Nacional de Salud a racionar las herramientas de visualización avanzada. Los fabricantes han comenzado a implementar contratos basados en valor; Bausch + Lomb, por ejemplo, reduce el precio de lista en un 15% a cambio de ahorros compartidos en readmisiones para superar la resistencia de los pagadores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Consumibles Ganan Terreno a Medida que los Sistemas MaduranLos consumibles de un solo uso ampliaron su participación en el mercado de dispositivos para cirugía vitreorretiniana en 2025 y se prevé que crezcan a una tasa anual del 6,76% hasta 2031, mientras que las consolas de vitrectomía representaron el 34,81% de los ingresos. Las jeringas de aceite de silicona precargadas redujeron ocho minutos el tiempo de preparación por caso y disminuyeron el riesgo de contaminación, impulsando la adopción entre los CCA centrados en la rotación rápida. La endoiluminación está evolucionando hacia tubos de luz LED desechables, con el 58% de las ventas de Bausch en 2025 proyectadas a partir de unidades de un solo uso. Los líquidos perfluorocarbonados siguen siendo un segmento de nicho pero estable; la formulación de larga duración de Vitreq, con marcado CE en 2024, prolongó el tiempo de permanencia del taponamiento y pospuso las cirugías de seguimiento.
El impulso de los consumibles depende de los mandatos de control de infecciones y de la economía de los CCA, donde el espacio de reprocesamiento es escaso. Se prevé que el mercado de dispositivos para cirugía vitreorretiniana de desechables se expanda aún más a medida que los reguladores de los Centros para el Control y la Prevención de Enfermedades y de la UE examinen los datos de validación de los dispositivos reutilizables. Mientras tanto, los proveedores de consolas hacen hincapié en la compatibilidad con versiones anteriores; el sistema Unity de Alcon permite a los propietarios de Constellation heredados migrar gradualmente añadiendo casetes desechables específicos para cada calibre. Carl Zeiss Meditec agrupa microscopios con módulos de tomografía de coherencia óptica para asegurar ingresos por consumibles a largo plazo, siguiendo el modelo de impresora-tinta que estabiliza el flujo de caja.


Por Tipo de Cirugía:
Los Procedimientos del Segmento Anterior se AceleranLos procedimientos posteriores continuaron dominando, representando el 69,03% de los ingresos en 2025; sin embargo, los volúmenes de vitrectomía anterior aumentaron un 7,20% anual debido a traumatismos pediátricos y complicaciones relacionadas con cataratas. El tamaño del mercado de dispositivos para cirugía vitreorretiniana para casos anteriores se beneficia de la reutilización de los mismos cortadores de calibre 27 utilizados en la cirugía posterior, minimizando los SKU de inventario para los CCA. Un abordaje anterior de calibre 27 redujo el tiempo quirúrgico en 12 minutos en comparación con un abordaje de calibre 20, disminuyendo la exposición a la anestesia en niños y alineándose con la economía de las sesiones en CCA. Los casos posteriores, aunque de crecimiento más lento, representan el 82% del gasto en consumibles, ya que requieren más fórceps, tijeras y taponamientos retinianos.
Las reformas de neutralidad de sitio de Medicare en 2025 borraron aún más las divisiones entre pacientes hospitalizados y ambulatorios, fomentando el alta el mismo día incluso para reparaciones posteriores. Los oftalmólogos derivan cada vez más las complicaciones anteriores complejas a los especialistas en retina, concentrando el volumen en centros de alto rendimiento que especifican kits desechables. BVI y Katalyst Surgical ofrecen ahora paquetes de vitrectomía anterior por menos de 400 USD que se alinean con los paquetes de los pagadores, reforzando los vientos favorables de los consumibles para el mercado de dispositivos para cirugía vitreorretiniana.
Por Tecnología:
El Dominio de la Microincisión Enmascara un Resurgimiento de los Sistemas ConvencionalesLas plataformas de microincisión de calibre 25 y 27 ostentan una participación del 78,43% en 2025, valoradas por sus cierres sin suturas y la recuperación rápida. Sin embargo, las consolas de calibre 20/23 de menor costo están repuntando, con precios que aumentan un 5,91% en los sitios de Asia-Pacífico y América Latina sensibles al precio. Un metaanálisis mostró que la vitrectomía de calibre 27 redujo la hipotonía al 1,2% en comparación con el 3,8% de la vitrectomía de calibre 20; sin embargo, esta última sigue siendo esencial para la manipulación de membranas gruesas y la extracción de cuerpos extraños grandes. Las cadenas de atención ocular indias despliegan sistemas de calibre 20 en satélites rurales, donde los instrumentos reutilizables se ajustan a las restricciones presupuestarias. El mercado de dispositivos para cirugía vitreorretiniana continúa priorizando las consolas híbridas; el sistema Unity de Alcon ofrece casetes de calibre intercambiables, lo que permite a las clínicas adaptar los costos a la complejidad del caso.
Los reguladores de la UE han ralentizado la introducción de productos de calibre ultrarreducido, aquellos con diámetros de calibre 30 y más estrechos, ya que los fabricantes deben demostrar la no inferioridad respecto al calibre 27. Este retraso regulatorio podría prolongar los ingresos de los calibres establecidos, dando tiempo a los proveedores para amortizar la investigación y el desarrollo. Mientras tanto, los sistemas robóticos de colocación de trócares de Preceyes prometen estandarizar la alineación de los puertos en todos los calibres, lo que podría aplanar la curva de aprendizaje y ampliar la demanda potencial.
Por Usuario Final:
Los CCA Capturan Volumen Orientado al MargenLos hospitales retuvieron una participación del 42,46% en 2025, pero los volúmenes de los CCA se expanden a una tasa anual del 8,52%, impulsados por un costo por caso entre un 28% y un 34% menor e incentivos de participación accionaria para los cirujanos. SCA Health y Surgery Partners añadieron 31 centros dedicados a la retina en 2025, cada uno configurado para 12-16 casos diarios y abastecido exclusivamente con paquetes de instrumentos presterilizados. El tamaño del mercado de dispositivos para cirugía vitreorretiniana asociado a los CCA es, por tanto, el canal de mayor crecimiento. En Europa y Japón, las licencias restrictivas mantienen el dominio hospitalario, pero los debates sobre políticas se intensifican a medida que los pagadores examinan los parámetros de ahorro de los Estados Unidos.
Las clínicas de oftalmología siguen siendo un usuario final de nicho pero destacable: los sistemas portátiles, como el Photon de MedOne, con un precio de 120.000 USD, permiten floaterectomías en consulta. La incertidumbre en el reembolso, sin embargo, limita el crecimiento. El arrendamiento a 36 meses de Alcon a 6.500 USD mensuales pretende superar las barreras de capital, aunque la adopción se retrasa ante las preocupaciones sobre la obsolescencia tecnológica. No obstante, cualquier aceleración en los procedimientos realizados en clínicas abriría un frente adicional en el mercado de dispositivos para cirugía vitreorretiniana.
Análisis Geográfico
Mercado de Dispositivos para Cirugía Vitreorretiniana en América del Norte
América del Norte representó el 39,16% de los ingresos de 2025, impulsada por la disposición de Medicare a reembolsar la visualización digital y la alta penetración de los centros de cirugía ambulatoria (ASC). Solo Estados Unidos instaló 230 nuevas consolas de vitrectomía en 2025, de las cuales el 64% se destinó a los ASC. Canadá continúa favoreciendo los departamentos ambulatorios hospitalarios, pero está llevando a cabo proyectos piloto de pago agrupado que podrían acelerar la habilitación de los ASC para 2027.
Mercado de Dispositivos para Cirugía Vitreorretiniana en Asia-Pacífico
Asia-Pacífico es el territorio de mayor crecimiento, con una CAGR del 7,74% hasta 2031. El turismo médico atrajo 47.200 casos oftalmológicos entrantes a Tailandia en 2025, mientras que la Misión Nacional de Salud de India financió 140 sistemas de vitrectomía en hospitales de distrito ese mismo año. La Administración Nacional del Seguro de Salud de China catalogó 12 códigos retinianos reembolsables en 2025, reembolsando el 85% del costo del paciente e impulsando la demanda de consolas en conglomerados urbanos de segundo nivel. En conjunto, estas iniciativas amplían el mercado de dispositivos para cirugía vitreorretiniana y desplazan el crecimiento en la colocación de unidades hacia Asia-Pacífico.
Mercado de Dispositivos para Cirugía Vitreorretiniana en EMEA, América del Sur y Oceanía
El crecimiento de Europa se ve frenado por las tarifas planas de los GRD y las estrictas normas del Reglamento de Dispositivos Médicos de la UE, que prolongan los plazos de aprobación y retrasan el lanzamiento de productos de nuevo calibre y de un solo uso. Las presiones derivadas de las listas de espera en Alemania, el Reino Unido y Francia están impulsando a las clínicas de Europa del Este a adoptar sistemas de calibre 23 de menor costo, lo que podría moderar los precios de venta promedio regionales. Oriente Medio y África crecen a una tasa del 6,2% anual, impulsados por la privatización hospitalaria del Consejo de Cooperación del Golfo y la expansión de la red de hospitales privados de Sudáfrica. América del Sur enfrenta volatilidad cambiaria; el sistema público SUS de Brasil reembolsa únicamente los equipos básicos de calibre 20, lo que desplaza la demanda de productos premium hacia las clínicas urbanas de pago directo. Australia, aunque representa un mercado menor, aprobó el reembolso de la tomografía de coherencia óptica intraoperatoria en 2025, lo que subraya su perfil de adoptante temprano.

Panorama regulatorio
La regulación de los dispositivos de cirugía vitreorretiniana se está endureciendo en torno a la evidencia, la trazabilidad y el rendimiento controlado por software en los principales mercados. En los Estados Unidos, los ciclos de innovación y renovación de productos para consolas y cortadores de vitrectomía continúan encauzándose principalmente a través de la vía FDA 510(k), con notables autorizaciones en 2026 para el cortador de vitrectomía de doble puerto Bi-Blade+ de Bausch + Lomb y una actualización avanzada de Adaptive Fluidics para el sistema Stellaris Elite, tras la autorización previa de la FDA para la plataforma UNITY VCS/CS de Alcon. Estas autorizaciones incrementales refuerzan un entorno de cumplimiento centrado en la verificación y validación de los cambios de hardware y software, además de facilitar extensiones de línea más rápidas frente a la entrada mediante de novo.
En Europa, el Reglamento (UE) 2017/745 (RDM de la UE) sigue siendo el marco regulador en 2026, elevando los requisitos de trazabilidad basada en UDI, documentación técnica y vigilancia posterior a la comercialización, lo que puede alargar los plazos para los nuevos formatos de calibre y las variantes de un solo uso. La actividad de normalización también continúa en el marco del RDM mediante actualizaciones de normas armonizadas publicadas a través de mecanismos de la UE, lo que eleva el nivel de exigencia en la gestión de riesgos y las expectativas de evaluación biológica utilizadas en la evaluación de la conformidad. En China, el acceso al mercado a través de la NMPA está cada vez más vinculado a orientaciones técnicas actualizadas, incluida la revisión de diciembre de 2025 de los principios rectores para equipos de facoemulsificación oftálmica y vitrectomía, junto con disposiciones de registro y presentación que exigen expedientes técnicos detallados para dispositivos de Clase III e importados, lo que aumenta la carga de cumplimiento para los sistemas vitreorretinianos importados y los componentes desechables avanzados.
Panorama Competitivo
El mercado de dispositivos para cirugía vitreorretiniana exhibe una concentración moderada, con los cinco principales proveedores, Alcon, Bausch + Lomb, Carl Zeiss Meditec, DORC y BVI, representando colectivamente ingresos significativos en 2025; sin embargo, ninguno de estos proveedores superó el 20%. La plataforma Unity de Alcon integra la detección de presión en tiempo real en un cortador desechable de calibre 27, reduciendo las tasas de hipotonía en un 19%. La Stellaris Elite de Bausch + Lomb agrupa una consola de calibre 25 con paquetes de instrumentos de un solo uso, capturando el 18% del nicho de CCA de los Estados Unidos al eliminar la responsabilidad del reprocesamiento. Carl Zeiss Meditec aprovecha su base de microscopios para vender de forma cruzada la tomografía de coherencia óptica intraoperatoria RESCAN 700, logrando una penetración del 12% entre las consultas de retina de los Estados Unidos en 2025.
Los nuevos participantes en espacios no explotados se centran en desechables de bajo costo disruptivos y en robótica. El cortador de calibre 27 de Katalyst Surgical se lanzó un 40% por debajo de los precios de venta promedio de los operadores establecidos, atrayendo a los CCA obsesionados con la rotación. Los líquidos perfluorocarbonados de larga duración de Vitreq redujeron las cirugías de seguimiento y ganaron tracción en Europa. Preceyes obtuvo el marcado CE para un asistente robótico de vitrectomía que estabiliza el movimiento del instrumento con una precisión de 10 μm, lo que podría ampliar el acceso de los cirujanos. La actividad de patentes relacionada con la segmentación de membranas asistida por inteligencia artificial y la colocación robótica de trócares aumentó un 34% entre 2024 y 2025, presagiando un posible punto de inflexión en la automatización durante la próxima década.
Los vientos regulatorios en contra se están intensificando. La guía de la Administración de Alimentos y Medicamentos de 2025 endurece la validación de las reclamaciones de reprocesamiento de dispositivos de un solo uso, favoreciendo a los operadores establecidos con plantas certificadas según la norma ISO 13485. Las normas de trazabilidad del Reglamento de Dispositivos Médicos de la UE añaden costos pero elevan las barreras de entrada. En conjunto, estas dinámicas preservan el margen para los líderes del mercado, pero dejan brechas estratégicas, particularmente en desechables de bajo costo, donde los actores ágiles pueden prosperar.
Líderes de la Industria de Dispositivos para Cirugía Vitreorretiniana
Dutch Ophthalmic Research Center International BV
Bausch & Lomb, Inc
Alcon, Inc.
MedOne Surgical, Inc
Carl Zeiss Meditec
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Mercado de Dispositivos para Cirugía Vitreorretiniana
- Alcon
- ASICO
- Bausch Health
- BVI (Beaver-Visitec)
- Carl Zeiss
- D.O.R.C. USA
- Dutch Ophthalmic Research Center International
- GEUDER
- HOYA / Pentax Medical
- IRIDEX
- Johnson & Johnson
- Katalyst Surgical
- Danaher
- MedOne Surgical
- Nidek
- OCULUS Optikgeräte
- Optos
- Peregrine Surgical
- Synergetics
- Topcon
- Vitreq
- Ziemer Group

Oportunidades de mercado y perspectivas futuras
Las oportunidades de producto y flujo de trabajo se concentran en entornos de alto rendimiento y plataformas que reducen el tiempo de preparación mientras mejoran la estabilidad y el control fluídico. A medida que los casos se desplazan cada vez más hacia los centros quirúrgicos ambulatorios, la demanda se orienta hacia kits estandarizados de un solo uso y cortadores de mayor velocidad que permiten tiempos de rotación predecibles. Al mismo tiempo, los límites de reembolso mantienen la presión sobre la economía de los consumibles por caso e impulsan la contratación hacia kits agrupados de precio competitivo. La actividad reciente en plataformas respalda esta dirección: la autorización de la FDA para UNITY VCS/CS de Alcon y su posterior comercialización pusieron de relieve un diseño de consola orientado a la eficiencia, mientras que la autorización de la FDA en 2026 para Bi-Blade+ de Bausch + Lomb y una actualización de Adaptive Fluidics, seguidas de un lanzamiento europeo del cortador, indican una inversión continua en el rendimiento del cortador y la fluídica automatizada como elementos diferenciadores.
Un segundo espacio de oportunidad está surgiendo de la convergencia de los flujos de trabajo de cataratas y vitreorretiniana, donde las plataformas de faco-vitrectomía de doble función pueden reducir la duplicación de capital y simplificar la formación y las estructuras de servicio en centros con casuística mixta. La marca CE obtenida por BVI Medical en abril de 2026 bajo el RDM de la UE para la plataforma quirúrgica de doble función Virtuoso ofrece un ejemplo concreto de proveedores que apuntan a suites integradas a medida que hospitales y centros ambulatorios racionalizan el equipamiento y el procesamiento estéril. La evolución de la práctica clínica también está influyendo en la combinación de la demanda, ya que los estudios clínicos registrados en retinopatía diabética proliferativa que comparan enfoques basados en vitrectomía frente a regímenes alternativos pueden afectar la utilización de desechables, la demanda de accesorios de láser/endoláser y los requisitos de rendimiento de las líneas de servicio de retina.
Recent Industry Developments in Mercado de Dispositivos para Cirugía Vitreorretiniana
- Mayo de 2026: Bausch + Lomb lanzó el cortador de vitrectomía de doble puerto Bi-Blade+ en la plataforma Stellaris Elite en la Unión Europea. El lanzamiento amplió el acceso a un corte de mayor velocidad y una geometría de cortador actualizada en una región donde el cumplimiento del RDM de la UE y los ciclos de contratación influyen en el momento de la actualización. También reforzó la posición de Bausch + Lomb en centros que estandarizan en torno a kits desechables y rotaciones de quirófano más rápidas.
- Julio de 2025: UNITY VCS de Alcon recibió la aprobación de Health Canada. La aprobación amplió el alcance comercial de una plataforma integrada de vitreorretiniana y cataratas hacia Canadá, respaldando la estandarización transfronteriza para programas de retina que operan en toda Norteamérica. También reforzó la dinámica competitiva en torno a los ciclos de renovación de plataformas y las conversiones de base instalada.
- Junio de 2024: Alcon recibió la autorización 510(k) de la FDA de EE. UU. para el Sistema de Cataratas y Vitreorretiniana UNITY (VCS) y el Sistema de Cataratas UNITY (CS). La autorización permitió que una plataforma de nueva generación entrara en el mercado estadounidense con énfasis en la eficiencia quirúrgica y flujos de trabajo consolidados entre procedimientos de cataratas y vitreorretiniana. La decisión aceleró los movimientos competitivos hacia consolas modulares y sistemas integrados diseñados para departamentos ambulatorios hospitalarios de alto volumen y centros quirúrgicos ambulatorios.


Mercado de Dispositivos para Cirugía Vitreorretiniana Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado de dispositivos de cirugía vitreorretiniana abarca los ingresos por dispositivos vinculados a procedimientos quirúrgicos sobre el vítreo y la retina, donde se utilizan instrumentos, sistemas y materiales específicos de procedimiento dentro de quirófanos y centros ambulatorios.
Exclusiones del alcance: excluimos los exámenes oculares diagnósticos de rutina y las imágenes oftálmicas generales que no respaldan directamente un procedimiento quirúrgico vitreorretiniano.
Descripción general de la segmentación
- Por Tipo de Producto
- Líquidos Perfluorocarbonados
- Instrumentos de Endoiluminación
- Jeringas de Aceite de Silicona Precargadas para Cirugía Vitreorretiniana
- Sistemas de Vitrectomía
- Consumibles de Un Solo Uso
- Otros Tipos de Productos
- Por Tipo de Cirugía
- Cirugía Vitreorretiniana Posterior
- Cirugía Vitreorretiniana Anterior
- Por Tecnología
- Sistemas Convencionales de Calibre 20/23
- Sistemas de Microincisión de Calibre 25/27
- Por Usuario Final
- Hospitales
- Centros de Cirugía Ambulatoria
- Clínicas de Oftalmología
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza con insumos públicos y repetibles que ayudan a mapear la demanda y la dirección de precios antes de finalizar cualquier modelado. Utilizamos la Organización Mundial de la Salud, los CDC de EE. UU., el NIH y la literatura clínica indexada en PubMed, además de portales nacionales de estadísticas de salud, para rastrear factores impulsores de procedimientos como la enfermedad ocular diabética y las afecciones retinianas relacionadas con la edad. En el lado de la oferta, revisamos los informes anuales de los fabricantes y las presentaciones a inversores para entender la exposición de las líneas de producto, la combinación geográfica y los principales lanzamientos de productos.
También utilizamos fuentes como la AAO y otras publicaciones de sociedades de oftalmología para captar cambios en la práctica clínica, y monitoreamos los resúmenes de retiradas y eventos adversos de la FDA de EE. UU. para detectar interrupciones que puedan modificar temporalmente los patrones de uso. Cuando es pertinente, se revisan las estadísticas de importación y exportación para verificar cruzadamente el flujo de dispositivos hacia regiones clave. También utilizamos una base de datos de suscripción de pago para datos financieros de empresas y noticias, con el fin de rastrear acciones corporativas y divulgaciones de ingresos con una sincronización de divisas consistente. Estos ejemplos no son exhaustivos, y nos apoyamos en referencias públicas adicionales para recopilar, validar y aclarar datos durante el trabajo.
Entrevistas y encuestas primarias
Las conversaciones primarias se utilizan para validar la división real entre equipos y consumibles vinculados a procedimientos, y para poner a prueba los supuestos sobre ciclos de reemplazo y precios de venta promedio. Conversamos con cirujanos oftalmólogos, administradores de centros quirúrgicos ambulatorios, equipos de compras hospitalarias y especialistas de producto del lado de los distribuidores en APAC, EMEA y las Américas, de modo que se reflejen los patrones regionales de tratamiento y las normas de compra. Los insumos se utilizan luego para ajustar el conjunto de demanda y conciliar señales documentales que no coinciden claramente.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directivos (CXO): 13% | APAC: 44% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 42% | EMEA: 35% |
| Jugadores más pequeños: 17% | Gerentes: 45% | Américas: 21% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construye utilizando un enfoque descendente en el que la demanda de procedimientos se reconstruye a partir de la población tratada y la intensidad de procedimientos, para luego traducirla en valor de dispositivos utilizando el uso típico de dispositivos por caso y precios combinados. El modelo utiliza insumos prácticos como los volúmenes de procedimientos vitreorretinianos, la combinación de casos anteriores versus posteriores, la adopción de sistemas de vitrectomía y herramientas de iluminación por procedimiento, las tasas de uso de aceite de silicona y líquidos de perfluorocarbono, y los ciclos promedio de reemplazo de sistemas de capital en hospitales y centros ambulatorios. Cuando la narrativa es coherente entre regiones, los totales principales se alinean al final de la construcción.
Para mantener los totales fundamentados, utilizamos comprobaciones ascendentes selectivas, como la agregación de la exposición de ingresos de proveedores muestreados a las líneas vitreorretinianas, verificaciones de canal sobre bandas de precios, y el volumen de casos multiplicado por el valor promedio del kit para un subconjunto de países. Cuando las divulgaciones de ingresos se combinan en carteras oftalmológicas más amplias, las brechas se resuelven aplicando rangos verificados de participación de producto obtenidos en entrevistas, y luego se somete a prueba de estrés el gasto implícito por procedimiento. Para la previsión, utilizamos análisis de escenarios con un caso base anclado en tendencias epidemiológicas y crecimiento de procedimientos, y ajustamos según las adiciones de capacidad en centros quirúrgicos ambulatorios, la estabilidad del reembolso y la progresión esperada del PVP promedio según lo compartido por los encuestados primarios.
Validación de datos y ciclo de actualización
La validación se realiza en capas para que el ruido de una sola fuente no determine la cifra final. Comparamos los resultados con señales independientes como la dirección del crecimiento de procedimientos, el ritmo de reemplazo de equipos y los cambios regionales de demanda reportados, y luego revisamos las anomalías hasta que la causa queda clara. Si una variable cambia de forma abrupta, como un cambio de precio inesperado o una interrupción relacionada con la seguridad, los supuestos afectados se vuelven a comprobar mediante llamadas de seguimiento y fuentes públicas actualizadas.
Antes de la aprobación final, el modelo y la narrativa pasan por una revisión interna en varias etapas para que la lógica de cálculo, el manejo de divisas y las divisiones regionales se mantengan coherentes. Los informes se actualizan anualmente, con actualizaciones intermedias cuando eventos relevantes pueden mover el mercado de manera significativa. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la visión más actual disponible en ese momento.
Estimación del mercado de dispositivos de cirugía vitreorretiniana de Mordor Intelligence comparada con otras estimaciones publicadas
Los tamaños de mercado publicados para dispositivos de cirugía vitreorretiniana pueden variar considerablemente, incluso cuando se refieren al mismo tema. Las diferencias suelen provenir de qué productos se incluyen, de si la cifra se acerca más a la demanda vinculada a procedimientos o al gasto oftálmico más amplio en equipos, y de cómo se manejan los precios y la sincronización de divisas.
Los láseres vitreorretinianos y el equipamiento de cirugía retiniana más amplio aparecen como complementos en algunas estimaciones, pero no se incluyen dentro de la canasta definida de dispositivos para procedimientos vitreorretinianos de Mordor Intelligence cuando no forman parte del conjunto específico del procedimiento. Eso puede elevar otros totales. La dispersión también se debe a cómo tratan los modelos el reconocimiento de ingresos de sistemas de capital frente a los consumibles que se contabilizan por caso, y a si se utiliza un caso base conservador o agresivo para el crecimiento de procedimientos en países de rápido crecimiento. Las cifras también pueden desviarse cuando los supuestos antiguos sobre el uso de aceite de silicona y perfluorocarbono por caso no se actualizan tras cambios en las preferencias de los cirujanos.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 0,73 mil millones de USD (2025) | |
| Consultora Global A | 2,60 mil millones de USD (2025) | Utiliza una canasta de dispositivos más amplia que probablemente agrupa categorías más generales de equipos de cirugía retiniana y quirúrgicos oftálmicos, lo que infla los ingresos direccionables más allá de los dispositivos específicos para procedimientos vitreorretinianos. |
| Editorial del Sector B | 1,79 mil millones de USD (2025) | Parece incluir equipos y consumibles adyacentes con una vinculación de procedimiento más laxa, y aplica un conjunto diferente de PVP y sincronización de divisas, lo que puede elevar el valor del año en curso frente a un conjunto de demanda basado en procedimientos más estricto. |
La tabla indica que la mayor parte de la brecha se explica por el alcance del producto y por qué tan estrechamente se vinculan los ingresos a los procedimientos vitreorretinianos. Al mantener el conjunto de demanda anclado en los volúmenes de casos y el uso típico de dispositivos por cirugía, y luego verificarlo cruzadamente con la exposición de proveedores y la retroalimentación de precios, el resultado permanece trazable a insumos que pueden revisarse y repetirse.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de dispositivos para cirugía vitreorretiniana?
El tamaño del mercado global de dispositivos para cirugía vitreorretiniana tiene un valor de 762,12 millones de USD en 2026.
¿A qué velocidad se espera que crezca el mercado de dispositivos para cirugía vitreorretiniana?
Se prevé que se expanda a una CAGR del 3,74%, alcanzando los 919,86 millones de USD en 2031.
¿Qué región se proyecta como la de mayor crecimiento para los dispositivos vitreorretinianos?
Asia-Pacífico está preparada para crecer a una CAGR del 7,74% hasta 2031, impulsada por el turismo médico y la inversión del sector público.
¿Por qué los consumibles de un solo uso están ganando terreno en la cirugía retiniana?
Los mandatos más estrictos de control de infecciones y las necesidades del flujo de trabajo de los CCA favorecen los cortadores, tubos de luz y cánulas desechables presterilizados.
¿Qué tecnología domina los procedimientos vitreorretinianos actuales?
Las plataformas de microincisión de calibre 25 y 27 ostentan una participación del 78,43%, valoradas por sus cierres sin suturas y la recuperación rápida.
Última actualización de la página el:



