
Tamaño y Participación del Mercado de Dispositivos para Cirugía de Cataratas
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
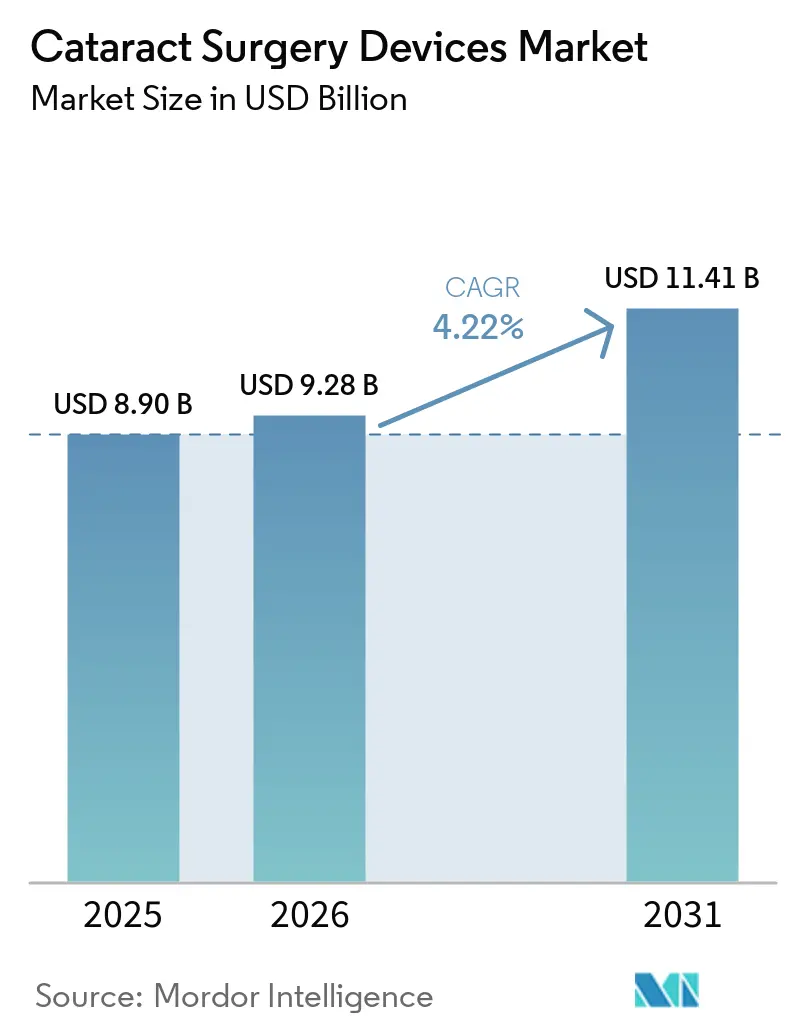
| Tamaño del Mercado (2026) | 9.28 Mil millones de dólares |
| Tamaño del Mercado (2031) | 11.41 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.22 % |
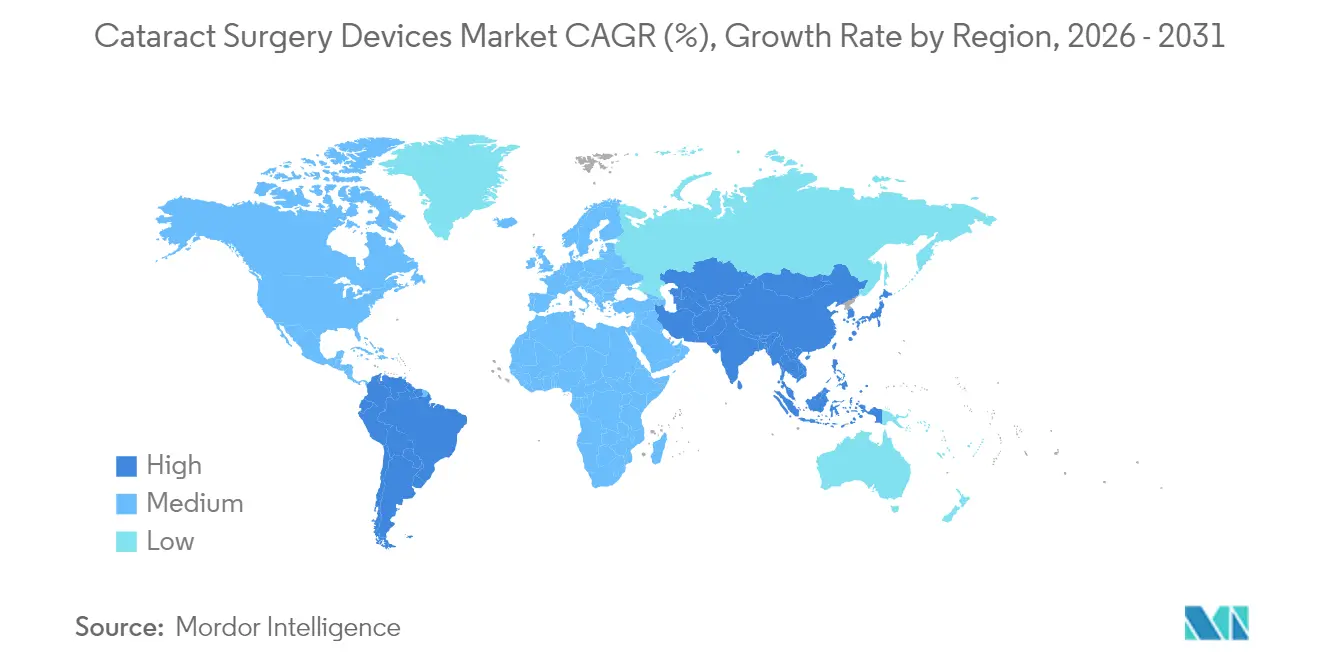
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Dispositivos para Cirugía de Cataratas por Mordor Intelligence
Se espera que el tamaño del mercado de dispositivos para cirugía de cataratas crezca de USD 8,90 mil millones en 2025 a USD 9,28 mil millones en 2026 y se prevé que alcance USD 11,41 mil millones en 2031 a una CAGR del 4,22% durante 2026-2031. La demanda está respaldada por una creciente población de pacientes mayores, una mayor concienciación sobre la cirugía restauradora de la visión y un reembolso estable en las economías de altos ingresos. Las lentes intraoculares premium, las plataformas de láser de femtosegundo y las herramientas de planificación asistidas por inteligencia artificial están ganando terreno a medida que los cirujanos apuntan a procedimientos más rápidos con menos efectos secundarios visuales. Al mismo tiempo, los sistemas de facoemulsificación orientados al valor y las lentes monofocales siguen siendo fundamentales en las regiones de ingresos medios que trabajan con grandes rezagos quirúrgicos. La intensidad competitiva está aumentando a medida que los principales fabricantes buscan acuerdos de expansión de cartera, integran software de orientación digital y amplían los programas de formación para proteger su participación en un entorno cada vez más sensible al precio.
Conclusiones Clave del Informe
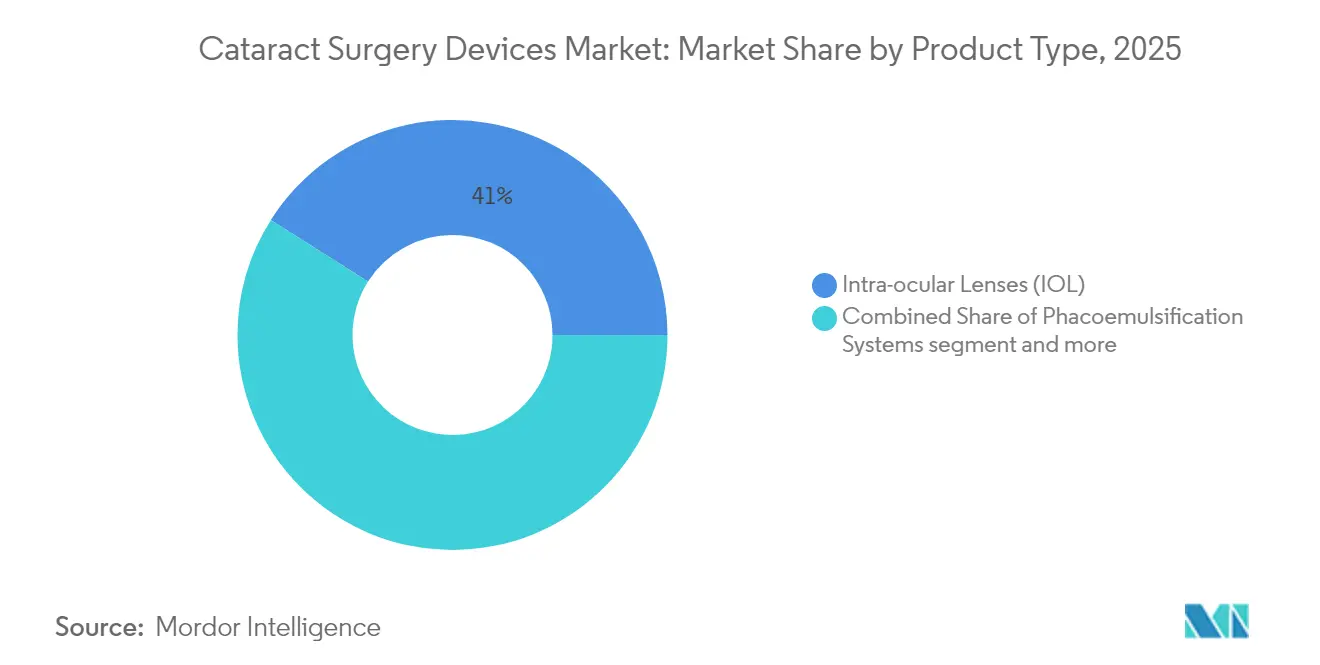
- Por tipo de producto, las lentes intraoculares representaron el 41,02% de la participación del mercado de dispositivos para cirugía de cataratas en 2025, mientras que se proyecta que los sistemas de láser de femtosegundo se expandirán a una CAGR del 6,12% hasta 2031.
- Por técnica quirúrgica, la cirugía estándar basada en facoemulsificación lideró con una participación de ingresos del 34,05% en 2025; la cirugía de cataratas asistida por láser de femtosegundo está prevista para crecer más rápido con una CAGR del 5,73% hasta 2031.
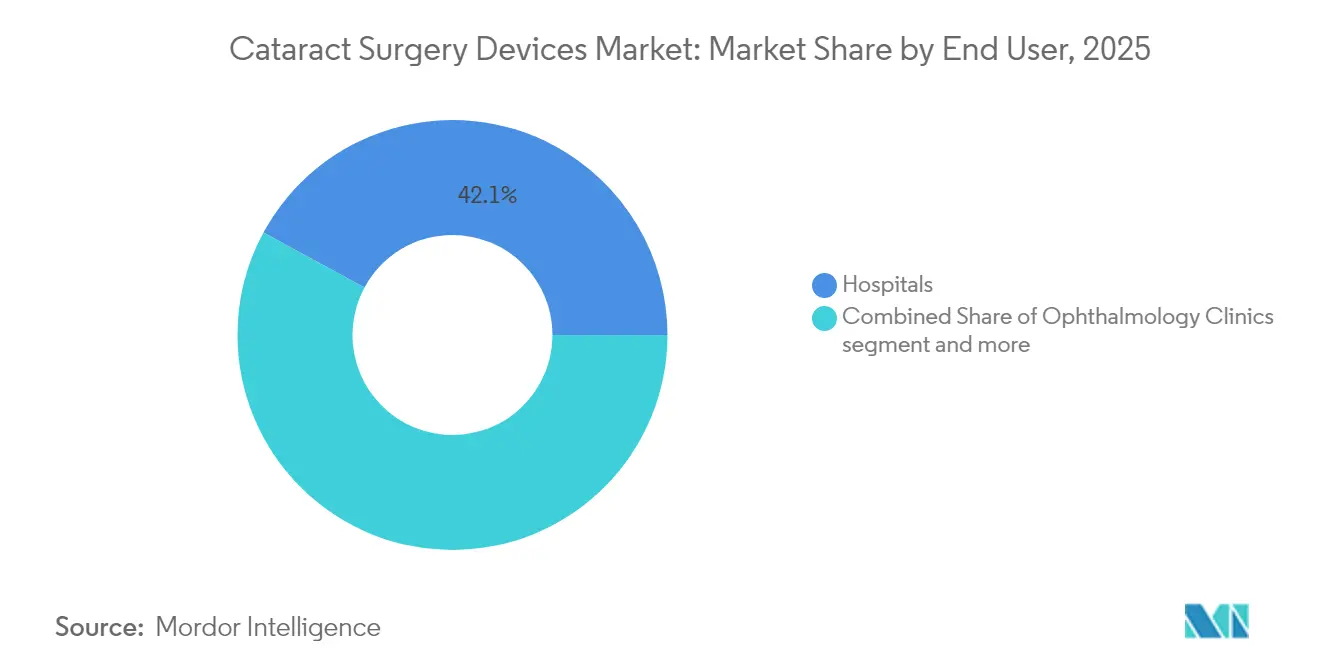
- Por usuario final, los hospitales representaron el 42,10% del tamaño del mercado de dispositivos para cirugía de cataratas en 2025, mientras que se espera que los centros de cirugía ambulatoria registren una CAGR del 5,61% durante 2026-2031.
- Por geografía, América del Norte dominó con una participación del 38,20% en 2025; Asia-Pacífico es la región de más rápido crecimiento con un pronóstico de CAGR del 6,04% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la Prevalencia de Cataratas y Envejecimiento de la Población | +1.8% | Global (mayor en América del Norte, Europa y Asia Oriental) | Largo plazo (≥ 4 años) |
| Avances Tecnológicos en Lentes Intraoculares Premium y Cirugía de Cataratas Asistida por Láser de Femtosegundo | +1.2% | América del Norte, Europa, países de Asia-Pacífico de altos ingresos | Mediano plazo (2-4 años) |
| Creciente Demanda de Procedimientos de Cataratas en Régimen Ambulatorio / Centros de Cirugía Ambulatoria | +0.7% | América del Norte, Europa Occidental, Australia | Mediano plazo (2-4 años) |
| Reembolso Emergente en Mercados de Asia-Pacífico de Ingresos Medios | +0.5% | China, India, Sudeste Asiático | Corto plazo (≤ 2 años) |
| Aumento de los Esfuerzos Gubernamentales para Abordar el Deterioro Visual | +0.3% | Global (mayor en regiones en desarrollo) | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Prevalencia de Cataratas y Envejecimiento de la Población
Las cataratas afectan aproximadamente a 100 millones de personas en todo el mundo y son responsables de casi el 45% de la ceguera mundial. Se prevé que el número de personas de 65 años o más se duplique para 2050, intensificando la demanda quirúrgica, especialmente en países que aún están construyendo infraestructura oftalmológica. El deterioro visual asociado a las cataratas provoca pérdidas anuales de productividad estimadas en USD 411 mil millones[1], lo que crea un sólido argumento económico para que los gobiernos eliminen los rezagos quirúrgicos. Los pacientes mayores también tienden a presentar comorbilidades y mayores expectativas, lo que impulsa la adopción de lentes intraoculares asféricas y tóricas que abordan aberraciones complejas. En conjunto, estos factores mantienen el aumento de los volúmenes de procedimientos incluso en los mercados maduros, sustentando el crecimiento tanto de los consumibles de reemplazo como del equipamiento de capital.
Avances Tecnológicos en Lentes Intraoculares Premium y Cirugía de Cataratas Asistida por Láser de Femtosegundo
Los lanzamientos recientes de lentes redefinen las expectativas de los pacientes al reducir los halos, mejorar el contraste y permitir el ajuste fino postoperatorio. El modelo TECNIS Odyssey de Johnson & Johnson (lanzado en septiembre de 2024) [2]minimiza la disfotopsia, mientras que el modelo enVista Envy de Bausch + Lomb (aprobado por la FDA en octubre de 2024) emplea óptica optimizada por frente de onda para una claridad de amplio rango. La lente ajustable por luz de RxSight permite el refinamiento refractivo a demanda, y la lente Galaxy de diseño asistido por inteligencia artificial de Rayner, actualmente en ensayos clínicos fundamentales, utiliza óptica de espiral continua para una profundidad de foco casi continua. Los avances paralelos en plataformas de femtosegundo —como el láser de doble pulso ALLY de Lensar con interfaz robótica para el paciente— acortan los tiempos de procedimiento y estandarizan las capsulotomías, ayudando a los cirujanos a justificar tarifas premium en determinadas cohortes de pacientes.
Creciente Demanda de Procedimientos de Cataratas en Régimen Ambulatorio / Centros de Cirugía Ambulatoria
Los pagadores favorecen los centros de cirugía ambulatoria porque los pagos son inferiores a las tarifas hospitalarias ambulatorias, y los pacientes valoran las estancias más cortas. Este cambio obliga a los fabricantes de dispositivos a rediseñar las consolas para reducir su tamaño, incorporar pantallas táctiles intuitivas y envases de un solo uso que simplifiquen la rotación. Los kits de instrumentos optimizados para flujos de trabajo en centros de cirugía ambulatoria de dos salas son ahora habituales, y los programas de formación se centran en protocolos eficientes con anestesia reducida. A medida que la penetración de los centros de cirugía ambulatoria crece en Europa Occidental y Australia, los fabricantes que puedan equilibrar el coste con los resultados premium están en posición de captar nuevas instalaciones.
Reembolso Emergente en Mercados de Asia-Pacífico de Ingresos Medios
Los sistemas de seguro nacional en China e India reembolsan ahora los procedimientos básicos de cataratas, abriendo el acceso a cientos de millones de mayores elegibles. Las licitaciones provinciales incluyen cada vez más límites para los arrendamientos de láser de femtosegundo y los márgenes de las lentes intraoculares premium, impulsando la adaptación local de sistemas de facoemulsificación rentables y lentes monofocales económicas. Los hospitales urbanos persiguen ofertas diferenciadas, como lentes de profundidad de foco extendida, para atraer a pacientes más acaudalados. Al mismo tiempo, los programas rurales enfatizan técnicas de facoemulsificación manual de alto volumen o de baja energía complementadas con instrumentación reutilizable. La dinámica de dos niveles exige carteras de productos flexibles que abarquen desde bombas de gama básica hasta suites premium guiadas por inteligencia artificial.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Elevado Coste de Capital de los Sistemas de Láser de Femtosegundo | -0.6% | Global (mayor en regiones en desarrollo) | Mediano plazo (2-4 años) |
| Escasez de Cirujanos de Cataratas Capacitados en Países en Desarrollo | -0.4% | África, Asia Meridional, partes de América Latina | Largo plazo (≥ 4 años) |
| Aumento de la Competencia de Fabricantes de Lentes Intraoculares de Bajo Coste | -0.3% | Global (mayor en mercados sensibles al precio) | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Elevado Coste de Capital de los Sistemas de Láser de Femtosegundo
Los precios de compra superiores a USD 400.000[3], los contratos anuales de servicio y la necesidad de consumibles hacen que el retorno de la inversión sea difícil cuando las tasas de reembolso permanecen estables. Las instalaciones más pequeñas suelen externalizar a proveedores móviles que posicionan los láseres por día, un modelo impulsado por empresas que ofrecen "precisión sin la inversión". Si bien esto amplía el acceso, la variabilidad en la utilización sigue limitando la adopción generalizada en mercados sensibles al precio, manteniendo las salas exclusivas de facoemulsificación como predominantes fuera de los grandes centros urbanos.
Escasez de Cirujanos de Cataratas Capacitados en Países en Desarrollo
En los países de altos ingresos, hay aproximadamente 76 oftalmólogos por cada millón de personas, mientras que en los países de bajos ingresos, ese número cae drásticamente a tan solo alrededor de 3,7 por millón. La limitada disponibilidad de docentes, los largos ciclos de formación y la migración de especialistas hacia consultas privadas urbanas restringen el rendimiento quirúrgico. En respuesta, los fabricantes enfatizan la configuración guiada por software, la fluidica estandarizada y los protocolos de delegación de tareas que permiten al personal de nivel intermedio manejar los pasos pre y postoperatorios, aunque las incisiones finales siguen requiriendo cirujanos acreditados. Por tanto, los cuellos de botella en recursos humanos siguen siendo un lastre estructural para el mercado de dispositivos para cirugía de cataratas en las regiones de menores ingresos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Las Lentes Intraoculares Premium Reconfiguran la Propuesta de ValorEn 2025, las lentes intraoculares captaron el 41,02% de la cuota del mercado de dispositivos para cirugía de cataratas, lo que refleja su papel indispensable en cada procedimiento. La penetración de modelos multifocales, tóricos y de profundidad de foco extendida impulsa al alza los precios de venta promedio, creando un atractivo conjunto de beneficios para los fabricantes integrados de dispositivos para cirugía refractiva. Las mejoras continuas, como los materiales hidrofóbicos libres de destellos y los cromóforos con filtro de luz azul, generan un interés recurrente entre los cirujanos que buscan mejorar la satisfacción postoperatoria. Se proyecta que los sistemas láser de femtosegundo, aunque representan una base de ingresos menor, crecerán a un CAGR del 6,12% hasta 2031, a medida que se acumulan evidencias de que las capsulotomías consistentes se traducen en menos dislocaciones de lentes y una recuperación refractiva más rápida.
Las consolas de facoemulsificación optimizadas en costos continúan vendiéndose bien en las economías emergentes, donde el soporte de mantenimiento puede ser inconsistente. Los proveedores suelen combinarlas con piezas de mano reutilizables y caravanas de capacitación en múltiples países. En el segmento premium, las bombas de facoemulsificación de nueva generación con fluidica venturi y detección de oclusión en tiempo real ofrecen un tiempo efectivo de facoemulsificación inferior a 10 segundos, lo que reduce el riesgo de edema corneal en casos de núcleos densos.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa adquisición del informe
Por Técnica Quirúrgica:
Los Avances Tecnológicos Impulsan la Evolución ProcedimentalLa cirugía estándar basada en facoemulsificación retuvo una participación del 34,05% en 2025 y sigue siendo el patrón de referencia debido a décadas de familiaridad, una sólida base de evidencia y compatibilidad con pequeñas incisiones corneales claras. Los cirujanos continúan refinando parámetros como el movimiento torsional de la punta y la fluidica de bomba dual para reducir la energía disipada acumulada, disminuyendo así la pérdida de células endoteliales. Se prevé que el tamaño del mercado de dispositivos para cirugía de cataratas atribuido a los sistemas de facoemulsificación aumente de manera constante, respaldado por los ciclos de reemplazo y las adquisiciones en mercados emergentes. La cirugía de cataratas asistida por láser de femtosegundo, con un crecimiento anual del 5,73%, se beneficia de las capsulotomías automatizadas, los patrones de fragmentación del cristalino y el atractivo comercial para los pacientes familiarizados con la tecnología.
La cirugía de cataratas de pequeña incisión manual mantiene su relevancia donde el volumen quirúrgico supera los presupuestos de capital. Los refinamientos continuos, incluidas las lentes de polimetilmetacrilato precargadas y las mangas de inserción plegables, ayudan a estandarizar los resultados incluso cuando los costes se mantienen bajos. Las técnicas de microincisión y los métodos híbridos que combinan facoemulsificación de baja energía con extracción manual del núcleo están siendo pilotados para reducir la brecha entre asequibilidad y eficiencia. A lo largo del horizonte de pronóstico, la elección del procedimiento estará cada vez más adaptada a la densidad del núcleo, la salud corneal y la capacidad de pago del paciente, manteniendo las tres técnicas principales presentes dentro del mercado de dispositivos para cirugía de cataratas.
Por Usuario Final:
Los Centros Ambulatorios Aceleran la Migración de ProcedimientosLos hospitales representaron el 42,10% de los ingresos globales en 2025, lo que refleja su capacidad para gestionar cataratas complejas, comorbilidades de uveítis y casos combinados de retina. Muchos centros académicos también gestionan programas de especialización que influyen en la preferencia de marca entre los cirujanos en etapas tempranas de su carrera, consolidando una base instalada sustancial para las consolas de facoemulsificación de gran formato y las torres de visualización premium. Sin embargo, los centros de cirugía ambulatoria están en camino de crecer un 5,61% anual hasta 2031, atrayendo a los pagadores con menores tarifas de instalación y a los pacientes que valoran el alta en el mismo día. En los Estados Unidos, las conversiones a centros de cirugía ambulatoria superan ahora el 70% para los casos rutinarios de cataratas en ciertos estados, impulsando la demanda de microscopios transportables e híbridos compactos de facoemulsificación láser.
Las clínicas dedicadas a la oftalmología mantienen su importancia en Europa Occidental y partes de América Latina, donde los sistemas públicos contratan volumen a centros de especialidades privadas. Estos sitios equilibran un rendimiento moderado con atención personalizada, creando un nicho para diagnósticos de precio medio combinados con facoemulsificación estándar. En todos los entornos, el software de flujo de trabajo que integra biometría, planificación quirúrgica, control de inventario y registro de resultados gana aceptación, destacando el cambio de dispositivos independientes a ecosistemas conectados dentro del mercado de dispositivos para cirugía de cataratas.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa adquisición del informe
Análisis Geográfico
Mercado de Dispositivos para Cirugía de Cataratas en América del Norte
América del Norte se mantuvo como la mayor región compradora, contribuyendo con el 38,20% de los ingresos globales en 2025, ya que los avanzados mecanismos de reembolso y la sólida penetración de los centros de cirugía ambulatoria sostienen altos volúmenes de procedimientos. Estados Unidos intensifica su enfoque en métricas de calidad; a partir de 2025, las normas actualizadas de Medicare vinculan el pago a los centros con las tasas de retorno no planificado al quirófano por "extracción de cataratas con implantación de lente intraocular", impulsando a los proveedores a adoptar plataformas de planificación digital para reducir errores. El modelo de pagador único de Canadá, en contraste, hace hincapié en la gestión de listas de espera, reforzando la demanda de sistemas de facoemulsificación de alto rendimiento combinados con paquetes reutilizables.
Mercado de Dispositivos para Cirugía de Cataratas en Asia-Pacífico
Asia-Pacífico es la región de más rápido crecimiento, con una CAGR proyectada del 6,04% hasta 2031, a medida que la presión demográfica se combina con una cobertura de seguros en expansión. China e India desempeñan un papel fundamental en el impulso del crecimiento, debido a sus enormes poblaciones y a sus sistemas de salud en constante mejora. Estos países ofrecen grandes oportunidades, especialmente a medida que la demanda aumenta en diferentes segmentos. En las zonas urbanas y entre los grupos de mayor poder adquisitivo, existe un apetito creciente por servicios de salud premium. Al mismo tiempo, soluciones más asequibles y basadas en el valor están contribuyendo a satisfacer las necesidades de la población en general. Japón se destaca como líder en la adopción de tecnologías médicas avanzadas, mientras que India está marcando tendencia con modelos innovadores y rentables que mejoran la eficiencia quirúrgica y el acceso.
Mercado de Dispositivos para Cirugía de Cataratas en EMEA y América del Sur
Europa mantiene un crecimiento estable, anclado por Alemania, Francia y el Reino Unido. La cirugía ambulatoria superó a los procedimientos de cataratas en régimen de hospitalización en la mayoría de los miembros de la UE-27 en 2024. Europa del Este muestra potencial de convergencia a medida que los fondos estructurales de la UE subvencionan la modernización de equipos de diagnóstico y quirúrgicos. América del Sur y Oriente Medio y África registran volúmenes menores, pero un crecimiento superior al promedio, gracias a las asociaciones público-privadas que construyen nuevos hospitales oftalmológicos.
Panorama regulatorio
Los dispositivos para cirugía de cataratas están sujetos a la regulación de dispositivos médicos, con vías basadas en el riesgo que difieren según el tipo de producto, incluyendo lentes intraoculares (LIO), plataformas de facoemulsificación y sistemas láser. En Estados Unidos, la FDA rige las decisiones de autorización para muchos componentes de cataratas a través del proceso 510(k), mientras que las actualizaciones de la Quality Management System Regulation (QMSR) entran en vigor en febrero de 2026 para alinear el 21 CFR Part 820 con la norma ISO 13485:2016 y reforzar los requisitos de documentación del sistema de calidad en las cadenas de suministro globales.
Panorama Competitivo
Los cinco principales fabricantes —Alcon, Johnson & Johnson Vision, Carl Zeiss Meditec, Bausch + Lomb y NIDEK— controlan una parte considerable de las ventas globales de dispositivos y consumibles, lo que refleja las elevadas barreras regulatorias y la sólida distribución establecida. La adquisición de Lensar por parte de Alcon en 2025 por USD 430 millones añade la plataforma de láser de femtosegundo ALLY de doble pulso, otorgando un sistema preparado para la robótica que reduce el tiempo de procedimiento y asegura ingresos por servicio. Johnson & Johnson Vision amplía su familia de lentes TECNIS con el modelo Odyssey, reforzando una cartera de lentes intraoculares premium que compite directamente con la AcrySof IQ Vivity de Alcon. Carl Zeiss Meditec aprovecha su experiencia en refractiva VISUMAX SMILE para la venta cruzada de microscopios y soluciones de conectividad digital que realizan el seguimiento de resultados en procedimientos de cataratas y córnea.
Los actores asiáticos de nivel medio se centran en bombas de facoemulsificación rentables y lentes hidrofílicas de producción local, desafiando a las marcas globales en licitaciones en Asia Meridional y África. Las empresas emergentes exploran algoritmos de planificación basados en inteligencia artificial, diagnósticos disruptivos portátiles y cabezales láser modulares que se adaptan a los microscopios existentes. La investigación colaborativa con hospitales universitarios sobre fragmentación de baja energía y visualización 3D con visión elevada indica una difuminación de las fronteras entre dispositivos, software y segmentos de servicios educativos.
Las oportunidades en espacios sin explorar se encuentran en unidades híbridas de facoemulsificación láser dimensionadas para salas de procedimientos de centros de cirugía ambulatoria, aberrómetros de bajo coste que alimentan datos en suites de planificación en la nube, y viscoelásticos biodegradables. Las empresas capaces de integrar estos elementos en soluciones cohesivas pueden acelerar la adopción tanto en los programas públicos de alto volumen como en las clínicas boutique premium. En general, el mercado de dispositivos para cirugía de cataratas continúa su transición de la competencia centrada en el hardware a la diferenciación impulsada por ecosistemas.
Líderes de la Industria de Dispositivos para Cirugía de Cataratas
-
Alcon, Inc.
-
Bausch & Lomb, Inc.
-
Johnson & Johnson
-
Carl Zeiss Meditec AG
-
NIDEK CO., LTD.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Dispositivos para Cirugía de Cataratas Empresas cubiertas en este informe
- Alcon
- Johnson & Johnson
- Carl Zeiss
- Bausch + Lomb
- Nidek
- STAAR SURGICAL COMPANY
- HOYA
- EssilorLuxottica
- Ziemer Group
- HAAG-Streit
- TOPCON CORPORATION
- Glaukos
- HumanOptics Holding AG
- Coburn Technologies, Inc.
- Iridex Corporation
- BVI Medical
- Rayner Group
- RxSight, Inc.
- LensGen, Inc.
Lea el análisis de las empresas de dispositivos para cirugía de cataratas
Oportunidades de mercado y perspectivas futuras
El diseño de LIO premium y la precisión refractiva siguen siendo la vía más clara hacia segmentos de procedimientos de mayor valor. La actividad reciente de productos también indica dónde se concentran las mejoras, con la aprobación de la FDA de EE. UU. para la LIO TECNIS PureSee en marzo de 2026, ZEISS Medical Technology iniciando implantaciones en seis países de la LIO tórica AT LUCIA 721P en junio de 2026, y Alcon y RxSight anunciando una colaboración no exclusiva en julio de 2026 para desarrollar LIO ajustables correctoras de presbicia.
Desarrollos recientes de la industria en Mercado de Dispositivos para Cirugía de Cataratas
- Julio de 2026: Bausch + Lomb anunció el lanzamiento en EE. UU. del EyeGility Inserter, un sistema de administración de LIO precargado para la familia de LIO enVista. El sistema busca pasos de implantación más consistentes y un manejo reducido en entornos de cataratas de alto volumen, fortaleciendo la posición de Bausch + Lomb en el flujo de trabajo del procedimiento junto con su franquicia de lentes enVista.
- Diciembre de 2025: La Comisión Europea propuso enmiendas al cumplimiento de MDR/IVDR a través del COM(2025) 1023, con el objetivo de simplificar elementos de la evaluación de conformidad y los plazos de MDR/IVDR. Esta propuesta podría influir en la dinámica de acceso al mercado para LIO premium y equipos de capital relacionados en toda Europa.
- Junio de 2024: Alcon recibió la autorización 510(k) de la FDA de EE. UU. para el UNITY Vitreoretinal Cataract System (VCS) y el UNITY Cataract System (CS). Las autorizaciones impulsaron la estrategia de plataforma integrada de Alcon en los flujos de trabajo de cataratas y vitreorretiniano.
Mercado de Dispositivos para Cirugía de Cataratas Alcance del informe y metodología de investigación
Definición y Alcance del Mercado
Este mercado abarca los ingresos anuales generados por los dispositivos utilizados para extirpar una catarata y restaurar la visión, incluidos sistemas quirúrgicos, implantables y consumibles a nivel de procedimiento vendidos en hospitales, centros ambulatorios y clínicas oftalmológicas en las principales regiones.
Exclusiones del alcance: Se excluyen los equipos de diagnóstico por imagen, los láseres refractivos independientes no utilizados para la extirpación de cataratas y las terapias farmacológicas postoperatorias.
Descripción General de la Segmentación
- Por Tipo de Producto
- Lentes Intraoculares (LIO)
- Sistemas de Facoemulsificación
- Máquinas de Facoemulsificación Estándar
- Máquinas de Facoemulsificación Avanzadas
- Dispositivos Viscoelásticos Oftálmicos
- Sistemas de Láser de Femtosegundo
- Otros (Cuchillas y Consumibles de Bajo Coste)
- Por Técnica Quirúrgica
- Cirugía de Cataratas de Pequeña Incisión Manual
- Cirugía Estándar Basada en Facoemulsificación
- Cirugía de Cataratas Asistida por Láser de Femtosegundo (FLACS)
- Otros (Extracción Extracapsular de Cataratas, Extracción Intracapsular de Cataratas y Cirugía de Cataratas de Microincisión)
- Por Usuario Final
- Hospitales
- Clínicas de Oftalmología
- Centros de Cirugía Ambulatoria
- Institutos Académicos y de Investigación
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza por fundamentar el modelo en la realidad de los procedimientos, dado que la demanda de dispositivos para cataratas está estrechamente vinculada a los volúmenes de cirugía y a la forma en que los centros de atención adquieren implantes y paquetes. Revisamos fuentes públicas como la Organización Mundial de la Salud, las estadísticas de salud de la OCDE, los ministerios de salud nacionales y los organismos estadísticos nacionales para obtener señales sobre el envejecimiento de la población y la utilización de los servicios de salud que determinan las listas de espera y el rendimiento en cataratas.
También consultamos el contexto clínico y de utilización en revistas de oftalmología revisadas por pares y publicaciones abiertas de organismos profesionales (como las sociedades de oftalmología) para comprender los patrones de práctica, incluida la adopción de la facoemulsificación, la penetración de lentes intraoculares premium y el papel de la asistencia con femtosegundo. Para mantener una visión comercial coherente, nos basamos en informes anuales, presentaciones para inversores, documentación de productos y cobertura periodística de fuentes reconocidas, y utilizamos de forma selectiva una suscripción de pago a información financiera y noticias de empresas, además de una base de datos de patentes, para confirmar los ciclos de productos y las señales de expansión de capacidad. Estos ejemplos son meramente ilustrativos, y también utilizamos otras fuentes públicas y de pago para la recopilación, validación y aclaración de datos durante el estudio.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en confirmar qué impulsa los ingresos reales por dispositivos en el campo, incluidos los ciclos de reemplazo típicos de los equipos de capital, los márgenes de licitación y distribución, y cómo varía la combinación de lentes intraoculares según el pagador y la preferencia del cirujano. Conversamos con un conjunto equilibrado de partes interesadas, incluido personal de adquisiciones hospitalarias, administradores de centros ambulatorios, cirujanos oftalmológicos, ingenieros de servicio y líderes del lado distribuidor en APAC, EMEA y las Américas. Cuando los datos documentales no coincidían con los precios y la utilización sobre el terreno, ajustamos los supuestos en consecuencia.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 26% | Directores ejecutivos (CXO): 13% | APAC: 42% |
| Nivel medio: 60% | Líderes funcionales/de unidad: 37% | EMEA: 31% |
| Actores menores: 14% | Gerentes: 50% | Américas: 27% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento del mercado se construye reconstruyendo el conjunto de demanda a partir de los volúmenes de procedimientos de cataratas y traduciéndolos luego en ingresos por dispositivos mediante supuestos realistas de uso y precios para los principales grupos de dispositivos. Cuando un país cuenta con datos publicados limitados sobre el número de procedimientos, estimamos el volumen utilizando la expansión por cohortes de edad, indicadores de cobertura quirúrgica y restricciones de capacidad. El modelo se ajusta una vez que la retroalimentación primaria confirma un rendimiento factible.
Los insumos clave incluyen las tasas de cirugía de cataratas por cada 100.000 habitantes, la proporción de procedimientos realizados en entornos ambulatorios, la combinación de lentes intraoculares (estándar frente a premium), los ciclos promedio de reemplazo de dispositivos para plataformas de facoemulsificación y láser, y las bandas de precios típicas por región tras los efectos de distribución y licitación. Los resultados se corroboran con aproximaciones selectivas de abajo hacia arriba, como el precio de venta promedio muestreado multiplicado por la demanda unitaria estimada de lentes intraoculares y consumibles, más verificaciones de canal sobre colocaciones de capital, lo que ayuda a gestionar las brechas sin implicar una consolidación completa de proveedores.
La previsión se basa principalmente en el análisis de escenarios vinculado a un pequeño conjunto de factores que pueden seguirse cada año, incluido el envejecimiento de la población, el ritmo de reducción de listas de espera, los cambios en el reembolso y la adopción de lentes intraoculares premium. También aplicamos suavizado en las tendencias históricas de procedimientos donde existen series temporales fiables. La trayectoria de crecimiento final se alinea con el consenso de expertos obtenido en las entrevistas antes de fijar los valores anuales.
Ciclo de Validación de Datos y Actualización
La validación se realiza mediante múltiples verificaciones para que los totales no dependan de ninguna fuente o supuesto único. Comparamos los resultados con señales independientes, como los volúmenes de procedimientos de cataratas reportados, los comentarios sobre la base instalada de las principales plataformas quirúrgicas y los puntos de referencia de precios regionales. Cualquier variación significativa se revisa y se reelabora hasta que los factores expliquen el resultado.
Antes de la aprobación final, el modelo pasa por una secuencia de revisión analítica que verifica la existencia de valores atípicos en las tasas de crecimiento, cambios abruptos en el precio de venta promedio y variaciones poco realistas en las cuotas de entorno de atención. Cuando aparece una discrepancia material, se activan contactos específicos con los entrevistados para confirmar si refleja una perturbación temporal o un cambio real en la demanda. Los informes se actualizan anualmente, con actualizaciones intermedias cuando eventos notables afectan el flujo de procedimientos, los precios o el reembolso, y se completa un pase final previo a la entrega para que los datos reflejen la evidencia más reciente disponible.
Tamaño del Mercado de Dispositivos para Cirugía de Cataratas de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las cifras de mercado publicadas para dispositivos de cirugía de cataratas pueden variar incluso cuando parecen cubrir el mismo tema. Los principales factores son las diferencias en la cesta de dispositivos contabilizados y el punto de captura de ingresos. El momento también importa, ya que algunas estimaciones se anclan a un año base más antiguo y luego se extienden hacia adelante utilizando una única tasa de crecimiento.
Al rastrear los factores de demanda vinculados a los procedimientos y actualizar cada año los supuestos de precios de implantes y consumibles, Mordor Intelligence mantiene el total vinculado a los ingresos por dispositivos en primera venta y evita mezclar artículos de cuidado ocular adyacentes que no se utilizan en la extirpación de cataratas.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 9,28 mil millones de USD (2026) | |
| Editor de Datos del Sector A | 9,18 mil millones de USD (2026) | Utiliza un CAGR a largo plazo más elevado y ofrece una claridad limitada sobre si los valores son ingresos en primera venta frente a precios de canal mixtos, lo que puede comprimir el tamaño en el año cercano pero ampliar los años posteriores. |
| Sindicato de Prensa B | 9,25 mil millones de USD (2025) | Se ancla a un año base diferente y proporciona menos detalles sobre los límites de la cesta de dispositivos (por ejemplo, cómo se contabilizan los sistemas de capital frente a los paquetes de procedimientos), lo que puede desplazar los totales al convertirlos a una vista de año corriente único. |
La dispersión en la tabla se explica principalmente por el anclaje del año y por lo que se contabiliza como ingresos de dispositivos exclusivos para cataratas frente a equipos oftálmicos más amplios y ventas a precios de canal. El uso de una lógica repetible de procedimiento a ingresos, con reglas de inclusión claras y verificaciones prácticas a partir de entrevistas, ayuda a mantener la estimación estable y más fácil de conciliar entre regiones y categorías de dispositivos.
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de dispositivos para cirugía de cataratas?
El tamaño del mercado de dispositivos para cirugía de cataratas es de USD 9,28 mil millones en 2026.
¿A qué ritmo se espera que crezca el mercado en los próximos cinco años?
Se proyecta que se expandirá a una CAGR del 4,22%, alcanzando USD 11,41 mil millones en 2031.
¿Qué categoría de producto tiene la mayor participación en los ingresos?
Las lentes intraoculares representan el 41,02% de los ingresos, impulsadas por la creciente adopción de modelos multifocales y tóricos premium.
¿Por qué los centros de cirugía ambulatoria están ganando protagonismo?
Los centros de cirugía ambulatoria ofrecen procedimientos de cataratas a menores costes de instalación y permiten el alta en el mismo día, impulsando una CAGR del 5,61% en el gasto en dispositivos hasta 2031.
¿Qué región ofrece el mayor potencial de crecimiento?
Se prevé que Asia-Pacífico registre una CAGR del 6,04% a medida que China e India amplían el reembolso y abordan los rezagos quirúrgicos.
¿Qué tendencia tecnológica configurará los procedimientos premium?
Se prevé que el uso más amplio de la cirugía de cataratas asistida por láser de femtosegundo, combinado con lentes intraoculares avanzadas y planificación guiada por inteligencia artificial, mejore la precisión y la satisfacción del paciente.