
Tamaño y Participación del Mercado de Dispositivos para Cirugía Mínimamente Invasiva
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
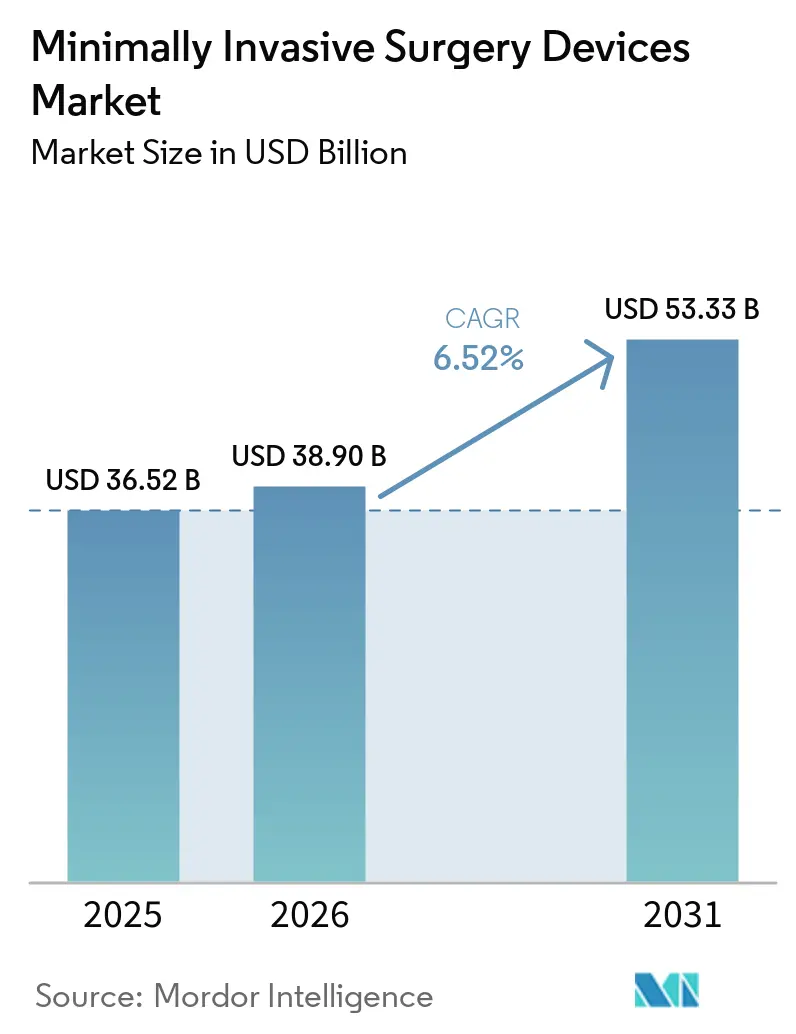
| Tamaño del Mercado (2026) | 38.90 Mil millones de dólares |
| Tamaño del Mercado (2031) | 53.33 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.52 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
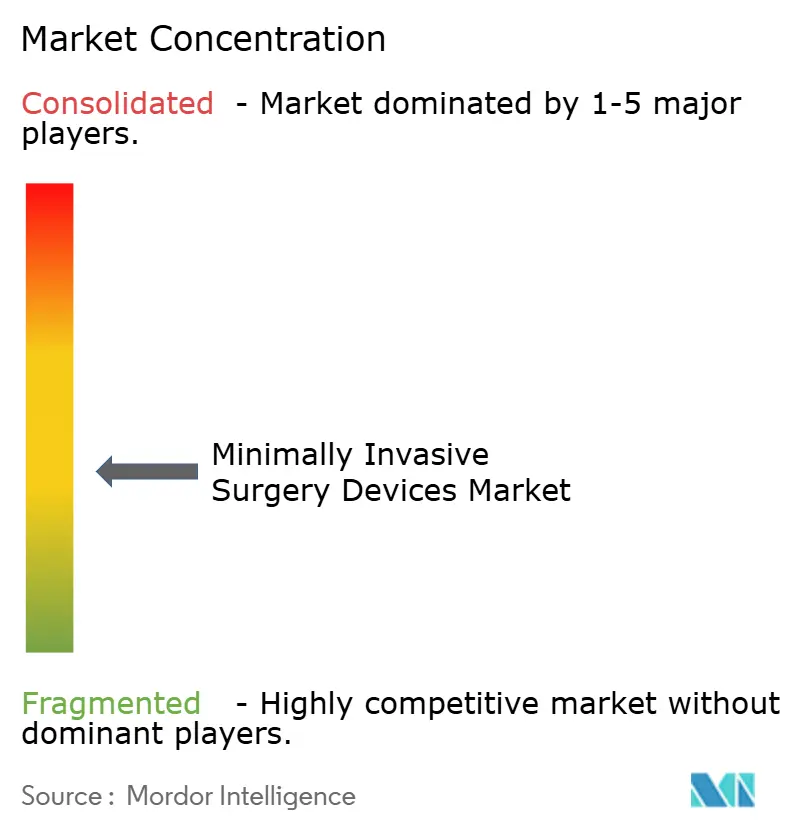
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Dispositivos para Cirugía Mínimamente Invasiva por Mordor Intelligence
Se espera que el tamaño del Mercado de Dispositivos para Cirugía Mínimamente Invasiva crezca de USD 36.520 millones en 2025 a USD 38.900 millones en 2026 y se prevé que alcance USD 53.330 millones en 2031 a una CAGR del 6,52% durante 2026-2031.
La sólida demanda refleja el continuo desplazamiento de la cirugía abierta tradicional hacia tratamientos guiados con precisión que acortan los tiempos de recuperación y reducen las tasas de complicaciones. La acelerada adopción de plataformas robóticas, un mayor respaldo de reembolso para intervenciones ambulatorias y la rápida convergencia tecnológica en torno a la inteligencia artificial son fuerzas fundamentales que dan forma a este crecimiento. Los instrumentos de mano continúan siendo el pilar procedimental, aunque los sistemas robóticos escalan rápidamente a medida que los hospitales buscan eficiencias en los flujos de trabajo y diferenciación. Los sistemas emergentes de puerto único, los conjuntos de visualización asistidos por inteligencia artificial y los dispositivos de ablación por campo pulsado ilustran cómo la innovación continua amplía las posibilidades clínicas al tiempo que expande los grupos de pacientes potenciales. A medida que los pagadores recompensan los entornos quirúrgicos que reducen los días de hospitalización, los centros ambulatorios ganan impulso, ampliando aún más el mercado de dispositivos para cirugía mínimamente invasiva.
Conclusiones Clave del Informe
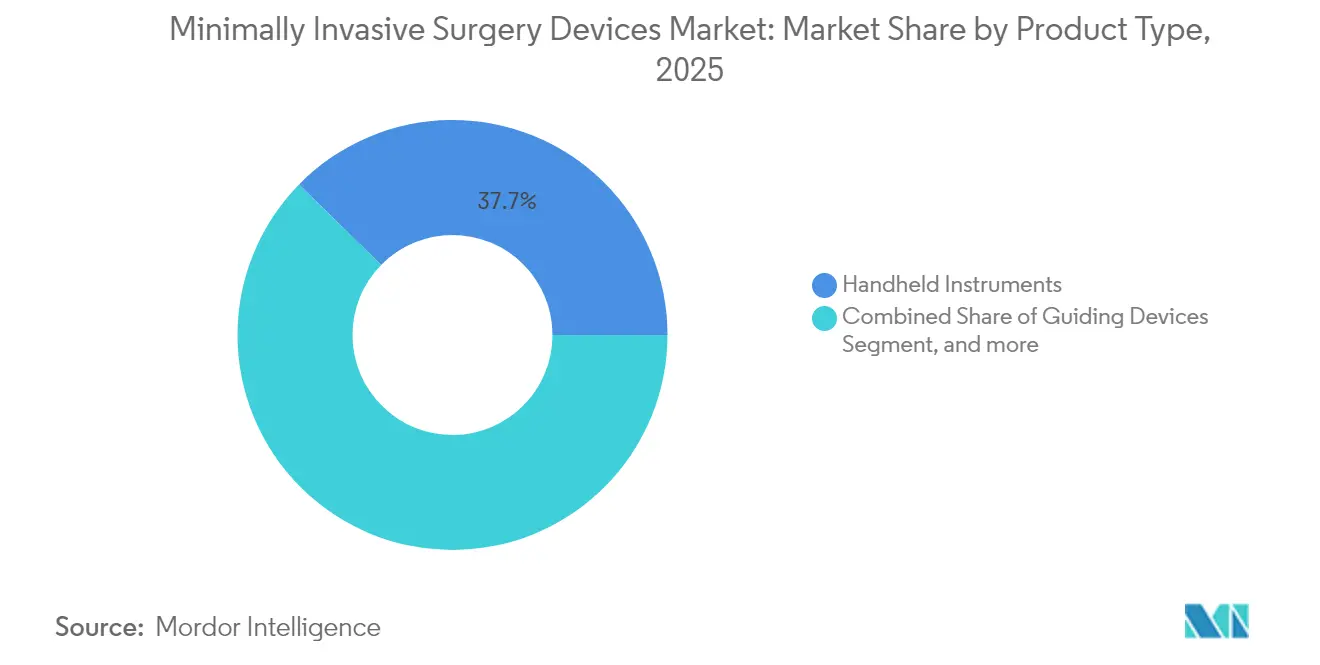
- Por tipo de producto, los instrumentos de mano lideraron con el 37,65% de la participación del mercado de dispositivos para cirugía mínimamente invasiva en 2025, mientras que se proyecta que los sistemas asistidos por robot registren la CAGR más rápida del 9,12% hasta 2031.
- Por aplicación, los procedimientos ortopédicos representaron el 24,55% del tamaño del mercado de dispositivos para cirugía mínimamente invasiva en 2025, y se prevé que las aplicaciones neurológicas se expandan a una CAGR del 7,62% hasta 2031.
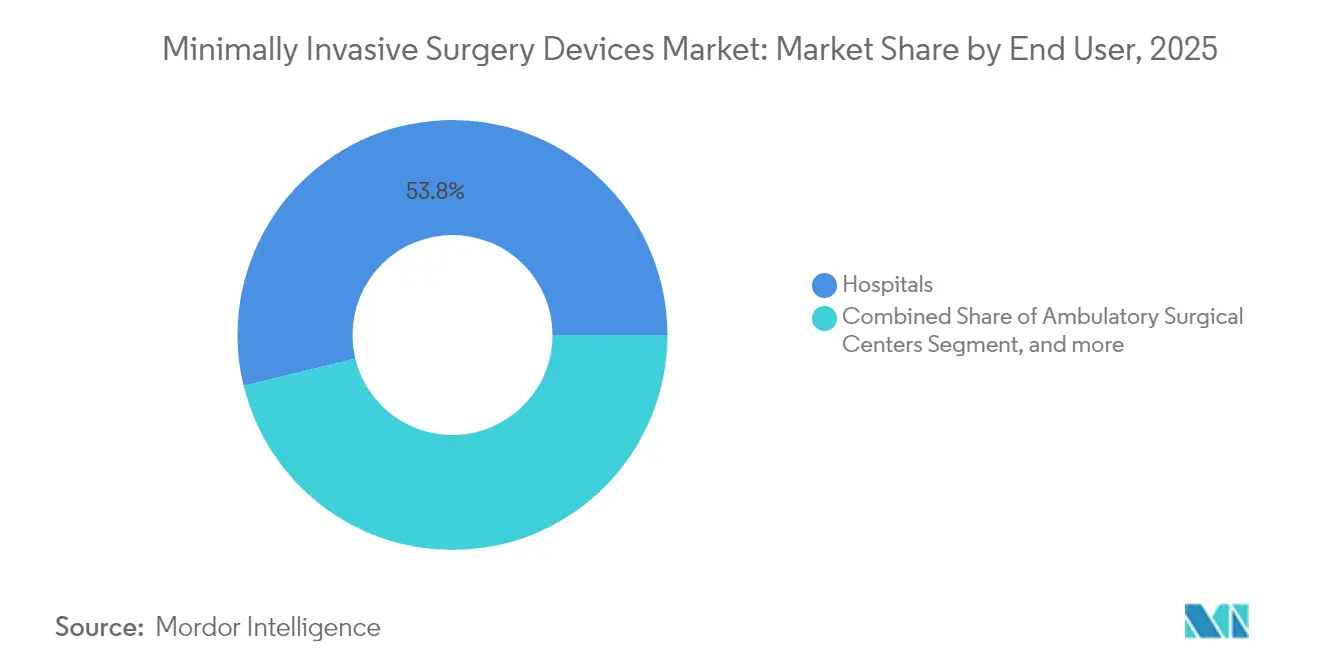
- Por usuario final, los hospitales representaron el 53,80% del tamaño del mercado de dispositivos para cirugía mínimamente invasiva en 2025, mientras que los centros quirúrgicos ambulatorios están en camino de alcanzar una CAGR del 8,73% hasta 2031.
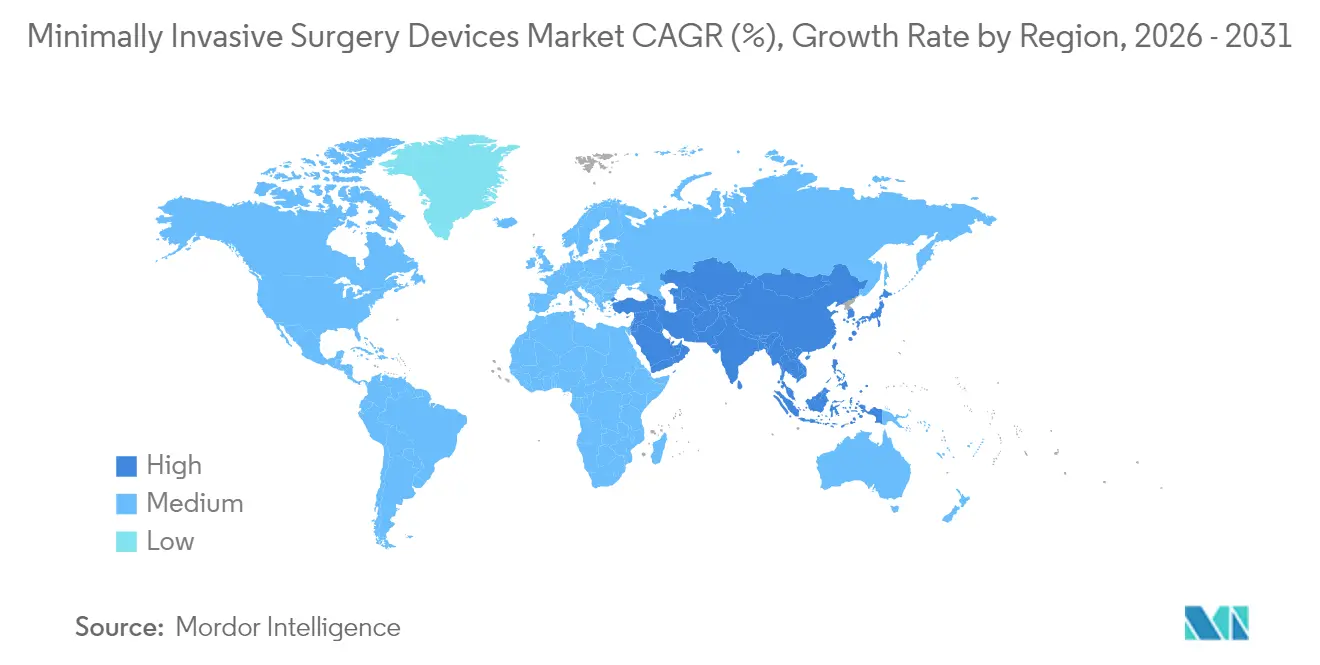
- Por geografía, América del Norte mantuvo el 42,00% de la participación del mercado de dispositivos para cirugía mínimamente invasiva en 2025, y Asia Pacífico representa la región de más rápido crecimiento con una CAGR del 9,98% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Mayor aceptación de la cirugía mínimamente invasiva frente a la cirugía abierta | +1.8% | Global | Mediano plazo (2-4 años) |
| Creciente prevalencia de enfermedades crónicas y relacionadas con el estilo de vida | +1.5% | Global, mercados desarrollados | Largo plazo (≥ 4 años) |
| Rápida adopción de plataformas asistidas por robot | +2.1% | América del Norte y Europa, en expansión hacia Asia Pacífico | Corto plazo (≤ 2 años) |
| Ajustes de reembolso que favorecen la cirugía mínimamente invasiva ambulatoria | +1.2% | América del Norte y Unión Europea | Mediano plazo (2-4 años) |
| Visualización guiada por inteligencia artificial que mejora la precisión quirúrgica | +0.8% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Demanda de cirugía mínimamente invasiva de puerto único y orificio natural | +0.7% | Global, adopción temprana en mercados desarrollados | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Mayor Aceptación de la Cirugía Mínimamente Invasiva Frente a la Cirugía Abierta
La creciente defensa de los pacientes por una atención menos traumática, los mandatos hospitalarios que priorizan los protocolos de cirugía mínimamente invasiva como primera opción y los incentivos de los pagadores están acelerando la adopción. El sistema de ablación por campo pulsado FARAPULSE de Boston Scientific superó los USD 1.000 millones en ingresos dentro de los 12 meses posteriores a su lanzamiento, lo que subraya el apetito por tecnologías que reducen la complejidad procedimental al tiempo que preservan los resultados.[1] El cambio es más pronunciado en el manejo del ritmo cardíaco, donde la energía de campo pulsado ofrece una selección precisa del tejido objetivo y tasas de complicaciones más bajas que las modalidades térmicas. Las instituciones están observando eficiencias en la utilización de camas y reducciones en las readmisiones que consolidan aún más la preferencia por la cirugía mínimamente invasiva. Los aseguradores ahora ofrecen rutinariamente condiciones de cobertura favorables para las intervenciones mínimamente invasivas, alineando los fundamentos económicos y clínicos. A medida que los planes de estudio reposicionan las competencias en cirugía mínimamente invasiva como habilidades fundamentales, el mercado de dispositivos para cirugía mínimamente invasiva gana una base duradera para el crecimiento a largo plazo.
Creciente Prevalencia de Enfermedades Crónicas y Relacionadas con el Estilo de Vida
La incidencia global de diabetes, trastornos cardiovasculares y obesidad está elevando los volúmenes quirúrgicos aptos para soluciones menos invasivas. El reemplazo de válvula mitral transcatéter Tendyne de Abbott, aprobado por la FDA, trata a pacientes no aptos para cirugía abierta, abriendo un nicho considerable en las intervenciones cardíacas estructurales.[2] Los quirófanos híbridos respaldan procedimientos como el reemplazo de válvula aórtica transcatéter y la reparación aórtica endovascular. La fibrilación auricular afecta a 33,5 millones de personas en todo el mundo, generando una demanda sostenida de sistemas de ablación basados en catéter que ofrecen una terapia definitiva sin esternotomía. Las técnicas bariátricas de puerto único están ampliando la elegibilidad para la cirugía de pérdida de peso al reducir el dolor posoperatorio y mejorar los tiempos de recuperación. A medida que los sistemas de salud transitan de la atención reactiva a la preventiva, los dispositivos mínimamente invasivos se posicionan como herramientas rentables que reducen la carga de las enfermedades crónicas. El crecimiento procedimental resultante sustenta las ganancias incrementales en el mercado de dispositivos para cirugía mínimamente invasiva.
Rápida Adopción de Plataformas Asistidas por Robot
La robótica se está difundiendo más allá de los pilares laparoscópicos hacia la ortopedia, la neurología y la columna vertebral. El Sistema ROSA Shoulder de Zimmer Biomet completó la primera artroplastia de hombro asistida por robot en 2024, ilustrando el alcance cada vez mayor de la tecnología.[3] La inteligencia artificial superpone análisis predictivos a los controles robóticos, acortando las curvas de aprendizaje y estandarizando los resultados. La adquisición de Asensus Surgical por parte de Karl Storz en 2024 destacó el fuerte interés estratégico en plataformas de próxima generación. Las arquitecturas de puerto único ofrecen incisiones más pequeñas al tiempo que preservan la destreza, amplificando el atractivo para los pacientes. Las instituciones justifican los desembolsos de capital a través de la retención de cirujanos, menos complicaciones y mayores puntuaciones de satisfacción de los pacientes, acelerando el impulso del mercado de dispositivos para cirugía mínimamente invasiva.
Visualización Guiada por Inteligencia Artificial que Mejora la Precisión Quirúrgica
Los algoritmos de aprendizaje automático ahora superponen imágenes con orientación consciente de la anatomía, mejorando la precisión en la colocación de implantes, los márgenes tumorales y la navegación vascular. La adquisición de OrthoGrid por parte de Zimmer Biomet en 2024 integra la inteligencia artificial en la imagen intraoperatoria, reduciendo las tasas de revisión de reemplazo de cadera y prolongando la vida útil de los implantes. La visión artificial integrada en los endoscopios automatiza la detección de lesiones, facilitando el diagnóstico temprano. Los análisis basados en la nube producen actualizaciones continuas de software que crean flujos de ingresos recurrentes. Las plataformas de simulación utilizan retroalimentación de inteligencia artificial para acelerar la competencia de los aprendices, aliviando así la escasez de cirujanos. Esta convergencia de las capacidades de inteligencia artificial y visualización es un catalizador poderoso para el mercado de dispositivos para cirugía mínimamente invasiva.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Escasez de cirujanos especializados en cirugía mínimamente invasiva | -1.4% | Global, aguda en mercados emergentes | Largo plazo (≥ 4 años) |
| Sistemas robóticos de alto costo de capital | -0.9% | Mercados emergentes, sistemas de salud más pequeños | Mediano plazo (2-4 años) |
| Fragilidad de la cadena de suministro para desechables clave | -0.6% | Global | Corto plazo (≤ 2 años) |
| Riesgos de ciberseguridad en quirófanos conectados | -0.3% | Mercados desarrollados | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Cirujanos Especializados en Cirugía Mínimamente Invasiva
Las técnicas robóticas avanzadas y de puerto único requieren entre 50 y 100 casos supervisados para alcanzar la competencia, un obstáculo que ralentiza la adopción incluso donde el hardware está disponible. Los mercados emergentes experimentan escaseces pronunciadas a medida que la migración de cirujanos hacia regiones de mayores ingresos erosiona la capacidad local. Los programas de simulación, la tutoría remota y la orientación de realidad aumentada mitigan, pero no eliminan, las brechas de habilidades. Las iniciativas de política que financian programas de especialización se están expandiendo, aunque el desfase temporal para producir especialistas completamente capacitados sigue siendo un freno estructural para el mercado de dispositivos para cirugía mínimamente invasiva.
Sistemas Robóticos de Alto Costo de Capital
Los precios de compra iniciales, los contratos de servicio anuales y los costos de instrumentos desechables a menudo superan los USD 2 millones durante los primeros cinco años de un sistema. Los hospitales más pequeños y los centros ambulatorios sopesan estos costos frente a volúmenes de procedimientos inciertos y límites de reembolso. Las protecciones de ciberseguridad añaden gastos adicionales; el ransomware ha interrumpido los programas de cirugía electiva y ha forzado costosos tiempos de inactividad. Los modelos de arrendamiento y la financiación basada en resultados están surgiendo, aunque muchos proveedores siguen siendo cautelosos, lo que frena las tasas de penetración de los conjuntos robóticos de alta gama dentro de la industria de dispositivos para cirugía mínimamente invasiva.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
El Auge de la Robótica Desafía el Dominio de los Instrumentos de ManoLos instrumentos de mano continuaron representando la mayor porción del tamaño del mercado de dispositivos para cirugía mínimamente invasiva, generando el 37,65% de los ingresos en 2025. Su ubicuidad en laparoscopia, endoscopia y procedimientos basados en catéter garantiza su resiliencia incluso a medida que surgen nuevas modalidades. Por el contrario, los sistemas asistidos por robot, aunque de menor valor absoluto, tienen previsto registrar una CAGR del 9,12%, la más rápida de la categoría, a medida que los hospitales aprovechan su precisión y beneficios ergonómicos para abordar cirugías complejas. Los dispositivos de guía, como catéteres y guías, siguen siendo indispensables y proporcionan un crecimiento incremental constante. Las plataformas electroquirúrgicas están migrando hacia fuentes de energía avanzadas que sellan los vasos de manera más confiable, y los dispositivos de ablación están evolucionando hacia tecnologías de campo pulsado que minimizan el daño colateral al tejido.
Los nuevos participantes del mercado están canalizando inversiones en robótica de puerto único, posicionando estos sistemas para erosionar la dependencia de las configuraciones multipuerto favorecidas por los instrumentos de mano. Las actualizaciones de visualización 4K y 8K vinculadas a la inteligencia artificial rejuvenecen los laparoscopios heredados, extendiendo su vida útil al tiempo que elevan la precisión diagnóstica. Los láseres ablativos están ganando terreno en la eliminación precisa de tejidos para procedimientos de otorrinolaringología y ginecología, ampliando el espacio potencial del mercado de dispositivos para cirugía mínimamente invasiva. A medida que los ciclos tecnológicos se aceleran, la combinación de productos continuará inclinándose hacia el hardware mejorado por software, aunque los instrumentos mecánicos básicos preservarán su relevancia gracias a su asequibilidad y familiaridad.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Por Aplicación:
Los Procedimientos Neurológicos se Aceleran Más Allá del Liderazgo OrtopédicoLa cirugía ortopédica ha sido durante mucho tiempo el epítome de la madurez de la cirugía mínimamente invasiva, manteniendo una participación del 24,55% del tamaño del mercado de dispositivos para cirugía mínimamente invasiva en 2025, gracias a las adaptaciones en rodilla, cadera y columna vertebral. La alta certeza de reembolso y la abundante evidencia clínica sostienen la utilización. Sin embargo, los procedimientos neurológicos están en camino de alcanzar una CAGR del 7,62%, ya que la navegación guiada por inteligencia artificial permite resecciones tumorales seguras y los catéteres robóticos atraviesan la vasculatura cerebral tortuosa con precisión milimétrica. Las intervenciones cardiovasculares extienden las técnicas transcatéter a las enfermedades cardíacas estructurales, mientras que la endoscopia gastrointestinal integra la detección de pólipos por inteligencia artificial para elevar las tasas de detección de adenomas.
La fertilización cruzada entre especialidades está aumentando. Los brazos robóticos concebidos inicialmente para la prostatectomía ahora apoyan la fusión lumbar transforaminal, lo que indica un diseño de dispositivos convergente. Los segmentos estético y bariátrico, antes periféricos, explotan la laparoscopia de puerto único para reducir las cicatrices y acelerar la deambulación, ampliando así el horizonte de ingresos dentro del mercado de dispositivos para cirugía mínimamente invasiva. Se espera que la continua diversificación de las indicaciones clínicas equilibre el crecimiento entre los volúmenes ortopédicos heredados y la emergente demanda neurológica.
Por Usuario Final:
Los Centros Quirúrgicos Ambulatorios Desafían el Dominio HospitalarioLos hospitales generaron el 53,80% de los ingresos globales en 2025 a través de ofertas de servicios integrales y amplitud procedimental. Sus capacidades integradas de cuidados intensivos siguen siendo esenciales para los pacientes de alto riesgo, asegurando el papel central de los hospitales en el mercado de dispositivos para cirugía mínimamente invasiva. No obstante, los centros quirúrgicos ambulatorios registran una CAGR del 8,73%, beneficiándose de colas de programación más cortas, tarifas de instalaciones más bajas y una aprobación creciente de los pagadores para versiones ambulatorias de procedimientos anteriormente hospitalarios. Las clínicas especializadas están creando nichos en oftalmología, otorrinolaringología y manejo del dolor, donde el volumen enfocado genera eficiencias superiores.
Los avances anestésicos que facilitan el alta el mismo día aumentan la competitividad de los centros quirúrgicos ambulatorios. Proveedores como Zimmer Biomet ahora personalizan paquetes de equipos de capital para entornos ambulatorios, combinando modelos de alquiler robótico, desechables y capacitación del personal para reducir los umbrales de adopción. Los hospitales contrarrestan con alas ambulatorias satélite, combinando la conveniencia de los centros quirúrgicos ambulatorios con capacidades de escalada inmediata. Los cambios regulatorios, incluidas las expansiones de los Centros de Servicios de Medicare y Medicaid de los códigos de procedimientos elegibles para pacientes ambulatorios, continúan inclinando el volumen hacia sitios descentralizados, redefiniendo la estrategia de canal para los fabricantes dentro del mercado de dispositivos para cirugía mínimamente invasiva.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Análisis Geográfico
Mercado de Dispositivos para Cirugía Mínimamente Invasiva en América del Norte
América del Norte mantuvo el 42,00% de los ingresos globales en 2025, respaldada por un sólido sistema de reembolso, avanzados programas de formación y vías regulatorias ágiles que acortan el tiempo de comercialización de dispositivos innovadores. Los sistemas de salud en proceso de consolidación negocian contratos de adquisición a nivel empresarial, otorgando a los principales proveedores acceso escalable en redes hospitalarias de múltiples estados. El envejecimiento demográfico y la alta prevalencia de enfermedades crónicas sustentan una expansión procedimental constante, mientras que los centros académicos son pioneros en nuevas técnicas que se difunden hacia entornos comunitarios.
Mercado de Dispositivos para Cirugía Mínimamente Invasiva en Asia-Pacífico
Asia-Pacífico representa el territorio de mayor crecimiento, avanzando a una CAGR del 9,98% hasta 2031, impulsado por la ampliación de capacidades, el aumento de los ingresos de la clase media y la promoción gubernamental del turismo médico. China fomenta la innovación nacional al tiempo que se asocia con empresas globales de dispositivos para impulsar la transferencia tecnológica. El mercado de India, sensible a los costos, recurre a plataformas de ingeniería de valor, a menudo reacondicionando sistemas occidentales para adaptarse a los niveles de precios. Japón despliega soluciones robóticas de alta gama para hacer frente a la escasez de cirujanos y atender a una población envejecida. Corea aprovecha sus hospitales de vanguardia para atraer a pacientes internacionales que buscan procedimientos estéticos y de columna vertebral.
Mercado de Dispositivos para Cirugía Mínimamente Invasiva en EMEA y América Latina
El estricto marco MDR de Europa fomenta una alta calidad de los productos, pero alarga los ciclos de aprobación, requiriendo sólidos expedientes clínicos. Alemania sigue siendo un bastión de la manufactura, y el NHS del Reino Unido proporciona conjuntos de datos a gran escala que facilitan la generación de evidencia. Oriente Medio y África, aunque incipientes, están invirtiendo en centros terciarios de referencia, en particular en las naciones del GCC que buscan reducir los viajes médicos al exterior. América Latina muestra una adopción desigual; la combinación público-privada de Brasil sostiene el progreso a pesar de la volatilidad macroeconómica. En conjunto, la heterogeneidad regional obliga a los proveedores a adoptar estrategias de entrada matizadas que garanticen el cumplimiento normativo al tiempo que escalan el mercado de dispositivos para cirugía mínimamente invasiva.
Panorama Competitivo
El mercado está moderadamente fragmentado, con las principales multinacionales desplegando escala para financiar la investigación y el desarrollo, realizar adquisiciones y negociar contratos de compra grupal. Intuitive Surgical es pionera en la robótica multipuerto, pero competidores como Medtronic, Zimmer Biomet y Johnson & Johnson están presentando plataformas rivales, intensificando la competencia en precios y características. La ciberseguridad ahora ocupa un lugar junto a la precisión como factor diferenciador, con los directores de información de los hospitales exigiendo canalizaciones de datos cifrados y arquitecturas de confianza cero para los quirófanos conectados.
Los complementos de software de inteligencia artificial están creando ecosistemas adhesivos que vinculan a los clientes a desechables y suscripciones de análisis específicos del proveedor, generando ingresos recurrentes más allá de la venta de capital inicial. Las empresas más pequeñas crean nichos a través de endoscopios de un solo uso, generadores de campo pulsado y módulos de cámara con chip en la punta, a menudo saliendo mediante ventas comerciales a estratégicos más grandes ansiosos por cubrir las brechas de su cartera. Las colaboraciones estratégicas con proveedores de nube aceleran el despliegue de algoritmos, mientras que los fabricantes por contrato en Asia permiten la optimización de costos. La mayor diligencia debida sigue a los choques en la cadena de suministro, lo que impulsa la diversificación de componentes para salvaguardar la producción. El resultado neto es una carrera por integrar robótica, visualización y análisis de datos en plataformas unificadas que amplíen la huella del mercado de dispositivos para cirugía mínimamente invasiva.
Líderes de la Industria de Dispositivos para Cirugía Mínimamente Invasiva
-
Olympus Corporation
-
Stryker Corporation
-
HOYA Corporation
-
Medtronic
-
Boston Scientific Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Dispositivos para Cirugía Mínimamente Invasiva Empresas cubiertas en este informe
- Abbott Laboratories
- Boston Scientific
- Intuitive Surgical
- Medtronic
- Johnson & Johnson
- Stryker
- Olympus
- Koninklijke Philips
- Zimmer Biomet
- HOYA
- Conmed
- Renishaw plc
- Smiths Group
- B. Braun
- Karl Storz
- Arthrex
- Teleflex
- Cook Group
- Becton Dickinson & Co.
- GE Healthcare Technologies Inc.
Lea el análisis de las empresas de dispositivos para cirugía mínimamente invasiva
Oportunidades de mercado y perspectivas futuras
Un espacio blanco clave es la construcción de sistemas de quirófano más integrados y modulares que conectan la planificación preoperatoria, la navegación intraoperatoria y la ejecución robótica en múltiples especialidades, en lugar de limitar la adopción a plataformas de un solo procedimiento. Las autorizaciones de Medtronic para Stealth AXiS en Estados Unidos en 2026 (columna vertebral, luego cráneo y otorrinolaringología) y su marcado CE de abril de 2026 también indican cómo los proveedores están extendiendo arquitecturas unificadas de navegación más robótica hacia flujos de trabajo clínicos más amplios. Esa dirección puede impulsar la demanda de instrumentos compatibles, herramientas de visualización y actualizaciones de software.
La innovación energética y la expansión de la cartera también generan margen adicional en intervenciones basadas en catéteres de gran volumen y en las cadenas de herramientas principales de endoscopia y urología. En 2026, Johnson & Johnson obtuvo la aprobación de la FDA para una plataforma Dual Energy THERMOCOOL SMARTTOUCH SF que combina energía de radiofrecuencia y de campo pulsado en un solo catéter, reforzando el impulso hacia capacidades de campo pulsado que buscan reducir los efectos en el tejido colateral durante la ablación. En cuanto al acceso durante el procedimiento, las autorizaciones 510(k) de la FDA, como los trócares de Karl Storz con sellos de válvula (2026) y las actualizaciones de cistoscopia y sellado por energía de Olympus, respaldan los ciclos de reemplazo y la estandarización para hospitales y centros de cirugía ambulatoria. La actividad de fusiones y adquisiciones, incluida la adquisición de BioProtect por parte de Olympus, amplía aún más las vías de tratamiento mínimamente invasivo al añadir tecnologías adyacentes de urología y oncología.
Desarrollos recientes de la industria en Mercado de Dispositivos para Cirugía Mínimamente Invasiva
- Junio de 2026: Medtronic completó la adquisición de Scientia Vascular por 550 millones de USD, sumando tecnologías de acceso y tratamiento neurovascular. El acuerdo fortalece la posición de Medtronic en procedimientos neurovasculares mínimamente invasivos y respalda la agrupación de su cartera en acceso, navegación y tratamiento en accidentes cerebrovasculares y vías de atención relacionadas.
- Mayo de 2026: Boston Scientific anunció una inversión estratégica de 1.500 millones de USD en MiRus LLC por una participación accionaria de aproximadamente el 34%, con opciones vinculadas a los activos del sistema TAVR de MiRus. La inversión aumenta la exposición de Boston Scientific a las intervenciones cardíacas estructurales y complementa su franquicia cardiovascular mínimamente invasiva más amplia.
- Julio de 2025: Teleflex completó la adquisición del negocio de Intervención Vascular de BIOTRONIK por 760 millones de EUR (unos 825 millones de USD). La adquisición amplió la cartera intervencionista de Teleflex en intervenciones periféricas con ofertas adicionales de catéteres y stents, mejorando su capacidad para competir en cuentas hospitalarias impulsadas por procedimientos.
Mercado de Dispositivos para Cirugía Mínimamente Invasiva Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado incluye dispositivos y sistemas utilizados para realizar procedimientos quirúrgicos mínimamente invasivos, en los que el acceso se realiza a través de pequeñas incisiones y los cirujanos se apoyan en imágenes, energía e instrumentos especializados para completar la operación.
Exclusiones del alcance: Se excluyen los consumibles quirúrgicos de rutina y los suministros hospitalarios generales que no son específicos de los enfoques mínimamente invasivos.
Descripción General de la Segmentación
- Por Tipo de Producto
- Instrumentos de Mano
- Dispositivos de Guía
- Catéteres de Guía
- Guías
- Dispositivos Electroquirúrgicos
- Dispositivos Endoscópicos
- Dispositivos Laparoscópicos
- Dispositivos de Monitoreo y Visualización
- Dispositivos de Ablación
- Dispositivos Basados en Láser
- Sistemas Quirúrgicos Asistidos por Robot
- Otros Dispositivos de Cirugía Mínimamente Invasiva
- Por Aplicación
- Estética
- Cardiovascular
- Gastrointestinal
- Ginecológica
- Ortopédica
- Urológica
- Neurológica
- Otras Aplicaciones
- Por Usuario Final
- Hospitales
- Centros Quirúrgicos Ambulatorios
- Clínicas Especializadas
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia Pacífico
- Oriente Medio y África
- Consejo de Cooperación del Golfo
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental estableció la capa base del modelo, principalmente mediante el mapeo de volúmenes de procedimientos, vías de atención y adopción de técnicas mínimamente invasivas en las distintas regiones. Generalmente comenzamos con estadísticas de salud pública y de utilización, y luego relacionamos esas señales con las categorías de dispositivos utilizados en dichos procedimientos.
Las fuentes utilizadas incluyen la Organización Mundial de la Salud para indicadores del sistema, la OCDE para series de gasto y actividad en salud, la base de datos de dispositivos de la FDA de los Estados Unidos para aprobaciones y comunicaciones de seguridad, la Comisión Europea y los ministerios de salud nacionales para datos regulatorios y hospitalarios, y revistas clínicas revisadas por pares para tendencias de procedimientos y cambios tecnológicos. También revisamos informes anuales de empresas, presentaciones para inversores, publicaciones de asociaciones y cobertura de prensa médica de renombre, y complementamos esto con suscripciones de pago para información financiera e inteligencia empresarial, noticias y finanzas, y bases de datos de patentes para respaldar el contexto de productos y cartera de desarrollo. Estos ejemplos no son exhaustivos, y también se utilizaron muchas otras fuentes públicas para la recopilación de datos, validación y aclaración de la investigación.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para someter a prueba de estrés los supuestos que las fuentes documentales no explican completamente, como el movimiento del precio de venta promedio, el cambio de combinación entre enfoques manuales y asistidos por robot, y los ciclos de compra en hospitales y centros quirúrgicos ambulatorios. Conversamos con una variedad de fabricantes, distribuidores, responsables de adquisiciones hospitalarias y usuarios clínicos en las principales geografías, de modo que el modelo pudiera ajustarse al comportamiento de compra real y a los patrones de utilización actuales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 38% | Directores ejecutivos (CXO): 16% | Asia-Pacífico: 41% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 31% | Europa, Oriente Medio y África (EMEA): 34% |
| Actores más pequeños: 17% | Gerentes: 53% | Américas: 25% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento parte de una construcción descendente que reconstruye el conjunto de demanda a partir de los volúmenes de procedimientos por las principales áreas de aplicación de cirugía mínimamente invasiva y el conjunto típico de dispositivos utilizados por procedimiento, luego traducido a valor mediante bandas de precios y combinación de productos. Los totales se corroboran mediante verificaciones selectivas ascendentes, que incluyen resúmenes de ingresos muestreados para grupos de productos clave, verificaciones de canal sobre márgenes de distribución y pruebas de coherencia de volumen por precio de venta promedio, y luego se ajustan cuando aparecen discrepancias.
Los insumos relevantes en este mercado incluyen el crecimiento en los volúmenes de procedimientos laparoscópicos y endoscópicos, la penetración de la cirugía asistida por robot en procedimientos de alto valor, los ciclos de reemplazo de equipos de capital, el traslado de casos hacia entornos ambulatorios, el ritmo de autorización regulatoria para nuevas familias de dispositivos, y la inflación y el calendario cambiario para componentes importados y dispositivos terminados. Los pronósticos se elaboraron mediante análisis de escenarios en torno al crecimiento de procedimientos y las curvas de adopción, y luego se refinaron utilizando el consenso basado en entrevistas sobre utilización, precios y expectativas de presupuesto hospitalario. Donde existen brechas ascendentes para países más pequeños o aplicaciones de nicho, se aplicaron ratios de mercados similares y luego se revisaron nuevamente con expertos regionales.
Ciclo de Validación y Actualización de Datos
Los resultados se verificaron mediante múltiples revisiones para que los números permanezcan alineados con las señales del mundo real, no solo con una vista de hoja de cálculo. Comparamos los resultados con indicadores independientes como el crecimiento de procedimientos, la dirección del gasto de capital hospitalario y la adopción visible de productos, y luego investigamos los valores atípicos que muestran saltos inusuales por geografía o producto.
Antes de la aprobación final, los supuestos son revisados por otro analista, y se activan devoluciones de llamada si la retroalimentación sobre precios, combinación de productos o adopción entra en conflicto con el modelo. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando eventos materiales afectan los volúmenes de procedimientos, el acceso regulatorio o los precios. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la perspectiva más actualizada disponible en ese momento.
Tamaño del Mercado Global de Dispositivos Mínimamente Invasivos de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para dispositivos de cirugía mínimamente invasiva pueden parecer muy dispares incluso cuando utilizan una redacción similar, porque los conjuntos de productos contabilizados y el momento de los supuestos de precios difieren. Las brechas también provienen de cómo el crecimiento de los procedimientos se traduce en demanda de dispositivos, y de cuánta verificación se realiza con la retroalimentación de hospitales y canales de distribución.
Algunas cifras externas se inclinan hacia una visión más estrecha centrada únicamente en instrumentos, mientras que otras incorporan categorías de dispositivos intervencionistas adyacentes que se encuentran fuera del quirófano. En Mordor Intelligence, el total se construye en torno a los dispositivos y sistemas quirúrgicos de cirugía mínimamente invasiva que se utilizan directamente en estos procedimientos, y los suministros generales y las herramientas intervencionistas no quirúrgicas se mantienen fuera para que el valor permanezca vinculado al mismo conjunto de demanda.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 38,52 mil millones de USD (2025) | |
| Empresa de Investigación de la Industria A | 29,79 mil millones de USD (2025) | A menudo se presenta como un total de dispositivos quirúrgicos mínimamente invasivos, pero tiende a subestimar al tratar varias categorías de sistemas de alto valor como complementos opcionales, y aplica una ventana de pronóstico más larga que puede comprimir los efectos de precios y combinación de productos a corto plazo. |
| Grupo de Análisis de Mercado B | 34,90 mil millones de USD (2025) | Posiciona el alcance como instrumentos, lo que puede dejar fuera partes del gasto en sistemas de capital y energía que se captura cuando los hospitales adquieren configuraciones completas de cirugía mínimamente invasiva, y puede utilizar diferentes bandas de precio de venta promedio por región sin verificarlas con la retroalimentación actual de adquisiciones. |
La dispersión en la tabla se explica principalmente por lo que se contabiliza como gasto completo en dispositivos de cirugía mínimamente invasiva frente a una canasta exclusiva de instrumentos, más las diferencias en cómo se actualizan los precios año a año. Al vincular la estimación a la demanda impulsada por procedimientos, y luego confirmar los supuestos clave de precios y combinación de productos a través de entrevistas, nuestro resultado permanece trazable y reproducible incluso cuando los datos públicos son escasos.
Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el mercado de dispositivos para cirugía mínimamente invasiva en 2026?
El tamaño del Mercado de Dispositivos para Cirugía Mínimamente Invasiva es de USD 38.900 millones en 2026, con una CAGR proyectada del 6,52% hasta 2031.
¿Qué categoría de producto lidera actualmente los ingresos?
Los instrumentos de mano representan el 37,65% de los ingresos globales en 2025, lo que refleja su ubicuidad en los procedimientos laparoscópicos y endoscópicos.
¿Cuál es la oportunidad regional de más rápido crecimiento?
Asia Pacífico avanza a una CAGR del 9,98% impulsada por la nueva construcción de hospitales, el aumento de los ingresos y el apoyo gubernamental al turismo médico.
¿Con qué rapidez se están expandiendo los sistemas robóticos?
Se espera que las plataformas asistidas por robot registren una CAGR del 9,12% hasta 2031, la más alta entre los grupos de productos.
¿Por qué están ganando terreno los centros quirúrgicos ambulatorios?
Los centros quirúrgicos ambulatorios ofrecen tarifas de instalaciones más bajas y alta el mismo día, lo que permite una CAGR prevista del 8,73% en la demanda de dispositivos hasta 2031.
¿Qué área clínica muestra el crecimiento más pronunciado fuera de la ortopedia?
Se proyecta que los procedimientos neurológicos crezcan a una CAGR del 7,62% debido a la navegación guiada por inteligencia artificial y la precisión robótica en delicadas cirugías cerebrales y de accidente cerebrovascular.