
Tamaño y Participación del Mercado de Redes Privadas Virtuales
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 70.46 Mil millones de dólares |
| Tamaño del Mercado (2031) | 142.06 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 15.05 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Redes Privadas Virtuales por Mordor Intelligence
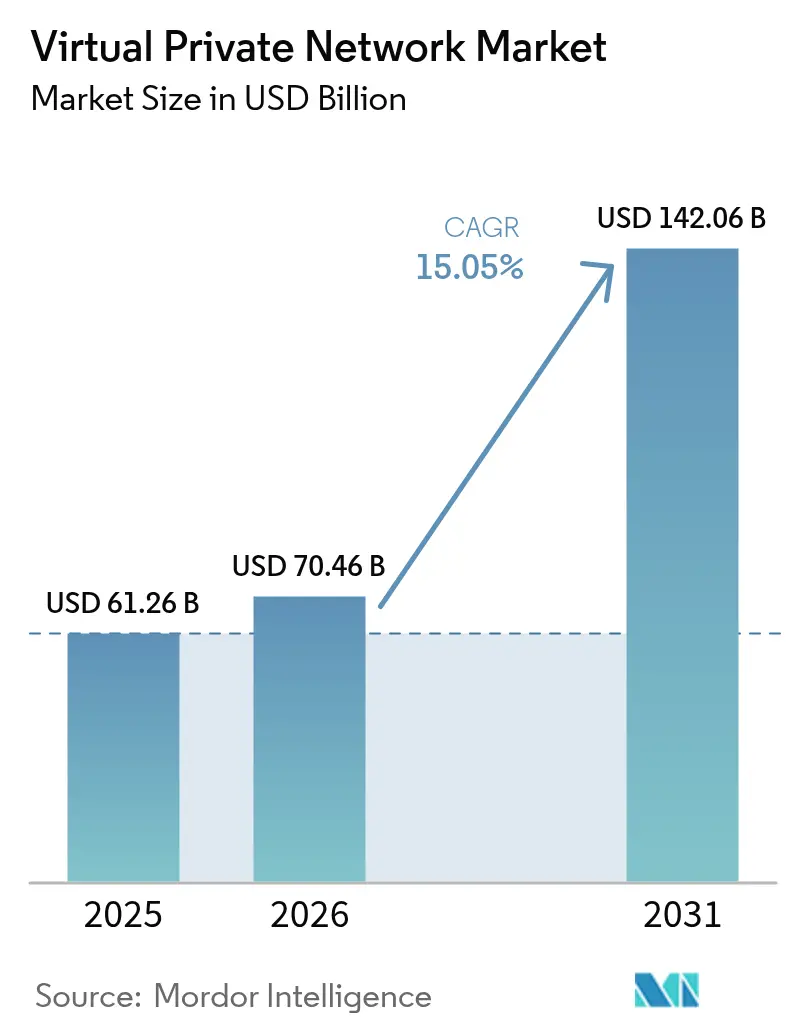
Se espera que el tamaño del mercado de redes privadas virtuales crezca de USD 61,26 mil millones en 2025 a USD 70,46 mil millones en 2026 y se prevé que alcance USD 142,06 mil millones en 2031 a una CAGR del 15,05% durante 2026-2031. La expansión se debe a los requisitos de seguridad de la fuerza laboral híbrida, la persistente presión del ransomware y la firme migración hacia plataformas de Borde de Servicio de Acceso Seguro (SASE) que fusionan funciones de red y seguridad. Los dispositivos de hardware aún anclan muchas implementaciones, aunque los servicios entregados en la nube se aceleran porque eliminan los cuellos de botella en las instalaciones locales y simplifican la administración. Los modelos de acceso a la red de confianza cero (ZTNA) están reemplazando a los concentradores heredados, reduciendo las superficies de ataque y mejorando la experiencia del usuario. El creciente número de dispositivos en fábricas de Internet de las Cosas (IoT), implementaciones de 5G y despliegues de banda ancha satelital extienden los requisitos de conectividad cifrada a nuevos sitios y geografías. La ventaja competitiva se está desplazando hacia los proveedores que integran detección de amenazas impulsada por IA, cifrado poscuántico y gestión unificada de políticas.
Conclusiones Clave del Informe
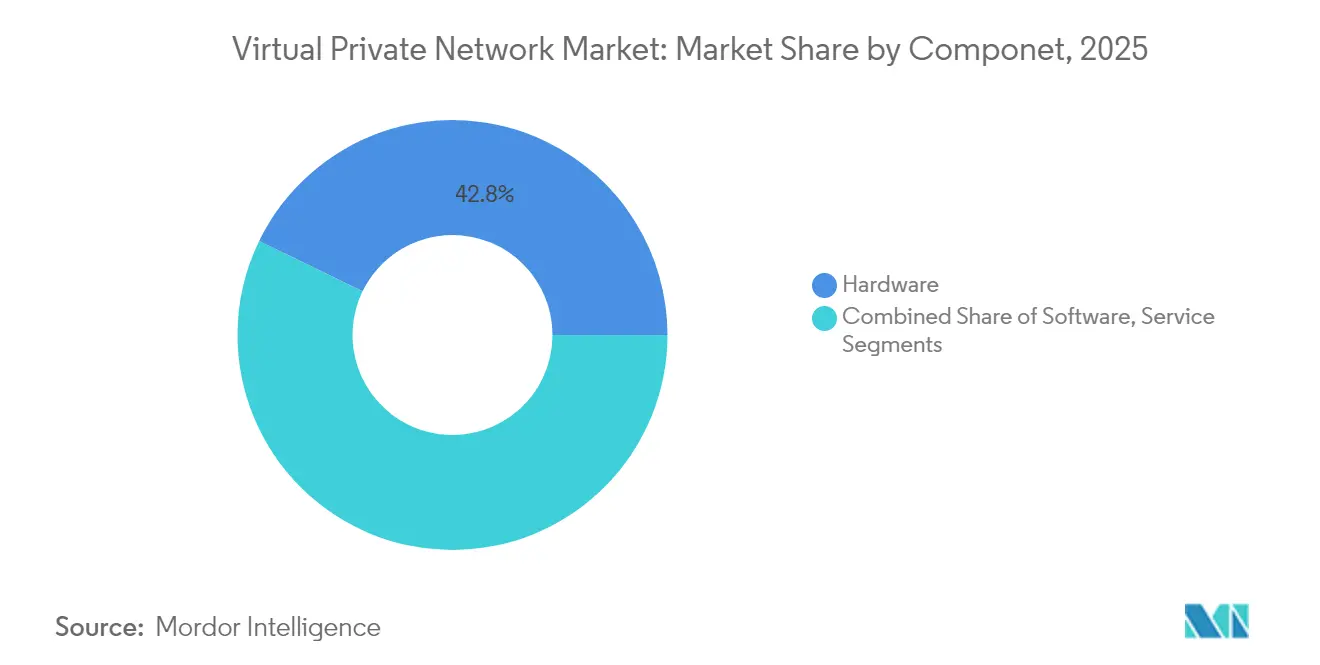
- Por componente, el hardware capturó el 42,80% de la participación del mercado de redes privadas virtuales en 2025; se proyecta que el software crecerá a una CAGR del 15,72% hasta 2031.
- Por tipo, el segmento alojado y gestionado mantuvo una participación de ingresos del 24,45% en 2025, mientras que se prevé que la VPN MPLS se expanda a una CAGR del 16,52% hasta 2031.
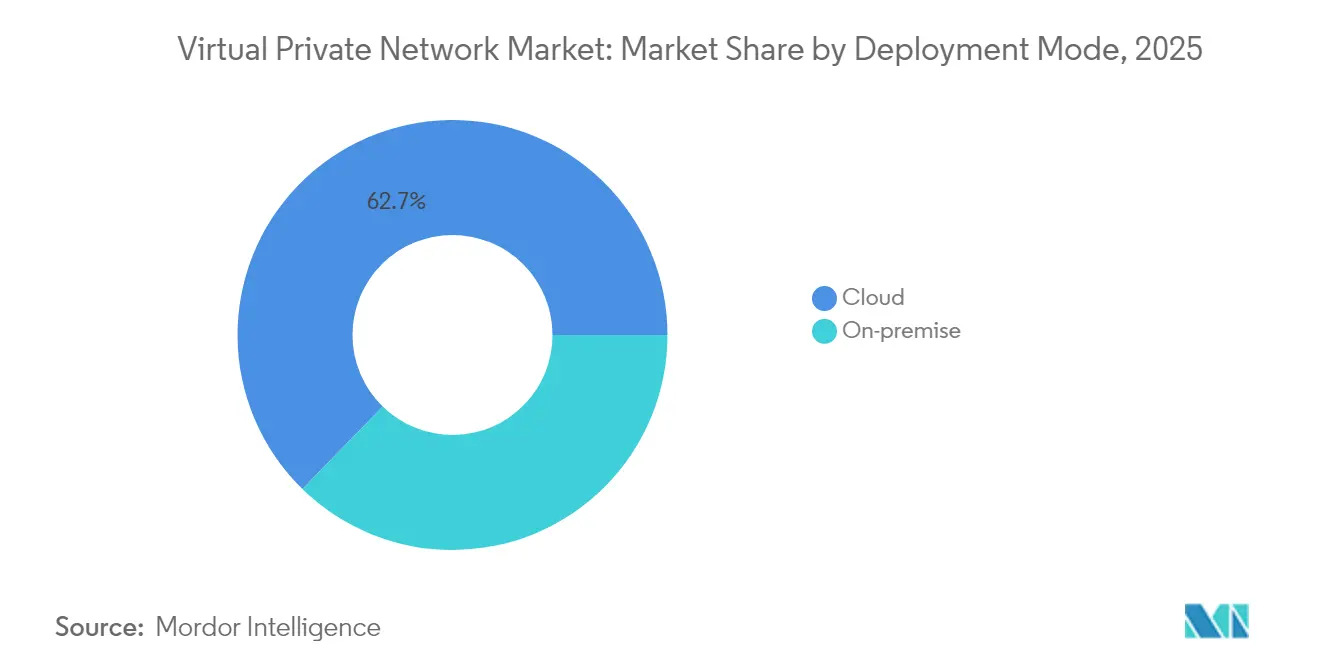
- Por modo de implementación, las soluciones en la nube dominaron con el 62,70% del tamaño del mercado de redes privadas virtuales en 2025 y avanzan a una CAGR del 16,83% hasta 2031.
- Por industria de usuario final, BFSI lideró con una participación de ingresos del 29,40% en 2025; salud y ciencias de la vida se expande a una CAGR del 15,41% hasta 2031.
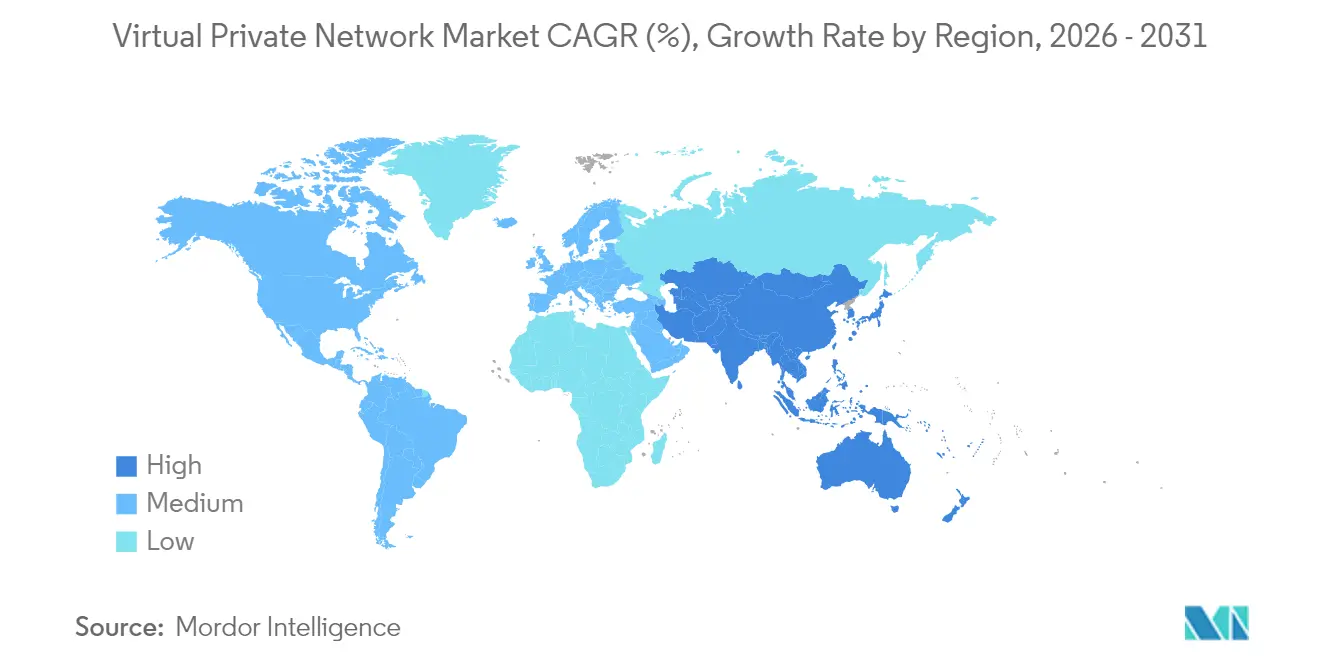
- Por región, América del Norte representó el 26,85% del mercado de redes privadas virtuales en 2025, mientras que Asia-Pacífico es la de mayor crecimiento con una CAGR del 15,96%.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Creciente dependencia de la fuerza laboral híbrida en el acceso remoto seguro | +3.2% | Global, con concentración en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Proliferación de dispositivos IoT que requieren conectividad cifrada | +2.8% | Núcleo de Asia-Pacífico, con expansión hacia MEA | Mediano plazo (2-4 años) |
| Escalada de pérdidas por ransomware que impulsa el gasto en redes de confianza cero | +2.5% | Global, particularmente América del Norte y Europa | Corto plazo (≤ 2 años) |
| Adopción de aplicaciones nativas en la nube que impulsa la demanda de VPN en la nube y SASE | +3.1% | Global | Mediano plazo (2-4 años) |
| Surgimiento de regulaciones de privacidad que impulsan el despliegue de VPN corporativas | +1.9% | Europa, con expansión hacia Asia-Pacífico y las Américas | Largo plazo (≥ 4 años) |
| Expansión de la banda ancha satelital que desbloquea nuevas bases de usuarios de VPN | +1.8% | MEA, América Latina, Asia-Pacífico rural | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Dependencia de la Fuerza Laboral Híbrida en el Acceso Remoto Seguro
Los cambios en los patrones de trabajo han elevado la conectividad VPN a un estatus crítico para el negocio. El Departamento de Educación de la Ciudad de Nueva York migró a más de 1 millón de usuarios y 2 millones de dispositivos a un marco de confianza cero e informó una reducción del 15% en ataques junto con un aumento del 40% en amenazas bloqueadas.[1]Zscaler, "El Gobierno Estatal Ahorra USD 875 Millones al Pasar de VPN a Confianza Cero," zscaler.com Las empresas adoptan cada vez más plataformas SASE nativas en la nube que enrutan el tráfico directamente a las aplicaciones, eliminando la latencia y las cargas de parcheo presentes en los concentradores tradicionales.
Proliferación de Dispositivos IoT que Requieren Conectividad Cifrada
Las redes industriales ahora exigen un acceso granular basado en identidad. El Acceso Seguro a Equipos de Cisco reemplaza los amplios túneles VPN con controles de confianza cero de grano fino para recursos de tecnología operativa.[2]Cisco, "El Acceso Seguro a Equipos de Cisco Gana el Premio a la Innovación en Seguridad IoT del Año," blogs.cisco.com En la Universidad de Guangdong, la VPN 5G de China Mobile entregó una velocidad de descarga diez veces mayor en comparación con las soluciones heredadas, al tiempo que admitía 20.000 usuarios simultáneos.
Escalada de Pérdidas por Ransomware que Impulsa el Gasto en Redes de Confianza Cero
ThreatLabz observó un aumento del 82,5% en las Vulnerabilidades y Exposiciones Comunes de VPN entre 2020 y 2025; el 60% tenía puntuaciones altas o críticas. Tras una intrusión de ransomware a través de una VPN heredada, una agencia gubernamental reconstruyó el acceso remoto en Prisma Access ZTNA para cerrar las vías de abuso de credenciales.[3]Palo Alto Networks, "Prisma Access Habilita la Confianza Cero para una Agencia Federal," paloaltonetworks.com
Adopción de Aplicaciones Nativas en la Nube que Impulsa la Demanda de VPN en la Nube y SASE
Los ingresos recurrentes de SASE Unificado de Fortinet aumentaron un 26% en el primer trimestre de 2025 hasta USD 1,54 mil millones, lo que subraya el apetito empresarial por plataformas de red y seguridad de un solo proveedor. La integración de la Red de Área Amplia Definida por Software con el Borde de Servicio de Seguridad está agilizando la aplicación de políticas en sitios dispersos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Escasez de talento en la administración de VPN/SASE que infla el costo total de propiedad | -1.8% | Global, aguda en América del Norte y Europa | Mediano plazo (2-4 años) |
| Penalizaciones de rendimiento/latencia frente a alternativas SDP y ZTNA | -2.1% | Global | Corto plazo (≤ 2 años) |
| Mayor escrutinio regulatorio sobre las prácticas de registro de VPN para consumidores | -1.2% | Europa, con expansión global | Largo plazo (≥ 4 años) |
| Guerras de precios de productos básicos entre marcas de VPN minoristas que reducen los márgenes | -1.5% | Mercado de consumo global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Talento en la Administración de VPN/SASE que Infla el Costo Total de Propiedad
La demanda de ingenieros calificados supera la oferta, lo que lleva a las organizaciones hacia los servicios gestionados. Los proveedores informan que los gastos de personal se acercan al 30% del gasto operativo total, lo que orienta a los clientes hacia ofertas SASE integradas que reducen el mantenimiento manual.
Penalizaciones de Rendimiento y Latencia Frente a Alternativas SDP y ZTNA
Una investigación presentada ante la Sociedad Brasileña de Computación confirmó picos de latencia relacionados con la distancia en los túneles VPN hacia sitios industriales. La implementación por parte de VersaBank de una red en malla basada en WireGuard eliminó estos retrasos y mejoró la productividad de los empleados remotos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
La Base de Hardware Apoya la Expansión del SoftwareLos dispositivos de hardware representaron el 42,80% del mercado de redes privadas virtuales en 2025, sustentando muchos despliegues de acceso remoto a gran escala. La resiliencia del segmento está vinculada a los largos ciclos de actualización en sectores con mandatos de cumplimiento en las instalaciones locales. Sin embargo, el software crece a una CAGR del 15,72%, impulsado por pasarelas en contenedores y cortafuegos virtuales que se implementan en minutos en nubes de hiperescala. La escasez en la cadena de suministro de semiconductores catalizó la adopción de imágenes alojadas en la nube como pfSense Plus en AWS y Azure, acelerando las pruebas de concepto. Los ingresos por servicios, que abarcan operaciones gestionadas y proyectos de implementación, escalan en paralelo con las transiciones SASE y actualmente forman el tercer pilar del gasto en componentes. Las organizaciones continúan combinando hardware para el rendimiento en el sitio con pasarelas de software para ampliar el alcance, lo que indica coexistencia en lugar de sustitución.


Por Tipo:
Los Servicios Alojados Lideran, MPLS RepuntaLas ofertas alojadas y gestionadas aseguraron el 24,45% de la participación del mercado de redes privadas virtuales en 2025, ya que las empresas trasladaron las cargas de mantenimiento a especialistas. Estos servicios integran actualizaciones continuas, fuentes de inteligencia de amenazas y monitoreo 24×7 dentro de modelos de suscripción predecibles. Mientras tanto, la VPN MPLS muestra un renacimiento, avanzando a una CAGR del 16,52% a medida que las empresas requieren latencia determinista para la colaboración en la nube híbrida y de misión crítica. La VPN en la nube y las suites SASE más amplias convergen IPsec, SD-WAN y el cortafuegos como servicio bajo una orquestación unificada, reduciendo la proliferación de políticas. La VPN IPsec sigue siendo esencial para las entidades de defensa y gubernamentales que se adhieren a la acreditación de protocolos establecidos, mientras que las soluciones emergentes de WireGuard enfatizan bases de código simplificadas y un rendimiento casi a la velocidad de línea.
Por Modo de Implementación:
La Dominancia de la Nube se AceleraLa entrega en la nube representó el 62,70% del mercado de redes privadas virtuales en 2025 y crece a una CAGR del 16,83% a medida que las organizaciones priorizan la agilidad sobre el gasto de capital. Las pasarelas en la nube se escalan automáticamente para adaptarse a los picos en las conexiones remotas y se distribuyen con puntos de presencia globales para reducir los tiempos de ida y vuelta. Un caso de The Guidance Center mostró que el costo total se redujo a la mitad al adoptar FortiSASE, lo que ilustra las eficiencias en los gastos operativos. Las implementaciones locales persisten donde la residencia de datos exige el control local, aunque muchas agencias ahora implementan diseños híbridos que enrutan las cargas de trabajo sensibles internamente y el tráfico no sensible a través de nodos en la nube.
Por Industria de Usuario Final:
BFSI Mantiene el Liderazgo, Salud SurgeLas organizaciones de BFSI controlaron el 29,40% de los ingresos de 2025, aprovechando sólidas estructuras VPN para asegurar los pisos de negociación y la conectividad de sucursales. Capitec Bank bloqueó 745.000 amenazas anuales tras adoptar el acceso de confianza cero, demostrando cumplimiento y reducción de riesgos. Se espera que el gasto defensivo del segmento preserve el liderazgo absoluto en dólares hasta 2030.
Sin embargo, salud y ciencias de la vida es el segmento vertical de mayor crecimiento con una CAGR del 15,41%. El uso de la telesalud y las estrictas normas sobre datos de pacientes impulsan a los grupos hospitalarios a cifrar el tráfico de médicos remotos y dispositivos IoT médicos. RWJBarnabas Health integró la plataforma de Fortinet para conectar clínicas satélite de forma segura, ejemplificando el impulso de modernización del sector. La manufactura, el gobierno y la educación también registran un crecimiento material a medida que las iniciativas de Industria 4.0, ciudades inteligentes y aprendizaje a distancia amplían las superficies de ataque.
Análisis Geográfico
Mercado de Redes Privadas Virtuales de América del Norte
América del Norte se mantuvo como el mayor contribuyente regional con el 26,85% de los ingresos del mercado de redes privadas virtuales en 2025. El impulso del gasto se sostiene por los primeros pilotos de confianza cero y las estrictas regulaciones de divulgación de brechas de seguridad. Los programas federales y estatales aceleran las actualizaciones desde concentradores IPsec hacia nodos SASE centrados en identidad, mientras que la densa distribución de puntos de presencia de los hiperescaladores mantiene la latencia baja para los usuarios dispersos.
Mercado de Redes Privadas Virtuales de Asia-Pacífico
Asia-Pacífico registra la expansión más rápida con una CAGR del 15,96%. Los masivos programas de digitalización, combinados con el creciente uso de seguros cibernéticos, impulsan a las empresas a proteger las cargas de trabajo en la nube y las fuerzas laborales móviles. Los ensayos en universidades chinas demuestran ganancias de rendimiento de diez veces para las redes privadas virtuales móviles en redes autónomas 5G. Los reguladores financieros de India ahora exigen conectividad cifrada para los centros de procesamiento externalizados, lo que cataliza aún más la adopción.
Mercado de Redes Privadas Virtuales de Europa
Europa mantiene un progreso constante bajo la aplicación del Reglamento General de Protección de Datos. Las empresas prefieren proveedores con centros de datos en la región para garantizar la soberanía de los datos, y muchas combinan la red privada virtual con la prevención de pérdida de datos para el cumplimiento normativo. Los proyectos gubernamentales en Alemania y Francia especifican la preparación poscuántica en las nuevas adquisiciones de acceso remoto.
Mercado de Redes Privadas Virtuales de Oriente Medio y África y América Latina
Mientras tanto, Oriente Medio y África se benefician de los despliegues de Starlink que extienden la banda ancha a los distritos rurales; los servicios de red privada virtual se superponen para proteger el tráfico emergente de comercio electrónico y gobierno electrónico. América Latina gana impulso a medida que los bancos brasileños y los minoristas mexicanos adoptan redes privadas virtuales gestionadas para superar la escasez de talento local.

Panorama regulatorio
La regulación que da forma a las implementaciones de VPN está pasando de un enfoque en el cumplimiento centrado en la privacidad hacia controles operativos de ciberseguridad y la responsabilidad de los proveedores. En la Unión Europea, la actividad de implementación en torno a la NIS2 está llevando a los operadores de VPN comerciales hacia prácticas más estrictas de notificación de incidentes y gobernanza a través de los CSIRT nacionales, mientras que la aplicación del RGPD sigue influyendo en las decisiones de los proveedores sobre el procesamiento y el manejo de datos dentro de la región.
En abril de 2026, ETSI avanzó en la estandarización específica de VPN con la norma EN 304 620 (Virtual Private Networks), alineada con la Ley de Ciberresiliencia de la UE, lo que señala líneas de base de seguridad más prescriptivas para el software y los servicios de VPN que ingresan a las cadenas de suministro de la UE. En otros lugares, los gobiernos están reforzando los requisitos técnicos y de garantía mediante normas y líneas de base de seguridad, incluida la norma china GB/T 44887.10-2024 (VPN+ para segmentación de redes), implementada desde marzo de 2025, y actualizaciones de la GB/T 32922-2023, que reemplazó la versión de 2016. En Estados Unidos, el Departamento de Defensa continúa exigiendo el endurecimiento de las puertas de enlace VPN mediante controles STIG, mientras que el debate político sobre la supervisión de proveedores de VPN continúa en mercados como India, donde informes de julio de 2026 destacaron el trabajo en un nuevo marco después de que las normas anteriores de 2022 no lograran los resultados previstos.
Panorama Competitivo
La competencia se sitúa en la intersección de las redes y la seguridad. Los grandes incumbentes como Cisco, Palo Alto Networks, Check Point y Fortinet profundizan sus carteras a través de fusiones y adquisiciones y desarrollo interno. La adquisición de Perimeter 81 por parte de Check Point en 2025 expandió su servicio de acceso seguro hacia los canales del mercado medio. La adquisición de Lacework por parte de Fortinet reforzó la protección de cargas de trabajo en la nube, creando una propuesta unificada de SASE más protección de aplicaciones y cargas de trabajo nativas en la nube.
Los nuevos participantes de SASE puro aprovechan sus raíces nativas en la nube para simplificar el despliegue y los precios. La arquitectura multiinquilino de Zscaler escala desde decenas hasta cientos de miles de usuarios sin hardware gestionado por el cliente, logrando transformaciones a escala estatal como la consolidación de 100 agencias de Oklahoma. Los innovadores centrados en WireGuard, incluidos Tailscale y Mullvad, enfatizan el código ligero y las actualizaciones poscuánticas; Mullvad habilitó intercambios de claves ML-KEM en aplicaciones de escritorio en 2025.
La diferenciación estratégica se centra en la detección de anomalías impulsada por IA, los paneles de telemetría unificados y la agilidad criptográfica. Los proveedores compiten por integrar los algoritmos seleccionados por el Instituto Nacional de Estándares y Tecnología antes de que se materialicen las amenazas cuánticas. La presión de precios es moderada en el segmento empresarial, donde los compradores priorizan la fiabilidad y el soporte de cumplimiento sobre el precio de lista más bajo.
Líderes de la Industria de Redes Privadas Virtuales
Cisco Systems Inc.
Microsoft Corp. (Azure)
Palo Alto Networks Inc.
Check Point Software Technologies Ltd.
IBM Corp.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Mercado de Redes Privadas Virtuales
- Cisco Systems Inc.
- Microsoft Corp. (Azure)
- Palo Alto Networks Inc.
- Check Point Software Technologies Ltd.
- IBM Corp.
- Nord Security (NordVPN)
- Kape Technologies PLC (ExpressVPN, CyberGhost)
- Avast s.r.o. (AVG Secure)
- Fortinet Inc.
- Juniper Networks Inc.
- OpenVPN Inc.
- Citrix Systems Inc.
- Array Networks Inc.
- NetMotion Software Inc. (Absolute Secure Access)
- Golden Frog GmbH (VyprVPN)
- Cloudflare Inc. (Cloudflare One / WARP)
- Google LLC (Google VPN)
- McAfee LLC
- Sophos Ltd.
- F5 Inc. (BIG-IP APM)
- Zscaler Inc. (Zscaler Private Access)
- Barracuda Networks Inc.
- Perimeter 81 Ltd.
- Tailscale Inc.
- WireGuard Development Team

Oportunidades de mercado y perspectivas futuras
El trabajo de modernización empresarial está creando espacio para capacidades de VPN que se integren con controles SASE y de confianza cero, en lugar de operar como puertas de enlace de acceso remoto independientes. Los ciclos de reemplazo impulsados por la seguridad también son visibles en los hitos de fin de vida útil de los proveedores y la presión de vulnerabilidades en torno a las VPN SSL y las puertas de enlace de acceso remoto, lo que está empujando a los compradores hacia modelos de entrega alojados y gestionados que reducen la carga de parches y operativa.
La entrega en la nube continúa expandiéndose, con una participación del 62,70% en 2025, y los proveedores tienen oportunidades de empaquetar funciones de VPN dentro de pilas de políticas unificadas que enrutan el tráfico hacia servicios de SSE y acceso seguro. Los esfuerzos en normas y cumplimiento por diseño están abriendo aún más vías de diferenciación en torno a la agilidad criptográfica y los controles listos para auditoría, con el trabajo de ETSI sobre la EN 304 620 (borrador maduro publicado en abril de 2026) y las normas chinas GB/T para VPN+ y acceso seguro IPsec, que respaldan procesos de adquisición que requieren evidencia de conformidad. En el plano de los protocolos, MASQUE sobre QUIC y la criptografía post-cuántica para implementaciones de VPN e IPsec crean espacio para que los proveedores ofrezcan opciones de tunelización segura frente a la computación cuántica y de próxima generación que se adapten a los patrones de tráfico de aplicaciones modernas, en particular a medida que las organizaciones buscan una visibilidad y un control más estrechos sobre los flujos cifrados que se mueven entre cargas de trabajo en la nube, usuarios móviles y sitios conectados a IoT.
Recent Industry Developments in Mercado de Redes Privadas Virtuales
- Junio de 2026: Palo Alto Networks Unit 42 reveló la explotación activa de la vulnerabilidad PAN-OS CVE-2026-0257, que afecta a los componentes del portal y la puerta de enlace de GlobalProtect. El aviso impulsó a las organizaciones a acelerar la aplicación de parches y el endurecimiento de sus entornos de VPN de acceso remoto, y reforzó el valor de las arquitecturas que reducen la exposición de los servicios VPN orientados a Internet.
- Mayo de 2026: Cisco anunció la disponibilidad general de Cisco SASE con Meraki, que permite dirigir el tráfico de Meraki Auto VPN hacia Cisco Secure Access. La integración estrecha la alineación entre SD-WAN y los servicios de acceso seguro, respaldando a las empresas que están consolidando herramientas puntuales de VPN y de perímetro dentro de la política y aplicación gestionada de SASE.
- Mayo de 2025: T-Mobile y Palo Alto Networks lanzaron T-Mobile SASE con Palo Alto Networks, que combina la conectividad 5G Advanced con Prisma SASE 5G para seguridad entregada desde la nube sin hardware local. La oferta fortaleció las vías de comercialización lideradas por operadores para el acceso remoto seguro y aceleró la adopción de paquetes de VPN y SASE alojados y gestionados para empresas distribuidas.


Mercado de Redes Privadas Virtuales Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado de redes privadas virtuales (VPN) se define como el hardware, software y servicios de pago que crean túneles cifrados para permitir el acceso remoto seguro y la conectividad privada a través de redes públicas o compartidas, vendidos a consumidores y organizaciones.
Exclusiones del alcance: se excluyen los equipos de redes de uso general y las plataformas de seguridad más amplias, a menos que la funcionalidad de VPN se cobre y entregue directamente como parte de la oferta de VPN.
Descripción general de la segmentación
- Por Componente
- Hardware
- Software
- Servicios
- Por Tipo
- Alojado / Gestionado
- VPN IPsec
- VPN MPLS
- VPN en la Nube / SASE
- Otros
- Por Modo de Implementación
- Nube
- Local
- Por Industria de Usuario Final
- BFSI
- Salud y Ciencias de la Vida
- TI y Telecomunicaciones
- Gobierno y Sector Público
- Manufactura e Industrial
- Comercio Minorista y Comercio Electrónico
- Educación
- Otros
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Países Bajos
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia y Nueva Zelanda
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza con el mapeo de las señales de demanda y la capacidad de oferta, para luego depurar las superposiciones entre el uso empresarial y el de consumo. Utilizamos fuentes públicas como la Unión Internacional de Telecomunicaciones (indicadores de uso de internet y banda ancha), las directrices de ciberseguridad del NIST, los datos de banda ancha de la FCC (para EE. UU.), las estadísticas de economía digital de la OCDE y los indicadores de desarrollo del Banco Mundial para anclar el contexto de conectividad y adopción.
También revisamos los informes de empresas y las presentaciones a inversores en busca de pistas sobre la combinación de productos, junto con sitios web de asociaciones y prensa de reputación reconocida para detectar cambios vinculados a las políticas de trabajo remoto y a incidentes cibernéticos importantes. Cuando es necesario, se utilizan suscripciones de pago para datos financieros e inteligencia empresarial, bases de datos de patentes, y noticias y datos financieros, de modo que no se pasen por alto los lanzamientos de productos y los movimientos de precios. Estas fuentes son solo ilustrativas, y también se consultaron muchas otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para poner a prueba lo que las fuentes documentales no pueden mostrar con claridad, como cuántos puestos de pago están activos frente a los incluidos en paquetes, y cómo se mueven los precios entre las VPN locales y las entregadas desde la nube. Hablamos con una combinación de compradores de TI empresarial, socios de servicios gestionados y líderes de producto e ingeniería en las principales regiones, y luego utilizamos verificaciones de seguimiento cuando las respuestas eran incoherentes.
Los aportes de estas conversaciones se utilizaron para validar las tasas de adopción por tamaño de organización, la duración típica de los contratos y la división entre el gasto en renovación de hardware y el gasto en suscripciones.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 38% | Directivos (CXO): 12% | Asia-Pacífico: 39% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 43% | EMEA: 37% |
| Actores más pequeños: 17% | Gerentes: 45% | América: 24% |
Dimensionamiento y pronóstico del mercado
Nuestro dimensionamiento comienza con la construcción de un conjunto de demanda de arriba hacia abajo que vincula las necesidades de acceso remoto seguro con la conectividad, los patrones de la fuerza laboral y la huella de redes empresariales, y luego lo traduce en un gasto direccionable en VPN. Una vez definido el conjunto de demanda, se contrasta con aproximaciones selectivas de abajo hacia arriba, como precios de venta promedio muestreados multiplicados por el número de usuarios, verificaciones de canal sobre contratos de VPN gestionadas y consolidaciones puntuales de proveedores cuando se dispone de divulgaciones.
Los principales insumos del modelo incluyen la penetración de la fuerza laboral remota e híbrida, la concurrencia de VPN empresarial y la utilización de puestos, los niveles de adopción de la nube que desplazan el gasto hacia la entrega por suscripción, el precio promedio por usuario y por sitio, y el ritmo de los ciclos de renovación de hardware para los dispositivos de puerta de enlace. Cuando no se puede observar el volumen directo, las brechas se gestionan utilizando rangos acordados con los entrevistados, y el punto medio se ajusta solo cuando varias señales apuntan en la misma dirección.
Para las proyecciones, utilizamos análisis de escenarios respaldados por relaciones de tipo regresión entre los principales impulsores de la demanda y el gasto en VPN, de modo que las perspectivas sigan siendo explicables y puedan recalcularse cuando cambie un impulsor. Los supuestos de crecimiento se ajustan por región utilizando las tendencias de banda ancha, la presión regulatoria sobre la protección de datos y la presión práctica de sustitución de las soluciones de acceso adyacentes comentadas en las entrevistas.
Validación de datos y ciclo de actualización
La validación se realiza por etapas, comenzando con comprobaciones de que los totales concuerdan con indicadores independientes como la dirección del gasto en seguridad empresarial, el crecimiento de los servicios de red en la nube y las nuevas incorporaciones de clientes reportadas para las ofertas de VPN. Cuando una variación parece demasiado grande, revisamos el insumo que la genera, volvemos a comprobar los cálculos y, si es necesario, volvemos a contactar a las fuentes cuando la brecha está relacionada con cambios de adopción, precios o empaquetado.
Antes de la aprobación final, el modelo pasa por una revisión de un segundo analista para que los supuestos, el manejo de divisas y la asignación de años sean coherentes entre regiones. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos importantes modifican la demanda, como grandes cambios regulatorios o movimientos generalizados de políticas empresariales hacia nuevas arquitecturas de acceso. Antes de la entrega, se realiza una revisión final para que los clientes reciban la visión más actualizada.
Tamaño del mercado de redes privadas virtuales de Mordor Intelligence comparado con otras estimaciones publicadas
Los valores publicados del mercado de VPN a menudo difieren porque cada editor traza el límite del mercado de una manera ligeramente distinta, y porque el mismo producto puede venderse como hardware, software por suscripción o servicio gestionado. El momento también importa, ya que el precio por usuario y el desplazamiento de la combinación hacia la entrega en la nube pueden cambiar rápidamente de un año a otro.
Las suscripciones de VPN para consumidores incluidas dentro de suites de seguridad más amplias quedan fuera del alcance de Mordor Intelligence, lo que tiende a reducir los ingresos contabilizados a las ofertas de VPN con precios más directos y reduce el doble conteo cuando los compradores adquieren paquetes de seguridad superpuestos. Otras estimaciones también pueden divergir cuando se calculan retrospectivamente a partir de un pronóstico largo sin verificar de nuevo los precios del año base, o cuando convierten la moneda utilizando tasas promedio anuales distintas en lugar de un mismo criterio temporal entre regiones.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 61,26 mil millones de USD (2025) | |
| Editor del Sector A | 54,10 mil millones de USD (2025) | En la práctica, utiliza un conjunto de ingresos contabilizados más reducido, en el que los servicios gestionados de nivel empresarial y algunas puertas de enlace de hardware parecen estar parcialmente subrepresentados, y la CAGR más lenta sugiere una progresión conservadora del precio de venta promedio. |
| Mesa de Investigación del Sector B | 48,50 mil millones de USD (2023) | Un año base diferente y una ventana histórica más corta pueden comprimir el valor inicial, y algunas versiones de este alcance tratan de manera distinta las divisiones de conectividad e implementación, lo que altera lo que se atribuye a VPN frente al gasto en seguridad de red adyacente. |
La dispersión se explica principalmente por lo que se cuenta como ingresos de VPN de pago frente a las funciones de seguridad incluidas en paquetes, junto con la selección del año base y la forma en que se proyectan los cambios de precios. Al mantener los insumos vinculados a señales de demanda visibles y verificarlos con la retroalimentación de las entrevistas, la estimación se mantiene trazable a pasos repetibles en lugar de estar impulsada por una única tasa de crecimiento destacada.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de redes privadas virtuales para 2031?
Se espera que el mercado alcance USD 142,06 mil millones en 2031, respaldado por una CAGR del 15,05%.
¿Qué modo de implementación se expande más rápido en el mercado de redes privadas virtuales?
La implementación en la nube crece a una CAGR del 16,83% y representó el 62,70% de los ingresos de 2025.
¿Por qué Asia-Pacífico es la región de mayor crecimiento?
La rápida digitalización, la expansión del 5G y los nuevos mandatos de ciberseguridad impulsan una CAGR del 15,96% en la región.
¿Qué segmento vertical de la industria muestra el mayor potencial de crecimiento?
Salud y ciencias de la vida avanza a una CAGR del 15,41% debido a la telemedicina y las estrictas regulaciones de privacidad de datos.
Última actualización de la página el:



