
Tamaño y Participación del Mercado de Productos para Traqueostomía
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
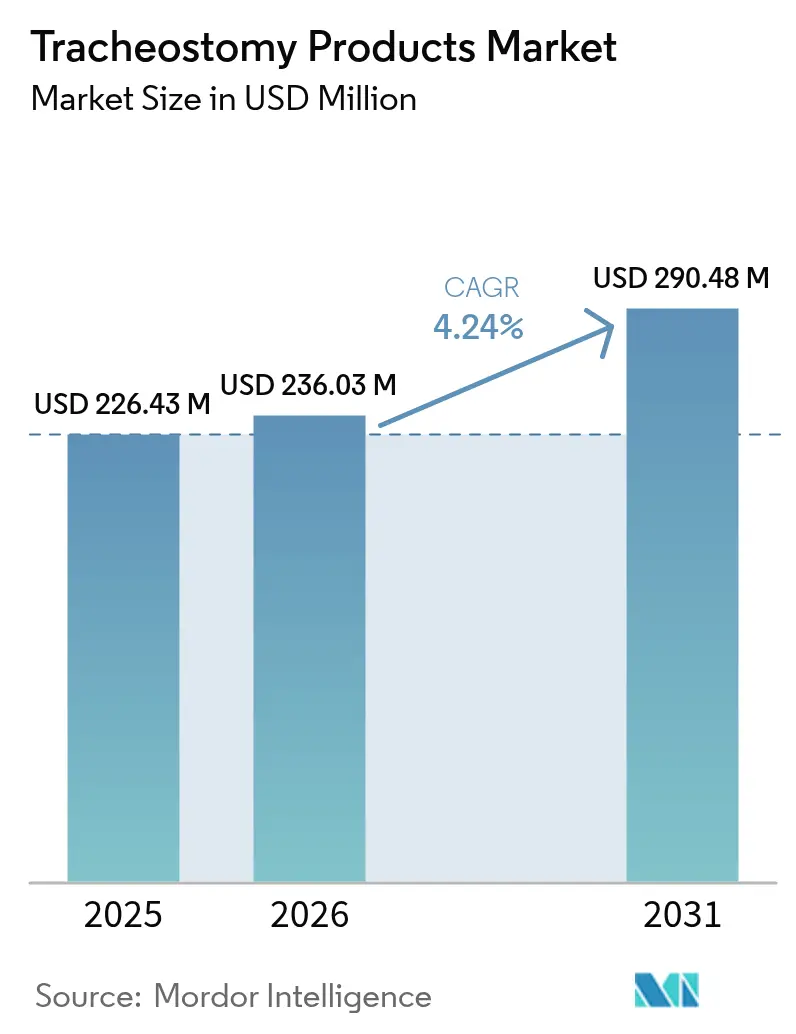
| Tamaño del Mercado (2026) | 236.03 Millones de dólares |
| Tamaño del Mercado (2031) | 290.48 Millones de dólares |
| Growth Rate (2026 - 2031) | 4.24 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Productos para Traqueostomía por Mordor Intelligence
El tamaño del mercado de productos para traqueostomía fue valorado en USD 226,43 millones en 2025 y se estima que crecerá desde USD 236,03 millones en 2026 hasta alcanzar USD 290,48 millones en 2031, a una CAGR del 4,24% durante el período de pronóstico (2026-2031). El crecimiento surge de la convergencia de técnicas percutáneas mínimamente invasivas, avances en la ciencia de materiales y una creciente cohorte de pacientes dependientes de ventiladores que buscan un acceso a las vías respiratorias a largo plazo más seguro y confortable. Los protocolos clínicos han evolucionado desde las aperturas quirúrgicas de emergencia hacia procedimientos planificados, lo que intensifica la demanda de kits especializados de traqueostomía que acortan el tiempo operatorio y reducen las complicaciones. Los hospitales continúan adquiriendo grandes volúmenes de tubos convencionales, sin embargo, los programas de atención domiciliaria influyen ahora en las prioridades de diseño al priorizar dispositivos intuitivos, simplicidad en el intercambio de tubos y monitoreo remoto integrado. Los fabricantes que combinan tubos de ingeniería de precisión con sensores IoT interoperables ganan visibilidad en el mercado, especialmente en América del Norte, donde el reembolso favorece la atención respiratoria basada en valor. La resiliencia de la cadena de suministro también condiciona la inversión, ya que los organismos reguladores incluyen los tubos de traqueostomía en listas de vigilancia de dispositivos críticos e instan a la producción en múltiples sitios para mitigar las escaseces.
Conclusiones Clave del Informe
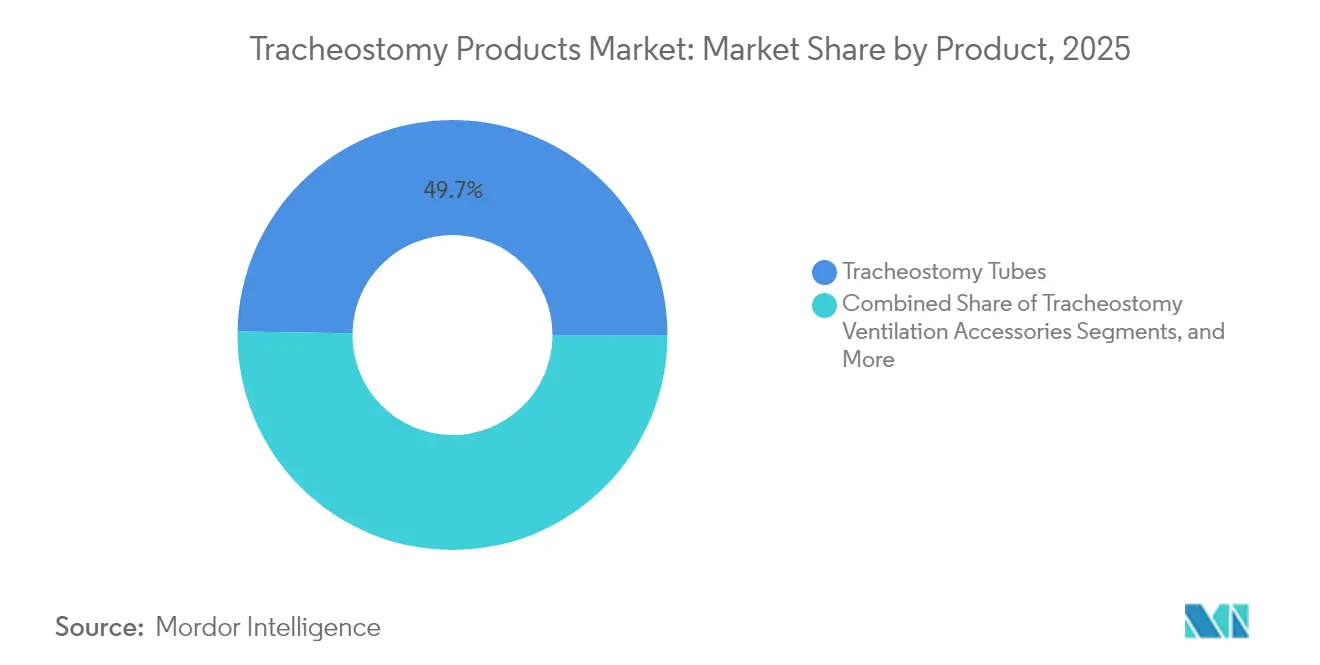
- Por tipo de producto, los tubos de traqueostomía lideraron con el 49,74% de la participación del mercado de productos para traqueostomía en 2025, mientras que los accesorios de ventilación se proyecta que se expandirán a una CAGR del 4,74% hasta 2031.
- Por material, el cloruro de polivinilo y el poliuretano juntos representaron el 51,88% del tamaño del mercado de productos para traqueostomía en 2025, pero los dispositivos a base de silicona avanzan a una CAGR del 4,67% hasta 2031.
- Por tipo de procedimiento, la traqueostomía dilatacional percutánea captó el 53,35% de la participación en ingresos en 2025; los métodos híbridos y asistidos por endoscopia registran la CAGR más rápida del 4,96%.
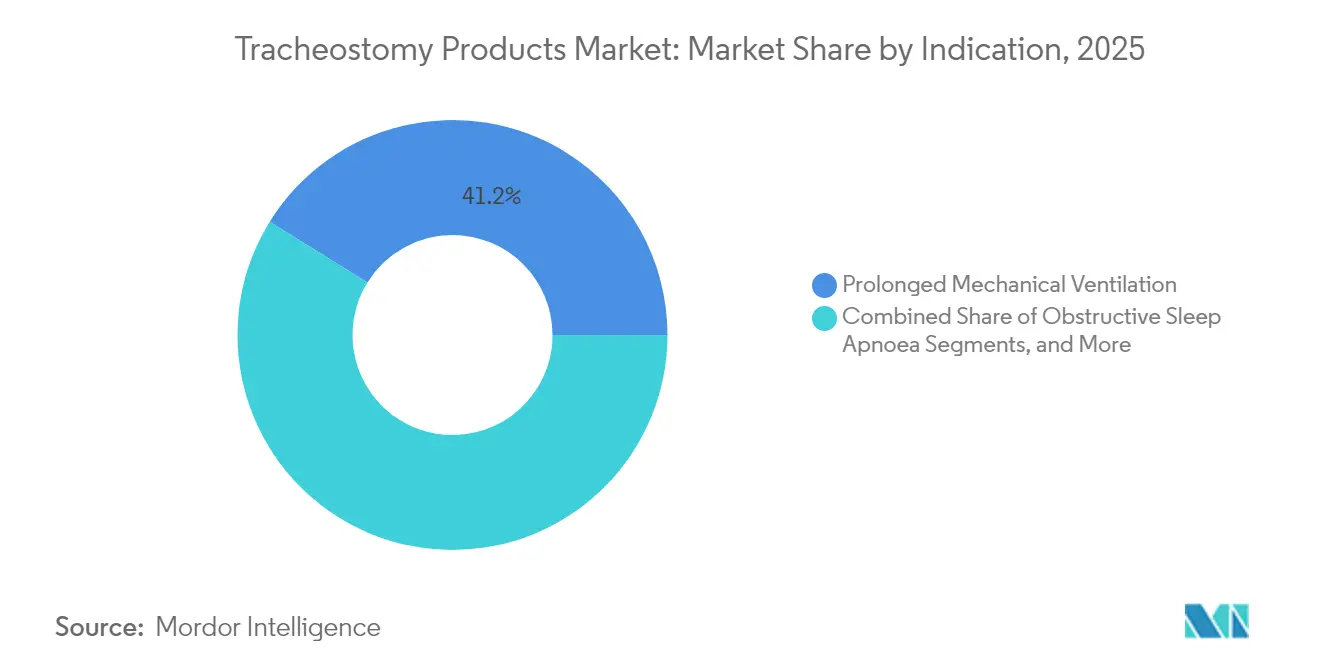
- Por indicación, la ventilación mecánica prolongada representó el 41,18% del tamaño del mercado de productos para traqueostomía en 2025, mientras que la apnea obstructiva del sueño lidera el crecimiento futuro con una CAGR del 5,11%.
- Por usuario final, los hospitales comandaron el 72,54% de los ingresos de 2025, mientras que los entornos de atención domiciliaria se amplían a una CAGR del 5,06% impulsados por programas de destete respaldados por pagadores.
- Por geografía, América del Norte contribuyó con el 42,02% de la facturación en 2025; Asia-Pacífico está previsto que registre una CAGR del 5,20%, la más rápida entre todas las regiones.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Productos para Traqueostomía*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente prevalencia de enfermedades respiratorias crónicas | +1.2% | Global, con mayor crecimiento en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Envejecimiento de la población e ingresos a UCI | +0.9% | América del Norte y Europa como núcleo, expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Reembolso favorable en mercados maduros | +0.7% | América del Norte y Unión Europea | Corto plazo (≤ 2 años) |
| Cambio hacia programas de destete domiciliario | +0.8% | Global, con ganancias tempranas en Estados Unidos, Canadá y Alemania | Mediano plazo (2-4 años) |
| Mayor adopción de técnicas percutáneas mínimamente invasivas | +0.6% | Global | Corto plazo (≤ 2 años) |
| Mejoras tecnológicas continuas en tubos | +0.5% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Prevalencia de Enfermedades Respiratorias Crónicas
Los casos mundiales de enfermedades respiratorias crónicas ascendieron a 454,56 millones en 2024, ampliando el grupo candidato para procedimientos de traqueostomía [1]Muhammad Usman, "Estenosis Traqueal Asociada a COVID-19: Una Revisión Sistemática", Frontiers in Medicine, frontiersin.org. Los pacientes post-COVID ahora presentan segmentos estenosados más largos y daño cartilaginoso, lo que hace que la traqueostomía percutánea sea favorable para la rehabilitación compleja de las vías respiratorias. La investigación sobre stents biodegradables y tubos de elución de fármacos amplía las opciones de tratamiento, incentivando a los hospitales a invertir en plataformas de mayor precio que mitigan complicaciones. Los fabricantes de dispositivos que integran recubrimientos antimicrobianos y monitoreo de flujo en tiempo real registran una mayor adopción porque los médicos buscan reducir las tasas de neumonía asociada al ventilador y facilitar las transiciones de ventilación mecánica prolongada. El efecto neto es un aumento mensurable en los volúmenes de procedimientos y una preferencia por kits avanzados que optimizan los resultados de la decanulación.
Envejecimiento de la Población e Ingresos a UCI
Los pacientes de entre 50 y 69 años han superado a las cohortes de mayor edad para constituir el grupo demográfico de traqueostomía más numeroso, impulsado por una mayor supervivencia en entornos de cuidados críticos y una mayor elegibilidad para el manejo electivo de las vías respiratorias. La analítica predictiva integrada en los registros de salud electrónicos orienta a los médicos sobre el momento adecuado, impulsando la adquisición de sistemas percutáneos compatibles con la guía ecográfica a pie de cama. Con los supervivientes de mediana edad que regresan para evaluaciones repetidas, el mercado de productos para traqueostomía observa demanda de tubos que ofrezcan confort, accesorios de fonación y sensores integrados para monitoreo domiciliario. Los proveedores que posicionan sus carteras en torno a la eficiencia del flujo de trabajo en UCI están en condiciones de capturar mayores ventas de reemplazo y contratos de servicio.
Reembolso Favorable en Mercados Maduros
Las actualizaciones de Medicare para 2025 otorgan incrementos de pago del 4,2% a los centros de enfermería especializados e introducen códigos específicos para equipos respiratorios especializados, impulsando directamente los presupuestos de adquisición [2]Centros de Servicios de Medicare y Medicaid de los Estados Unidos, "Actualización de la Tasa del Sistema de Pago Prospectivo de Atención Domiciliaria para el Año Civil 2025", Registro Federal, federalregister.gov. Las normas de salud domiciliaria ahora reembolsan los dispositivos de traqueostomía conectados cuando demuestran una reducción de las readmisiones, acelerando la aceptación por parte de los pagadores de los tubos inteligentes. Estados Unidos y los principales estados de la Unión Europea implementan además métricas de determinantes sociales de la salud, recompensando a los proveedores cuyos productos documentan mejores resultados de calidad de vida. Las empresas que presentan evidencia del mundo real que muestra menos obstrucciones o eventos infecciosos en los tubos califican para precios premium, ampliando los márgenes brutos incluso cuando los volúmenes se estabilizan en entornos hospitalarios. El clima regulatorio canaliza así el capital de I+D hacia sensores, paneles de control remotos y forros de tubos desechables que sustentan un valor mensurable.
Cambio hacia Programas de Destete Domiciliario
Las iniciativas de decanulación domiciliaria revelan un éxito del 31% en el destete entre cohortes pediátricas, poniendo de manifiesto el ahorro de costos y las ganancias en confort frente a las estancias hospitalarias prolongadas. Para apoyar a los cuidadores no profesionales, los fabricantes refinan los conectores de tubos, las válvulas de succión y las alarmas de audio en plataformas integradas que se vinculan con portales de telemedicina. Los sensores acústicos conectados a la nube transmiten datos de sonidos respiratorios a los médicos, lo que permite una intervención proactiva y reduce las visitas de emergencia. Los videos de capacitación, los kits de limpieza con código de colores y los consumibles de un solo uso forman flujos de ingresos auxiliares mientras impulsan la lealtad a la marca. A medida que el reembolso se alinea con los programas de ventiladores domiciliarios, el mercado de productos para traqueostomía se beneficia de las ventas recurrentes de suministros y de los contratos de servicio vinculados a la infraestructura IoT.
Análisis del Impacto de las Restricciones del Mercado de Productos para Traqueostomía*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto costo del procedimiento y del dispositivo | -0.8% | Global, con mayor impacto en mercados emergentes | Mediano plazo (2-4 años) |
| Riesgo de infección asociada al dispositivo | -0.6% | Global | Corto plazo (≤ 2 años) |
| Escasez de equipos de decanulación capacitados | -0.4% | Global, particularmente aguda en áreas rurales | Largo plazo (≥ 4 años) |
| Fragilidad de la cadena de suministro de silicona y plata | -0.5% | Global, con concentración manufacturera en Asia | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo del Procedimiento y del Dispositivo
Los kits de traqueostomía, los consumibles postoperatorios y el personal especializado en conjunto elevan el costo total de propiedad, lo que supone una presión sobre los presupuestos de los hospitales con recursos limitados. Las compras basadas en valor ahora obligan a los proveedores a presentar modelos farmacoecónomicos que vinculen los tubos de silicona o plata premium con estancias más cortas en UCI. Los distribuidores contrarrestan la resistencia a los precios ofreciendo paquetes de arrendamiento con opción a compra y paquetes de capacitación que distribuyen los desembolsos de capital. Las licitaciones en mercados emergentes siguen favoreciendo los tubos de PVC de gama básica, lo que modera la adopción de dispositivos conectados a pesar de los beneficios clínicos. La presión de costos impulsa así a los proveedores a simplificar el número de componentes, adoptar la fabricación regional y ampliar los niveles de cartera para proteger la cuota de volumen.
Riesgo de Infección Asociada al Dispositivo
La neumonía asociada al ventilador afecta hasta al 50% de los pacientes intubados, y los patógenos resistentes complican el tratamiento, aumentando el uso sistémico de antibióticos. Los hospitales dudan por tanto en adoptar revestimientos de lumen no probados o materiales porosos sin datos de resultados a largo plazo. Los organismos reguladores exigen una rigurosa validación de esterilidad, lo que prolonga los plazos de aprobación para diseños con nanomateriales o de elución de fármacos. El temor a la responsabilidad civil empuja a los compradores hacia marcas establecidas con amplios registros de vigilancia, restringiendo la entrada al mercado de nuevas empresas a pesar de sus novedades técnicas. Los proveedores responden incorporando monitores continuos de presión del manguito y mangas antimicrobianas en las referencias premium para garantizar la tranquilidad de los comités de control de infecciones.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de Productos para Traqueostomía
Por Tipo de Producto:
Los Tubos Sostienen los Ingresos Básicos mientras los Accesorios AceleranEl tamaño del mercado de productos para traqueostomía atribuido a los tubos alcanzó USD 112,66 millones en 2025, equivalente al 49,74% de los ingresos globales. A pesar de la creciente mercantilización, los tubos mantienen su primacía porque todo procedimiento de vías respiratorias requiere una cánula bien ajustada. Los fabricantes de tubos defienden su participación mediante mejoras incrementales, como el manguito cónico de Medtronic que reduce las fugas en un 99% y disminuye la presión sobre la pared lateral en un 18,6%. Los accesorios de ventilación —filtros, válvulas fonadoras y cámaras de humidificación— son los de mayor crecimiento con una CAGR del 4,74% hasta 2031, a medida que los hospitales buscan paquetes integrales de control de infecciones. Los accesorios conectados que registran métricas de flujo de aire se integran perfectamente en los registros electrónicos, posicionando a los proveedores para obtener ingresos basados en servicios.
El crecimiento de los accesorios también refleja la expansión de la atención domiciliaria, donde las familias prefieren kits completos que simplifican la succión, los cambios de apósitos y el manejo de emergencias. Los accesorios inteligentes transmiten alertas a los centros de telesalud, ayudando a los médicos a ajustar con precisión los protocolos de destete. Esta evolución desde cánulas independientes hacia ecosistemas completos de vías respiratorias eleva las barreras de cambio y promueve contratos de adquisición de múltiples productos. La industria de productos para traqueostomía ve así nuevas oportunidades de venta cruzada, con los consumibles proporcionando ingresos recurrentes estables que compensan los ciclos de reemplazo más largos de los tubos base.


Por Material:
La Silicona Biocompatible Avanza frente al PVC Eficiente en CostosEl PVC y el poliuretano retuvieron el 51,88% de la participación de mercado en 2025 debido al bajo costo unitario y las herramientas de fabricación consolidadas. Sin embargo, la silicona creció a una CAGR del 4,67%, impulsada por la reducción de las reacciones de hipersensibilidad y las mejores características de flujo de aire bajo modos de ventilación de alta frecuencia. El mercado de productos para traqueostomía se beneficia cuando las UCI adoptan la silicona para casos complejos, elevando los precios de venta promedio y estimulando la I+D premium. Las construcciones híbridas que incorporan revestimientos de silicona dentro de carcasas de PVC equilibran el costo con el rendimiento y facilitan los procesos regulatorios, posibilitando ofertas de nivel medio.
Los tubos de plata y acero inoxidable continúan sirviendo a las necesidades reconstructivas o de oncología de cabeza y cuello donde la durabilidad y las propiedades antimicrobianas son importantes. Los polímeros biodegradables emergentes como el PLGA y el PLA atraen financiamiento para investigación, ofreciendo andamiajes temporales de vías respiratorias que evitan las complicaciones a largo plazo. Los recubrimientos infundidos con nanopartículas disrumpen el biofilm mientras preservan la permeabilidad del lumen, aunque persisten desafíos de escalamiento. Las escaseces de materias primas durante la pandemia expusieron la dependencia del suministro de silicona centrado en Asia, lo que impulsó inversiones en aprovisionamiento dual y compuestos locales para asegurar la continuidad y tranquilizar a los compradores hospitalarios sobre los plazos de entrega.
Por Tipo de Procedimiento:
Las Técnicas Percutáneas Anclan el Manejo Moderno de las Vías RespiratoriasLa traqueostomía dilatacional percutánea acumuló el 53,35% de los ingresos globales en 2025, señalando la confianza de los médicos en la guía ecográfica a pie de cama que reduce el tiempo promedio del procedimiento a 17 minutos. Su predominio amplifica la demanda de dilatadores especializados, introductores curvos y kits de un solo uso que ofrecen dilatación controlada sin asistencia broncoscópica. Los enfoques híbridos y asistidos por endoscopia siguen siendo de nicho, pero crecen más rápidamente a una CAGR del 4,96% porque el uso combinado de imágenes y endoscopios flexibles aborda las complejidades anatómicas.
La traqueostomía quirúrgica abierta sigue siendo indispensable para traumatismos y obstrucción emergente de las vías respiratorias superiores, particularmente en instalaciones con menos recursos que carecen de ecografía. Sin embargo, la creciente competencia de los profesionales con los kits percutáneos desplaza los patrones de compra hacia soluciones basadas en kits que incluyen introductores, verificadores de jeringa-balón y placas cervicales de tamaño ajustable. Los proveedores que añaden sensores de presión del manguito integrados, campos desechables e indicadores de posición en tiempo real convierten las herramientas de procedimiento en fuentes de datos, reforzando los ecosistemas de plataforma y elevando el valor total del contrato dentro del mercado de productos para traqueostomía.
Por Indicación:
La Dependencia del Ventilador Prevalece mientras la Apnea del Sueño Crece RápidamenteLa ventilación mecánica prolongada comprendió el 41,18% de la participación de mercado en 2025 y sigue siendo la indicación ancla a medida que las UCI se esfuerzan por equilibrar el destete rápido con la seguridad de las vías respiratorias. Los sofisticados algoritmos de destete integran la fuerza de la tos, la ecografía diafragmática y las comprobaciones de deglución endoscópica, dirigiendo la demanda hacia tubos de fácil ajuste con puertos de succión subglótica. La apnea obstructiva del sueño muestra la CAGR más rápida del 5,11% a medida que el diagnóstico se amplía más allá de los adultos con obesidad mórbida para abarcar anomalías craneofaciales y secuelas neuromusculares.
La obstrucción de las vías respiratorias relacionada con el cáncer y los traumatismos requieren cada uno formas de tubos personalizadas y ejes extendidos. Las anomalías congénitas pediátricas impulsan la innovación en diámetros más pequeños, bridas blandas y conectores de bajo perfil adaptados a los cuellos en crecimiento. La analítica predictiva ahora agrupa las indicaciones con los pronósticos de duración de la ventilación, orientando a los equipos de adquisición sobre la combinación de existencias y las variaciones de diseño de tubos, estabilizando así los pedidos pendientes en el mercado de productos para traqueostomía.
Por Usuario Final:
Los Hospitales Dominan pero la Atención Domiciliaria Gana ImpulsoLos hospitales aportaron el 72,54% de los ingresos por traqueostomía en 2025, actuando como el nodo central para la colocación inicial, el monitoreo agudo y el manejo de complicaciones. Los comités de compras con presupuesto prioritario aún prefieren contratos por volumen para kits estándar de PVC, aunque las UCI especializadas ahora se inclinan hacia tubos inteligentes que se integran con paneles de alarmas. En contraste, los entornos de atención domiciliaria registran una CAGR del 5,06% a medida que los pagadores financian el alta anticipada para reducir los costos por día de cama. Las bombas de succión portátiles, los conjuntos de limpieza reutilizables y las válvulas fonadoras listas para telemedicina pueblan los nuevos catálogos de estilo consumidor.
Las clínicas ambulatorias y los centros de atención diurna gestionan los cambios de cánula rutinarios de traqueostomía, las evaluaciones de decanulación y las sesiones de logopedia, consolidando los pedidos recurrentes de accesorios. Los programas de capacitación para cuidadores familiares impulsan el volumen de consumibles y aumentan la adopción de suscripciones de telesalud. Los proveedores que suministran paneles de control en la nube, recordatorios de reposición y soporte logístico mejoran la retención y ganan acuerdos de servicio plurianuales, fortaleciendo la fidelización en el mercado de productos para traqueostomía.
Análisis Geográfico
Mercado de Productos para Traqueostomía en América del Norte
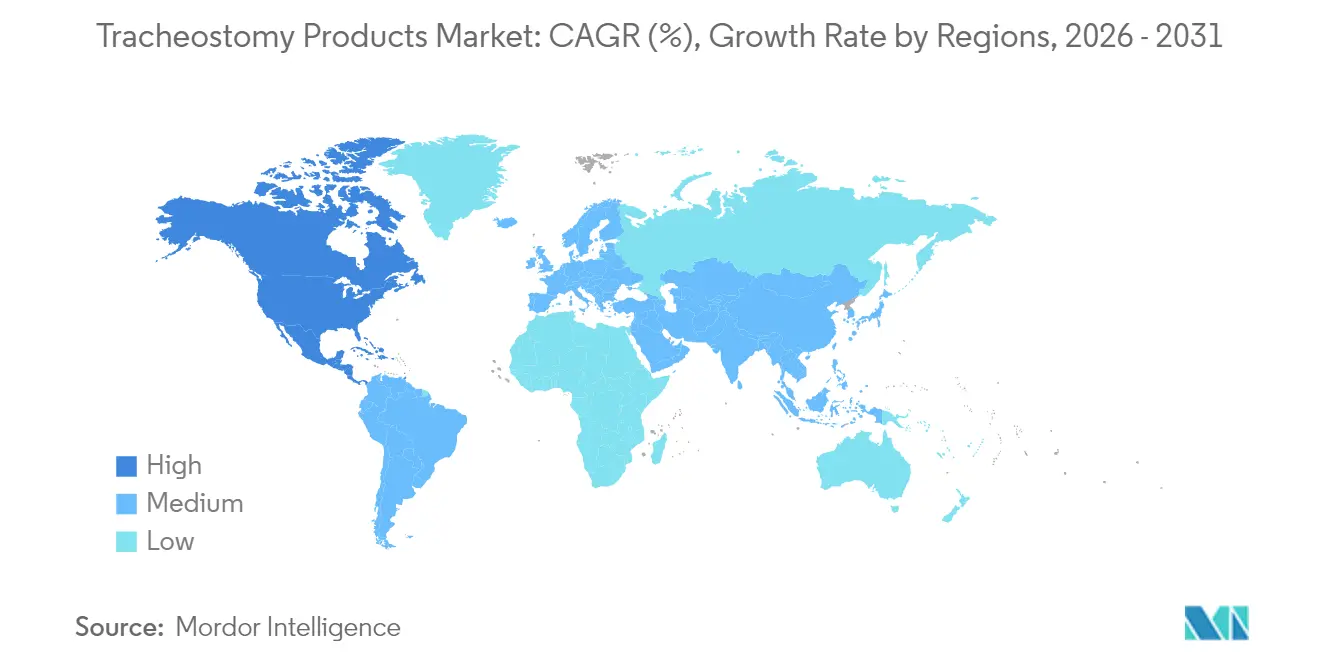
América del Norte controló el 42,02% de los ingresos globales en 2025, respaldada por una amplia capacidad de UCI, una estricta supervisión de la seguridad de los productos y actualizaciones de pagos de Medicare que recompensan los dispositivos respiratorios conectados. La adopción en Estados Unidos de kits percutáneos se aceleró cuando las sociedades profesionales publicaron guías de ecografía a pie de cama, y el reembolso postagudo ahora respalda los programas de decanulación con telemonitorización. Canadá refleja esta tendencia a través de la cobertura universal, promoviendo paquetes de tubos estandarizados que reducen la complejidad de adquisición entre provincias.
Mercado de Productos para Traqueostomía en Europa
Los mercados de la Unión Europea proporcionan colectivamente un sólido entorno de márgenes gracias al marco del Reglamento de Dispositivos Médicos, que armoniza las exigencias de evidencia clínica y sostiene precios premium para los tubos de silicona y plata. Alemania y Francia lideran la adopción de la técnica percutánea gracias al acceso universal a la ecografía en UCI, mientras que Italia y España apuestan por el destete domiciliario para compensar la limitada capacidad de camas. El Brexit impulsó al Reino Unido a perfeccionar sus propios expedientes regulatorios, aunque las iniciativas del NHS siguen favoreciendo las herramientas de monitorización habilitadas por inteligencia artificial que documentan la evitación de reingresos.
Mercado de Productos para Traqueostomía en Asia-Pacífico
Asia-Pacífico registra el CAGR más rápido del 5,20% a medida que convergen el envejecimiento demográfico, la prevalencia de enfermedades pulmonares crónicas y la expansión gubernamental de la atención sanitaria. La inversión de China en UCI terciarias y programas de terapeutas respiratorios amplía la base de instalación direccionable para plataformas inteligentes de traqueostomía. El maduro seguro médico de Japón cubre los tubos de silicona de alta gama, fomentando asociaciones de producción local. India y las naciones del Sudeste Asiático estimulan los segmentos sensibles al precio, impulsando ofertas híbridas de PVC-silicona y la adopción incremental de sets percutáneos de bajo coste. Australia y Corea del Sur, con registros avanzados de salud electrnica, realizan estudios de validación piloto para la telemetría de presión de manguito basada en IoT, configurando las especificaciones de productos de próxima generación en el mercado de productos para traqueostomía.

Panorama regulatorio
En los Estados Unidos, los tubos de traqueostomía y los manguitos de los tubos están regulados por la FDA como dispositivos médicos de Clase II conforme a 21 CFR 868.5800. En la práctica, esto generalmente implica una notificación previa a la comercialización 510(k), junto con el cumplimiento de los controles del Reglamento del Sistema de Calidad aplicables a los dispositivos de soporte vital. Las normas de consenso reconocidas por la FDA también dan forma a los paquetes de verificación y validación para el acceso al mercado, siendo la norma ISO 5366:2016 ampliamente utilizada para el diseño, las pruebas, el etiquetado y los requisitos de conectores en los tubos de traqueostomía para adultos y pediátricos.
En Europa, los tubos de traqueostomía están sujetos al Reglamento sobre Productos Sanitarios (UE) 2017/745 (MDR). Los tubos de traqueostomía de uso prolongado se clasifican comúnmente como Clase IIb conforme a las reglas del Anexo VIII, lo que implica la participación de un Organismo Notificado y una mayor carga de evidencia clínica y de posventa que en el caso de los consumibles de vías respiratorias de menor riesgo. La guía del MDCG sobre clasificación conforme al MDR refuerza aún más la necesidad de diferenciar los dispositivos según la duración prevista de uso y según si se interconectan con dispositivos activos como ventiladores, lo que determina las vías de evaluación de la conformidad (Anexo IX/X/XI) y el nivel de documentación técnica requerido para la armonización de carteras a nivel global.
Análisis de la cadena de valor
La cadena de valor comienza con los insumos de materia prima, incluidos el PVC de grado médico, el poliuretano y los elastómeros de silicona, además de aditivos especiales como los precursores de recubrimientos antimicrobianos. Los fabricantes luego realizan extrusión o moldeo de precisión, ensamblan manguitos y cánulas internas, y envasan los dispositivos para garantizar una presentación estéril. La esterilización (comúnmente mediante rayos gamma) es una etapa clave intermedia que puede limitar el rendimiento si la capacidad de procesamiento se estrecha. Después de la esterilización, los productos pasan por los procesos de liberación regulatoria, etiquetado y UDI, y luego llegan a los canales hospitalarios y de atención domiciliaria mediante ventas directas, contratos de compra grupal y distribuidores de dispositivos médicos.
La demanda en el segmento posterior está impulsada por los flujos de trabajo de los entornos de atención. Los hospitales y las UCI tienden a comprar tubos y kits de traqueostomía dilatacional percutánea al por mayor, mientras que los programas de atención domiciliaria requieren accesorios de ventilación, kits de limpieza y cuidado, y consumibles orientados a los cuidadores de manera recurrente. La amplitud de la cartera de productos y el acceso a los canales también son importantes para mantener la cobertura de vías respiratorias, y la consolidación se utiliza para ampliar las líneas de productos; por ejemplo, la adquisición de Hood Laboratories por parte de Everis Medical en mayo de 2026 fortaleció su oferta de manejo quirúrgico y de vías respiratorias, lo que destaca cómo las fusiones y adquisiciones pueden aportar conocimientos técnicos de fabricación, relaciones establecidas con clientes y capacidad de venta cruzada en todo el ecosistema de vías respiratorias.
Panorama Competitivo
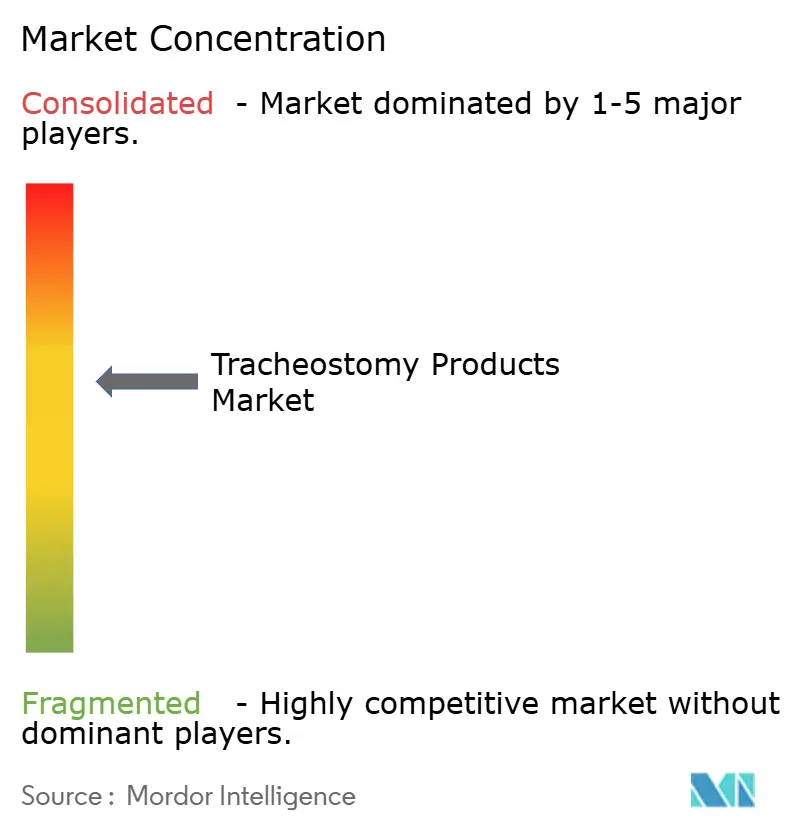
El mercado de productos para traqueostomía muestra una consolidación moderada, con Medtronic, Teleflex y Smiths Group anclando la participación global a través de amplias carteras de productos, producción a escala y dominio regulatorio. Medtronic aprovecha las innovaciones TaperGuard y los kits de inserción desechables para asegurar acuerdos de sistema plurianuales con las principales redes de distribución integrada de hospitales de Estados Unidos. Teleflex enfatiza los paquetes de procedimientos percutáneos combinados con broncoscopios desinfectados, reduciendo el tiempo de preparación para el personal de UCI y potenciando la venta cruzada. Smiths Group, a pesar de un retiro de Bivona en 2024 relacionado con separaciones de bridas, mantiene la lealtad hospitalaria a través de una acción correctiva rápida y avisos transparentes de seguridad en campo.
Los nuevos participantes en salud digital presentan un potencial disruptivo al incorporar sensores de bajo consumo y analítica de patrones de flujo mediante inteligencia artificial en las paredes de las cánulas. Se forman alianzas estratégicas entre empresas de dispositivos tradicionales y proveedores de software para reducir el riesgo de integración y acelerar la autorización de la Administración de Alimentos y Medicamentos de los Estados Unidos. Las empresas emergentes enfocadas en ciencia de materiales presentan andamiajes biodegradables a centros oncológicos, mientras que los fabricantes por contrato en Malasia y México añaden capacidad que mitiga los cuellos de botella en el suministro de silicona. En todas las regiones, los equipos de adquisición valoran las afirmaciones documentadas de reducción de infecciones y la continuidad demostrada del suministro, orientando las compras hacia proveedores que combinan innovación con fiabilidad operativa. La dinámica resultante sostiene un poder de fijación de precios moderado mientras impulsa la diversificación de cartera en el mercado de productos para traqueostomía.
Líderes de la Industria de Productos para Traqueostomía
Medtronic Plc
Smiths Group PLC
Teleflex Incorporated
Boston Medical Products Inc.
TRACOE medical GmbH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Empresas del Mercado de Productos para Traqueostomía Cubiertas en este Informe
- Medtronic
- Smiths Group
- Teleflex
- Boston Medical Center
- TRACOE medical
- Cook Group
- Fuji Systems
- Fisher & Paykel Healthcare
- Troge Medical
- Pulmodyne
- Atos Medical AB
- Intersurgical
- Ambu
- Coloplast (Servona)
- Becton Dickinson (CareFusion)
- ICU Medical
- Mercury Medical
- Passy-Muir Inc.
- SunMed LLC
- Boston Scientific
Lea el análisis de las empresas de productos para traqueostomía

Oportunidades de mercado y perspectivas futuras
La diferenciación de productos continúa generando espacio más allá de los tubos de PVC básicos, especialmente en los casos en que los proveedores buscan reducciones medibles de complicaciones como la formación de biopelículas, la irritación de los tejidos y el riesgo de infección. La norma ISO 5366:2016 sirve como referencia práctica para las expectativas de diseño, pruebas, etiquetado y suministro estéril, lo que respalda a los fabricantes que combinan conectores y etiquetado conformes con materiales avanzados (construcciones de silicona y compuestos). También ayuda a aquellos que validan características de rendimiento como las vías de aspiración subglótica.
Los programas de destete en atención domiciliaria y la atención respiratoria basada en valor amplían la demanda de plataformas inteligentes de traqueostomía que combinan tubos y accesorios con monitoreo de la presión del manguito, el flujo de aire y la integridad del dispositivo, alineando la selección de dispositivos con las prioridades de evitar reingresos citadas en entornos de reembolso maduros. La actividad reciente del mercado también apunta a un enfoque comercial continuo en las carteras de traqueostomía dentro de la atención más amplia de vías respiratorias y de cabeza y cuello: el lanzamiento de la nueva marca de Atos Medical en marzo de 2026, en su embalaje y comunicaciones, resalta un renovado énfasis en la visibilidad de la cartera y la estandarización en el punto de atención. En paralelo, la actividad de investigación en curso, incluido un informe de viabilidad publicado en marzo de 2026 sobre un concepto de disco de sellado intratraqueal, indica una innovación continua orientada a soluciones seguras de manejo y cierre de vías respiratorias que pueden integrarse en diseños de accesorios y tubos de próxima generación.
Desarrollo Reciente de la Industria en el Mercado de Productos para Traqueostomía
- Mayo de 2026: Everis Medical anunció la adquisición de Hood Laboratories, añadiendo capacidades de manejo de vías respiratorias y dispositivos de otorrinolaringología a su cartera. El acuerdo amplía la variedad de productos en atención quirúrgica de vías respiratorias y puede fortalecer el apalancamiento de distribución para soluciones combinadas de vías respiratorias en entornos agudos y posagudos.
- Septiembre de 2025: Atos Medical actualizó la documentación del producto para el Tracoe Experc Dilation Set utilizado con la técnica de Ciaglia para traqueostomía dilatacional percutánea. La actualización respalda la estandarización de procedimientos y refuerza el posicionamiento de kits basados en sistemas para los flujos de trabajo de UCI junto a la cama del paciente.
- Agosto de 2024: Fisher and Paykel Healthcare introdujo el sistema F&P my820 en los Estados Unidos, un humidificador respiratorio para uso domiciliario diseñado para adaptarse a las condiciones ambientales y reducir la condensación en el circuito. Este lanzamiento respalda las configuraciones respiratorias de atención domiciliaria donde el rendimiento de la humidificación afecta el manejo de secreciones y la carga para los cuidadores de pacientes con traqueostomía.


Mercado de Productos para Traqueostomía Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los ingresos generados por productos utilizados para crear y mantener una vía aérea de traqueostomía y respaldar la atención continua, desde el conjunto del procedimiento hasta los artículos de reemplazo habitual y de comodidad del paciente. Consideramos esto como un mercado de dispositivos médicos y consumibles directamente vinculado a los entornos de atención de traqueostomía.
Exclusiones de alcance: excluimos las prótesis de voz para laringectomía, los suministros generales de intubación endotraqueal y los artículos de posventa o reacondicionados.
Descripción general de la segmentación
- Por Tipo de Producto
- Tubos de Traqueostomía
- Accesorios de Ventilación para Traqueostomía
- Kits de Limpieza y Cuidado para Traqueostomía
- Otros Tipos de Producto
- Por Material
- PVC y Poliuretano
- Silicona
- Metal (Plata / Acero Inoxidable)
- Polímeros Biodegradables y Otros
- Por Tipo de Procedimiento
- Traqueostomía Quirúrgica / Abierta
- Traqueostomía Dilatacional Percutánea (TDP)
- Híbrida / Asistida por Endoscopia
- Por Indicación
- Ventilación Mecánica Prolongada
- Cáncer / Tumores de Cabeza y Cuello
- Apnea Obstructiva del Sueño
- Traumatismo y Vía Aérea de Emergencia
- Trastornos Neuromusculares y Degenerativos
- Condiciones Congénitas / Otras
- Por Usuario Final
- Hospitales
- Centros Ambulatorios / de Atención Diurna
- Entornos de Atención Domiciliaria
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- Consejo de Cooperación del Golfo
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza construyendo una base de hechos en torno a los volúmenes de procedimientos de traqueostomía y las rutas de atención, para luego vincular esas señales con la demanda de dispositivos. Para esto, recurrimos a fuentes de acceso libre como los Centros para el Control y la Prevención de Enfermedades de EE. UU. (CDC), la Organización Mundial de la Salud (OMS), las estadísticas de salud de la OCDE, el Banco Mundial y las fuentes de bases de datos de la FDA de EE. UU. sobre autorizaciones de dispositivos y comunicaciones de seguridad.
Para mantener supuestos realistas, también revisamos informes anuales de empresas y presentaciones a inversores, literatura clínica sobre patrones de práctica de traqueostomía, y sitios web de asociaciones hospitalarias y de terapia respiratoria que describen los protocolos de atención. En algunos casos, complementamos con suscripciones pagas para obtener datos financieros de empresas y búsquedas de patentes, y para verificaciones de importación y exportación a nivel de envíos donde ayuda a explicar los flujos de suministro regionales. Estos son ejemplos ilustrativos, y también se utilizaron muchas otras fuentes públicas para la recopilación de datos, la validación y la aclaración de vacíos.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para poner a prueba los supuestos documentales sobre el uso de unidades por paciente, los ciclos de reemplazo y los movimientos de precios en hospitales, centros de cirugía ambulatoria y canales de atención domiciliaria. Hablamos con una combinación de partes interesadas clínicas y roles comerciales, y luego conciliamos las diferencias por región, ya que las prácticas de los procedimientos y las realidades de reembolso no son las mismas en todas las geografías.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 37% | Directivos (CXO): 13% | APAC: 48% |
| Nivel medio: 42% | Líderes funcionales/de unidad: 31% | EMEA: 31% |
| Actores más pequeños: 21% | Gerentes: 56% | Américas: 21% |
Dimensionamiento y previsión del mercado
El dimensionamiento del mercado se construye utilizando un enfoque de demanda de arriba hacia abajo, en el que las señales de procedimientos y prevalencia se reconstruyen en una población tratada que utiliza productos de traqueostomía, para luego convertirse en consumo anual de productos. Cuando el modelo se presenta paso a paso, el cálculo principal fluye a través de un pequeño conjunto de insumos prácticos, y el total se obtiene al final.
Los insumos clave incluyen los volúmenes de procedimientos de traqueostomía y los indicadores de utilización de la UCI, la combinación típica de técnicas quirúrgicas frente a percutáneas, la proporción de casos gestionados mediante atención domiciliaria tras el alta, y la frecuencia de reemplazo de tubos y artículos de cuidado relacionados. Los precios se gestionan utilizando rangos de precio de venta promedio por grupo de producto y región, ajustados luego por inflación y el momento cambiario correspondiente al año dimensionado. Los resultados se corroboran con aproximaciones selectivas de abajo hacia arriba, como verificaciones de precios muestreadas en distintos canales y una consolidación limitada de ingresos de proveedores y distribuidores para detectar conteos por exceso o por defecto. Cuando un país presenta datos públicos de procedimientos escasos, utilizamos indicadores proxy como la capacidad de cuidados críticos y la carga de enfermedades respiratorias, y luego confirmamos con la opinión de expertos.
Para la previsión, nos basamos en un análisis de escenarios respaldado por insumos de tendencia obtenidos de entrevistas, ya que los cambios en la utilización pueden estar impulsados por la adopción de guías, los cambios en la combinación de entornos de atención y las señales de reembolso. Las tasas de crecimiento se aplican primero a nivel de variable y luego se traducen en valor de mercado, lo que ayuda a mantener la proyección anclada a factores observables.
Validación de datos y ciclo de actualización
La validación se realiza mediante múltiples verificaciones para que los totales no dependan de un solo dato. Comparamos los resultados con señales independientes como la dirección de la tendencia de los procedimientos, los patrones de suministro regionales y el gasto implícito por paciente tratado, y luego revisamos nuevamente cualquier país que parezca fuera de línea.
Antes de la aprobación final, los supuestos y cálculos pasan por una revisión analítica de varias etapas, y volvemos a contactar a determinados encuestados si una variable clave cambia o aparece una variación considerable. Los informes se actualizan anualmente, y se aplican actualizaciones provisionales cuando ocurren eventos importantes, como acciones regulatorias mayores o cambios repentinos de precios. Justo antes de la entrega, se completa una revisión final para que las cifras reflejen la información más reciente disponible.
Tamaño del mercado de productos de traqueostomía de Mordor Intelligence en comparación con otras estimaciones publicadas
Es normal encontrar distintos tamaños de mercado para los productos de traqueostomía, ya que las editoriales no siempre utilizan el mismo año, la misma lista de productos ni el mismo método para convertir la demanda de procedimientos en valor de dispositivos. Las diferencias también surgen de los supuestos de precios, el momento cambiario y la frecuencia con la que se actualizan las estimaciones.
Algunas cifras publicadas se basan en una interpretación más amplia de los dispositivos o en una base temporal diferente, lo que puede incluir suministros de vías respiratorias adyacentes o alterar el nivel aparente del mercado cuando las tendencias se reancla a un nuevo año base. En la visión de Mordor Intelligence, solo se contabilizan los dispositivos y consumibles directamente vinculados a la atención de traqueostomía, mientras que las prótesis de voz para laringectomía y los suministros generales de intubación quedan excluidos, de modo que el conjunto de demanda se mantenga alineado con los patrones de uso y reemplazo específicos de la traqueostomía.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 236,03 millones de USD (2026) | |
| Editorial de salud A | 217,00 millones de USD (2024) | Utiliza un año base anterior y no especifica claramente las inclusiones y exclusiones de productos, por lo que los artículos de vías respiratorias adyacentes y una sincronización de precios diferente pueden alterar el total frente a una elaboración de consumo exclusiva de traqueostomía. |
| Grupo de investigación del sector B | 230,78 millones de USD (2025) | Ancla la serie a un año diferente y puede aplicar un ritmo de crecimiento distinto entre los usuarios finales, lo que modifica los volúmenes de pacientes implícitos y las tasas de reemplazo utilizadas para traducir la demanda en valor. |
En conjunto, la dispersión se explica principalmente por las elecciones de base temporal y por cuán estrictamente se mantiene el alcance del producto ceñido a la atención de traqueostomía. Al mantener el modelo vinculado al uso relacionado con los procedimientos, la frecuencia de reemplazo y la lógica de precios a nivel regional, obtenemos un tamaño de mercado que puede seguirse y repetirse con pasos claros.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Productos para Traqueostomía?
El mercado de productos para traqueostomía alcanzó USD 236,03 millones en 2026 y se proyecta que crecerá hasta USD 290,48 millones en 2031 a una CAGR del 4,24%.
¿Quiénes son los actores clave en el Mercado de Productos para Traqueostomía?
Medtronic Plc, Smiths Group PLC, Teleflex Incorporated, Boston Medical Products Inc. y TRACOE medical GmbH son las principales empresas que operan en el Mercado de Productos para Traqueostomía.
¿Cuál es la región de más rápido crecimiento en el Mercado de Productos para Traqueostomía?
Asia-Pacífico se expande a una CAGR del 5,20% debido al aumento de la infraestructura de UCI, el envejecimiento de la población y la creciente prevalencia de enfermedades pulmonares crónicas.
¿Por qué los tubos de traqueostomía de silicona están ganando popularidad?
La silicona ofrece una biocompatibilidad superior y una irritación reducida de las vías respiratorias, lo que impulsa una CAGR del 4,67% y una creciente preferencia para casos de ventilación compleja.
¿Qué tipo de procedimiento tiene la mayor participación?
La traqueostomía dilatacional percutánea lidera con el 53,35% de los ingresos globales en 2025, reflejando su perfil mínimamente invasivo y su eficiencia a pie de cama.
Última actualización de la página el:



