
Tamaño y Cuota del Mercado de Laringoscopios
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
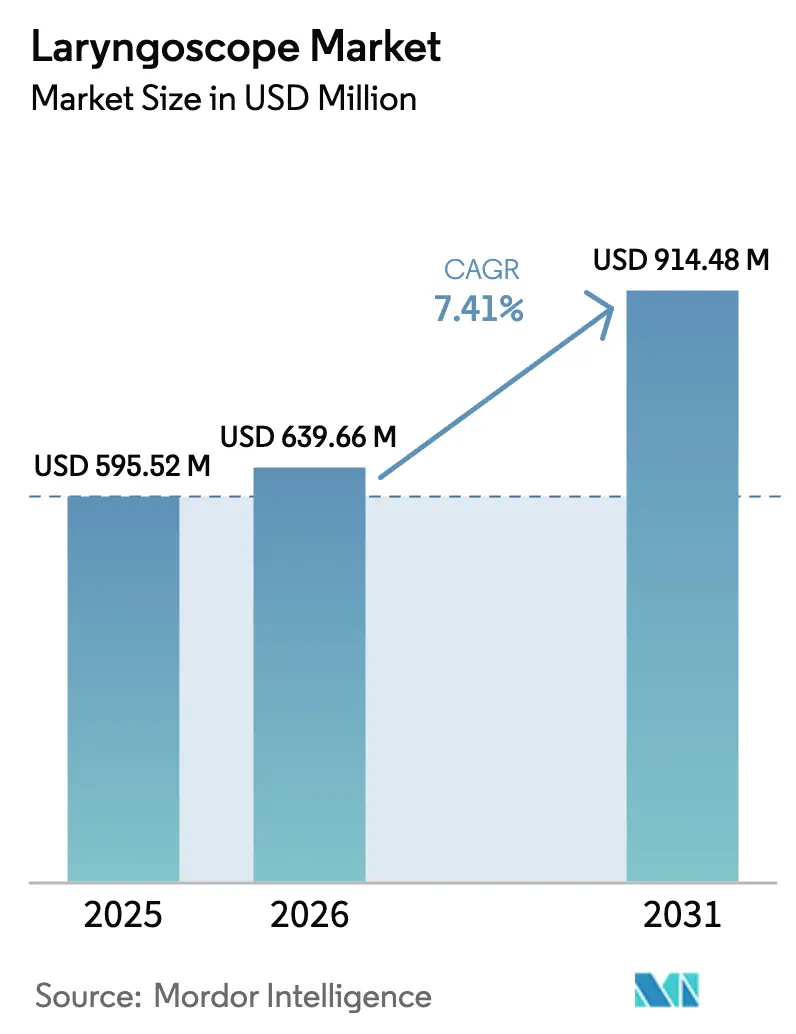
| Tamaño del Mercado (2026) | 639.66 Millones de dólares |
| Tamaño del Mercado (2031) | 914.48 Millones de dólares |
| Growth Rate (2026 - 2031) | 7.41 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
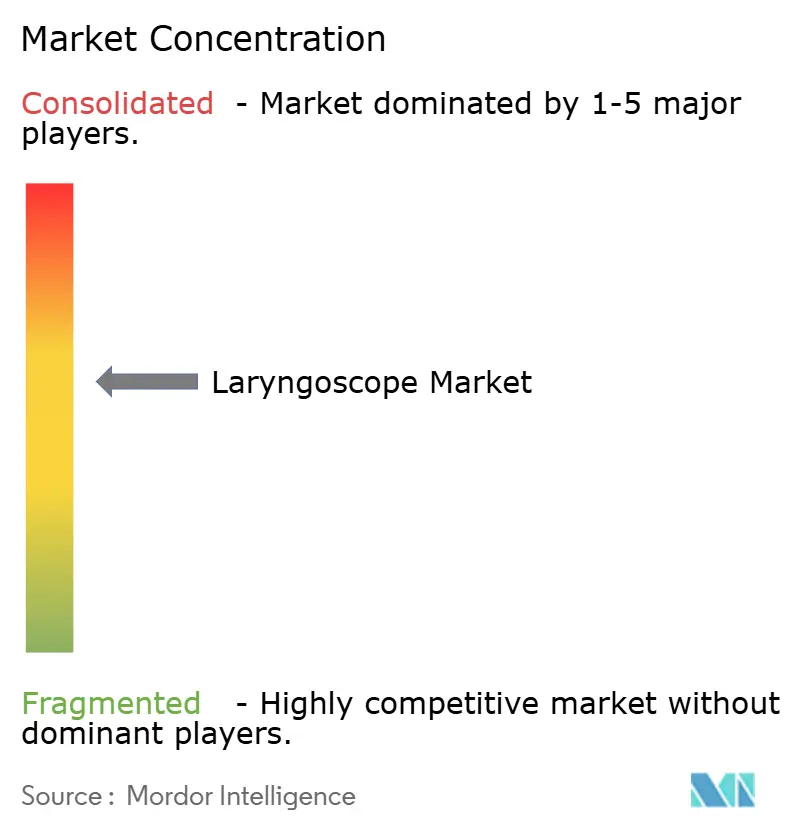
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Laringoscopios por Mordor Intelligence
El tamaño del mercado global de laringoscopios en 2026 se estima en USD 639,66 millones, creciendo desde el valor de 2025 de USD 595,52 millones, con proyecciones para 2031 que muestran USD 914,48 millones, creciendo a una CAGR del 7,41% durante 2026-2031. El aumento de los volúmenes de procedimientos, los protocolos de asistencia por video obligatorios y los sistemas de guía habilitados por AI impulsan colectivamente la demanda. Los hospitales aún dominan las compras, aunque los centros quirúrgicos ambulatorios favorecen cada vez más las unidades portátiles de un solo uso para agilizar los tiempos de rotación. Los clínicos de América del Norte continúan estableciendo los estándares de adopción para las plataformas de video-CMOS, pero los sistemas de salud de Asia-Pacífico ahora generan las ventas incrementales más rápidas a medida que el envejecimiento de las poblaciones incrementa las cargas de trabajo de manejo de vías aéreas. La vigilancia de la cadena de suministro en torno a los sensores CMOS y la capacidad de esterilización sigue siendo crítica, mientras que el escrutinio medioambiental impulsa a los fabricantes hacia desechables de base biológica y programas de reciclaje.
Conclusiones Clave del Informe
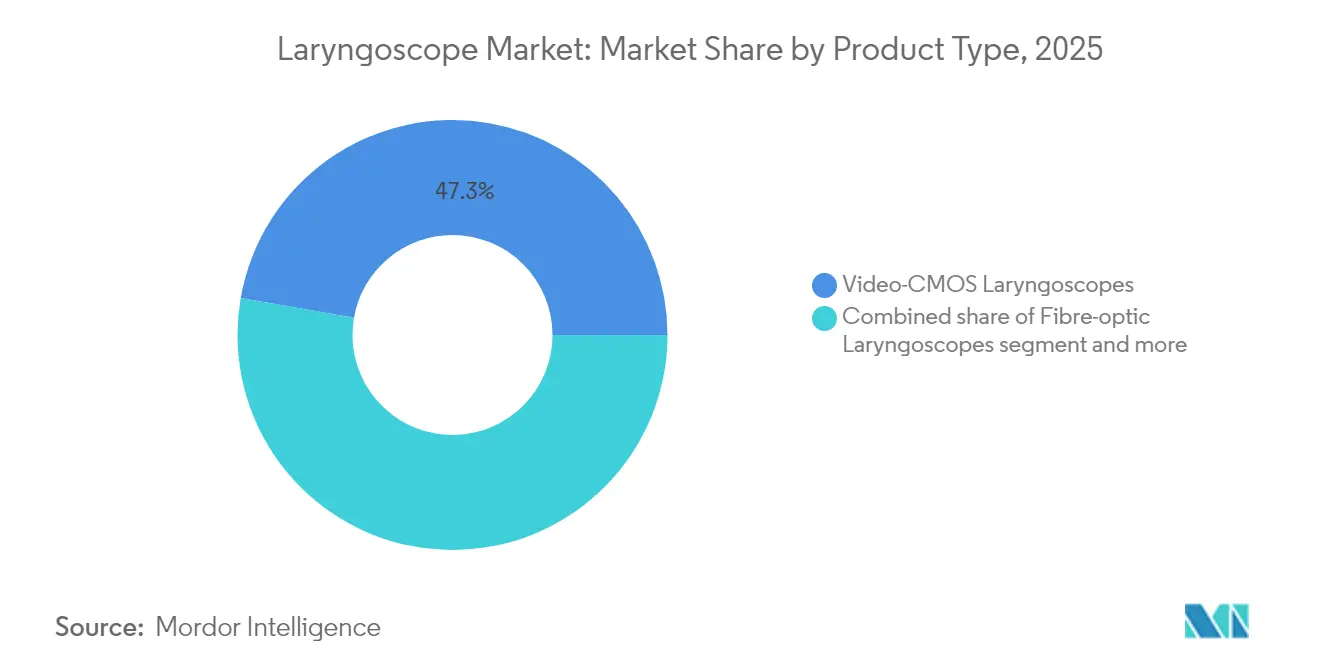
- Por tipo de producto, los laringoscopios de video-CMOS lideraron con el 47,25% de la cuota del mercado de laringoscopios en 2025 y se prevé que se expandan a una CAGR del 8,02% hasta 2031.
- Por componente, las hojas capturaron el 43,85% de la cuota del tamaño del mercado de laringoscopios en 2025, mientras que los consumibles y accesorios avanzan a una CAGR del 8,44% hasta 2031.
- Por usabilidad, las plataformas reutilizables representaron el 59,05% de la cuota del mercado de laringoscopios en 2025; se proyecta que los dispositivos desechables crezcan a una CAGR del 8,28% hasta 2031.
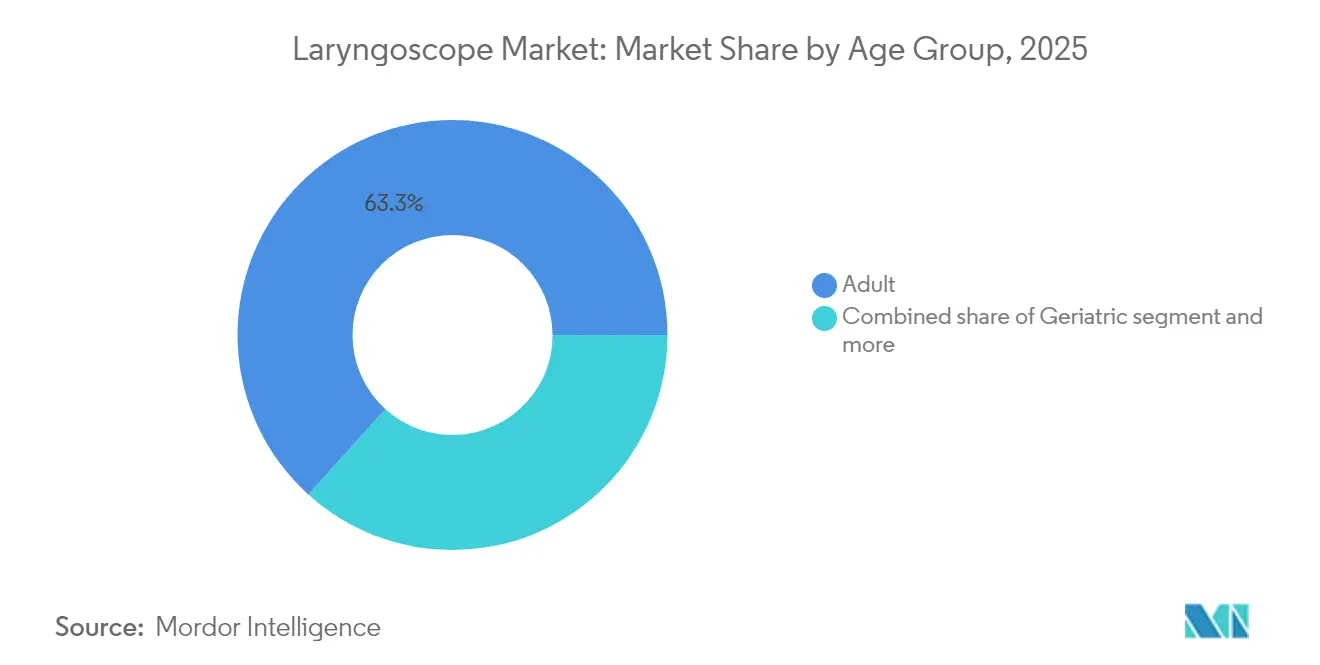
- Por grupo de edad, los pacientes adultos representaron el 63,30% de la demanda del mercado de laringoscopios en 2025; los dispositivos neonatales y pediátricos muestran una CAGR del 8,20% hasta 2031.
- Por usuario final, los hospitales mantuvieron el 65,90% del tamaño del mercado de laringoscopios en 2025, mientras que los centros quirúrgicos ambulatorios avanzan a una CAGR del 9,07% hasta 2031.
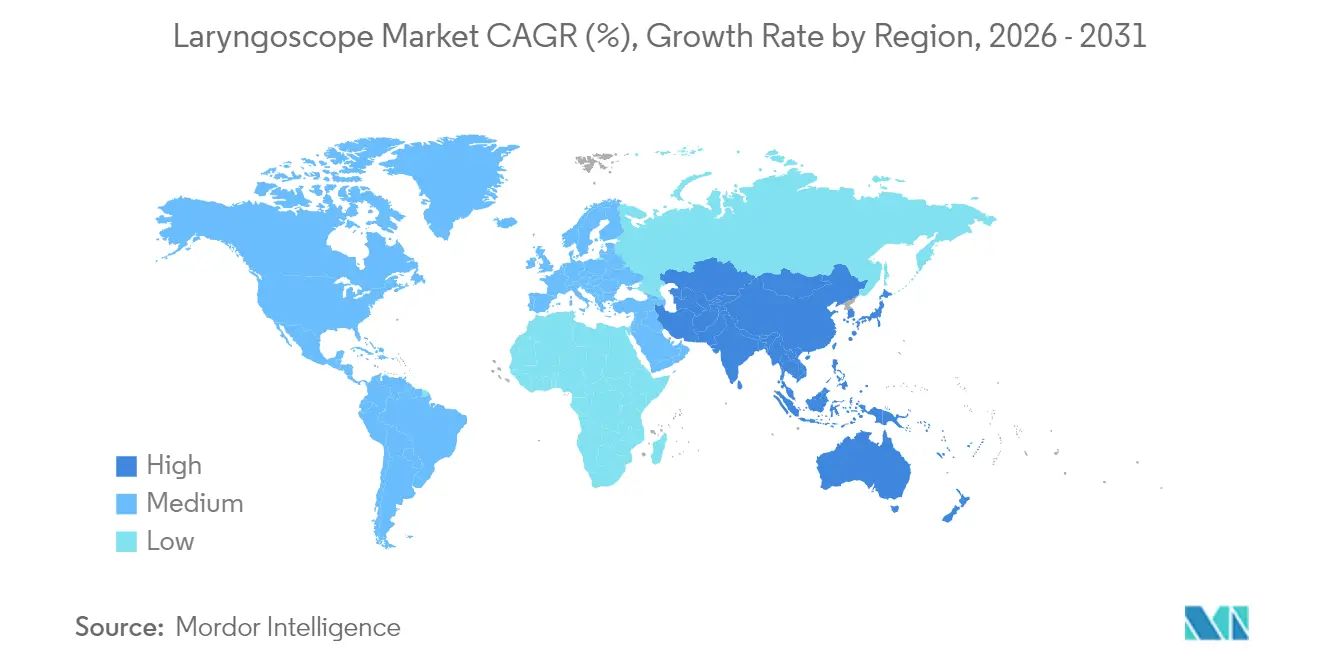
- Por geografía, América del Norte concentró el 39,10% del tamaño del mercado de laringoscopios en 2025, mientras que Asia-Pacífico registra la CAGR regional más alta del 9,25% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Prevalencia creciente de trastornos laríngeos y procedimientos de manejo de vías aéreas | +1.8% | Global, amplificado en sociedades envejecidas | Largo plazo (≥ 4 años) |
| Avances tecnológicos en sistemas de video y fibra óptica | +2.1% | Liderazgo de América del Norte y la UE, adopción en Asia-Pacífico en aceleración | Mediano plazo (2-4 años) |
| Cambio hacia dispositivos de un solo uso para el control de infecciones post-COVID-19 | +1.4% | Global, con mandatos estrictos en mercados desarrollados | Corto plazo (≤ 2 años) |
| Sistemas de guía de intubación en tiempo real habilitados por AI | +0.9% | Adopción temprana en América del Norte y la UE, Asia-Pacífico siguiendo | Largo plazo (≥ 4 años) |
| Protocolos de video obligatorios en atención prehospitalaria y militar | +0.6% | Mandatos regulatorios de América del Norte y la UE | Mediano plazo (2-4 años) |
| Expansión de centros quirúrgicos ambulatorios | +0.7% | América del Norte liderando, difusión global en curso | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Prevalencia Creciente de Trastornos Laríngeos y Procedimientos de Manejo de Vías Aéreas
La ronquera tras la anestesia general afectó al 11,77% de los 104.720 pacientes revisados en 2024, lo que subraya cuán frecuente se ha vuelto el seguimiento basado en laringoscopia. Los costos procedimentales directos promedian USD 842 por laringoscopia diagnóstica, y los gastos auxiliares por consultas y terapias multiplican la carga global. Las poblaciones geriátricas enfrentan mayores riesgos de disfagia y malignidad, lo que impulsa a los clínicos hacia estrategias de visualización temprana. La videoendoscopia de alta velocidad combinada con AI detecta ahora lesiones orgánicas con una precisión del 93%, reformulando los protocolos diagnósticos. Estas realidades clínicas sostienen la demanda a largo plazo tanto de plataformas reutilizables como de un solo uso en entornos hospitalarios y ambulatorios.
Avances Tecnológicos en Sistemas de Video y Fibra Óptica
La laringoscopia de video ofrece un 74% de éxito en el primer intento en casos neonatales frente al 45% de las técnicas directas, demostrando claras ventajas de rendimiento. Los sensores CMOS mejorados ofrecen imágenes más brillantes y menor ruido, mientras que los mangos de batería de conexión rápida reducen los tiempos de preparación. Los endoscopios flexibles de fibra óptica con perfiles delgados navegan anatomías irregulares en escenarios de ORL y trauma. Los diseños de doble vista permiten a los operadores mantener las líneas de visión tradicionales mientras capturan video de alta resolución para documentación y enseñanza. Las superposiciones de AI en tiempo real pueden marcar la epiglotis, las cuerdas vocales y los anillos traqueales, apoyando a los profesionales menos experimentados y reduciendo complicaciones.
Cambio Hacia Dispositivos de Un Solo Uso para el Control de Infecciones Post-COVID-19
Para 2024, el 21,7% de los hospitales habían adoptado hojas desechables y el 8,7% adoptó mangos de un solo uso para reducir la contaminación cruzada. Un estudio del costo del ciclo de vida muestra gastos por uso de USD 171,82 para rinolaringoscopios de un solo uso en comparación con USD 238,17 para unidades reutilizables cuando se incluyen la mano de obra de esterilización y el capital. Eliminar los pasos de reprocesamiento libera tiempo del personal y previene demoras en los servicios de urgencias y los centros quirúrgicos ambulatorios. Los fabricantes lanzan ahora laringoscopios de plástico de base biológica, como el Spectrum QC eco, que reduce la huella de carbono en un 74% mientras conserva la comodidad del uso único.
Sistemas de Guía de Intubación en Tiempo Real Habilitados por AI
Los modelos de aprendizaje automático analizan imágenes de vías aéreas fotograma a fotograma, elevando la precisión en el posicionamiento del tubo endotraqueal del 73,6% al 77,4% y aumentando la detección de colocación incorrecta crítica al 89,0%. Los brazos robóticos experimentales guiados por AI navegan autónomamente a través de las cuerdas vocales, aunque el uso generalizado aguarda vías más claras de reembolso y regulación. Los primeros adoptantes reportan una toma de decisiones más rápida en los servicios de urgencias, y los hospitales universitarios aprovechan las grabaciones de superposición de AI para la formación de residentes. Combinado con video de alta velocidad, el mapeo de rigidez ayuda a diferenciar lesiones benignas de malignas con una precisión del 83%, añadiendo valor oncológico a la imagen de vías aéreas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Lesiones de vías aéreas relacionadas con el dispositivo y complicaciones postoperatorias | -0.8% | Global, con mayor riesgo de litigación en mercados desarrollados | Corto plazo (≤ 2 años) |
| Alto costo de capital y mantenimiento de sistemas avanzados | -1.2% | Principalmente mercados emergentes, segmentos sensibles al costo | Mediano plazo (2-4 años) |
| Escrutinio medioambiental sobre residuos de dispositivos desechables (presión ESG) | -0.6% | Foco regulatorio en la UE y América del Norte | Largo plazo (≥ 4 años) |
| Interrupciones en la cadena de suministro de sensores de imagen CMOS | -0.9% | Fabricación global, concentrada en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Lesiones de Vías Aéreas Relacionadas con el Dispositivo y Complicaciones Postoperatorias
El trauma dental, la perforación esofágica y la inflamación laríngea continúan generando exposición a demandas por mala praxis. La retirada de Clase I de la FDA de los laringoscopios de video McGrath MAC por riesgo de explosión de la batería subraya cómo los eventos de seguridad pueden alterar los patrones de adquisición.[1]Analistas de GlobalData, "La FDA designa la retirada de Clase I de los laringoscopios McGrath Mac," Medical Device Network, medicaldevice-network.com Las intubaciones pediátricas conllevan riesgos adicionales debido a las vías aéreas estrechas y la disponibilidad limitada de tamaños de hojas, lo que impulsa una acreditación más estricta y una formación con simulación. Las plataformas de video mitigan muchos riesgos al mejorar la visualización glótica, aunque los fallos del equipo o el uso indebido aún generan litigación y primas de seguros. Por tanto, los departamentos de gestión del riesgo hospitalario ponderan en gran medida los datos de seguridad al aprobar solicitudes de capital.
Alto Costo de Capital y Mantenimiento de Sistemas Avanzados
Las plataformas de video de gama alta tienen un precio de entre USD 15.000 y USD 25.000, mientras que los laringoscopios directos cuestan entre USD 200 y USD 500. El mantenimiento anual —calibración de sensores, actualizaciones de software, reparación de pantallas— puede añadir un 15% del precio de compra. Los centros rurales de bajo volumen tienen dificultades para justificar el gasto sin financiación específica o planes de arrendamiento. El arrendamiento basado en utilización y los modelos de pago por procedimiento han surgido para distribuir los costos, pero el reembolso sigue siendo estático en muchos mercados. El cálculo económico a menudo se inclina hacia hojas de un solo uso sobre mangos reutilizables como solución de compromiso entre seguridad, asequibilidad y rendimiento.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
El Dominio del Video-CMOS se AceleraLos sistemas de video-CMOS mantuvieron el 47,25% de la cuota del mercado de laringoscopios en 2025 gracias a una visualización incomparable y a la integración digital. Las ganancias de éxito en el primer intento de casi 30 puntos porcentuales sobre las técnicas directas impulsan la adopción en salas de trauma y UCI neonatales. Los diseños directos Macintosh y Miller persisten en entornos con recursos limitados por su familiaridad y bajo costo. Los endoscopios de fibra óptica abordan las vías aéreas de ORL y las vías aéreas difíciles anticipadas donde la flexibilidad es indispensable.
Se prevé que las plataformas de video crezcan un 8,02% anualmente hasta 2031 a medida que los sistemas de salud codifiquen la intubación por video en sus directrices. A medida que la adopción se profundiza, las superposiciones de AI en tiempo real y el archivado de video en la nube se convierten en estándar. Los clínicos valoran la capacidad de grabar procedimientos para la mejora de la calidad y la documentación médico-legal. Mientras tanto, los prototipos de investigación que combinan óptica rígida con indicaciones de realidad aumentada integradas apuntan al siguiente salto de rendimiento.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Componente:
La Innovación en Hojas Impulsa el Crecimiento de los ConsumiblesLas hojas representaron el 43,85% del tamaño del mercado de laringoscopios en 2025, lo que refleja su papel central y su frecuente rotación. Los diseños de filo metálico y de polímero cuentan ahora con iluminación LED de mayor intensidad y recubrimientos antivaho. Las hojas Mac dominan la cirugía de adultos, mientras que las variantes Miller son preferidas para vías aéreas neonatales.
Los consumibles y accesorios muestran una CAGR del 8,44%, impulsada por la adopción de uso único y los sensores modulares de clip. Los fabricantes persiguen ingresos recurrentes a través de cartuchos de hojas propietarios y tubos de luz desechables. Los hospitales aprueban fácilmente estos gastos porque el costo unitario es bajo en relación con los ingresos del quirófano y los beneficios del control de infecciones son cuantificables.
Por Usabilidad:
El Impulso Desechable Desafía la Economía ReutilizableLas plataformas reutilizables aún concentraban el 59,05% de la cuota del mercado de laringoscopios en 2025 porque los centros de alto volumen logran el menor costo por uso. Los mangos de acero inoxidable soportan miles de ciclos e interactúan con una amplia cartera de hojas.
Los modelos desechables, sin embargo, crecen a un 8,28% anual a medida que el COVID-19 modificó el cálculo del riesgo de infección. Los servicios de urgencias aprecian la comodidad de usar y lanzar, mientras que los centros quirúrgicos ambulatorios evitan las colas de esterilización que ralentizarían la rápida rotación de casos. Los plásticos de base biológica y las iniciativas de reciclaje y devolución ayudan a conciliar los mandatos medioambientales con la practicidad del uso único.
Por Grupo de Edad:
La Especialización Pediátrica Impulsa la InnovaciónLos adultos generaron el 63,30% de los ingresos de 2025, reflejando los volúmenes quirúrgicos y las llamadas de urgencia. La selección de dispositivos es amplia, desde las hojas Mac clásicas hasta las unidades de video de doble vista.
Los segmentos neonatal y pediátrico avanzan a una CAGR del 8,20% porque la óptica en miniatura y las hojas de curvatura suave ahora logran un 74% de éxito en el primer intento frente al 45% de los métodos directos. Las matrices de tamaño codificadas por colores simplifican el almacenamiento y reducen los errores. El creciente reconocimiento del trauma de vías aéreas a largo plazo en lactantes fomenta la adopción temprana del video de alta definición para minimizar los pases múltiples.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Usuario Final:
La Migración a Centros Quirúrgicos Ambulatorios Remodela la Dinámica del MercadoLos hospitales retuvieron el 65,90% del control del mercado en 2025 gracias a su amplio alcance de procedimientos y presupuestos de capital. Los centros universitarios estandarizan el video-CMOS para documentación, instrucción de residentes y trazas de auditoría.
Los centros quirúrgicos ambulatorios se expanden a una CAGR del 9,07%, impulsados por la migración de procedimientos ambulatorios. Ocho de cada diez cirugías ambulatorias en EE. UU. ocurren ahora en centros quirúrgicos ambulatorios, y los equipos directivos prefieren unidades de video compactas y portátiles con hojas de un solo uso que favorezcan la rápida rotación. Los contratos de arrendamiento alinean los costos de los dispositivos con los volúmenes de casos fluctuantes.
Análisis Geográfico
Mercado de Laringoscopios en América del Norte
América del Norte concentró el 39,10% de los ingresos globales en 2025. Los organismos de servicios médicos de emergencia exigen equipos de videolaringoscopía en las unidades de soporte vital avanzado, y los hospitales integran las grabaciones en los registros electrónicos de salud. Las recomendaciones de la FDA sobre la resiliencia de la cadena de suministro y la esterilización condicionan las decisiones de compra. Canadá sigue patrones similares, mientras que la modernización de los hospitales públicos de México impulsa la adopción en el segmento intermedio.
Mercado de Laringoscopios en Asia-Pacífico
Asia-Pacífico registra el mayor crecimiento con una CAGR del 9,25%. China financia amplias actualizaciones de dispositivos, impulsando su mercado de dispositivos médicos hacia los 210 mil millones de USD en 2025. El envejecimiento acelerado de la sociedad japonesa propicia tasas de intubación per cápita más elevadas. India y el Sudeste Asiático invierten en redes de atención secundaria y turismo médico, priorizando hojas de video de bajo costo pero avanzadas. Los paquetes de mango reutilizable con hoja desechable tienen gran aceptación en estos mercados.
Mercado de Laringoscopios en Europa
Europa crece de manera sostenida bajo estrictas directivas de reducción de residuos y prevención de infecciones. Las regulaciones de economía circular aceleran el lanzamiento de productos de base biológica. Alemania y Francia equipan sus flotas de ambulancias con videoscopios compactos, mientras que el Reino Unido destina fondos del Servicio Nacional de Salud hacia plataformas preparadas para inteligencia artificial. Los nuevos miembros de Europa Central y Oriental aprovechan los fondos de cohesión de la UE para actualizar las salas de otorrinolaringología y los carros de anestesia.

Panorama regulatorio
Los laringoscopios están sujetos a marcos establecidos para dispositivos médicos que afectan los controles de diseño de producto, la calificación de proveedores y las obligaciones posteriores a la comercialización. En Estados Unidos, la FDA clasifica los laringoscopios bajo las vías del 21 CFR que incluyen categorías de Clase I para laringoscopios no rígidos (código de producto CAL) y laringoscopios rígidos (código de producto CCW), con visores relacionados como los nasofaringoscopios en clasificaciones de mayor riesgo (por ejemplo, Clase II bajo el código de producto EQN). Estas clasificaciones determinan el etiquetado, las expectativas del sistema de calidad y el grado de escrutinio previo a la comercialización, especialmente para plataformas habilitadas con video que introducen electrónica, baterías y funciones de software.
El reconocimiento de normas y las acciones de aplicación regulatoria crean anclas de cumplimiento a corto plazo para los fabricantes globales. La FDA ha reconocido la ISO 7376:2020 (incluida la AMD1:2025) como norma de consenso para laringoscopios con hojas no flexibles, y el período de transición para versiones anteriores se extiende hasta el 19 de diciembre de 2027, lo que establece una ventana definida para actualizar la documentación y el historial de diseño. Por separado, las alertas de importación de la FDA que abarcan ciertos dispositivos médicos de Olympus fabricados en Japón (según se comunicó en cartas a proveedores de atención médica en junio de 2025) destacan cómo los hallazgos del sistema de calidad pueden alterar la disponibilidad de suministro y los planes de adquisición. Olympus indicó públicamente que la remediación se completaría antes del final de su año fiscal que termina el 31 de marzo de 2026, lo que refuerza el impacto en el mercado del cumplimiento sostenido del QSR para la continuidad del suministro multinacional.
Análisis de la cadena de valor
La cadena de valor de los laringoscopios abarca desde la concepción del producto y la validación clínica hasta el abastecimiento de componentes (óptica, sensores CMOS, LED, baterías, plásticos/metales), el ensamblaje final y la liberación de calidad, y la distribución hacia los canales hospitalarios y ambulatorios. El soporte del ciclo de vida también es relevante, incluida la capacitación, la reparación, las actualizaciones de software y la gestión de garantías. Los sistemas de video CMOS añaden capas de electrónica y firmware, lo que aumenta la dependencia de proveedores de componentes calificados y protocolos de prueba/validación. Las hojas descartables y los mangos de un solo uso desplazan el énfasis hacia una capacidad de moldeo, empaque y esterilización de alto rendimiento, cuando corresponde.
La resiliencia del suministro depende de la logística transfronteriza para electrónica y piezas de precisión, y Asia-Pacífico desempeña un papel importante en la disponibilidad ascendente de sensores de imagen y otros subconjuntos electrónicos. Debido a que las regulaciones de dispositivos médicos requieren procesos validados y estatus de proveedor aprobado, cambiar fuentes de componentes es más lento que en la electrónica de consumo. Para gestionar la continuidad, los fabricantes a menudo obtienen componentes críticos de dos fuentes, mantienen existencias de seguridad o integran subsistemas clave (por ejemplo, baterías y módulos de imagen) cuando la escala lo permite. En etapas posteriores, los hospitales y las organizaciones de compras grupales influyen en las decisiones de configuración, como plataformas reutilizables más hojas descartables frente a kits totalmente de un solo uso, según el costo total de propiedad, las políticas de control de infecciones y las restricciones de reprocesamiento. Por lo tanto, la infraestructura de servicio y la capacitación se convierten en una parte importante de la diferenciación de proveedores junto con el rendimiento del hardware.
Panorama Competitivo
El mercado de laringoscopios exhibe una fragmentación moderada, con los principales proveedores que combinan ventaja tecnológica y adquisiciones estratégicas para consolidar sus posiciones. Medtronic aprovecha la integración vertical en sensores y baterías para lanzar mangos de video de alta luminosidad que soportan ciclos de autoclave. Ambu, pionera en broncoscopia de uso único, extiende su modelo a los laringoscopios de video de uso único y asegura acuerdos marco plurianuales con la Administración de Salud para Veteranos de EE. UU. KARL STORZ completó su adquisición de medi-G en febrero de 2025, incorporando experiencia en fresado de precisión para hojas pediátricas e incrementando la resiliencia de la cadena de suministro.
Olympus se asoció con Proximie en octubre de 2024 para lanzar una plataforma de quirófano digital independiente del dispositivo que transmite señales HD de laringoscopio para supervisión remota y anotación con AI. Los clínicos pueden superponer indicaciones de guía en tiempo real, acortando las curvas de aprendizaje y estandarizando la técnica en sistemas de salud de múltiples sedes. Los eventos de seguridad intensifican la rivalidad: la retirada de Clase I de la FDA del McGrath MAC en septiembre de 2024 por riesgo de explosión de la batería impulsó la sustitución rápida por competidores que promocionan químicas de litio-hierro-fosfato más seguras, y varios sistemas obtuvieron contratos de adquisición de emergencia como reemplazos.
Los disruptores emergentes atacan la sostenibilidad y los nichos clínicos específicos. Verathon introdujo el Spectrum QC eco fabricado con plástico de base biológica en un 80%, alegando una reducción del 74% en la huella de carbono sin comprometer la rigidez ni la claridad óptica. Empresas emergentes como InovScope, con sede en Bath, prototipan hojas modulares impresas en 3D que permiten una curvatura personalizada para anomalías craneofaciales, mientras que Airmate, de Seúl, integra AI que predice el tamaño del tubo basándose en mediciones en vivo de los pliegues vocales. Las oportunidades en espacios vacíos surgen en protocolos pediátricos y militares, donde la miniaturización de hojas, la robustez y la electrónica blindada contra EMI cumplen estándares especializados. Los reguladores elevan los requisitos de ciberseguridad, obligando a los proveedores a incorporar chips de cifrado que protejan los videos de vías aéreas grabados. Colectivamente, estas fuerzas garantizan que la dinámica competitiva dependa no solo del rendimiento óptico, sino también de la sostenibilidad del ciclo de vida, la sofisticación del software y la formación posventa que los clínicos ahora esperan de los socios en el mercado de laringoscopios en evolución.
Líderes del Sector de Laringoscopios
Medtronic plc
Olympus Corporation
Teleflex Incorporated
Baxter (Hill-Rom Co., Inc.)
Nihon Kohden Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Laringoscopios
- Medtronic
- Ambu
- Karl Storz
- Verathon
- Teleflex
- Olympus
- Baxter (Hill-Rom Co., Inc.)
- Nihon Kohden
- Penlon Ltd (BPL Medical Technologies)
- Flexicare Medical
- Smiths Group
- Venner Medical International
- UE Medical Devices, Inc.
- Timesco Healthcare Ltd.
- Vivid Medical, Inc.
- Intersurgical Ltd.
- Clarus Medical

Oportunidades de mercado y perspectivas futuras
La oportunidad se centra en mejorar la visualización de las vías respiratorias mientras se simplifica el flujo de trabajo, la capacitación y la documentación. El lanzamiento en junio de 2026 del videolaringoscopio McGRATH MAC+ de Medtronic, que destaca la visualización mejorada, la grabación retrospectiva y un sistema de batería recargable inalámbrico, apunta a una inversión continua en funciones que se ajustan a los hospitales universitarios (captura de procedimientos para educación y revisión de calidad) y a entornos agudos de alta rotación (quirófano, UCI, urgencias, servicios de emergencia médica). A medida que los sistemas de salud amplían el uso de video, el flujo de trabajo digital independiente del dispositivo y el soporte remoto también surgen como una vía de comercialización. Esto se respalda con la asociación de Olympus con Proximie en octubre de 2024 para transmitir señales HD para supervisión remota y anotación con IA.
Una segunda área de espacio en blanco se encuentra en la intersección del control de infecciones y la sostenibilidad. Para 2024, una parte medible de los hospitales había migrado a hojas descartables y mangos de un solo uso, y los fabricantes respondieron con opciones de un solo uso de base biológica, como el Spectrum QC eco de Verathon (80% de plástico de base biológica, con una reducción declarada del 74% en la huella de carbono). Estas decisiones de producto se alinean con el escrutinio de adquisiciones en Europa y América del Norte en torno a los residuos descartables. La solidez del proveedor y el cumplimiento también siguen siendo un diferenciador. El retiro de Clase I de la FDA en 2024 de unidades McGrath MAC (riesgo de explosión de la batería) y las acciones de alerta de importación de la FDA de junio de 2025 que afectan a ciertos dispositivos de Olympus fabricados en Japón muestran que los eventos de seguridad y calidad pueden redirigir rápidamente las compras hacia proveedores con baterías validadas, suministro estable de sensores y una sólida vigilancia posterior a la comercialización y ejecución de acciones correctivas.
Recent Industry Developments in Mercado de Laringoscopios
- Junio de 2026: El lanzamiento amplía las opciones de manejo de vías respiratorias con abundantes datos en todos los entornos. El lanzamiento del videolaringoscopio McGRATH MAC+ con una pantalla de alta resolución más grande, grabación retrospectiva y batería recargable inalámbrica en quirófano/UCI/urgencias/servicios de emergencia médica fortalece la cartera de manejo de vías respiratorias de Medtronic y sus capacidades de datos clínicos.
- Junio de 2026: La colaboración vincula la visualización endoscópica con las soluciones de otorrinolaringología para optimizar los flujos de trabajo. La colaboración estratégica con KARL STORZ integra la visualización endoscópica con las soluciones de otorrinolaringología de Medtronic en Estados Unidos y desplaza la dinámica de adquisiciones hacia ecosistemas combinados y soluciones multiproveedor.
- Mayo de 2026: La introducción amplía los instrumentos de otorrinolaringología de un solo uso en América del Norte. Olympus Corporation lanza los rinolaringoscopios de un solo uso E-Steriscope en Canadá, lo que diversifica la cartera de Olympus y acelera la adopción de productos de un solo uso en la región.


Mercado de Laringoscopios Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para esta metodología, el mercado se define como los ingresos obtenidos por los laringoscopios y sus componentes relacionados que se utilizan para visualizar la laringe y respaldar el manejo de las vías respiratorias en entornos clínicos, y que luego se venden a través de los canales de compra sanitaria estándar en distintos países.
Exclusiones de alcance: Se excluyen las tarifas de los procedimientos de laringoscopia diagnóstica y otros dispositivos de vías respiratorias que no sean laringoscopios.
Descripción general de la segmentación
- Por Tipo de Producto
- Laringoscopios Directos (Macintosh / Miller)
- Laringoscopios de Fibra Óptica
- Laringoscopios de Video-CMOS
- Indirectos Rígidos y Otros
- Por Componente
- Hojas
- Hojas Mac
- Hojas Miller
- Mangos
- Consumibles y Accesorios
- Hojas
- Por Usabilidad
- Desechable
- Reutilizable
- Por Grupo de Edad
- Neonatal y Pediátrico
- Adulto
- Geriátrico
- Por Usuario Final
- Hospitales
- Clínicas
- Centros Quirúrgicos Ambulatorios
- Otros
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza construyendo el panorama de demanda y el contexto regulatorio y de seguridad para el manejo de las vías respiratorias y la intubación, y luego mapeando cómo se adoptan los tipos de dispositivos en hospitales y entornos ambulatorios. Revisamos fuentes públicas sin muro de pago, como los datos sanitarios de los CDC, las estadísticas de salud de la OMS, los indicadores de salud de la OCDE, las series de datos de población y envejecimiento del Banco Mundial, y las bases de datos de dispositivos de la FDA (incluidas comunicaciones de seguridad y retiros del mercado) para comprender las señales de uso que pueden influir en los ciclos de reemplazo y actualización.
Para conectar las señales de demanda con el gasto real, el trabajo secundario también incluyó presentaciones de empresas, presentaciones a inversores, avisos de licitación y publicaciones clínicas y de asociaciones de buena reputación que analizan patrones de práctica y la migración tecnológica hacia el uso de video. Se utilizaron bases de datos de pago seleccionadas que rastrean las finanzas y noticias de las empresas, la actividad de patentes y los flujos comerciales a nivel de envíos para verificar la exposición de los proveedores y evitar el doble conteo de componentes vendidos junto con sistemas completos. Las fuentes de investigación documental enumeradas aquí son ilustrativas, y también se utilizaron muchas otras referencias públicas para validación y aclaración durante el análisis.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para poner a prueba los supuestos de dimensionamiento que son difíciles de confirmar a partir de datos públicos, especialmente los cambios de combinación entre unidades directas y de video, la penetración de descartables y los rangos de precio de venta promedio por entorno de atención. Hablamos con una variedad de encuestados entre fabricantes, distribuidores, médicos y partes interesadas en adquisiciones en América, EMEA y APAC, de modo que las normas de práctica regional y las restricciones de compra pudieran reflejarse en el modelo final.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 31% | Directivos (CXO): 12% | APAC: 38% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 40% | EMEA: 35% |
| Actores más pequeños: 20% | Gerentes: 48% | América: 27% |
Dimensionamiento y pronóstico de mercado
El dimensionamiento del mercado se construye utilizando una estructura de arriba hacia abajo, en la que los indicadores de intensidad de procedimientos y capacidad de atención se usan para reconstruir el grupo de demanda direccionable por región, que luego se convierte en demanda unitaria y gasto utilizando supuestos de adopción y reemplazo. Anclamos el modelo en variables que los entrevistados pudieron confirmar con detalle práctico, y se mantienen algunas comprobaciones agradablemente simples para que las matemáticas sigan siendo explicables.
Los insumos clave utilizados incluyen la tendencia de volumen anual de intubaciones quirúrgicas y de emergencia, el crecimiento de la capacidad de UCI y quirófanos, la proporción de laringoscopia por video utilizada en protocolos de vía aérea difícil, la adopción de hojas descartables para el control de infecciones y los ciclos de reemplazo típicos para mangos reutilizables y conjuntos de imagen. Para la fijación de precios, el modelo utiliza un enfoque de ASP por bandas según el tipo de producto y el usuario final, con la conversión de moneda manejada de manera consistente utilizando la misma convención de temporalidad en todas las regiones. Luego se utilizan aproximaciones selectivas de abajo hacia arriba para corroborar los totales, como divulgaciones de ingresos de proveedores muestreados, verificaciones de socios de canal sobre volúmenes unitarios y una comprobación de coherencia del consumo de hojas y mangos frente a las instalaciones estimadas de sistemas.
El pronóstico utiliza análisis de escenarios respaldado por regresión ligera sobre los impulsores de procedimientos y capacidad, y luego se ajusta con retroalimentación primaria sobre los ciclos de adquisición y el momento de renovación tecnológica. Cuando una aproximación de abajo hacia arriba está incompleta en países más pequeños, las brechas se cubren utilizando proporciones de mercados comparables basadas en la infraestructura hospitalaria y el nivel de ingresos, y luego se vuelven a verificar en el paso de validación antes de finalizar la serie.
Validación de datos y ciclo de actualización
La validación se realiza mediante triangulación repetida entre los resultados del modelo y señales independientes, y luego mediante verificaciones de varianza entre regiones, tipos de producto y usuarios finales, de modo que los totales no se alejen de una demanda plausible. Los valores atípicos se marcan cuando las unidades implícitas por instalación, el consumo de hojas por intubación o la progresión del ASP parecen inconsistentes con lo que describieron los encuestados, y entonces se revisan los supuestos.
Antes de la aprobación final, el trabajo se revisa en varios pasos, primero a nivel de analista para verificar la aritmética y la lógica, y luego mediante una segunda revisión centrada en la coherencia a lo largo de la serie temporal. Los informes se actualizan anualmente, con actualizaciones intermedias desencadenadas por eventos materiales como cambios regulatorios importantes, interrupciones del suministro y cambios notables en la adopción de descartables. Justo antes de la entrega, se completa una nueva actualización para que los clientes reciban la visión más actual disponible.
Tamaño del mercado de laringoscopios de Mordor Intelligence en comparación con otras estimaciones publicadas
Los valores de mercado publicados para los laringoscopios pueden variar mucho porque los límites de alcance se trazan de manera diferente, y porque los mismos insumos, como la adopción de video y la combinación de descartables, no siempre se tratan de la misma manera. Las diferencias también surgen de la elección del año base, la temporalidad de la moneda y la frecuencia con la que se actualiza el modelo después de cambios en los patrones de precios o adquisición.
Los ingresos por servicios de procedimientos y los consumibles hospitalarios de intubación que no son hojas de laringoscopio son elementos comunes que elevan las cifras, y pueden ser difíciles de separar claramente en las fuentes públicas. En este estudio, esos elementos quedan fuera del alcance de Mordor Intelligence, lo que mantiene el total vinculado únicamente a las ventas de dispositivos y componentes, y luego se verifica frente a la base instalada y el comportamiento de reemplazo en lugar del gasto amplio en vías respiratorias.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 595,52 millones de USD (2025) | |
| Consultora Global A | 1,10 mil millones de USD (2024) | Utiliza un ámbito de dispositivos más amplio y puede combinar herramientas afines de otorrinolaringología y visualización de vías respiratorias, lo que infla el grupo de gasto frente a un modelo de ingresos exclusivo para laringoscopios. El año base y la temporalidad de la moneda también difieren, lo que hace que el valor en USD convertido sea menos comparable. |
| Editorial Sectorial B | 387,40 millones de USD (2025) | Parece basarse en una definición de producto más restringida y puede subestimar los ingresos por componentes que se agrupan a través de los canales, especialmente las hojas y mangos vendidos junto con los sistemas. La visibilidad limitada sobre la penetración de descartables y el ritmo de reemplazo también puede reducir la estimación. |
La tabla muestra que la dispersión se explica principalmente por lo que se considera ingreso dentro del alcance y cómo se traslada la combinación y los precios de un año a otro. Al fundamentar los totales en señales de procedimientos y capacidad, y luego verificarlos con comprobaciones prácticas de proveedores y canales, la estimación se mantiene rastreable a variables claras que pueden repetirse cuando el mercado cambia.


Preguntas Clave Respondidas en el Informe
¿A qué ritmo se espera que crezca el mercado de laringoscopios entre 2026 y 2031?
Se prevé que aumente de USD 639,66 millones en 2026 a USD 914,48 millones en 2031, con una CAGR del 7,41%.
¿Qué tipo de producto ostenta la mayor cuota en la actualidad?
Los laringoscopios de video-CMOS lideran con el 47,25% de la cuota del mercado de laringoscopios en 2025.
¿Qué región se está expandiendo más rápidamente?
Asia-Pacífico registra una CAGR del 9,25% hasta 2031 gracias a la inversión en infraestructura y el envejecimiento demográfico.
¿Qué impulsa la adopción en los centros quirúrgicos ambulatorios?
La migración de procedimientos ambulatorios favorece los videoscopios portátiles de uso único que reducen los retrasos en la esterilización y se alinean con los objetivos de rendimiento de los centros quirúrgicos ambulatorios.
Última actualización de la página el:



