
Tamaño y Participación del Mercado de Recubrimientos de Barrera Térmica
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.26 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.55 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.19 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Recubrimientos de Barrera Térmica por Mordor Intelligence
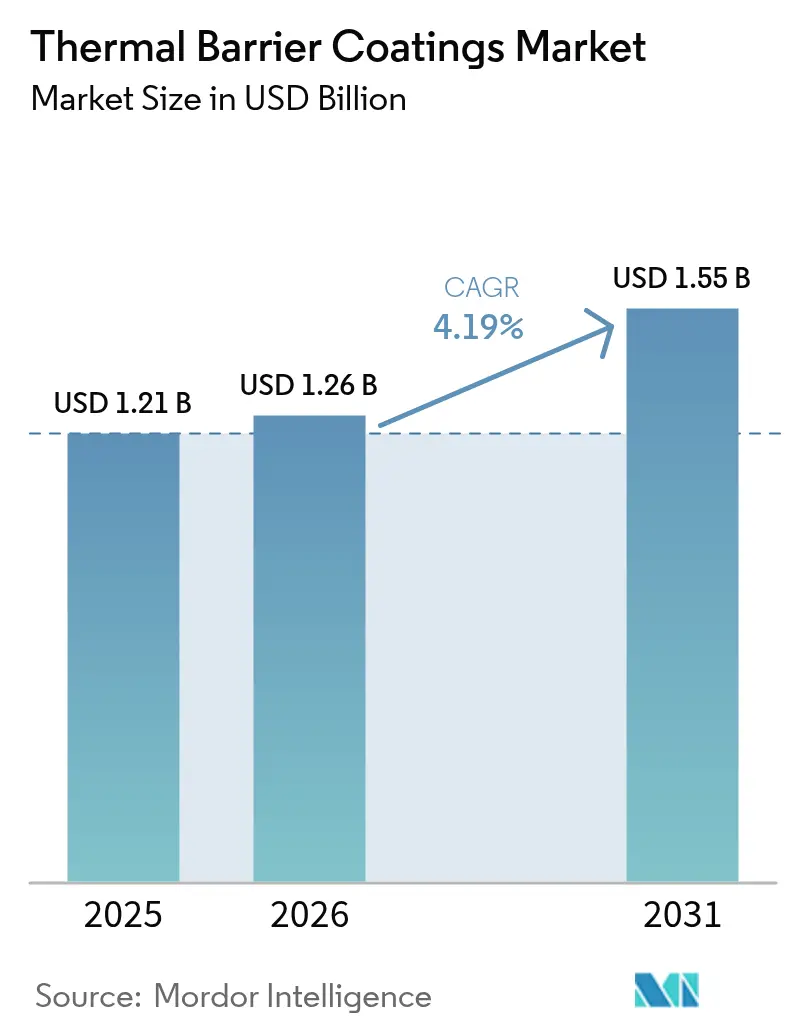
El tamaño del mercado de Recubrimientos de Barrera Térmica en 2026 se estima en USD 1,26 mil millones, creciendo desde el valor de 2025 de USD 1,21 mil millones con proyecciones para 2031 que muestran USD 1,55 mil millones, creciendo a una CAGR del 4,19% durante 2026-2031. La demanda sostenida proviene de turbinas de gas que operan a temperaturas más elevadas, motores aeroespaciales sensibles al peso y nuevas plataformas hipersónicas que dependen de pilas cerámico-metálicas avanzadas para una aislación confiable. Los mayores objetivos de eficiencia de combustible en la aviación comercial, la necesidad de reducir el CO₂ de la generación de energía industrial y las inversiones persistentes en programas de investigación a temperaturas ultraaltas sustentan la curva ascendente del mercado de recubrimientos de barrera térmica. La intensidad competitiva está moldeada por una fragmentación de tamaño mediano, ya que los proveedores establecidos introducen fábricas de proyección inteligente mientras que los nuevos participantes persiguen aplicaciones de nicho y bajo volumen. Mientras tanto, la resiliencia de la cadena de suministro para la circonia estabilizada con itria y los estabilizadores de tierras raras sigue siendo una prioridad estratégica tras varios años de volatilidad de precios.
Conclusiones Clave del Informe
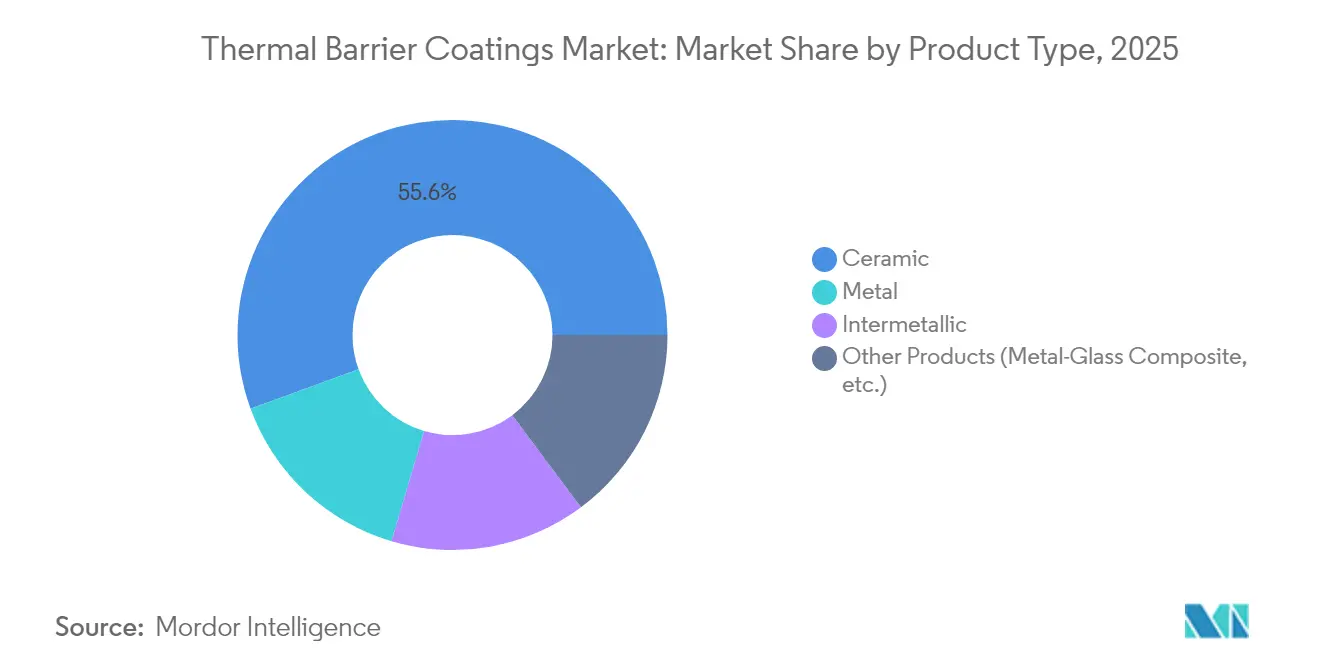
- Por tipo de producto, los recubrimientos superiores cerámicos lideraron con el 55,58% de la participación del mercado de recubrimientos de barrera térmica en 2025, mientras que se proyecta que los recubrimientos de unión metálicos crezcan a una CAGR del 5,74% hasta 2031.
- Por tecnología de recubrimiento, la proyección de plasma en aire capturó el 41,20% de la participación de ingresos en 2025; la proyección de plasma-PVD está preparada para el crecimiento más rápido con una CAGR del 5,33% hasta 2031.
- Por material de recubrimiento, la circonia estabilizada con itria representó el 61,55% de la participación del tamaño del mercado de recubrimientos de barrera térmica en 2025, mientras que los circonatos de tierras raras muestran las perspectivas más sólidas con una CAGR del 5,82%.
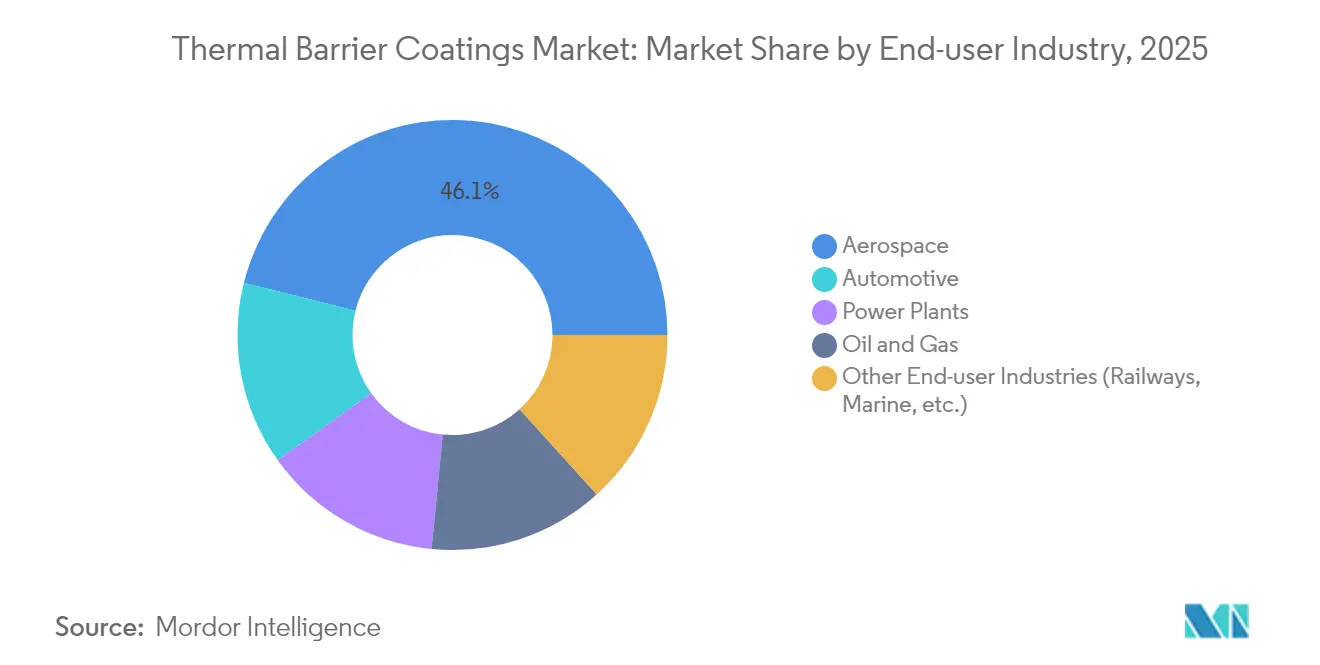
- Por industria de usuario final, el sector aeroespacial mantuvo el 46,10% de participación en 2025 y el segmento automotriz avanza a una CAGR del 6,78% hasta 2031.
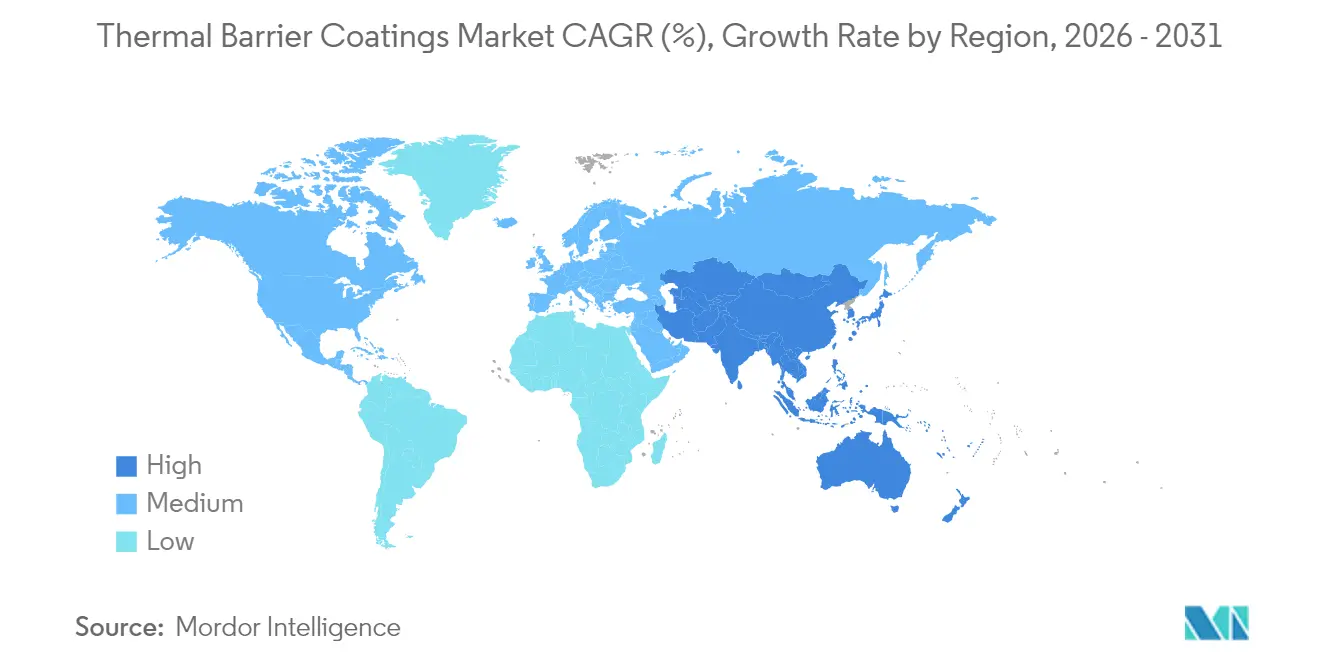
- Por geografía, Asia-Pacífico poseía el 34,90% del tamaño del mercado de recubrimientos de barrera térmica en 2025; la región también lidera el impulso de crecimiento con una CAGR del 4,98% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Temperaturas más altas en motores aeroespaciales | +1.2% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Expansión de turbinas de gas industriales | +1.0% | Asia-Pacífico, Oriente Medio y África | Largo plazo (≥ 4 años) |
| Programas de eficiencia automotriz | +0.8% | Global, con inicio en Europa y América del Norte | Corto plazo (≤ 2 años) |
| I+D en vehículos hipersónicos | +0.6% | América del Norte, Europa | Largo plazo (≥ 4 años) |
| Expansión de flotas marinas y de defensa | +0.4% | Potencias navales globales | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Demanda Creciente de Motores Aeroespaciales
Los núcleos de turbofán de próxima generación ahora queman cerca de 1.650 °C, lo que obliga a las secciones calientes de las turbinas a adoptar cerámicas multicapa que puedan sobrevivir a ciclos térmicos intensos. Los circonatos de tierras raras ofrecen una conductividad térmica de red más baja que el 8YSZ convencional, lo que impulsa nuevas patentes en arquitecturas de doble capa que mantienen las temperaturas del metal por debajo de los umbrales críticos[1]Southwest Research Institute, "Recubrimientos de Barrera Térmica Avanzados para Aplicaciones de Alta Temperatura," swri.org. GE Aerospace destinó USD 1.000 millones en 2025 para compuestos de matriz cerámica y recubrimientos asociados, lo que indica que la propulsión neutral en combustible depende de una gestión térmica robusta. Los combustibles de aviación sostenibles añaden complejidad porque las nuevas químicas de llama alteran el flujo de calor en los combustores, aumentando el valor de los recubrimientos inteligentes con sensores de salud in situ.
Instalación Creciente de Turbinas de Gas Industriales
Las plantas de ciclo combinado en China, India y el Golfo operan a más de 1.500 °C para alcanzar eficiencias térmicas de mediados de los cincuenta por ciento, por lo que el enfriamiento del aire de entrada y los combustores capaces de usar hidrógeno están agudizando el enfoque en recubrimientos tolerantes a la deformación. Cada punto porcentual de ganancia en la temperatura de disparo de la turbina reduce el costo del combustible, lo que impulsa el mercado de recubrimientos de barrera térmica a medida que las empresas de servicios públicos modernizan sus flotas para estabilizar redes dominadas por energías renovables. Los proveedores ahora ofrecen pilas funcionalmente graduadas que amortiguan el choque térmico al pasar de ralentí a plena carga en menos de diez minutos.
Impulso de Eficiencia en Motores Automotrices de Alto Rendimiento y Motorsport
Los laboratorios de motorsport han demostrado que los revestimientos cerámicos delgados reducen el rechazo de calor en la corona del pistón, lo que permite a los fabricantes de equipos originales reducir el tamaño de los radiadores sin superar los límites de NOx. Los nanocompuestos TiSiCN para anillos de pistón también muestran menor fricción, lo que permite ganancias medibles de economía de combustible en ciclos de prueba[2]Sociedad de Tribólogos e Ingenieros de Lubricación, "Los Recubrimientos Nanocompuestos Reducen la Fricción del Motor," stle.org . A medida que los vehículos híbridos convencionales y los vehículos eléctricos de batería adoptan electrónica de potencia de mayor voltaje, los puntos calientes localizados demandan soluciones de barrera similares para proteger los inversores de carburo de silicio y prolongar la vida útil de la batería.
Programas de I+D de Protección Térmica para Vehículos Hipersónicos
El vuelo a Mach 5 o más eleva las temperaturas del borde de ataque a 2.000 °C, un ámbito donde las películas similares a pintura de carburo de hafnio o diboruro de zirconio son obligatorias. La Fuerza Aérea de los EE. UU. otorgó a Canopy Aerospace USD 2,8 millones en 2024 para madurar paneles enfriados por transpiración que sangran fluido a través de cerámicas porosas para un blindaje activo. Las redes de fibra óptica integradas en el recubrimiento ahora transmiten datos de deformación y flujo de calor en tiempo real, guiando los refinamientos de diseño para ciclos de reentrada repetibles.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Costos volátiles de circonia y estabilizadores de tierras raras | -0.8% | Importadores globales | Corto plazo (≤ 2 años) |
| Límites de emisión más estrictos para la proyección de plasma | -0.5% | Europa, América del Norte, con expansión en Asia | Mediano plazo (2-4 años) |
| Surgimiento de materiales alternativos | -0.3% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Precios Volátiles de la Circonia y los Estabilizadores de Tierras Raras
La producción global de arena de zircón cayó un 28% durante 2020 y no se ha recuperado completamente, exponiendo a los productores de recubrimientos a picos de precios que erosionan los márgenes[3]Servicio Geológico de los EE. UU., "Resumen de Productos Minerales – Circonio y Hafnio," usgs.gov. El itrio sigue estando muy concentrado en las minas chinas, donde la producción alcanzó solo 45 t en 2022 frente a una capacidad nominal de 1.500 t, manteniendo el riesgo geopolítico para el mercado de recubrimientos de barrera térmica. Los principales proveedores han recurrido a la acumulación estratégica de existencias y a dopantes alternativos como el gadolinio para limitar la exposición.
Endurecimiento de las Normas de Seguridad, Salud y Medio Ambiente sobre Emisiones y Polvo en Talleres de Proyección de Plasma
La Medida de Control de Tóxicos en el Aire de California limita la liberación de cromo hexavalente y partículas de níquel, lo que obliga a los talleres de recubrimiento a añadir cabinas selladas, filtración de múltiples etapas y monitoreo personal para superar las auditorías[4]Junta de Recursos del Aire de California, "Medida de Control de Tóxicos en el Aire para Operaciones de Proyección Térmica," arb.ca.gov. Bajo el marco COSHH del Reino Unido, normas similares se están implementando en toda Europa, empujando a los pequeños talleres hacia costosas modernizaciones o subcontratación. Estas cargas de cumplimiento pueden frenar la adopción para los proveedores de segundo nivel más pequeños a pesar de la sólida demanda del mercado final.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
El Dominio de la Cerámica Impulsa la InnovaciónLos recubrimientos superiores cerámicos contribuyeron con el 55,58% al mercado de recubrimientos de barrera térmica en 2025, subrayando la incomparable aislación térmica que ofrecen los sistemas de circonia estabilizada con itria. Se espera que el tamaño del mercado de recubrimientos de barrera térmica para productos cerámicos siga expandiéndose a medida que los principales fabricantes aeroespaciales califican pilas de doble capa que combinan circonato de gadolinio con 8YSZ para una mejor resistencia al CMAS.
Los recubrimientos de unión metálicos, aunque son solo una subcapa, registran el crecimiento más rápido con una CAGR del 5,74%, gracias a las nuevas químicas MCrAlY que forman capas de alúmina uniformes y retrasan la descamación. Los recubrimientos intermetálicos y graduados se están extendiendo en programas de modernización de plantas de energía donde la vida útil de los componentes supera las 25.000 h. Los recubrimientos de aleación de alta entropía siguen siendo un tema de investigación, pero prometen estabilidad de fase en rangos de temperatura más amplios.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tecnología de Recubrimiento:
Evolución de la Proyección de PlasmaLa proyección de plasma en aire mantuvo el 41,20% de participación en 2025, favorecida por su amplia ventana de materiales y su rendimiento económico en álabes de turbina, envolventes y paneles de combustores. Los modelos de gemelo digital ahora ajustan la corriente de la antorcha en tiempo real para mantener la porosidad dentro de ±1%, apoyando la cadena de suministro aeroespacial centrada en la calidad.
La proyección de plasma-PVD está creciendo a una CAGR del 5,33% porque su penacho de vapor a baja presión deposita microestructuras columnares que se flexionan con los ciclos térmicos. El PVD de haz de electrones sigue siendo la opción premium para álabes de cristal único en motores de fuselaje ancho, mientras que el HVOF domina los recubrimientos resistentes al desgaste en válvulas de petróleo y gas. La proyección de plasma con precursor en solución y el CVD ocupan nichos donde son obligatorias películas densas y sin grietas.
Por Material de Recubrimiento:
El Liderazgo de la Circonia Bajo PresiónLa circonia estabilizada con itria dominó el 61,55% de la participación del mercado de recubrimientos de barrera térmica en 2025 porque equilibra la conductividad térmica, la estabilidad de fase y el costo de producción. El desarrollo continuo busca ralentizar su transformación tetragonal a monoclínica por encima de 1.200 °C añadiendo depuradores de alúmina o sílice.
Los circonatos de tierras raras se están expandiendo a una CAGR del 5,82% a medida que los fabricantes de equipos originales validan los sistemas de lantano y gadolinio para las etapas frontales de turbinas a 1.400 °C. La mullita rica en alúmina sirve a los turbocompresores diésel donde el ataque del azufre es severo, mientras que los recubrimientos de unión MCrAlY ganan niveles de cromo para combatir la corrosión en caliente en combustibles con alto contenido de azufre. Las formulaciones de aleación de alta entropía siguen siendo experimentales, pero las primeras muestras han sobrevivido a 2.000 ciclos térmicos sin delaminación.
Por Industria de Usuario Final:
Liderazgo Aeroespacial con Impulso AutomotrizEl sector aeroespacial absorbió el 46,10% de la demanda global en 2025, reforzando la centralidad de los estrictos objetivos de relación empuje-peso y consumo de combustible. Los motores de alto índice de derivación en las nuevas aeronaves de fuselaje ancho dependen de los recubrimientos para alcanzar 60.000 h de tiempo en ala.
Los volúmenes automotrices son menores pero registran la CAGR más constante del 6,78%, principalmente a través de carcasas del lado caliente del turbocompresor y camisas de cilindros en motores de gasolina de menor cilindrada. Los fabricantes de trenes de transmisión eléctricos de batería ahora recubren los extremos del estátor para aislar el cobre del spray caliente del inversor, abriendo una nueva adyacencia más allá de los motores de combustión. Los fabricantes de equipos originales de plantas de energía mantienen una perspectiva de referencia a medida que las unidades LM6000 y de clase H se someten a revisiones de extensión de vida cada cinco años, manteniendo la demanda estable incluso en flotas maduras.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Recubrimientos de Barrera Térmica en Asia-Pacífico
Asia-Pacífico tuvo una participación del 34,90% en el mercado de recubrimientos de barrera térmica en 2025 y se prevé que crezca a una CAGR del 4,98% hasta 2031. La región se beneficia del programa de construcción de turbinas de gas de 50 GW de China y de la cadena de suministro de motores aeronáuticos verticalmente integrada de Japón, que recubre componentes tanto para el mercado doméstico como para la exportación. Los astilleros de Corea del Sur adoptan pilas cerámicas en motores de doble combustible de GNL, y el ecosistema aeroespacial privado de India incorpora talleres de proyección independientes dedicados a aeronaves de pasillo único.
Mercado de Recubrimientos de Barrera Térmica en América del Norte
América del Norte se beneficia de su sólida base de proveedores aeroespaciales de nivel, siendo el mayor inversor en I+D hipersónica. El Departamento de Energía de los Estados Unidos financia investigaciones a temperaturas ultraelevadas que exploran variantes de granate de itrio-aluminio adecuadas para temperaturas de entrada de turbina de 1.700 °C. Canadá apoya los recubrimientos para programas de aviones regionales en Montreal, mientras que el clúster del Bajío en México recubre piezas de turbo para fabricantes de equipos originales del sector automotriz global, alimentando cadenas de suministro integradas.
Mercado de Recubrimientos de Barrera Térmica en Europa, Oriente Medio y América del Sur
Europa sigue siendo rica en tecnología a pesar del menor crecimiento de la capacidad instalada. Los fabricantes de automóviles alemanes modernizan sus líneas de turbocompresores con cabinas de proyección propias para proteger la propiedad intelectual. El Reino Unido y Francia canalizan subvenciones de Horizonte Europa hacia la investigación de cerámicas de cambio de fase. El menor coste laboral de Europa del Este atrae a empresas de recubrimiento por contrato, aunque el cumplimiento del reglamento REACH obliga a realizar inversiones rápidas en sistemas de reducción de emisiones. Las regiones emergentes, como Oriente Medio, aprovechan los grandes contratos de posventa de turbinas de gas, mientras que América del Sur aplica recubrimientos en unidades de potencia de combustible pesado para mitigar la sulfidación.

Análisis de la cadena de valor
La cadena de valor de los recubrimientos de barrera térmica (TBC) comienza con la extracción y refinación en la etapa inicial de arena de circón y óxidos de tierras raras utilizados para la circonia estabilizada con itria (8YSZ) y los circonatos de tierras raras emergentes, seguida de la preparación de polvos y materias primas (clasificación de partículas, esferoidización, control de pureza) y la producción de aleaciones para las capas de unión (incluidas las familias MCrAlY). Los proveedores de materiales y los productores integrados de polvos suministran materia prima a los formuladores y aplicadores de recubrimientos, incluidos los talleres cautivos de OEM y los recubridores por contrato que operan APS, EB-PVD y variantes más novedosas de rociado por plasma (como SPPS) según la geometría del componente y los requisitos de rendimiento.
El valor intermedio se concentra en la ingeniería de procesos y la calificación, donde los talleres de recubrimiento convierten los polvos en pilas de capas validadas y deben cumplir con los requisitos de calidad aeroespaciales y de turbinas (por ejemplo, las prácticas NADCAP/ISO referenciadas en la calificación de proveedores). En la etapa final, las piezas recubiertas se destinan a motores aeronáuticos de nueva fabricación y turbinas de gas industriales, así como a redes de MRO, donde los ciclos de reacondicionamiento y los servicios de decapado y recubrimiento sustentan una demanda recurrente. Los cuellos de botella siguen vinculados a la disponibilidad de circonia de alta pureza y tierras raras y a la estrecha ventana de proceso necesaria para alcanzar los objetivos microestructurales, lo que está impulsando una presencia de centros de servicio más regionalizada y una colaboración más estrecha entre proveedores de materiales, programas académicos (incluido el ecosistema de investigación de sistemas de turbinas universitarias del DOE) y usuarios finales para acelerar las arquitecturas multicapa y las nuevas químicas avanzadas de capas de unión.
Panorama Competitivo
El mercado está moderadamente consolidado, con las cinco principales empresas generando aproximadamente dos tercios de los ingresos. OC Oerlikon Management AG y Honeywell International Inc. aprovechan la producción de polvo verticalmente integrada, las fábricas de proyección inteligente y el análisis de datos para mejorar el tiempo en ala de los motores mediante modelos de vida útil del recubrimiento habilitados por IoT. Los especialistas de segundo nivel se centran en nichos como las puntas de nariz hipersónicas y los colectores de escape de Fórmula Uno, mientras que las universidades licencian formulaciones avanzadas a empresas emergentes que exploran circonatos de tierras raras y aleaciones de alta entropía. Las empresas conjuntas, como la colaboración de MTU Aero Engines y Oerlikon para mejorar los parámetros de la antorcha, están en aumento. Las solicitudes de patentes enfatizan las dispersiones de óxido autorreparables y los sensores de fibra para detectar riesgos de delaminación. Los precios dependen de la pureza del polvo, el tiempo de actividad de la proyección y el cumplimiento de las normas NADCAP o ISO. Las reglas de contenido regional en los contratos de defensa impulsan a los actores globales a establecer líneas locales, mientras que las presiones de costos de las materias primas empujan a los líderes hacia la integración hacia atrás, particularmente en el refinado de circonia, para mantener la competitividad.
Líderes de la Industria de Recubrimientos de Barrera Térmica
Honeywell International Inc.
Saint-Gobain
OC Oerlikon Management AG
Linde Plc.
Bodycote
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Recubrimientos de Barrera Térmica
- AandA Thermal Spray Coatings
- APS Materials, Inc.
- Bodycote
- Cincinnati Thermal Spray, Inc.
- General Electric Company
- Hayden Cororation
- Honeywell International Inc.
- KECO Coatings
- Linde Plc.
- Metallic Bonds, Ltd.
- Northwest Mettech Corp.,
- OC Oerlikon Management AG
- Astro Alloys Inc.
- Saint-Gobain
- Sulzer Ltd.
- Tech Line Coatings Industries, Inc.
- Turbine Surface Technologies
- ZIRCOTEC

Oportunidades de mercado y perspectivas futuras
Los requisitos de la sección caliente en aeroespacial y turbinas están abriendo espacio para pilas multicapa y multifuncionales que mejoran la resistencia al CMAS y la durabilidad cíclica más allá del 8YSZ convencional de una sola capa. La dirección que se observa se refleja en el trabajo sobre materiales de turbinas vinculado al Departamento de Energía sobre arquitecturas TBC multicapa duraderas, incluidas configuraciones que agregan capas de circonato de gadolinio para resistencia a la erosión, así como en avances académicos sobre nuevos conceptos de capas de unión. Estos incluyen variantes multielemento principal posicionadas como alternativas resistentes a la oxidación frente a las familias tradicionales MCrAlY.
Del lado de la oferta, la calidad y la disponibilidad de la materia prima siguen actuando como un diferenciador práctico, lo que crea espacio para proveedores capaces de asegurar o ampliar insumos cerámicos de alta pureza utilizados en sistemas de circonia-alúmina y sistemas relacionados. En julio de 2026, Advanced Engineered Materials informó un acuerdo de suministro exclusivo vinculado a alúmina de alta pureza en nanopartículas y mencionó un aumento de capacidad en 2026 en su planta de Cap-Chat, Quebec, hasta 3.000 toneladas anuales, lo que respalda un control más estricto sobre los insumos de materia prima cerámica. Las mejoras de capacidad y capacidades cerca de los centros de mantenimiento aeroespacial también siguen siendo una palanca a corto plazo, como lo ilustra la finalización por parte de Chromalloy de una ampliación de su Belac Coatings Center of Excellence en Oldsmar, Florida, en agosto de 2025, para añadir capacidad de recubrimiento de barrera térmica EB-PVD destinada a la carga de trabajo del mercado de posventa de aviación.
Recent Industry Developments in Mercado de Recubrimientos de Barrera Térmica
- Marzo de 2026: Honeywell International Inc. recibió la patente estadounidense 12.577.677, que cubre un método para formar recubrimientos resistentes a la abrasión sobre sustratos de grafito, incluido un pulido controlado hasta índices específicos de planitud y rugosidad. La solicitud refuerza la posición de propiedad intelectual de Honeywell en torno al control del proceso de recubrimiento para sistemas de sustratos de alta temperatura utilizados en entornos aeroespaciales y de generación de energía exigentes.
- Agosto de 2025: Chromalloy completó una ampliación del Belac Coatings Center of Excellence en Oldsmar, Florida, añadiendo capacidad de recubrimiento de barrera térmica por deposición física de vapor por haz de electrones (EB-PVD). La mejora aumenta la capacidad especializada de deposición vinculada al rendimiento del mercado de posventa de aviación, donde la capacidad EB-PVD calificada puede limitar los ciclos de reparación de la sección caliente.
- Julio de 2024: OC Oerlikon Management AG y MTU Aero Engines avanzaron en su colaboración para desarrollar una fábrica inteligente de rociado térmico, integrando flujos de trabajo digitales como detección de anomalías, mantenimiento predictivo y optimización de procesos. El esfuerzo apunta a una mayor transparencia y repetibilidad en las operaciones de recubrimiento de componentes aeroespaciales, alineando los sistemas de datos de planta con exigencias de calidad estrictas.


Mercado de Recubrimientos de Barrera Térmica Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los ingresos generados por los recubrimientos de barrera térmica utilizados para proteger componentes que operan a altas temperaturas, principalmente en motores, turbinas y equipos industriales, donde el sistema de recubrimiento mejora la resistencia al calor y la vida útil de la pieza.
Exclusiones del alcance: excluimos las pinturas generales de alta temperatura y los recubrimientos de aislamiento térmico que no están diseñados como sistemas de recubrimiento de barrera térmica para componentes de alto calor.
Descripción general de la segmentación
- Por Tipo de Producto
- Metal
- Cerámica
- Intermetálico
- Otros Productos (Compuesto Metal-Vidrio, etc.)
- Por Tecnología de Recubrimiento
- Proyección de Plasma en Aire (APS)
- Combustible de Oxígeno de Alta Velocidad (HVOF)
- PVD de Haz de Electrones (EB-PVD)
- Deposición Química de Vapor (CVD)
- Proyección de Plasma-PVD (PS-PVD)
- Proyección de Plasma con Precursor en Solución (SPPS)
- Por Material de Recubrimiento
- Circonia Estabilizada con Itria (8YSZ)
- Circonatos de Tierras Raras (GdZrO, LaZrO)
- Alúmina y Mullita
- Recubrimientos de Unión MCrAlY
- Recubrimientos de Aleación de Alta Entropía
- Por Industria de Usuario Final
- Aeroespacial
- Plantas de Energía
- Automotriz
- Petróleo y Gas
- Otras Industrias de Usuario Final (Ferroviaria, Marina, etc.)
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para establecer el contexto de la demanda y construir rangos de entrada realistas antes de realizar las entrevistas. Consultamos fuentes públicas como la Administración de Información Energética de EE. UU., la Agencia Internacional de Energía, el Servicio Geológico de EE. UU., los indicadores industriales del Banco Mundial y bases de datos de patentes para comprender las tendencias de construcción de turbinas, la disponibilidad de materiales y la dirección tecnológica.
Para anclar el modelo, también revisamos informes anuales de empresas y presentaciones para inversores de negocios de recubrimientos y materiales, junto con actualizaciones de asociaciones comerciales y cobertura periodística creíble sobre programas de turbinas, ciclos de mantenimiento y objetivos de eficiencia térmica. Se utilizó de forma selectiva una suscripción de pago para datos financieros e inteligencia empresarial para verificar la exposición de ingresos y las presencias regionales. Estas fuentes son ilustrativas y no exhaustivas. Se emplearon muchas otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar qué se recubre, cómo varían los volúmenes con la actividad de motores y turbinas, y cómo cambian los precios según las elecciones de materiales y procesos. Hablamos con participantes de aplicadores de recubrimientos, proveedores de materiales y equipos de mantenimiento de usuarios finales. La cobertura se equilibró entre APAC, EMEA y América, de modo que no se sobreestimaron los ciclos regionales de aeronaves y generación de energía.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 36% | Directivos (CXO): 14% | APAC: 39% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 32% | EMEA: 36% |
| Actores más pequeños: 14% | Gerentes: 54% | América: 25% |
Dimensionamiento y previsión del mercado
El tamaño del mercado se construye utilizando un enfoque descendente, en el que la actividad de aeronaves y turbinas de gas, la intensidad de mantenimiento y la adopción de recubrimientos de barrera térmica se emplean para reconstruir el gasto direccionable en recubrimientos, que luego se pone a prueba mediante comprobaciones ascendentes selectivas. Esas comprobaciones utilizaron una lógica de volumen y precios muestreados, como la superficie recubierta típica por clase de componente, los rangos promedio de espesor de recubrimiento y las diferencias de ASP observadas según la ruta del proceso.
Los principales insumos utilizados en el modelo incluyeron las entregas de motores y turbinas industriales, los ciclos de visitas a taller y revisión general, la combinación de procesos de recubrimiento (por ejemplo, APS frente a EB-PVD) y las preferencias de materiales (como el 8YSZ y los circonatos de tierras raras) que modifican el costo por pieza. Dado que algunos conjuntos de datos públicos no muestran directamente el consumo de recubrimientos, las brechas se abordaron aplicando tasas de penetración y reemplazo obtenidas de las entrevistas, y luego se verificaron los totales frente a las exposiciones de ingresos de los proveedores. Para la previsión, se aplicó un análisis de escenarios en torno a la utilización de aeronaves, las incorporaciones de generación de energía y el momento de los ciclos de reparación. Después se aplicó un paso de suavizado para que la curva no reaccionara de forma excesiva ante un shock de un solo año.
Validación de datos y ciclo de actualización
La validación se realiza triangulando los totales modelados con señales independientes, como las perspectivas de fabricación de motores, el ritmo de mantenimiento de turbinas y la disponibilidad de materiales, seguido de comprobaciones de varianza por región y uso final. Cuando se observa una variación importante, se revisan los supuestos. Si es necesario, volvemos a contactar a los encuestados expertos para confirmar si el cambio está impulsado por precios, por volumen o por cambios de proceso.
Antes de la aprobación final, el trabajo pasa por revisiones de analistas en varias etapas, donde se verifican los insumos, cálculos y resultados en cuanto a su coherencia interna, y se cuestionan las divisiones inusuales por país o segmento. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos relevantes, como cambios importantes en la producción de aeronaves o movimientos abruptos en los precios de las materias primas. Justo antes de la entrega, se completa una revisión final para que la versión publicada refleje la información más reciente disponible.
Tamaño del mercado de recubrimientos de barrera térmica de Mordor Intelligence comparado con otras estimaciones publicadas
Las cifras de mercado publicadas para los recubrimientos de barrera térmica pueden variar considerablemente, incluso cuando se refieren a sectores de uso final similares. Las principales razones suelen deberse a qué se considera un recubrimiento de barrera térmica, qué etapas de recubrimiento se incluyen y cómo se proyectan los precios y los volúmenes a lo largo de los ciclos aeroespaciales y de generación de energía.
Las pinturas generales de alta temperatura y los recubrimientos de aislamiento térmico afines quedan fuera del alcance de Mordor Intelligence, lo que explica por qué algunos totales publicados parecen mucho mayores que una visión de ingresos únicamente del sistema TBC vinculada a la demanda de recubrimiento de turbinas y motores. Las diferencias también surgen de si una fuente asume una adopción agresiva de procesos avanzados, utiliza una única progresión de ASP global sin verificar la combinación de procesos, o aplica un ajuste de tipo de cambio que infla el año base en USD.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,21 mil millones de USD (2025) | |
| Consultora Global A | 18,05 mil millones de USD (2025) | A menudo agrupa recubrimientos de gestión térmica más amplios en el total y no separa claramente los sistemas de recubrimiento de barrera térmica de otros recubrimientos de protección a alta temperatura, lo que puede sobrestimar el conjunto de ingresos direccionables. |
| Editorial de Investigación del Sector B | 20,73 mil millones de USD (2024) | Utiliza una definición general más amplia y un año base diferente, y el método parece basarse en una segmentación de alto nivel sin vínculos transparentes con la actividad de motores y turbinas, los ciclos de reparación y los precios impulsados por la combinación de procesos. |
Al observar la tabla en su conjunto, la dispersión se explica principalmente por el alcance de la categoría y los anclajes de demanda utilizados para el volumen y los precios. Nuestra estimación se mantiene trazable porque los supuestos están vinculados a señales observables de motores y turbinas, y luego se reconcilian con comprobaciones basadas en entrevistas sobre la combinación de procesos y el gasto real en recubrimientos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de recubrimientos de barrera térmica para 2031?
Se prevé que el mercado de recubrimientos de barrera térmica alcance USD 1,55 mil millones para 2031 según las proyecciones de crecimiento actuales.
¿Qué categoría de producto tiene la mayor participación actualmente?
La cerámica domina el 55,58% de los ingresos de 2025 debido a sus superiores propiedades de aislación.
¿Qué región lidera tanto en tamaño como en crecimiento?
Asia-Pacífico representa el 34,90% de los ingresos globales y se espera que crezca a una CAGR del 4,98% hasta 2031, impulsada por la construcción de turbinas de gas y la inversión aeroespacial.
¿Qué tecnología de recubrimiento crece más rápido?
La proyección de plasma-PVD muestra la CAGR pronosticada más alta del 5,33% porque sus microestructuras columnares resisten mejor el choque térmico que los métodos convencionales.
¿Cómo afectan las regulaciones a los productores de recubrimientos?
Los límites de emisión más estrictos en Europa y América del Norte requieren costosas mejoras de ventilación y filtración, lo que influye en la economía de producción de los talleres de proyección de plasma.
Última actualización de la página el:



