
Tamaño y Cuota del Mercado de Vidrio para Envases de Suiza
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
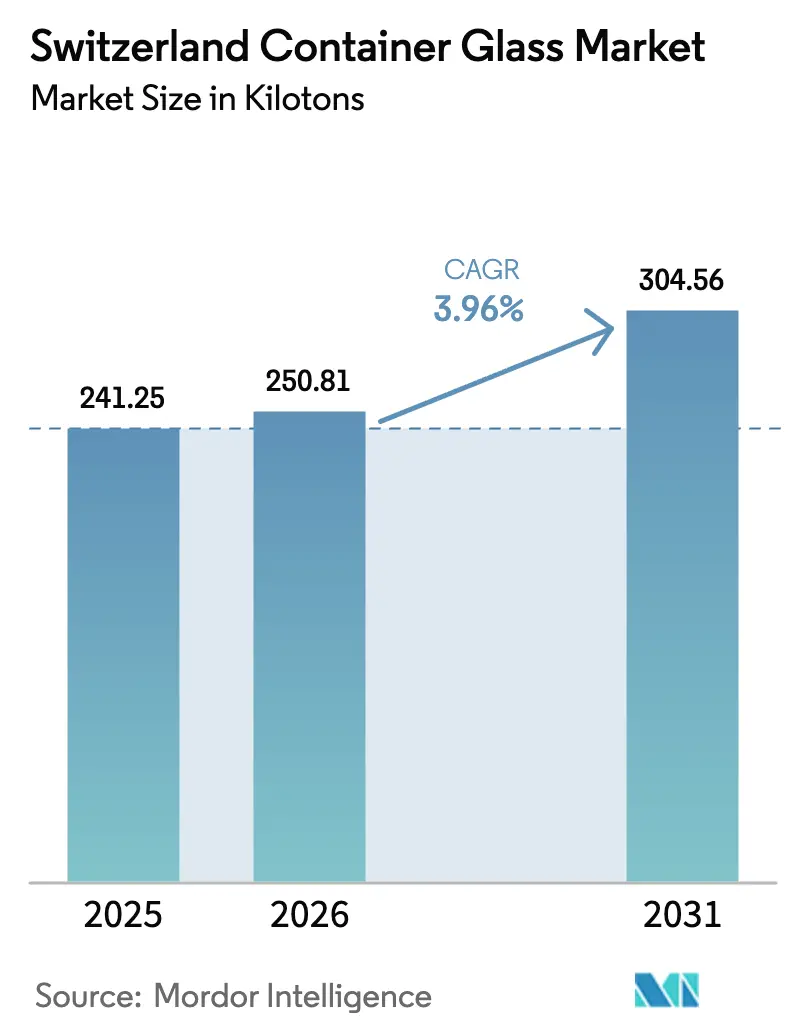
| Tamaño del mercado en el año base (2025) | 241.25 kilotones |
| Volumen del Mercado (2026) | 250.81 kilotones |
| Volumen del Mercado (2031) | 304.56 kilotones |
| Growth Rate (2026 - 2031) | 3.96 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Vidrio para Envases de Suiza por Mordor Intelligence
El tamaño del mercado de vidrio para envases de Suiza en 2026 se estima en 250,81 kilotoneladas, creciendo desde el valor de 2025 de 241,25 kilotoneladas, con proyecciones para 2031 de 304,56 kilotoneladas, creciendo a una CAGR del 3,96% durante el período 2026-2031. La demanda se concentra en bebidas, productos farmacéuticos, cosméticos y alimentos de alta gama, mientras que una tasa de reciclaje nacional del 97% proporciona una abundante oferta de calcín, reduciendo las necesidades energéticas y reforzando el liderazgo de Suiza en la economía circular.[1]VetroSwiss, "Reciclaje," vetroswiss.ch La alineación regulatoria con los objetivos del próximo Reglamento de la UE sobre Envases y Residuos de Envases, una creciente preferencia por los envases retornables y las continuas innovaciones en aligeramiento de peso ofrecen a los productores nacionales una compensación estructural de costes frente a los elevados gastos energéticos y laborales de Suiza. Además, el mercado de vidrio para envases de Suiza se beneficia de estrategias de marca premium, dado que las bebidas de lujo y los productos biológicos dependen del vidrio para garantizar la integridad del producto, el atractivo en el punto de venta y el cumplimiento normativo. La consolidación, más recientemente el cierre de la planta de Vetropack en St-Prex, reduce la sobrecapacidad y agudiza el enfoque en aplicaciones técnicamente avanzadas con mayores márgenes.
Conclusiones Clave del Informe
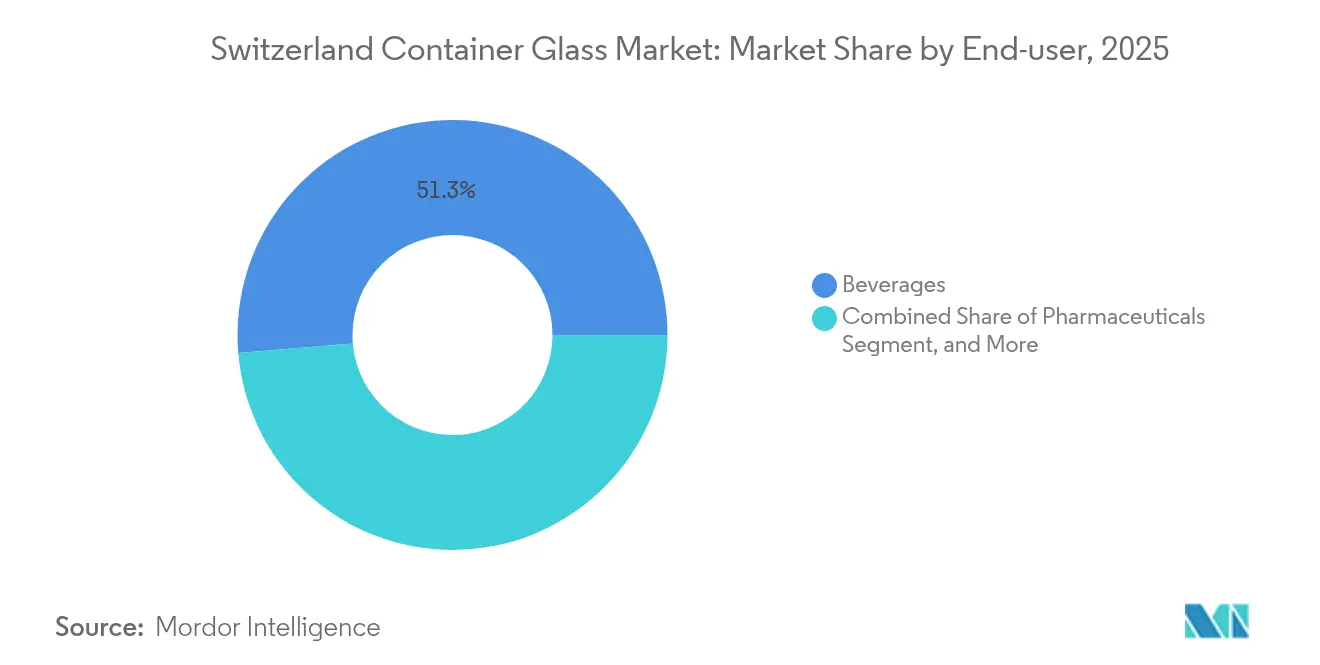
- Por usuario final, las bebidas representaron el 51,34% de la cuota del mercado de vidrio para envases de Suiza en 2025.
- Por color, el tamaño del mercado de vidrio para envases de Suiza para el segmento ámbar se proyecta que crecerá a una CAGR del 4,98% entre 2026 y 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Vidrio para Envases de Suiza
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la demanda de envases sostenibles y reciclables | +1.2% | Suiza y la región DACH | Mediano plazo (2-4 años) |
| Tendencias de envases premium que impulsan la adopción de envases de vidrio | +0.8% | Suiza; mercados de lujo en la UE | Corto plazo (≤ 2 años) |
| Regulaciones gubernamentales que apoyan el reciclaje y la economía circular | +0.7% | Suiza; alineación con la UE | Largo plazo (≥ 4 años) |
| Urbanización que incrementa las tasas de consumo de bienes envasados | +0.5% | Centros urbanos suizos; regiones transfronterizas | Mediano plazo (2-4 años) |
| Crecimiento del sector farmacéutico que impulsa el uso de envases de vidrio | +0.6% | Suiza; centros farmacéuticos globales | Largo plazo (≥ 4 años) |
| Avances tecnológicos que mejoran la producción de vidrio ligero | +0.3% | Global; foco en la manufactura suiza | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Demanda de Envases Sostenibles y Reciclables
Los crecientes compromisos corporativos con cadenas de suministro de cero emisiones netas elevan el vidrio por encima de los plásticos de un solo uso en el mercado de vidrio para envases de Suiza. Una tasa de recogida del 97% genera fracciones de calcín de hasta el 80% en la carga de los hornos, reduciendo el consumo energético y las emisiones de CO₂, lo que se alinea con los cuadros de mando de sostenibilidad de Nestlé y Givaudan. Los consumidores suizos demuestran una gran disposición a pagar primas por envases demostrablemente circulares, lo que permite a los productores repercutir los mayores costes de electricidad sin sacrificar sus márgenes. La red de recogida nacional de VetroSwiss suministra un flujo doméstico fiable de calcín, protegiendo a los fabricantes de la volatilidad de las materias primas importadas. El impulso regulatorio detrás de la Responsabilidad Ampliada del Productor en Suiza y la UE añade un mayor estímulo, incorporando el vidrio en las hojas de ruta de cumplimiento normativo a largo plazo. En conjunto, estos factores anclan un círculo virtuoso de demanda, reciclaje y reinversión que sostiene un crecimiento superior a la media para el mercado de vidrio para envases de Suiza.
Tendencias de Envases Premium que Impulsan la Adopción de Envases de Vidrio
La ola de premiumización que recorre las bebidas alcohólicas suizas y los productos alimentarios artesanales sigue siendo una fuerza potente. Coca-Cola HBC Switzerland aumentó su producción de vidrio retornable en un 22% en 2023, ya que los canales de consumo en el local favorecieron la presentación de alta gama y la logística circular.[2]Coca-Cola HBC, "Sostenibilidad-Envases," coca-colahellenic.com Las marcas de bebidas espirituosas y las bodegas reposicionaron sus SKU principales en botellas transparentes y esmeralda a medida para acentuar la procedencia, reforzando el vidrio como el material preferido para las extensiones de línea de alto margen. En paralelo, el crecimiento de los productos biológicos eleva las especificaciones para las jeringas precargadas, estimulando la demanda farmacéutica de formatos de borosilicato y ámbar. La tecnología Echovai de Vetropack demuestra que las botellas ligeras pueden reducir la intensidad de materiales sin comprometer la estética, alineando los atributos de lujo con los objetivos medioambientales. Estos impulsores convergentes aumentan el ingreso medio por tonelada y fortalecen el mercado de vidrio para envases de Suiza frente a las importaciones de bajo coste.
Regulaciones Gubernamentales que Apoyan el Reciclaje y la Economía Circular
La Ordenanza sobre Envases de Bebidas de Suiza exige métricas de recogida en circuito cerrado que el vidrio ya supera, respaldando su arraigado papel en la infraestructura nacional de gestión de residuos. Los proyectos de normas de la UE que fijan como objetivo una tasa de recogida del 90% para los envases de bebidas y umbrales mínimos de contenido reciclado otorgan una ventaja de pionero a los productores suizos cuando exportan al mercado único. Las obligaciones de divulgación sobre el carbono en el ciclo de vida empujan a los minoristas hacia materiales con registros de reciclaje transparentes y ricos en datos, un atributo que el vidrio satisface a través de prácticas de trazabilidad consolidadas. VetroSwiss y sus socios industriales proporcionan plantillas de informes estandarizadas que reducen las cargas administrativas para los propietarios de marcas, consolidando aún más la industria del vidrio. De cara al futuro, la certidumbre que ofrece la alineación regulatoria Suiza-UE reduce el riesgo de inversión, catalizando mejoras en los hornos y alimentando una CAGR constante del 4,01% en el mercado de vidrio para envases de Suiza.
Crecimiento del Sector Farmacéutico que Impulsa el Uso de Envases de Vidrio
Hogar del clúster de ciencias de la vida de Basilea y de fabricantes contratados globales, Suiza depende del vidrio para garantizar la estabilidad de los medicamentos y el cumplimiento de las directrices de la Agencia Europea de Medicamentos (EMA) y la Administración de Alimentos y Medicamentos (FDA). SCHOTT Pharma amplió su centro de I+D suizo para abordar la innovación en jeringas precargadas, subrayando el giro hacia terapias biológicas de alto valor y pequeños lotes que requieren envases de borosilicato de Tipo I. El crecimiento de los autoinyectores y los sistemas de administración basados en cartuchos empuja las especificaciones más allá de los límites de las propiedades de barrera de los plásticos, favoreciendo el vidrio por su inercia y el control sobre los lixiviados. Aunque las previsiones de Gerresheimer para 2025 señalaron una reducción de existencias, se espera que la demanda secular regrese a medida que los productos biológicos en desarrollo entren en fases avanzadas de ensayos clínicos. Las preferencias de aprovisionamiento local arraigadas en la resiliencia de la cadena de suministro amplían las oportunidades para los convertidores suizos capaces de validar credenciales de salas limpias según la norma ISO 15378. En consecuencia, la CAGR del 5,69% del sector farmacéutico lo consolida como el principal impulsor del crecimiento dentro del mercado de vidrio para envases de Suiza.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Los elevados costes de producción limitan la expansión de los envases de vidrio | -0.9% | Suiza, mercados europeos de alto coste | Corto plazo (≤ 2 años) |
| La fragilidad del vidrio complica la logística y el transporte | -0.4% | Suiza, mercados dependientes de la exportación | Mediano plazo (2-4 años) |
| El impacto medioambiental de la producción de vidrio sigue siendo significativo | -0.3% | Suiza, zonas de regulación de carbono de la UE | Largo plazo (≥ 4 años) |
| La competencia de los plásticos y los metales restringe el crecimiento | -0.6% | Global, con foco en aplicaciones sensibles al coste | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Los Elevados Costes de Producción Limitan la Expansión de los Envases de Vidrio
Las operaciones de los hornos dependen de flujos de energía ininterrumpidos, y los precios al contado de la electricidad en Suiza promediaron un 33% por encima de la media de la UE en 2024, comprimiendo aún más los márgenes incluso después de contabilizar los créditos de energía renovable. El cierre de St-Prex por parte de Vetropack refleja la inevitable economía de una base de costes doméstica, donde los gravámenes laborales y medioambientales superan a los de sus países vecinos. Las reconstrucciones intensivas en capital, típicamente de 40 millones de USD por horno, aumentan los obstáculos de financiación para los actores de tamaño mediano. La apreciación de la divisa comprime aún más la competitividad de las exportaciones en los SKU de productos básicos, lo que lleva a los compradores a optar por importaciones francesas e italianas de menor coste. En conjunto, estos vientos en contra restan 0,9 puntos porcentuales a la CAGR del mercado de vidrio para envases de Suiza en el corto plazo.
La Fragilidad del Vidrio Complica la Logística y el Transporte
El peso y los riesgos de rotura agravan los costes de cumplimiento en la economía suiza orientada a la exportación. Las rutas multimodales hacia Alemania y Francia exponen los palés a múltiples puntos de contacto, lo que eleva los cargos por seguros y mermas que erosionan la propuesta de coste del vidrio en comparación con el PET. La penetración del comercio electrónico intensificó el desafío, ya que los formatos de venta directa al consumidor requieren capas de protección secundarias, inflando las tarifas de peso dimensional. La caída del 37,7% en la cartera de pedidos de Bucher Emhart Glass en el primer semestre de 2024 señala la cautela de los productores hacia la nueva capacidad, mientras la logística sigue siendo una restricción. Aunque el aligeramiento de peso mitiga algunos problemas, cambiar una línea de producción heredada exige el rediseño del horno y gastos en utillaje, barreras que las pequeñas empresas tienen dificultades para superar. Estos factores recortan 0,4 puntos porcentuales adicionales de la expansión global del mercado de vidrio para envases de Suiza.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Usuario Final: Los Productos Farmacéuticos Impulsan el Crecimiento Premium
Las aplicaciones farmacéuticas, que representan solo el 11,28% del volumen de 2025, están encaminadas hacia una CAGR del 5,46%, superando el ritmo de las bebidas y desbloqueando ganancias de cuota sostenidas en el tamaño del mercado de vidrio para envases de Suiza. La demanda se concentra en viales de borosilicato de Tipo I, cartuchos y jeringas, donde los umbrales de extractables y la resistencia al choque térmico son críticos. Los proyectos de productos biológicos suizos, que abarcan oncología y vacunas personalizadas, dependen de formatos listos para llenar que alcanzan múltiplos de precio respecto a los envases de bebidas de productos básicos. Las inversiones de SCHOTT Pharma refuerzan las competencias locales, ofreciendo a los ensambladores suizos apoyo en la creación rápida de prototipos y documentación regulatoria para los expedientes de la Agencia Europea de Medicamentos.
Las bebidas, ancladas en el vino, la cerveza y el agua mineral premium, retuvieron el 51,34% de la cuota del mercado de vidrio para envases de Suiza en 2025, respaldadas por los esquemas de retorno y la proliferación de productos artesanales. El giro de Coca-Cola HBC hacia SKU recargables de 200 ml y 330 ml amplía el volumen objetivo. Las categorías sin alcohol están ganando terreno a través de formulaciones orientadas a la salud, envasadas en vidrio transparente para destacar los ingredientes naturales. Los cosméticos y los alimentos especiales completan el consumo, aprovechando el vidrio para reforzar el posicionamiento de marca de prestigio y las señales de etiquetado limpio. En general, la diversificación entre segmentos proporciona un contrapeso frente a la ciclicidad de las bebidas y sostiene el mercado de vidrio para envases de Suiza.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe


Por Color: El Crecimiento del Ámbar Refleja la Expansión Farmacéutica
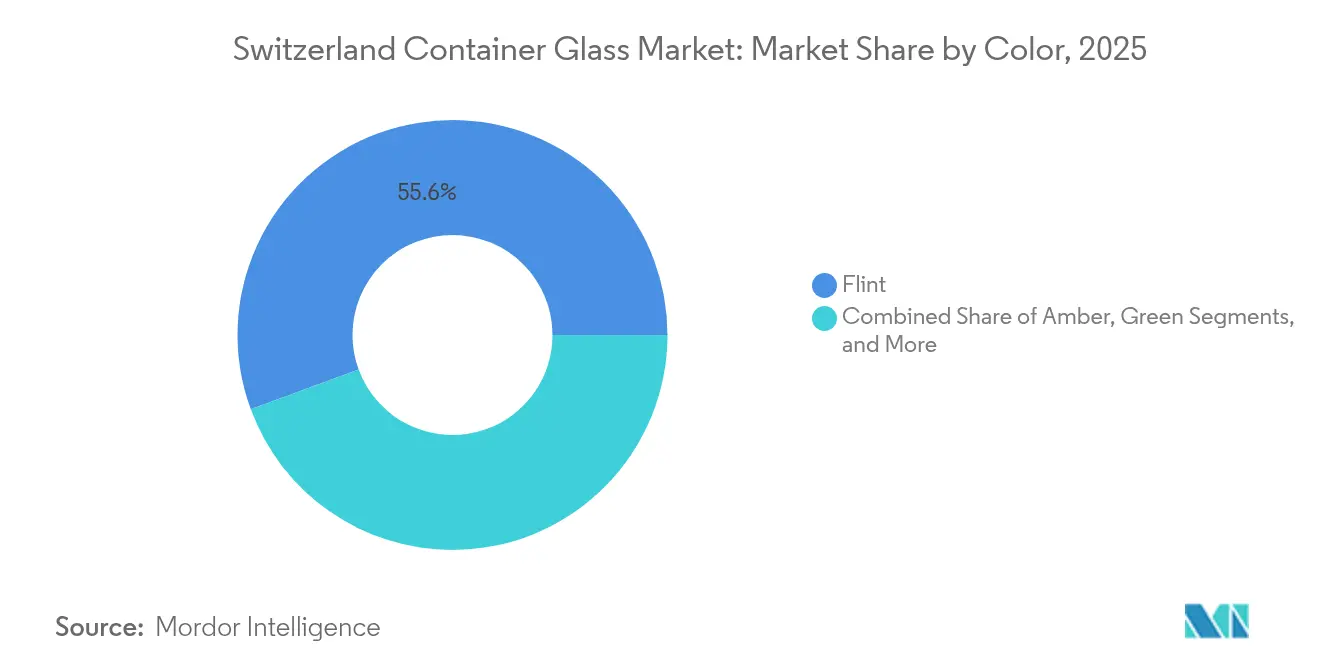
El vidrio transparente dominó los envíos de 2025 con una cuota del 55,62% del tamaño del mercado de vidrio para envases de Suiza, un testimonio de su amplia aceptación en bebidas, alimentos y medicamentos de venta libre. La visibilidad sin obstáculos del producto mejora el atractivo en el punto de venta, mientras que los avances en los inhibidores UV protegen los líquidos sensibles a la luz, extendiendo la relevancia del vidrio transparente.
El ámbar, sin embargo, es la clara historia de impulso, avanzando a una CAGR del 4,98% hasta 2031. Los compradores farmacéuticos especifican el ámbar para la protección UV a fin de mantener la potencia de los productos biológicos, incorporando toneladas incrementales en lotes de alto margen. Los fabricantes de cerveza artesanal y los destiladores aprovechan la estética patrimonial del ámbar para diferenciar los SKU en estantes saturados, ampliando aún más la demanda. El verde mantiene un nicho en los vinos y las bebidas espumosas, promoviendo la tradición de la denominación de origen a pesar de un crecimiento más lento. Los colores nicho, como el azul cobalto y el negro mate, se orientan a los cosméticos de lujo, aunque con volúmenes bajos que, no obstante, elevan el ingreso unitario promedio. La complejidad de los colores aumenta los costes de cambio, reforzando las posiciones de los operadores establecidos y estabilizando los márgenes de beneficio dentro del mercado de vidrio para envases de Suiza.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
El consumo doméstico se concentra en Zúrich, Basilea y Ginebra, donde la densidad de población está alineada con la presencia de plantas de bebidas, productos farmacéuticos y cosméticos de lujo. El corredor farmacéutico de Basilea requiere estrictas especificaciones de vidrio, atrayendo a convertidores especializados expertos en documentación de Buenas Prácticas de Manufactura (BPM) y trazabilidad de lotes. Los embotelladores de bebidas de Zúrich favorecen los circuitos de retorno que aprovechan la densa red de logística inversa de Suiza, preservando la calidad del calcín y minimizando los contaminantes en los hornos. Los exportadores de alimentos de alta gama de Ginebra, desde conservas artesanales hasta bebidas espirituosas boutique, especifican vidrio transparente y tintes personalizados que potencian la narrativa de marca.
Las dinámicas de importación y exportación dan forma a la seguridad del suministro. Si bien el cierre de St-Prex por parte de Vetropack redujo la capacidad local, los hornos cercanos de la Alsacia francesa y las plantas del norte de Italia compensan los déficits de productos básicos, favorecidos por el comercio intra-AELC libre de aranceles. Los productores suizos corresponden enviando formatos ámbar premium y farmacéuticos a la región DACH, explotando los diferenciales de calidad y sostenibilidad respecto a sus competidores de gran escala. Los movimientos cambiarios inyectan volatilidad; un franco suizo más fuerte reduce el volumen de exportaciones, pero refuerza el poder adquisitivo para el calcín, los contratos de gas y el equipo de capital, amortiguando los márgenes domésticos. Los marcos normativos a nivel nacional y de la UE armonizan los objetivos de reciclaje y composición, agilizando la certificación transfronteriza. La alineación de Suiza reduce la carga administrativa para los propietarios de marcas multinacionales, alentándolos a anclar las producciones especiales a nivel doméstico. En consecuencia, el mercado de vidrio para envases de Suiza se posiciona como un nodo premium y altamente conforme dentro de la cadena de valor del vidrio para envases más amplia de Europa.
Panorama regulatorio
Suiza regula el vidrio de envase a través de la Oficina Federal del Medio Ambiente (FOEN/BAFU) mediante un marco de recogida selectiva, notificación y financiación del reciclaje. La Ordenanza sobre Envases de Bebidas establece una tasa mínima de reciclaje del 75% para los envases de vidrio para bebidas, mientras que los productores e importadores de envases de bebidas no reutilizables deben informar anualmente las cantidades a la FOEN, lo que refuerza la supervisión de los envases puestos en el mercado.
Una nueva Ordenanza sobre Envases (Verpackungsverordnung, VerpV), adoptada el 24 de junio de 2026, consolida las normas sobre envases, las obligaciones de recogida selectiva y la financiación del reciclaje de vidrio. En la práctica, el sistema de tarifa de eliminación prepagada administrado por VetroSwiss (operado por ATAG Wirtschaftsorganisationen AG) sustenta el cumplimiento y los flujos de financiación, con un rango de tarifa citado de CHF 0.02 a CHF 0.06 que respalda las operaciones de recogida y reciclaje posterior.
Análisis de la cadena de valor
La cadena de valor del vidrio de envase suizo comienza con las materias primas (arena de sílice, sosa y cal) y la producción en hornos de alto consumo energético, luego pasa a los componentes de decoración y envasado posteriores, antes de la distribución a los envasadores de bebidas, alimentos, cosméticos y productos farmacéuticos. En el lado de la producción, el mercado está anclado por una base de fabricación nacional limitada, liderada por Vetropack, junto con el suministro transfronterizo de grupos europeos de vidrio de envase para formatos de productos básicos.
La logística inversa es estructuralmente importante en Suiza porque la disponibilidad y calidad del vidrio reciclado afectan la economía de los hornos. La recogida se organiza principalmente a través de sistemas municipales de puntos de entrega y programas de recogida a domicilio, mientras que la financiación del reciclaje se canaliza mediante una tarifa de eliminación prepagada recaudada por VetroSwiss y utilizada para apoyar a los recolectores, transportistas y centros de procesamiento de vidrio usado. La coordinación del sector también involucra a recicladores y procesadores especializados representados por organismos como la Vereinigung Schweizer Glasverwerter, que ayudan a mantener el vidrio reciclado clasificado y listo para refundición dentro de la cadena de suministro nacional.
Panorama Competitivo
La industria del vidrio para envases de Suiza presenta una consolidación de nivel medio, con los cinco principales proveedores que representan aproximadamente el 72% del tonelaje combinado. Vetropack sigue siendo el único productor doméstico a gran escala tras el cierre de St-Prex, aunque compite con importaciones de Verallia, O-I Glass y Ardagh para los contratos de bebidas en el segmento medio del mercado. Las batallas por la cuota de mercado dependen cada vez más de la profundidad del servicio, los expedientes regulatorios, los cambios rápidos de color y la resolución técnica de problemas, más que del mero rendimiento de los hornos.
Los movimientos estratégicos ilustran el giro hacia nichos de valor añadido. Vetropack invirtió en las botellas ligeras de Echovai, que pueden soportar 70 ciclos de lavado, cumpliendo los mandatos de economía circular y reduciendo el consumo de combustible de los transportistas. El programa Fit To Win de O-I logró ahorros de 61 millones de USD en el primer trimestre de 2025, liberando capital para mejoras en líneas especiales en el norte de Italia, una fuente clave de suministro para los clientes suizos. El reajuste de las previsiones de Gerresheimer demuestra la naturaleza cíclica de los viales farmacéuticos, lo que impulsa a los compradores suizos a buscar acuerdos de doble aprovisionamiento y entregas justo a tiempo.
La diferenciación competitiva también emerge a través de las estrategias de transición energética. Vetropack contrata electricidad 100% renovable, reduciendo las emisiones de Alcance 2 y proporcionando ventajas de etiquetado de carbono a los clientes conscientes de los criterios ESG. Verallia pilota hornos híbridos que integran biogás en Borgoña, conocimiento que podría trasladarse a las operaciones suizas a través de asociaciones técnicas. Estos desarrollos elevan los umbrales competitivos y consolidan la reputación del mercado de vidrio para envases de Suiza como un ámbito tecnológicamente sofisticado y orientado a la sostenibilidad.
Líderes de la Industria del Vidrio para Envases de Suiza
Ardagh Group S.A.
O-I Glass, Inc.
Saverglass Group
Vetropack Holding SA
Berlin Packaging LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial


Oportunidades de mercado y perspectivas futuras
El aligeramiento y los diseños compatibles con la reutilización son espacios en blanco prácticos para el vidrio de envase suizo, especialmente para los formatos de bebidas donde los circuitos retornables y la eficiencia de transporte repercuten directamente en el costo total del envasado. Vetropack encargó una nueva línea de producción de botellas de vidrio ligeras en su planta de Poeklarn en 2026, y en junio de 2026 lanzó una botella de vino del Rin de 350 gramos posicionada como referencia de ligereza, respaldando a la vez un esquema de botella reutilizable, lo que refleja un cambio de un suministro orientado al volumen hacia SKU orientados al rendimiento y preparados para la circularidad.
La calidad del vidrio reciclado y la capacidad de procesamiento también siguen siendo una palanca operativa para la competitividad, dada la alta intensidad de recogida de Suiza y la necesidad de un suministro estable a los hornos. Vetropack Straza anunció una inversión de EUR 30-35 millones en una nueva planta de procesamiento de vidrio usado en Croacia entre mayo y junio de 2026, fortaleciendo la capacidad regional de procesamiento de vidrio reciclado dentro de la red de suministro del grupo que abastece a Europa Central. Por otra parte, la adopción anticipada de las Normas Europeas de Información sobre Sostenibilidad (ESRS) por parte de los principales proveedores está reforzando la medición de la eficiencia energética y material, lo que crea margen comercial para los proveedores que puedan especificar insumos reciclados, mejoras en emisiones y durabilidad para la reutilización.
Desarrollos recientes del sector
- Junio de 2026: Vetropack Group lanza la botella de vino del Rin más ligera de Europa y respalda un nuevo esquema de botella reutilizable. El lanzamiento amplía la oferta premium de vidrio para bebidas de Vetropack con un diseño ligero. Refuerza las iniciativas de economía circular y podría generar mejoras de eficiencia en toda la cartera de envases.
- Junio de 2026: Vetropack lanza una botella de vino del Rin de 350 gramos, descrita como la más ligera de su tipo en Europa, tras pruebas de producción realizadas en febrero de 2026. El producto aporta una reducción de peso líder para bebidas de alta gama. El movimiento refuerza la posición de mercado de Vetropack en envases ligeros y sostenibles.
- Mayo de 2026: Ardagh Group S.A. lanza la iniciativa de transformación Clearly Ardagh con planes de elevar el capex al 9% de los ingresos en 2026. El programa apunta a la eficiencia de costos y la asignación de capital en toda la plataforma europea de vidrio de envase. Respalda la resiliencia competitiva y acelera la modernización de las operaciones.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado cubre la demanda de vidrio de envase en Suiza, contabilizada como envases de vidrio terminados utilizados para almacenar y proteger productos durante el llenado, la distribución y el consumo, y se rastrea en términos de volumen (kilotoneladas) a lo largo del período de estudio.
Exclusiones del alcance: Los elementos excluidos incluyen vidrio plano, vidrio automotriz, vajilla, material de laboratorio de vidrio y fibra de vidrio.
Descripción general de la segmentación
- Por Usuario Final
- Bebidas
- Alcohólicas
- Cerveza
- Vino
- Bebidas Espirituosas
- Otras Bebidas Alcohólicas (Sidra y Otras Bebidas Fermentadas)
- No Alcohólicas
- Zumos
- Bebidas Carbonatadas (CSDs)
- Bebidas a Base de Productos Lácteos
- Otras Bebidas No Alcohólicas
- Alcohólicas
- Alimentos (Mermeladas, Jaleas, Confituras, Miel, Embutidos y Condimentos, Aceite, Encurtidos)
- Cosméticos y Cuidado Personal
- Productos Farmacéuticos (Excluyendo Viales y Ampollas)
- Perfumería
- Bebidas
- Por Color
- Verde
- Ámbar
- Transparente
- Otros Colores
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental ayudó a establecer el contexto del envasado en Suiza y a vincular el modelo con indicadores públicos que pueden verificarse nuevamente más adelante. Nos basamos principalmente en fuentes oficiales y de libre acceso, como la Oficina Federal de Estadística de Suiza para el contexto industrial, la Oficina Federal del Medio Ambiente de Suiza para los flujos de reciclaje y residuos, y UN Comtrade para los patrones comerciales vinculados a las categorías de vidrio de envase.
En paralelo, revisamos fuentes como Eurostat, donde las series de envasado entre países ayudaron a verificar la coherencia direccional. También utilizamos materiales de asociaciones relacionados con la recogida y el reciclaje de vidrio, además de materiales revisados por pares y artículos sobre envasado que describen las tendencias de aligeramiento y uso de vidrio reciclado. Los informes anuales de empresas, las presentaciones a inversores y la prensa de reputación fueron utilizados para comprender los eventos de las plantas, los ciclos de reconstrucción de hornos y los cambios de demanda por uso final. Cuando fue necesario, se utilizaron suscripciones de pago centradas en importaciones y exportaciones a nivel de envío, así como una base de datos de patentes, para validar el momento de los cambios de capacidad y tecnología. Estos ejemplos no son exhaustivos, y también se revisaron otras fuentes para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
Utilizamos entrevistas y encuestas con productores de vidrio, compradores de envases, distribuidores y actores del reciclaje en Suiza. Su retroalimentación pone a prueba la demanda, los flujos comerciales, la evolución del precio de venta promedio, los cambios de capacidad y los vacíos en los datos públicos. Los analistas concilian las respuestas con los aportes documentales y vuelven a contactar a los encuestados cuando un supuesto importante no se alinea.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 30% | Directivos (CXO): 15% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 30% |
| Actores más pequeños: 20% | Gerentes: 55% |
Dimensionamiento y previsión del mercado
El dimensionamiento se elaboró utilizando una combinación de verificaciones ascendentes y descendentes, manteniendo el modelo central simple y auditable. En el enfoque descendente, reconstruimos el conjunto de demanda mapeando las señales de consumo por uso final en Suiza y la intensidad de envasado, que luego se tradujeron en requisitos de volumen de vidrio de envase y se alinearon con las definiciones del período de estudio.
Para mantener el modelo fundamentado, los insumos incluyeron indicadores como la combinación de envasado de bebidas y alimentos, la penetración de botellas retornables y rellenables, la disponibilidad de vidrio reciclado y las tasas de reciclaje, la progresión típica de aligeramiento por tipo de botella, y el momento de los eventos de mantenimiento o cierre de hornos que pueden restringir el suministro. Cada variable se utilizó para explicar los cambios de volumen año tras año, en lugar de forzar que el crecimiento coincidiera con una única tendencia principal. Cuando existían brechas de datos, especialmente en torno a las divisiones por aplicación, utilizamos estimaciones primarias y luego las limitamos para que los totales siguieran coincidiendo con el conjunto de demanda más amplio.
Para la previsión, se aplicó un análisis de escenarios en torno a un caso base. Los ajustes a corto plazo se guiaron por el consenso de expertos sobre la presión de los costos energéticos, los objetivos de contenido reciclado y los riesgos de sustitución por otros materiales de envasado. Se utilizaron aproximaciones ascendentes selectivas como verificación cruzada, como pesos de envase muestreados por formato multiplicados por la demanda unitaria implícita, además de verificaciones de canal con envasadores y recicladores para comprobar si las líneas de tendencia parecían realistas.
Validación de datos y ciclo de actualización
La validación se gestionó mediante verificaciones paso a paso antes de finalizar las cifras. Comparamos los resultados del modelo con señales independientes, como la dirección de importaciones y exportaciones, indicios de flujos de reciclaje y vidrio reciclado, y eventos de suministro visibles, y luego investigamos las variaciones que no se ajustaban a los factores determinantes. Los supuestos se volvieron a verificar mediante llamadas de seguimiento cuando las respuestas eran contradictorias o cuando un indicador clave se movía de forma inesperada.
Antes de la aprobación final, el modelo pasó por múltiples revisiones de analistas, con valores atípicos señalados y recalculados para confirmar la coherencia aritmética y lógica. El informe se actualiza en un ciclo anual, con actualizaciones provisionales cuando ocurren eventos materiales, como un cambio importante de capacidad o un cambio regulatorio. Justo antes de la entrega, se realiza una revisión final para que los clientes reciban la visión más actualizada.
Tamaño del mercado suizo de vidrio de envase de Mordor Intelligence en comparación con otras estimaciones publicadas
Las cifras de mercado publicadas para el vidrio de envase en Suiza a menudo no coinciden porque el alcance y la unidad de medida no son consistentes, y porque algunas fuentes mezclan los ingresos de fabricación con los volúmenes de consumo. También surgen diferencias cuando los autores utilizan diferentes años base, aplican distintas conversiones de moneda o se basan en ratios generales de envasado que no fueron probados con participantes locales.
Los elementos excluidos, como el vidrio plano, el vidrio automotriz y la fibra de vidrio, a veces se agrupan en un total más amplio de productos de vidrio suizos, y esos elementos quedan fuera del alcance de Mordor Intelligence para este dimensionamiento del mercado de vidrio de envase.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | USD 241,25 M (2025) | |
| Plataforma de Datos del Sector A | USD 228,30 M (2024) | Construido a partir de indicadores de valor basados en códigos comerciales para envases de vidrio, que pueden pasar por alto la producción nacional vendida localmente y ser sensibles a fluctuaciones de precios, reexportaciones y efectos de inventario. |
| Consultora Regional B | USD 500,00 M (2024) | Probablemente refleja un conjunto de valor más amplio de productos de vidrio o envases de vidrio en Suiza, que puede incluir categorías que no son de envases y mezclar ingresos basados en valor con medidas de consumo por volumen. |
Observando la tabla, la brecha menor se explica en gran medida por la diferencia entre cobertura comercial y consumo total, mientras que la brecha mayor proviene de mezclar categorías de vidrio adyacentes y una base de unidades distinta. Al mantener los supuestos vinculados a señales de demanda visibles y al volver a verificar factores clave, como la proporción de envases retornables y el ritmo de aligeramiento, mediante aportes de campo, el tamaño final del mercado sigue siendo trazable a pasos repetibles.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de vidrio para envases de Suiza en 2026?
El tamaño del mercado de vidrio para envases de Suiza es de 250,81 kilotoneladas en 2026, con una proyección de alcanzar las 304,56 kilotoneladas en 2031 a una CAGR del 3,96%.
¿Qué segmento de usuario final se expande más rápidamente en el envasado de vidrio suizo?
Los productos farmacéuticos lideran el crecimiento con una CAGR del 5,46% hasta 2031, gracias a la expansión de los productos biológicos y a regulaciones más estrictas sobre la contención de medicamentos.
¿Qué segmento de color muestra el mayor crecimiento?
El vidrio ámbar crece a una CAGR del 4,98%, impulsado principalmente por aplicaciones farmacéuticas y de bebidas premium.
¿Por qué Vetropack cerró su planta de St-Prex?
El cierre se alinea con una estrategia de consolidación orientada a reducir los costes energéticos y concentrar la producción en instalaciones más eficientes.
¿Cómo mantiene Suiza una tasa de reciclaje de vidrio del 97%?
Un marco nacional de Responsabilidad Ampliada del Productor gestionado por VetroSwiss garantiza una recogida generalizada, flujos de calcín de alta calidad y la participación de los consumidores.
¿Qué limita la rápida expansión de la capacidad para los productores suizos de vidrio?
Los elevados costes de energía y mano de obra, las reconstrucciones de hornos intensivas en capital y la fragilidad del vidrio en la logística de larga distancia restringen un escalado rápido.
Última actualización de la página el:



