
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 6 Millones de toneladas |
| Volumen del Mercado (2026) | 6.13 Millones de toneladas |
| Volumen del Mercado (2031) | 6.84 Millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 2.21 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Vidrio para Envases de Francia por Mordor Intelligence
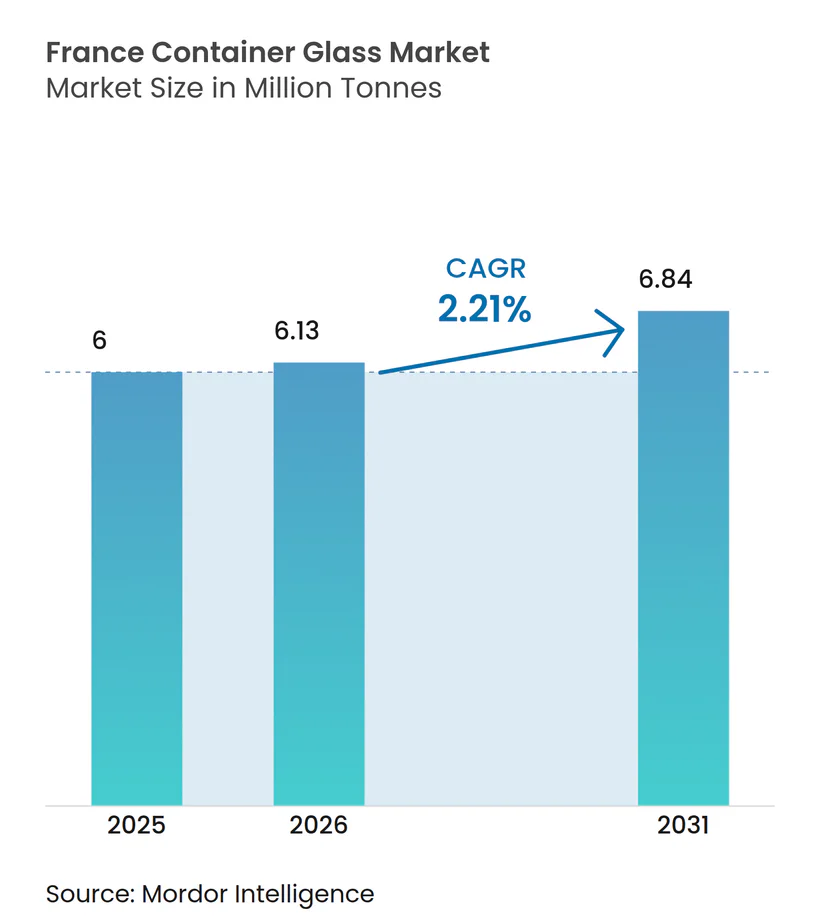
El tamaño del Mercado de Vidrio para Envases de Francia fue valorado en 6 millones de toneladas en 2025 y se estima que crecerá desde 6,13 millones de toneladas en 2026 hasta alcanzar 6,84 millones de toneladas en 2031, a una CAGR del 2,21% durante el período de previsión (2026-2031). El crecimiento sostenido refleja un ecosistema maduro pero resiliente, anclado en bebidas alcohólicas premium, cosméticos de lujo y segmentos alimentarios de alta gama. La legislación de depósito y retorno que entró en vigor en junio de 2025, con depósitos de EUR 0,20-0,30 (USD 0,23-0,34) por envase, está mejorando la economía de la logística inversa y elevando las tasas efectivas de reciclaje. Mientras tanto, el programa de descarbonización industrial de EUR 5.600 millones (USD 6.330 millones) de Francia está acelerando los ensayos de electrificación de hornos y combustibles híbridos que prometen una menor intensidad de CO₂, pero requieren compromisos de capital considerables. La demanda se concentra en bebidas, que representaron el 60,28% de los envíos de 2024, aunque el canal de cosméticos y cuidado personal se está expandiendo a una CAGR más rápida del 2,83%, impulsado por las señales de lujo percibidas del vidrio y la presión regulatoria contra ciertos plásticos. El posicionamiento competitivo gira cada vez más en torno a las inversiones en la modernización de hornos, como lo evidencian el horno totalmente eléctrico de Verallia en Cognac y el proyecto híbrido de USD 65 millones de O-I en el centro de Francia.[1]
Conclusiones Clave del Informe
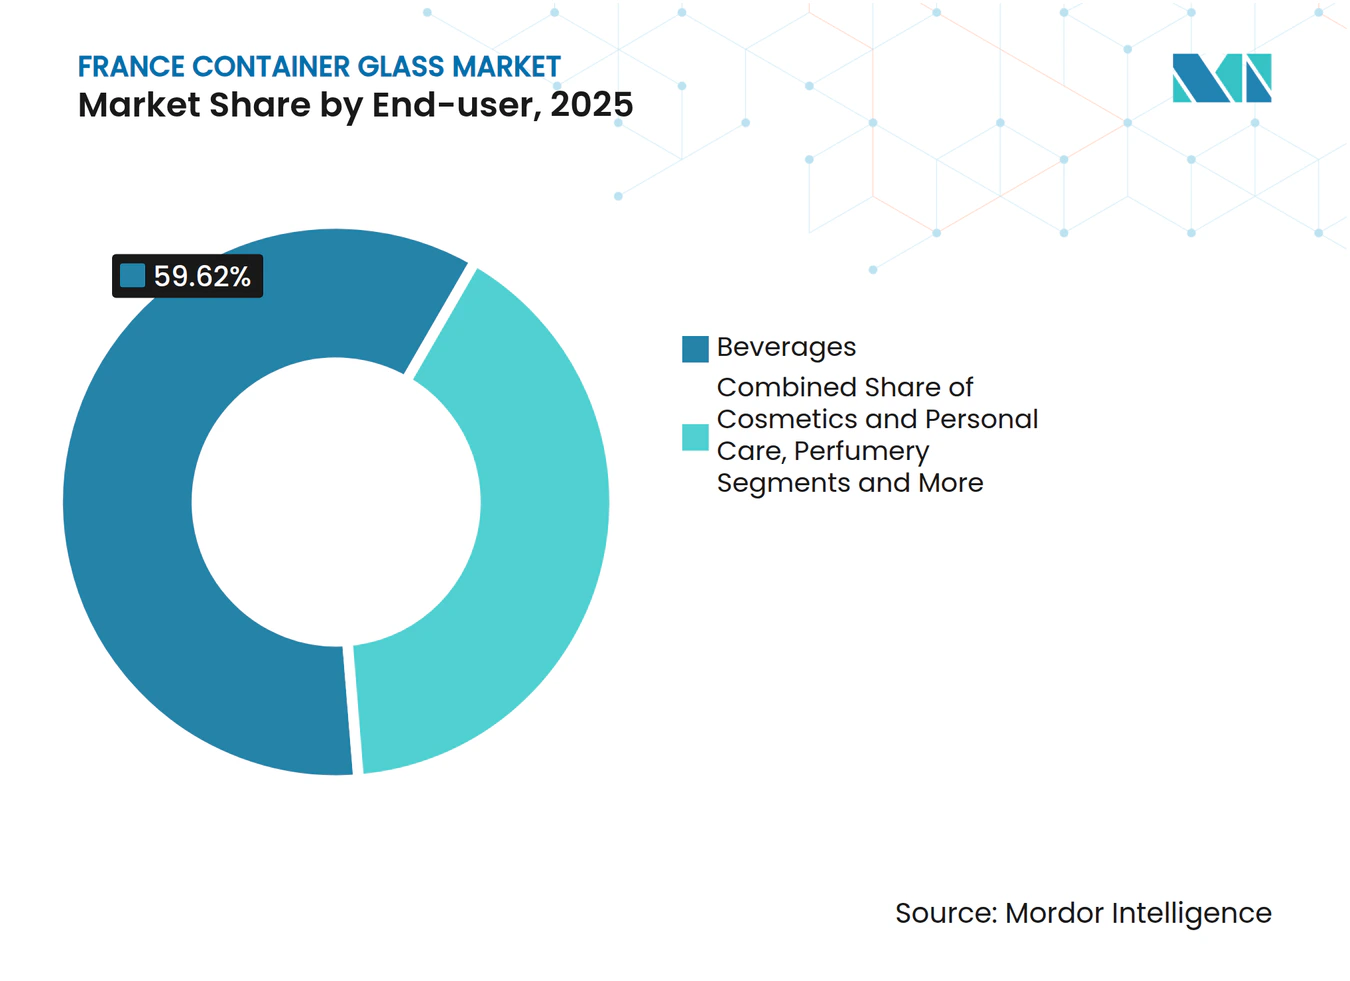
- Por usuario final, las bebidas capturaron el 59,62% de la cuota del mercado de vidrio para envases de Francia en 2025.
- Por color, se proyecta que el tamaño del mercado de vidrio para envases de Francia para el vidrio ámbar crezca a una CAGR del 2,74% entre 2026 y 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Vidrio para Envases de Francia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento en bebidas alcohólicas premium | +0.8% | Champagne, Cognac, centros de exportación | Largo plazo (≥ 4 años) |
| Expansión de cosméticos y perfumes de lujo | +0.5% | Île-de-France, PACA, exportaciones a la UE | Mediano plazo (2–4 años) |
| Preferencia del consumidor por envases no tóxicos | +0.4% | Nacional, UE | Mediano plazo (2–4 años) |
| Avances tecnológicos en vidrio ligero | +0.3% | Nouvelle-Aquitaine, Grand Est | Largo plazo (≥ 4 años) |
| Auge del comportamiento del consumidor consciente del medio ambiente | +0.3% | Nacional, UE | Largo plazo (≥ 4 años) |
| Demanda de exportación de productos envasados franceses | +0.2% | Nacional | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento en Bebidas Alcohólicas Premium
Las casas de Champagne y Cognac continúan especificando frascos de vidrio transparente de paredes gruesas y ámbar especial para reforzar el patrimonio de marca, haciendo que el vidrio sea efectivamente insustituible a pesar de la sensibilidad al precio en otros nichos de bebidas. Los ingresos por exportación de vino aumentaron a EUR 9.580 millones (USD 10.830 millones) en 2024, incluso cuando los volúmenes se estabilizaron, lo que ilustra la migración de valor hacia SKUs premium donde las elaboradas botellas con fondo cóncavo y el grabado en relieve justifican una mayor economía unitaria. El objetivo declarado de Diageo de capturar el 12% de las ventas de licores franceses para 2030 subraya el apetito externo por formatos de alto margen anclados en vidrio. Las normas de denominación de origen protegida bajo AOC consolidan aún más el papel del vidrio en la verificación de autenticidad, asegurando una demanda estructural.
Expansión del Sector de Cosméticos y Perfumes de Lujo
Las casas de perfumes de lujo en Grasse y París prefieren frascos intrincadamente moldeados con cuellos metalizados y logotipos grabados al ácido que solo el vidrio para envases puede producir a escala. El segmento está creciendo a una CAGR del 2,83% hasta 2030, superando al mercado de vidrio para envases de Francia en general, ayudado por las restricciones regulatorias sobre ciertos componentes plásticos y la búsqueda del consumidor de envases de prestigio reciclables. SGD Pharma invirtió EUR 31 millones (USD 35 millones) en 2024 para modernizar dos hornos nacionales orientados a formatos cosméticos, lo que señala una demanda consolidada. Los tratamientos internos de siliconización como SEALIAN mitigan la interacción con bases de fragancia volátiles y permiten un mayor aligeramiento.
Preferencia del Consumidor por Envases No Tóxicos
Las encuestas posteriores a la COVID realizadas por minoristas franceses muestran disposición a pagar primas de hasta el 6% por alimentos envasados en materiales inertes, elevando el atractivo del vidrio para conservas y condimentos gourmet. La respuesta de FEVE en junio de 2025 a la investigación sobre microplásticos reenfatizó la estabilidad química del vidrio, impulsando conversiones de marca propia en productos lácteos y bebidas no alcohólicas. El incipiente sistema de depósito y retorno está acelerando los mensajes de economía circular, dando a los minoristas un apalancamiento de marketing adicional.
Avances Tecnológicos en la Fabricación de Vidrio Ligero
El horno totalmente eléctrico de Verallia en Cognac y la instalación híbrida al 70% eléctrica de O-I reducen las necesidades de energía térmica en al menos un 25%, lo que permite reducciones en el grosor de las paredes que disminuyen la masa de la botella de 400 g a 300 g sin comprometer la resistencia. El modelado por elementos finitos de Ardagh desplaza la distribución del vidrio hacia el talón y el hombro, permitiendo que las botellas de vino pierdan 40 g y aún superen las pruebas de impacto ASTM. Menor peso de flete más mayores ratios de calcín, Saverglass alcanzó el 73,3% de calcín en 2024, compensando el aumento de las tarifas eléctricas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto consumo de energía en la producción de vidrio | –0.6% | Plantas nacionales, zona del RCDE de la UE | Corto plazo (≤ 2 años) |
| Competencia de alternativas ligeras | –0.4% | Mercados nacionales y de exportación | Mediano plazo (2–4 años) |
| Fragilidad y mayores costos de transporte | –0.3% | Corredores de exportación | Largo plazo (≥ 4 años) |
| Volatilidad en los precios de las materias primas | –0.2% | Suministro global de arena y carbonato de sodio | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto Consumo de Energía en la Producción de Vidrio
Las temperaturas de fusión de 1.600°C mantienen elevada la intensidad energética, amplificando la exposición a los precios de la electricidad que casi se duplicaron para la industria francesa en 2024. La Fase IV del RCDE de la UE reduce las asignaciones gratuitas, elevando los costos de cumplimiento de carbono en EUR 80–90 (USD 90–102) por tonelada de CO₂ emitida para un horno de llama de extremo estándar. La caída del 8,7% en los ingresos de Verallia en 2024 muestra la erosión inmediata de los márgenes cuando los aumentos de precios no pueden cubrir completamente los recargos energéticos.[2]
Competencia de Alternativas Ligeras
Las botellas de PET pesan un 85% menos que las unidades de vidrio equivalentes y cuentan con vías de reciclaje maduras, especialmente en las categorías de agua sin gas y bebidas carbonatadas. Las latas de aluminio ofrecen flexibilidad para cambios rápidos de línea y están ganando atractivo en los lineales entre las bebidas artesanales, erosionando la demanda de botellas de cerveza de consumo masivo. Las etiquetas inteligentes integradas en plásticos añaden funciones de participación digital que son más costosas de incorporar en vidrio, aumentando las tentaciones de cambio para los equipos de marketing. La regulación que limita los plásticos de un solo uso modera, no obstante, la amenaza en los SKUs premium.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Usuario Final: Las Bebidas Dominan a Pesar de las Presiones de la Premiumización
El canal de bebidas generó el 59,62% de los envíos de 2025, equivalente a 3.577,2 kilotones del tamaño del mercado de vidrio para envases de Francia. El crecimiento en Champagne, Cognac y vinos tranquilos premium asegura el volumen base incluso cuando el PET más ligero erosiona las botellas de sidra y zumo de gama baja. Las etiquetas alcohólicas premium mantienen el vidrio por su superior protección contra la entrada de oxígeno y las señales táctiles que justifican precios más altos en los lineales. Las microcervecerías nacionales apuestan por el vidrio retornable con grabado en relieve para enfatizar la procedencia artesanal, compensando ligeramente el auge del aluminio entre las cervezas de consumo masivo.
Los alimentos, cosméticos y productos farmacéuticos representan colectivamente el 40,38% restante del volumen del mercado de vidrio para envases de Francia, aunque los cosméticos y el cuidado personal se están expandiendo a una CAGR del 2,69% impulsados por las sólidas exportaciones de lujo. Cartier, Dior y Hermès lanzan fragancias de edición limitada en frascos escultóricos, estimulando la demanda de hornos especiales con cámaras de alimentación de cambio de color. Las empresas farmacéuticas se adhieren a los viales de borosilicato tipo I para productos biológicos, reforzando el rendimiento base durante la ciclicidad de las bebidas.


Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Por Color: El Vidrio Ámbar se Acelera a Través de Aplicaciones Premium
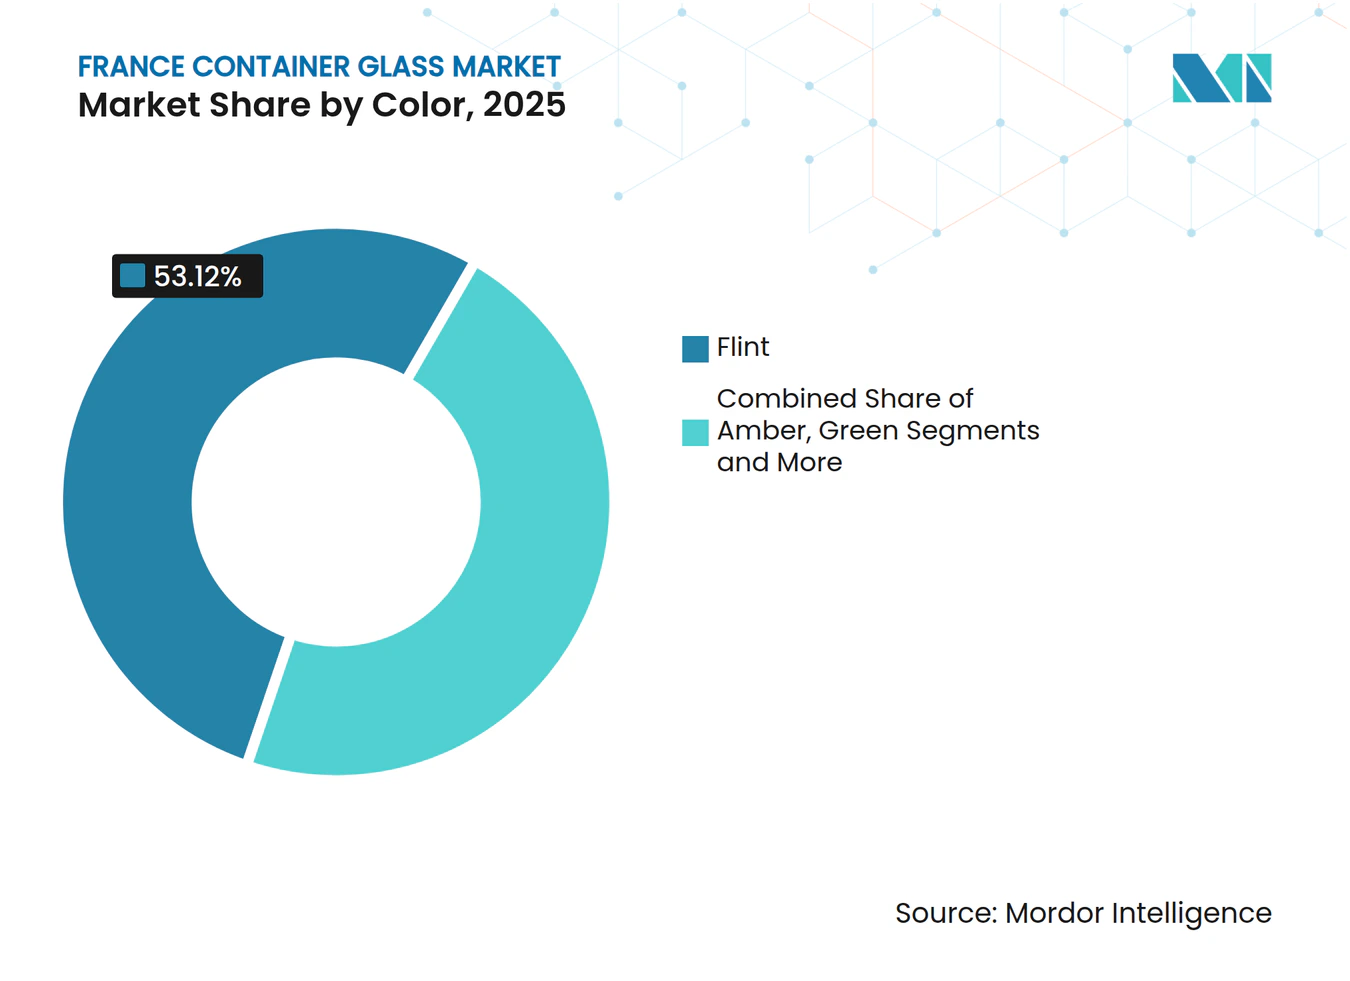
El vidrio transparente retuvo el 53,12% de la producción de 2025 gracias a su versatilidad en vino, alimentos y cosméticos. Las expectativas de crecimiento se mantienen moderadas en el 2,02% hasta 2031 en medio de tendencias de reducción de gasto en los segmentos de vino de valor. Se prevé que la cuota del mercado de vidrio para envases de Francia del vidrio ámbar alcance el 29,65% en 2031, frente al 27,25% en 2025, impulsada por los productos farmacéuticos sensibles a los rayos UV y las presentaciones de ron oscuro.
La incorporación del 73,3% de calcín de Saverglass en las líneas de color reduce la intensidad energética en un 3-4%, permitiendo que el ámbar compita de manera más efectiva en costo por unidad. Los tonos especiales como el cobalto y el verde antiguo ocupan volúmenes de nicho inferiores al 4%, pero generan márgenes superiores al 20%, atrayendo a marcas de ginebra artesanal y aperitivos que buscan diferenciación en los lineales. Las cámaras de alimentación modulares de O-I permiten cambios rápidos entre tonos, alineando la capacidad con las tiradas promocionales y las ediciones limitadas de temporada.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
Los 11 hornos de vidrio para envases en operación de Francia se concentran en Nouvelle-Aquitaine, Hauts-de-France y Grand Est, lo que da a los fabricantes proximidad a las canteras de arena y a los clientes de bebidas premium. Los corredores de Champagne y Cognac representaron conjuntamente el 38% del consumo nacional en 2025, reflejando los consolidados clústeres de bebidas de lujo. Se prevé que esos distritos registren una CAGR del 2,07%, coherente con las trayectorias de crecimiento del vino premium y las cuotas de producción AOC.
Hauts-de-France alberga el mayor centro de procesamiento de calcín de Francia, lo que permite a los productores de vidrio transparente promediar un 60% de contenido reciclado y evitar los mayores precios del carbonato de sodio. Se prevé que la región se expanda a una CAGR del 2,45% entre 2026 y 2031, superando la media nacional, respaldada por subvenciones gubernamentales dirigidas a proyectos de descarbonización industrial.
La dinámica de exportación eleva aún más el rendimiento nacional. En 2024, las exportaciones de vidrio para envases por valor de EUR 189,8 millones (USD 214,5 millones) se dirigieron al Reino Unido, confirmando el papel de Francia como centro de envasado de alta gama en el norte de Europa. El acceso a energía nuclear y renovable baja en carbono otorga a las plantas francesas una ventaja en el factor de emisiones frente a sus homólogas alemanas que dependen en gran medida del gas, un diferenciador a medida que la presentación de informes de Alcance 3 gana terreno entre las marcas multinacionales de bebidas.
Panorama Competitivo
Concentración del Mercado
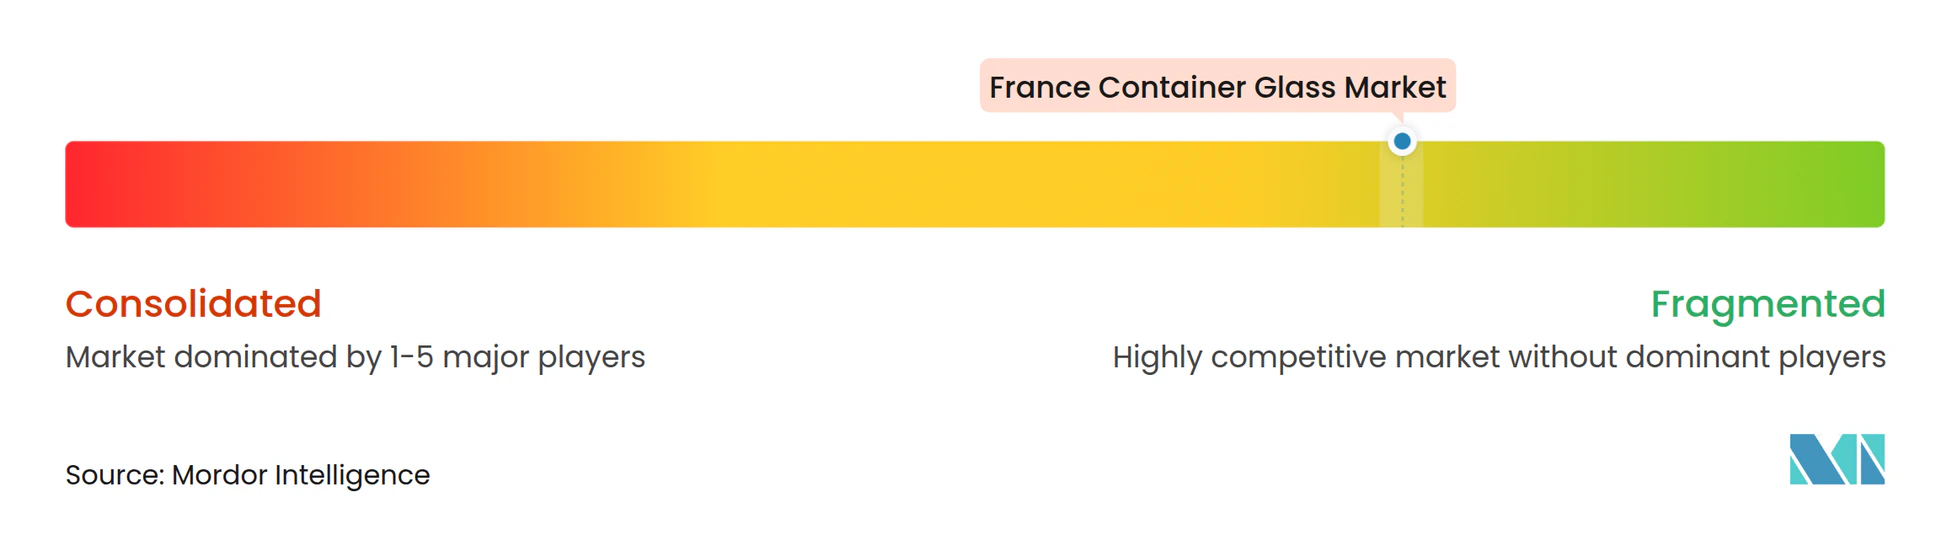
La intensidad competitiva es moderada, con los cinco principales proveedores representando aproximadamente el 80% de la capacidad nacional. Verallia domina las botellas de licores premium a través de relaciones consolidadas con clientes en Cognac y Épernay, mientras que O-I se especializa en hornos híbridos que sirven a cerveza, alimentos y bebidas refrescantes. Saverglass enfatiza los diseños de tiradas cortas ultra-premium, aprovechando las cámaras de alimentación multicolor y el micrograbado en relieve para obtener precios de venta medios más altos.
Las inversiones estratégicas se centran en la descarbonización y el aligeramiento. Verallia está asignando EUR 420 millones (USD 474 millones) hasta 2028 para fundidores electrificados y preparados para hidrógeno, con el objetivo de una reducción del 46% de CO₂ frente a la línea base de 2019. O-I completó un ensayo con biocombustible al 100% en su instalación de Harlow que redujo las emisiones de Alcance 1 en un 90%, lo que señala una posible replicación en los hornos franceses sujeta al suministro de materias primas. Saverglass trabaja con Fives Group en cámaras de alimentación eléctricas de próxima generación, una asociación que podría reducir el tiempo de inactividad por cambio en un 30%.
Las fusiones y adquisiciones están reconfigurando la distribución de capacidad. La adquisición de EUR 230 millones (USD 259 millones) de las plantas italianas de Vidrala por parte de Verallia refuerza la cobertura del sur de Europa, consolidando las economías de escala en el aprovisionamiento de calcín. La compra del 77,05% de las acciones de Verallia por parte de BWGI en agosto de 2025 añade músculo financiero a las ambiciones de inversión de capital a largo plazo. Los nuevos competidores emergentes como Q-Tech están pilotando moldes fabricados de forma aditiva que reducen los plazos de utillaje en un 40%, pero por ahora se mantienen fuera de los rankings de cuota de primer nivel.
Líderes de la Industria de Vidrio para Envases de Francia
-
O-I Glass, Inc.
-
Verallia Packaging
-
Gerresheimer AG
-
SGD S.A.
-
Stoelzle Glass Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Oportunidades de mercado y perspectivas futuras
El sistema de retorno de depósito de Francia que entró en vigor en junio de 2025 (0,20-0,30 EUR por envase) mejora la economía de la recolección y aumenta la disponibilidad de vidrio reciclado, lo que crea espacio para que las plantas y las marcas fijen un mayor contenido reciclado y respalden las afirmaciones de embalaje bajo en carbono. Al mismo tiempo, el capex de descarbonización está pasando de proyectos piloto a activos operativos, con O-I comenzando la producción en un horno híbrido de aire-gas en Veauche el 7 de junio de 2026 (tecnología Fives, con una reducción de CO2 citada frente a hornos convencionales) y el horno de fusión híbrido de Verallia (80% eléctrico, 20% gas) en Saint-Romain-le-Puy, donde las operaciones están previstas para 2026. Estas acciones respaldan la demanda de aligeramiento y de tandas de vidrio blanco y ámbar con alto contenido de vidrio reciclado en los segmentos de bebidas, cosméticos y farmacéutico, donde los compradores están endureciendo los requisitos de Alcance 3.
Los formatos de bebidas premium (los corredores de Champagne y Cognac) y los frascos de cosmética y perfumería especializados siguen siendo especificaciones orientadas al valor donde el vidrio es más difícil de sustituir. La volatilidad de los costos energéticos y la exposición al ETS de la UE mantienen los incentivos centrados en mejoras de eficiencia. El proyecto de recuperación de calor residual de Verallia y Dalkia en Lagnieu (operaciones previstas para octubre de 2026, con un objetivo de reducción de CO2 anunciado) muestra una segunda vía de oportunidad más allá de la electrificación, centrada en la integración energética a nivel de planta que puede reducir los costos operativos y respaldar el posicionamiento de cumplimiento. Por separado, el anuncio de adaptación de la huella industrial de Verallia de febrero de 2026 indica un reajuste activo en la asignación de capacidad, lo que crea oportunidades comerciales para proveedores que ofrecen boquillas de alimentación flexibles, capacidad de tiradas cortas y modelos de abastecimiento regional de vidrio reciclado alineados con el enfoque de Veauche (proximidad de abastecimiento de vidrio reciclado alto).
Desarrollos recientes del sector
- Junio de 2026: O-I Glass comenzó la producción en la planta de Veauche utilizando la nueva tecnología de horno híbrido de aire-gas. El lanzamiento añade capacidad con un horno híbrido en un sitio francés clave y está directamente vinculado a los esfuerzos de electrificación y eficiencia de la empresa. Refuerza la posición de O-I Glass en el segmento de bebidas premium al permitir una menor intensidad de CO2 por envase producido.
- Febrero de 2026: se anunció el proyecto de adaptación de la huella industrial de Verallia en Francia y Europa. El anuncio remodela la huella de la empresa en el mercado de vidrio para envases y podría afectar la asignación de capacidad entre regiones. Apunta a los cambios de demanda y podría mejorar la resiliencia del suministro regional para sus ofertas de bebidas y cosméticos.
- Enero de 2026: Verallia firmó una asociación de 6 años con Dalkia para recuperar calor residual del horno de Lagnieu; el inicio de la construcción está previsto para abril de 2026; las operaciones comenzarán en octubre de 2026. La asociación impulsa la descarbonización y el uso de vidrio reciclado en un sitio clave mediante la recuperación de calor residual. También se alinea con los objetivos de emisiones impulsados por los reguladores y podría reducir los costos energéticos a lo largo del ciclo de vida del proyecto.
Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Este mercado abarca el vidrio de envase producido y utilizado en Francia para aplicaciones de envasado, medido como volumen en toneladas. Incluye los envases de vidrio suministrados a usuarios finales en sectores como bebidas, alimentos, cosmética y usos relacionados, en los colores de envase más comunes.
Exclusiones del alcance: Excluye el vidrio plano, la fibra de vidrio, el material de laboratorio y otros productos de vidrio no destinados a envases que no se utilizan como contenedores de embalaje.
Descripción General de la Segmentación
- Por Usuario Final
- Bebidas
- Alcohólicas
- Cerveza
- Vino
- Licores
- Otras Bebidas Alcohólicas (Sidra y Otras Bebidas Fermentadas)
- No Alcohólicas
- Zumos
- Bebidas Carbonatadas (CSDs)
- Bebidas a Base de Productos Lácteos
- Otras Bebidas No Alcohólicas
- Alcohólicas
- Alimentos (Mermelada, Jalea, Mermeladas, Miel, Embutidos y Condimentos, Aceite, Encurtidos)
- Cosméticos y Cuidado Personal
- Productos Farmacéuticos (excluidos Viales y Ampollas)
- Perfumería
- Bebidas
- Por Color
- Verde
- Ámbar
- Transparente
- Otros Colores
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer la base factual de las señales de producción y demanda de Francia, y para mantener la coherencia de unidades y definiciones a lo largo del modelo. Se revisaron fuentes públicas como las estadísticas industriales del INSEE, las series de producción y comercio de Eurostat, las tablas de comercio de la Aduana Francesa y las notas de política de la Comisión Europea vinculadas al envasado y el reciclaje.
Para relacionar la evolución del mercado con la actividad observable, también se consultaron fuentes como las publicaciones de FEVE, los materiales y referencias de reciclaje de ADEME, y revistas especializadas en envasado o materiales revisadas por pares, en lo relativo al uso de calcín, las tasas de reciclaje y el contexto de transición de hornos. A continuación, se utilizaron los informes anuales de las empresas, las presentaciones para inversores y la prensa empresarial de reconocido prestigio para validar los cambios de capacidad, las paradas de planta y las narrativas de precios, con apoyo selectivo de suscripciones de pago para datos financieros corporativos, consultas de patentes y verificaciones de importaciones y exportaciones a nivel de envíos cuando fue necesario. Las fuentes aquí enumeradas son ilustrativas, y se utilizaron muchas otras referencias públicas y de pago para recopilar datos, validar supuestos y aclarar cuestiones abiertas.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para someter a prueba de estrés los datos documentales y para cubrir las lagunas que no son claramente visibles en los conjuntos de datos públicos, especialmente en lo relativo a la distribución de la mezcla de demanda entre bebidas y envases no destinados a bebidas. Se mantuvo conversaciones con participantes de los ámbitos de fabricación, distribución, compras y roles de decisión en envasado, y posteriormente se reconcilió la información obtenida en los centros de demanda de toda Francia, de modo que el modelo final refleje volúmenes prácticos y patrones de envío habituales.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Primer nivel: 30% | Directivos de nivel C: 14% |
| Nivel intermedio: 48% | Responsables funcionales/de unidad: 35% |
| Actores menores: 22% | Gerentes: 51% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento parte de una construcción descendente en la que los volúmenes nacionales de vidrio de envase se reconstruyen a partir del contexto de producción, los flujos comerciales y las señales de demanda por uso final disponibles en las estadísticas oficiales. El total se verifica posteriormente con aproximaciones ascendentes selectivas, como referencias de capacidad de plantas y líneas de muestra, rangos de utilización típicos y peso de envase muestreado por los principales tipos de envase, lo que ayuda a ajustar el total cuando una serie de datos de entrada presenta ruido.
En el modelo, se realiza un seguimiento de indicadores prácticos que inciden de forma visible en el resultado en toneladas. Estos incluyen la actividad de llenado de bebidas y la intensidad del envasado, la proporción de formatos retornables frente a los de un solo uso, el contenido de calcín y las tasas de captación del reciclaje, las actualizaciones o los plazos de cierre de hornos, y la estacionalidad de la demanda de bebidas. Cuando falta un dato para una subárea, se estima utilizando indicadores próximos (por ejemplo, mediante la aproximación con la producción de un uso final estrechamente relacionado y el reequilibrio posterior al total nacional conocido).
Para la previsión, se utiliza el análisis de escenarios porque los costes energéticos, los cambios de envasado impulsados por la regulación y los cambios en las plantas pueden mover los volúmenes de forma desigual a lo largo de los años. Los supuestos se establecen utilizando rangos de consenso obtenidos de las entrevistas, y posteriormente las perspectivas se contrastan con la trayectoria de crecimiento implícita para garantizar que sigan siendo realistas para la base manufacturera y el perfil de demanda de Francia.
Ciclo de Validación de Datos y Actualización
La validación se realiza triangulando los resultados con señales independientes, como la dirección del comercio, las tendencias de producción declaradas y los indicadores de actividad por uso final, seguida de verificaciones de varianza a nivel total y de los principales usos. Cuando el modelo produce un salto inusual, se revisan los factores de entrada, y es posible que se vuelva a contactar con las fuentes para confirmar si un evento en una planta, una tendencia de sustitución o un choque a corto plazo lo explica.
Antes de la aprobación final, el trabajo se revisa por etapas para que las conversiones de unidades, la alineación temporal y los supuestos principales sean verificados por más de un analista. Los informes se actualizan anualmente, con actualizaciones intermedias cuando se producen eventos relevantes, y se completa una revisión final previa a la entrega para que los clientes reciban la visión más actualizada.
Tamaño del Mercado de Vidrio de Envase de Francia según Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Las cifras de mercado publicadas para el vidrio de envase de Francia suelen variar porque algunas fuentes reportan valor mientras que otras reportan toneladas, y no siempre coinciden en qué se considera vidrio de envase frente al envasado de vidrio en sentido más amplio. Las diferencias también aparecen cuando el año base no es el mismo, o cuando el crecimiento está impulsado por supuestos agresivos sobre la sustitución del plástico.
Los artículos de envasado de vidrio como viales y ampollas suelen agruparse en un total más amplio de vidrio de envasado, pero quedan fuera del alcance de Mordor Intelligence en este estudio, ya que este análisis se enmarca como volumen de vidrio de envase en toneladas. Ese enfoque modifica el tamaño reportado en comparación con los totales basados en valor.
Comparación de referencia
| Fuente | Tamaño del Mercado | Lagunas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 6,00 M toneladas (2025) | |
| Editor del Sector A | 2,20 mil millones de USD (2024) | Utiliza ingresos para una actividad ms amplia de envasado de vidrio francés y mezcla tipos de productos más allá del vidrio de envase, por lo que la cifra no es directamente comparable con una visión basada en toneladas exclusivamente de envases. |
| Empresa Global de Datos B | 2,48 mil millones de USD (2025) | Reporta el valor en USD con diferentes supuestos de precios y temporización de divisas, y generalmente incluye un conjunto más amplio de definiciones de vidrio de envase y envasado, lo que puede inflar los totales en comparación con una medida de toneladas de vidrio de envase puro. |
La tabla muestra que la mayor dispersión proviene de la elección de unidades y la cobertura de productos, y a continuación de cómo se aplican los precios cuando se utiliza el valor. Al mantener el modelo trazable en toneladas, señales comerciales y verificaciones de actividad por uso final, podemos explicar cada paso y reconciliar las diferencias sin depender de supuestos de precios ocultos.
Preguntas Clave Respondidas en el Informe
¿Cuál es el volumen proyectado para el sector de vidrio para envases de Francia en 2031?
Se espera que la producción alcance 6,84 millones de toneladas en 2031, reflejando una CAGR del 2,21% desde 2026 (2026-2031).
¿Cómo influye el nuevo sistema francés de depósito y retorno en la demanda de vidrio?
Los depósitos de EUR 0,20-0,30 (USD 0,23-0,34) incentivan las devoluciones, aumentan la disponibilidad de calcín y refuerzan las credenciales de economía circular del vidrio.
¿Qué categoría de uso final se está expandiendo más rápidamente?
Los envíos de cosméticos y cuidado personal están creciendo a una CAGR del 2,69% hasta 2031 impulsados por el impulso de las exportaciones de lujo.
¿Por qué el vidrio ámbar está ganando cuota?
Sus propiedades de bloqueo de rayos UV son adecuadas para productos farmacéuticos y licores premium, impulsando una CAGR del 2,74% que supera a las variantes transparentes y verdes.
¿Qué tecnologías de descarbonización están adoptando las plantas francesas?
Los fabricantes están ensayando hornos totalmente eléctricos, fundidores híbridos de biocombustible y combustión asistida por hidrógeno para reducir las emisiones de Alcance 1 hasta en un 90%.
¿Qué tan concentrado está el poder de los proveedores en el sector de vidrio para envases de Francia?
Las cinco principales empresas controlan aproximadamente el 80% de la capacidad, lo que arroja una puntuación de concentración moderada a alta de 3.