
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
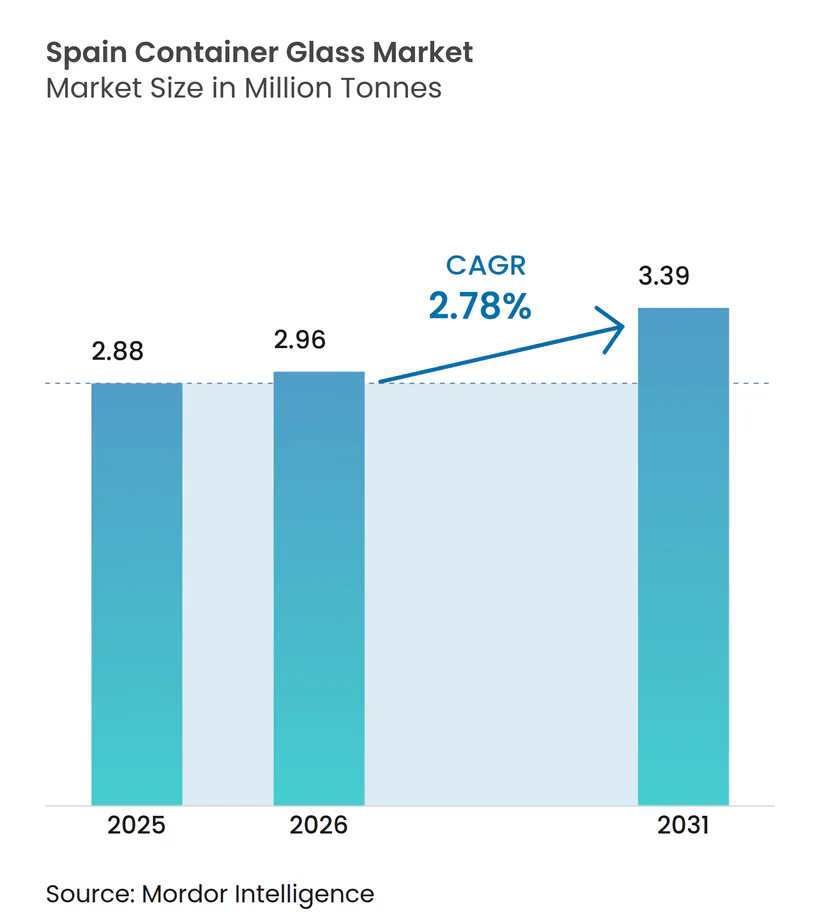
| Tamaño del mercado en el año base (2025) | 2.88 Millones de toneladas |
| Volumen del Mercado (2026) | 2.96 Millones de toneladas |
| Volumen del Mercado (2031) | 3.39 Millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 2.78 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Vidrio para Envases en España por Mordor Intelligence
El tamaño del Mercado de Vidrio para Envases en España fue valorado en 2,88 millones de toneladas en 2025 y se estima que crecerá desde 2,96 millones de toneladas en 2026 hasta alcanzar 3,39 millones de toneladas en 2031, a una CAGR del 2,78% durante el período de previsión (2026-2031). La presión política constante a favor del reciclaje en circuito cerrado, la premiumización en el envasado de vino, aceite de oliva y productos de belleza, y la sólida disponibilidad de calcín sustentan esta trayectoria mesurada del mercado de vidrio para envases en España. Los propietarios de marcas en bebidas, cosméticos y alimentos gourmet especifican ahora botellas ligeras de diseño ecológico, acelerando las inversiones tecnológicas en hornos alimentados con oxígeno e inspección en línea mediante inteligencia artificial. La resiliencia del sector también deriva del estatus de España como el tercer mayor productor de vino del mundo y el mayor proveedor de aceite de oliva, ámbitos que favorecen el vidrio para transmitir autenticidad y preservar la integridad del producto. No obstante, la volatilidad de los precios de la energía y la competencia de los envases de plástico y metal continúan presionando los márgenes. La consolidación se intensifica a medida que Vidrala, O-I Glass y Verallia optimizan la capacidad, mientras que los especialistas de nivel medio buscan nichos diferenciados por diseño para defender su cuota en el mercado de vidrio para envases en España.
Conclusiones Clave del Informe
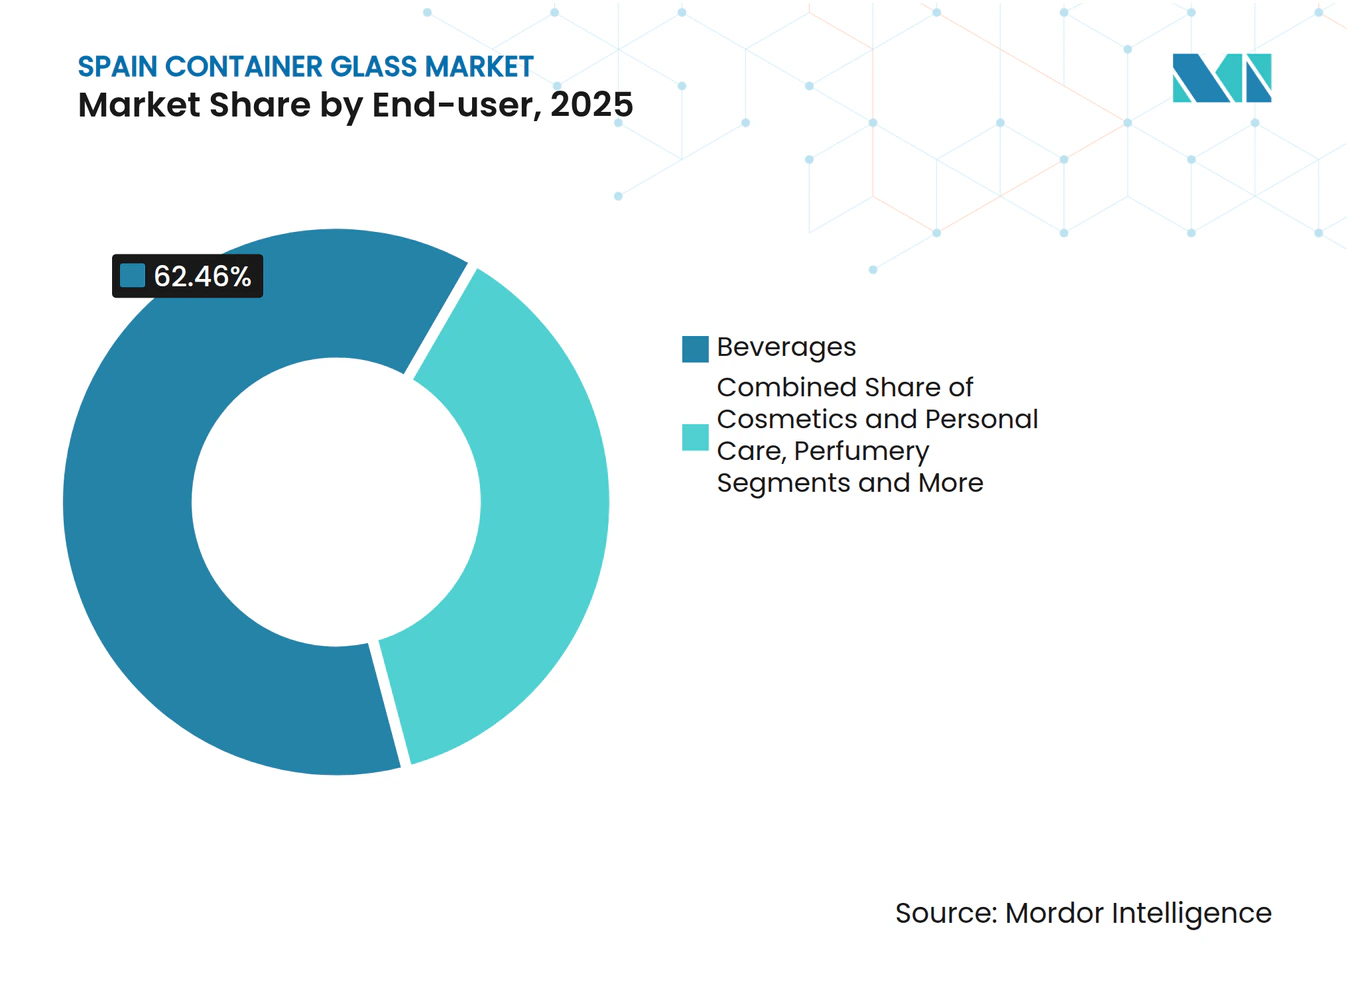
- Por usuario final, las bebidas captaron el 62,46% de la cuota del mercado de vidrio para envases en España en 2025.
- Por color, el mercado de vidrio para envases en España correspondiente al vidrio ámbar está proyectado para crecer a una CAGR del 4,07% entre 2026 y 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Vidrio para Envases en España
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la demanda de soluciones de envasado sostenible | +0.8% | Nacional (Madrid, Barcelona, Valencia) | Mediano plazo (2-4 años) |
| Creciente preferencia por el vidrio reciclable y ecológico | +0.6% | Centros urbanos en todo el territorio nacional | Largo plazo (≥ 4 años) |
| Aumento del consumo de bebidas alcohólicas | +0.4% | Rioja, Ribera del Duero, Cataluña | Corto plazo (≤ 2 años) |
| Tendencias de premiumización en vino, aceite de oliva y cosméticos | +0.4% | A nivel nacional con impulso exportador | Mediano plazo (2-4 años) |
| Incentivos gubernamentales para la economía circular y el reciclaje | +0.5% | Nacional, con influencia regulatoria a nivel de la UE | Largo plazo (≥ 4 años) |
| Tendencias de Premiumización en el Envasado de Vino, Aceite de Oliva y Cosméticos | +0.4% | Nacional, con implicaciones para el mercado exportador | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Demanda de Soluciones de Envasado Sostenible
La legislación de la UE que obliga a una recogida del 90% y un reciclaje del 85% del vidrio para 2030 amplifica los objetivos corporativos de sostenibilidad, orientando a los propietarios de marcas hacia el mercado de vidrio para envases en España. Productores de vino de prestigio como Torres han pasado a botellas un 15-20% más ligeras, reduciendo las emisiones de alcance 3 sin perder atractivo en el punto de venta. Los fabricantes capaces de suministrar envases más ligeros pero estructuralmente robustos ganan prioridad en las listas de proveedores. Esta alineación del impulso regulatorio, el escrutinio de los inversores y el sentimiento del consumidor eleva colectivamente la demanda base a pesar de los costes unitarios más elevados que el plástico, sosteniendo el impulso de crecimiento del mercado de vidrio para envases en España.
Creciente Preferencia por el Vidrio Reciclable y Ecológico
Las encuestas a consumidores muestran disposición a pagar precios superiores por productos envasados en vidrio infinitamente reciclable, en particular entre los segmentos demográficos preocupados por la salud en las grandes ciudades de España. El vidrio conserva mejor el sabor y el aroma que los plásticos que se degradan tras ciclos de reciclaje limitados, reforzando las percepciones de calidad. La red de 240.302 contenedores verdes de Ecovidrio sustenta la tasa de recogida de vidrio del 79,8% en España, garantizando un suministro abundante de calcín que reduce la energía del horno entre un 2-3% por cada 10% de uso de calcín.[1] A medida que se fortalecen los ciclos virtuosos de recogida y reciclaje, la competitividad en costes mejora, consolidando aún más el vidrio como el envase premium preferido en el mercado de vidrio para envases en España.
Aumento del Consumo de Bebidas Alcohólicas en España
Los volúmenes domésticos de cerveza y sidra artesanal se recuperaron tras la pandemia, mientras que las exportaciones de vino a Estados Unidos y Asia registraron un crecimiento de dígito simple elevado en 2024. Los productores favorecen el vidrio por la diferenciación en el punto de venta, la resistencia a la oxidación y los indicadores de calidad premium esenciales en los lineales internacionales más competitivos. Las denominaciones de origen regionales como Rioja y Ribera del Duero dependen de plazos de entrega rápidos desde plantas cercanas, apoyando la utilización de la capacidad local en el mercado de vidrio para envases en España.
Tendencias de Premiumización en el Envasado de Vino, Aceite de Oliva y Cosméticos
El sector oleícola español tiene como objetivo producir 4 millones de toneladas para 2040, con las principales marcas adoptando botellas transparentes o esmeralda personalizadas que elevan el precio minorista entre un 20-30%. El líder cosmético Puig informó de una creciente demanda de frascos de vidrio pesado esculpido, lo que infla el gasto en vidrio por unidad. Estos cambios proporcionan margen de mejora a los fabricantes que ofrecen formas complejas, colores especiales, grabados en relieve y texturas grabadas al ácido, reforzando la captura de valor en el mercado de vidrio para envases en España.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Elevados costes de producción de envases de vidrio | –0.5% | A nivel nacional | Corto plazo (≤ 2 años) |
| Intensa competencia de los envases de plástico y metal | –0.4% | A nivel nacional | Mediano plazo (2-4 años) |
| Proceso de fabricación de alta intensidad energética | -0.3% | Nacional, concentrado en los principales centros de producción | Largo plazo (≥ 4 años) |
| Interrupciones en la cadena de suministro y volatilidad de las materias primas | -0.2% | Nacional, con dependencia de importaciones para ciertos materiales | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Elevados Costes de Producción de Envases de Vidrio
La energía representa entre el 35-39% de los costes de producción del vidrio y, aunque la electricidad industrial española promedió 0,17 EUR/kWh (0,19 USD/kWh) en 2023, un 29% por debajo del conjunto de la UE, los hornos que operan a 1.600 °C siguen expuestos a picos de precios. O-I Glass absorbió 175 millones de USD en gastos incrementales en 2024, lo que impulsó su plan «Fit to Win» para reducir al menos un 7% la capacidad europea antes de mediados de 2025. La volatilidad del carbonato de sodio y la sílice agrava la presión, forzando continuas iniciativas de eficiencia en todo el mercado de vidrio para envases en España.
Intensa Competencia de los Envases de Plástico y Metal
Las botellas de PET cuestan entre un 60-70% menos por unidad y pesan una fracción del vidrio, lo que se traduce en menores emisiones logísticas y gastos reducidos. Las latas de aluminio ofrecen velocidad de producción y durabilidad, ganando cuota en las bebidas carbonatadas. El innovador en envases de cartón Elopak está penetrando en los lineales de zumos y lácteos con envases a base de fibra que combinan señales de sostenibilidad con ahorro de costes. Aunque el aligeramiento reduce la brecha en fletes, el vidrio continúa cediendo volumen en los segmentos de gran consumo, moderando las perspectivas de expansión del mercado de vidrio para envases en España.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis por Segmentos
Por Usuario Final: Las Bebidas Lideran el Mercado
Las bebidas representaron el 62,46% de la cuota del mercado de vidrio para envases en España en 2025, lideradas por el vino, la cerveza y los licores. El subsegmento de bebidas alcohólicas se beneficia de los indicadores de calidad premium, la impermeabilidad al oxígeno y los requisitos de autenticidad en la exportación, lo que garantiza una demanda estable. Los cerveceros artesanales también prefieren las botellas ámbar con relieves que protegen contra la luz ultravioleta y refuerzan el posicionamiento artesanal. Las bebidas no alcohólicas se apoyan en el vidrio para jugos orgánicos de nicho y kombucha, donde el origen del producto importa. Los cosméticos y el cuidado personal son las aplicaciones de mayor crecimiento con una CAGR del 3,95% hasta 2031, impulsadas por el cuidado de la piel de lujo, la perfumería y los productos de bienestar envasados en tarros de forma personalizada y vidrio pesado.
El tamaño del mercado de vidrio para envases en España correspondiente a cosméticos está proyectado para crecer de forma constante a medida que las marcas de lujo favorecen el peso táctil y la narrativa sostenible. Las aplicaciones alimentarias como el aceite de oliva, la mermelada y las salsas gourmet mantienen un tonelaje estable, sustentado por el motor de exportación agrícola de España. Los productos farmacéuticos conservan una demanda moderada para botellas neutras de borosilicato fuera de los nichos de viales, mientras que la perfumería aprovecha el esculpido intrincado del vidrio para reforzar el valor de marca. La diversidad de segmentos protege el mercado de vidrio para envases en España frente a las perturbaciones cíclicas en cualquier flujo de uso final individual.


Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe
Por Color: El Vidrio Transparente Mantiene el Liderazgo
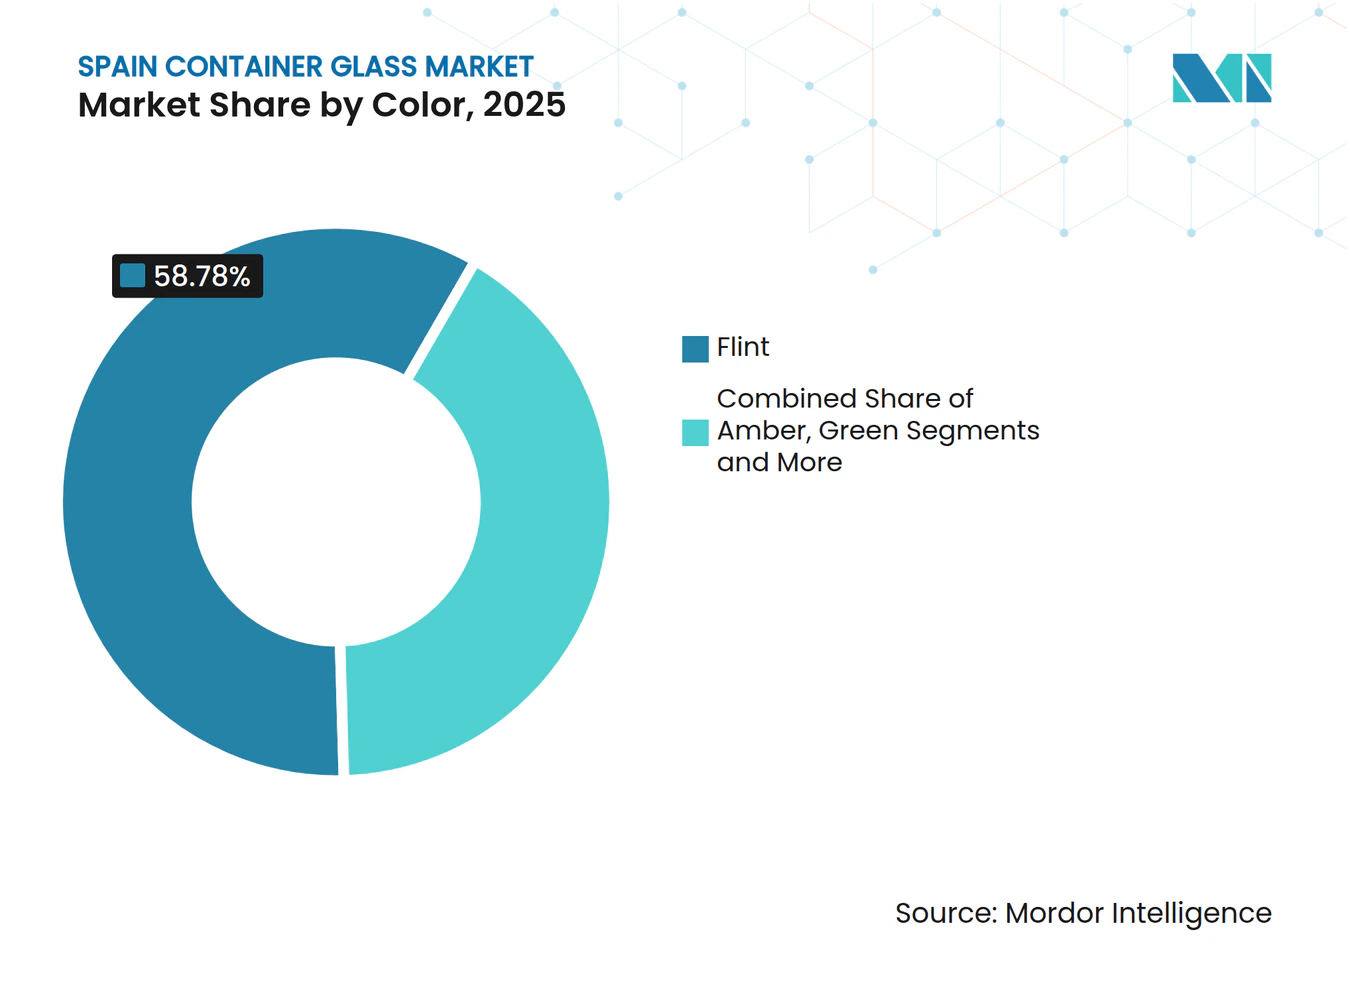
El vidrio transparente representó el 58,78% del tamaño del mercado de vidrio para envases en España en 2025, gracias a su claridad, versatilidad y capacidad para resaltar el color del producto, algo crucial para el aceite de oliva y los vinos rosados. Los elaboradores de vino valoran el vidrio transparente para mostrar el tono y los sedimentos, realzando el atractivo en el punto de venta. Las marcas de alimentos gourmet utilizan tarros transparentes para demostrar la pureza, mientras que los cosméticos recurren a la transparencia para exhibir texturas. El vidrio ámbar es el color de mayor crecimiento con una CAGR del 4,07% hasta 2031, impulsado por la demanda farmacéutica y de cerveza artesanal que requiere protección ultravioleta.
Los envasadores de cerveza prefieren el ámbar para minimizar el deterioro del sabor por la acción de la luz, y los fabricantes de medicamentos envasan de manera similar las formulaciones sensibles a la luz. El vidrio verde mantiene su relevancia en las botellas de vino tinto que transmiten señales de tradición en los mercados de exportación, mientras que los tintes de cobalto y los colores especiales ocupan nichos premium, obteniendo márgenes más elevados dentro del mercado de vidrio para envases en España.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe
Análisis Geográfico
Cataluña ancla el mercado de vidrio para envases en España con múltiples hornos agrupados en torno al puerto de Barcelona, lo que otorga alcance exportador y acceso a materias primas. Andalucía alberga plantas vinculadas al cinturón oleícola, garantizando un suministro rápido a los envasadores durante los picos de cosecha. Valencia combina capacidad de fabricación con demanda agrícola de mermelada, conservas de cítricos y salsas especiales.
Las regiones del norte, el País Vasco y Castilla y León, comparten proximidad con las celebradas denominaciones de origen vitivinícolas Rioja y Ribera del Duero, reduciendo los costes de transporte y permitiendo el envío de botellas en tiempo real. Los centros de BA Glass Iberia en León y Villafranca generaron ventas de 201,76 millones de EUR (228 millones de USD) en 2021 con 654 empleados, lo que subraya el empleo regional y la especialización.
El centro logístico central de Madrid canaliza los envases terminados a nivel nacional hacia las sedes de las empresas de bienes de consumo de alta rotación, manteniendo factores de carga equilibrados. La proximidad entre las plantas y los nodos de demanda reduce el transporte, que puede representar entre el 10-15% del coste de entrega, reforzando la posición de los operadores nacionales frente a las importaciones.
Análisis de la cadena de valor
La cadena de valor del vidrio hueco de España comienza con las materias primas (arena de sílice, carbonato de sodio, caliza y aditivos) y operaciones de fusión de alto consumo energético, para luego pasar por el formado, recocido, decoración e inspección antes de la distribución a envasadores de bebidas, alimentos, cosméticos y farmacéuticos. En el lado ascendente y circular, España se beneficia de un ecosistema maduro de recogida posconsumo que reintroduce el casco en los hornos. Ecovidrio respalda una alta penetración de recogida (240.302 contenedores verdes) con una tasa de recogida del 79,8%, lo que mejora la eficiencia de los hornos a medida que aumenta la proporción de casco.
La coordinación del sector y el establecimiento de normas cuentan con el respaldo de organismos sectoriales como ANFEVI, que representa a más del 98% de la producción española de vidrio hueco en 13 centros de producción y alrededor de 19 millones de botellas y tarros fabricados diariamente, y Vidrio España, que representa a más del 92% de la capacidad de producción sujeta a los requisitos del régimen europeo de comercio de derechos de emisión de gases de efecto invernadero. Aguas abajo, los grandes compradores (marcas de vino, cerveza, aceite de oliva y belleza) especifican cada vez más envases ligeros y ecodiseñados, lo que impulsa a fabricantes como Verallia Spain (siete centros de producción en la península ibérica), O-I y Vidrala a invertir en oxicombustión, electrificación y control digital de calidad. Los costes logísticos, que a menudo representan entre el 10% y el 15% del coste de entrega, también mantienen la proximidad entre planta y embotellador como un factor estratégicamente importante.
Panorama Competitivo
Concentración del Mercado
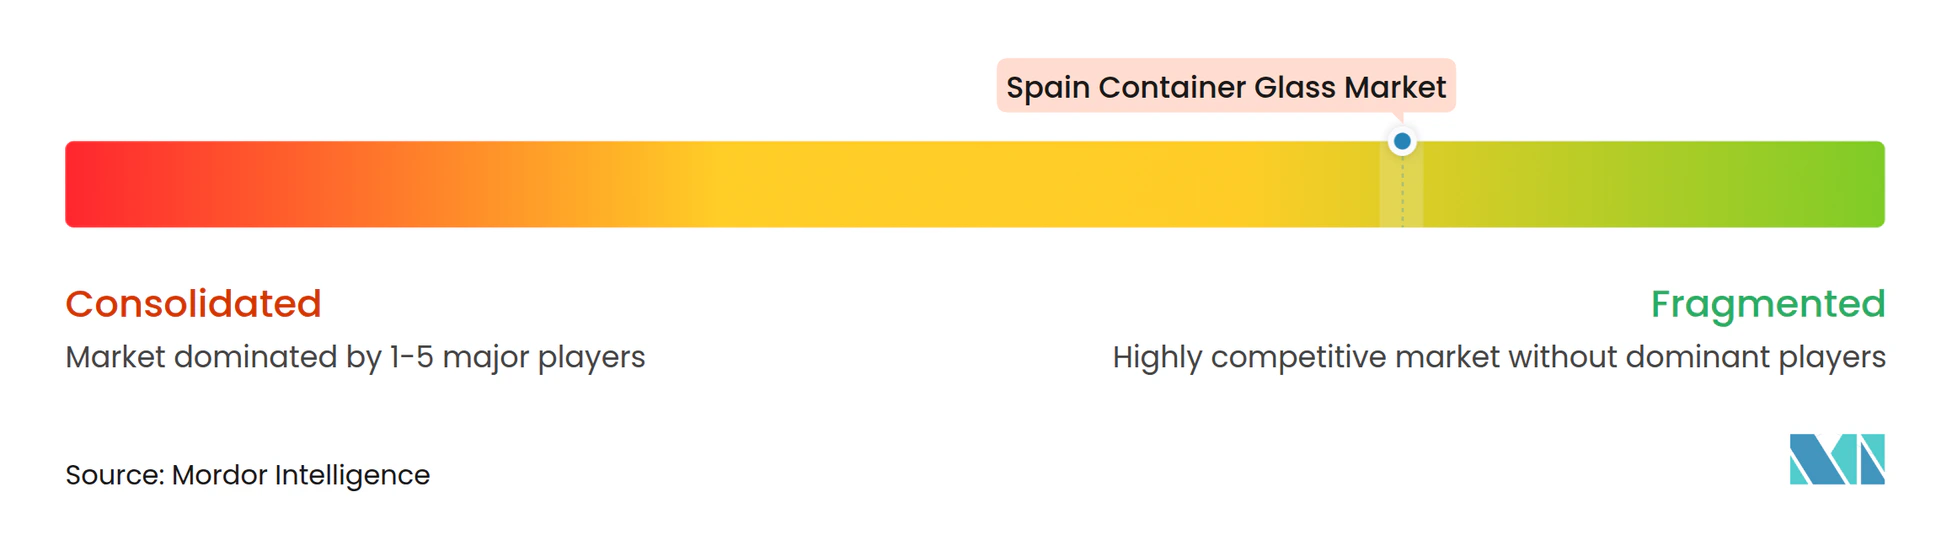
El mercado de vidrio para envases en España está moderadamente consolidado. Vidrala, O-I Glass y Verallia aseguraron conjuntamente aproximadamente el 65% de los ingresos en 2024, mientras que BA Glass y los operadores de nicho regionales mantienen el resto.[2] El plan «Fit to Win» de O-I tiene como objetivo una reducción del 7% en la capacidad de hornos europeos para mediados de 2025, lo que ajustará la oferta pero liberará 250 millones de USD en ahorros de costes. Vidrala ha sido pionera en botellas de vino ligeras de 260 gramos, combinando menores emisiones con una estética premium y amortiguando los márgenes en un entorno de volatilidad energética.
Verallia se centra en hornos con alto contenido de material reciclado para cumplir con los criterios de descarbonización de los distribuidores. Los temas estratégicos abarcan el aligeramiento, la integración del calcín, la recuperación del calor residual y el control de calidad digital. Los grandes grupos aprovechan el capital para modernizar los hornos, mientras que las empresas más pequeñas se protegen mediante moldes personalizados y series cortas artesanales.
La actividad de fusiones y adquisiciones se centra en la diversificación geográfica; la participación del 60% de BA Glass en la empresa mexicana Vidrio Formas amplió su presencia global hasta superar los 1.800 millones de EUR (2.030 millones de USD) en ingresos. Dada la solidez de los mercados finales, los operadores establecidos priorizarán el rendimiento, la cobertura energética y las cuentas premium de alto margen para proteger la rentabilidad en el mercado de vidrio para envases en España.
Líderes de la Industria de Vidrio para Envases en España
-
Verallia Spain S.A.
-
O-I Manufacturing Spain, S.L.
-
Saverglass Iberica S.A.U.
-
Ardagh Group S.A.
-
Gerresheimer Zaragoza S.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Oportunidades de mercado y perspectivas futuras
La fusión descarbonizada y las líneas de productos de bajo carbono se están consolidando como un espacio en blanco más claro a medida que las marcas y los minoristas endurecen sus indicadores de emisiones de envases, y España avanza más profundamente en el cumplimiento de la reutilización y el reciclaje conforme al Real Decreto 1055/2022 y las normas europeas de envases aclaradas en 2025 por el MITECO. La inauguración por parte de Verallia en abril de 2026 de un horno híbrido de 63 millones de EUR en Zaragoza, orientado a reducir las emisiones de CO2 en aproximadamente un 50%, ofrece un punto de referencia tangible de cómo el suministro español puede aportar vidrio hueco diferenciado y de menor huella de carbono para bebidas, alimentos gourmet y cosmética.
Los formatos impulsados por la premiumización siguen siendo un área de oportunidad en la que la demanda española está estructuralmente diversificada, ya que las bebidas representaron el 62,46% del volumen en 2025 y la cosmética y el cuidado personal crecen más rápido dentro del período de estudio. Los productores que combinan el aligeramiento con una estética premium (colores especiales, relieves y formas complejas) pueden hacer frente a la presión de sustitución del PET y las latas en los segmentos de gran consumo, protegiendo al mismo tiempo el valor en los envases de vino, aceite de oliva y belleza. Por el lado de la oferta, la optimización de la huella europea, incluido el enfoque declarado de Ardagh en instalaciones de vidrio mejor invertidas y mejor utilizadas, y las medidas de capacidad y costes "Fit to Win" de O-I, crean margen para que las plantas españolas operen de forma eficiente con altos insumos de casco y hornos actualizados, posicionándolas para licitaciones de mayor especificación e impulsadas por la sostenibilidad.
Desarrollos recientes del sector
- Mayo de 2026: Verallia traslada Conservas Manchegas Antonio de tarros metálicos a tarros de vidrio en la planta de Verallia Spain, dentro de la gama AURA. Esto amplía el envasado premium y transparente para marcas regionales, apoyando la premiumización y los objetivos de reciclaje de casco. El movimiento refuerza la capacidad de Verallia para satisfacer la creciente demanda de envases de vidrio de alto valor en Iberia.
- Abril de 2026: Verallia inaugura su primer horno híbrido en Zaragoza, España, un programa respaldado por SORG. El lanzamiento amplía la capacidad de fabricación con menores emisiones y mejoras en la eficiencia energética para la producción de vidrio. La ampliación de capacidad fortalece la capacidad de satisfacer la demanda de envases de vidrio de bajo carbono en Iberia.
- Mayo de 2025: O-I Glass registra un crecimiento del 4,4% en los envíos globales y un objetivo de ahorro de 250 millones de USD bajo el programa "Fit to Win", con cargos de reestructuración de 80 millones de USD. El programa de eficiencia mejora la rentabilidad y la disciplina de capacidad en toda la cadena de suministro de envases europea. La medida influye en la dinámica del sector europeo del vidrio mediante una mayor disciplina de costes y mejoras en el rendimiento.
Marco de la metodología de investigación y alcance del informe
Definición y Alcance del Mercado
Para este informe, el mercado de vidrio para envases en España abarca los embalajes de vidrio fabricados en España para botellas y frascos utilizados en el envasado de bebidas, alimentos y otros productos de consumo, medido en términos de volumen (toneladas) y registrado a lo largo del año completo.
Exclusiones del alcance: Este dimensionamiento excluye el vidrio plano, la fibra de vidrio, la vajilla y otros productos de vidrio que no sean envases.
Descripción General de la Segmentación
- Por Usuario Final
- Bebidas
- Alcohólicas
- Cerveza
- Vino
- Licores
- Otras Bebidas Alcohólicas (Sidra y Otras Bebidas Fermentadas)
- No Alcohólicas
- Jugos
- Bebidas Carbonatadas (CSDs)
- Bebidas a Base de Productos Lácteos
- Otras Bebidas No Alcohólicas
- Alcohólicas
- Alimentos (Mermelada, Jalea, Confituras, Miel, Embutidos y Condimentos, Aceite, Encurtidos)
- Cosméticos y Cuidado Personal
- Productos Farmacéuticos (excluidos Viales y Ampollas)
- Perfumería
- Bebidas
- Por Color
- Verde
- Ámbar
- Transparente
- Otros Colores
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer la base factual del modelo y para mantener los supuestos vinculados a señales reales del sector en España. Se revisaron estadísticas públicas y publicaciones del sector que ayudan a explicar los niveles de producción de vidrio, la disponibilidad de calcín y la demanda de uso final que impulsa el consumo de botellas y frascos.
Las fuentes típicas incluyeron conjuntos de datos y publicaciones oficiales como Eurostat, el Instituto Nacional de Estadística de España (INE), las estadísticas de comercio de UN Comtrade y los organismos de embalaje medioambiental y reciclaje en España, junto con asociaciones europeas de vidrio para envases e industria del vidrio como FEVE y Glass Alliance Europe. Para vincular los volúmenes con la realidad de la fabricación, también se revisaron informes anuales de empresas, presentaciones para inversores y cobertura de prensa de reconocido prestigio sobre modernizaciones de hornos, cambios de capacidad y restricciones operativas relacionadas con la energía. Las bases de datos de patentes se utilizaron de forma selectiva para comprender la dirección de la adopción de tecnologías de aligeramiento de peso y de hornos. Esta lista no es exhaustiva y se utilizaron muchas otras referencias para la recopilación de datos, verificaciones cruzadas y aclaraciones.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar cómo se mueve la demanda entre las principales aplicaciones de botellas y frascos, y cómo los productores gestionan la producción a través de la disponibilidad de calcín, las campañas de hornos y los cambios en la combinación de colores. Se mantuvo contacto con una combinación de fabricantes, distribuidores, recicladores y grandes funciones de compra en toda España, de modo que los hallazgos secundarios pudieran verificarse, las brechas pudieran cerrarse y los insumos clave pudieran alinearse antes de finalizar el modelo.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 26% | Directores ejecutivos (CXO): 12% |
| Nivel medio: 59% | Líderes funcionales/de unidad: 35% |
| Actores menores: 15% | Gerentes: 53% |
Dimensionamiento y Previsión del Mercado
El mercado se construyó utilizando una lógica tanto descendente como ascendente, en la que la demanda de vidrio para envases a nivel de España se reconstruyó primero a partir de señales de producción y comercio, y luego se sometió a pruebas de presión con los comentarios de proveedores y canales. En la práctica, partimos del volumen de mercado de referencia declarado de 2,88 millones de toneladas (2025) y lo asignamos a un conjunto de demanda coherente con los patrones de consumo de embalajes en España y las realidades de la fabricación nacional.
Se utilizaron varios insumos específicos del mercado para dar forma al modelo, como los niveles de producción de vidrio para envases, los movimientos de importación y exportación de envases de vidrio, las tasas de recogida y reciclaje de calcín que influyen en las recetas de los hornos, y los cambios en los mercados finales como el vino, la cerveza, las bebidas no alcohólicas y los alimentos envasados. También se realizó un seguimiento de los indicadores operativos prácticos mencionados por los entrevistados, como los ciclos de reconstrucción de hornos, la dirección de la utilización de la capacidad y el aligeramiento de peso (que puede cambiar las toneladas incluso cuando las unidades llenadas son estables). Cuando se necesitó una visión ascendente, se realizaron verificaciones por muestreo aplicando rangos típicos de peso por envase a la demanda estimada de volumen llenado para las principales aplicaciones, y luego ajustando los patrones de envases retornables frente a los de un solo uso cuando fue pertinente.
Para la previsión, se utilizó un análisis de escenarios, anclado en la demanda esperada de embalajes de bebidas y alimentos, el impulso del reciclaje impulsado por políticas y los cambios de capacidad esperados durante el período de previsión. Los supuestos solo se trasladaron hacia adelante una vez que fueron coherentes con lo que los encuestados informaron sobre las renovaciones de contratos, los cambios en la combinación por color y el probable comportamiento de traslado de los costes energéticos que puede afectar a las decisiones de producción.
Ciclo de Validación de Datos y Actualización
Los resultados se validaron mediante un conjunto de verificaciones paso a paso para que los totales finales permanezcan alineados con las señales observables del mercado. Comparamos las toneladas resultantes con indicadores independientes como las tendencias de producción declaradas, la dirección del comercio y el movimiento de la demanda de uso final, y luego investigamos los valores atípicos antes de fijar los supuestos.
Antes de la aprobación final, el modelo pasa por revisiones internas de analistas, seguidas de un nuevo contacto específico con entrevistados seleccionados cuando aparecen grandes variaciones en torno a la utilización, las restricciones de calcín o los cambios repentinos de capacidad. Los informes se actualizan anualmente y se realizan actualizaciones intermedias cuando se producen eventos materiales, como grandes paradas de hornos, expansiones o cambios de política que pueden modificar la demanda de embalajes. Justo antes de la entrega, se completa una revisión final por parte de un analista para que los clientes reciban la visión actualizada más reciente.
Tamaño del Mercado de Vidrio para Envases en España de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para el vidrio para envases en España a menudo no coinciden porque el límite del alcance no se gestiona de la misma manera y la unidad de medida puede cambiar el resultado. Algunas fuentes hablan en términos monetarios y otras se centran en toneladas, y algunas también combinan el vidrio para envases con actividades más amplias de embalaje de vidrio.
Los principales factores que generan diferencias suelen incluir si los flujos de importación y exportación se compensan entre sí, si el manejo del calcín reciclado se trata como una actividad separada y si los productos adyacentes se mezclan en el total (como el vidrio que no es para envases o los servicios de embalaje de vidrio). Las diferencias también pueden provenir de cómo se interpreta el "mercado de España", es decir, producción nacional frente a consumo nacional, y del momento de las conversiones de divisas cuando se crean cifras de valor.
Comparación de referencia
| Fuente | Tamaño del mercado | Deficiencias en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 2,88 M de toneladas (2025) | |
| Asociación del Sector A | 3,20 M USD (2023) | A menudo refleja informes del lado de la producción y puede incluir un contexto más amplio de producción de vidrio en España, lo que puede inflar el tonelaje exclusivo de envases si los límites entre los subsectores del vidrio no están completamente separados. |
| Revista Especializada del Sector B | 2,50 M USD (2024) | Puede basarse en instantáneas de comercio y envíos y aplicar supuestos conservadores sobre la tasa de utilización, lo que puede subestimar los volúmenes en años en que la producción local está respaldada por un suministro estable de calcín y una demanda contratada. |
La tabla muestra que la diferencia se explica en gran medida por lo que se contabiliza como vidrio para envases en España y qué año se utiliza; en el modelo de Mordor Intelligence, el mercado se mantiene estrictamente como volumen de vidrio para envases en toneladas para España, que luego se concilia con verificaciones de producción y comercio antes de realizar las previsiones. Cuando el alcance se mantiene coherente y la lógica de actualización es repetible, la estimación resultante se vuelve más fácil de rastrear hasta los impulsores claros, como la producción, el comercio neto y los cambios en la demanda de uso final.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de vidrio para envases en España?
El mercado se sitúa en 2,96 millones de toneladas en 2026 y se proyecta que alcance 3,39 millones de toneladas en 2031.
¿Qué segmento de usuario final domina la demanda?
Las bebidas ostentan una cuota del 62,46%, lideradas por el vino, la cerveza y los licores, que dependen del vidrio premium para la integridad de la marca.
¿Por qué el vidrio transparente es tan prevalente?
El vidrio transparente representa el 58,78% de la cuota porque su transparencia permite apreciar el color del producto, algo vital para el aceite de oliva, los vinos y los cosméticos.
¿Cómo están reduciendo los fabricantes los costes ante los elevados precios de la energía?
Las empresas implementan recuperación de calor residual, hornos de oxi-combustible y aligeramiento para reducir el consumo energético entre un 10-15% y los insumos de materiales.
¿Qué segmento de color crece más rápidamente?
El vidrio ámbar está creciendo a una CAGR del 4,07% impulsado por las aplicaciones de cerveza y farmacéuticas sensibles a la luz ultravioleta.
¿Qué impulsa la premiumización en el envasado de vidrio español?
Las marcas de vino de alta gama, aceite de oliva y belleza de lujo demandan formas personalizadas y botellas más pesadas que obtienen incrementos de precio del 20-30%.