
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
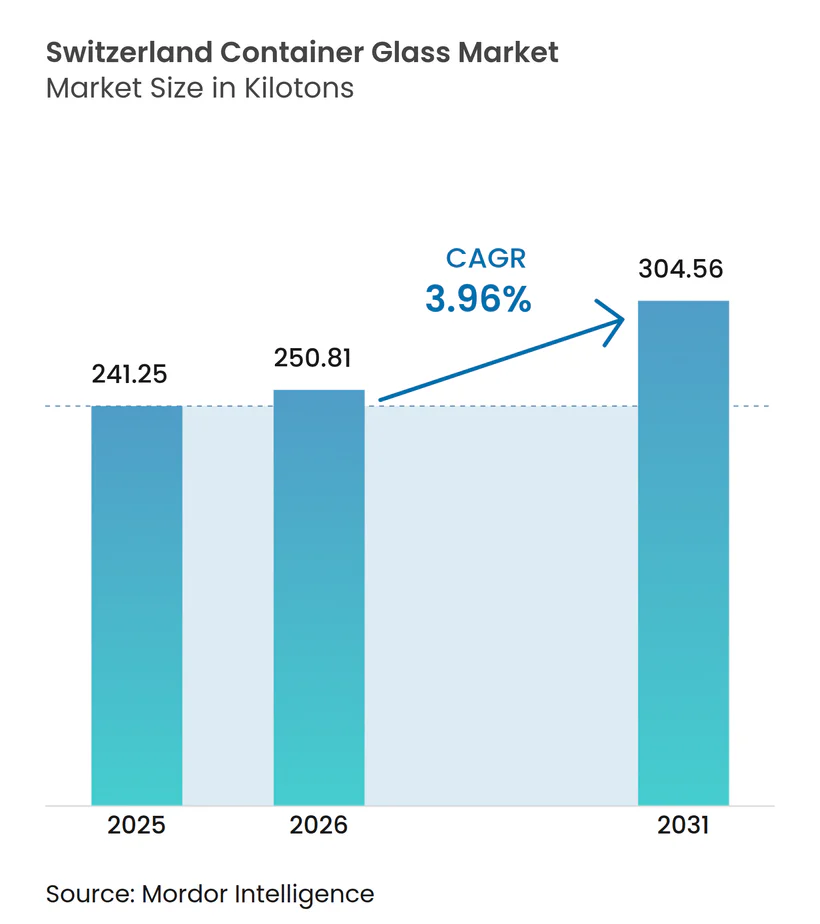
| Tamanho do mercado no ano base (2025) | 241.25 quilotoneladas |
| Volume do Mercado (2026) | 250.81 quilotoneladas |
| Volume do Mercado (2031) | 304.56 quilotoneladas |
| Taxa de crescimento (2026 - 2031) | 3.96 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Vidro de Embalagem da Suíça pela Mordor Intelligence
O tamanho do mercado de vidro de embalagem da Suíça em 2026 é estimado em 250,81 quilotoneladas, crescendo a partir do valor de 241,25 quilotoneladas em 2025, com projeções para 2031 a indicar 304,56 quilotoneladas, crescendo a um CAGR de 3,96% no período de 2026-2031. A procura está concentrada em bebidas, produtos farmacêuticos, cosméticos e alimentação premium, enquanto uma taxa de reciclagem nacional de 97% fornece uma abundante oferta de casco, reduzindo as necessidades energéticas e reforçando a liderança da Suíça na economia circular.[1] O alinhamento regulatório com os próximos objetivos do Regulamento da UE sobre Embalagens e Resíduos de Embalagens, uma preferência crescente por garrafas reutilizáveis e as contínuas inovações em leveza proporcionam aos produtores domésticos uma compensação estrutural de custos face às elevadas despesas energéticas e laborais da Suíça. Além disso, o mercado de vidro de embalagem da Suíça beneficia de estratégias de marcas premium, uma vez que bebidas de luxo e biológicos dependem do vidro para a integridade do produto, apelo nas prateleiras e conformidade regulatória. A consolidação, mais recentemente o encerramento de St-Prex pela Vetropack, reduz o excesso de capacidade e aguça o foco em aplicações tecnicamente avançadas e de maior margem.
Principais Conclusões do Relatório
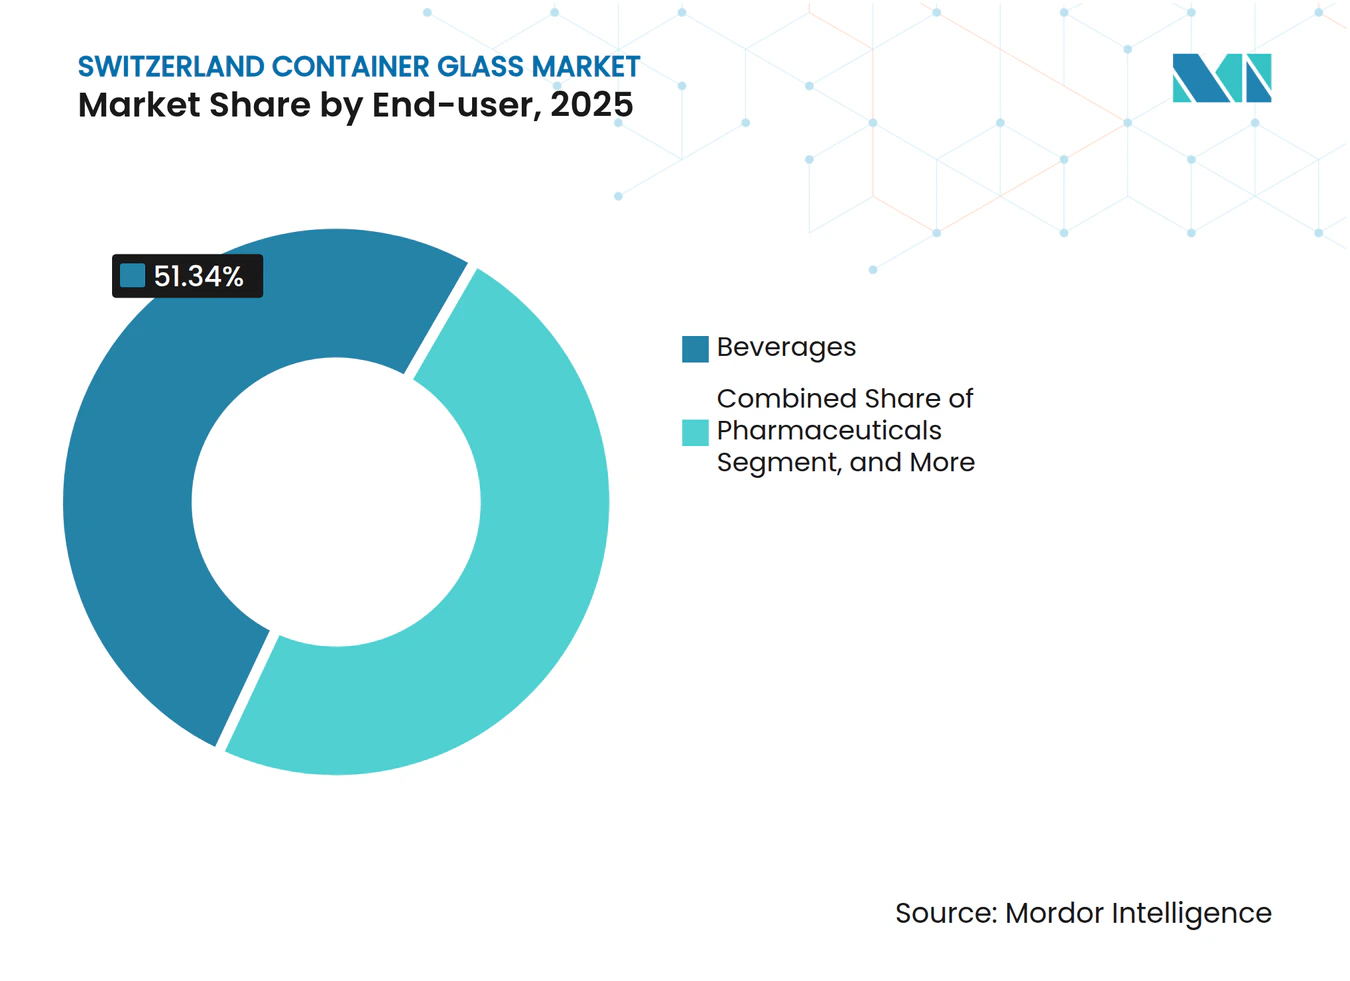
- Por utilizador final, as bebidas representaram 51,34% da quota do mercado de vidro de embalagem suíço em 2025.
- Por cor, o tamanho do mercado de vidro de embalagem da Suíça para o segmento âmbar está projetado para crescer a um CAGR de 4,98% entre 2026-2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado de Vidro de Embalagem da Suíça
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Procura crescente de embalagens sustentáveis e recicláveis | +1.2% | Suíça e região DACH | Médio prazo (2-4 anos) |
| Tendências de embalagens premium a impulsionar a adoção de embalagens de vidro | +0.8% | Suíça; mercados de luxo na UE | Curto prazo (≤ 2 anos) |
| Regulamentações governamentais que apoiam a reciclagem e a economia circular | +0.7% | Suíça; alinhamento com a UE | Longo prazo (≥ 4 anos) |
| Urbanização a aumentar as taxas de consumo de bens embalados | +0.5% | Centros urbanos suíços; regiões transfronteiriças | Médio prazo (2-4 anos) |
| Crescimento do setor farmacêutico a impulsionar o uso de embalagens de vidro | +0.6% | Suíça; centros farmacêuticos globais | Longo prazo (≥ 4 anos) |
| Avanços tecnológicos a melhorar a produção de vidro leve | +0.3% | Global; foco na manufatura suíça | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Procura Crescente de Embalagens Sustentáveis e Recicláveis
Os compromissos corporativos acelerados com cadeias de abastecimento de emissões líquidas zero elevam o vidro acima dos plásticos de uso único no mercado de vidro de embalagem da Suíça. Uma taxa de recolha de 97% produz frações de casco de até 80% na alimentação dos fornos, reduzindo o consumo de energia e as emissões de CO₂, o que se alinha com os registos de pontuação das marcas da Nestlé e da Givaudan. Os consumidores suíços demonstram uma forte disponibilidade para pagar prémios por embalagens comprovadamente circulares, permitindo aos produtores repercutir os custos mais elevados de eletricidade sem sacrificar as suas margens. A rede de recolha nacional da VetroSwiss fornece um fluxo doméstico fiável de casco, isolando os fabricantes da volatilidade das matérias-primas importadas. O impulso regulatório em torno da Responsabilidade Alargada do Produtor na Suíça e na UE acrescenta um estímulo adicional, incorporando o vidro nos roteiros de conformidade a longo prazo. Em conjunto, estes fatores ancoram um ciclo virtuoso de procura, reciclagem e reinvestimento que sustenta um crescimento acima da média para o mercado de vidro de embalagem da Suíça.
Tendências de Embalagens Premium a Impulsionar a Adoção de Embalagens de Vidro
A vaga de premiumização que atravessa as bebidas alcoólicas suíças e os produtos alimentares artesanais continua a ser uma força potente. A Coca-Cola HBC Suíça aumentou a produção de vidro reutilizável em 22% em 2023, uma vez que os canais no local privilegiaram a apresentação de qualidade superior e a logística circular.[2] Marcas de bebidas espirituosas e vinícolas reposicionaram as SKUs principais em garrafas de vidro transparente e esmeralda personalizadas para acentuar a proveniência, reforçando o vidro como o material de eleição para extensões de linha de alta margem. Em paralelo, o crescimento dos biológicos eleva as especificações para seringas pré-cheias, estimulando a procura farmacêutica de formatos em borossilicato e âmbar. A tecnologia Echovai da Vetropack demonstra que as garrafas leves podem reduzir a intensidade de material sem comprometer a estética, alinhando os atributos de luxo com os objetivos ambientais. Estes impulsionadores convergentes aumentam a receita média por tonelada e fortalecem o mercado suíço de vidro de embalagem face às importações de baixo custo.
Regulamentações Governamentais que Apoiam a Reciclagem e a Economia Circular
A Portaria Suíça sobre Embalagens de Bebidas exige métricas de coleta em circuito fechado que o vidro já supera, sustentando seu papel consolidado na infraestrutura nacional de gestão de resíduos. As regras da UE em elaboração, que visam uma taxa de coleta de 90% para embalagens de bebidas e limites mínimos de conteúdo reciclado, conferem uma vantagem de pioneirismo aos produtores suíços ao exportarem para o mercado único. As obrigações de divulgação sobre o carbono do ciclo de vida impulsionam os varejistas em direção a materiais com registros de reciclagem transparentes e ricos em dados — um atributo que o vidro satisfaz por meio de práticas de rastreabilidade de longa data. A VetroSwiss e seus parceiros do setor fornecem modelos de relatórios padronizados que reduzem os encargos administrativos para os proprietários de marcas, consolidando ainda mais a indústria do vidro. Perspectivas futuras: a certeza oferecida pela regulamentação alinhada entre a Suíça e a UE reduz o risco de investimento, catalisando modernizações de fornos e impulsionando um CAGR consistente de 3,96% no mercado de vidro para embalagens da Suíça.
Crescimento do Setor Farmacêutico a Impulsionar o Uso de Embalagens de Vidro
Sede do cluster de ciências da vida de Basileia e de fabricantes contratuais globais, a Suíça depende do vidro para garantir a estabilidade dos medicamentos e a conformidade com as diretrizes da EMA e da FDA. A SCHOTT Pharma expandiu o seu centro de I&D suíço para abordar a inovação em seringas pré-cheias, sublinhando a mudança para terapias biológicas de alto valor e pequenos lotes que exigem recipientes de borossilicato Tipo I. O crescimento dos autoinjentores e dos sistemas de distribuição baseados em cartuchos eleva as especificações para além dos limites das propriedades de barreira dos plásticos, favorecendo o vidro pela sua inércia e controlo sobre os lixiviáveis. Embora as orientações da Gerresheimer para 2025 tenham assinalado uma redução de stocks, espera-se que a procura secular regresse à medida que os biológicos em pipeline entram em ensaios em fase avançada. As preferências de aprovisionamento local enraizadas na resiliência da cadeia de abastecimento ampliam as oportunidades para os conversores suíços capazes de validar as credenciais de sala limpa ISO 15378. Consequentemente, o CAGR de 5,69% do setor farmacêutico consolida-o como o principal motor de crescimento no mercado suíço de vidro de embalagem.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Os elevados custos de produção limitam a expansão das embalagens de vidro | -0.9% | Suíça, mercados europeus de elevado custo | Curto prazo (≤ 2 anos) |
| A fragilidade do vidro complica a logística e o transporte | -0.4% | Suíça, mercados dependentes de exportações | Médio prazo (2-4 anos) |
| O impacto ambiental da produção de vidro permanece significativo | -0.3% | Suíça, zonas de regulação de carbono da UE | Longo prazo (≥ 4 anos) |
| A concorrência dos plásticos e metais restringe o crescimento | -0.6% | Global, com foco em aplicações sensíveis ao custo | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Os Elevados Custos de Produção Limitam a Expansão das Embalagens de Vidro
As operações dos fornos dependem de fluxos de energia ininterruptos, e os preços à vista da eletricidade na Suíça foram em média 33% acima da média da UE em 2024, comprimindo ainda mais as margens mesmo após contabilizar os créditos de energia renovável. O encerramento de St-Prex pela Vetropack reflete a inevitável economia de uma base de custos domésticos, onde os encargos laborais e ambientais superam os dos seus vizinhos. As reconstruções intensivas em capital, tipicamente 40 milhões de USD por forno, elevam os obstáculos ao financiamento para os operadores de média dimensão. A apreciação cambial comprime ainda mais a competitividade das exportações em SKUs de mercadorias, levando os compradores a optar por importações francesas e italianas de menor custo. Em conjunto, estes ventos contrários reduzem 0,9 pontos percentuais do CAGR do mercado de vidro de embalagem da Suíça no curto prazo.
A Fragilidade do Vidro Complica a Logística e o Transporte
Os riscos de peso e quebra agravam os custos de distribuição na economia suíça orientada para as exportações. As rotas multimodais para a Alemanha e França expõem as paletes a múltiplos pontos de contacto, aumentando os encargos com seguros e desperdícios que corroem a proposta de valor do vidro em comparação com o PET. A penetração do comércio eletrónico intensificou o desafio, uma vez que os formatos de venda direta ao consumidor requerem camadas de proteção secundária, inflacionando as taxas de peso dimensional. O declínio de 37,7% na entrada de encomendas da Bucher Emhart Glass no 1.º semestre de 2024 sinaliza cautela dos produtores em relação à nova capacidade, enquanto a logística permanece uma restrição. Embora a leveza mitigue alguns problemas, a mudança de uma linha existente exige a reformulação do forno e despesas com ferramentas, barreiras que as pequenas empresas têm dificuldade em superar. Estes fatores reduzem adicionalmente 0,4 pontos percentuais da expansão global do mercado de vidro de embalagem da Suíça.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Utilizador Final: Os Produtos Farmacêuticos Impulsionam o Crescimento Premium
As aplicações farmacêuticas, que representam apenas 11,28% do volume de 2025, estão no caminho de um CAGR de 5,46%, superando o ritmo das bebidas e desbloqueando ganhos de quota constantes no tamanho do mercado de vidro de embalagem da Suíça. A procura concentra-se em frascos de borossilicato Tipo I, cartuchos e seringas, onde os limiares de extraíveis e a resistência ao choque térmico são críticos. Os pipelines de biológicos suíços, abrangendo oncologia e vacinas personalizadas, dependem de formatos prontos a encher que exigem múltiplos de preço das garrafas de bebidas de mercadoria. Os investimentos da SCHOTT Pharma reforçam as competências locais, proporcionando aos montadores suíços suporte de prototipagem rápida e documentação regulatória para submissões à EMA.
As bebidas, ancoradas pelo vinho, cerveja e água mineral premium, retiveram 51,34% da quota do mercado de vidro de embalagem da Suíça em 2025, sustentadas por esquemas de reutilização e pela proliferação de produtos artesanais. A mudança da Coca-Cola HBC para SKUs recarregáveis de 200 ml e 330 ml alarga o volume endereçável. As categorias não alcoólicas estão a ganhar tração através de formulações conscientes da saúde, embaladas em vidro transparente para realçar os ingredientes naturais. Os cosméticos e os alimentos de especialidade completam o consumo, aproveitando o vidro para reforçar a marca de prestígio e os atributos de rotulagem limpa. No geral, a diversificação entre segmentos proporciona um lastro contra a ciclicidade das bebidas e sustenta o mercado de vidro de embalagem da Suíça.


Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Cor: O Crescimento do Âmbar Reflete a Expansão Farmacêutica
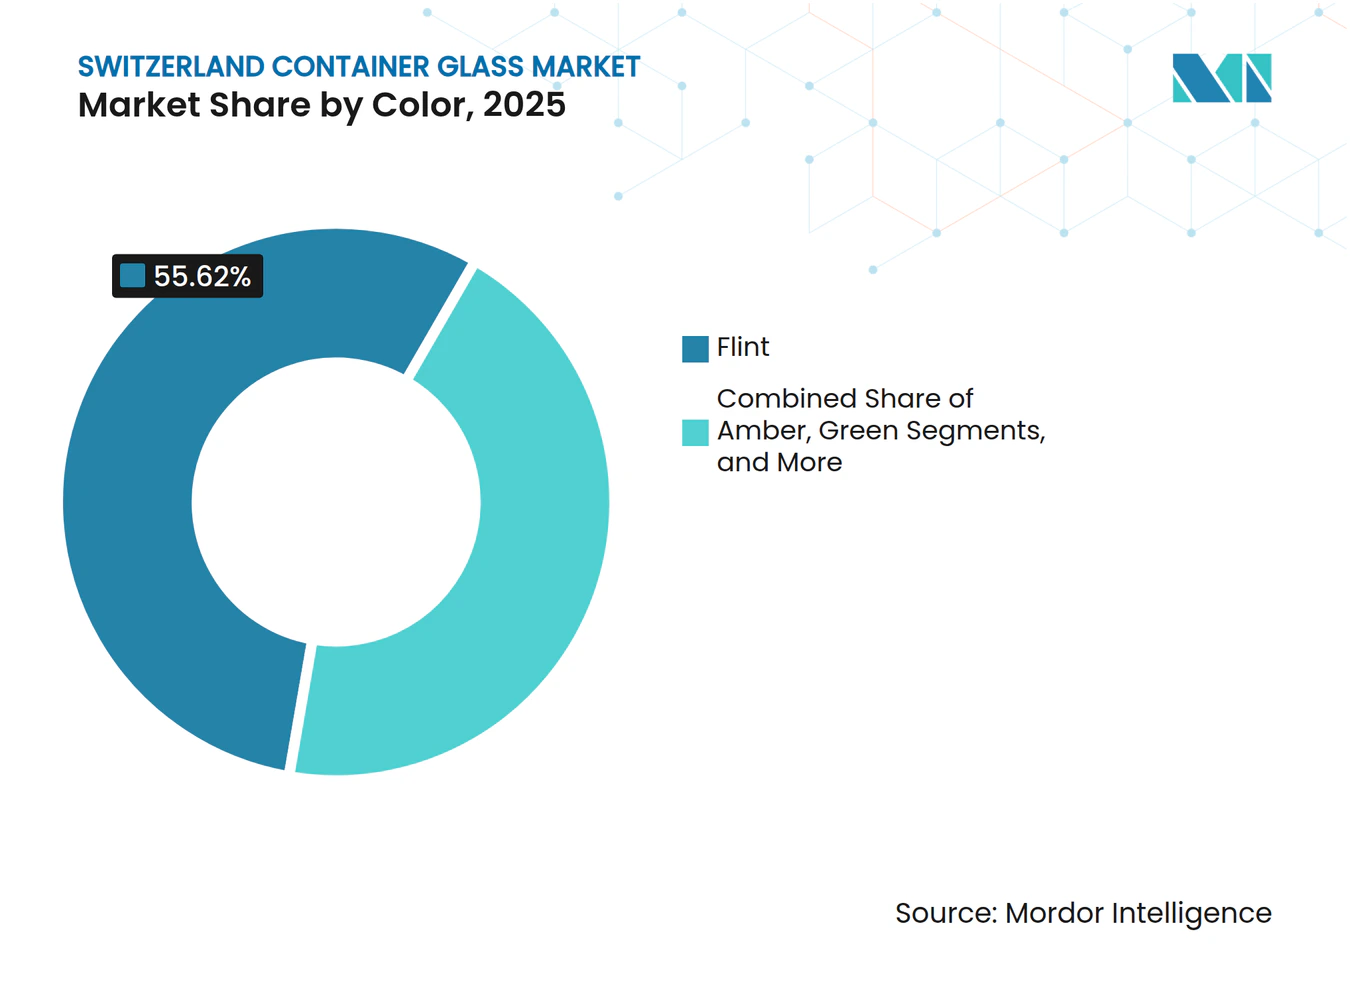
O vidro transparente dominou os envios de 2025 com uma quota de 55,62% do tamanho do mercado de vidro de embalagem da Suíça, um testemunho da sua ampla aceitação em bebidas, alimentos e medicamentos de venda livre. A visibilidade desobstruída do produto melhora o apelo no ponto de venda, enquanto os avanços nos inibidores de UV protegem os líquidos sensíveis à luz, alargando a relevância do vidro transparente.
O âmbar, no entanto, é a clara história de momentum, avançando a um CAGR de 4,98% até 2031. Os compradores farmacêuticos especificam o âmbar para a proteção UV de forma a manter a potência dos biológicos, puxando tonelagem incremental para lotes de alta margem. Os cervejeiros artesanais e os destiladores aproveitam a estética patrimonial do âmbar para diferenciar as SKUs em prateleiras concorridas, expandindo ainda mais a procura. O verde mantém um nicho em vinhos e bebidas espumantes, promovendo a tradição de denominação de origem apesar do crescimento mais lento. As tonalidades de nicho, como o cobalto e o preto mate, visam os cosméticos de luxo, ainda que em volumes baixos que, não obstante, elevam a receita unitária média. A complexidade de cores aumenta os custos de mudança, reforçando as posições dos incumbentes e estabilizando os conjuntos de lucros dentro do mercado de vidro de embalagem da Suíça.

Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Análise Geográfica
O consumo interno centra-se em Zurique, Basileia e Genebra, onde a densidade populacional está alinhada com a presença de plantas de bebidas, farmacêuticas e cosméticos de luxo. O corredor farmacêutico de Basileia requer especificações rigorosas de vidro, atraindo conversores especializados com competências em documentação BPF e rastreabilidade de lotes. Os engarrafadores de bebidas de Zurique privilegiam ciclos reutilizáveis que aproveitam a densa rede de logística inversa da Suíça, preservando a qualidade do casco e minimizando os contaminantes dos fornos. Os exportadores de alimentos de alta qualidade de Genebra, desde conservas artesanais a bebidas espirituosas de boutique, especificam vidro transparente e tonalidades personalizadas que ampliam a narrativa da marca.
A dinâmica das importações e exportações molda a segurança do abastecimento. Enquanto o encerramento de St-Prex pela Vetropack reduziu a capacidade local, os fornos da Alsácia francesa próximos e as instalações do norte de Itália colmatam as insuficiências de mercadorias, auxiliados pelo comércio intra-EFTA isento de direitos. Os produtores suíços reciprocam, exportando formatos âmbar premium e farmacêuticos para a região DACH, explorando os diferenciais de qualidade e sustentabilidade face aos concorrentes de grande escala. Os movimentos cambiais injetam volatilidade; um franco mais forte diminui o volume de exportações, mas reforça o poder de compra de casco, contratos de gás e equipamento de capital, amortecendo as margens domésticas. Os quadros de política a nível nacional e da UE harmonizam os objetivos de reciclagem e composição, simplificando a certificação transfronteiriça. O alinhamento da Suíça alivia a carga administrativa para os proprietários de marcas multinacionais, encorajando-os a ancorar séries de especialidade no mercado doméstico. Consequentemente, o mercado suíço de vidro de embalagem posiciona-se como um nó premium e altamente conforme dentro da cadeia de valor mais ampla de vidro de embalagem da Europa.
Panorama regulatório
A Suíça regulamenta o vidro de embalagem por meio do Escritório Federal do Meio Ambiente (FOEN/BAFU), sob uma estrutura de devolução, relatórios e financiamento de reciclagem. A Ordenança sobre Recipientes de Bebidas estabelece uma taxa mínima de reciclagem de 75% para recipientes de vidro para bebidas, enquanto produtores e importadores de recipientes de bebidas não retornáveis devem reportar quantidades anuais ao FOEN, reforçando a supervisão sobre embalagens colocadas no mercado.
Uma nova Ordenança de Embalagens (Verpackungsverordnung, VerpV), adotada em 24 de junho de 2026, consolida os padrões de embalagem, as obrigações de devolução e o financiamento da reciclagem de vidro. Na prática, o sistema de taxa de descarte pré-pago administrado pela VetroSwiss (operado pela ATAG Wirtschaftsorganisationen AG) sustenta a conformidade e os fluxos de financiamento, com uma faixa de taxa citada entre CHF 0,02 e CHF 0,06, que apoia a coleta e as operações de reciclagem subsequentes.
Análise da cadeia de valor
A cadeia de valor do vidro de embalagem suíço começa com matérias-primas (areia de sílica, soda e cal) e produção baseada em fornos de alto consumo energético, passando depois para componentes de decoração e embalagem downstream, antes da distribuição para os setores de bebidas, alimentos, cosméticos e enchimento farmacêutico. No lado da produção, o mercado é sustentado por uma base de fabricação doméstica limitada, liderada pela Vetropack, além do fornecimento transfronteiriço de grupos europeus de vidro de embalagem para formatos padronizados.
A logística reversa é estruturalmente importante na Suíça, pois a disponibilidade e a qualidade do vidro reciclado (cullet) afetam a economia dos fornos. A coleta é organizada principalmente por meio de sistemas municipais de entrega voluntária e programas de coleta domiciliar, enquanto o financiamento da reciclagem é canalizado por meio de uma taxa de descarte pré-pago cobrada pela VetroSwiss, utilizada para apoiar coletores, transportadores e centros de processamento de vidro residual. A coordenação do setor também envolve recicladores e processadores especializados representados por entidades como a Vereinigung Schweizer Glasverwerter, ajudando a manter o cullet separado e pronto para refusão dentro da cadeia de suprimentos doméstica.
Panorama Competitivo
Concentração do Mercado
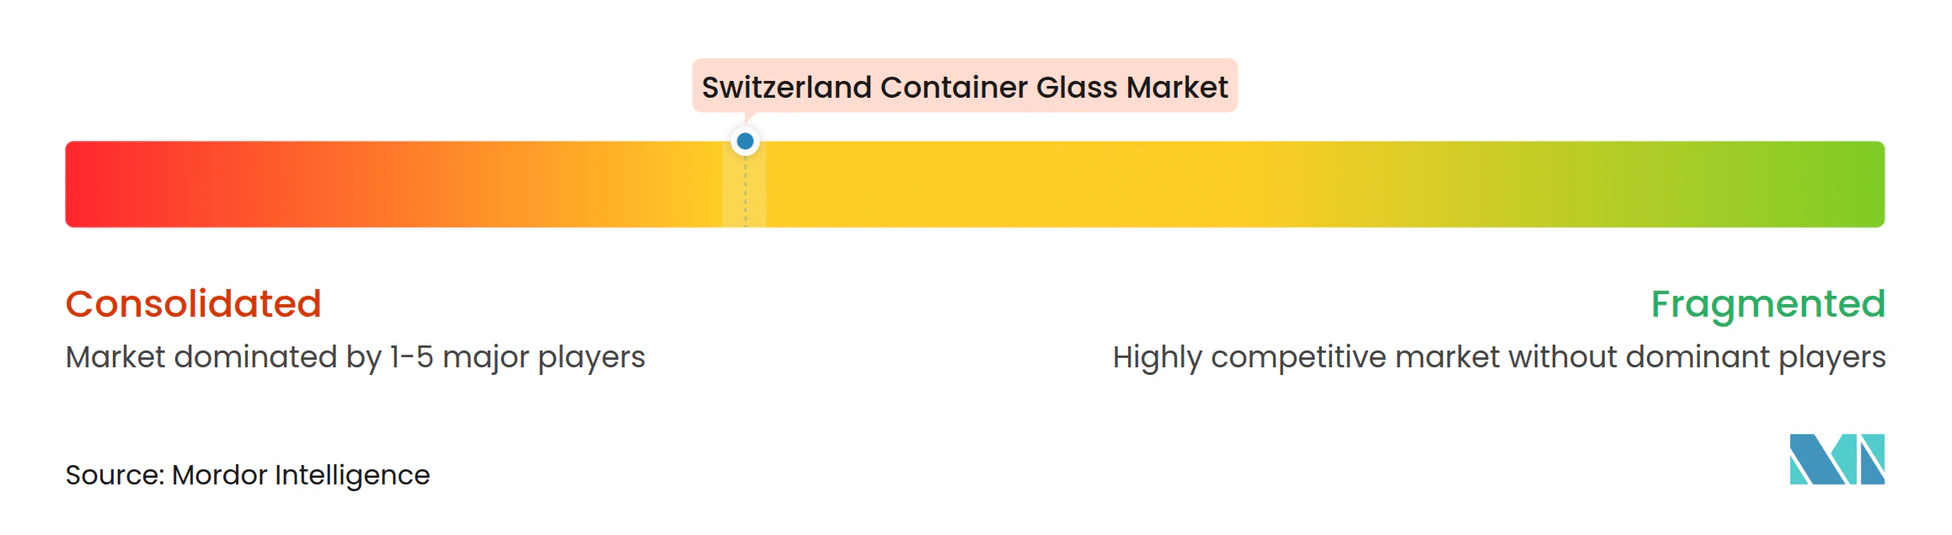
A indústria suíça de vidro de embalagem apresenta uma consolidação de nível médio, com os cinco maiores fornecedores a representar uma estimativa de 72% da tonelagem combinada. A Vetropack permanece o único produtor doméstico de grande escala na sequência do encerramento de St-Prex, mas compete com importações da Verallia, O-I Glass e Ardagh para contratos de bebidas convencionais. As batalhas por quota de mercado estão a depender cada vez mais da profundidade do serviço, dos dossiês regulatórios, das mudanças rápidas de cor e da resolução técnica de problemas, em vez da mera capacidade dos fornos.
Os movimentos estratégicos ilustram a mudança para nichos de valor acrescentado. A Vetropack investiu nas garrafas leves Echovai, que suportam 70 ciclos de lavagem, satisfazendo os mandatos da economia circular e reduzindo o consumo de combustível dos transportadores. O programa Fit To Win da O-I alcançou 61 milhões de USD em poupanças de custos no 1.º trimestre de 2025, libertando capital para atualizações de linhas de especialidade no norte de Itália, uma fonte de abastecimento chave para os clientes suíços. A reformulação das orientações da Gerresheimer demonstra a natureza cíclica dos frascos farmacêuticos, levando os compradores suíços a procurar acordos de dupla sourcing e envio just-in-time.
A diferenciação competitiva emerge também através de estratégias de transição energética. A Vetropack contrata 100% de eletricidade renovável, reduzindo as emissões de Âmbito 2 e proporcionando vantagens de rótulo de carbono a clientes conscientes de ESG. A Verallia pilota fornos híbridos que integram biogás na Borgonha, conhecimento que poderia transbordar para as operações suíças através de parcerias técnicas. Estes desenvolvimentos elevam os limiares competitivos e solidificam a reputação do mercado de vidro de embalagem da Suíça como uma arena tecnologicamente sofisticada e orientada para a sustentabilidade.
Líderes da Indústria de Vidro de Embalagem da Suíça
-
Ardagh Group S.A.
-
O-I Glass, Inc.
-
Saverglass Group
-
Vetropack Holding SA
-
Berlin Packaging LLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Oportunidades de mercado e perspectivas futuras
O design mais leve e compatível com reutilização representa oportunidades práticas para o vidro de embalagem suíço, especialmente em formatos de bebidas, nos quais os ciclos de retorno e a eficiência de transporte impactam diretamente o custo total da embalagem. A Vetropack encomendou uma nova linha de produção para garrafas de vidro leves em sua unidade de Poeklarn em 2026, e em junho de 2026 lançou uma garrafa Rhinewine de 350 gramas, posicionada como referência em leveza, ao mesmo tempo em que apoia um sistema de garrafas reutilizáveis, refletindo uma transição de fornecimento voltado a volume para SKUs orientados a desempenho e circularidade.
A qualidade do cullet e a capacidade de processamento também continuam sendo uma alavanca operacional de competitividade, dada a alta intensidade de coleta na Suíça e a necessidade de um fornecimento estável para os fornos. A Vetropack Straza anunciou um investimento de EUR 30-35 milhões em uma nova planta de processamento de vidro residual na Croácia, entre maio e junho de 2026, fortalecendo a capacidade regional de processamento de cullet dentro da rede de suprimentos do grupo que atende a Europa Central. Separadamente, a adoção antecipada dos European Sustainability Reporting Standards (ESRS) por grandes fornecedores está tornando mais rigorosa a medição da eficiência energética e material, criando espaço comercial para fornecedores capazes de especificar insumo reciclado, melhorias de emissões e durabilidade para reutilização.
Desenvolvimentos recentes do setor
- Junho de 2026: O Grupo Vetropack lança a garrafa Rhinewine mais leve da Europa e apoia um novo sistema de garrafas reutilizáveis. O lançamento amplia a oferta premium de vidro para bebidas da Vetropack com um design leve. Fortalece iniciativas de economia circular e pode gerar ganhos de eficiência em todo o portfólio de embalagens.
- Junho de 2026: A Vetropack lança uma garrafa Rhinewine de 350 gramas, descrita como a mais leve de seu tipo na Europa, após testes de produção realizados em fevereiro de 2026. O produto representa uma redução de peso líder para bebidas premium. A medida reforça a posição de mercado da Vetropack em embalagens leves e sustentáveis.
- Maio de 2026: A Ardagh Group S.A. lança a iniciativa de transformação Clearly Ardagh, com planos de elevar o capex para 9% das receitas em 2026. O programa visa eficiência de custos e alocação de capital em toda a plataforma europeia de vidro de embalagem. Apoia a resiliência competitiva e acelera a modernização das operações.
Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Este mercado abrange a demanda por vidro para embalagens na Suíça, contabilizada como embalagens de vidro acabadas utilizadas para armazenar e proteger produtos ao longo do envase, da distribuição e do consumo, e monitorada em termos de volume (quilotoneladas) ao longo do período de estudo.
Exclusões do escopo: Os itens excluídos incluem vidro plano, vidro automotivo, artigos de mesa, materiais de laboratório e fibra de vidro.
Visão Geral da Segmentação
- Por Utilizador Final
- Bebidas
- Alcoólicas
- Cerveja
- Vinho
- Bebidas Espirituosas
- Outras Bebidas Alcoólicas (Sidra e Outras Bebidas Fermentadas)
- Não Alcoólicas
- Sumos
- Bebidas Carbonatadas (CSDs)
- Bebidas à Base de Produtos Lácteos
- Outras Bebidas Não Alcoólicas
- Alcoólicas
- Alimentação (Doce, Geleia, Marmeladas, Mel, Enchidos e Condimentos, Azeite, Conservas em Vinagre)
- Cosméticos e Cuidados Pessoais
- Produtos Farmacêuticos (excluindo Frascos e Ampolas)
- Perfumaria
- Bebidas
- Por Cor
- Verde
- Âmbar
- Transparente
- Outras Cores
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental ajudou a estabelecer o contexto de embalagens da Suíça e a vincular o modelo a indicadores públicos que podem ser verificados posteriormente. Baseamo-nos principalmente em fontes oficiais e de acesso livre, como o Escritório Federal de Estatística da Suíça para o contexto industrial, o Escritório Federal do Meio Ambiente da Suíça para fluxos de reciclagem e resíduos, e o UN Comtrade para padrões de comércio vinculados às categorias de embalagens de vidro.
Em paralelo, revisamos fontes como o Eurostat, onde séries de embalagens entre países ajudaram a verificar a direção dos dados. Também utilizamos materiais de associações relacionados à coleta e reciclagem de vidro, além de materiais revisados por pares e artigos sobre embalagens que descrevem tendências de redução de peso e uso de caco de vidro. Relatórios anuais de empresas, apresentações a investidores e imprensa de reputação foram utilizados para compreender eventos em plantas industriais, ciclos de reconstrução de fornos e mudanças na demanda por uso final. Quando necessário, assinaturas pagas focadas em importações e exportações ao nível de remessa, bem como uma base de dados de patentes, foram utilizadas para validar o momento de mudanças de capacidade e tecnologia. Esses exemplos não são exaustivos, e outras fontes também foram revisadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas de Campo
Utilizamos entrevistas e pesquisas de campo com produtores de vidro, compradores de embalagens, distribuidores e partes interessadas em reciclagem na Suíça. O feedback deles testa a demanda, os fluxos comerciais, a movimentação do preço médio de venda, as mudanças de capacidade e as lacunas nos dados públicos. Os analistas conciliam as respostas com os dados documentais e entram em contato novamente com os respondentes quando uma premissa importante não se alinha.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 30% | Diretores executivos (CXOs): 15% |
| Nível intermediário: 50% | Líderes funcionais/de unidade: 30% |
| Empresas de menor porte: 20% | Gerentes: 55% |
Dimensionamento do Mercado e Previsão
O dimensionamento foi construído com uma combinação de verificações de cima para baixo e de baixo para cima, mantendo o modelo central simples e auditável. No lado de cima para baixo, reconstruímos o conjunto de demanda mapeando os sinais de consumo por uso final na Suíça e a intensidade de embalagens, que foram então traduzidos em requisitos de volume de vidro para embalagens e alinhados com as definições do período de estudo.
Para manter o modelo fundamentado, os insumos incluíram indicadores como a composição de embalagens de bebidas e alimentos, a penetração de garrafas recarregáveis e retornáveis, a disponibilidade de caco de vidro e as taxas de reciclagem, a progressão típica de redução de peso por tipo de garrafa e o momento de eventos de manutenção ou desativação de fornos que podem restringir a oferta. Cada variável foi utilizada para explicar as mudanças de volume ano a ano, em vez de forçar o crescimento a corresponder a uma tendência principal. Onde existiam lacunas de dados, especialmente em torno das divisões por aplicação, utilizamos estimativas primárias e as restringimos para que os totais ainda correspondessem ao conjunto de demanda mais amplo.
Para a previsão, a análise de cenários foi aplicada em torno de um caso base. Os ajustes de curto prazo foram orientados pelo consenso de especialistas sobre a pressão dos custos de energia, as metas de conteúdo reciclado e os riscos de substituição por outros materiais de embalagem. Aproximações de baixo para cima seletivas foram utilizadas como verificação cruzada, como pesos de embalagens amostrados por formato multiplicados pela demanda unitária implícita, além de verificações de canal com envasadores e recicladores para verificar se as linhas de tendência pareciam realistas.
Ciclo de Validação de Dados e Atualização
A validação foi realizada por meio de verificações passo a passo antes de os números serem finalizados. Comparamos os resultados do modelo com sinais independentes, como a direção de importações e exportações, indicações de fluxo de reciclagem e caco de vidro, e eventos de oferta visíveis, investigando então as variações que não se encaixavam nos fatores determinantes. As premissas foram verificadas novamente em ligações de acompanhamento quando as respostas conflitavam ou quando um indicador-chave se movia de forma inesperada.
Antes da aprovação final, o modelo passou por múltiplas revisões de analistas, com valores discrepantes sinalizados e recalculados para confirmar a consistência aritmética e lógica. O relatório é atualizado em um ciclo anual, com atualizações intermediárias realizadas quando ocorrem eventos relevantes, como uma mudança significativa de capacidade ou uma alteração regulatória. Imediatamente antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Vidro para Embalagens da Suíça da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os números de mercado publicados para o vidro para embalagens da Suíça frequentemente não se alinham porque o escopo e a unidade de medida não são consistentes, e porque algumas fontes misturam receita de fabricação com volumes de consumo. As diferenças também surgem quando os autores utilizam diferentes anos-base, aplicam diferentes conversões de moeda ou se baseiam em índices amplos de embalagens que não foram testados com participantes locais.
Itens excluídos, como vidro plano, vidro automotivo e fibra de vidro, são às vezes agrupados em um total mais amplo de produtos de vidro suíços, e esses itens estão fora do escopo da Mordor Intelligence para este dimensionamento do mercado de vidro para embalagens.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 241,25 quilotoneladas (2025) | |
| Plataforma de Dados do Setor A | 228,30 milhões de USD (2024) | Construído a partir de proxies de valor por código de comércio para embalagens de vidro, o que pode deixar de capturar a produção doméstica vendida localmente e pode ser sensível a oscilações de preços, reexportações e efeitos de estoque. |
| Consultoria Regional B | 500,00 milhões de USD (2024) | Provavelmente reflete um conjunto mais amplo de produtos de vidro ou de valor de embalagens de vidro na Suíça, o que pode incluir categorias não relacionadas a embalagens e misturar receita baseada em valor com medidas de consumo por volume. |
Analisando a tabela, a diferença menor é amplamente explicada pela cobertura de comércio versus consumo total, enquanto a diferença maior decorre da inclusão de categorias adjacentes de vidro e de uma base de unidades diferente. Ao manter as premissas vinculadas a sinais de demanda visíveis e ao verificar novamente os principais fatores determinantes — como a participação de retornáveis e o ritmo de redução de peso — por meio de dados de campo, o tamanho final do mercado permanece rastreável a etapas reproduzíveis.
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de vidro de embalagem da Suíça em 2026?
O tamanho do mercado de vidro de embalagem da Suíça é de 250,81 quilotoneladas em 2026, com projeção de subir para 304,56 quilotoneladas até 2031 a um CAGR de 3,96%.
Qual segmento de utilizador final está a expandir-se mais rapidamente nas embalagens de vidro suíças?
Os produtos farmacêuticos lideram o crescimento com um CAGR de 5,46% até 2031, graças à expansão dos biológicos e a regulamentações mais rigorosas de contenção de medicamentos.
Qual segmento de cor apresenta o crescimento mais elevado?
O vidro âmbar cresce a um CAGR de 4,98%, impulsionado principalmente por aplicações farmacêuticas e de bebidas premium.
Por que razão a Vetropack encerrou a sua instalação de St-Prex?
O encerramento alinha-se com uma estratégia de consolidação destinada a reduzir os custos de energia e a concentrar a produção em instalações mais eficientes.
Como é que a Suíça mantém uma taxa de reciclagem de vidro de 97%?
Um quadro nacional de Responsabilidade Alargada do Produtor gerido pela VetroSwiss garante uma recolha generalizada, fluxos de casco de alta qualidade e a participação dos consumidores.
O que limita a rápida expansão da capacidade para os produtores suíços de vidro?
Os elevados custos de energia e trabalho, as reconstruções de fornos com uso intensivo de capital e a fragilidade do vidro na logística de longa distância condicionam a escalabilidade rápida.