
Tamaño y Cuota del Mercado de Vidrio para Envases de Italia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
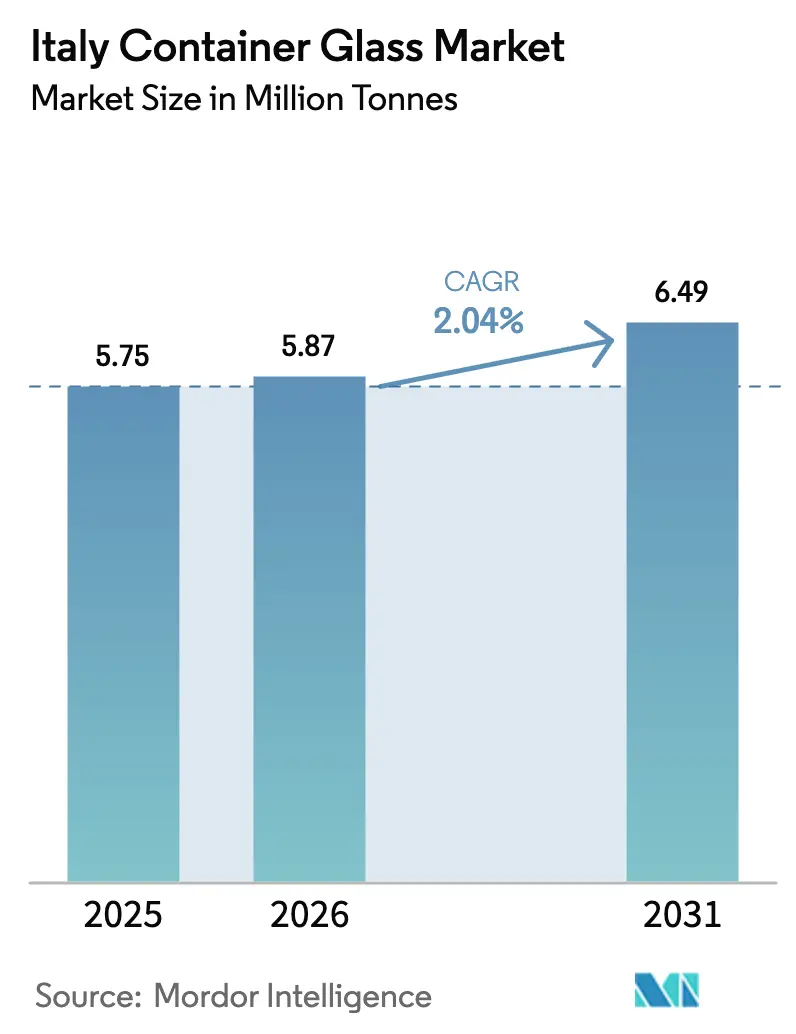
| Tamaño del mercado en el año base (2025) | 5.75 Millones de toneladas |
| Volumen del Mercado (2026) | 5.87 Millones de toneladas |
| Volumen del Mercado (2031) | 6.49 Millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 2.04 % |
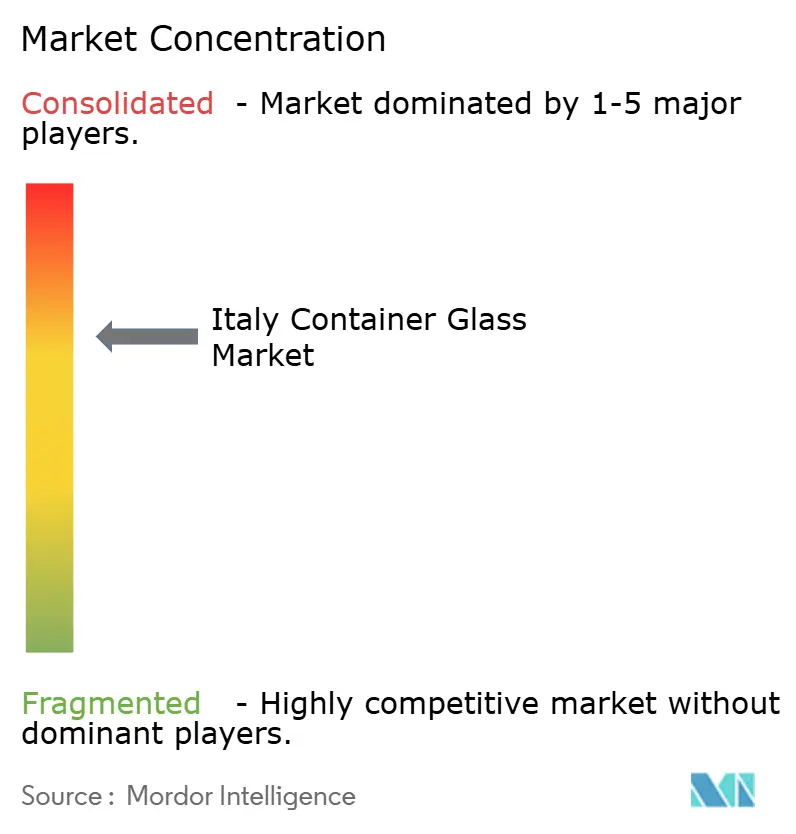
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Vidrio para Envases de Italia por Mordor Intelligence
Se espera que el tamaño del Mercado de Vidrio para Envases de Italia crezca de 5,75 millones de toneladas en 2025 a 5,87 millones de toneladas en 2026 y se prevé que alcance 6,49 millones de toneladas en 2031 a una CAGR del 2,04% durante el período 2026-2031. Esta trayectoria constante muestra cómo el mercado de vidrio para envases de Italia se beneficia de un ecosistema de reciclaje maduro, una fuerte demanda de bebidas premium y una legislación de economía circular favorable. El mercado de vidrio para envases de Italia continúa disfrutando de una percepción favorable del consumidor hacia los envases reciclables, incluso cuando las alternativas ligeras compiten agresivamente en costos logísticos. Los incentivos regulatorios para el contenido reciclado refuerzan la resiliencia del mercado de vidrio para envases de Italia, mientras que la imagen premium del vidrio sostiene el poder de fijación de precios en aplicaciones de vino, licores y cosméticos. Las inversiones tecnológicas en hornos eléctricos e híbridos, junto con la expansión del suministro de calcín, anclan aún más el mercado de vidrio para envases de Italia en una senda equilibrada de ganancias de volumen incrementales y un valor creciente por tonelada.
Conclusiones Clave del Informe
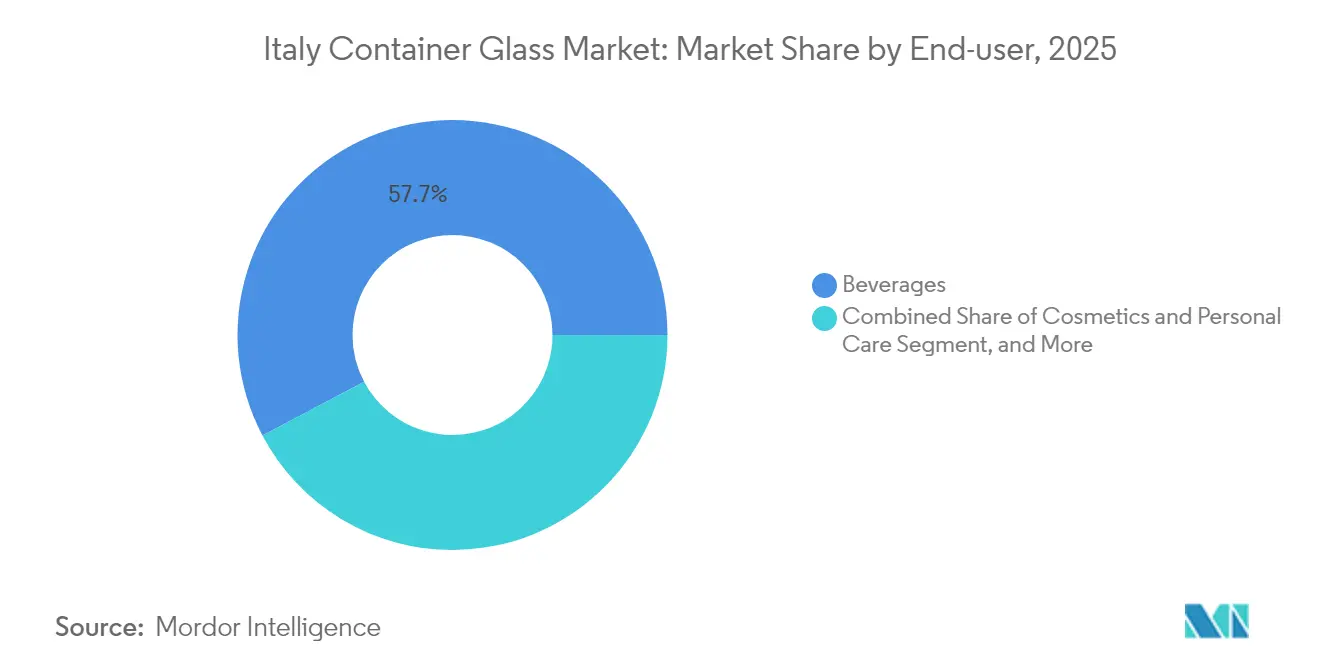
- Por usuario final, las bebidas capturaron el 57,74% de la cuota del mercado de vidrio para envases de Italia en 2025.
- Por color, se prevé que el tamaño del mercado de vidrio para envases de Italia para el segmento de vidrio ámbar avance a una CAGR del 3,62% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Vidrio para Envases de Italia
Análisis del Impacto de los Impulsores*
| Impulsor | (~)% de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Demanda de Soluciones de Envasado Ecológicas y Sostenibles | +0.8% | Italia, con repercusión en los mercados de la UE | Mediano plazo (2-4 años) |
| Políticas Gubernamentales y Regulaciones de la UE que Apoyan la Economía Circular | +0.6% | Italia y la región más amplia de la UE | Largo plazo (≥ 4 años) |
| Auge de la Industria de Bebidas, Especialmente Vino, Licores y Cerveza Artesanal | +0.4% | Regiones vitivinícolas del norte de Italia, mercado nacional de licores | Corto plazo (≤ 2 años) |
| Conciencia sobre Salud y Seguridad entre los Consumidores | +0.3% | Italia, particularmente centros urbanos y segmentos de mercado premium | Mediano plazo (2-4 años) |
| Innovaciones Tecnológicas en la Fabricación de Vidrio | +0.3% | Centros de fabricación de Italia en Véneto y Lombardía | Mediano plazo (2-4 años) |
| Marca Premium y Atractivo en el Punto de Venta del Envasado en Vidrio | +0.2% | Italia, con enfoque en bienes de lujo y mercados de exportación | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Soluciones de Envasado Ecológicas y Sostenibles
Los compradores italianos consideran el vidrio reciclable indefinidamente como una respuesta tangible a las preocupaciones sobre los residuos de envases. Los supermercados ahora priorizan el espacio en estantes para productos en botellas retornables o de alto contenido reciclado, lo que impulsa a los propietarios de marcas hacia el vidrio. El objetivo del Reglamento sobre Envases y Residuos de Envases (PPWR) de una recogida del 90% para 2030 acelera este cambio, y el mercado de vidrio para envases de Italia obtiene apoyo estructural a medida que la red de logística inversa de CONAI logra flujos constantes de calcín. Las marcas dispuestas a pagar una prima ecológica amplifican la demanda, garantizando que el mercado de vidrio para envases de Italia siga siendo la opción predeterminada para los bienes de alta imagen, mientras que las alternativas plásticas enfrentan gravámenes y riesgos reputacionales.[1]
Políticas Gubernamentales y Regulaciones de la UE que Apoyan la Economía Circular
El impuesto italiano sobre el plástico de EUR 0,45 (USD 0,48) por kg, introducido en 2024, redujo inmediatamente la brecha de costos entre el PET y el vidrio. Las tarifas de responsabilidad ampliada del productor ahora se escalan según las puntuaciones de reciclabilidad, lo que efectivamente subvenciona el vidrio debido a su alta tasa de recuperación. Las plantas nacionales de reciclaje de vidrio que operan bajo CoReVe procesan más de 2 millones de toneladas de calcín anualmente, garantizando la estabilidad del suministro para los productores. Estas palancas de política elevan colectivamente la línea de base del mercado de vidrio para envases de Italia y desalientan la sustitución en los segmentos premium.[2]
Auge de la Industria de Bebidas, Especialmente Vino, Licores y Cerveza Artesanal
La producción de vino de 44,5 millones de hectolitros en 2024 sustenta una profunda cartera de demanda de botellas, y las etiquetas premium continúan especificando vidrio más pesado para la diferenciación de marca. Más de 900 cervecerías artesanales amplifican los pedidos de botellas a medida que simbolizan autenticidad. Los fabricantes de licores orientados a la exportación, que disfrutan de un crecimiento de ventas de dos dígitos en Estados Unidos, dependen del vidrio para el impacto en el punto de venta y la aceptación regulatoria en el extranjero. Esta combinación de volumen y valor protege al mercado de vidrio para envases de Italia de la erosión de volumen a corto plazo y sostiene las tasas de utilización de los hornos.
Innovaciones Tecnológicas en la Fabricación de Vidrio
Los hornos eléctricos e híbridos instalados en el norte de Italia demuestran una intensidad energética un 15% menor y cambios de color más rápidos. El modelado de hornos en tiempo real extiende la vida útil de las campañas y reduce el tiempo de inactividad, mientras que los clasificadores ópticos avanzados elevan la pureza del calcín, permitiendo que el contenido reciclado supere el 50% en algunas series de producción. Estos avances técnicos nutren los márgenes y reducen las huellas de carbono, reforzando la competitividad del mercado de vidrio para envases de Italia incluso cuando los precios del combustible fluctúan.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Intensa Competencia de Alternativas Ligeras y Rentables | -0.4% | Italia y los mercados europeos más amplios | Corto plazo (≤ 2 años) |
| Fragilidad y Riesgo de Rotura Durante la Manipulación y el Transporte | -0.3% | Italia, que afecta particularmente a las operaciones de exportación y logística | Mediano plazo (2-4 años) |
| Mayores Costos de Transporte y Almacenamiento Debido al Peso | -0.3% | Italia, que afecta particularmente a los mercados de exportación | Mediano plazo (2-4 años) |
| Flexibilidad de Diseño Limitada en Comparación con Materiales Maleables | -0.2% | Italia, con enfoque en bienes de consumo y sectores de bebidas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Intensa Competencia de Alternativas Ligeras y Rentables
Las latas de aluminio pesan aproximadamente un 60% menos que el vidrio de igual volumen, lo que reduce los gastos de flete hasta en un 25% en trayectos largos. Las botellas de PET añaden libertad de diseño y resistencia a la rotura que atraen a los consumidores en movimiento. Los gigantes de las bebidas que buscan reducciones de costos rápidas pueden cambiar de formato rápidamente, sustrayendo volumen compartido del mercado de vidrio para envases de Italia en los segmentos de precio de entrada. Los productores de vidrio responden apuntando a las líneas premium donde el envasado es central para el patrimonio de la marca en lugar de un costo de producto básico.
Mayores Costos de Transporte y Almacenamiento Debido al Peso
El peso de cada botella de vidrio eleva el gasto de transporte por unidad entre EUR 0,15 y 0,25 (USD 0,16-0,26) en rutas largas, y los operadores de almacenes asignan un 40% más de espacio para el apilamiento seguro. A medida que los recargos por diésel y las inminentes tarifas de carbono amplían los gastos logísticos, los exportadores enfrentan márgenes decrecientes. El mercado de vidrio para envases de Italia se concentra, por tanto, en los flujos domésticos y de la UE cercana, aceptando un conjunto de oportunidades limitado geográficamente hasta que las opciones logísticas más ecológicas escalen.[3]
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Usuario Final: Las Bebidas Anclan el Posicionamiento Premium
El segmento de bebidas representó el 57,74% del mercado de vidrio para envases de Italia en 2025, generando la mayor parte del rendimiento de los hornos y sustentando operaciones en múltiples turnos. Las bebidas alcohólicas, especialmente el vino, representan el 35% del volumen total y permanecen estrechamente vinculadas a los clústeres de viticultura rural. La cerveza artesanal, con un crecimiento anual del 4,2%, dinamiza la demanda de moldes de botellas distintivos que los fabricantes de vidrio más pequeños pueden suministrar con márgenes atractivos. Los jugos premium no alcohólicos y los refrescos botánicos se suman a este impulso, reforzando el aumento del tamaño del mercado de vidrio para envases de Italia.
Los cosméticos y el cuidado personal exhiben la expansión más rápida con una CAGR del 3,9%, reflejando el apetito de los consumidores por tarros de vidrio recargables y fragancias de prestigio. Las marcas de lujo aprovechan las señales táctiles y visuales del vidrio para justificar precios más altos, elevando la densidad de ingresos por tonelada. Las aplicaciones alimentarias forman una base estable y de baja volatilidad, mientras que los viales y ampollas farmacéuticos se benefician del sector farmacéutico italiano orientado a la exportación. En conjunto, estas tendencias mantienen la utilización de los hornos por encima del 90% y fomentan líneas dedicadas a series de menor volumen y mayor margen.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Color: El Transparente Mantiene la Escala, el Ámbar se Acelera
El vidrio transparente representó el 36,85% del tamaño del mercado de vidrio para envases de Italia en 2025, aprovechando su amplia aplicabilidad en vino, licores y aguas de alta gama. El envasado transparente muestra el color y la claridad del líquido, atributos que los productores premium explotan para la diferenciación en el punto de venta. Las economías de escala en la producción de vidrio transparente mantienen los costos por unidad competitivos a pesar del aumento de los precios de la energía, preservando su papel fundamental en el mercado de vidrio para envases de Italia.
El vidrio ámbar avanza a una CAGR del 3,62%, impulsado por los productos farmacéuticos que requieren protección UV y por los cerveceros artesanales que prefieren el aspecto ámbar clásico. Los umbrales más altos de contenido reciclado son más fáciles de alcanzar en el ámbar, lo que añade una ventaja de sostenibilidad. Las botellas verdes continúan apoyando las exportaciones tradicionales de vino, mientras que los tonos especiales sirven para series promocionales de nicho. La diversidad de colores opera cada vez más como un accesorio de marca en lugar de una restricción técnica, ampliando la paleta de diseño disponible para los participantes del mercado de vidrio para envases de Italia.
Análisis Geográfico
El norte de Italia alberga aproximadamente el 65% de la capacidad de vidrio para envases, con Véneto y Lombardía ofreciendo densos clústeres de mano de obra cualificada, proveedores de calcín y clientes de bebidas próximos. La colocalización regional de vidrierías y bodegas comprime los plazos de entrega, una ventaja decisiva para las operaciones de embotellado justo a tiempo. Los proyectos piloto de hornos eléctricos en Verona ilustran cómo el mercado de vidrio para envases de Italia puede descarbonizarse mientras permanece anclado en su corazón histórico.
Los territorios del centro, como Toscana y Lacio, proporcionan bolsas de demanda creciente, impulsadas por fincas vitivinícolas de lujo y el centro de distribución de cosméticos de Roma. Los fabricantes de vidrio que se expanden aquí aceptan cadenas de suministro de calcín más largas, pero obtienen acceso a clientes premium que valoran las formas de botellas a medida. Las recientes expansiones en instalaciones existentes en Florencia apuntan a marcas de vino listas para la exportación, ampliando la huella del mercado de vidrio para envases de Italia en la mitad de la península.
El sur de Italia se enfrenta a mayores costos de flete de salida hacia los compradores del norte, pero ofrece ahorros laborales comparativos. Las inversiones incrementales en Sicilia aprovechan la proximidad a las rutas marítimas mediterráneas, lo que permite al mercado de vidrio para envases de Italia atender a los embotelladores de bebidas del norte de África y Oriente Medio. La financiación de infraestructuras de la UE continúa mejorando las redes de carreteras y puertos del sur, reduciendo progresivamente la brecha logística con el norte.
Panorama regulatorio
El mercado de vidrio para envases de Italia opera dentro de las normas de envasado de la UE y el Código Ambiental de Italia (Decreto Legislativo 152/2006), implementado a través del sistema nacional de RAP coordinado por CONAI (Consorzio Nazionale Imballaggi). El Reglamento de la UE sobre Envases y Residuos de Envases, Reglamento (UE) 2025/40 (PPWR), será aplicable a partir del 12 de agosto de 2026, formalizando objetivos obligatorios de reciclaje y reutilización que elevan el enfoque de cumplimiento en toda la cadena de valor del envasado.
Para alinear las normas nacionales con el PPWR, la Ley 36/2026 delega en el Consejo de Ministros la adopción de decretos legislativos antes del 9 de diciembre de 2026. Con el uso por parte de Italia de tarifas de RAP moduladas que reflejan las características de reciclabilidad, el vidrio mantiene una ventaja frente a formatos menos reciclables, manteniendo el contenido reciclado y el rendimiento de recolección como elementos centrales en las decisiones de proveedores y propietarios de marcas.
Análisis de la cadena de valor
La cadena de valor del vidrio para envases en Italia comienza con las materias primas (arena de sílice, ceniza de sosa, piedra caliza y aditivos) y la fusión a alta temperatura en hornos intensivos en gas y electricidad. Luego pasa por el formado, recocido, inspección, decoración y distribución hacia envasadores y propietarios de marcas. Assovetro (la Asociación Italiana de Industriales del Vidrio) ancla la coordinación del sector, representando a 17 empresas y 40 instalaciones de producción, y el sector en general sigue centrado en operaciones a gran escala y continuas vinculadas a un suministro estable de energía y casco.
La demanda se concentra en el embotellado de bebidas y alimentos premium, donde la logística favorece la proximidad entre las fábricas de vidrio y las líneas de llenado debido al peso y al riesgo de rotura. En el lado circular, el vidrio posconsumo retorna a través del ecosistema de RAP y recolección de Italia bajo CONAI, con el reciclaje específico de vidrio coordinado por CoReVe para apoyar un flujo constante de casco destinado a producciones con mayor contenido reciclado. Grandes productores como Verallia Italia (siete plantas de producción y más de 1.600 empleados) y Vetri Speciali S.p.A. (cinco plantas en Gardolo, Ormelle y San Vito al Tagliamento) ponen de relieve la escala y la agrupación regional que influyen en la selección de proveedores, los plazos de entrega y la capacidad de personalización.
Panorama Competitivo
El panorama competitivo muestra una concentración moderada, con Verallia Italia, O-I Glass Italy y Zignago Vetro controlando una cuota material, pero dejando espacio para empresas de nivel medio especializadas en series artesanales. Las estrategias corporativas se centran en la eficiencia del capital, la modernización de los hornos y la adquisición verticalmente integrada de calcín. La adquisición de Allied Glass por parte de Verallia por EUR 1.200 millones (USD 1.290 millones) amplía el conocimiento especializado, reforzando su posición en el envasado de licores de alto valor. La línea farmacéutica planificada de EUR 45 millones de Zignago Vetro demuestra el giro hacia segmentos de mayor margen donde la certificación y la trazabilidad actúan como barreras de entrada.
La diferenciación tecnológica es ahora central. La actualización de clasificación óptica de O-I alimenta calcín más limpio, permitiendo un 50% de contenido reciclado sin comprometer la claridad de la botella. Los ensayos de biocombustibles de Ardagh apuntan a reducciones de carbono a largo plazo que podrían aislar al mercado de vidrio para envases de Italia de los crecientes cargos del Sistema de Comercio de Emisiones (ETS). Los actores más pequeños mitigan las desventajas de escala mediante equipos de moldeo flexibles y capacidad de cambio de color rápido, atendiendo a marcas de bebidas artesanales que requieren lotes de producción limitados.
La proximidad al cliente sigue siendo fundamental. Las bodegas y las marcas de cosméticos exigen diseño colaborativo y entregas justo a tiempo, favoreciendo a los proveedores ubicados a menos de un día de viaje. Esta realidad logística preserva un panorama de múltiples actores a pesar de las tendencias de consolidación global. Dado que los cinco principales productores controlan alrededor del 70% del volumen nacional, el mercado recibe una puntuación de concentración de 7, lo que refleja una dominancia significativa pero no abrumadora.
Líderes de la Industria de Vidrio para Envases de Italia
-
Verallia Group
-
Vetropack Holding Ltd
-
Vetri Speciali SpA
-
Vetrobalsamo S.p.A.
-
O-I Glass Italy S.r.l. (Owens-Illinois)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Oportunidades de mercado y perspectivas futuras
Los hitos de implementación del PPWR crean una oportunidad a corto plazo para que productores y propietarios de marcas aceleren el rediseño de envases en torno a la reciclabilidad y el contenido reciclado, apoyándose en el sistema establecido CONAI-CoReVe de Italia para mejoras en la calidad del casco. Las mejoras que aumentan la eficiencia de los hornos y la compatibilidad con la descarbonización también generan espacio para acuerdos de suministro a más largo plazo con clientes de bebidas, alimentos y cosmética que están endureciendo sus requisitos de sostenibilidad de envases.
Las recientes mejoras de capacidad y capacidad técnica en Italia muestran dónde pueden concentrarse las decisiones de compra. Verallia Italia inauguró un horno de oxi-combustión de 110 millones de EUR en Pescia en junio de 2026, y también probó un camión híbrido de hidrógeno y electricidad como parte de iniciativas de logística sostenible. En paralelo, las mejoras en clasificación óptica (incluidas iniciativas mencionadas para O-I Glass Italy) amplían el margen técnico para una producción con mayor contenido reciclado sin comprometer la claridad de las botellas, lo que favorece los formatos premium de vidrio flint y especiales, donde el rendimiento y la estética impulsan las decisiones de compra.
Desarrollos recientes del sector
- Junio de 2026: Verallia Italia inaugura un nuevo horno de oxi-combustión para envases de vidrio destinados a alimentos en Pescia. La mejora aumenta la eficiencia energética y eleva el potencial de contenido reciclado, en línea con las tendencias de economía circular. La ampliación de capacidad refuerza la posición de Verallia en el envasado premium en Italia, apoyando aplicaciones de mayor valor en vino y licores.
- Abril de 2026: Verallia Italia desarrolla el rediseño de Aperol para Campari Group. La colaboración está vinculada a la demanda de envases premium para bebidas y crea oportunidades de codiseño para líneas de edición limitada. La colaboración apunta a una creciente demanda de soluciones de envasado personalizadas con grandes marcas de bebidas.
- Enero de 2026: La Autoridad Italiana de Competencia AGCM cierra la investigación de 2023 sobre incrementos de precios en el sector de botellas de vino sin encontrar infracciones. El resultado regulatorio clarifica el entorno competitivo y podría influir en la estrategia de precios del envasado premium de vino.
Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Para esta metodología, el mercado italiano de vidrio para envases abarca el volumen de botellas de vidrio, frascos y envases rígidos de vidrio similares suministrados a los usuarios finales italianos, en los sectores de alimentos, bebidas y otras necesidades de envasado, medido en toneladas.
Exclusiones del alcance: Se excluyen el vidrio plano, la fibra de vidrio, la vajilla y la mayoría de los artículos que no son envases, como ampollas y material de laboratorio.
Descripción General de la Segmentación
- Por Usuario Final
- Bebidas
- Alcohólicas
- Cerveza
- Vino
- Licores
- Otras Bebidas Alcohólicas (Sidra y Otras Bebidas Fermentadas)
- No Alcohólicas
- Jugos
- Bebidas Carbonatadas (CSDs)
- Bebidas a Base de Productos Lácteos
- Otras Bebidas No Alcohólicas
- Alcohólicas
- Alimentos (Mermelada, Jalea, Mermeladas, Miel, Embutidos y Condimentos, Aceite, Encurtidos)
- Cosméticos y Cuidado Personal
- Farmacéuticos (excluidos Viales y Ampollas)
- Perfumería
- Bebidas
- Por Color
- Verde
- Ámbar
- Transparente
- Otros Colores
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer los límites del mercado, construir una imagen inicial de oferta y demanda, y alinear el modelo con indicadores nacionales observables. Se revisaron estadísticas públicas y publicaciones sectoriales que ayudan a explicar la producción de vidrio, el uso de envases y los flujos de economía circular, como los datos publicados por ISTAT, Eurostat PRODCOM, UN Comtrade y las directivas europeas pertinentes sobre envases y residuos.
También se utilizaron fuentes del sector, como las publicaciones de Assovetro y los materiales de COREVE sobre recogida y reciclaje de vidrio, además de revistas especializadas con revisión por pares que abordan la producción italiana de vidrio, la intensidad energética y el uso de calcín. Los informes anuales de las empresas, los informes de sostenibilidad y la cobertura de prensa también se consultaron para confirmar los cambios de capacidad, los ciclos de reconstrucción de hornos y los comentarios sobre precios. Las suscripciones de pago seleccionadas se utilizaron únicamente para obtener información financiera e inteligencia empresarial, además de búsquedas de patentes cuando se hacía referencia a mejoras de procesos. Esta lista es indicativa y se revisaron muchas otras fuentes para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para confirmar cómo se distribuye la demanda entre los principales usos de envases y para someter a prueba de presión los supuestos documentales que no son visibles en los conjuntos de datos públicos. Se conversó con directivos, responsables de planta y comerciales, y compradores de envases del sector downstream para validar los movimientos de tonelaje, la disponibilidad de calcín y los cambios típicos en la combinación de productos a lo largo del año.
Dado que se trata de un estudio de un solo país, los encuestados fueron seleccionados en toda Italia, con especial atención en los principales corredores de fabricación y consumo, de modo que las señales de capacidad y la demanda de los usuarios finales se mantuvieran alineadas en el modelo final.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 29% | Directores ejecutivos (CXO): 12% |
| Nivel medio: 56% | Líderes funcionales/de unidad: 41% |
| Actores más pequeños: 15% | Gerentes: 47% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento parte de una reconstrucción descendente de la demanda italiana de vidrio para envases en toneladas. Se utiliza la lógica de producción, comercio y consumo aparente para construir el conjunto de demanda nacional, que luego se reconcilia con las señales de uso final.
A continuación, se aplicaron verificaciones ascendentes selectivas, como la consolidación del volumen de producción de productores muestreados, las conversaciones con los canales sobre los patrones de envío y la conversión típica entre la combinación de envases y el tonelaje, para ajustar los totales cuando la imagen general parecía sobredimensionada.
Los principales insumos utilizados en el modelo incluyen los volúmenes de producción de envases de vidrio, los movimientos de tonelaje de importaciones y exportaciones, las tasas de recogida y reciclaje de calcín (como indicador de la viabilidad del contenido reciclado), el calendario de reconstrucción de hornos y los cambios visibles en la demanda de envases para bebidas y alimentos. El precio y el valor no son la unidad principal de dimensionamiento, por lo que el enfoque se mantuvo en el volumen físico y en si la utilización y los flujos comerciales coinciden lógicamente con el consumo.
Para la previsión, se aplicó un análisis de escenarios porque el volumen a corto plazo es sensible a los ciclos de costes energéticos, la sustitución de envases y el ritmo de incorporación del contenido reciclado. Los supuestos de cada escenario fueron revisados con los encuestados primarios. Cuando existían lagunas de datos en nichos más pequeños, se utilizó una interpolación conservadora anclada a la producción total de envases y validada mediante los comentarios de las entrevistas.
Ciclo de Validación de Datos y Actualización
Los resultados se verificaron en múltiples pasadas para que la serie temporal final se mantuviera coherente con las señales del mundo real. Se comparó el consumo aparente con las tendencias de producción y comercio, y luego se comprobó si las tasas de crecimiento implícitas se alineaban con lo que describían los fabricantes y los principales usuarios finales, antes de proceder a la aprobación.
Se realizaron verificaciones de varianza sobre los saltos interanuales, los picos comerciales inusuales y cualquier discrepancia entre la disponibilidad de reciclaje y el requisito implícito de calcín. Cuando aparecía una anomalía, se revisaba el supuesto subyacente y, si era necesario, se volvía a contactar con los encuestados para obtener aclaraciones. Los informes se actualizan anualmente, con actualizaciones intermedias activadas por eventos materiales como paradas importantes de hornos, puestas en marcha de capacidad o cambios repentinos en la presión de las importaciones. Antes de la entrega, un analista realiza una revisión actualizada para que los clientes reciban la perspectiva más reciente.
Tamaño del Mercado Italiano de Vidrio para Envases de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las cifras de mercado publicadas para el vidrio para envases en Italia no siempre coinciden porque a menudo miden cosas diferentes, incluso cuando los títulos parecen similares. Las diferencias suelen deberse a si la estimación se expresa en toneladas o en USD, a cómo se tratan las importaciones y exportaciones, y a si se incluyen silenciosamente productos de vidrio adyacentes.
La tabla de referencia muestra una amplia dispersión porque algunas fuentes convierten el mercado en ingresos utilizando precios de venta medios supuestos, mientras que otras se centran en el tonelaje de envases de vidrio comercializados. Esto captura los flujos transfronterizos y omite la mayor parte de los envíos domésticos. En el modelo de Mordor Intelligence, el mercado se dimensiona en volumen (toneladas) para el vidrio para envases suministrado a los usuarios finales italianos, y se evita mezclar vidrio plano, fibra de vidrio y vajilla, que pueden inflar los totales cuando la definición es amplia.
Comparación de referencia
| Fuente | Tamaño del Mercado | Deficiencias en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 5,75 M de toneladas (2025) | |
| Editor de Datos Comerciales A | 0,93 millones de USD (2024) | Utiliza el tonelaje de importación y exportación de envases de vidrio como principal indicador del tamaño del mercado, lo que subestima la producción nacional enviada dentro de Italia y puede también aplicar límites de código HS que no coinciden plenamente con el vidrio para envases utilizado en el envasado. |
| Grupo de Investigación Independiente B | 1,67 mil millones de USD (2025) | Presenta el mercado en términos de ingresos y probablemente aplica supuestos de precio de venta medio combinado y un alcance de envasado más amplio, por lo que puede producirse una inflación del valor si se incluyen botellas premium, envases decorativos o servicios más allá del volumen puro de vidrio para envases. |
En conjunto, las diferencias se explican principalmente por la elección de la unidad y la delimitación del alcance, más que por un desacuerdo real sobre la dirección del sector. Nuestro enfoque mantiene el total rastreable a señales relacionadas con la producción, el comercio y el reciclaje, y las verificaciones procedentes de las entrevistas ayudan a mantener la tendencia de volumen realista año tras año.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de vidrio para envases de Italia en 2026?
El mercado totaliza 5,87 millones de toneladas en 2026 y está en camino de lograr un crecimiento compuesto del 2,04% hasta 2031 (2026-2031).
¿Qué segmento de usuario final domina la demanda?
Las bebidas representan el 57,74% del volumen total, impulsadas por el vino, los licores y las crecientes líneas de cerveza artesanal.
¿Por qué el vidrio ámbar crece más rápido que otros colores?
Las propiedades de bloqueo UV del ámbar satisfacen las necesidades farmacéuticas y de la cerveza artesanal, impulsando una CAGR del 3,62% hasta 2031.
¿Cómo influyen las regulaciones de la UE en el envasado en vidrio en Italia?
Los impuestos sobre el plástico, los objetivos de reciclaje más altos y las tarifas de responsabilidad ampliada del productor alientan a los propietarios de marcas a elegir vidrio y elevan los mandatos de contenido reciclado.
¿Qué tendencias tecnológicas determinan la competitividad entre los fabricantes de vidrio italianos?
Las inversiones en hornos eléctricos o híbridos, la clasificación óptica de calcín y las líneas de cambio de color rápido reducen las emisiones y mejoran la flexibilidad de producción.