
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
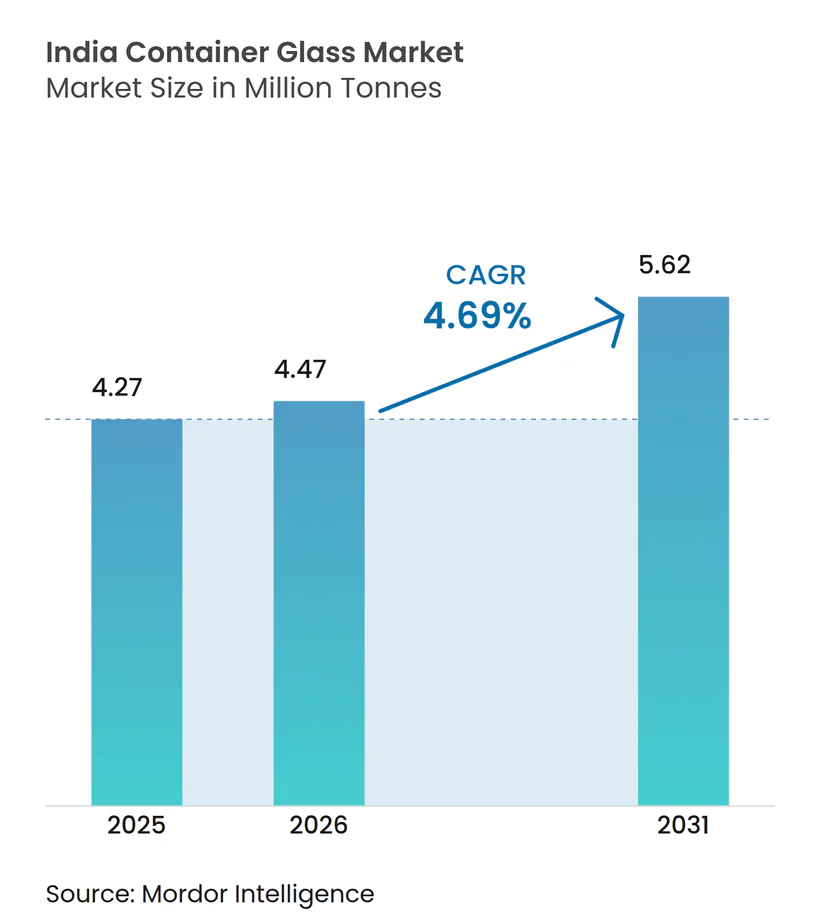
| Tamaño del mercado en el año base (2025) | 4.27 Millones de toneladas |
| Volumen del Mercado (2026) | 4.47 Millones de toneladas |
| Volumen del Mercado (2031) | 5.62 Millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 4.69 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Vidrio para Envases de India por Mordor Intelligence
Se espera que el tamaño del mercado de vidrio para envases de India aumente de 4,27 millones de toneladas en 2025 a 4,47 millones de toneladas en 2026 y alcance 5,62 millones de toneladas en 2031, creciendo a una CAGR del 4,69% durante 2026-2031. El aumento de la renta disponible en los núcleos metropolitanos, una orientación política contraria a los plásticos de un solo uso y los proyectos de ampliación de capacidad por parte de los principales operadores de hornos están impulsando un impulso sostenido de la demanda. Las cervecerías, bodegas y embotelladores de licores premium han ampliado los rangos de especificaciones, alentando a los fabricantes de vidrio a invertir en líneas de prensado y soplado de cuello estrecho y tecnología de aligeramiento de peso. Al mismo tiempo, las marcas de cosméticos y cuidado personal continúan migrando de plásticos rígidos a frascos de vidrio transparente y ámbar para reforzar los atributos de lujo y cumplir con los mandatos emergentes de recarga. Sin embargo, la volatilidad del precio del gas natural y los marcos preliminares de fijación de precios del carbono probablemente moderarán los márgenes de los fabricantes más pequeños, acelerando la consolidación dentro del mercado de vidrio para envases de India.
Conclusiones Clave del Informe
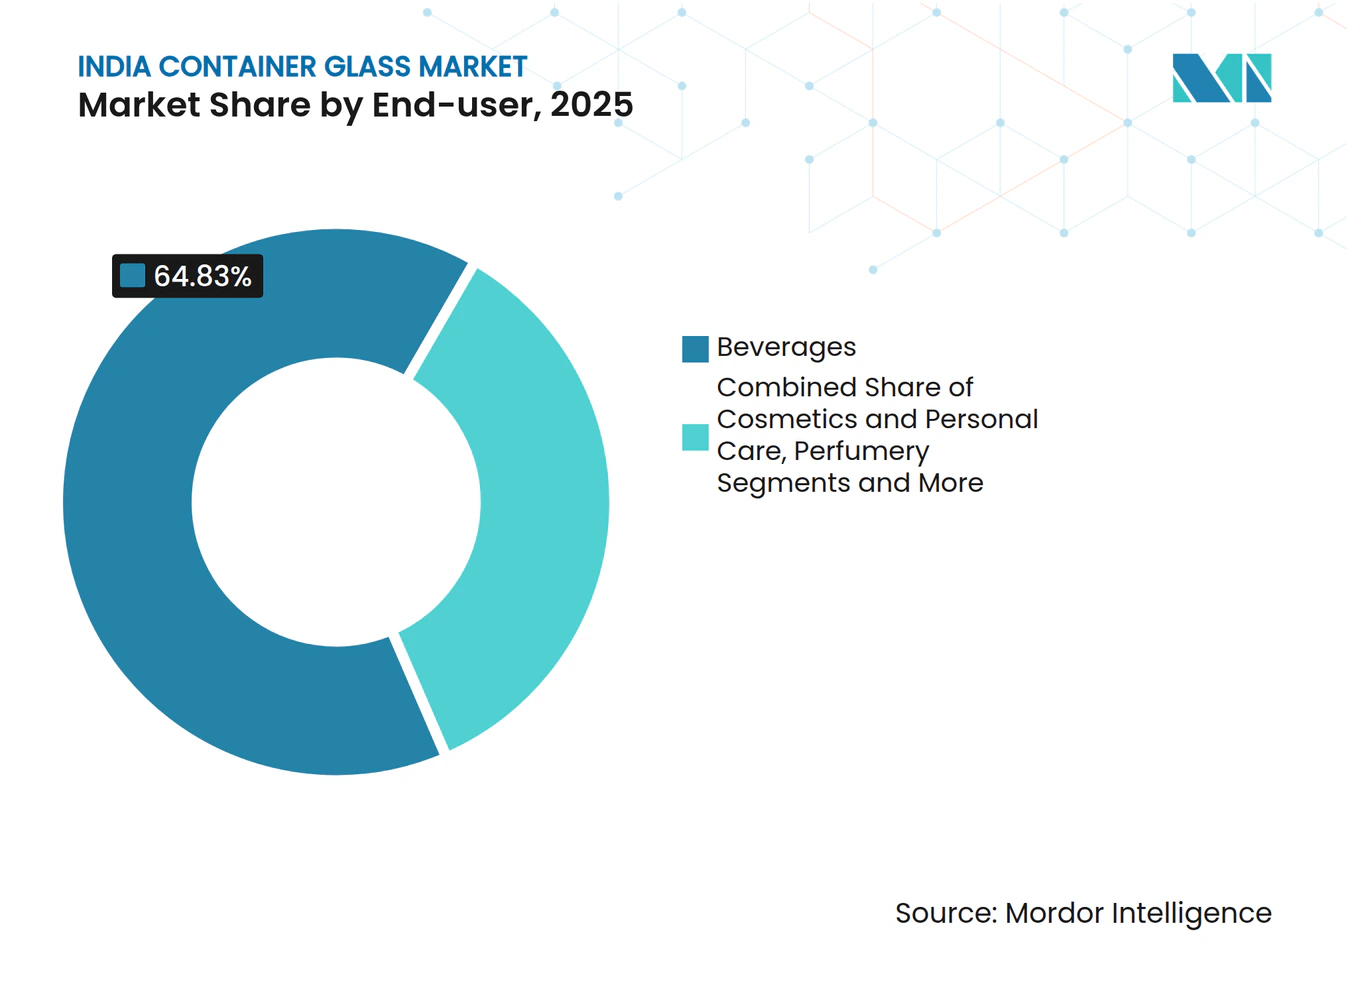
- Por usuario final, las bebidas representaron el 64,83% de la participación del mercado de vidrio para envases de India en 2025, mientras que cosméticos y cuidado personal registró la CAGR más rápida del 4,82% hasta 2031.
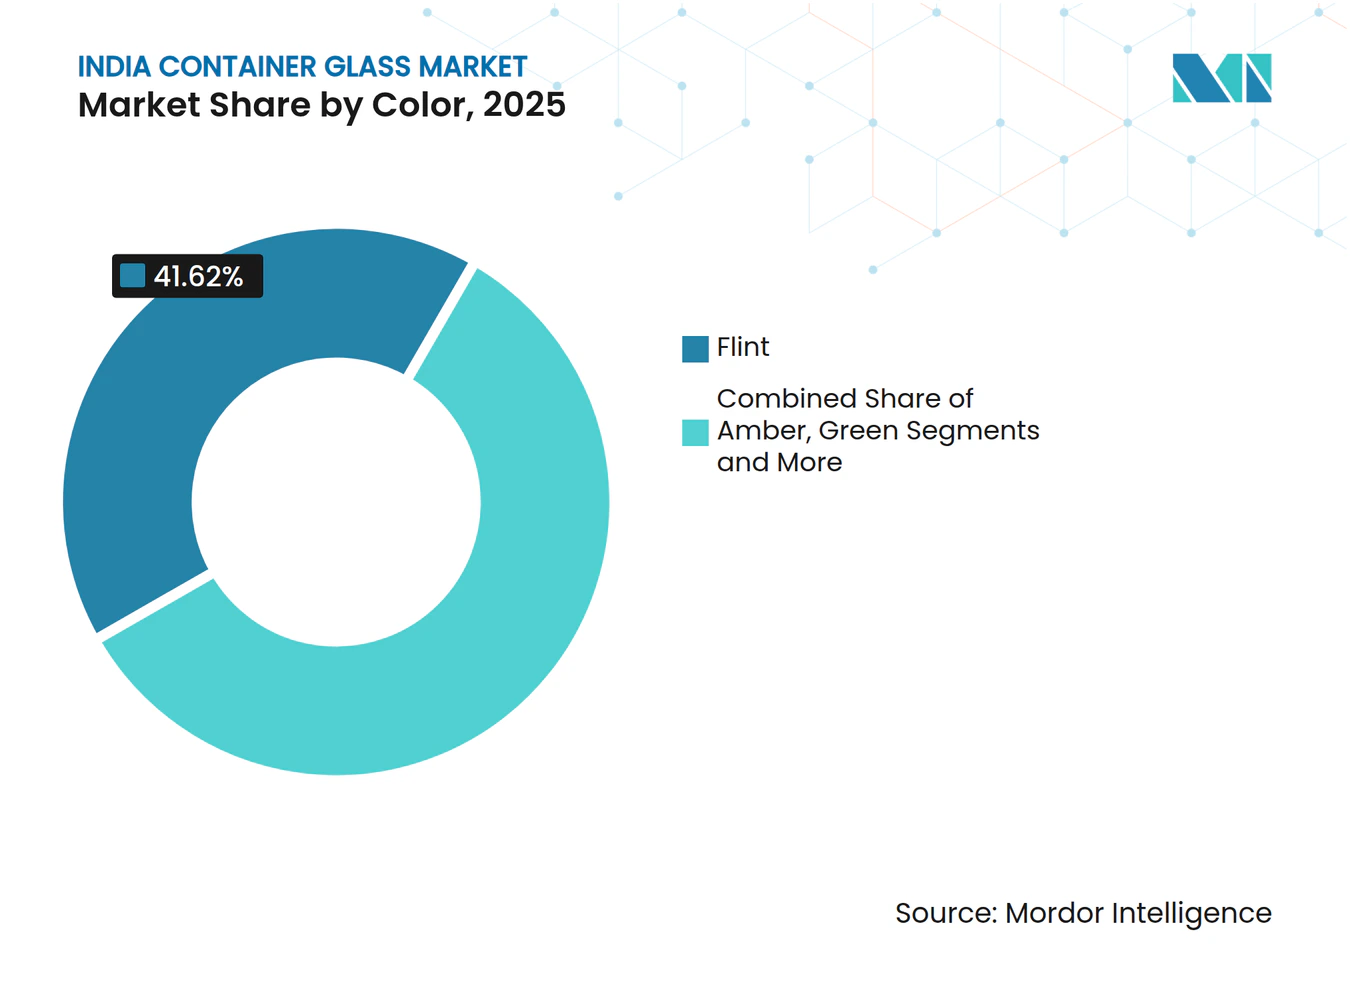
- Por color, el vidrio transparente lideró con una participación en volumen del 41,62% en 2025, mientras que se proyecta que el vidrio ámbar se expanda a una CAGR del 4,75% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Auge de Alimentos y Bebidas Envasados | +1.2% | Nacional, ganancias tempranas en Mumbai, Delhi NCR, Bengaluru | Mediano plazo (2-4 años) |
| Crecimiento del Consumo de Alcohol | +0.9% | Maharashtra, Karnataka, Telangana, Uttar Pradesh | Corto plazo (≤2 años) |
| Compromisos ESG y Percepción Premium | +0.7% | Ciudades metropolitanas y de primer nivel | Mediano plazo (2-4 años) |
| Impulso Gubernamental Contra los Plásticos de Un Solo Uso | +1.1% | Estados costeros y territorios de la unión | Corto plazo (≤2 años) |
| Diferencial del GST que Favorece el Envase de Vidrio | +0.5% | Nacional | Largo plazo (≥4 años) |
| Expansión de la Logística de Cadena de Frío | +0.6% | Nacional, con extensión a centros semiurbanos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Auge de Alimentos y Bebidas Envasados
La penetración del comercio minorista organizado alcanzó los niveles intermedios en 2025, lo que llevó a las marcas de jugos premium, conservas artesanales y jugos prensados en frío a migrar hacia envases de vidrio que transmiten pureza y ayudan a prolongar la vida útil sin conservantes químicos. Las líneas de productos que adoptan frascos y botellas de vidrio transparente de 200 a 500 mililitros obtienen precios minoristas superiores de hasta el 25%, amortiguando los mayores costos de envasado. La armonización en curso de las especificaciones de la Oficina de Normas de India para la resistencia al choque térmico está elevando la barrera de entrada para las importaciones de bajo costo, reforzando las actualizaciones de los hornos nacionales. Los mercados metropolitanos lideran la adopción hoy en día, aunque las encuestas a distribuidores indican que los núcleos urbanos de segundo nivel generarán la mayor parte del volumen incremental a partir de 2027. Esta trayectoria respalda un impulso significativo al mercado de vidrio para envases de India en el mediano plazo.[1]
Crecimiento del Consumo de Alcohol
India despachó más de 1.100 millones de cajas de bebidas alcohólicas en 2024, y la cerveza premium, el whisky de malta pura y el vino importado crecieron colectivamente a tasas de dos dígitos en 2025. Estas categorías especifican cada vez más grabados en relieve a medida, mayor profundidad de puntal y tintes ámbar o verde para proteger los compuestos de sabor, características que los plásticos y las latas tienen dificultades para replicar. Las reformas de impuestos estatales que permiten las ventas directas al consumidor por parte de microcervecerías comprimieron los tiempos de llegada al mercado y aumentaron los pedidos de botellas retornables de 330 mililitros que soportan aproximadamente 18 ciclos de uso antes de la derivación a cullet. Los plazos de fabricación de moldes de menos de cuatro meses permiten a los proveedores de vidrio adaptarse a los rápidos lanzamientos de SKU de los cerveceros, superando los calendarios de puesta en marcha de líneas de latas. El rápido ritmo de introducción de etiquetas sustenta los vientos de cola de volumen a corto plazo para el mercado de vidrio para envases de India.
Impulso Gubernamental Contra los Plásticos de Un Solo Uso
La prohibición nacional de diecinueve artículos de plástico de un solo uso entró en vigor en julio de 2022, y la aplicación posterior a nivel estatal se intensificó durante 2025. Las autoridades de control de la contaminación en Tamil Nadu y Goa realizaron miles de inspecciones, aumentando el riesgo para los minoristas que utilizan envases no conformes y orientando a los operadores de servicios de alimentación hacia vasos y tarros de condimentos de vidrio. Los servicios de catering institucional ya han trasladado aproximadamente un tercio de la demanda de vasos de plástico rígido desplazada a formatos de vidrio, respaldados por sistemas de depósito y devolución que recuperan el cullet a tasas competitivas. Si bien la aplicación armonizada sigue siendo desigual, las sanciones de alto perfil han elevado la urgencia de cumplimiento, sosteniendo un impacto positivo en la demanda del mercado de vidrio para envases de India.
Compromisos ESG y Percepción Premium
Las multinacionales de bienes de consumo han incorporado umbrales de reciclabilidad y contenido reciclado en las tarjetas de puntuación de proveedores que clasifican explícitamente el vidrio por encima de los laminados multicapa. Las encuestas a hogares muestran que casi siete de cada diez consumidores urbanos perciben el envase de vidrio como más premium y seguro que el plástico, lo que respalda estrategias de incremento de precios en cosméticos, fragancias y condimentos gourmet. Las normas de Responsabilidad Ampliada del Productor ahora exigen la divulgación anual de los volúmenes de recuperación, y el vidrio ofrece una ventaja intrínseca a través de los grupos de botellas retornables establecidos. La reconfiguración de la cadena de suministro, incluidas las asociaciones de procesamiento de cullet con municipios, generalmente abarca dos ciclos presupuestarios, situando el impacto en el mediano plazo. El halo reputacional creado por el vidrio se alinea estrechamente con los objetivos de comunicación de marca, reforzando su curva de adopción.[2]
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La Sustitución por Plástico y Envases Flexibles Erosiona el Mercado | -0.8% | Nacional, más fuerte en segmentos sensibles al costo | Largo plazo (≥ 4 años) |
| La Fusión Intensiva en Energía y las Emisiones de CO₂ Elevan los Riesgos de Costos | -0.6% | Centros de fabricación, particularmente el clúster de Firozabad | Mediano plazo (2-4 años) |
| La Volatilidad del Precio de las Materias Primas Presiona a los Hornos Más Pequeños | -0.6% | Fabricantes regionales, clústeres de MIPYME | Corto plazo (≤ 2 años) |
| El Alza del Precio del Gas en la Zona del Trapecio del Taj Limita la Capacidad de Firozabad | -0.4% | Uttar Pradesh, particularmente la región de Firozabad | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Sustitución por Plástico y Envases Flexibles
Las botellas de plástico rígido y las bolsas con boquilla ofrecen costos unitarios entre un 40 y un 50% más bajos, pesan mucho menos y se integran fácilmente con llenadoras asépticas de alta velocidad, atributos que continúan ganando participación en las categorías de jugos, aceite comestible y lácteos. Una enmienda reglamentaria de 2025 que permite el PET reciclado para el contacto directo con alimentos aceleró aún más el despliegue de botellas ligeras en regiones rurales sensibles al precio. Las bolsas de pie ya representan más de una quinta parte del segmento de kétchup y salsas, desviando volumen del vidrio. El período de recuperación de la inversión para convertir las líneas de llenado de vidrio existentes a formatos flexibles es de aproximadamente tres años, lo que sugiere que la presión de sustitución persistirá durante el mediano plazo. Las menores tasas de recolección de cullet fuera de las áreas metropolitanas también mantienen la penetración del contenido reciclado por debajo de los parámetros de referencia globales, amortiguando el alivio de costos para los productores de vidrio.
Riesgos de Costos por Fusión Intensiva en Energía y CO₂
Los hornos de vidrio para envases consumen hasta 5,2 gigajulios de energía térmica por tonelada, lo que hace que la rentabilidad sea muy sensible a las tarifas de gas natural y electricidad. Los precios al contado de gas natural en Gujarat y Maharashtra promediaron entre INR 45 y 48 por metro cúbico en el primer semestre de 2026, un aumento interanual del 12% que redujo los márgenes de EBITDA del sector en aproximadamente dos puntos porcentuales. Los objetivos preliminares de Desempeño, Logro y Comercio exigen una reducción del 15% en el consumo específico de energía para el período 2026-2029, lo que obliga a realizar modernizaciones como fundidores de oxicombustible o híbridos eléctricos que requieren desembolsos de capital de entre INR 80 y 150 crore por línea de 300 toneladas por día. Los debates paralelos sobre la fijación de precios del carbono a nivel nacional podrían añadir entre INR 600 y 750 por tonelada a los costos de producción si se promulgan, reduciendo la paridad con las latas de aluminio cuya huella de emisiones cae drásticamente a altos niveles de contenido reciclado. Estos vientos en contra afectan desproporcionadamente a los hornos medianos que carecen de energía solar propia o de recuperación de calor residual.[3]
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Usuario Final:
Las Bebidas Anclan el Volumen, los Cosméticos Impulsan la Demanda PremiumLas bebidas aportaron el 64,83% del tonelaje total en 2025, consolidando el segmento como el principal motor de ingresos del mercado de vidrio para envases de India. Las bebidas alcohólicas representaron la mayor parte, con la cerveza sola representando más de la mitad de la demanda de vidrio, seguida de los licores y el vino. Los embotelladores de bebidas no alcohólicas continúan racionalizando las unidades de mantenimiento de existencias hacia el PET en las líneas de jugos y leche saborizada, pero los embotelladores de refrescos carbonatados aún dependen del vidrio retornable para una logística de circuito cerrado rentable. Las aplicaciones alimentarias —mermeladas, salsas, encurtidos y nutrición infantil— representan algo menos de una quinta parte de la producción, pero exhiben un sólido crecimiento compuesto del 4,3% a medida que las etiquetas orgánicas y sin conservantes amplían su distribución en ciudades de segundo nivel. Los cosméticos y el cuidado personal, aunque representan solo el 10% del volumen, superaron a todos los demás usuarios finales con una CAGR del 4,82%, reflejando la ola de premiumización que recorre las formulaciones de cuidado de la piel y ayurvédicas.
Los cambios en las preferencias de los consumidores se reflejan claramente en las estructuras de precios. Las botellas de cerveza artesanal con grabados en relieve a medida y mayor peso de base obtienen primas de precio del 15 al 20% sobre los formatos retornables estándar, fortaleciendo los márgenes de los contratos de suministro de vidrio transparente y ámbar. Las iniciativas de cosméticos recargables impulsadas por minoristas de belleza nacionales reducen los costos de envasado por uso más allá del tercer ciclo de recarga, profundizando los vínculos con los clientes a largo plazo. Los frascos de vidrio transparente para uso alimentario equipados con cierres a prueba de manipulaciones respaldan una cartera creciente de condimentos artesanales cuya vida útil debe superar los 18 meses. Las actualizaciones reglamentarias de las especificaciones de vidrio para envases de alimentos y bebidas continúan elevando los umbrales técnicos, disuadiendo las importaciones de bajo costo y consolidando las ganancias de participación dentro del mercado de vidrio para envases de India.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Color:
El Vidrio Transparente Mantiene el Liderazgo, el Ámbar se Acelera por Usos Sensibles a la LuzEl vidrio transparente mantuvo un dominante 41,62% de la producción total en 2025 y sigue siendo el sustrato predeterminado para las categorías donde la transparencia sustenta la comercialización. El ámbar le siguió con aproximadamente un tercio de la participación, pero registró la CAGR más rápida del 4,75% debido a su mayor protección ultravioleta, apreciada por los cerveceros, fabricantes de jarabes farmacéuticos y mezcladores de nutracéuticos. El vidrio verde, históricamente favorecido por los exportadores de vino europeos, ahora crece modestamente a medida que los viñedos nacionales se orientan hacia el vidrio transparente para diferenciar las etiquetas modernas. Los tonos boutique —incluido el azul cobalto y el negro azabache— representan conjuntamente una participación de un solo dígito medio, concentrada en perfumería y condimentos de alta gama.
Los avances tecnológicos están comenzando a erosionar la prima de costo que tradicionalmente lleva el ámbar. Las fórmulas de vidrio transparente con óxido de hierro reducido lanzadas en 2025 incorporan hasta un 20% de cullet sin comprometer la claridad, reduciendo entre INR 800 y 1.000 por tonelada los costos de lote y reduciendo el diferencial con las variantes de color. La Oficina de Normas de India actualizó las normas de envases farmacéuticos en 2024 para exigir el ámbar en formulaciones que contienen activos fotolábiles, incorporando un crecimiento estructural de la demanda más allá del horizonte de previsión. Sin embargo, los objetivos más altos de recolección de vidrio de color bajo las directrices de Responsabilidad Ampliada del Productor pueden llevar a algunos propietarios de marcas hacia el vidrio transparente estandarizado para simplificar los flujos de logística inversa. Estas corrientes cruzadas mantendrán la planificación de la combinación de colores como elemento central de las estrategias de utilización en todo el espectro del tamaño del mercado de vidrio para envases de India.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
El oeste de India domina la capacidad instalada de hornos, y la proximidad a los corredores de sosa cáustica y gas natural de Gujarat ayuda a los productores a contener los costos de insumos. El clúster de bebidas de Maharashtra alrededor de Mumbai y Nashik ancla una demanda constante de botellas de cerveza ámbar y transparente, mientras que el cinturón farmacéutico de Gujarat impulsa una absorción estable de envases de ámbar de grado médico. Uttar Pradesh y Madhya Pradesh han emergido como nuevos imanes de inversión desde 2025, impulsados por menores costos de terreno e incentivos gubernamentales que han atraído construcciones en terrenos ya utilizados y nuevos terrenos.
Los estados del sur ilustran el creciente impacto de la aplicación de las normas anticontaminación plástica en los patrones de consumo regionales. Las intensificadas inspecciones de Tamil Nadu contra artículos prohibidos canalizaron la demanda de catering institucional hacia vasos y cuencos de vidrio, aumentando la disponibilidad de cullet y reduciendo los costos de materia prima para los hornos cercanos. El auge de la cerveza artesanal de Karnataka, centrado en Bengaluru, sostiene una brisk rotación de botellas, apuntalando la participación del mercado de vidrio para envases de India en el canal de hostelería. La adopción por parte de Telangana de normas de impuestos de venta directa al consumidor acorta aún más los ciclos de llegada al mercado para las bebidas boutique, reforzando la absorción regional de vidrio.
Los corredores del norte y el este siguen siendo comparativamente poco penetrados, pero presentan un potencial alcista a largo plazo. Los grandes tamaños de los hogares y el gasto per cápita en envases tradicionalmente bajo en Bihar y Odisha aún se inclinan hacia los formatos flexibles, pero el aumento de los ingresos y la exposición al comercio electrónico están llevando a las marcas de alimentos y belleza premium a ampliar su distribución allí. Las eficiencias logísticas obtenidas de los nuevos hornos ubicados centralmente en Madhya Pradesh están preparadas para reducir los gastos de flete hacia estas zonas del interior, haciendo que el vidrio sea más competitivo en costos frente a los rivales ligeros. En conjunto, la diversificación geográfica reduce la dependencia excesiva de los centros occidentales y amplía la base direccionable del mercado de vidrio para envases de India.
Panorama regulatorio
India continúa endureciendo los requisitos de envasado y cumplimiento de productos, lo que eleva indirectamente el nivel técnico y documental exigido a las cadenas de suministro de envases de vidrio. La prohibición a nivel nacional de 19 artículos de plástico de un solo uso, vigente desde julio de 2022, junto con la aplicación reforzada en estados como Tamil Nadu y Goa hasta 2025, ha favorecido la sustitución hacia formatos reutilizables y reciclables, incluido el vidrio, en el servicio de alimentos y el comercio minorista.
En cuanto a normas y cumplimiento, la Bureau of Indian Standards (BIS) sigue siendo la autoridad certificadora clave detrás de las Órdenes de Control de Calidad (QCO) administradas por el Ministerio de Comercio e Industria. El gobierno emitió la Insulated Flask, Bottles and Containers for Domestic Use (Quality Control) Order, 2024 (marzo de 2024) y notificó la Laboratory Glassware (Quality Control) Amendment Order, 2024 (diciembre de 2024), reforzando un cambio más amplio hacia la evaluación de conformidad obligatoria y los requisitos de la Marca Estándar BIS para categorías específicas relacionadas con el vidrio. En paralelo, los debates de política en torno a la Responsabilidad Extendida del Productor (EPR) en envasado han aumentado el enfoque en la devolución, la contabilidad de contenido reciclado y la trazabilidad de los flujos de vidrio, impulsando a los propietarios de marcas y envasadores a formalizar acuerdos de logística inversa y abastecimiento de casco.
Análisis de la cadena de valor
La cadena de valor comienza con insumos ascendentes (arena de sílice, ceniza de sosa, piedra caliza, aditivos y casco), seguidos de la preparación de la mezcla y la fusión en hornos de funcionamiento continuo que producen envases (mediante prensado y soplado o prensado y soplado de cuello estrecho). El recocido, la inspección y procesos secundarios como la decoración y el etiquetado respaldan el producto terminado, que se mueve a través de distribuidores o contratos directos con embotelladores de bebidas, procesadores de alimentos y envasadores farmacéuticos y de cosméticos. Los flujos de retorno para la recuperación de vidrio y casco se concentran en clústeres metropolitanos donde la economía de recolección es más favorable.
La energía es el eslabón más sensible de esta cadena, ya que los hornos de vidrio para envases suelen funcionar con gas y no pueden ciclarse sin penalizaciones en el rendimiento y la vida útil de los activos. El gas natural puede representar aproximadamente el 30-35% de los costos de producción, y en 2026 la cadena de suministro sufrió una interrupción cuando el gobierno invocó la Essential Commodities Act, 1955, limitando el uso industrial de gas al 80% del promedio de los seis meses anteriores en medio de restricciones de combustible vinculadas a Asia Occidental. Organismos del sector como la All India Glass Manufacturers Federation (AIGMF) solicitaron priorización para el vidrio de envases destinado a aplicaciones de alimentos, bebidas y farmacéuticas, mientras que los cierres temporales reportados en una parte de las plantas pusieron de relieve los impactos en los envasadores y aumentaron el valor de la energía propia, la flexibilidad de combustible, la recuperación de calor residual y los flujos de casco asegurados.
Panorama Competitivo
Concentración del Mercado
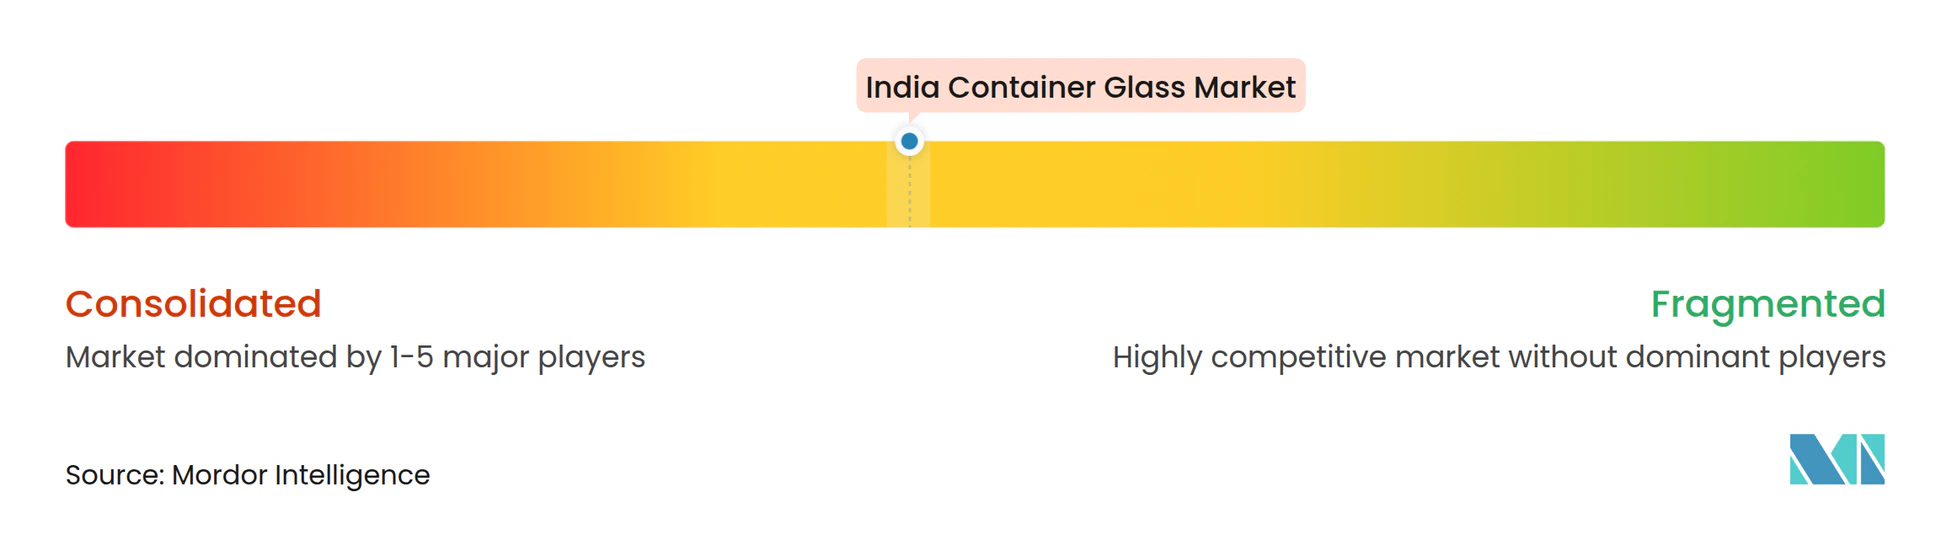
Los cinco principales proveedores —AGI Greenpac, Hindusthan National Glass, PGP Glass, Verallia India y Borosil— controlaron colectivamente una alta participación del tonelaje instalado en 2025, reflejando una consolidación moderada en la industria de vidrio para envases de India. La escala permite a estos actores distribuir la carga de capital de las modernizaciones de quemadores de oxicombustible y la electrificación híbrida entre múltiples líneas, negociar contratos de gas plurianuales y operar unidades de procesamiento de cullet propias que aseguran la materia prima a precios por debajo del mercado. Los especialistas regionales como Sunrise Glass y Pragati Glass se centran en formatos de nicho, por ejemplo, botellas de licor en miniatura y frascos de boca ancha para condimentos, obteniendo primas de precio del 12 al 15% que compensan en parte su menor base de volumen.
La cobertura estratégica contra el riesgo de sustitución es evidente. AGI Greenpac aprobó una instalación de latas de aluminio por Rs 1.000 crore prevista para su lanzamiento comercial en 2028, siguiendo el ejemplo de la inversión anterior de Ball Corporation de USD 115 millones en dos plantas. PGP Glass puso en marcha un horno de fusión eléctrica de 120 toneladas por día que reduce las emisiones de CO₂ en más de la mitad, posicionando a la empresa por delante de posibles gravámenes sobre el carbono. El plan de Gerresheimer AG de escindir su unidad de vidrio moldeado a mediados de 2026 abre ventanas de adquisición para consolidadores de capital privado que buscan envases de cosméticos premium.
La innovación en procesos sigue siendo central para la defensa de los márgenes. Las modernizaciones de recuperación de calor residual que proliferan en los hornos occidentales ofrecen reducciones de dos dígitos en el consumo específico de energía, mientras que las actualizaciones de inspección digital en línea reducen los rechazos y aumentan el rendimiento utilizable. Varios líderes han firmado memorandos con corporaciones municipales para asegurar flujos de cullet segregado a INR 4-6 por kilogramo frente a INR 8-10 en los mercados abiertos, anclando la competitividad en costos. El creciente umbral de cumplimiento bajo las Órdenes de Control de Calidad y las normas de Responsabilidad Ampliada del Productor eleva aún más los umbrales de costos fijos, creando una barrera alrededor de los actores establecidos y reforzando la cohesión del mercado de vidrio para envases de India.
Líderes de la Industria de Vidrio para Envases de India
-
Haldyn Heinz Fine Glass Private Limited
-
AGI Greenpac Limited
-
CANPACK India Private Limited
-
Hindusthan National Glass & Industries Limited
-
PGP Glass Private Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Vidrio para Envases en India Empresas cubiertas en este informe
- AGI Greenpac Limited
- CANPACK India Private Limited
- Hindusthan National Glass and Industries Limited
- PGP Glass Private Limited
- Haldyn Heinz Fine Glass Private Limited
- Gerresheimer AG
- Sunrise Glass Industries Private Limited
- Pragati Glass Private Limited
- Empire Industries Limited
- Borosil Limited
- Kapoor Glass India Private Limited
- Khemka Glass Private Limited
- Jagdamba Glass Works Private Limited
- Mono Industries Limited
- Verallia India Limited
- Saver Glass India Private Limited
- Vitrum Glass Private Limited
- Hitesh Glass Works Private Limited
- SBG Glass Private Limited
- Kanchan Glass Industries
Oportunidades de mercado y perspectivas futuras
El espacio en blanco a corto plazo se centra en mejorar la resiliencia operativa y reducir la intensidad energética unitaria en toda la base instalada, impulsado por el shock de suministro de combustible de 2026 que provocó reducciones de producción y aumentos de precios en partes del mercado. Esto ha incrementado el interés de los compradores en la seguridad de suministro y el abastecimiento múltiple, creando espacio para productores que puedan demostrar un mejor desempeño de entrega, tasas de defectos reducidas y producción estable en energía mediante actualizaciones de hornos e inspección digital. También genera demanda de proveedores de servicios capaces de fortalecer el procesamiento, clasificación y trazabilidad del casco.
La compra orientada a la sostenibilidad y el cumplimiento en envasado están creando focos de oportunidad más claros en el vidrio con contenido reciclado y las rutas de descarbonización. Los debates preliminares sobre EPR para envasado (papel, vidrio y metal) han aumentado la relevancia de los objetivos de contenido reciclado y su reporte, haciendo que las alianzas municipales y con agregadores para el casco segregado sean más valiosas para fabricantes de vidrio y propietarios de marcas. Las acciones de las empresas refuerzan esta dirección: AGI Greenpac reportó avances en el uso de casco reciclado y la reducción de la intensidad de emisiones en el ejercicio 2025-26, y se unió a la red de investigación Glass Futures en 2026, lo que indica una I+D activa y colaboración en producción bajo en carbono. Al mismo tiempo, la diversificación de cartera por parte de grandes actores del envasado, incluidas inversiones en la fabricación de latas de bebidas, aumenta la presión competitiva sobre el vidrio para ciertos SKU de bebidas y eleva la prima sobre el aligeramiento, los circuitos de botellas retornables y la decoración diferenciada, donde el vidrio conserva ventajas de marca y atractivo en el punto de venta.
Desarrollos recientes de la industria en Mercado de Vidrio para Envases en India
- Mayo de 2026: AGI Greenpac inició la construcción de una planta de fabricación de latas de aluminio de INR 1,000 crore en Hathras, Uttar Pradesh. La medida amplía la cartera de envasado de bebidas de la empresa más allá del vidrio de envases y refuerza su capacidad de ofrecer a los propietarios de marcas formatos alternativos durante periodos de volatilidad en el suministro de vidrio o de energía.
- Marzo de 2026: CANPACK Group advirtió a sus clientes sobre posibles interrupciones de producción en sus operaciones en India en medio de restricciones de disponibilidad de combustible vinculadas a Oriente Medio. El aviso subrayó la exposición de las operaciones de vidrio de funcionamiento continuo a las interrupciones de GLP y GNL e impulsó a los envasadores a enfatizar la seguridad de suministro y el abastecimiento de contingencia.
- Marzo de 2025: la junta de AGI Greenpac aprobó una inversión de aproximadamente INR 700 crore para una nueva planta greenfield de vidrio para envases en Madhya Pradesh con una capacidad de aproximadamente 500 toneladas por día. El proyecto añade directamente capacidad de fusión y formado a nivel nacional y se alinea con la demanda de envasadores de bebidas, alimentos y productos farmacéuticos que buscan suministro local y conforme a especificaciones.
Mercado de Vidrio para Envases en India Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca el vidrio para envases fabricado y comercializado en India para usos de embalaje, principalmente botellas y frascos suministrados a los sectores de bebidas, alimentos y otros usos finales de consumo. El dimensionamiento se expresa en volumen equivalente de producción y consumo, medido en toneladas.
Exclusiones del alcance: Excluye el vidrio plano, la fibra de vidrio, la vajilla, el material de laboratorio y los productos de vidrio decorativo que no se utilizan como envases de embalaje.
Descripción General de la Segmentación
- Por Usuario Final
- Bebidas
- Alcohólicas
- Cerveza
- Vino
- Licores
- Otras bebidas alcohólicas
- No alcohólicas
- Jugos
- Bebidas carbonatadas (refrescos carbonatados)
- Bebidas a base de productos lácteos
- Otras bebidas no alcohólicas
- Alcohólicas
- Alimentos
- Cosméticos y cuidado personal
- Productos farmacéuticos (excl. viales y ampollas)
- Perfumería
- Bebidas
- Por Color
- Verde
- Ámbar
- Transparente
- Otros colores
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comienza con conjuntos de datos públicos que permiten anclar las señales de oferta y demanda a la actividad real en India. Se consultan fuentes como el Ministerio de Estadística e Implementación de Programas para índices de fabricación y precios, la Dirección General de Inteligencia Comercial y Estadísticas para tendencias de importación y exportación, y la Junta Central de Control de la Contaminación para señales de cumplimiento normativo que influyen en las decisiones de embalaje.
Para mantener el lado de la demanda en términos realistas, también se utilizan fuentes como las notificaciones de la Autoridad de Seguridad e Inocuidad Alimentaria de India, las series macroeconómicas del Banco de la Reserva de India y revistas especializadas en embalaje y materiales revisadas por pares, con el fin de verificar las restricciones tecnológicas y de reciclaje. Los informes anuales de las empresas, las presentaciones para inversores y las entrevistas de prensa de fuentes reconocidas se incorporan para comprender las incorporaciones de hornos, los ciclos de reconstrucción y los cambios en la utilización. Cuando están disponibles, se utilizan fuentes de suscripción de pago para los estados financieros de las empresas, el análisis de patentes y las verificaciones de comercio a nivel de envíos; las fuentes aquí enumeradas son ilustrativas y no exhaustivas.
Entrevistas Primarias y Encuestas
Las conversaciones primarias se utilizan para convertir señales amplias en supuestos prácticos, especialmente en lo relativo a la utilización de hornos, la disponibilidad de calcín y la rapidez con que los clientes cambian de formato de embalaje. Se mantienen conversaciones con fabricantes, grandes compradores, distribuidores y expertos del sector en los principales centros de consumo de India, y luego se contrastan los datos hasta que los principales impulsores de volumen se alinean con los patrones observados de producción y comercio.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 32% | Directivos de nivel C: 14% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 33% |
| Actores más pequeños: 15% | Gerentes: 53% |
Dimensionamiento del Mercado y Elaboración de Pronósticos
El modelo central utiliza una construcción de arriba hacia abajo en la que la producción, las incorporaciones de capacidad, los tiempos de inactividad por reconstrucción y los movimientos de importación y exportación se emplean para reconstruir el volumen disponible de vidrio para envases en India, que luego se alinea con la demanda del mercado final. Para mantener los totales fundamentados, se aplican verificaciones selectivas de abajo hacia arriba mediante la consolidación de proveedores, supuestos de rendimiento de plantas muestreadas y conversión de volumen a partir de los principales usos finales.
Algunos datos prácticos relevantes para este mercado incluyen la capacidad instalada de hornos por planta, los niveles de utilización y las ventanas de mantenimiento planificadas, las tendencias en la proporción de calcín que afectan la producción efectiva, la intensidad del aligeramiento de peso que modifica las toneladas por envase, y los indicadores de demanda vinculados al consumo de bebidas y alimentos envasados. Cuando los datos son escasos para los productores más pequeños, las brechas se gestionan utilizando bandas de utilización conservadoras y equivalentes de consumo ajustados por comercio, seguidos de una revisión por parte de expertos.
Para la elaboración de pronósticos, se utiliza el análisis de escenarios de modo que el caso base refleje los movimientos de capacidad esperados, el impulso de políticas en materia de embalaje sostenible y el crecimiento constante del uso final, y luego se somete a pruebas de estrés con supuestos de utilización más ajustados y de conversión más lenta. La trayectoria final del pronóstico se ajusta únicamente después de que los comentarios de las entrevistas indican que los supuestos son realistas para los ciclos de adquisición y los plazos de entrega de los hornos.
Ciclo de Validación de Datos y Actualización
Los resultados se validan mediante varias verificaciones para que el modelo no se desvíe de las señales reales del mercado. Se compara la trayectoria de volumen implícita con indicadores independientes como anuncios de capacidad, calendarios de reconstrucción, dependencia de importaciones y cambios en las principales categorías de consumo, y luego se investiga cualquier variación significativa.
Se sigue una revisión en múltiples etapas en la que se comprueban nuevamente los supuestos, se revisan los cálculos entre pares y se rastrean los valores atípicos hasta el factor específico que los originó. Si ocurre un evento material, como un retraso importante en la puesta en marcha de un horno o un cambio repentino en la política comercial, se vuelve a contactar a los expertos y se actualizan los datos afectados. Los informes se actualizan anualmente y se realiza un último repaso previo a la publicación para que los clientes reciban la visión más reciente y coherente.
Dimensionamiento del Mercado de Vidrio para Envases en India de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados pueden variar incluso cuando el tema parece el mismo, porque diferentes equipos contabilizan distintos conjuntos de productos, utilizan diferentes unidades y se basan en distintos momentos de actualización. En este mercado, las mayores variaciones suelen deberse a si la estimación está basada en volumen o en valor, y a si las categorías adyacentes de embalaje de vidrio se mezclan en el mismo número.
La dispersión también aumenta cuando los supuestos sobre aligeramiento de peso, utilización de hornos y ajustes de importaciones no se indican claramente, o cuando series de comercio más antiguas se trasladan sin una verificación actualizada. Algunas fuentes reportan un único valor de referencia que combina envases con embalaje de vidrio más amplio, lo que puede parecer mayor aunque esté respondiendo a una pregunta diferente; las verificaciones que mantienen el dimensionamiento vinculado a la capacidad de los hornos, los calendarios de reconstrucción y la disponibilidad ajustada por comercio se aplican antes de la aprobación final en Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 4,27 M toneladas (2025) | |
| Asociación Industrial A | 1,10 mil millones de USD (2024) | La cifra se presenta como un valor de referencia para envases de vidrio sin un vínculo claro con el tonelaje, lo que hace probable que los supuestos de precio y el contexto más amplio del embalaje estén combinados en un solo número. |
| Editorial Comercial B | 4,47 M de USD (2026) | El tamaño publicado es un punto de tonelaje para un año futuro que a veces se repite como tamaño de mercado sin indicar que se trata de un valor de año de pronóstico, lo que desplaza las comparaciones en uno o dos años. |
Al analizar los tres números, la conclusión práctica es que la elección de la unidad y el momento explican la mayor parte de la brecha, y la diferencia restante proviene de cómo se gestionan los alcances adyacentes del embalaje de vidrio. Cuando el mercado se vincula nuevamente a la capacidad, la utilización y la disponibilidad ajustada por comercio, la estimación permanece rastreable hasta los factores observables y puede repetirse con los mismos pasos a medida que llegan nuevos datos.
Preguntas Clave Respondidas en el Informe
¿A qué velocidad está creciendo la demanda de botellas para bebidas en India?
Los envíos de botellas de cerveza, vino y licores se están expandiendo a una CAGR de volumen del 6 al 8%, respaldados por etiquetas premium y artesanales que favorecen el vidrio.
¿Por qué el vidrio ámbar está ganando participación?
El ámbar ofrece una atenuación ultravioleta del 99,5% por debajo de los 450 nanómetros, protegiendo las bebidas y los productos farmacéuticos sensibles a la luz y creciendo así a una CAGR del 4,75%.
¿Cuáles son las mayores presiones de costos para los fabricantes de vidrio?
Los precios del gas natural por encima de INR 45 por metro cúbico y los gravámenes preliminares sobre el carbono podrían añadir entre INR 600 y 750 por tonelada a los costos de producción en el corto plazo.
¿Cómo están reduciendo las empresas las emisiones de la fusión del vidrio?
Los principales actores están instalando quemadores de oxicombustible, fundidores híbridos eléctricos y sistemas de recuperación de calor residual que en conjunto reducen el consumo específico de energía hasta en un 18%.
¿Qué usuario final se está expandiendo más rápido más allá de las bebidas?
Las aplicaciones de cosméticos y cuidado personal avanzan a una CAGR del 4,82% a medida que las marcas utilizan botellas de vidrio transparente y ámbar para reforzar el posicionamiento premium.