
Tamaño y Participación del Mercado de Centros de Datos Hiperescala en Suecia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2020 - 2024 |
| Tamaño del Mercado (2026) | 0.53 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.49 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 36.26 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Centros de Datos Hiperescala en Suecia por Mordor Intelligence
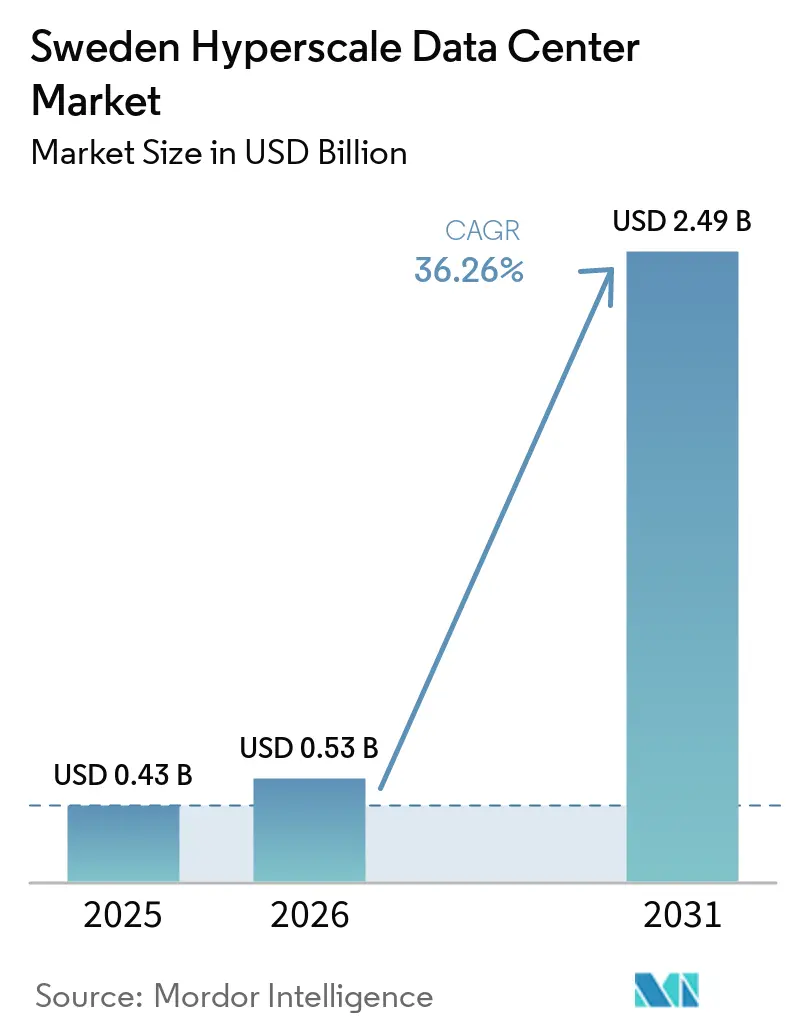
Se espera que el tamaño del Mercado de Centros de Datos Hiperescala de Suecia crezca de 0,43 mil millones de USD en 2025 a 0,53 mil millones de USD en 2026 y se prevé que alcance los 2,49 mil millones de USD en 2031 a una CAGR del 36,26% durante el período 2026-2031. En términos de volumen de producción, el mercado fue valorado en 0,63 mil megavatios en 2025 y se espera que crezca de 0,65 mil megavatios en 2026 a 3,72 mil megavatios en 2031, a una CAGR del 41,90% durante el período de pronóstico (2026-2031).
El sólido impulso inversor, los precios altamente competitivos de la energía renovable y un entorno normativo que favorece el procesamiento de datos a nivel nacional sustentan esta expansión. Las mejoras en los cables submarinos refuerzan la conectividad internacional, mientras que los programas de reutilización del calor de distrito reducen los costos operativos y consolidan las credenciales de sostenibilidad. La llegada de clústeres de entrenamiento de inteligencia artificial de escala ultra-grande acelera la innovación en infraestructura mecánica, especialmente en refrigeración líquida. En conjunto, estas fuerzas posicionan al mercado de centros de datos hiperescala de Suecia como el principal polo de atracción de la región nórdica para las cargas de trabajo de nube e inteligencia artificial de próxima generación.
Conclusiones Clave del Informe
- Por tipo de centro de datos, las construcciones propias hiperescala representaron el 70% de la cuota del mercado de centros de datos hiperescala de Suecia en 2025, mientras que la coubicación hiperescala se proyecta que se expandirá a una CAGR del 39,50% hasta 2031.
- Por componente, la infraestructura de TI representó el 45% del tamaño del mercado de centros de datos hiperescala de Suecia en 2025, mientras que la infraestructura mecánica se proyecta que crecerá a una CAGR del 40,20% hasta 2031.
- Por estándar de nivel, las instalaciones de Nivel III representaron el 80% del tamaño del mercado de centros de datos hiperescala de Suecia en 2025, mientras que los despliegues de Nivel IV se proyectan que crecerán a una CAGR del 42,10% hasta 2031.
- Por industria de usuario final, la nube y las TI lideraron con una cuota de ingresos del 33,3% en 2025, mientras que el sector BFSI se prevé que se expanda a una CAGR del 38,80% hasta 2031.
- Por tamaño de centro de datos, las instalaciones masivas (>25 MW y ≤60 MW) representaron el 50% del mercado de centros de datos hiperescala sueco en 2025, mientras que las instalaciones mega (>60 MW) se proyectan que experimenten el crecimiento más rápido, a una CAGR del 44,50% hasta 2031.
Tendencias e Información del Mercado de Centros de Datos Hiperescala en Suecia
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Auge en el lanzamiento de regiones en la nube por parte de operadores hiperescala | +8.50% | Nacional, concentrado en la región de Estocolmo-Mälardalen | Corto plazo (≤ 2 años) |
| Rápida construcción de nuevos aterrizajes de cables submarinos en las costas suecas | +6.20% | Regiones costeras, particularmente centros de conectividad de la costa oeste | Mediano plazo (2-4 años) |
| Mandatos gubernamentales de soberanía digital y residencia de datos | +7.80% | Nacional, con prioridad para los sectores gubernamental y BFSI | Mediano plazo (2-4 años) |
| Abundantes acuerdos de compra de energía hidráulica y eólica que reducen el costo energético total | +5.90% | Regiones hidroeléctricas del norte de Suecia, zonas de energía eólica marina | Largo plazo (≥ 4 años) |
| Demanda de inferencia de inteligencia artificial generativa que impulsa nodos periféricos con enfriamiento líquido | +4.10% | Centros urbanos con altos requisitos de densidad de cómputo | Corto plazo (≤ 2 años) |
| Reutilización obligatoria de calor de distrito que desbloquea nuevas fuentes de ingresos | +2.40% | Distritos urbanos con infraestructura de calefacción existente | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Auge en el lanzamiento de regiones en la nube por parte de operadores hiperescala
La asignación de USD 3.200 millones de Microsoft para nuevas regiones de nube suecas ilustra una estrategia de soberanía prioritaria que está reformando los planes de capital hiperescala [1]. AWS está añadiendo tres instalaciones en Mälardalen utilizando acero de menor contenido de carbono, reduciendo las emisiones de la fase de construcción en un 70%. Cada anuncio comprime los calendarios de despliegue de los competidores, impulsando un ciclo de inversión que se autorrefuerza. El nuevo operador doméstico Evroc está aprovechando el impulso para asegurar terrenos cerca del aeropuerto de Arlanda para un campus de inteligencia artificial hiperescala. Estos proyectos superpuestos amplían la demanda de sistemas de enfriamiento especializados e interconexiones de alta tensión a un ritmo nunca visto en las construcciones de colocación tradicionales.
Rápida construcción de nuevos aterrizajes de cables submarinos en las costas suecas
El Cable de Fibra Súper Nórdico de GlobalConnect añade 3 Pbps de capacidad y sustenta el pivote de Suecia de una puerta de enlace regional a una continental. Un enlace terrestre de SEK 75 millones (USD 7,77 millones) hacia Finlandia refuerza la redundancia nórdica y mitiga los recientes riesgos de ruptura de cables en el Báltico. Los operadores ahora priorizan los campus costeros que combinan estaciones de aterrizaje y salas de datos para reducir milisegundos de latencia. La mayor resiliencia también eleva el atractivo de Suecia para los nodos de recuperación ante desastres que sirven a Alemania, Polonia y el Reino Unido.
Mandatos gubernamentales de soberanía digital y residencia de datos
El plan de digitalización 2025-2030 de Suecia consolida el procesamiento de datos local como pilar de seguridad nacional. El presupuesto de infraestructura del sector público de EUR 1.000 millones (USD 1.150 millones) requiere que las cargas de trabajo sensibles permanezcan dentro de las fronteras nacionales. La plataforma de nube soberana de Tele2 y el despliegue de nube privada doméstica de Swedbank confirman que tanto las instituciones públicas como las financieras ahora indexan la selección de sitios en la soberanía a nivel de país en lugar del precio. Estos mandatos amplían la ventaja competitiva para los participantes del mercado de centros de datos hiperescala en Suecia que puedan proporcionar capacidad certificada de Nivel IV dentro del país.
Abundantes acuerdos de compra de energía hidráulica y eólica que reducen el costo energético total
La correspondencia de energía renovable 24/7 de Vattenfall para Microsoft muestra cómo los acuerdos de compra de energía granulares reducen las emisiones sin erosionar el tiempo de actividad [2]. Las compras adicionales de energía eólica sueca de Google para su centro en Finlandia indican oportunidades de arbitraje transfronterizo que recompensan a los compradores hiperescala dispuestos a contratar en grandes volúmenes. Los reactores modulares pequeños planificados podrían suministrar carga base libre de carbono, reduciendo aún más la volatilidad del precio de la electricidad
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Congestión de la red de transmisión en clústeres urbanos | -4.70% | Área metropolitana de Estocolmo, región de Gotemburgo | Corto plazo (≤ 2 años) |
| Escasez de talento en operación y mantenimiento eléctrico de alta tensión y mecánico | -3.20% | Nacional, aguda en las zonas de desarrollo del norte | Mediano plazo (2-4 años) |
| Moratorias por estrés hídrico en diseños de enfriamiento evaporativo | -2.10% | Sur de Suecia, municipios propensos a la sequía | Largo plazo (≥ 4 años) |
| Sesgo de asignación de GPU y fotónica hacia regiones europeas de primer nivel | -1.80% | Nacional, afectando el desarrollo de instalaciones optimizadas para inteligencia artificial | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Congestión de la red de transmisión en clústeres urbanos
Múltiples solicitudes de interconexión de 50-100 MW convergen en el anillo de 400 kV de Estocolmo, extendiendo los tiempos de cola a 18 meses. El programa de vía rápida de Vattenfall con Svenska Kraftnät mitiga los retrasos, pero aún requiere actualizaciones de SEK 2.000 millones para el campus de 750 MW de Brookfield en Strängnäs. El superávit hidráulico del norte permanece inaccesible hasta que las líneas de refuerzo de largo plazo entren en funcionamiento.
Escasez de talento en operación y mantenimiento eléctrico de alta tensión y mecánico
Instalco reporta un retraso de varios años para técnicos certificados de alta tensión, lo que obliga a los operadores a importar mano de obra a tarifas premium [3]. Los programas de formación en la Universidad Técnica de Luleå no cerrarán la brecha antes de 2027, lo que obliga a los promotores a comprometerse previamente con cadenas de suministro de mano de obra al asegurar terrenos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Centro de Datos: El Dominio de la Autoconstrucción Impulsa la Evolución del Mercado
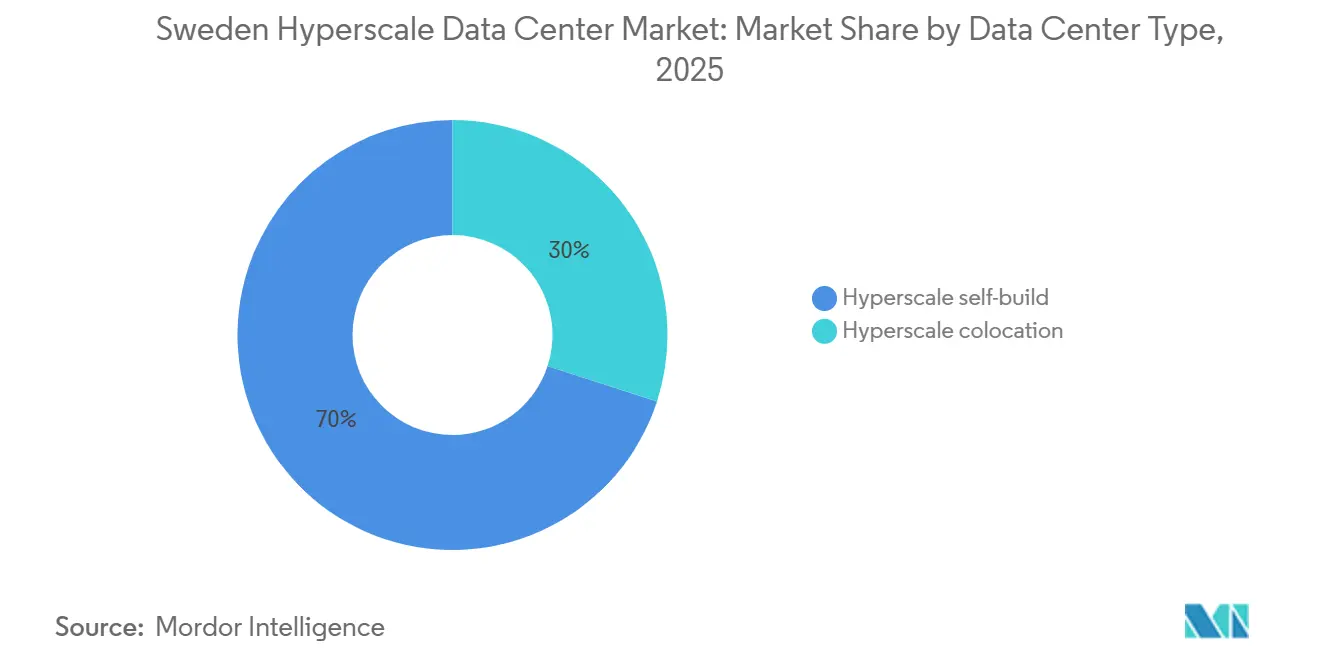
Las construcciones propias representaron el 70% de los ingresos del mercado de centros de datos hiperescala de Suecia en 2025, lo que refleja la preferencia de los operadores hiperescala por un mayor control sobre el diseño de las instalaciones, la infraestructura de energía y los requisitos de alta densidad para inteligencia artificial. Estas instalaciones permiten a los operadores optimizar las configuraciones de infraestructura en torno a requisitos específicos de carga de trabajo y rendimiento, respaldando la inversión continua en campus hiperescala de uso específico.
La coubicación, aunque de menor tamaño, se proyecta que se expandirá a una CAGR del 39,50% hasta 2031, impulsada por la creciente demanda de cargas de trabajo de inteligencia artificial y nube, y por la capacidad de los operadores hiperescala y las empresas de acceder a capacidad escalable de centros de datos sin los requisitos de capital que implica construir sus propias instalaciones. Proveedores como atNorth están fortaleciendo su posicionamiento mediante el abastecimiento de energía renovable e iniciativas de reutilización del calor, apoyando la demanda de clientes con requisitos de sostenibilidad. La rápida expansión de la coubicación hiperescala junto con los campus de construcción propia apunta hacia un modelo de despliegue más diversificado, respaldando el crecimiento a largo plazo en el mercado de centros de datos hiperescala de Suecia.
Por Componente: La Infraestructura Mecánica Lidera la Ola de Innovación
El hardware de TI sigue representando el 45% del gasto, aunque se proyecta que la infraestructura mecánica registre el crecimiento más rápido con una CAGR del 40,20% hasta 2031. El creciente despliegue de cargas de trabajo de inteligencia artificial de alta densidad está impulsando una mayor demanda de infraestructura de refrigeración avanzada, incluida la refrigeración líquida directa al chip, los intercambiadores de calor de puerta trasera y los sistemas de recuperación de calor, aumentando así la importancia de la infraestructura mecánica en el desarrollo de centros de datos hiperescala.
La infraestructura eléctrica continúa respaldando el aumento de las densidades de potencia por bastidor, mientras que los sistemas mecánicos están ganando importancia estratégica a medida que los operadores optimizan las instalaciones para cargas de trabajo de mayor densidad y una mejor eficiencia energética. La creciente integración de soluciones avanzadas de refrigeración y recuperación de calor está, por tanto, redefiniendo los requisitos de infraestructura, los diseños de proyectos y los perfiles de gasto de capital dentro del mercado de centros de datos hiperescala de Suecia.
Por Estándar de Nivel: El Crecimiento del Nivel IV Refleja las Demandas de Confiabilidad de la Inteligencia Artificial
El Nivel III sigue siendo dominante, pero la CAGR del 42,10% del Nivel IV señala un cambio más pronunciado hacia una infraestructura de mayor fiabilidad para cargas de trabajo de inteligencia artificial sensibles a la latencia. Los nuevos desarrollos hiperescala priorizan cada vez más las alimentaciones de energía redundantes, los sistemas eléctricos resilientes y la redundancia mecánica mejorada para soportar exigentes cargas de trabajo de inteligencia artificial y minimizar las interrupciones del servicio.
Las nuevas construcciones incorporan cada vez más una resiliencia de nivel superior en la etapa de diseño, en lugar de depender de modernizaciones, lo que ayuda a optimizar los costos del ciclo de vida y el rendimiento de la infraestructura. Esta trayectoria está aumentando la demanda de equipos de energía y refrigeración de primera calidad dentro del mercado de centros de datos hiperescala de Suecia, al tiempo que añade complejidad a los requisitos de diseño y construcción de proyectos.
Por Industria de Usuario Final: La Transformación del Sector BFSI Acelera la Demanda Digital
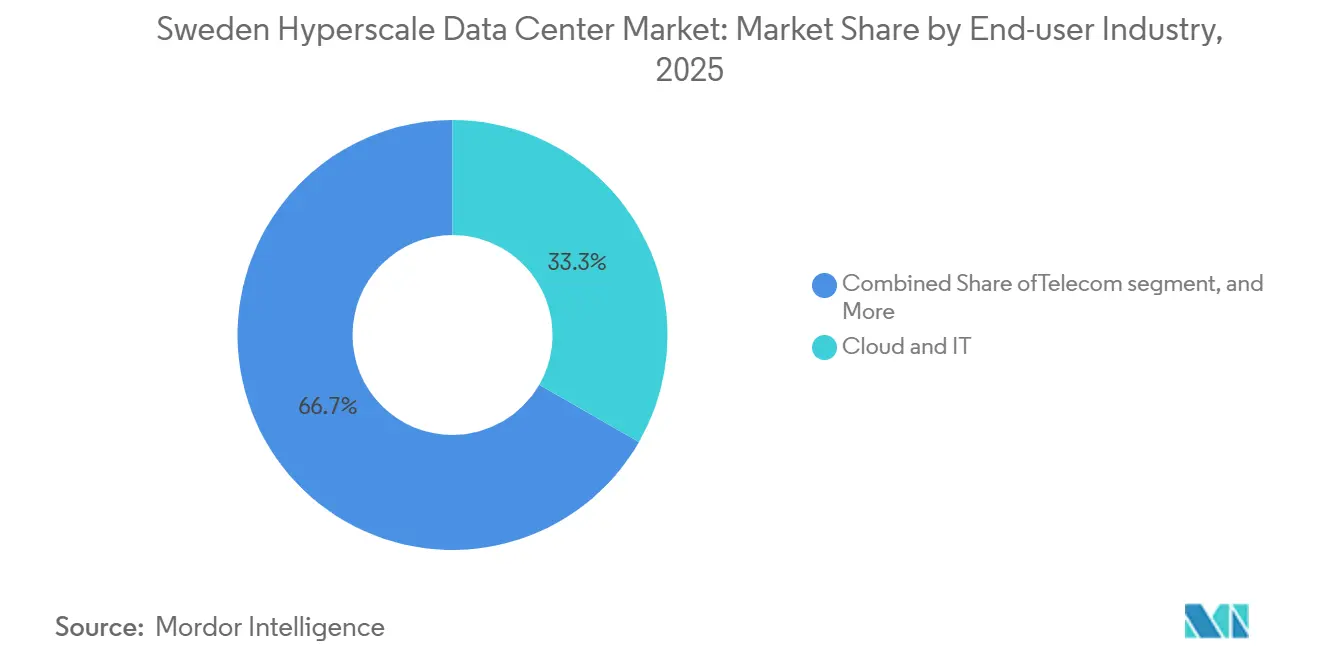
La nube y las TI mantuvieron el 33,3% de los ingresos en 2025, aunque la CAGR del 38,80% del sector BFSI refleja una demanda acelerada de capacidad informática segura, conforme y alojada localmente. Las instituciones financieras como Nordea y Swedbank respaldan la demanda de capacidad de centros de datos dedicada y resiliente que pueda cumplir con los requisitos regulatorios y de residencia de datos.
La modernización del sector público y la digitalización continua están respaldando una demanda estable en toda Suecia, mientras que los fabricantes adoptan cada vez más soluciones de nube híbrida para mantener el control sobre los datos operativos sensibles. En conjunto, estos sectores verticales diversifican la base de ingresos del mercado de centros de datos hiperescala sueco y respaldan un crecimiento sostenido de la utilización.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles al comprar el informe
Por Tamaño del Centro de Datos: Las Instalaciones Mega Impulsan la Concentración de Capacidad
Los campus masivos de entre 25 y 60 MW representaron el 50% de la potencia activa en 2025, equilibrando las consideraciones de conexión a la red con las economías de escala. Se proyecta que los sitios mega de más de 60 MW se expandan a una CAGR del 44,50% hasta 2031, a medida que las cargas de trabajo de inteligencia artificial impulsan la demanda de campus más grandes y de alta densidad con importantes requisitos de energía y conectividad. Los desarrollos a gran escala se están diseñando cada vez más en torno a una infraestructura de energía centralizada, capacidad de red y expansión por fases.
La hoja de ruta de desarrollo a gran escala de EcoDataCenter ilustra el enfoque de construcción por fases, alineando los hitos de disponibilidad de energía con la demanda contratada y la expansión futura de capacidad. Dichos despliegues están aumentando el tamaño del mercado de centros de datos hiperescala de Suecia y reforzando la necesidad de actualizaciones coordinadas de la capacidad de la red eléctrica, subestaciones e infraestructura de energía.
Análisis Geográfico
El corredor Estocolmo-Mälardalen ancla el 55% del tráfico de internet nórdico y alberga más de 125 operadores, consolidándolo como la primera parada lógica para los participantes internacionales. Las actualizaciones de aterrizaje submarino fortalecen el papel de la capital como la principal puerta de enlace europea para los flujos de nube nórdicos, alentando a los operadores hiperescala a colocar cabezas de cable y salas de cómputo de forma conjunta. Las redes urbanas de calor de distrito permiten a los operadores monetizar la producción térmica, reduciendo el PUE efectivo y recortando los costos de energía por debajo de EUR 0,03 por kWh.
El norte de Suecia aprovecha los abundantes recursos hidráulicos y las bajas temperaturas ambientes que facilitan el enfriamiento por aire libre durante hasta 10 meses al año. El campus de larga trayectoria de Facebook en Luleå validó la región, y el sitio planeado de 150 MW de EcoDataCenter en Östersund acelera el clúster norteño, añadiendo capacidad renovable sin estresar las redes urbanas. La perspectiva de reactores modulares pequeños cerca de Ringhals introduce opciones futuras de carga base que podrían reducir aún más la intensidad de carbono.
Los municipios costeros del oeste atraen cada vez más inversiones hiperescala para explotar los aterrizajes submarinos recientemente reforzados. Los corredores de fibra de GlobalConnect acortan los tiempos de ida y vuelta hacia Alemania y el Reino Unido, ofreciendo una alternativa a las congestionadas rutas danesas. Esta dinámica tri-regional diversifica la selección de sitios dentro del mercado de centros de datos hiperescala en Suecia y modera las disparidades de precios de energía en todo el país.
Panorama Competitivo
Los operadores hiperescala globales AWS, Microsoft y Google anclan el ecosistema con mega-campus de construcción propia que establecen referencias de escala y eficiencia. Los líderes internacionales de coubicación Equinix, Digital Realty y NTT complementan su capacidad con instalaciones de alta densidad de operadores para empresas que buscan un despliegue rápido. Los especialistas nórdicos EcoDataCenter, atNorth y Bahnhof se diferencian ofreciendo operaciones con impacto climático positivo, integración de recuperación de calor y materiales de construcción bajos en carbono.
Los argumentos de sostenibilidad se extienden ahora a la transparencia en el abastecimiento de energía y la divulgación del carbono incorporado. El campus de Falun de EcoDataCenter, complementado con biomasa, y las asociaciones de calefacción urbana de Digital Realty ilustran cómo los operadores traducen sus credenciales ecológicas en ventajas de precio a largo plazo. Los desarrolladores de reactores modulares pequeños, como Kärnfull Next, representan un grupo potencialmente disruptivo que promete una carga base de cero carbono capaz de reconfigurar las curvas de precios de energía del mercado en menos de una década.
El enfoque competitivo también está cambiando hacia el espacio blanco optimizado para inteligencia artificial. El Centro de Tecnología de Inteligencia Artificial respaldado por NVIDIA demuestra cómo la demanda soberana de inteligencia artificial puede impulsar la concentración de clústeres de GPU en entornos de coubicación, obligando a los operadores establecidos a rediseñar sus distribuciones para refrigeración líquida y bastidores de 100 kW. Los operadores capaces de combinar alta densidad de operadores, ingresos por reutilización del calor y resiliencia de Nivel IV podrán fijar precios premium en el mercado de centros de datos hiperescala de Suecia.
Líderes de la Industria de Centros de Datos Hiperescala en Suecia
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
Google LLC
-
Meta Platforms, Inc.
-
Digital Realty Trust, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Enero de 2025: GlobalConnect completó un enlace de fibra terrestre Suecia-Finlandia con capacidad de hasta 3 Pbps, reforzando la seguridad digital nórdica.
- Febrero de 2025: STACK Infrastructure avanzó en un campus de 30 MW en Estocolmo, con 18 MW en construcción en una expansión global centrada en la sostenibilidad.
- Marzo de 2025: Areim recaudó USD 977 millones para financiar proyectos de centros de datos ecológicos en los países nórdicos, con Suecia como prioridad.
- Mayo de 2025: Un consorcio sueco con AstraZeneca, Ericsson, Saab, SEB y Wallenberg Investments se asoció con NVIDIA para desplegar dos DGX SuperPODs, creando la supercomputadora de inteligencia artificial empresarial más grande de Suecia.
- Junio de 2025: Brookfield comprometió SEK 95.000 millones (USD 9.900 millones) para un campus de centros de datos de inteligencia artificial de 750 MW en Strängnäs, más del doble de su plan anterior.
Marco de la metodología de investigación y alcance del informe
Definiciones del Mercado y Cobertura Clave
Mordor Intelligence define el mercado de centros de datos hiperescala sueco como el flujo de ingresos anuales generado por instalaciones de nueva construcción o arrendadas que suministran al menos 4 MW de carga de TI a un único propietario o inquilino ancla, y diseñadas para automatización a escala de nube, expansión modular y objetivos de PUE inferiores a 1,3.
Exclusión del alcance: Los micrositios perimetrales por debajo de 4 MW y las salas de servidores empresariales en las instalaciones quedan excluidos.
Descripción General de la Segmentación
- Por Tipo de Centro de Datos
- Autoconstrucción hiperescala
- Colocación hiperescala
- Por Componente
- Infraestructura de TI
- Infraestructura de Servidores
- Infraestructura de Almacenamiento
- Infraestructura de Red
- Infraestructura Eléctrica
- Unidad de Distribución de Energía
- Interruptores de Transferencia y Cuadros de Maniobra
- Sistemas de Alimentación Ininterrumpida
- Generadores
- Otra Infraestructura Eléctrica
- Infraestructura Mecánica
- Sistemas de Enfriamiento
- Bastidores
- Otra Infraestructura Mecánica
- Construcción General y Servicios
- Desarrollo de Núcleo y Estructura
- Servicios de Instalación y Puesta en Marcha
- Ingeniería de Diseño
- Detección de Incendios, Supresión y Seguridad Física
- Soluciones de DCIM y Sistema de Gestión de Edificios
- Infraestructura de TI
- Por Estándar de Nivel
- Nivel III
- Nivel IV
- Por Industria de Usuario Final
- Nube y TI
- Telecomunicaciones
- Medios y Entretenimiento
- Gobierno
- BFSI
- Manufactura
- Comercio Electrónico
- Otros Usuarios Finales
- Por Tamaño del Centro de Datos
- Grande (Igual o Menor a 25 MW)
- Masivo (Mayor de 25 MW e Igual o Menor a 60 MW)
- Mega (Mayor de 60 MW)
Metodología de Investigación Detallada y Validación de Datos
Investigación Primaria
Entrevistamos a planificadores de la red eléctrica sueca, promotores inmobiliarios, directores de regiones de nube nórdicas, ingenieros de fabricantes de equipos originales de climatización y socios de canal en Estocolmo, Västerås y Luleå. Sus aportaciones ayudaron a validar los supuestos sobre precios de la energía, las densidades de bastidores alcanzables y los calendarios de puesta en servicio previsibles, garantizando que los comentarios de la encuesta cubrieran las lagunas dejadas por la investigación documental.
Investigación Documental
Nuestros analistas comenzaron con conjuntos de datos estatutarios y abiertos de organismos como la Agencia de Energía de Suecia, Svenska kraftnät, la Autoridad Sueca de Correos y Telecomunicaciones, y Eurostat, que cuantifican la capacidad de la red eléctrica, los corredores de latencia y el crecimiento del tráfico de datos. Los portales de asociaciones comerciales como SweDCI, Cloudscene y la Asociación Europea de Centros de Datos proporcionaron recuentos de instalaciones y divisiones por nivel que sirven de base para las estimaciones de la base instalada.
Estos datos se enriquecieron con presentaciones de empresas, materiales para inversores y archivos de prensa de reconocido prestigio obtenidos a través de D&B Hoovers y Dow Jones Factiva, mientras que los grupos de patentes de refrigeración por inmersión se muestrearon a través de Questel para identificar los impulsores emergentes de gastos de capital. Las fuentes enumeradas son ilustrativas; se consultaron muchas referencias públicas y de pago adicionales para realizar verificaciones cruzadas y aclaraciones.
Dimensionamiento del Mercado y Pronóstico
Una construcción descendente parte de las estadísticas de carga de TI de Estocolmo y las regiones, los registros de impuestos sobre la electricidad y los gastos de capital hiperescala anunciados, que luego se convierten en ingresos utilizando el costo de construcción promedio muestreado por megavatio desplegado. Los resultados se corroboran mediante una consolidación ascendente selectiva de las capacidades de campus divulgadas y verificaciones de precio de venta promedio por canal multiplicado por volumen. Variables clave como el índice de precios de energía renovable, la densidad promedio de bastidores, la penetración de cargas de trabajo de inteligencia artificial y telecomunicaciones, el período de vigencia de las desgravaciones fiscales y el tiempo de tramitación de la conexión a la red alimentan una regresión multivariante que genera el pronóstico 2025-2031. El análisis de escenarios ajusta los posibles impactos en los precios de la energía.
Validación de Datos y Ciclo de Actualización
Los resultados pasan por análisis de varianza frente a series históricas, ratios de referencia del sector y nuevas consultas primarias antes de la revisión por parte de personal sénior. Los modelos se actualizan anualmente, con actualizaciones intermedias activadas por anuncios de capacidad igual o superior a 100 MW o cambios regulatorios; una verificación final de sentido precede a cada entrega al cliente.
Por qué la Línea de Base del Mercado de Centros de Datos Hiperescala de Suecia de Mordor es Fiable
Las cifras publicadas difieren porque las empresas mezclan geografías, miden el gasto en lugar de los ingresos u omiten las renovaciones de refrigeración. Nuestro alcance disciplinado, la actualización anual y la validación en dos capas mantienen el valor de mercado de 2025 en 427,64 millones de USD, tanto transparente como reproducible.
Los principales factores que generan discrepancias incluyen: algunos editores citan agregados globales o nórdicos, otros aplican incrementos de precio de venta promedio no verificados, y algunos se basan en canalizaciones de capacidad desactualizadas que carecen de verificación in situ.
Comparación de referencia
| Tamaño del Mercado | Fuente anonimizada | Principal factor de discrepancia |
|---|---|---|
| 427,64 millones de USD (2025) | Mordor Intelligence | - |
| 162,79 mil millones de USD (2024) | Consultora Global A | Alcance global, métrica de gasto, modelo descendente de un solo paso |
| 2,8 mil millones de USD (2023) | Publicación Especializada B | Valor de inversión, mezcla de coubicación y salas empresariales, base de tipo de cambio poco clara |
En conjunto, la comparación muestra que, una vez eliminadas las discrepancias de alcance y métrica, la línea de base fundamentada y orientada por variables de Mordor ofrece a los responsables de la toma de decisiones un punto de referencia fiable para el panorama hiperescala de rápido crecimiento de Suecia.
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de centros de datos hiperescala en Suecia en 2031?
Se proyecta que alcance los 2,49 mil millones de USD en 2031, creciendo a una CAGR del 36,26%.
¿Qué segmento se expande más rápido por estándar de nivel?
Se proyecta que las instalaciones de Nivel IV avancen a una CAGR del 42,10% hasta 2031, impulsadas por los crecientes requisitos de infraestructura resiliente para soportar cargas de trabajo de inteligencia artificial de alta densidad y computación de misión crítica.
¿Cómo benefician los recursos renovables de Suecia a los operadores de centros de datos?
Los operadores aseguran acuerdos de compra de energía con correspondencia hidráulica y eólica 24/7 que reducen el costo energético total y respaldan objetivos de sostenibilidad agresivos.
¿Por qué está aumentando tan rápidamente la demanda del sector BFSI?
Las normas de soberanía nacional exigen el procesamiento en Suecia de datos financieros sensibles, lo que impulsa una CAGR del 38,80% para las instalaciones del sector BFSI.
¿Qué riesgo podría frenar el crecimiento a corto plazo?
La congestión de la red de transmisión urbana en Estocolmo y Gotemburgo podría retrasar las nuevas conexiones de energía hasta 18 meses.
¿Qué riesgo podría frenar el crecimiento a corto plazo?
La congestión de la red de transmisión urbana en Estocolmo y Gotemburgo puede retrasar las nuevas conexiones de energía hasta 18 meses.
- Mercado de Centros de Datos Hiperescala en Arabia Saudita
- Mercado de Centros de Datos Hiperescala de Japón
- Mercado de Centros de Datos Hiperescala en Singapur
- Mercado de Centros de Datos Hyperscale de Tailandia
- Mercado de Centros de Datos Hyperscale de Indonesia
- Mercado de Centros de Datos Hiperescala de Filipinas
- Mercado de Construcción de Centros de Datos Construcción a nivel mundial, dividida por nivel, tamaño de instalación y tipo de instalación.
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Instalaciones de IA a nivel mundial, divididas por tipo de instalación, componente y nivel.
- Mercado de Servidores para Centros de Datos Servidores a nivel mundial, divididos por nivel, tamaño de instalación y tipo de instalación.
- Mercado de Construcción de Centros de Datos de Suecia Construcción de Suecia, dividida por infraestructura, nivel y usuario final.
- Mercado de Almacenamiento de Centros de Datos de Suecia Almacenamiento en Suecia, dividido por tamaño de instalación y nivel.
- Mercado de Energía para Centros de Datos de España Sistemas de energía de España, divididos por componente, tipo de instalación y tamaño de instalación.
- Mercado de Seguridad Física de Centros de Datos de Suecia Seguridad física en Suecia, dividida por tipo de solución y tipo de servicio.