
Tamaño y participación del mercado de centros de datos hiperescala en Indonesia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2020 - 2024 |
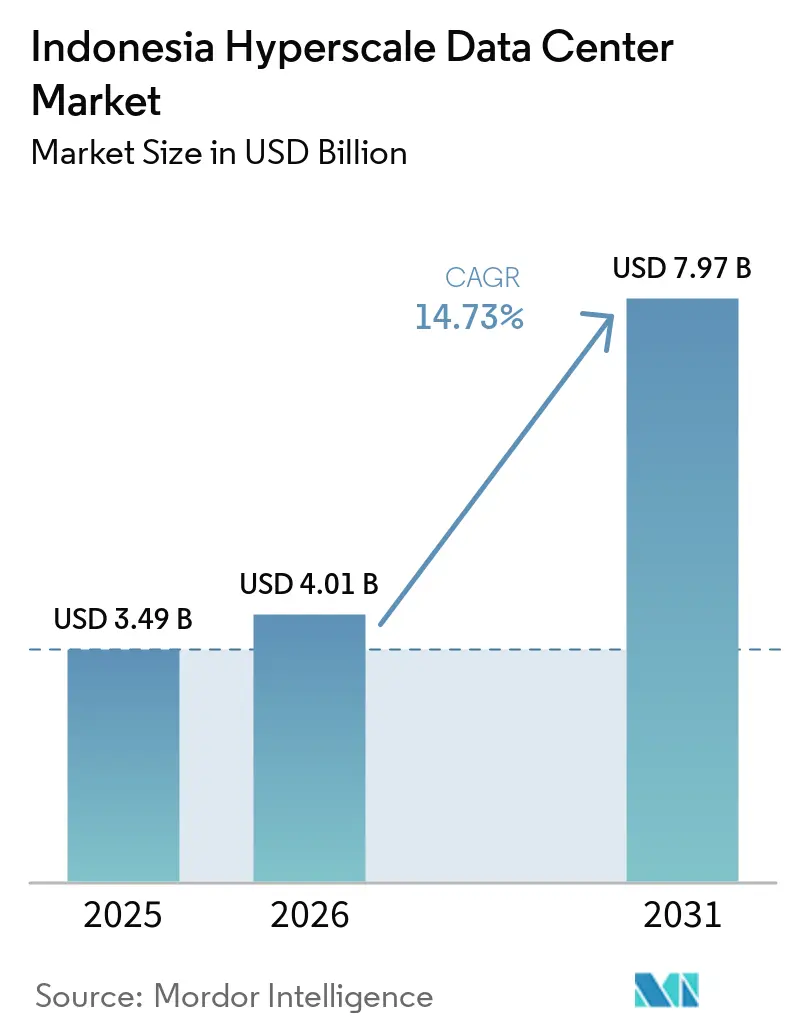
| Tamaño del Mercado (2026) | 4.01 Mil millones de dólares |
| Tamaño del Mercado (2031) | 7.97 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 14.73 % |
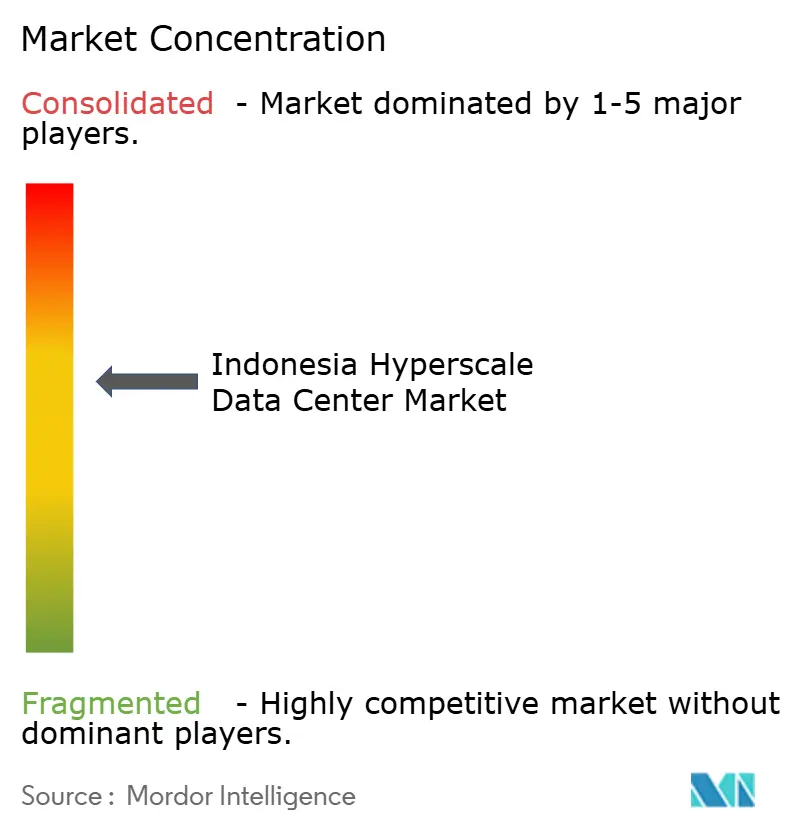
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de centros de datos hiperescala en Indonesia por Mordor Intelligence
El tamaño del mercado de centros de datos hiperescala en Indonesia alcanzó los 3.490 millones de USD en 2025 y se proyecta que ascienda a 7.960 millones de USD en 2031, avanzando a una CAGR del 14,71%. La capacidad de energía paralela escalará de 1.074,86 MW a 2.992,42 MW a una CAGR aún más rápida del 18,61%, lo que subraya cómo los racks de mayor densidad y preparados para IA elevan el valor económico más rápido que la huella física. La demanda se ve amplificada por la digitalización industrial de «Making Indonesia 4.0», el tráfico de video OTT que crece por encima del 35% anual y los pagos en tiempo real de BI-FAST, que obligan a una redundancia Nivel IV activo-activo. La coubicación sigue siendo dominante hoy en día, aunque el rápido crecimiento de la autoconstrucción por parte de los operadores hiperescala ilustra un mercado emergente de dos niveles en el que las instalaciones de nube soberana coexisten con las salas multiinquilino. La expansión de la oferta se está desplazando ahora hacia Java Occidental a medida que las asignaciones de red de Gran Yakarta por encima de 200 MVA se reducen, lo que lleva a los operadores a asegurar contratos de compra de energía renovable (PPA) y diseños de enfriamiento líquido que se adapten a las cargas térmicas de la IA.
Conclusiones clave del informe
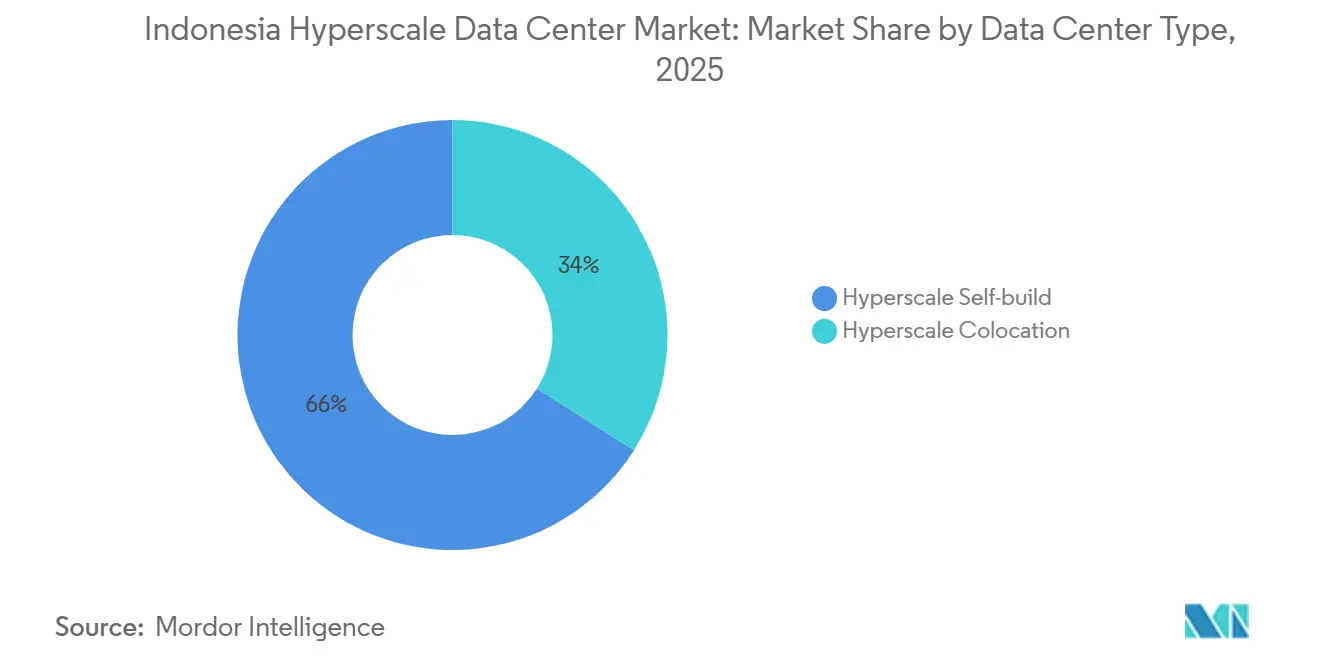
- Por tipo de centro de datos, la colocación hiperescala lideró con el 66% de la participación del mercado de centros de datos hiperescala de Indonesia en 2025; se prevé que las instalaciones de construcción propia de los hiperescaladores se expandan a una CAGR del 16,6% hasta 2031.
- Por componente, la infraestructura de TI representó el 43% de la participación del tamaño del mercado de centros de datos hiperescala de Indonesia en 2025, mientras que los sistemas de enfriamiento líquido avanzan a una CAGR del 15,1% hasta 2031.
- Por estándar de nivel, las instalaciones de Nivel III mantuvieron el 75% de participación en 2025; el Nivel IV es la clase de mayor crecimiento con una CAGR del 14,9% hasta 2031.
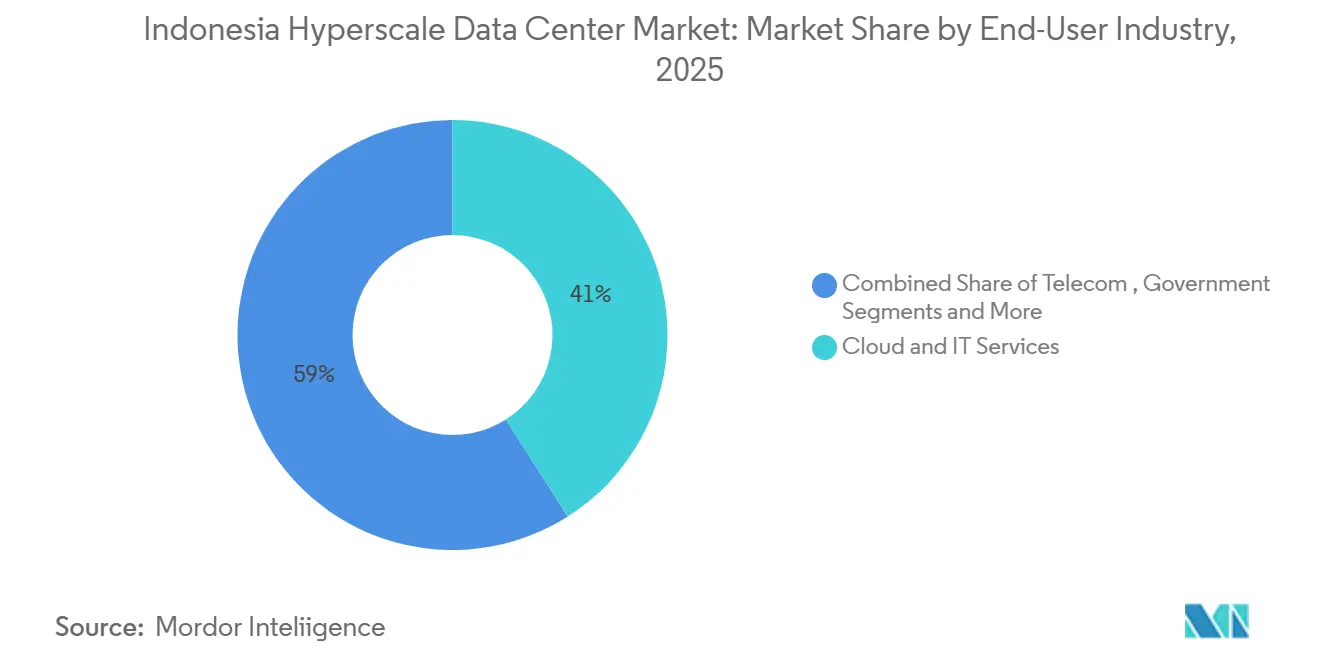
- Por industria de usuario final, la nube y las TI representaron el 41% de los ingresos en 2025; se proyecta que los proveedores de nube de IA crezcan a una CAGR del 15,3% hasta 2031.
- Por tamaño de centro de datos, los campus masivos (25-60 MW) capturaron el 57% de la participación del mercado de centros de datos hiperescala de Indonesia en 2025, mientras que los megasitios (más de 60 MW) se expanden a una CAGR del 17,0%.
Tendencias e información del mercado de centros de datos hiperescala en Indonesia
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Impulso de la industria digital «Making Indonesia 4.0» | +2.8% | Nacional; Gran Yakarta y Java Occidental | Mediano plazo (2–4 años) |
| Tráfico de video OTT y comercio electrónico con una CAGR >35% | +3.2% | Gran Yakarta, Java Occidental, extendiéndose a Java Central y Java Oriental | Corto plazo (≤2 años) |
| Mandato activo-activo de Nivel IV de BI-FAST | +2.1% | Prioridad nacional en Gran Yakarta | Mediano plazo (2–4 años) |
| Certificados de energía verde de PLN para contratos de compra de energía (PPA) hiperescala | +1.9% | Nacional; uso inicial en Java y Sumatra | Largo plazo (≥4 años) |
| Subestaciones de racks de 50 kW en el corredor Yakarta–Cibitung | +1.8% | Gran Yakarta y Java Occidental | Corto plazo (≤2 años) |
| Zonas de inteligencia artificial en el borde en Nusantara | +1.5% | Kalimantan y Java Oriental, con efectos secundarios | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Impulso de la industria digital «Making Indonesia 4.0» respaldado por el gobierno
La política industrial está obligando a las fábricas a integrar análisis en tiempo real y robótica, y esas cargas de trabajo sensibles a la latencia demandan sitios de borde hiperescala ubicados en Bekasi, Cikarang y las próximas zonas de Nusantara.[1]PT PLN (Persero), "PLN Siapkan Listrik Bersih Layani Pertumbuhan Industri Data Center di Indonesia," pln.co.id El objetivo de automatización manufacturera del 80% para 2030 crea una demanda visible de racks con latencia inferior a 10 ms que las salas empresariales tradicionales no pueden suministrar. Las subestaciones dedicadas de PLN para racks de 50 kW reflejan este cambio industrial y dan al mercado de centros de datos hiperescala en Indonesia un nuevo impulso fuera del núcleo de Yakarta. El gobierno valora la contribución incremental del sector de 3.370 millones de USD al PIB, lo que ancla ciclos de inversión de capital predecibles para los operadores. El patrón centrado en la manufactura diferencia a Indonesia de sus pares orientados al consumidor y consolida su papel como centro de datos de producción en el Sudeste Asiático.
Tráfico de video OTT y comercio electrónico con una CAGR superior al 35%
Los picos de ancho de banda provocados por las transmisiones en vivo de compras y los catálogos de video en alta definición están comprimiendo las ventanas de actualización tradicionales, lo que obliga a plataformas como Tokopedia a reservar capacidad hiperescala con mucha antelación a los festivales o las ventas relámpago. La diversidad lingüística en 17.000 islas impulsa a los proveedores de contenido hacia nodos de caché distribuidos que solo el mercado de centros de datos hiperescala en Indonesia puede suministrar a escala. Las compras en vivo por sí solas elevan el ancho de banda pico 16 veces por encima del contenido estático, aumentando los requisitos de densidad de rack e interconexión.[2]Intel Corporation, "Tokopedia Support Growing Userbase", intel.com Por lo tanto, los operadores especifican estructuras de hoja y columna vertebral de 400G y 800G como construcciones estándar. La diferencia de crecimiento entre el tráfico (CAGR del 35%) y el espacio heredado añade dependencia a los proveedores de coubicación que pueden implementar salas modulares en un plazo de 9 a 12 meses.
Conmutador de pagos nacional (BI-FAST) que exige sitios de Nivel IV activo-activo
La finalidad de los pagos en tiempo real en menos de un segundo requiere computación sin tiempo de inactividad, lo que hace que la energía de doble ruta y el enfriamiento de Nivel IV sean obligatorios para las aplicaciones bancarias centrales.[3]Banco de Indonesia, "BI-FAST News Release", bi.go.id Por ello, las instituciones financieras aprovisionan al menos dos campus con calificación idéntica dentro del mercado de centros de datos hiperescala en Indonesia, generalmente en Yakarta y Java Occidental, para satisfacer la topología activo-activo. El cambio impulsa un aumento estructural en los costos de equipamiento de alta gama, ya que las redundancias a nivel de instalación reemplazan los diseños N+1 a nivel de equipo. BI-FAST también se extiende a los ecosistemas adyacentes de tecnología financiera y comercio electrónico, multiplicando la demanda subyacente. Como resultado, se proyecta que la superficie de racks de Nivel IV crecerá más rápido que la de Nivel III a pesar de su mayor inversión de capital por MW.
Certificados de energía verde de PLN que permiten contratos de compra de energía (PPA) hiperescala
La empresa de servicios públicos estatal PLN ofrece ahora paquetes de energía renovable certificada para clientes de centros de datos, eliminando el mayor obstáculo que enfrentaban las marcas globales de nube para cumplir con los objetivos de emisiones de Alcance 2. Sus proyectos piloto de hidrógeno verde y matrices solares flotantes permiten a los grandes compradores fijar precios fijos a 10 años, lo que protege los gastos operativos y acelera los compromisos de nuevas construcciones. El marco posiciona al mercado de centros de datos hiperescala de Indonesia como el primero en el Sudeste Asiático capaz de asegurar acuerdos de compra de energía verde de varios cientos de MW a escala, atrayendo a hiperescaladores que anteriormente centraban sus expansiones en Singapur o Malasia. La fiabilidad del suministro renovable también ayuda a los operadores a obtener aprobaciones ambientales en distritos con restricciones de aguas subterráneas, como Bekasi.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Escasez de asignaciones de red superiores a 200 MVA | –2.9% | Gran Yakarta y Java Occidental | Corto plazo (≤2 años) |
| Retrasos en licencias de importación de GPU y componentes ópticos | –1.8% | Campus hiperescala nacionales | Mediano plazo (2–4 años) |
| Límites de extracción de aguas subterráneas | –1.4% | Bekasi y Cikarang; expansión en Java Central | Largo plazo (≥4 años) |
| Proyecto piloto de fijación de precios del carbono en generación de respaldo diésel >30 MW | –1.2% | Sitios hiperescala nacionales | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de asignaciones de red superiores a 200 MVA en Gran Yakarta
La red de transmisión de Yakarta está cerca de la saturación, con reservas de centros de datos que se prevé absorban 2.200 MW para 2030, más de un tercio de las adiciones incrementales de subestaciones de PLN. Los titulares aseguran reservaciones plurianuales, lo que deja poco margen para los nuevos participantes y empuja la expansión hacia Bekasi y Cikarang. El desvío aumenta la oferta de terrenos pero eleva la latencia para las aplicaciones centradas en Yakarta, obligando a los operadores a diseñar nuevos anillos de fibra oscura de conexión metropolitana que añaden inversión de capital. La escasez artificial eleva simultáneamente las barreras de entrada al mercado de centros de datos hiperescala en Indonesia, recompensando efectivamente a los primeros participantes con poder de fijación de precios y fidelidad de los inquilinos.
Retrasos en licencias de importación de GPU y componentes ópticos
Las GPU de alta gama y los transceptores de 800G enfrentan entre 6 y 12 meses de despacho de importación bajo las normas de contenido local, lo que alarga los plazos de implementación de clústeres de IA más allá de las ventanas de demanda de los clientes. Los operadores más grandes mitigan esto mediante el flete de contenedores completos por vía aérea, pero los participantes más pequeños absorben el retraso y pierden participación en proyectos de IA. El riesgo de obsolescencia del hardware aumenta porque las generaciones de chips para entrenamiento de modelos avanzan cada 18 meses, lo que convierte la cola de licencias en un lastre sobre el apalancamiento operativo de la industria de centros de datos hiperescala en Indonesia. El cuello de botella también desincentiva a los operadores de nube pública de ofrecer aceleradores de IA de última generación localmente hasta que mejore la certeza aduanera.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de centro de datos: la dominancia de la coubicación impulsa la maduración del mercado
Las salas de colocación representaron el 66% de los ingresos de 2025 dentro del mercado de centros de datos hiperescala de Indonesia, reflejando la preferencia empresarial por la escalabilidad con bajo gasto de capital y el aprovisionamiento rápido bajo demanda. Sin embargo, los requisitos de nube soberana están impulsando una CAGR del 16,6% en las instalaciones de construcción propia hasta 2031. Los sitios de múltiples inquilinos distribuyen los costos fijos de infraestructura entre diversos arrendatarios, lo que permite a las plataformas de comercio electrónico ampliar la capacidad durante los picos estacionales sin necesidad de poseer bienes raíces. Por el contrario, los campus de construcción propia de Microsoft y Google ofrecen envolventes de enfriamiento personalizadas y capas de seguridad propietarias esenciales para el entrenamiento de modelos de IA. Durante el período de pronóstico, las estrategias de implementación híbrida combinarán la colocación a corto plazo con construcciones dedicadas a largo plazo, reforzando dos vías de crecimiento paralelas dentro del mercado de centros de datos hiperescala de Indonesia en sentido amplio.
La base instalada de colocación ya se beneficia de la concentración de ubicaciones en zonas de fibra metropolitana, ofreciendo una latencia de interconexión consistente de menos de 1 ms. Los proyectos de construcción propia se sitúan cada vez más en terrenos sin desarrollar donde las densidades de rack de 50 kW se convierten en especificación de referencia. Esas densidades inclinan el costo total de propiedad hacia el enfriamiento por inmersión y la distribución mediante barras de bus de media tensión, cambiando la combinación de proveedores en favor de los fabricantes de enfriamiento líquido. A medida que los mandatos gubernamentales de residencia de datos se endurecen, los hiperescaladores están siguiendo planes de expansión paralelos para garantizar que entidades jurídicas de plena propiedad indonesia posean los títulos de propiedad, un enfoque que añade complejidad en la estructuración corporativa pero desbloquea grandes presupuestos de gasto de capital.


Por componente: la infraestructura de TI lidera mientras la innovación en enfriamiento se acelera
Los servidores, el almacenamiento y el equipamiento de red representaron el 43% del gasto en 2025, reflejando los paquetes de aceleradores de IA, la memoria DDR5 y las redes ópticas de 400G que ahora son estándar en los ciclos de renovación hiperescala. La tecnología de enfriamiento es el subsegmento de mayor avance, expandiéndose a una CAGR del 15,1% a medida que las envolventes térmicas de los racks superan los 70 kW. El tamaño del mercado de centros de datos hiperescala de Indonesia para equipos de enfriamiento crece, por tanto, más rápido que el de distribución de energía, y los proveedores han comenzado a localizar la fabricación de unidades de distribución de refrigerante y ensamblajes de placas frías. La demanda de infraestructura eléctrica sigue siendo sólida porque las topologías de doble bus de Nivel IV requieren cadenas de UPS simétricas; sin embargo, los transformadores de potencia se especifican ahora con cambiadores de tomas en carga para adaptarse a la variabilidad de los acuerdos de compra de energía renovable. Los experimentos de inmersión con aceite de coco virgen destacan la I+D nacional que busca reducir la dependencia de la importación de fluidos dieléctricos.
La adopción del enfriamiento líquido se ve impulsada adicionalmente por los límites de extracción de agua en Bekasi que restringen el uso tradicional de torres evaporativas. Los operadores compensan esto implementando sistemas de circuito cerrado basados en refrigerante, acoplados con reutilización de calor hacia fincas industriales adyacentes. El crecimiento de la infraestructura de almacenamiento también aumenta a medida que las normas de soberanía de datos obligan a la retención en el país, elevando la demanda de matrices NVMe de alta densidad. En conjunto, estas tendencias preservan el liderazgo en participación del hardware de TI al tiempo que permiten a los sistemas mecánicos reducir la brecha de valor a lo largo del período de pronóstico.
Por estándar de nivel: la dominancia del Nivel III es desafiada por el crecimiento del Nivel IV
Las salas de Nivel III controlaron el 75% de la potencia instalada en 2025 porque su disponibilidad del 99,98% se ajusta a la mayoría de los acuerdos de nivel de servicio empresariales a costos un 30% inferiores a los estándares de construcción de Nivel IV. Sin embargo, los pagos en tiempo real de BI-FAST y las cargas de trabajo gubernamentales críticas están impulsando la demanda de Nivel IV a una CAGR del 14,9%. Las rutas duales de energía y enfriamiento, junto con la capacidad de mantenimiento continuo, diferencian al Nivel IV, y esas características conllevan un mayor gasto de capital por MW y aprobaciones más prolongadas. El tamaño del mercado de centros de datos hiperescala de Indonesia para instalaciones de Nivel IV superará, por tanto, el crecimiento agregado aunque la base absoluta siga siendo menor. La certificación TCOS Gold de Bank Rakyat Indonesia proporciona un referente nacional y cataliza la adopción entre pares, especialmente entre los actores regulados del sector de banca, servicios financieros y seguros que ahora tratan el tiempo de inactividad como un incumplimiento regulatorio en lugar de un riesgo operativo.
El Nivel III mantendrá el liderazgo en volumen porque las pequeñas y medianas empresas sensibles al precio y las plataformas de contenido a menudo consideran aceptables las breves ventanas de mantenimiento. Los operadores responden agrupando el espacio de Nivel III con zonas de disponibilidad de software por capas, simulando efectivamente los resultados del Nivel IV a un costo de instalación menor. No obstante, es poco probable que los reguladores financieros sustituyan la redundancia de software por la diversidad física, lo que significa que la penetración del Nivel IV aumentará cada año del pronóstico.
Por industria del usuario final: el liderazgo de la nube y las TI enfrenta la disrupción de la IA
Las cargas de trabajo de nube y TI mantuvieron el 41% de los ingresos en 2025, sustentadas en las migraciones empresariales y la consolidación de servicios electrónicos gubernamentales. Los proveedores de nube de IA constituyen el segmento de mayor crecimiento con una CAGR del 15,3%, ya que los modelos de lenguaje de gran escala centrados en el idioma indonesio requieren clústeres de GPU locales para cumplir con los requisitos de latencia y soberanía de datos. Las subsidiarias de centros de datos alineadas con las telecomunicaciones aprovechan los anillos ópticos nacionales para vender de forma cruzada interconexiones y nodos perimetrales regionales. Las cargas de trabajo de medios y entretenimiento crecen en paralelo con la localización de la transmisión en 4K y ahora representan una participación de un solo dígito medio en el mercado de centros de datos hiperescala de Indonesia. Las agencias gubernamentales consolidan armarios de datos aislados en pods de nube soberana, ampliando la participación del sector público.
Las instituciones del sector de banca, servicios financieros y seguros amplían su capacidad impulsadas por el análisis de riesgos en tiempo real, mientras que los fabricantes implementan nodos perimetrales para sensores de mantenimiento predictivo en plantas de producción alineados con "Making Indonesia 4.0". Los gigantes del comercio electrónico adoptan motores de recomendación basados en IA, que a su vez demandan racks de GPU de alta densidad. En todos los sectores, los modelos de consumo evolucionan desde jaulas de colocación estáticas hacia compromisos de potencia elásticos que fluctúan dentro de una banda del 20-50%, lo que lleva a los operadores a integrar software de planificación de capacidad impulsado por IA dentro de sus pilas de gestión de infraestructura de centros de datos.
Nota: La participación de segmentos de todos los segmentos individuales está disponible previa compra del informe
Por tamaño del centro de datos: las instalaciones masivas dominan mientras emerge la escala mega
Los sitios de entre 25 y 60 MW controlaron el 57% de los despliegues de potencia en 2025 porque optimizan el equilibrio entre economías de escala y viabilidad de conexión a la red. Sin embargo, los megacampus de más de 60 MW registrarán una CAGR del 17,0% a medida que las extensiones de la red troncal de 500 kV de PLN entren en funcionamiento. Estas megaconstrucciones permiten bloques de un solo inquilino para hiperescaladores que buscan diseños de sala contiguos y espacio para baños de inmersión. Las instalaciones grandes de menos de 25 MW siguen siendo relevantes para las empresas que desean espacio dedicado sin la complejidad hiperescala. El tamaño del mercado de centros de datos hiperescala de Indonesia para megaproyectos seguirá limitado por el acceso a la red cerca de Yakarta, lo que empuja a los desarrolladores a adoptar una estrategia de mega distribuida: múltiples parques de 70 MW en lugar de uno por encima del complejo de 150 MW, para evitar los límites de MVA.
Las instalaciones masivas estandarizan hoy en fases de construcción de 12 MW, lo que permite el reciclaje de capital cada nueve meses cuando la utilización supera el 80%. También se adaptan a los módulos de servicios públicos modulares que pueden construirse en paralelo en el sitio. Los terrenos mega ofrecen eficiencias en el costo del suelo, pero aumentan los desafíos de abastecimiento de agua de enfriamiento. En consecuencia, los operadores superponen instalaciones solares y de baterías en el sitio para reducir la demanda máxima de la red, reforzando las credenciales de sostenibilidad exigidas por los inquilinos de nube.
Análisis geográfico
Gran Yakarta sigue siendo el centro gravitacional del mercado de centros de datos hiperescala en Indonesia gracias a los 32 millones de habitantes de la capital y la concentración de sedes financieras. Para 2024, había 35 proyectos operativos en funcionamiento, mayormente agrupados a lo largo de las autopistas de anillo exterior donde el terreno es más barato pero aún dentro de los 20 km de latencia de las aplicaciones del distrito central de negocios. Sin embargo, la escasez de asignaciones de energía por encima de 200 MVA está impulsando la próxima ola de construcciones hacia el exterior, especialmente hacia Bekasi y Cikarang. El complejo Jakarta 3 de NTT, valorado en 500 millones de USD en Cikarang, es un ejemplo de este impulso: suficientemente cerca para la latencia metropolitana pero fuera de los cuellos de botella de transmisión.
El corredor Bekasi-Cikarang en Java Occidental se beneficia de las subestaciones de PLN diseñadas para racks de 50 kW, lo que lo convierte en la zona de desbordamiento preferida para salas de alta densidad de IA. El parque de Karawang de DCI Indonesia con asistencia solar ejemplifica la integración de la generación de energía renovable con las cargas hiperescala. No obstante, los límites más estrictos de extracción de aguas subterráneas obligan a adoptar enfriadores secos o sistemas de líquido de circuito cerrado, elevando la inversión de capital mecánica. La mano de obra industrial calificada, cultivada por décadas de actividad manufacturera, reduce el riesgo operativo de instalaciones complejas en comparación con las regiones sin desarrollar.
La nueva capital de Kalimantan, Nusantara, cuenta con zonas de borde de IA preaprovisionadas que incluyen un centro de datos soberano de 160 petabytes programado para su puesta en servicio en 2025. Aunque la capacidad inicial es modesta en comparación con Java, la voluntad política de diversificar la actividad económica posiciona a Kalimantan como un centro secundario dentro del mercado más amplio de centros de datos hiperescala en Indonesia. En otros lugares, Java Central y Java Oriental albergan construcciones de borde más pequeñas que sirven a los cinturones manufactureros locales, mientras que Sumatra y Sulawesi ven despliegues en etapa inicial vinculados a mejoras en la red troncal de telecomunicaciones. La geografía archipelágica implica que los servicios sensibles a la latencia requerirán en última instancia nodos distribuidos a pesar de las eficiencias de escala de los megacampus de Java.
Panorama competitivo
La participación de mercado está dispersa; el mayor operador controla menos de 1/6 del mercado, lo que refleja un perfil de fragmentación moderada para el mercado de centros de datos hiperescala de Indonesia. Los operadores locales establecidos, como DCI Indonesia y NeutraDC de Telkom, aprovechan sus relaciones de larga data con PLN y su conocimiento gubernamental para asegurar reservas tempranas de energía. Los actores globales como STT GDC y Princeton Digital Group importan plantillas de diseño y capital más económico, acelerando los plazos de construcción. Las asignaciones seguras de red han emergido como la barrera de entrada decisiva, eclipsando el costo del suelo o la capacidad constructiva.
La diferenciación estratégica se inclina hacia la preparación para la IA. BDx está desarrollando un campus de IA de 500 MW alimentado con energía renovable con racks de 120 kW, mientras que EdgeConneX triplicó la capacidad en Yakarta a 200 MW para albergar clústeres de GPU de múltiples inquilinos. El posicionamiento en sostenibilidad divide aún más el campo: los operadores que se comprometen con acuerdos de compra de energía 100% renovable ganan inquilinos ancla hiperescaladores a largo plazo. La construcción modular mediante módulos prefabricados reduce los ciclos de implementación a 12 meses, una ventaja aprovechada por el programa regional de 1,7 mil millones de USD de Microsoft, destinado en parte a Indonesia.
La presión de consolidación aumenta porque las construcciones preparadas para IA ahora superan los 500 millones de USD por sitio. La venta de activos de IOH por 170 millones de USD a BDx en 2024 ilustra cómo las telecomunicaciones más pequeñas monetizan sus unidades de centros de datos para financiar expansiones de red. A lo largo del horizonte de pronóstico, es probable que se produzcan adquisiciones respaldadas por capital privado a medida que los inversores busquen escala para lograr descuentos en la adquisición de GPU y equipos de energía. La industria de centros de datos hiperescala de Indonesia pivota, por tanto, desde un enfoque inmobiliario hacia un modelo de proveedor de infraestructura de pila completa, enfatizando las capacidades de diseño, construcción y operación.
Líderes de la industria de centros de datos hiperescala en Indonesia
Amazon Web Services
PT DCI Indonesia Tbk.
Google Cloud
Microsoft Azure
Alibaba Cloud
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos recientes de la industria
- Enero de 2025: Microsoft anunció un plan global de centros de datos de IA de 80.000 millones de USD, asignando parte de su compromiso de 1.700 millones de USD para el Sudeste Asiático a Indonesia.
- Enero de 2025: el Centro de Datos Nacional en Cikarang tiene como objetivo su puesta en marcha en marzo de 2025 con 160 PB de almacenamiento.
- Diciembre de 2024: EdgeConneX amplió su campus de Yakarta a 200 MW tras la compra de 45.000 m² de terreno.
- Noviembre de 2024: Telkom Indonesia inauguró una instalación en Yogyakarta para extender su alcance más allá del área metropolitana principal de Java.


Marco de la metodología de investigación y alcance del informe
Definiciones del Mercado y Cobertura Principal
Según Mordor Intelligence, el mercado de centros de datos hiperescala de Indonesia comprende todas las instalaciones de nueva construcción o de colocación diseñadas para suministrar una carga de TI contigua de 4 MW o más, que operan con arquitectura de servidor x86 modular y están equipadas para racks de alta densidad, enfriamiento avanzado y conectividad de múltiples terabits. Los valores reflejan los ingresos brutos anuales provenientes de campus de construcción propia hiperescala y salas de colocación mayorista que operan dentro de las fronteras de Indonesia.
Exclusión del alcance: Los nodos perimetrales, empresariales, micro y los puntos de presencia de nube en el extranjero quedan fuera de este estudio.
Descripción General de la Segmentación
- Por tipo de centro de datos
- Autoconstrucción hiperescala
- Coubicación hiperescala
- Por componente
- Infraestructura de TI
- Infraestructura de servidores
- Infraestructura de almacenamiento
- Infraestructura de red
- Infraestructura eléctrica
- Unidades de distribución de energía
- Interruptores de transferencia y equipos de conmutación
- Sistemas de alimentación ininterrumpida (UPS)
- Generadores
- Otra infraestructura eléctrica
- Infraestructura mecánica
- Sistemas de enfriamiento
- Racks
- Otra infraestructura mecánica
- Construcción general
- Desarrollo de estructura y envolvente
- Servicios de instalación y puesta en servicio
- Ingeniería de diseño
- Detección de incendios, supresión y seguridad física
- Soluciones de Gestión de Infraestructura de Centros de Datos (DCIM) y Sistemas de Gestión de Edificios (BMS)
- Infraestructura de TI
- Por estándar de nivel
- Nivel III
- Nivel IV
- Por industria del usuario final
- Nube y TI
- Telecomunicaciones
- Medios y entretenimiento
- Gobierno
- Sector bancario, de servicios financieros y seguros (BFSI)
- Manufactura
- Comercio electrónico
- Otros usuarios finales
- Por tamaño del centro de datos
- Grande (menor o igual a 25 MW)
- Masivo (mayor a 25 MW y menor o igual a 60 MW)
- Mega (mayor a 60 MW)
Metodología de Investigación Detallada y Validación de Datos
Investigación Primaria
Múltiples puntos de contacto con diseñadores de instalaciones, fabricantes de equipos de energía, operadores de campus en Yakarta-Bekasi y responsables de adquisiciones en la nube nos ayudaron a confirmar las densidades de rack alcanzables, los ratios de ocupación actuales y las tarifas de arrendamiento típicas. Las entrevistas abarcaron Java, Batam y Kalimantan para capturar las variaciones de costos regionales y los factores desencadenantes de expansión.
Investigación Documental
Nuestros analistas examinaron fuentes de acceso abierto como el Ministerio de Comunicación e Informática de Indonesia, las publicaciones de capacidad de energía de PLN, los expedientes regulatorios de Telkom, las estadísticas de inversión de BKPM y los datos de grupos industriales de ACEN y PUEI. Los flujos comerciales y los recuentos de envíos se verificaron de forma cruzada a través de Volza, mientras que las noticias sobre reservas de terrenos de hiperescaladores se validaron en los feeds de Dow Jones Factiva. Estas referencias proporcionaron capacidad de referencia, tarifas y plazos de proyectos; son ilustrativas, no exhaustivas.
Dimensionamiento del Mercado y Pronóstico
Una construcción de producción y comercio de arriba hacia abajo evaluó los MW puestos en servicio, el gasto de capital por MW y las tarifas mayoristas vigentes antes de traducirlos en ingresos. Los resultados se validaron posteriormente mediante verificaciones cruzadas selectivas de abajo hacia arriba, contratos de arrendamiento de hiperescaladores muestreados y consolidaciones de proveedores para ajustar los totales. Las variables clave incluyen el tiempo de espera para la conexión a la red, el precio medio por kW por mes, la penetración del enfriamiento líquido, la adopción de acuerdos de compra de energía renovable, la participación de racks de IA y las curvas de absorción de racks en Yakarta. La regresión multivariante, informada por el consenso de expertos sobre cada factor, genera el pronóstico 2025-2031. Donde los datos a nivel de campus estaban incompletos, se utilizaron promedios modelados de construcciones similares de Nivel III/IV para cubrir las brechas.
Ciclo de Validación de Datos y Actualización
Los resultados pasan por análisis de anomalías frente a rastreadores independientes de MW, permisos de subestaciones de PLN y movimientos de divisas. Un segundo analista revisa cada variación antes de la aprobación final. Los informes se actualizan anualmente, con actualizaciones intermedias si los cambios de política, las restricciones de red o las fusiones y adquisiciones de hiperescaladores alteran materialmente las perspectivas.
Por Qué la Línea de Base del Mercado de Centros de Datos Hiperescala de Indonesia de Mordor se Mantiene Firme
Las estimaciones publicadas suelen divergir porque las empresas seleccionan diferentes tipos de instalaciones, bases de ingresos y años de inicio. Nuestra rigurosa corroboración de abajo hacia arriba garantiza que cada MW, plazo de arrendamiento y cláusula de escalada se alinee con la realidad sobre el terreno.
Los principales factores de divergencia incluyen que algunos editores tratan el gasto total de inversión como ingresos, otros incorporan salas empresariales y perimetrales en el recuento, y varios congelan los tipos de cambio en la firma del contrato en lugar de en la facturación. La cadencia de actualizaciones anuales de Mordor y el modelado de precio de venta promedio ponderado por carga de TI minimizan estas distorsiones.
Comparación de referencia
| Tamaño del Mercado | Fuente anonimizada | Principal factor de divergencia |
|---|---|---|
| 3,49 mil millones de USD (2025) | Mordor Intelligence | - |
| 2,39 mil millones de USD (2024) | Consultora Regional A | Mide flujos de gasto de capital, omite los ingresos por arrendamiento en curso |
| 2,80 mil millones de USD (2024) | Publicación Especializada del Sector B | Combina instalaciones empresariales, perimetrales e hiperescala; geografía más restringida |
| 2,14 mil millones de USD (2024) | Asociación Industrial C | Utiliza únicamente el precio promedio por rack; excluye los campus de construcción propia |
La comparación muestra que, al delimitar el alcance estrictamente a salas hiperescala de 4 MW o más, aplicar métricas de ingresos en lugar de gasto, y actualizar anualmente los insumos de divisas y precios, Mordor Intelligence ofrece una línea de base equilibrada y transparente en la que los responsables de la toma de decisiones pueden confiar.


Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de centros de datos hiperescala en Indonesia?
El mercado está valorado en 3,49 mil millones de USD en 2025 y está en camino de alcanzar 7,97 mil millones de USD en 2031.
¿Qué tipo de centro de datos domina en Indonesia?
La colocación lidera con una participación de ingresos del 66% en 2025, aunque los campus de construcción propia crecen a una CAGR del 16,6%.
¿Por qué se está acelerando la demanda del Nivel IV?
Los pagos en tiempo real de BI-FAST y las aplicaciones bancarias de cero tiempo de inactividad requieren instalaciones activo-activo, elevando el crecimiento del Nivel IV a una CAGR del 14,9%.
¿Cómo están moldeando las restricciones de energía la estrategia de ubicación?
La escasez de conexiones a la red de más de 200 MVA en Yakarta está impulsando el desarrollo hacia Bekasi y Cikarang, donde se están instalando subestaciones dedicadas.
¿Qué segmento vertical de usuarios finales se está expandiendo más rápido?
Los proveedores de nube de IA lideran con una CAGR del 15,3%, impulsados por modelos de IA soberanos y necesidades de procesamiento de lenguaje local.
¿Qué tecnologías de enfriamiento están ganando terreno?
Los sistemas de enfriamiento líquido y por inmersión avanzan a una CAGR del 15,1% a medida que las densidades de rack superan los 70 kW y los límites de uso de agua se endurecen.
Última actualización de la página el:
- Mercado de Centros de Datos Hiperescala de Oriente Medio
- Mercado de Centros de Datos Hiperescala de los Emiratos Árabes Unidos
- Mercado de Centros de Datos Hiperescala de Australia
- Mercado de Centros de Datos Hyperscale
- Mercado de Centros de Datos Hyperscale de Tailandia
- Mercado de Centros de Datos Hyperscale de Estados Unidos
- Mercado de Centros de Datos Hiperescala de Japón
- Mercado de Energía para Centros de Datos Sistemas de energía a nivel mundial, divididos por componente, nivel y tamaño de instalación.
- Mercado de Construcción de Centros de Datos Demanda global de construcción, dividida por nivel (tier), tamaño de instalación y tipo de instalación.
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Instalaciones de IA en el mercado global, cubriendo tipo de instalación, componente y nivel.
- Mercado de Procesadores para Centros de Datos de Indonesia Procesadores de Indonesia, divididos por tipo de procesador, aplicación y arquitectura.
- Mercado de Refrigeración para Centros de Datos de Dinamarca Refrigeración en Dinamarca, dividida por tecnología de refrigeración, tipo y sector de usuario final.
- Mercado de Energía de Centros de Datos de Indonesia Sistemas de energía en Indonesia, desglosados por componente, tipo de instalación y tamaño de instalación.
- Mercado de Centros de Datos Optimizados para Inteligencia Artificial (IA) de Indonesia Instalaciones de IA en Indonesia, divididas por tipo de instalación, componente y nivel.



