
Tamanho e Participação do Mercado de Centro de Dados Hiperescala da Suécia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2020 - 2024 |
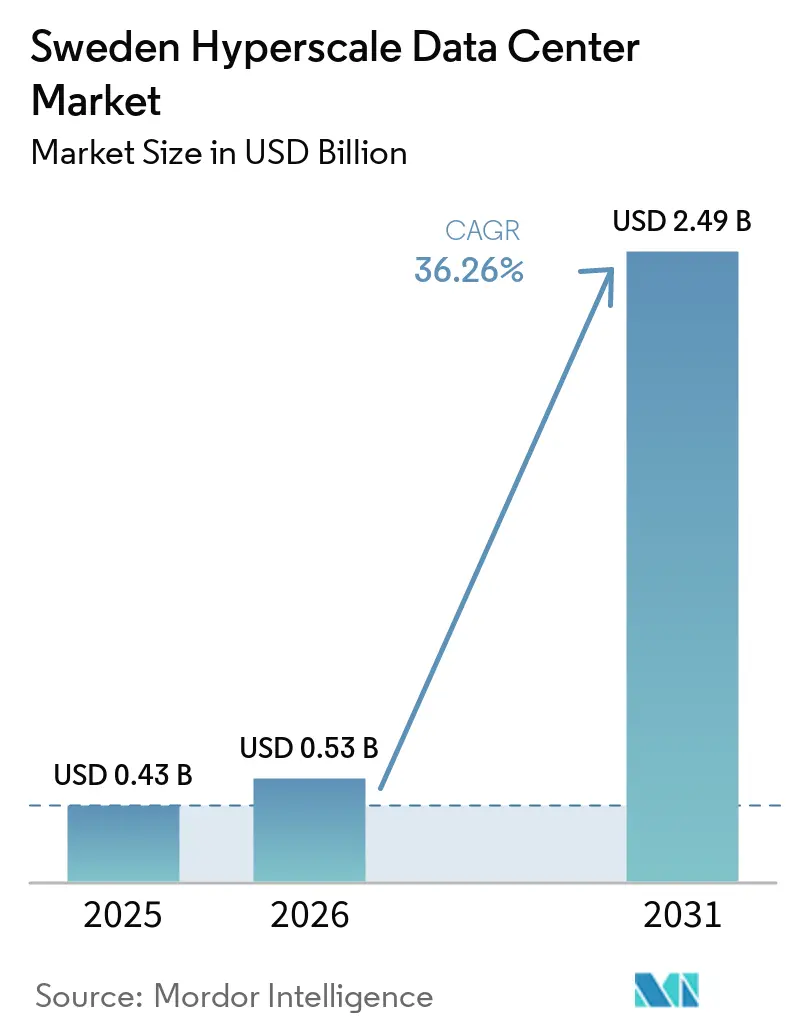
| Tamanho do Mercado (2026) | 0.53 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.49 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 36.26 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Centro de Dados Hiperescala da Suécia por Mordor Intelligence
O tamanho do Mercado de Data Centers Hiperescala da Suécia deve crescer de 0,43 bilhões de USD em 2025 para 0,53 bilhões de USD em 2026 e está previsto para atingir 2,49 bilhões de USD até 2031, a um CAGR de 36,26% no período de 2026 a 2031. Em termos de volume de produção, o mercado foi avaliado em 0,63 mil megawatts em 2025 e deve crescer de 0,65 mil megawatts em 2026 para 3,72 mil megawatts até 2031, a um CAGR de 41,90% durante o período de previsão (2026-2031).
O sólido impulso de investimentos, os preços altamente competitivos de energia renovável e um ambiente regulatório que recompensa o processamento doméstico de dados sustentam essa expansão. As melhorias nos cabos submarinos fortalecem a conectividade internacional, enquanto os programas de reaproveitamento de calor urbano reduzem os custos operacionais e reforçam as credenciais de sustentabilidade. A chegada de clusters ultragrandes de treinamento de inteligência artificial acelera a inovação na infraestrutura mecânica, especialmente no resfriamento líquido. Em conjunto, essas forças posicionam o mercado de data centers hiperescala da Suécia como o principal polo da região Nórdica para cargas de trabalho de nuvem e inteligência artificial de próxima geração.
Principais Conclusões do Relatório
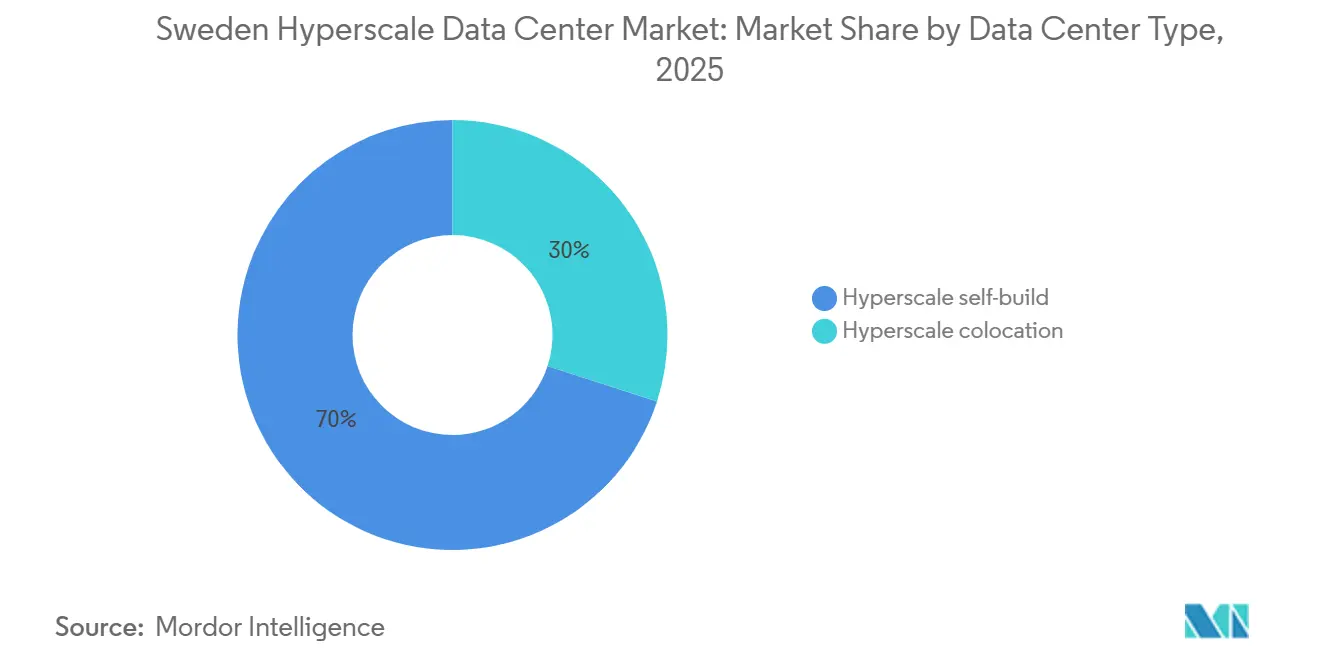
- Por tipo de data center, as construções próprias hiperescala representaram 70% da participação de mercado de data centers hiperescala da Suécia em 2025, enquanto a colocação hiperescala deve expandir a um CAGR de 39,50% até 2031.
- Por componente, a infraestrutura de TI representou 45% do tamanho do mercado de data centers hiperescala da Suécia em 2025, enquanto a infraestrutura mecânica deve crescer a um CAGR de 40,20% até 2031.
- Por padrão de nível, as instalações Tier III representaram 80% do tamanho do mercado de data centers hiperescala da Suécia em 2025, enquanto as implantações Tier IV devem crescer a um CAGR de 42,10% até 2031.
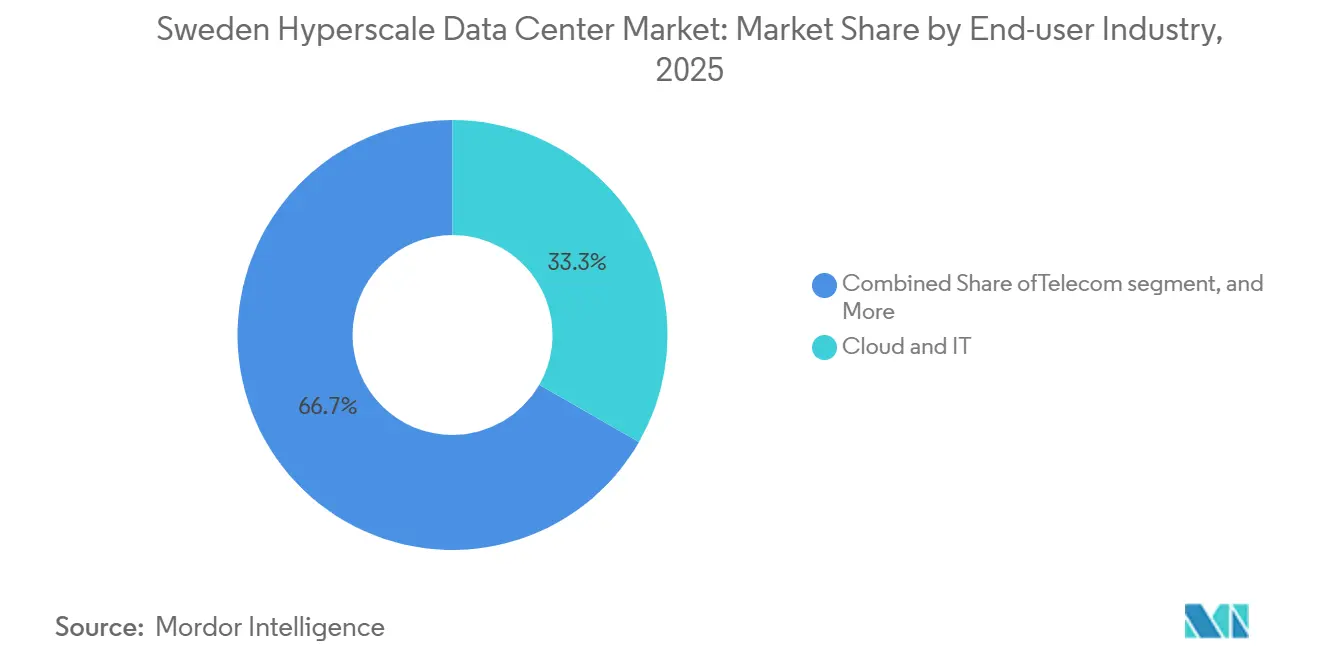
- Por setor de usuário final, nuvem e TI lideraram com 33,3% de participação na receita em 2025, enquanto o setor de serviços bancários, financeiros e de seguros (BFSI) deve expandir a um CAGR de 38,80% até 2031.
- Por tamanho de data center, as instalações massivas (>25 MW e ≤60 MW) representaram 50% do mercado de data centers hiperescala sueco em 2025, enquanto as instalações mega (>60 MW) devem registrar o crescimento mais rápido, a um CAGR de 44,50% até 2031.
Tendências e Perspectivas do Mercado de Centro de Dados Hiperescala da Suécia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Surgimento de lançamentos de regiões de nuvem por operadores hiperescala | +8.50% | Nacional, concentrado na região de Estocolmo-Mälardalen | Curto prazo (≤ 2 anos) |
| Rápida expansão de novos pontos de aterrissagem de cabos submarinos nas costas suecas | +6.20% | Regiões costeiras, particularmente centros de conectividade da costa oeste | Médio prazo (2-4 anos) |
| Mandatos governamentais de soberania digital e residência de dados | +7.80% | Nacional, com prioridade para os setores governamental e de serviços bancários, financeiros e de seguros (BFSI) | Médio prazo (2-4 anos) |
| Abundantes acordos de compra de energia hidrelétrica e eólica reduzindo o custo total de energia | +5.90% | Regiões hidrelétricas do norte da Suécia, zonas de energia eólica offshore | Longo prazo (≥ 4 anos) |
| Demanda de inferência de IA Generativa impulsionando nós de borda com resfriamento líquido | +4.10% | Centros urbanos com altos requisitos de densidade computacional | Curto prazo (≤ 2 anos) |
| Reaproveitamento obrigatório de calor urbano desbloqueando novas fontes de receita | +2.40% | Bairros urbanos com infraestrutura de aquecimento existente | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Surgimento de lançamentos de regiões de nuvem por operadores hiperescala
A alocação de USD 3,2 bilhões da Microsoft para novas regiões de nuvem suecas ilustra uma estratégia voltada à soberania que está reformulando os planos de capital hiperescala [1]. A AWS está adicionando três instalações em Mälardalen usando aço de menor teor de carbono, reduzindo as emissões da fase de construção em 70%. Cada anúncio comprime os cronogramas de implantação dos concorrentes, estimulando um ciclo de investimento autorreforzante. A estreante doméstica Evroc está aproveitando o impulso para garantir terrenos próximos ao Aeroporto de Arlanda para um campus de IA hiperescala. Esses projetos sobrepostos amplificam a demanda por sistemas de resfriamento especializados e interligações de alta tensão em um ritmo inédito nas construções tradicionais de colocação.
Rápida expansão de novos pontos de aterrissagem de cabos submarinos nas costas suecas
O Cabo de Fibra Super Nórdica da GlobalConnect adiciona 3 Pbps de capacidade e sustenta a transformação da Suécia de gateway regional para continental. Uma ligação terrestre de SEK 75 milhões (USD 7,77 milhões) para a Finlândia fortalece a redundância Nórdica e mitiga os riscos recentes de ruptura de cabos no Mar Báltico. Os operadores agora priorizam campi costeiros que combinam estações de aterrissagem e salas de dados para reduzir milissegundos de latência. A resiliência aprimorada também eleva o apelo da Suécia para nós de recuperação de desastres que atendem à Alemanha, Polônia e ao Reino Unido.
Mandatos governamentais de soberania digital e residência de dados
O plano de digitalização da Suécia para 2025-2030 consolida o processamento local de dados como um pilar de segurança nacional. O orçamento de infraestrutura do setor público de EUR 1 bilhão (USD 1,15 bilhão) exige que as cargas de trabalho sensíveis permaneçam dentro das fronteiras nacionais. A plataforma de nuvem soberana da Tele2 e a implantação de nuvem privada doméstica do Swedbank confirmam que tanto as instituições públicas quanto as financeiras agora indexam a seleção de locais com base na soberania em nível nacional, em vez de no preço. Esses mandatos ampliam o fosso competitivo para os participantes do mercado de centro de dados hiperescala da Suécia que conseguem fornecer capacidade certificada em Nível IV dentro do país.
Abundantes acordos de compra de energia hidrelétrica e eólica reduzindo o custo total de energia
O fornecimento de energia renovável 24 horas por dia, 7 dias por semana, da Vattenfall para a Microsoft demonstra como acordos de compra de energia granulares reduzem as emissões sem comprometer o tempo de atividade [2]. As compras adicionais de energia eólica sueca do Google para seu hub finlandês indicam oportunidades de arbitragem transfronteiriça que recompensam os compradores hiperescala dispostos a contratar em grandes volumes. Os pequenos reatores modulares planejados poderiam fornecer carga de base livre de carbono, reduzindo ainda mais a volatilidade dos preços de eletricidade
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Congestionamento da rede de transmissão em clusters urbanos | -4.70% | Área metropolitana de Estocolmo, região de Gotemburgo | Curto prazo (≤ 2 anos) |
| Escassez de talento em operação e manutenção elétrica de alta tensão e mecânica | -3.20% | Nacional, aguda nas zonas de desenvolvimento do norte | Médio prazo (2-4 anos) |
| Moratórias de estresse hídrico em projetos de resfriamento evaporativo | -2.10% | Sul da Suécia, municípios propensos à seca | Longo prazo (≥ 4 anos) |
| Viés de alocação de GPU e fotônica para regiões europeias de primeiro nível | -1.80% | Nacional, afetando o desenvolvimento de instalações otimizadas para IA | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Congestionamento da rede de transmissão em clusters urbanos
Múltiplos pedidos de interligação de 50-100 MW convergem no anel de 400 kV de Estocolmo, estendendo os tempos de fila para 18 meses. O programa de aceleração da Vattenfall com a Svenska Kraftnät mitiga atrasos, mas ainda requer melhorias de SEK 2 bilhões para o campus de 750 MW da Brookfield em Strängnäs. O excedente hidrelétrico do norte permanece isolado até que as linhas de reforço de longo prazo entrem em operação.
Escassez de talento em operação e manutenção elétrica de alta tensão e mecânica
A Instalco relata um acúmulo de vários anos para técnicos certificados de alta tensão, forçando os operadores a importar mão de obra a taxas premium [3]. Os programas de treinamento na Universidade Técnica de Luleå não fecharão a lacuna antes de 2027, obrigando os desenvolvedores a pré-comprometer-se com pipelines de força de trabalho ao garantir terrenos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Centro de Dados: A Dominância da Autoconstrução Impulsiona a Evolução do Mercado
As construções próprias representaram 70% da receita do mercado de data centers hiperescala da Suécia em 2025, refletindo a preferência dos operadores hiperescala por maior controle sobre o design das instalações, a infraestrutura de energia e os requisitos de alta densidade para inteligência artificial. Essas instalações permitem que os operadores otimizem as configurações de infraestrutura em torno de requisitos específicos de carga de trabalho e desempenho, apoiando o investimento contínuo em campi hiperescala construídos para fins específicos.
A colocação, embora menor, deve expandir a um CAGR de 39,50% até 2031, impulsionada pela crescente demanda de cargas de trabalho de inteligência artificial e nuvem e pela capacidade de operadores hiperescala e empresas de acessar capacidade escalável de data center sem os requisitos de capital para construir suas próprias instalações. Provedores como a atNorth estão fortalecendo seu posicionamento por meio de fornecimento de energia renovável e iniciativas de reaproveitamento de calor, apoiando a demanda de clientes com requisitos de sustentabilidade. A rápida expansão da colocação hiperescala ao lado de campi de construção própria aponta para um modelo de implantação mais diversificado, apoiando o crescimento de longo prazo no mercado de data centers hiperescala da Suécia.
Por Componente: A Infraestrutura Mecânica Lidera a Onda de Inovação
O hardware de TI ainda representa 45% dos gastos, mas a infraestrutura mecânica deve registrar o crescimento mais rápido, a um CAGR de 40,20% até 2031. A crescente implantação de cargas de trabalho de inteligência artificial de alta densidade está impulsionando uma maior demanda por infraestrutura de resfriamento avançada, incluindo resfriamento líquido direto ao chip, trocadores de calor de porta traseira e sistemas de recuperação de calor, aumentando assim a importância da infraestrutura mecânica no desenvolvimento de data centers hiperescala.
A infraestrutura elétrica continua a suportar densidades de energia de rack crescentes, enquanto os sistemas mecânicos ganham importância estratégica à medida que os operadores otimizam as instalações para cargas de trabalho de maior densidade e melhor eficiência energética. A crescente integração de soluções avançadas de resfriamento e recuperação de calor está, portanto, remodelando os requisitos de infraestrutura, os projetos e os perfis de despesas de capital no mercado de data centers hiperescala da Suécia.
Por Padrão de Nível: O Crescimento do Nível IV Reflete as Demandas de Confiabilidade da IA
O Tier III permanece dominante, mas o CAGR de 42,10% do Tier IV sinaliza uma mudança mais forte em direção a uma infraestrutura de maior confiabilidade para cargas de trabalho de inteligência artificial sensíveis à latência. Os novos desenvolvimentos hiperescala priorizam cada vez mais alimentações de energia redundantes, sistemas elétricos resilientes e redundância mecânica aprimorada para suportar cargas de trabalho exigentes de inteligência artificial e minimizar interrupções de serviço.
As novas construções estão incorporando cada vez mais resiliência de nível superior na fase de projeto, em vez de depender de reformas, ajudando a otimizar os custos do ciclo de vida e o desempenho da infraestrutura. Essa trajetória está aumentando a demanda por equipamentos premium de energia e resfriamento no mercado de data centers hiperescala da Suécia, ao mesmo tempo em que adiciona complexidade aos requisitos de projeto e construção.
Por Indústria de Usuário Final: A Transformação do BFSI Acelera a Demanda Digital
Nuvem e TI detiveram 33,3% da receita em 2025, mas o CAGR de 38,80% do setor de serviços bancários, financeiros e de seguros (BFSI) reflete a aceleração da demanda por capacidade de computação segura, em conformidade e hospedada localmente. Instituições financeiras como Nordea e Swedbank sustentam a demanda por capacidade dedicada e resiliente de data center capaz de atender aos requisitos regulatórios e de residência de dados.
A modernização do setor público e a digitalização contínua sustentam uma demanda estável em toda a Suécia, enquanto os fabricantes adotam cada vez mais soluções de nuvem híbrida para manter o controle sobre dados operacionais sensíveis. Em conjunto, esses segmentos verticais diversificam a base de receita do mercado de data centers hiperescala sueco e sustentam o crescimento contínuo da utilização.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis na compra do relatório
Por Tamanho do Centro de Dados: Instalações Mega Impulsionam a Concentração de Capacidade
Os campi massivos entre 25 e 60 MW representaram 50% da potência ativa em 2025, equilibrando as considerações de conexão à rede com as economias de escala. Os sites mega acima de 60 MW devem expandir a um CAGR de 44,50% até 2031, à medida que as cargas de trabalho de inteligência artificial impulsionam a demanda por campi maiores e de alta densidade com requisitos substanciais de energia e conectividade. Os desenvolvimentos em grande escala estão sendo cada vez mais projetados em torno de infraestrutura de energia centralizada, capacidade de rede e expansão em fases.
O roteiro de desenvolvimento em grande escala da EcoDataCenter ilustra a abordagem de construção em fases, alinhando marcos de disponibilidade de energia com a demanda contratada e a expansão futura de capacidade. Tais implantações estão aumentando o tamanho do mercado de data centers hiperescala da Suécia e reforçando a necessidade de atualizações coordenadas de capacidade da rede elétrica, subestações e infraestrutura de energia.
Análise Geográfica
O corredor Estocolmo-Mälardalen ancora 55% do tráfego de internet Nórdico e hospeda mais de 125 operadoras, consolidando-o como a primeira parada lógica para os entrantes internacionais. As melhorias nos pontos de aterrissagem submarinos fortalecem o papel da capital como principal gateway europeu para os fluxos de nuvem Nórdicos, encorajando os operadores hiperescala a co-localizar cabeças de cabo e salas de computação. As redes de calor urbano possibilitam que os operadores monetizem a produção térmica, reduzindo o PUE efetivo e cortando os custos de energia abaixo de EUR 0,03 por kWh.
O norte da Suécia aproveita os abundantes recursos hidrelétricos e as temperaturas ambiente frias que facilitam o resfriamento por ar livre por até 10 meses por ano. O campus de longa data do Facebook em Luleå validou a região, e o site planejado de 150 MW da EcoDataCenter em Östersund acelera o cluster norte, adicionando capacidade renovável sem sobrecarregar as redes urbanas. A perspectiva de pequenos reatores modulares perto de Ringhals introduz futuras opções de carga de base que poderiam reduzir ainda mais a intensidade de carbono.
Os municípios da costa ocidental cada vez mais atraem investimentos hiperescala para explorar os pontos de aterrissagem submarinos recém-reforçados. Os corredores de fibra da GlobalConnect encurtam os tempos de ida e volta para a Alemanha e o Reino Unido, oferecendo uma alternativa às rotas congestionadas da Dinamarca. Essa dinâmica tri-regional diversifica a seleção de locais dentro do mercado de centro de dados hiperescala da Suécia e modera as disparidades de preços de energia em todo o país.
Cenário Competitivo
Os operadores hiperescala globais AWS, Microsoft e Google ancoram o ecossistema com mega campi de construção própria que estabelecem referências de escala e eficiência. Os líderes internacionais de colocação Equinix, Digital Realty e NTT complementam sua capacidade com instalações de alta densidade de operadoras para empresas que buscam implantação rápida. Os especialistas nórdicos EcoDataCenter, atNorth e Bahnhof se diferenciam oferecendo operações com impacto climático positivo, integração de recuperação de calor e materiais de construção de baixo carbono.
As narrativas de sustentabilidade agora se estendem à transparência no fornecimento de energia e à divulgação do carbono incorporado. O campus de Falun da EcoDataCenter, com suplementação de biomassa, e as parcerias de calor urbano da Digital Realty ilustram como os operadores traduzem credenciais verdes em vantagens de preço de longo prazo. Desenvolvedores de reatores modulares de pequeno porte, como a Kärnfull Next, representam um grupo potencialmente disruptivo, prometendo energia de base sem carbono que poderia redefinir as curvas de precificação de energia do mercado em menos de uma década.
O foco competitivo também está se deslocando para espaços brancos otimizados para inteligência artificial. O Centro de Tecnologia de Inteligência Artificial apoiado pela NVIDIA demonstra como a demanda soberana por inteligência artificial pode impulsionar a concentração de clusters de GPU em ambientes de colocação, forçando os operadores estabelecidos a reconfigurar os layouts para resfriamento líquido e racks de 100 kW. Os operadores capazes de combinar alta densidade de operadoras, receita de reaproveitamento de calor e resiliência Tier IV poderão cobrar preços premium no mercado de data centers hiperescala da Suécia.
Líderes do Setor de Centro de Dados Hiperescala da Suécia
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
Google LLC
-
Meta Platforms, Inc.
-
Digital Realty Trust, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Janeiro de 2025: A GlobalConnect concluiu uma ligação de fibra terrestre entre a Suécia e a Finlândia com capacidade de até 3 Pbps, reforçando a segurança digital Nórdica.
- Fevereiro de 2025: A STACK Infrastructure avançou com um campus de 30 MW em Estocolmo, com 18 MW em construção em uma expansão global focada em sustentabilidade.
- Março de 2025: A Areim levantou USD 977 milhões para financiar projetos de centros de dados verdes nos países Nórdicos, com a Suécia como prioridade.
- Maio de 2025: Um consórcio sueco com AstraZeneca, Ericsson, Saab, SEB e Wallenberg Investments fez parceria com a NVIDIA para implantar dois DGX SuperPODs, criando o maior supercomputador de IA empresarial da Suécia.
- Junho de 2025: A Brookfield comprometeu SEK 95 bilhões (USD 9,9 bilhões) para um campus de centro de dados de IA de 750 MW em Strängnäs, mais que dobrando seu plano anterior.
Estrutura da metodologia de pesquisa e escopo do relatório
Definições de Mercado e Principais Coberturas
A Mordor Intelligence define o mercado de data centers hiperescala sueco como o fluxo de receita anual gerado por instalações recém-construídas ou arrendadas que entregam pelo menos 4 MW de carga de TI a um único proprietário ou inquilino âncora, projetadas para automação em escala de nuvem, expansão modular e metas de PUE abaixo de 1,3.
Exclusão de escopo: Micro-sites de borda abaixo de 4 MW e salas de servidores locais empresariais estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Centro de Dados
- Autoconstrução hiperescala
- Colocação hiperescala
- Por Componente
- Infraestrutura de TI
- Infraestrutura de Servidores
- Infraestrutura de Armazenamento
- Infraestrutura de Rede
- Infraestrutura Elétrica
- Unidade de Distribuição de Energia
- Chaves de Transferência e Equipamentos de Comutação
- Sistemas de UPS
- Geradores
- Outra Infraestrutura Elétrica
- Infraestrutura Mecânica
- Sistemas de Resfriamento
- Racks
- Outra Infraestrutura Mecânica
- Construção Geral e Serviços
- Desenvolvimento de Estrutura e Invólucro
- Serviços de Instalação e Comissionamento
- Engenharia de Projeto
- Detecção de Incêndio, Supressão e Segurança Física
- Soluções de DCIM/BMS
- Infraestrutura de TI
- Por Padrão de Nível
- Nível III
- Nível IV
- Por Indústria de Usuário Final
- Nuvem e TI
- Telecomunicações
- Mídia e Entretenimento
- Governo
- BFSI
- Manufatura
- Comércio Eletrônico
- Outros Usuários Finais
- Por Tamanho do Centro de Dados
- Grande (Inferior ou igual a 25 MW)
- Massivo (Superior a 25 MW e inferior ou igual a 60 MW)
- Mega (Superior a 60 MW)
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Entrevistamos planejadores da rede elétrica sueca, incorporadores imobiliários, diretores de regiões de nuvem nórdicas, engenheiros de fabricantes de equipamentos originais de climatização e parceiros de canal em Estocolmo, Västerås e Luleå. Suas contribuições ajudaram a validar premissas de preços de energia, densidades de rack alcançáveis e cronogramas prováveis de comissionamento, garantindo que o feedback das pesquisas preenchesse as lacunas deixadas pela pesquisa documental.
Pesquisa Documental
Nossos analistas iniciaram com conjuntos de dados estatutários e abertos de órgãos como a Agência de Energia Sueca, a Svenska kraftnät, a Autoridade Sueca de Correios e Telecomunicações e o Eurostat, que quantificam a capacidade da rede elétrica, os corredores de latência e o crescimento do tráfego de dados. Os portais de associações comerciais como SweDCI, Cloudscene e a Associação Europeia de Data Centers forneceram contagens de instalações e divisões por nível que ancoram as estimativas da base instalada.
Esses insights foram enriquecidos com registros de empresas, apresentações para investidores e arquivos de imprensa de reputação capturados via D&B Hoovers e Dow Jones Factiva, enquanto clusters de patentes para resfriamento por imersão foram amostrados por meio da Questel para identificar os principais impulsionadores de despesas de capital emergentes. As fontes listadas são ilustrativas; muitas referências públicas e pagas adicionais foram consultadas para verificações cruzadas e esclarecimentos.
Dimensionamento de Mercado e Previsão
Uma construção de cima para baixo começa com as estatísticas de carga de TI de Estocolmo e das regiões, registros de impostos sobre eletricidade e despesas de capital hiperescala anunciadas, que são então convertidos em receita usando o custo médio de construção amostrado por megawatt implantado. Os resultados são corroborados por meio de uma consolidação seletiva de baixo para cima das capacidades de campus divulgadas e verificações de preço médio de venda por canal × volume. Variáveis-chave como o índice de preços de energia renovável, a densidade média de rack, a penetração de cargas de trabalho de inteligência artificial e telecomunicações, o prazo de isenções fiscais e o tempo de espera para conexão à rede alimentam uma regressão multivariada que gera a perspectiva para 2025-2031. A análise de cenários ajusta para choques nos preços de energia.
Validação de Dados e Ciclo de Atualização
Os resultados passam por verificações de variância em relação a séries históricas, índices de pares e novas chamadas primárias antes da revisão sênior. Os modelos são atualizados anualmente, com atualizações intermediárias acionadas por anúncios de capacidade igual ou superior a 100 MW ou mudanças regulatórias; uma verificação final de consistência precede cada entrega ao cliente.
Por que a Linha de Base da Mordor para Data Centers Hiperescala da Suécia é Confiável
Os números publicados diferem porque as empresas misturam geografias, medem gastos em vez de receita ou omitem retrofits de resfriamento. Nosso escopo disciplinado, atualização anual e validação em duas camadas mantêm o valor de mercado de 2025 em 427,64 milhões de USD, tanto transparente quanto reproduzível.
Os principais fatores de divergência incluem: alguns publicadores citam agregados globais ou nórdicos, outros aplicam aumentos de preço médio de venda não verificados, e alguns dependem de pipelines de capacidade desatualizados sem verificação no local.
Comparação de referência
| Tamanho do Mercado | Fonte anonimizada | Principal fator de divergência |
|---|---|---|
| 427,64 milhões de USD (2025) | Mordor Intelligence | - |
| 162,79 bilhões de USD (2024) | Consultoria Global A | Escopo global, métrica de gastos, modelo de cima para baixo em etapa única |
| 2,8 bilhes de USD (2023) | Publicação Setorial B | Valor de investimento, mistura de colocalização e halls empresariais, base cambial pouco clara |
Em conjunto, a comparação mostra que, uma vez eliminados os desalinhamentos de escopo e métrica, a linha de base fundamentada e orientada por variáveis da Mordor oferece aos tomadores de decisão um ponto de referência confiável para o cenário hiperescala de rápida expansão da Suécia.
Principais Perguntas Respondidas no Relatório
Qual é o valor previsto do mercado de centro de dados hiperescala da Suécia em 2031?
Está previsto para atingir 2,49 bilhões de USD até 2031, crescendo a um CAGR de 36,26%.
Qual segmento está se expandindo mais rapidamente por padrão de nível?
As instalações Tier IV devem avançar a um CAGR de 42,10% até 2031, impulsionadas pelos crescentes requisitos de infraestrutura resiliente para suportar cargas de trabalho de inteligência artificial de alta densidade e computação de missão crítica.
Como os recursos renováveis da Suécia beneficiam os operadores de centros de dados?
Os operadores garantem acordos de compra de energia correspondidos por energia hidrelétrica e eólica 24 horas por dia, 7 dias por semana, que reduzem o custo total de energia e apoiam metas agressivas de sustentabilidade.
Por que a demanda do BFSI está crescendo tão rapidamente?
As regras de soberania doméstica exigem o processamento sueco de dados financeiros sensíveis, impulsionando um CAGR de 38,80% para as instalações do setor de serviços bancários, financeiros e de seguros (BFSI).
Que risco poderia desacelerar o crescimento no curto prazo?
O congestionamento da rede de transmissão urbana em Estocolmo e Gotemburgo pode atrasar novas conexões de energia em até 18 meses.
Qual risco poderia desacelerar o crescimento no curto prazo?
O congestionamento da rede de transmissão urbana em Estocolmo e Gotemburgo pode atrasar novas conexões de energia em até 18 meses.
- Mercado de Construção de Data Centers Construção no mundo todo, dividida por nível, tamanho de instalação e tipo de instalação.
- Mercado de Data Centers de Inteligência Artificial (IA) Instalações de IA em todo o mundo, divididas por tipo de instalação, componente e tier.
- Mercado de Servidores para Data Centers Servidores em todo o mundo, divididos por tier, tamanho de instalação e tipo de instalação.
- Mercado de Construção de Data Centers na Suécia A construção da Suécia, dividida por infraestrutura, camada e utilizador final.
- Mercado de Armazenamento de Data Centers na Suécia Armazenamento na Suécia, dividido por tamanho de instalação e tier.
- Mercado de Energia para Data Centers na Espanha Sistemas de energia na Espanha, divididos por componente, tipo de instalação e tamanho da instalação.
- Mercado de Segurança Física de Data Centers na Suécia Segurança física na Suécia, dividida por tipo de solução e tipo de serviço.