
スウェーデン・ハイパースケール・データセンター市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2020 - 2024 |
| 市場規模 (2026) | 0.53 十億米ドル |
| 市場規模 (2031) | 2.49 十億米ドル |
| 成長率 (2026 - 2031) | 36.26 % |
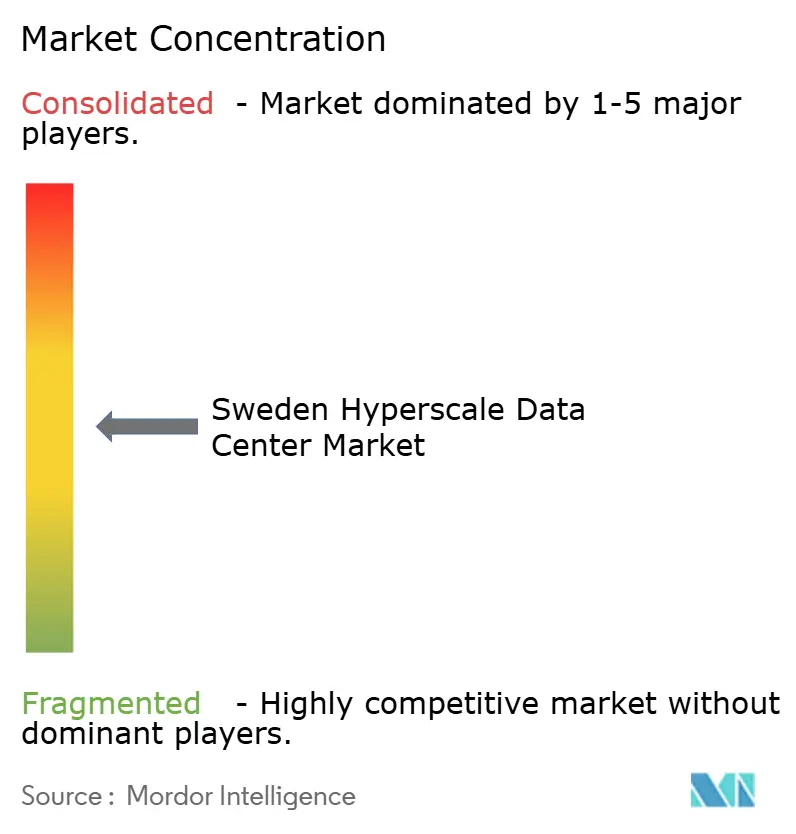
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスウェーデン・ハイパースケール・データセンター市場分析
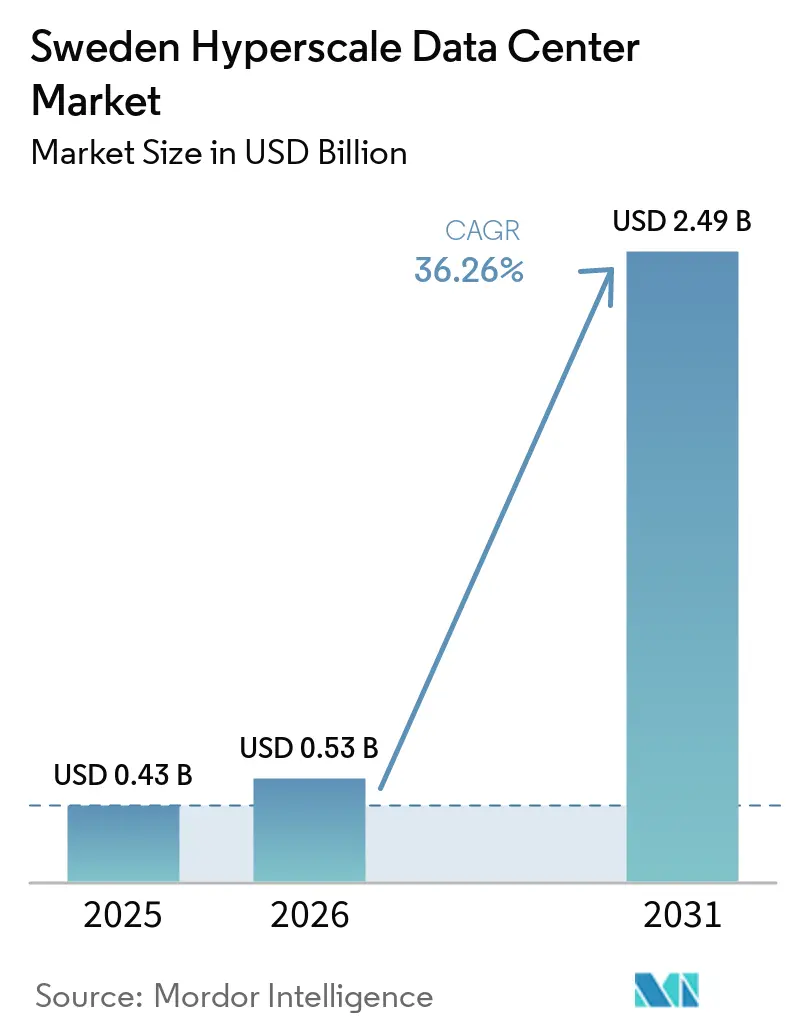
スウェーデン ハイパースケール データセンター 市場規模は、2025年の0.43 ビリオン 米ドルから2026年には0.53 ビリオン 米ドルへと成長し、2026年から2031年にかけて36.26%のCAGRで2031年までに2.49 ビリオン 米ドルに達する見込みです。生産量の観点では、市場は2025年に0.63千メガワットと評価され、2026年の0.65千メガワットから2031年には3.72千メガワットへ、予測期間(2026年〜2031年)中に41.90%のCAGRで成長する見込みです。
堅調な投資モメンタム、高い競争力を持つ再生可能エネルギー価格、および国内データ処理を優遇する政策環境が、この拡大を支えています。海底ケーブルのアップグレードが国際接続性を強化する一方、地域熱再利用プログラムが運用コストを低減し、サステナビリティの信頼性を高めています。超大型AI学習クラスターの登場が機械インフラ、特に液冷技術における革新を加速させています。これらの要因が相まって、スウェーデン ハイパースケール データセンター 市場は北欧地域における次世代クラウドおよびAIワークロードの主要な集積地として位置づけられています。
レポートの主要な発見
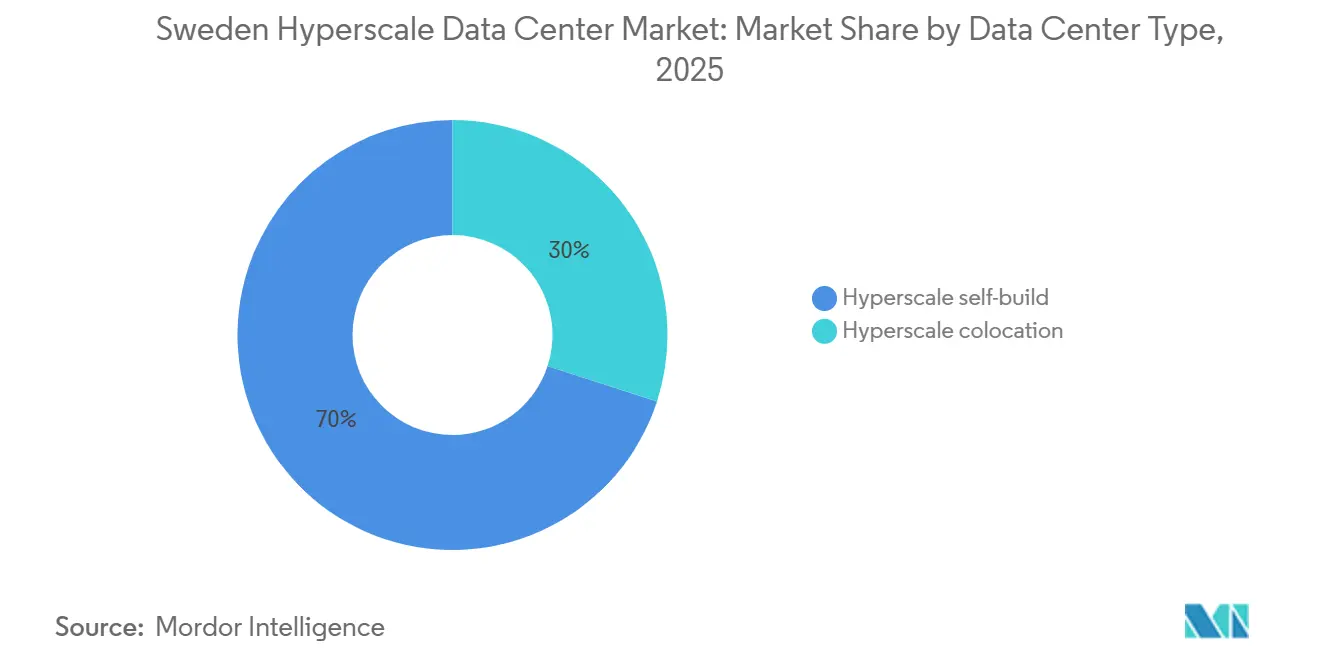
- データセンタータイプ別では、ハイパースケール セルフビルドが2025年のスウェーデン ハイパースケール データセンター 市場シェアの70%を占め、ハイパースケール コロケーションは2031年までに39.50%のCAGRで拡大する見込みです。
- コンポーネント別では、ITインフラストラクチャが2025年のスウェーデン ハイパースケール データセンター 市場模の45%を占め、機械インフラストラクチャは2031年までに40.20%のCAGRで成長する見込みです。
- ティア標準別では、ティアIII施設が2025年のスウェーデン ハイパースケール データセンター 市場規模の80%を占め、ティアIV導入は2031年までに42.10%のCAGRで成長する見込みです。
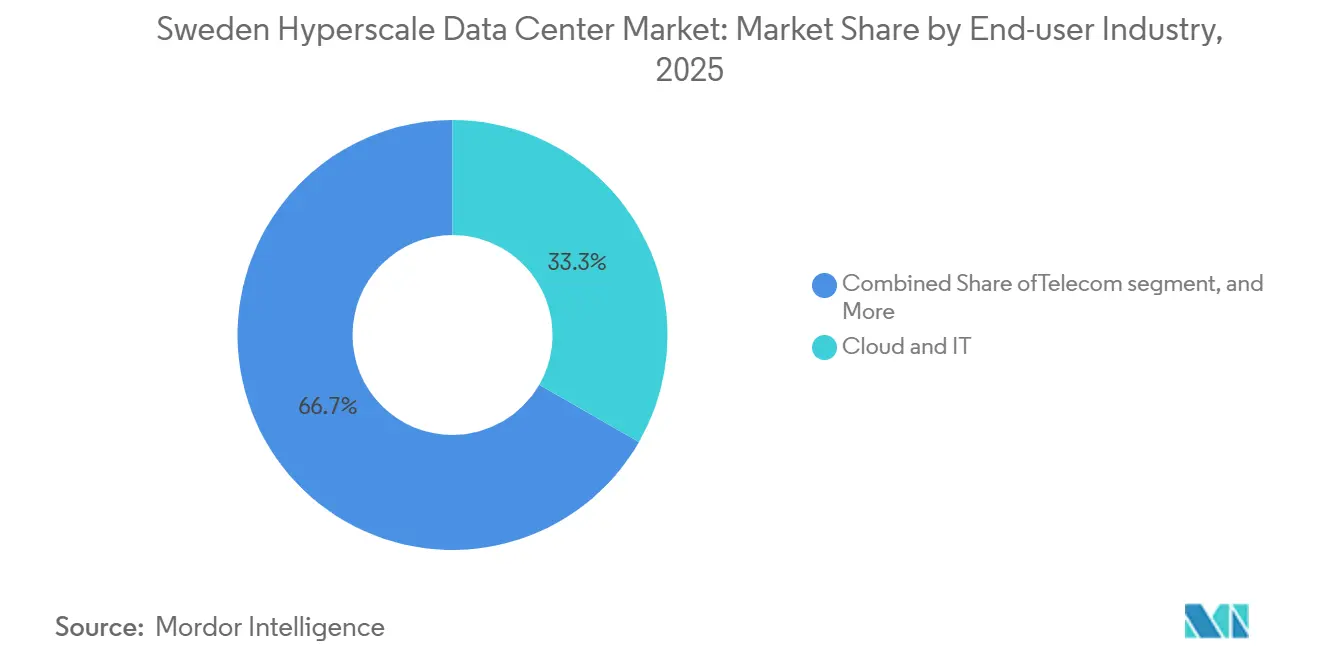
- エンドユーザー産業別では、クラウドおよびITが2025年に33.3%の収益シェアでトップとなり、BFSIは2031年までに38.80%のCAGRで拡大する見込みです。
- データセンターサイズ別では、大規模施設(25 MW超60 MW以下)が2025年のスウェーデン ハイパースケール データセンター 市場の50%を占め、超大規模施設(60 MW超)は2031年までに44.50%のCAGRで最も速い成長が見込まれます。
スウェーデン・ハイパースケール・データセンター市場のトレンドと考察
促進要因のインパクト分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時期 |
|---|---|---|---|
| ハイパースケール事業者によるクラウドリージョン開設の急増 | +8.50% | 国内全体、特にストックホルム・メーラルダーレン地域に集中 | 短期(2年以内) |
| スウェーデン沿岸への新規海底ケーブル陸揚げの急速な整備 | +6.20% | 沿岸地域、特に西海岸の接続ハブ | 中期(2〜4年) |
| 政府によるデジタル主権およびデータ居住義務化 | +7.80% | 国内全体、政府およびBFSIセクターを優先 | 中期(2〜4年) |
| 豊富な水力・風力PPAによる総エネルギーコストの低減 | +5.90% | スウェーデン北部の水力発電地域、洋上風力ゾーン | 長期(4年以上) |
| 生成AIの推論需要が液冷エッジノードを促進 | +4.10% | 高い計算密度を必要とする都市圏 | 短期(2年以内) |
| 義務化された地域熱回収による新たな収益源の開拓 | +2.40% | 既存の暖房インフラを持つ都市地区 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイパースケール事業者によるクラウドリージョン開設の急増
Microsoftのスウェーデンにおけるクラウドリージョンへの32億米ドルの投資は、ハイパースケールの設備計画を再構築する主権優先戦略を示しています[1].。AWSはメーラルダーレンに低炭素鋼を使用した3施設を追加し、建設段階の排出量を70%削減しています。各発表は競合他社の展開スケジュールを圧縮し、自己強化的な投資サイクルを促進しています。国内の新規参入企業であるEvrocは、アーランダ空港近くにハイパースケールAIキャンパス用の土地を確保するためにこの勢いを活用しています。これらの重複するプロジェクトは、従来のコロケーション建設では見られないペースで、専用冷却システムおよび高圧相互接続に対する需要を増幅させています。
スウェーデン沿岸への新規海底ケーブル陸揚げの急速な整備
GlobalConnectの北欧スーパーファイバーケーブルは3Pbpsの容量を追加し、スウェーデンが地域的なゲートウェイから大陸的なゲートウェイへと転換するための基盤を支えています。フィンランドへの7,500万スウェーデン・クローナ(777万米ドル)の陸上リンクは北欧の冗長性を強化し、バルト海での最近のケーブル断線リスクを軽減しています。通信事業者は現在、陸揚げ局とデータホールを組み合わせてレイテンシをミリ秒単位で短縮する沿岸キャンパスを優先しています。強化されたレジリエンスはまた、ドイツ、ポーランド、英国にサービスを提供する災害復旧ノードとしてのスウェーデンの魅力を高めています。
政府によるデジタル主権およびデータ居住義務化
スウェーデンの2025〜2030年デジタル化計画は、国内データ処理を国家安全保障の柱として確立しています。10億ユーロ(11億5,000万米ドル)の公共部門インフラ予算は、機密性の高いワークロードを国境内に留めることを求めています。Tele2の主権クラウドプラットフォームとSwedbank国内プライベートクラウドの展開は、公共機関および金融機関の両方が今やサイト選定において価格よりも国レベルの主権を優先していることを確認しています。これらの義務化は、国内でティアIV認定容量を提供できるスウェーデン・ハイパースケール・データセンター市場参入企業にとっての競争上の堀を広げています。
豊富な水力・風力PPAによる総エネルギーコストの低減
VattenfallのMicrosoftへの24時間365日再生可能エネルギーマッチングは、稼働時間を損なうことなく排出量を削減する粒度の細かい電力購入契約(PPA)の効果を示しています[2].。Googleがフィンランドのハブ向けにスウェーデンの風力電力を追加購入していることは、一括契約を厭わないハイパースケールの購買者に恩恵をもたらす国境を越えた裁定取引の機会を示しています。計画中の小型モジュール炉は炭素フリーのベースロード電力を供給し、電力価格の変動をさらに平準化できる可能性があります。
抑制要因のインパクト分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時期 |
|---|---|---|---|
| 都市クラスターにおける送電網の混雑 | -4.70% | ストックホルム都市圏、ヨーテボリ地域 | 短期(2年以内) |
| 高圧電気・機械系の運転・保守人材の不足 | -3.20% | 国内全体、特に北部開発地域で深刻 | 中期(2〜4年) |
| 蒸発冷却設計に対する水不足による規制 | -2.10% | スウェーデン南部、干ばつが起きやすい自治体 | 長期(4年以上) |
| GPU・フォトニクスの割り当てが欧州ティア1地域に偏重 | -1.80% | 国内全体、AIに最適化された施設開発に影響 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
都市クラスターにおける送電網の混雑
50〜100MWの複数の相互接続要求がストックホルムの400kVリングに集中し、待機時間が18ヶ月に延びています。VattenfallとSvenska Kraftnätとの優先プログラムは遅延を緩和しているものの、BrookfieldのSträngnäs 750MWキャンパスには依然として200億スウェーデン・クローナのアップグレードが必要です。北部の水力発電の余剰は、長リードタイムの補強送電線が稼働するまで活用できない状態が続いています。
高圧電気・機械系の運転・保守人材の不足
Instalcoは認定高圧技術者について複数年にわたる受注残を報告しており、事業者はプレミアム料金を支払って労働力を輸入することを余儀なくされています[3].。ルレオ工科大学の訓練プログラムは2027年以前には格差を解消できず、開発者は土地取得時に労働力パイプラインを事前に確保することを余儀なくされています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
データセンタータイプ別:自社建設の優位性が市場の進化を牽引
セルフビルドは2025年のスウェーデン ハイパースケール データセンター 市場収益の70%を占め、ハイパースケーラーが施設設計、電力インフラストラクチャ、および高密度AI要件に対するより大きな制御を好む傾向を反映しています。これらの施設により、オペレーターは特定のワークロードおよびパフォーマンス要件に合わせてインフラストラクチャ構成を最適化でき、目的特化型ハイパースケール キャンパスへの継続的な投資を支援しています。
コロケーションは規模こそ小さいものの、AIおよびクラウド ワークロードからの需要増加と、ハイパースケーラーおよび企業が自社施設建設の資本要件なしにスケーラブルなデータセンター容量にアクセスできることを背景に、2031年までに39.50%のCAGRで拡大する見込みです。atNorthなどのプロバイダーは、再生可能エネルギー調達および熱再利用イニシアチブを通じてポジショニングを強化し、サステナビリティ要件を持つ顧客からの需要を支援しています。セルフビルド キャンパスと並したハイパースケール コロケーションの急速な拡大は、より多様化した導入モデルへの移行を示しており、スウェーデン ハイパースケール データセンター 市場の長期的な成長を支援しています。
コンポーネント別:機械インフラがイノベーションの波をリード
ITハードウェアは依然として支出の45%を占めていますが、機械インフラストラクチャは2031年までに40.20%のCAGRで最も速い成長を示す見込みです。高密度AIワークロードの導入増加により、ダイレクト トゥ チップ液体冷却、リアドア熱交換器、熱回収システムを含む高度な冷却インフラストラクチャへの需要が高まり、ハイパースケール データセンター 開発における機械インフラストラクチャの重要性が増しています。
電気インフラストラクチャはラック電力密度の上昇を引き続き支援する一方、オペレーターが高密度ワークロードおよびエネルギー効率改善に向けて施設を最適化するにつれ、機械システムは戦略的重要性を増しています。高度な冷却および熱回収ソリューションの統合拡大は、スウェーデン ハイパースケール データセンター 市場におけるインフラストラクチャ要件、プロジェクト計、および設備投資プロファイルを再形成しています。
ティア規格別:ティアIVの成長がAIの信頼性需要を反映
ティアIIIは依然として優位を保っていますが、ティアIVの42.10%のCAGRは、レイテンシに敏感なAIワークロード向けの高信頼性インフラストラクチャへのより強いシフトを示しています。新たなハイパースケール開発は、要求の厳しいAIワークロードをサポートし、サービス中断を最小化するために、冗長電力供給、耐障害性電気システム、および強化された機械冗長性をますます優先しています。
新規建設は、改修に頼るのではなく、設計段階から高ティアの耐障害性を組み込むケースが増えており、ライフサイクルコストとインフラストラクチャ パフォーマンスの最適化に貢献しています。この傾向は、スウェーデン ハイパースケール データセンター 市場においてプレミアムな電力および冷却機器への需要を高める一方、プロジェクト設計および建設要件の複雑性を増大させています。
エンドユーザー産業別:BFSIの変革がデジタル需要を加速
クラウドおよびITは2025年に収益の33.3%を占めましたが、BFSIの38.80%のCAGRは、安全でコンプライアンスに準拠したローカルホスティング コンピューテング容量への需要加速を反映しています。NordeaやSwedbankなどの金融機関は、規制およびデータ レジデンシー要件を満たすことができる専用の耐障害性データセンター容量への需要を支援しています。
公共部門の近代化と継続的なデジタル化がスウェーデン全体で安定した需要を支援する一方、製造業者は機密性の高い運用データの管理を維持するためにハイブリッド クラウド ソリューションをますます採用しています。これらの垂直市場が合わさることで、スウェーデン ハイパースケール データセンター 市場の収益基盤が多様化し、持続的な稼働率成長を支援しています。
注記: 個別セグメントのシェアはレポート購入後にご利用いただけます
データセンター規模別:メガ施設が容量集中を牽引
25〜60 MWの大規模キャンパスが2025年の稼働電力の50%を占め、系統接続の考慮事項とスケールメリットのバランスを取っています。60 MW超の超大規模サイトは、AIワークロードが大規模かつ高密度キャンパスへの需要を牽引し、相当な電力および接続要件を伴うことから、2031年までに44.50%のCAGRで拡大する見込みです。大規模開発は、集中型電力インフラストラクチャ、ネットワーク容量、および段階的拡張を中心に設計されるケースが増えています。
EcoDataCenterの大規模開発ロードマップは、電力供給マイルストーンを契約済み需要および将来の容量拡張に合わせる段階的建設アプローチを示しています。このような導入はスウェーデン ハイパースケール データセンター 市場の規模を拡大させ、系統容量、変電所、および電力インフラストラクチャ アップグレードの協調的な整備の必要性を強化しています。
地理的分析
ストックホルム・メーラルダーレン回廊は北欧インターネットトラフィックの55%を担い、125社以上のキャリアを擁しており、国際参入者にとって論理的な最初の選択肢として位置付けられています。海底陸揚げのアップグレードが北欧クラウドフローの主要な欧州ゲートウェイとしての首都の役割を強化し、ハイパースケール事業者がケーブルヘッドとコンピュートホールを共同設置することを促しています。都市の地域熱グリッドにより、事業者は熱出力を収益化し、実質PUEを下げてエネルギーコストをkWhあたり0.03ユーロ以下に抑えることができます。
スウェーデン北部は豊富な水力資源と低い周囲温度を活用し、年間最大10ヶ月にわたる自然換気冷却を可能にしています。MetaのLuleåの長年のキャンパスがこの地域の実証を行い、EcoDataCenterが計画する150MW Östersundサイトが都市グリッドに負担をかけずに再生可能エネルギー容量を追加し、北部クラスターを加速しています。Ringhals近郊の小型モジュール炉の可能性は、炭素集約度をさらに低減できる将来のベースロード選択肢をもたらします。
西部沿岸の自治体は、新たに強化された海底陸揚げを活用するためにハイパースケール投資を誘致する動きを強めています。GlobalConnectの光ファイバー回廊はドイツおよび英国への往復時間を短縮し、混雑したデンマーク経由のルートに代わる選択肢を提供しています。この三地域ダイナミクスは、スウェーデン・ハイパースケール・データセンター市場内のサイト選定を多様化し、国内の電力価格格差を緩和しています。
競合状況
グローバル ハイパースケーラーであるAmazon Web Services、Microsoft Corporation、Alphabet Inc. (Google)は、規模と効率のベンチマークを設定するセルフビルド型超大規模キャンパスでエコシステムを牽引しています。国際的なコロケーション リーダーであるEquinix、Digital Realty、NTTは、迅速な導入を求める企業向けにキャリア密度の高い施設で容量を補完しています。北欧のスペシャリストであるEcoDataCenter、atNorth、Bahnhof ABは、気候ポジティブな運営、熱回収統合、および低炭素建設材料を提供することで差別化を図っています。
サステナビリティに関するナラティブは電力調達の透明性および具現化炭素開示にまで拡大しています。EcoDataCenterのバイオマス補完型ファルン キャンパスおよびDigital Realtyの地域熱供給パートナーシップは、オペレーターがグリーン クレデンシャルを長期的な価格優位性に転換する方法を示しています。Kärnfull Nextなどの小型モジュール炉開発者は、潜在的な破壊的勢力として、10年以内に市場の電力価格曲線をリセットし得るゼロカーボン ベースロードを約束しています。
競争の焦点はAI最適化ホワイト スペースにもシフトしています。NVIDIAが支援するAIテクノロジー センターは、ソブリンAI需要がコロケーション環境におけるGPUクラスター集中を促進し、既存事業者が液体冷却および100 kWラック向けにレイアウトを再設計せざるを得ない状況を示しています。キャリア密度、熱再利用収益、およびティアIV耐障害性を組み合わせることができるオペレーターは、スウェーデン ハイパースケール データセンター 市場においてプレミアム価格を実現できるでしょう。
スウェーデン・ハイパースケール・データセンター産業のリーダー企業
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
Google LLC
-
Meta Platforms, Inc.
-
Digital Realty Trust, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2025年1月:GlobalConnectはスウェーデン・フィンランド間の陸上光ファイバーリンクを完成させ、最大3Pbpsの容量を確保し、北欧のデジタルセキュリティを強化しました。
- 2025年2月:STACK Infrastructureはストックホルムに30MWキャンパスを推進し、持続可能性を重視したグローバル拡張において18MWが建設中です。
- 2025年3月:Areimは北欧全域のグリーン・データセンター・プロジェクトに向けて9億7,700万米ドルを調達し、スウェーデンを優先地域としています。
- 2025年5月:AstraZeneca、Ericsson、Saab、SEB、Wallenberg Investmentsが参加するスウェーデン・コンソーシアムがNVIDIAと提携し、2台のDGX SuperPODを導入してスウェーデン最大のエンタープライズAIスーパーコンピューターを構築しました。
- 2025年6月:Brookfieldはストレングネース(Strängnäs)に750MWのAIデータセンターキャンパスに対して950億スウェーデン・クローナ(99億米ドル)を投資することを確約し、以前の計画を2倍以上に拡大しました。
研究方法のフレームワークとレポートの範囲
市場の定義と主要カバレッジ
Mordor Intelligenceは、スウェーデン ハイパースケール データセンター 市場を、単一のオーナーまたはアンカーテナントに対して少なくとも4 MWのITロードを提供し、クラウドスケールの自動化、モジュール式拡張、およびPUE目標1.3未満を実現するよう設計された新規建設または賃貸施設によって生み出される年間収益ストリームと定義しています。
スコープ除外:4 MW未満のエッジ マイクロサイトおよびエンタープライズ オンプレミス サーバールームは除外されます。
セグメンテーション概要
- データセンタータイプ別
- ハイパースケール自社建設
- ハイパースケール・コロケーション
- コンポーネント別
- ITインフラ
- サーバーインフラ
- ストレージインフラ
- ネットワークインフラ
- 電気インフラ
- 電力分配ユニット
- 切り替えスイッチおよびスイッチギア
- UPSシステム
- 発電機
- その他の電気インフラ
- 機械インフラ
- 冷却システム
- ラック
- その他の機械インフラ
- 一般建設およびサービス
- コアおよびシェル開発
- 設置・試運転サービス
- 設計エンジニアリング
- 火災検知・消火および物理的セキュリティ
- DCIM・BMSソリューション
- ITインフラ
- ティア規格別
- ティアIII
- ティアIV
- エンドユーザー産業別
- クラウド・IT
- 通信
- メディア・エンターテインメント
- 政府
- BFSI
- 製造
- 電子商取引
- その他エンドユーザー
- データセンター規模別
- 大型(25MW以下)
- 超大型(25MW超60MW以下)
- メガ(60MW超)
詳細な調査方法論とデータ検証
一次調査
ストックホルム、ヴェステロース、ルレオにわたるスウェーデンの系統計画担当者、不動産開発業者、北欧クラウドリージョン ディレクター、HVAC OEMエンジニア、およびチャネルパートナーにインタビューを実施しました。これらの意見は、電力価格の前提条件、達成可能なラック密度、および想定される試運転スケジュールの検証に役立ち、調査フィードバックがデスクリサーチで残ったギャップを埋めることを確実にしました。
デスクリサーチ
アナリストは、スウェーデン エネルギー庁、Svenska kraftnät、スウェーデン郵便・通信庁、Eurostatなどの機関が提供する法定・公開データセットから調査を開始し、系統容量、レイテンシー回廊、データトラフィック成長を定量化しました。SweDCI、Cloudscene、欧州データセンター協会などの業界団体ポータルは、設置ベース推計の基礎となる施設数とティア別内訳を提供しました。
これらの知見は、D&B HooversおよびDow Jones Factiva経由で収集した企業の財務報告書、投資家向け資料、信頼性の高い報道アーカイブによって補完され、液浸冷却に関する特許クラスターはQuestelを通じてサンプリングし、新興の設備投資ドライバーを特定しました。記載されている情報源は例示であり、相互確認と明確化のために多数の追加な公開・有料参考資料が参照されました。
市場規模推計と予測
トップダウン構築は、ストックホルムおよび地域のITロード統計、電力税記録、および発表済みハイパースケール設備投資から始まり、展開メガワット当たりのサンプル平均建設コストを用いて収益に換算されます。結果は、開示されたキャンパス容量の選択的なボトムアップ集計とチャネルASP×数量チェックによって裏付けられます。再生可能エネルギー価格指数、平均ラック密度、AI・通信ワークロード浸透率、税制優遇の継続期間、系統接続リードタイムなどの主要変数が多変量回帰に投入され、2025年から2031年の見通しを生成します。シナリオ分析は電力価格ショックに対応して調整されます。
データ検証と更新サイクル
アウトプットは、シニアレビューの前に過去系列、同業他社比率、および最新の一次調査との差異スキャンを通過します。モデルは年次更新され、100 MW以上の発表または規制上の動きによって中間更新がトリガーされます。すべてのクライアント納品前に最終確認が行われます。
Mordor Intelligenceスウェーデン ハイパースケール データセンター ベースラインが信頼できる理由
公表数値が異なるのは、企業が地域を混在させたり、収益ではなく支出を測定したり、冷却改修を省略したりするためです。当社の厳格なスコープ、年次更新、および二層検証により、2025年の市場価値は4億2,764万 米ドルと透明性が高く再現性のある形で維持されています。
主なギャップ要因としては、一部の出版社がグローバルまたは北欧の集計値を引用していること、未検証のASP引き上げを適用しているもの、および現地検証を欠く古い容量パイプラインに依存しているものが挙げられます。
ベンチマーク比較
| 市場規模 | 匿名化された情報源 | 主なギャップ要因 |
|---|---|---|
| 4億2,764万 米ドル(2025年) | Mordor Intelligence | - |
| 1,627.9億 米ドル(2024年) | グローバル コンサルタンシー A | グローバルスコープ、支出指標、単一ステップ トップダウン モデル |
| 28億 米ドル(2023年) | 業界誌 B | 投資価値、コロケーションとエンタープライズ ホールの混在、不明確な為替換算基準 |
総合すると、この比較はスコープと指標の不一致をり除いた場合、Mordor Intelligenceの根拠に基づく変数駆動型ベースラインが、急速に拡大するスウェーデンのハイパースケール環境において意思決定者に信頼性の高い参照点を提供することを示しています。
レポートで回答される主要な質問
2031年におけるスウェーデン・ハイパースケール・データセンター市場の予測値は?
2031年までに2.49 ビリオン 米ドルに達する見込みであり、36.26%のCAGRで成長ています。
ティア規格別で最も急速に拡大しているセグメントはどれですか?
ティアIV施設は2031年までに42.10%のCAGRで進展する見込みであり、高密度AIワークロードおよびミッション クリティカル コンピューティングをサポートするための耐障害性インフラストラクチャへの要件増加が牽引しています。
スウェーデンの再生可能エネルギー資源はデータセンター事業者にどのようなメリットをもたらしますか?
事業者は24時間365日の水力・風力マッチングPPAを確保し、総エネルギーコストを低減して積極的な持続可能性目標を達成することができます。
BFSI需要がこれほど急速に増加している理由は何ですか?
国内ソブリンティ規制により、機密性の高い金融データのスウェーデン国内処理が求められており、BFSIフットプリントの38.80%のCAGRを牽引しています。
近期成長を鈍化させる可能性のあるリスクは何ですか?
ストックホルムおよびヨーテボリにおける都市部送電網の混雑により、新規電力接続が最大18ヶ月遅延する可能性があります。
近期成長を鈍化させる可能性のあるリスクは何ですか?
ストックホルムおよびヨーテボリにおける都市送電網の混雑が新規電力接続を最大18ヶ月遅延させる可能性があります。
- データセンター建設市場 世界の建設市場を、ティア、施設規模、施設タイプ別に分析。
- 人工知能(AI)データセンター市場 施設タイプ、コンポーネント、ティア別に分類した世界のAI施設市場。
- データセンターサーバー市場 ティア、施設規模、施設タイプ別に分類した世界のサーバー市場。
- スウェーデン データセンター建設市場 スウェーデンの建設市場を、インフラ、階層、エンドユーザー別に分類。
- スウェーデン データセンターストレージ市場 スウェーデンのストレージ市場(施設規模、ティア別)。
- スペイン データセンター電力市場 スペインの電力システム(コンポーネント別、施設タイプ別、施設規模別)。
- スウェーデン データセンター物理セキュリティ市場 スウェーデンの物理セキュリティ市場(ソリューションタイプ、サービスタイプ別)