
Tamaño y participación del mercado de centros de datos hiperescala de Singapur
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2020 - 2024 |
| Tamaño del Mercado (2026) | 0.42 Mil millones de dólares |
| Tamaño del Mercado (2031) | 0.84 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 14.87 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de centros de datos hiperescala de Singapur por Mordor Intelligence
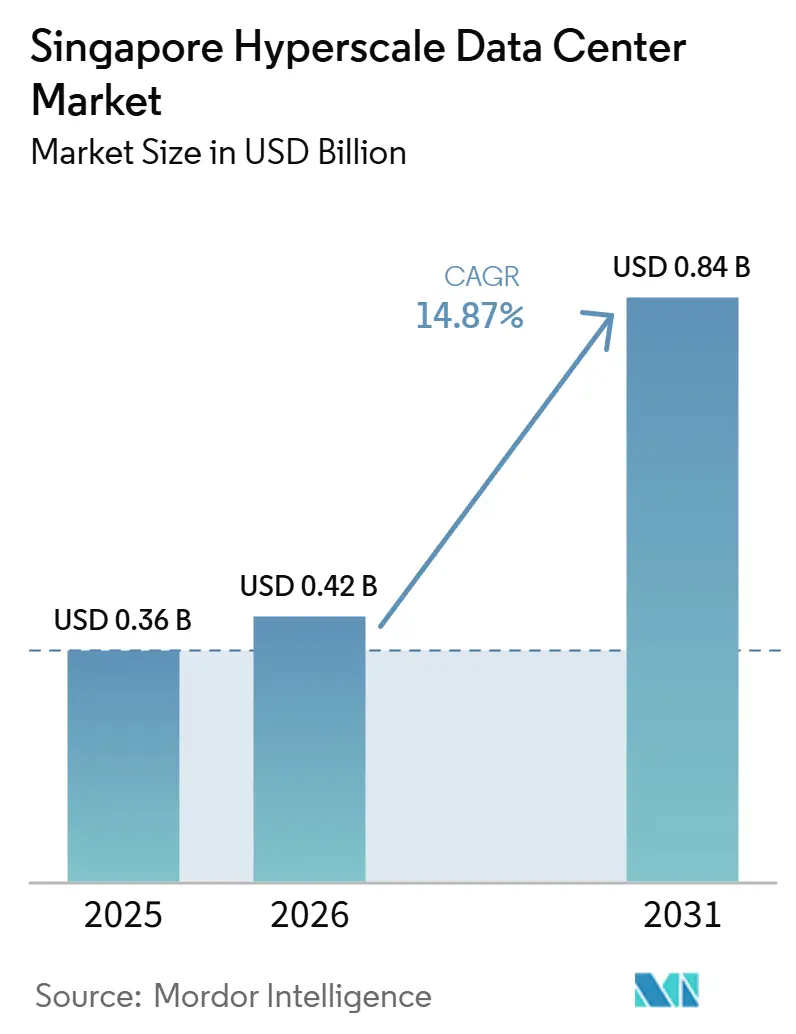
Se espera que el tamaño del Mercado de Centros de Datos Hiperescala de Singapur aumente de 0,36 mil millones de USD en 2025 a 0,42 mil millones de USD en 2026 y alcance los 0,84 mil millones de USD en 2031, creciendo a una CAGR del 14,87% durante el período 2026-2031. En términos de volumen de producción, el mercado fue valorado en 2,37 mil megavatios en 2025 y se espera que crezca de 2,43 mil megavatios en 2026 a 3,19 mil megavatios en 2031, a una CAGR del 5,57% durante el período de pronóstico (2026-2031).
Factores de crecimiento del mercado de centros de datos hiperescala de Singapur
El crecimiento en valor supera ampliamente la CAGR de volumen del 5,57%, lo que indica que la optimización de densidad, el enfriamiento de próxima generación y las certificaciones de tiempo de actividad premium están generando un mayor valor económico por megavatio instalado. Las políticas gubernamentales, como la Hoja de Ruta de Centros de Datos Verdes, la inminente escalada del impuesto al carbono y los límites explícitos de consumo de agua, continúan favoreciendo a los operadores que implementan soluciones de enfriamiento líquido y energías renovables. Las cargas de trabajo de IA y aprendizaje automático están impulsando las densidades de rack más allá de los 50 kW, generando una demanda sin precedentes de tecnologías de enfriamiento por inmersión y enfriamiento directo al chip. La entrada de operadores hiperescala con 20 mil millones de USD en inversiones comprometidas y un conjunto de proyectos piloto de centros de datos flotantes subraya el papel de Singapur como banco de pruebas para infraestructura megaescala sostenible. Las alianzas estratégicas entre proveedores de nube, operadores de telecomunicaciones y empresas inmobiliarias subrayan un cambio competitivo desde la provisión de capacidad pura hacia campus integrados y preparados para IA que agrupan conectividad, GPU y zonas de nube soberana.
Conclusiones clave del informe
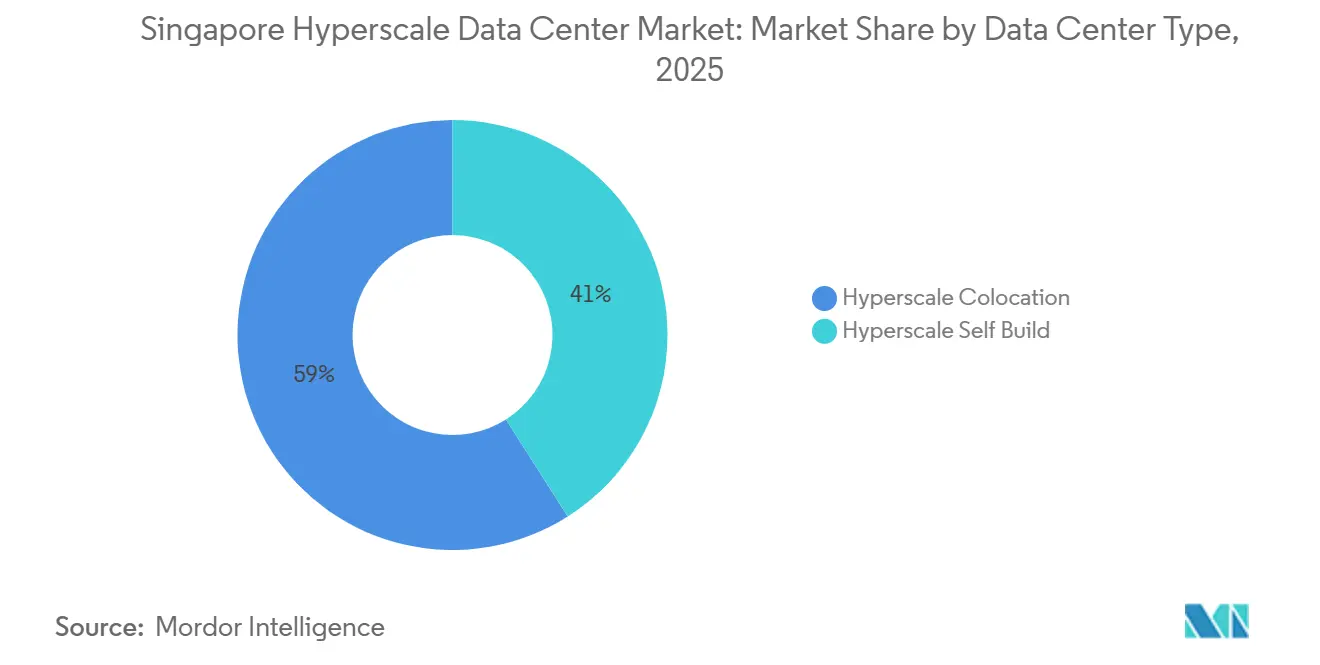
- Por tipo de centro de datos, la coubicación hiperescala lideró con el 59% de la participación del mercado de centros de datos hiperescala de Singapur en 2025; se proyecta que la construcción propia de operadores hiperescala registre una CAGR del 15,1% hasta 2031.
- Por componente, la infraestructura mecánica registró el crecimiento más rápido con una CAGR del 16,1%, mientras que la infraestructura de TI mantuvo una participación de ingresos del 44% en 2025.
- Por estándar de nivel, las instalaciones de Nivel III representaron el 66% del mercado en 2025; se prevé que la capacidad de Nivel IV se expanda a una CAGR del 17,2% hasta 2031.
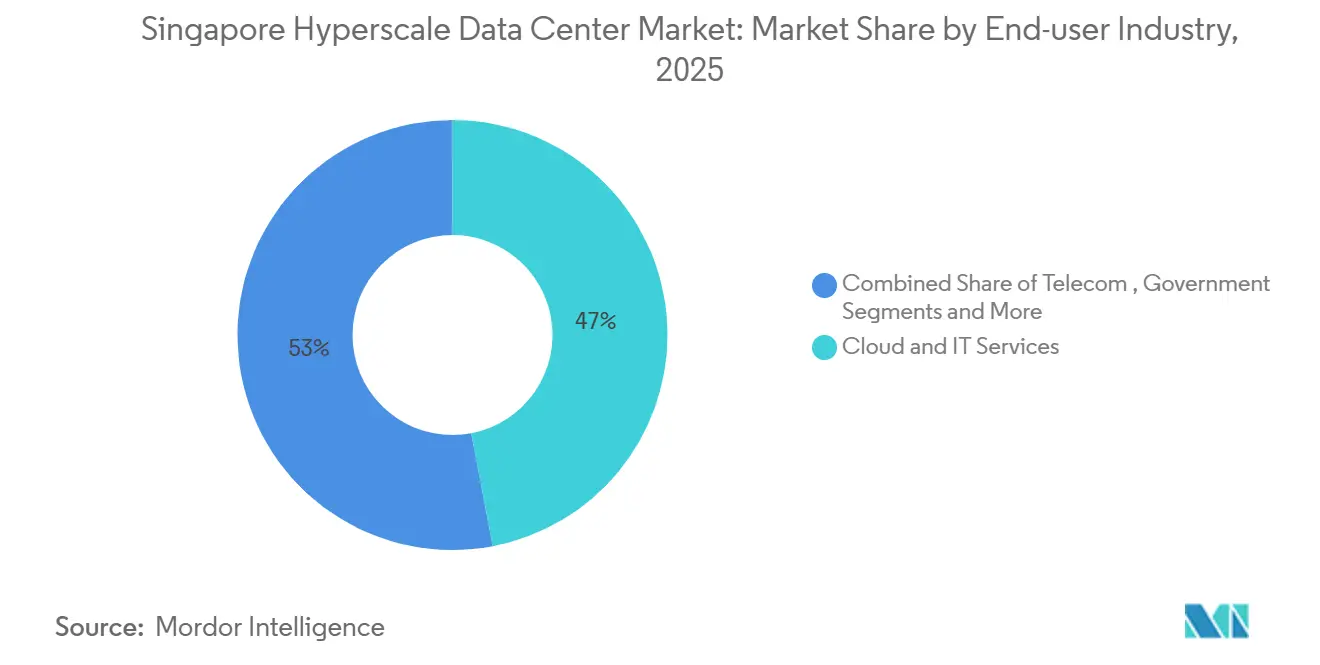
- Por industria de usuario final, los usuarios finales de nube y TI generaron el 47% de la demanda de 2025, mientras que se espera que las cargas de trabajo de comercio electrónico avancen a una CAGR del 15,7% hasta 2031.
- Por tamaño de centro de datos, los sitios de escala masiva (25-60 MW) representaron el 50% de los despliegues de 2025; se prevé que las construcciones a megaescala superiores a 60 MW crezcan a una CAGR del 17,5%.
Tendencias e información del mercado de centros de datos hiperescala de Singapur
Análisis del impacto de los impulsores*
| Impulsor | Impacto aproximado (~ %) en el pronóstico de la CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Desbordamiento de IA/ML que impulsa bastidores de GPU superiores a 50 kW | +3.2% | Núcleo de Singapur; efecto en centros regionales | Mediano plazo (2-4 años) |
| Los mandatos de pagos en tiempo real incrementan la necesidad de Nivel IV | +2.8% | A nivel nacional; redes transfronterizas de la ASEAN | Corto plazo (≤ 2 años) |
| Consolidación de núcleo y borde 5G | +2.1% | Cobertura nacional con conectividad regional | Mediano plazo (2-4 años) |
| Iniciativas de soberanía digital de la ASEAN | +1.9% | Centro de Singapur con influencia en toda la región | Largo plazo (≥ 4 años) |
| Campus de enfriamiento líquido con IA generativa | +1.8% | Núcleo de Singapur; potencial de exportación mundial | Mediano plazo (2-4 años) |
| Proyectos piloto de centros de datos verdes flotantes | +1.4% | Aguas costeras; plantilla para otras ciudades-estado densas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Desbordamiento de IA/ML que impulsa bastidores de GPU superiores a 50 kW
Los clústeres de entrenamiento de IA intensivos en unidades de procesamiento gráfico están elevando las densidades típicas de bastidores de 15 kW a más de 50 kW, obligando a los operadores a adoptar enfriamiento por inmersión y enfriamiento directo al chip. Sustainable Metal Cloud demostró una efectividad en el uso de energía inferior a 1,03 y un ahorro energético del 50% con su solución HyperCube, validando la viabilidad comercial del enfriamiento líquido a escala.[1] La asociación de Singtel con NVIDIA para desplegar clústeres de unidades de procesamiento gráfico en sus instalaciones Nxera a partir de 2026 normaliza aún más las superficies de colocación optimizadas para IA. Los proveedores de componentes ahora agrupan tejidos Ethernet de 400 G y 800 G con contratos de enfriamiento como servicio, convirtiendo la infraestructura en un servicio gestionado en lugar de un gasto de capital.
Los mandatos de pagos en tiempo real incrementan la necesidad de Nivel IV
La Autoridad Monetaria de Singapur está unificando FAST, PayNow y SGQR bajo una única entidad, al tiempo que conecta los rieles con el sistema UPI de la India para pagos instantáneos transfronterizos.[2] La finalidad de transacciones en menos de un segundo exige un tiempo de actividad del 99,995%, lo que lleva a bancos y procesadores de pago a trasladar cargas de trabajo a salas con certificación de Nivel IV. AWS ya aloja la interfaz de compensación transfronteriza, lo que ilustra la alineación de los operadores hiperescala con los objetivos de tiempo de actividad de los servicios financieros. Instituciones como DBS han registrado SGD 370 millones en eficiencias de costos gracias a la IA y el análisis de datos, lo que añade mayor presión de cómputo. La renovación del sistema de pagos acopla así la innovación fintech con la demanda de infraestructura premium.
Consolidación de núcleo y borde 5G en la ciudad-estado
La compacta extensión territorial de Singapur permite que los nodos de borde y los centros de datos centrales operen dentro del mismo anillo de fibra metropolitana. StarHub y HPE redujeron la latencia para cargas de trabajo industriales de visión por computadora en un 50% mediante computación en el borde de acceso múltiple 5G.[3] El Puerto Mega Tuas de PSA confirmó ganancias similares para vehículos de guiado automático, subrayando los casos de uso logístico. Para retransmitir el tráfico de borde, SG.GS desplegó óptica metro de 400 G escalable a 800 G, asegurando el ancho de banda necesario para la convergencia núcleo-borde a escala urbana.
Iniciativas de soberanía digital de la ASEAN
Singapur invirtió USD 740 millones en gobernanza de IA para actuar como custodio neutral de datos regionales. El Plan de Conectividad Digital tiene como objetivo duplicar los aterrizajes de cables submarinos de 26 en 2023 a más de 40 en 2028, reforzando la resiliencia frente a fallos en un único punto de cable. Las nubes gubernamentales ya alojan más del 80% de los sistemas elegibles, lo que demuestra la alineación de las políticas con los objetivos de soberanía.
Análisis del impacto de las restricciones*
| Restricción | Impacto aproximado (~ %) en el pronóstico de la CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Límites de uso de agua en el enfriamiento evaporativo | -2.4% | Nacional en Singapur, regiones de clima tropical | Corto plazo (≤ 2 años) |
| Cuellos de botella en componentes de GPU y óptica | -1.6% | Cadena de suministro global, centro de adquisiciones de Singapur | Corto plazo (≤ 2 años) |
| Impuestos al carbono y al calor (Singapur 2024+) | -1.8% | Nacional en Singapur, riesgo de exportación de políticas | Mediano plazo (2-4 años) |
| Restricción de consumo de red superior a 30 MW | -1.2% | Nacional en Singapur, limitaciones de la red eléctrica urbana | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Límites de uso de agua en el enfriamiento evaporativo
Singapur tiene como objetivo una efectividad en el uso del agua de 2,0 m³/MWh para 2034, lo que en la práctica limita los enfriadores evaporativos de alto consumo de agua. La alianza de Digital Realty con CoolestDC registró una reducción del consumo eléctrico del 29% y un ahorro anual de USD 25.000 por bastidor tras pasarse al enfriamiento líquido. Sin embargo, los proveedores más pequeños a menudo carecen de capital para una reconversión rápida, lo que acelera la consolidación en el mercado de centros de datos hiperescala de Singapur.
Impuestos al carbono y al calor (Singapur 2024+)
El impuesto al carbono aumentará de SGD 5 por tonelada a entre SGD 50 y SGD 80 en 2030, un incremento de costos de 10 veces que transforma los estados de pérdidas y ganancias de los sitios. Las subvenciones compensan parcialmente las mejoras, pero los operadores no conformes corren el riesgo de erosionar sus márgenes o reubicar capacidad. El programa de bonos verdes de Equinix muestra cómo los grandes operadores establecidos adelantan el gasto en sostenibilidad para aliviar la exposición fiscal futura. Los operadores que no puedan descarbonizarse pueden desviar su expansión hacia Johor o Batam, moderando el crecimiento de volumen a corto plazo en el mercado de centros de datos hiperescala de Singapur.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de centro de datos: La colocación captura las ganancias de densidad
En 2025, la coubicación hiperescala representó el 59% de la participación del mercado de centros de datos hiperescala de Singapur, lo que refleja las relaciones de larga data entre los proveedores de nube globales y los especialistas en instalaciones locales. El modelo sigue siendo atractivo porque proveedores como Equinix y Digital Realty ofrecen permisos inmediatos, conectividad neutral para operadores y soporte de cumplimiento normativo, acelerando el tiempo de puesta en marcha. Por el contrario, se prevé que la construcción propia de operadores hiperescala registre una CAGR del 15,1% hasta 2031, ya que Amazon, Google y Microsoft persiguen diseños propietarios optimizados para refrigeración líquida de IA e integración de energías renovables en el sitio. La estrategia de doble vía subraya cómo el mercado de centros de datos hiperescala de Singapur acomoda tanto la demanda de megacampus llave en mano como la personalizada.
Los proyectos de construcción propia ahora enfatizan el apilamiento vertical y la zonificación de campus para cumplir con el racionamiento de terrenos. El plano de 150 MW de Meta, el mayor sitio de un solo inquilino en la ciudad-estado, ejemplifica las ambiciones a megaescala. Sin embargo, incluso los operadores hiperescala mantienen hasta el 30% de capacidad arrendada para mitigar los retrasos en la construcción y asegurar interconexiones multinube, creando una combinación fluida de coubicación y construcción propia que impulsa la profundidad total del servicio en el mercado de centros de datos hiperescala de Singapur.


Por componente: La infraestructura mecánica cataliza la innovación
Los sistemas mecánicos registraron una CAGR del 16,1%, superando a todos los demás componentes, a medida que la refrigeración líquida y por inmersión pasó de la fase piloto a la producción. Sin embargo, los equipos de TI representaron una participación del 44% del gasto en 2025, impulsados por los ciclos de actualización de servidores GPU vinculados a la demanda de IA generativa. Las topologías eléctricas ahora incluyen UPS redundantes distribuidos 2N y baterías de iones de litio que soportan cambios de carga escalonada desde racks de alta densidad. Las actualizaciones paralelas de red a Ethernet de 40G y 80G maximizan el tráfico este-oeste dentro de los clústeres de entrenamiento de IA, anclando las ganancias de tamaño del mercado de centros de datos hiperescala de Singapur en infraestructura de soporte. Los presupuestos de construcción general incluyen cada vez más acero reciclado, fachadas solares y concreto de bajo carbono para alcanzar las calificaciones BCA Green Mark Platinum. DCIM y el software de gestión de edificios habilitado por IA son el subsegmento de más rápido crecimiento, con ST Telemedia Global DataCenters validando un ahorro térmico del 10% mediante controladores neuronales en tiempo real.
Por estándar de nivel: El Nivel IV impulsa la resiliencia premium
El Nivel III sigue prevaleciendo con el 66% de la capacidad instalada, ofreciendo una disponibilidad del 99,982% adecuada para la mayoría de las cargas de trabajo. Sin embargo, se prevé que el Nivel IV se dispare a una CAGR del 17,2% hasta 2031, impulsado por los pagos en tiempo real, el comercio algorítmico y los mandatos de nube soberana. Una diferencia de disponibilidad de 0,013 puntos activa la alimentación de doble fuente, la tolerancia total a fallos y la dotación de personal de NOC remoto 24×7, lo que aumenta los costos de capital en un 30-40% al tiempo que garantiza el cumplimiento normativo para industrias críticas. Los premios del Uptime Institute a 1-Net North, China Mobile International Singapore 1 y múltiples suites de Equinix ilustran el rigor operativo de la ciudad-estado. Los campus de nivel híbrido que albergan salas de Nivel III y Nivel IV dentro de un único perímetro ahora dominan los nuevos planos, permitiendo a los clientes combinar niveles de resiliencia sin penalizaciones de latencia entre campus.
Por industria de usuario final: El comercio electrónico acelera la transformación digital
Las cargas de trabajo de nube y TI generaron el 47% de la demanda de 2025, ya que las empresas regionales de SaaS y videojuegos adoptan Singapur para despliegues de centros de distribución equilibrados en latencia. Sin embargo, se proyecta que el comercio electrónico registre una CAGR del 15,7% ante el creciente tráfico minorista transfronterizo en medio del auge del internet de consumo en el Sudeste Asiático. La banca, los servicios financieros y los seguros dependen de la IA para reducir el fraude y personalizar los servicios, ejemplificado por los 350 modelos de nivel de producción de DBS Bank que redujeron los costos en 370 millones de SGD. Los segmentos de gobierno, manufactura, medios y telecomunicaciones profundizan cada uno la adopción de la nube a través de las políticas de Smart Nation e Industria 4.0, reforzando la demanda de carga base en la industria de centros de datos hiperescala de Singapur.


Por tamaño de centro de datos: Las instalaciones de megaescala optimizan la economía
Los sitios de escala masiva entre 25 MW y 60 MW representaron el 50% de los despliegues de 2025, equilibrando la escalabilidad con la facilidad de conexión a la red. Se prevé que los campus a megaescala superiores a 60 MW crezcan a una CAGR del 17,5%, apoyados por construcciones verticales que aumentan los vatios por metro cuadrado y por módulos flotantes que sortean la escasez de terrenos. Equinix SG6 añadirá 20 MW de capacidad de sala de TI lista para refrigeración líquida en una sola torre, subrayando la demanda de bloques concentrados de alta densidad. Sin embargo, los operadores continúan desplegando nodos perimetrales de menos de 25 MW cerca de los clústeres 5G para casos de uso de robótica y vehículos autónomos sensibles a la latencia, añadiendo puntos de presencia granulares que integran el mercado de centros de datos hiperescala de Singapur en su conjunto.
Análisis geográfico
Singapur alberga más de 50 instalaciones hiperescala operativas con una capacidad total superior a 900 MW, lo que representa aproximadamente el 55% de la capacidad instalada en el Sudeste Asiático. La densidad de red de la isla, la estabilidad política y el bajo riesgo de interrupción empresarial la convierten en el punto de aterrizaje preferido de 25 cables submarinos. A pesar del intenso uso del suelo, la recuperación estratégica de terrenos y las arquitecturas en altura sostienen nuevos corredores de oferta cerca de la zona de aviación oriental.
El corredor hiperescala de Johor, situado a 30 km del distrito central de negocios de Singapur, ha añadido 1,8 GW de capacidad en cartera, ofreciendo tarifas de electricidad hasta un 30% más bajas. La Zona Económica Especial Johor-Singapur permitirá el transporte de energía renovable, lo que podría aliviar las limitaciones de la red eléctrica de Singapur manteniendo una latencia inferior a 2 ms en los enlaces de fibra oscura. El crecimiento de Batam refleja al de Johor, con las autoridades indonesias promocionando normas flexibles de soberanía de datos a los operadores multinacionales. Sin embargo, los requisitos de recuperación ante desastres, las calificaciones crediticias soberanas y los maduros ecosistemas de interconexión anclan los despliegues principales dentro del mercado de centros de datos hiperescala de Singapur.
Singapur se diferencia incorporando investigación y desarrollo específicos para el clima en sus políticas. El banco de pruebas de centros de datos tropicales demuestra un ahorro energético del 18% al elevar las temperaturas de suministro de agua a 32 °C, lo que prueba que la operación eficiente es alcanzable sin comprometer el tiempo de actividad. Las divulgaciones obligatorias de carbono y la medición granular crean transparencia que muchas empresas necesitan para cumplir sus objetivos de alcance 3. En consecuencia, incluso a medida que los mercados vecinos absorben las cargas de trabajo sensibles al costo, Singapur retiene las aplicaciones de misión crítica y altamente reguladas.
Panorama competitivo
Concentración del Mercado
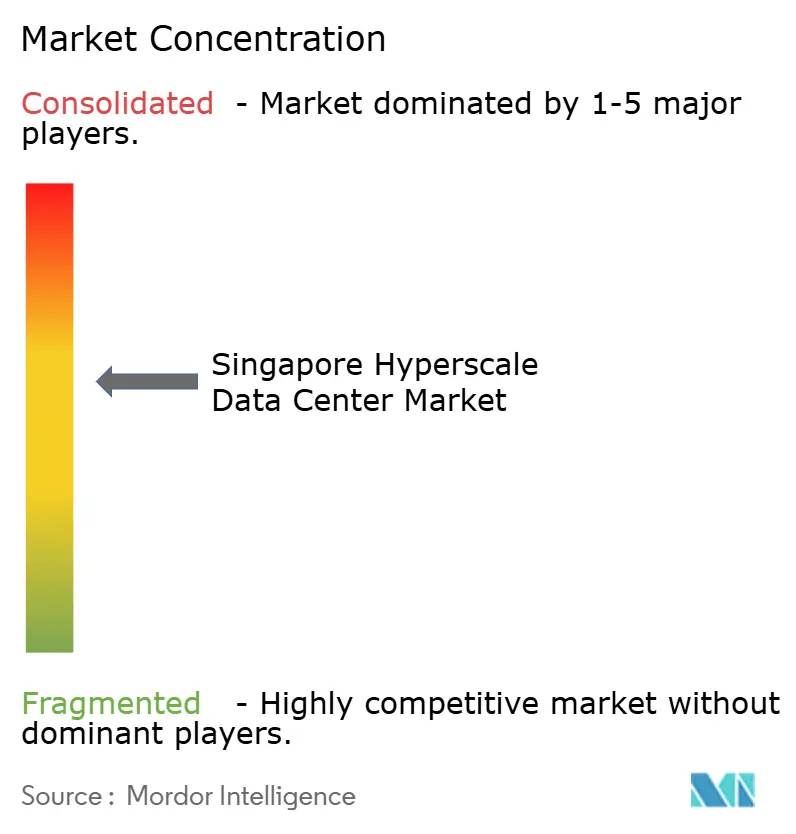
Las plataformas globales de nube, incluidas AWS, Microsoft y Google, ocupan campus de autoconstrucción que superan los 30 MW cada uno, creando un mercado moderadamente concentrado. Los operadores de colocación establecidos Equinix, Digital Realty y STT GDC operan centros de alta densidad de operadores que atraen a empresas centradas en la interconexión. Los líderes locales como Keppel DC REIT y AirTrunk aprovechan los mecanismos de financiación de fondos de inversión inmobiliaria para escalar rápidamente, manteniendo una alta rotación de activos dentro del mercado de centros de datos hiperescala de Singapur.
La diferenciación ahora depende de la sostenibilidad y la preparación para la IA. Equinix obtiene el 100% de electricidad renovable y aseguró un acuerdo de compra de energía solar de 58,5 MWp que reduce 30.275 toneladas de CO₂ anuales. Digital Realty pilota circuitos de recuperación de calor que distribuyen 900 kW de calor residual a instalaciones hortícolas adyacentes. La actualización de la red troncal de SG.GS a Ethernet de 800 G la posiciona como socio de tejido de red para operadores de clústeres de IA. Iron Mountain Data Centers y Lendlease Data Centre Partners amplían sus carteras de activos existentes, señalando una mayor actividad de fusiones y adquisiciones.
Los fondos de inversión inmobiliaria mejoran la eficiencia del capital. Keppel DC REIT reportó ingresos brutos del primer trimestre de 2025 de USD 102,2 millones, un incremento del 22,9%, impulsado por una tasa de ocupación del 96,5% en 25 instalaciones. Las estructuras de fondos de inversión inmobiliaria reducen el costo del capital, lo que permite una adopción más rápida de las reconversiones de enfriamiento líquido. En los próximos cinco años, los participantes esperan un reciclaje de activos hacia fondos privados centrados en el desarrollo de nodos de borde, ampliando el universo de inversión del mercado de centros de datos hiperescala de Singapur.
Líderes de la industria de centros de datos hiperescala de Singapur
-
Amazon Web Services
-
Microsoft Corporation
-
Meta Platforms, Inc
-
Alibaba cloud
-
Google Cloud
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos recientes de la industria
- Noviembre de 2024: Equinix ha presentado planes para su sexto centro de datos International Business Exchange, denominado SG6, en Singapur, respaldado por una inversión inicial de USD 260 millones. El SG6 está destinado a reforzar las capacidades de centros de datos de Singapur y alinearse con las ambiciones de sostenibilidad del país, especialmente el Plan Verde 2030. La instalación está preparada para manejar cargas de trabajo exigentes, incluida la inteligencia artificial, aprovechando la energía renovable y tecnologías avanzadas de enfriamiento líquido.
- Agosto de 2024: La unidad Digital InfraCo de Singtel, Singtel y Hitachi, Ltd. han firmado un Memorando de Entendimiento para desarrollar conjuntamente centros de datos de próxima generación y una Nube de Unidades de Procesamiento Gráfico en Japón, con miras a la región de Asia Pacífico en general. Esta alianza estratégica fusiona la vasta experiencia de Singtel en centros de datos y conectividad con las fortalezas únicas de Hitachi, que abarcan integración integral de centros de datos, soluciones de energía verde, sistemas avanzados de enfriamiento, infraestructura de almacenamiento robusta y gestión experta de datos.
Marco de la metodología de investigación y alcance del informe
Definiciones del Mercado y Cobertura Clave
Nuestro estudio trata el mercado de centros de datos hiperescala de Singapur como el valor anual de instalaciones de nueva construcción o totalmente equipadas que superan los 4 MW de carga de TI contigua, diseñadas para, o arrendadas en bloques mayoristas a, plataformas globales de nube y redes sociales, proveedores de nube de IA y cargas de trabajo de escalado horizontal similares. Las ampliaciones de capacidad realizadas dentro de salas hiperescala preexistentes se incluyen cuando añaden potencia incremental o espacio blanco.
Exclusión del alcance: los suites de colocación de borde, empresariales y de menos de 4 MW no forman parte de este dimensionamiento.
Descripción General de la Segmentación
- Por tipo de centro de datos
- Autoconstrucción hiperescala
- Colocación hiperescala
- Por componente
- Infraestructura de TI
- Infraestructura de servidores
- Infraestructura de almacenamiento
- Infraestructura de red
- Infraestructura eléctrica
- Unidades de distribución de energía
- Conmutadores y aparamenta eléctrica
- Sistemas de alimentación ininterrumpida
- Generadores
- Otra infraestructura eléctrica
- Infraestructura mecánica
- Sistemas de enfriamiento
- Bastidores
- Otra infraestructura mecánica
- Construcción general
- Desarrollo del núcleo y la envolvente
- Instalación y puesta en marcha
- Ingeniería de diseño
- Sistemas de seguridad y protección
- Soluciones de gestión de infraestructura de centros de datos y sistemas de gestión de edificios
- Infraestructura de TI
- Por estándar de nivel
- Nivel III
- Nivel IV
- Por industria de usuario final
- Nube y TI
- Telecomunicaciones
- Medios y entretenimiento
- Gobierno
- Banca, servicios financieros y seguros
- Manufactura
- Comercio electrónico
- Otros usuarios finales
- Por tamaño de centro de datos
- Grande (menor o igual a 25 MW)
- Masivo (mayor a 25 MW y menor o igual a 60 MW)
- Mega (mayor a 60 MW)
Metodología de Investigación Detallada y Validación de Datos
Investigación Primaria
Múltiples entrevistas y videoconferencias con consultores de diseño, fabricantes de equipos originales de enfriamiento líquido, planificadores de servicios públicos de energía y gerentes de arrendamiento hiperescala en Singapur, Johor, Japón y Virginia nos ayudaron a validar los supuestos de densidad de carga, los umbrales del cuadro de mando de sostenibilidad y los costos de construcción integrales actuales. Los conocimientos obtenidos en estas sesiones cerraron las brechas en los datos de escritorio y orientaron los rangos de escenarios.
Investigación Documental
Los analistas de Mordor Intelligence extrajeron conjuntos de datos abiertos publicados por organismos como la Autoridad del Mercado de Energía de Singapur, la Autoridad de Desarrollo de Medios de Infocomunicaciones y la Agencia Nacional del Medio Ambiente, junto con valores de importación codificados por aduanas para servidores y equipos de conmutación disponibles en UN Comtrade y los rastreadores de envíos de Volza. Los documentos técnicos de organismos comerciales de la Asociación de Computación en la Nube de Asia y los expedientes de diseño Tier IV presentados ante el Uptime Institute enriquecieron las tendencias arquitectónicas, mientras que los informes 10-K de las empresas y los expedientes de la Bolsa de Valores de Singapur revelaron las tasas de gasto de capital de los operadores hiperescala. La inteligencia de pago, principalmente D&B Hoovers para señales de ingresos de inquilinos y Dow Jones Factiva para comunicados de prensa de proyectos, ajustó nuestros plazos de inversión. Las fuentes mencionadas son ilustrativas; muchas publicaciones y conjuntos de datos adicionales alimentaron nuestra base de evidencia.
Dimensionamiento del Mercado y Pronóstico
Anclamos un modelo descendente que reconstruye el valor hiperescala total a partir de las asignaciones de megavatios aprobadas por la red eléctrica y el costo medio de construcción llave en mano por MW, y luego lo corroboramos con verificaciones ascendentes selectivas sobre las carteras de sitios anunciados y las tasas de contrato muestreadas. Las variables clave, como la densidad de potencia media por rack, la participación de envíos de GPU de IA, el crecimiento del ancho de banda de cables submarinos, la elasticidad del gasto en nube y la escalada del impuesto al carbono de Singapur, impulsan los ajustes anuales. Una regresión multivariante integrada en una superposición ARIMA proyecta cada variable hasta 2031; los valores atípicos se moderan mediante el consenso de expertos obtenido en el trabajo primario. Donde las consolidaciones de inquilinos subreportan el gasto, la asignación proporcional frente a las asignaciones de red cierra las brechas.
Validación de Datos y Ciclo de Actualización
Antes de la aprobación final, los resultados pasan por filtros de anomalías frente a los índices de referencia de vacantes de CBRE y las estadísticas de energía de la Autoridad del Mercado de Energía; las variaciones superiores a tres puntos porcentuales desencadenan una revisión. Los informes se actualizan anualmente, y los eventos materiales, como las nuevas liberaciones de cuotas de energía, impulsan revisiones a mitad de ciclo.
Por Qué Nuestra Línea de Base del Mercado de Centros de Datos Hiperescala de Singapur Merece Confianza
Las estimaciones publicadas rara vez coinciden porque las empresas eligen umbrales de carga distintos, aplican curvas de costos de construcción divergentes o congelan los tipos de cambio en momentos diferentes.
Los principales factores que generan brechas aquí incluyen: a) Mordor Intelligence captura únicamente salas de más de 4 MW, mientras que algunos editores incluyen salas empresariales; b) incorporamos la prima de gasto de capital de sostenibilidad de 1,3 PUE de Singapur que otros ignoran; y c) nuestra actualización anual contrasta con las líneas de base estáticas plurianuales de otros, lo que conduce a actualizaciones de divisas y costos más precisas.
Comparación de Referencia
| Tamaño del Mercado | Fuente Anonimizada | Principal Factor de Brecha |
|---|---|---|
| 360 millones de USD (2025) | Mordor Intelligence | - |
| 640 millones de USD (2023) | Consultora Regional A | Incluye construcciones empresariales y de borde; tipos de cambio más antiguos |
| 1,5 mil millones de USD (2024) | Revista Especializada B | Utiliza compromisos de inversión anunciados, no capacidad completada; excluye la inflación de costos vinculada al PUE |
En resumen, al vincular el valor estrictamente a las asignaciones de red en tiempo real, los costos de construcción llave en mano verificados y las variables actualizadas anualmente, Mordor Intelligence ofrece una línea de base equilibrada y transparente que los responsables de la toma de decisiones pueden rastrear y replicar fácilmente.
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de centros de datos hiperescala de Singapur?
El tamaño del mercado de centros de datos hiperescala de Singapur alcanzó los 0,36 mil millones de USD en 2025 y se prevé que llegue a los 0,84 mil millones de USD en 2031.
¿Qué modelo de despliegue domina los centros de datos hiperescala de Singapur?
La coubicación hiperescala lideró con una participación de mercado del 59% en 2025, aunque los proyectos de construcción propia están creciendo a una CAGR del 15,1%.
¿Con qué rapidez se expande la capacidad de Nivel IV en Singapur?
Se proyecta que la infraestructura de Nivel IV crezca a una CAGR del 17,2% hasta 2031 debido a las demandas de pagos en tiempo real y servicios financieros.
¿Por qué son importantes las soluciones de enfriamiento líquido para los centros de datos de Singapur?
Las cargas de trabajo de IA y aprendizaje automático elevan las densidades de bastidores por encima de los 50 kW, y el enfriamiento líquido ofrece hasta un 50% de ahorro energético al tiempo que cumple con los estrictos límites de uso del agua.
¿Cómo afectará el impuesto al carbono de Singapur a los operadores de centros de datos?
El aumento del impuesto de SGD 5 a hasta SGD 80 por tonelada en 2030 presionará los márgenes y acelerará la adopción de energías renovables y diseños de alta eficiencia.
¿Qué papel desempeñan los centros de datos flotantes en el mercado?
Los módulos flotantes ofrecen una capacidad de 10-73 MW refrigerada por agua de mar, lo que ayuda a ampliar la oferta a pesar de las limitaciones de suelo y califica para las cuotas de capacidad verde.
- Mercado de Energía para Centros de Datos Sistemas de energía en el mercado global, abarcando componente, nivel (tier) y tamaño de instalación.
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Instalaciones de IA en todas las regiones, divididas por tipo de instalación, componente y nivel.
- Mercado de Construcción de Centros de Datos Construcción a nivel mundial, dividida por nivel, tamaño de instalación y tipo de instalación.
- Mercado de Energía de Centros de Datos de Vietnam Sistemas de energía de Vietnam, divididos por componente, tipo de instalación y tamaño de instalación.
- Mercado de Energía de Centros de Datos de Austria Sistemas de energía en Austria, divididos por componente, tipo de instalación y tamaño de instalación.
- Mercado de Energía para Centros de Datos de Tailandia Los sistemas de energía de Tailandia, divididos por componente, tipo de instalación y tamaño de instalación.
- Mercado de Energía de Centros de Datos de Indonesia Sistemas de energía en Indonesia, divididos por componente, tipo de instalación y tamaño de instalación.
- Mercado de Energía para Centros de Datos de Singapur Sistemas de energía en Singapur, divididos por componente, tipo de instalación y tamaño de instalación.
- Mercado de Energía para Centros de Datos de Filipinas Demanda de sistemas de energía en Filipinas, cubriendo componente, tipo de instalación y tamaño de instalación.