
Tamaño y Participación del Mercado de Centros de Datos Hiperescala de Tailandia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2020 - 2023 |
| Tamaño del Mercado (2026) | 5.26 Mil millones de dólares |
| Tamaño del Mercado (2031) | 14.48 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 22.39 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Centros de Datos Hiperescala de Tailandia por Mordor Intelligence
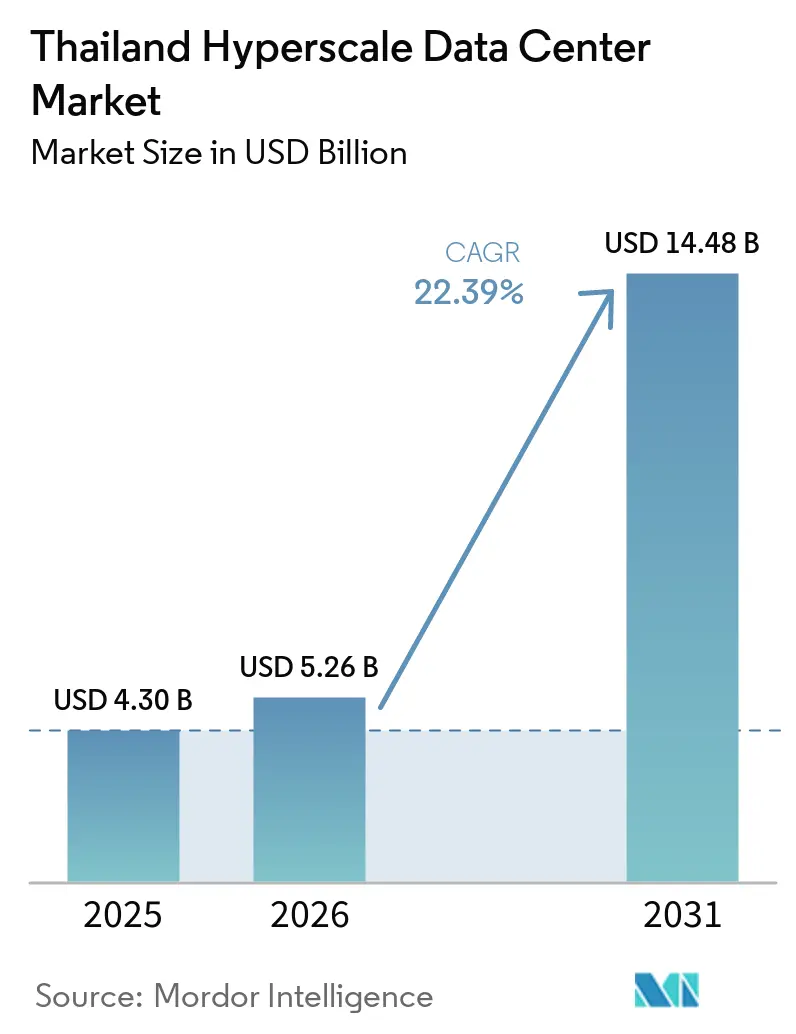
El tamaño del Mercado de Centros de Datos Hiperescala de Tailandia fue valorado en 4,30 mil millones de USD en 2025 y se estima que crecerá desde 5,26 mil millones de USD en 2026 hasta alcanzar los 14,48 mil millones de USD en 2031, a una CAGR del 22,39% durante el período de previsión (2026-2031). En términos de volumen de producción, el mercado fue valorado en 0,45 mil megavatios en 2025 y se espera que crezca desde 1,59 mil megavatios en 2025 hasta 6,63 mil megavatios en 2031, a una CAGR del 22,31% durante el período de previsión (2025-2031).
Mercado de Centros de Datos Hiperescala de Tailandia - Panorama General del Mercado
La demanda está impulsada por los incentivos gubernamentales en el marco de Tailandia 4.0, la rápida adopción de la nube empresarial y los compromisos de construcción propia de los operadores hiperescala que superaron los 8 mil millones de USD durante 2024-2025. Los aterrizajes de cables submarinos en el Corredor Económico del Este (EEC) reducen los costos de ancho de banda internacional, reforzando la posición de Tailandia como centro de baja latencia transfronterizo. Al mismo tiempo, la incertidumbre en las tarifas eléctricas y la limitada oferta de certificados de energía renovable (REC) moderan la expansión a corto plazo, lo que obliga a los operadores a priorizar arquitecturas energéticamente eficientes y acuerdos de compra directa de energía.
Conclusiones Clave del Informe
- Por tipo de centro de datos, la construcción propia de operadores hiperescala representó el 63% de la CAGR del 24,5% en la participación del mercado de centros de datos hiperescala de Tailandia en 2025.
- Por componente, la infraestructura de TI representó el 45% de la CAGR del 22,5% en el tamaño del mercado de centros de datos hiperescala de Tailandia en 2025.
- Por estándar de nivel, se proyecta que los despliegues de Nivel IV crecerán a una CAGR del 23,2% hasta 2031, superando al Nivel III.
- Por industria de usuario final, se prevé que las cargas de trabajo del sector BFSI crecerán a la CAGR más alta del 23,1% hasta 2031.
- Por tamaño de centro de datos, se espera que las instalaciones de escala mega (superiores a 60 MW) se expandan a una CAGR del 24,6% durante el mismo período.
Tendencias e Información del Mercado de Centros de Datos Hiperescala de Tailandia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansiones de regiones en la nube por parte de operadores hiperescala | +6.2% | Bangkok y EEC | Mediano plazo (2-4 años) |
| Incentivos fiscales de la Junta de Inversiones (BOI) y política digital Tailandia 4.0 | +4.8% | Nacional; prioridad EEC | Largo plazo (≥ 4 años) |
| Tráfico de video OTT y juegos móviles impulsado por 5G | +3.9% | Centros urbanos | Corto plazo (≤ 2 años) |
| Aterrizajes de cables submarinos en el EEC | +2.7% | Chonburi, Rayong, Chachoengsao | Mediano plazo (2-4 años) |
| Marco planificado de acuerdo de compra de energía renovable (PPA) de 1,5 GW | +2.1% | Zonas industriales | Largo plazo (≥ 4 años) |
| Centros de baja latencia transfronterizos para clústeres de inteligencia artificial de Indochina | +1.8% | Provincias fronterizas y nodos de Bangkok | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansiones de regiones en la nube por parte de operadores hiperescala
Amazon Web Services lanzó la Región AWS Asia Pacífico (Tailandia) en enero de 2025 tras comprometer USD 5.000 millones, creando tres zonas de disponibilidad diseñadas para cargas de trabajo de nube soberana e inteligencia artificial.[1] Google comprometió USD 1.000 millones para un campus en Chonburi que servirá de ancla para su primera región en la nube tailandesa. Microsoft y Oracle han dado a conocer hojas de ruta similares, mientras que AIS está co-construyendo una nube de propiedad nacional bajo Oracle Alloy para capturar cargas de trabajo sensibles del sector público. Estos despliegues crean un ciclo virtuoso de migración empresarial, estimulando la demanda de colocación y computación en el borde en todo el mercado de centros de datos hiperescala de Tailandia.
Incentivos fiscales de la Junta de Inversiones (BOI) y política digital Tailandia 4.0
La Junta de Inversiones (BOI) otorga reducciones del 50% en el impuesto sobre la renta corporativa durante cinco años sobre el gasto de capital (CAPEX) en centros de datos que superen los USD 33 millones, además de exenciones de derechos de importación sobre equipos críticos.[2] Los privilegios mejorados en el EEC incluyen períodos de exención fiscal más prolongados y licencias en vía rápida, reduciendo el costo total de propiedad en un 15-20% en comparación con la vecina Malasia. Combinado con programas de subvenciones para el desarrollo de habilidades en inteligencia artificial, el marco refuerza la demanda en los sectores de la nube, BFSI y manufactura.
Tráfico de video OTT y juegos móviles impulsado por 5G
El rendimiento de los juegos móviles en la red 5G de AIS se duplicó entre 2023 y 2024, superando los 2 PB por mes. El video de ultra alta definición y la segmentación de red para casos de uso empresarial requieren nodos en el borde dentro de los 50 km de los clústeres urbanos, catalizando la capacidad micro-regional dentro del mercado de centros de datos hiperescala de Tailandia.
Aterrizajes de cables submarinos en el Corredor Económico del Este (EEC)
El cable Asia Direct Cable de CAT Telecom, de 9.400 km, conecta Tailandia con China, Japón y Singapur, reduciendo la latencia y el costo del tránsito internacional entre un 30-40%. Estaciones de aterrizaje adicionales como MOALEE en Rayong fomentan la consolidación de Tailandia como puerta de enlace regional de tránsito de datos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de certificados de energía renovable (REC) para energía verde a gran escala | -2.8% | Parques industriales nacionales | Mediano plazo (2-4 años) |
| Tarifas eléctricas más altas frente a Malasia y Vietnam | -3.4% | Área metropolitana de Bangkok | Corto plazo (≤ 2 años) |
| Inflación del costo de la tierra en el área metropolitana de Bangkok | -1.9% | Distrito central de negocios de Bangkok y suburbios | Corto plazo (≤ 2 años) |
| Riesgo de restricción de la red eléctrica durante la temporada de sequía en el norte | -1.6% | Provincias del norte y del centro | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Las tarifas eléctricas más altas erosionan la competitividad regional
Los aumentos de tarifas propuestos de hasta el 44% incrementan los costos operativos para las instalaciones de funcionamiento continuo las 24 horas del día, los 7 días de la semana, reduciendo los diferenciales de costo con el corredor de Penang en Malasia.[3] Los operadores responden firmando acuerdos de compra de energía renovable a largo plazo o ubicándose en el EEC, donde las tarifas industriales son marginalmente más bajas.
La escasez de certificados de energía renovable limita el acceso a energía verde
Solo 3.934 MW de capacidad renovable son elegibles para certificados de energía renovable (REC), cantidad insuficiente para los objetivos de sostenibilidad de los operadores hiperescala, lo que infla los precios de los certificados y complica los compromisos del 100% de energía verde.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Centro de Datos: El Dominio de la Autoconstrucción Enfrenta la Disrupción de la Colocación
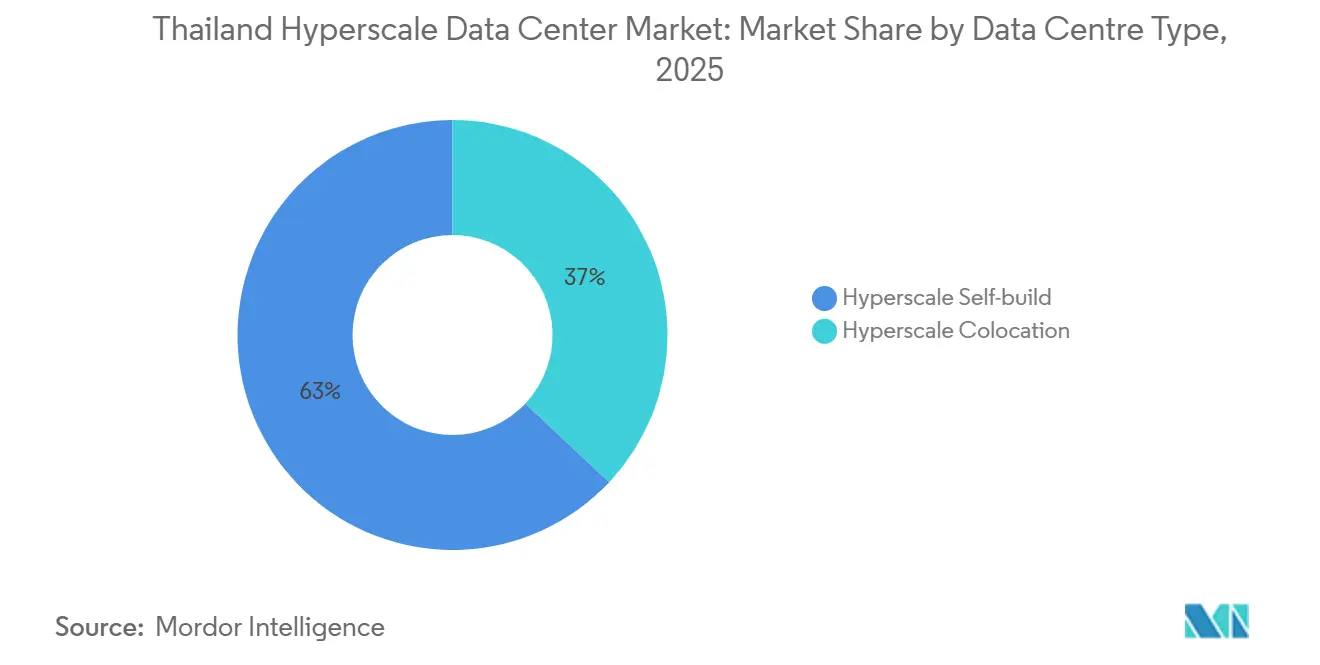
Los despliegues de construcción propia representan el 63% de la participación del mercado de centros de datos hiperescala de Tailandia en 2025. Los operadores hiperescala optan por diseños a medida con densidades por bastidor de 40-140 kW para alojar clústeres de entrenamiento de inteligencia artificial. Sin embargo, la CAGR prevista del 24,5% para la colocación señala un giro hacia una expansión con menor intensidad de capital. Las instalaciones ofrecidas por STT GDC proporcionan salas con refrigeración líquida y preparadas para GPU que permiten a los proveedores de nube escalonar la capacidad mientras reducen la exposición al riesgo inmobiliario.
Los proveedores de colocación acortan los plazos de despliegue a menos de 12 meses, frente a los 20-24 meses de las construcciones propias desde cero, lo que los hace atractivos para nodos regionales secundarios o cargas de trabajo de borde sensibles a la latencia. Los modelos híbridos de "construcción a medida y posterior arrendamiento" están proliferando, permitiendo a los operadores hiperescala definir las especificaciones mientras preservan la flexibilidad del balance, una tendencia que continuará diversificando el mercado de centros de datos hiperescala de Tailandia.


Por Componente: La Infraestructura de TI Lidera Mientras que las Soluciones DCIM/BMS se Aceleran
La infraestructura de TI representa el 45% del mercado de centros de datos hiperescala de Tailandia en 2025, abarcando servidores, almacenamiento y tejidos Ethernet de alta velocidad. La demanda se intensifica a medida que los operadores realizan la transición de interconexiones de 10G a 40G/80G para clústeres de GPU. Las soluciones DCIM/BMS crecen a una CAGR del 22,5%, ya que plataformas habilitadas por inteligencia artificial como Huawei NetEco 6000 reducen el PUE en un 8% mediante la optimización térmica predictiva.
El equipamiento eléctrico, en particular los conjuntos de UPS en configuración 2N y los sistemas UPS rotativos diésel, escala con las densidades de potencia, mientras que la infraestructura mecánica emplea intercambiadores de calor de puerta trasera y refrigeración líquida por inmersión. La monitorización integrada de estos componentes sustenta la resiliencia operativa e impulsa la eficiencia en los gastos operativos, mejorando la competitividad del mercado de centros de datos hiperescala de Tailandia.
Por Estándar de Nivel: El Dominio del Nivel III Cambia Hacia el Nivel IV
Los sitios de Nivel III representan el 75% de la capacidad existente, proporcionando mantenibilidad concurrente. Sin embargo, se prevé que el desarrollo de Nivel IV crecerá a una CAGR del 23,2% hasta 2031, dado que los costos de entrenamiento de inteligencia artificial superan los 10 millones de USD por ejecución de modelo, haciendo que el tiempo de inactividad sea intolerable. La alianza de True IDC con SIAM.AI CLOUD incluye una instalación de Nivel IV diseñada para clústeres NVIDIA H100.
La arquitectura de Nivel IV exige trenes de potencia 2N+1 y sistemas mecánicos completamente tolerantes a fallos, lo que eleva el CAPEX pero ofrece una disponibilidad del 99,995%. Los precios premium y las mayores tasas de utilización de GPU compensan los costos incrementales, haciendo que el Nivel IV sea atractivo para cargas de trabajo de BFSI, gobierno e inteligencia artificial crítica en el mercado de centros de datos hiperescala de Tailandia.
Por Industria de Usuario Final: El Liderazgo de la Nube y las TI es Desafiado por el Crecimiento del Sector BFSI
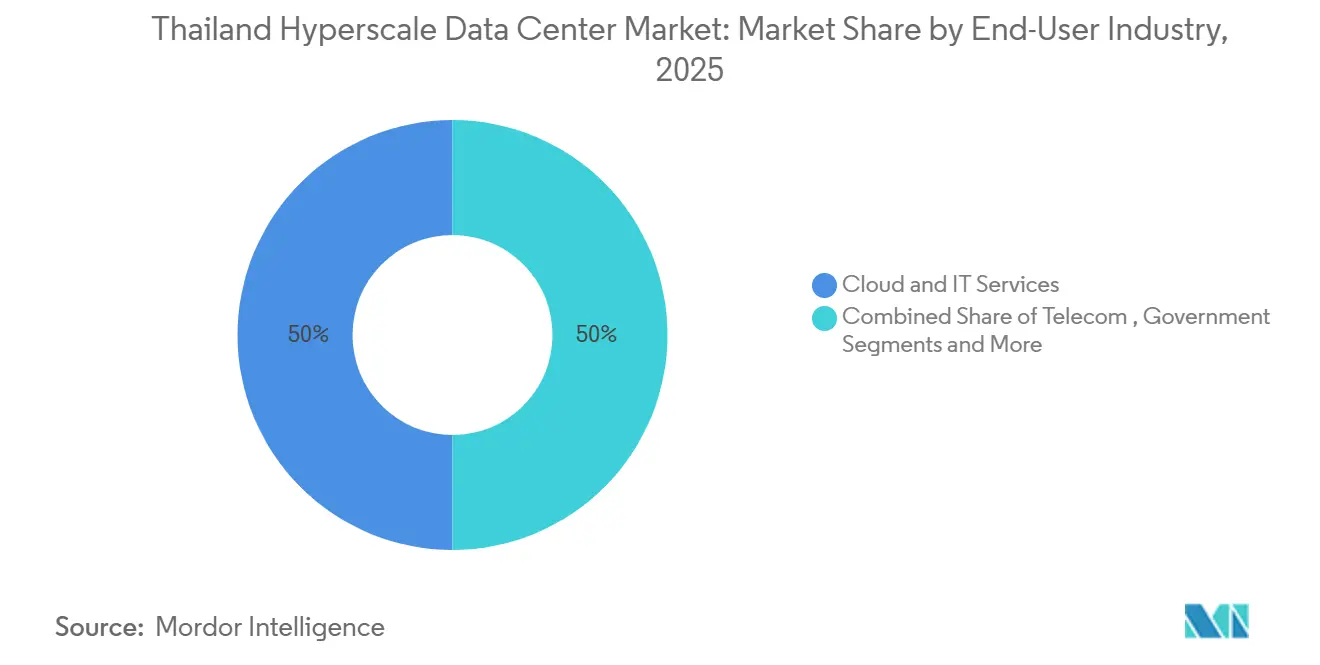
Los usuarios de la nube y las TI representan el 50% del tamaño del mercado de centros de datos hiperescala de Tailandia, impulsados por las regiones soberanas de Amazon Web Services y Google. Las cargas de trabajo del sector BFSI crecen más rápidamente con una CAGR del 23,1%, dado que las regulaciones de banca digital requieren residencia local de datos y análisis en tiempo real. Bank of Ayudhya aprovecha los servicios de Amazon Web Services para la detección de fraudes y los informes regulatorios.
Los operadores de telecomunicaciones amplían los nodos en el borde para la segmentación de red 5G, mientras que las empresas de medios y entretenimiento demandan infraestructura de transmisión de alto ancho de banda. La manufactura adopta las fábricas inteligentes de la Industria 4.0 que necesitan análisis de baja latencia, y el sector público impulsa la adopción mediante mandatos de nube prioritaria, ampliando el mercado de centros de datos hiperescala de Tailandia.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tamaño del Centro de Datos: Las Instalaciones Grandes Dominan Mientras que la Escala Mega Surge
Las instalaciones grandes de ≤ 25 MW mantuvieron una participación de mercado del 54% en 2025. Siguen siendo populares para la expansión incremental y la diversificación de la cartera de clientes. Los campus de escala mega de > 60 MW exhiben el mayor crecimiento (CAGR del 24,6%), liderados por el sitio de Google en Chonburi y el plan nacional de TikTok por 8,8 mil millones de USD.
Los proyectos de escala mega aprovechan las economías de escala para plantas de refrigeración líquida y subestaciones de 230 kV en el sitio, reduciendo el CAPEX unitario. El EEC proporciona parcelas de terreno con alimentaciones de doble red y proximidad a cables submarinos, convirtiendo al corredor en el epicentro de la futura capacidad de escala mega en el mercado de centros de datos hiperescala de Tailandia.
Análisis Geográfico
Bangkok sigue siendo el nodo principal, albergando más del 60% de la capacidad operativa debido a los intercambios con alta densidad de operadores y la proximidad a las sedes corporativas. Sin embargo, los precios del suelo aumentaron un 75% entre 2021 y 2024, con el cuarto trimestre de 2022 registrando solo un aumento interanual del 12,5%. Esta dinámica económica desvía las nuevas construcciones hacia el EEC, donde los incentivos de la Junta de Inversiones (BOI), la alimentación eléctrica de doble red y los múltiples aterrizajes de cables permiten mayores superficies. El EEC ya ancla inversiones comprometidas que superan los USD 4.000 millones de Amazon Web Services, Google y Stratus Technology, subrayando su estatus en el mercado de centros de datos hiperescala de Tailandia.
Las provincias del norte y del centro, como Chiang Mai y Nakhon Ratchasima, desarrollan nodos en el borde que atienden a los sectores de turismo y tecnología agrícola, reduciendo la latencia a menos de 15 ms para las aplicaciones locales. Las rutas de fibra terrestre transfronteriza hacia Laos y Camboya mejoran aún más el atractivo de Tailandia como puerta de entrada a Indochina. No obstante, los riesgos de restricción de la red eléctrica durante las temporadas de sequía en el norte requieren alimentaciones redundantes y reservas de diésel, lo que lleva a los operadores a integrar energía solar en el sitio más almacenamiento en baterías.
Las presiones competitivas del corredor de Johor en Malasia, que ofrece electricidad al equivalente de 2,80-3,20 baht/kWh, desafían a Tailandia en términos de costo energético. Sin embargo, Tailandia contrarresta con precios más bajos de ancho de banda submarino y estabilidad política, que junto con los incentivos fiscales mantienen una propuesta de valor equilibrada para los inversores hiperescala. En conjunto, estas dinámicas sostienen un sólido crecimiento multirregional dentro del mercado de centros de datos hiperescala de Tailandia.
Panorama Competitivo
Los operadores hiperescala globales dominan la dirección estratégica, pero los actores locales consolidados poseen sólidas relaciones regulatorias y con los clientes. El lanzamiento de la región de Amazon Web Services garantiza una demanda base que los actores nacionales pueden aprovechar a través de ecosistemas de servicios gestionados. El campus centrado en inteligencia artificial de Google y la próxima región de Microsoft intensifican la competencia por energía renovable y mano de obra calificada. True IDC, NTT GDC y STT GDC responden modernizando las instalaciones para refrigeración líquida y conmutación de 800 G, garantizando la paridad técnica dentro del mercado de centros de datos hiperescala de Tailandia.
Los modelos de empresa conjunta proliferan: la asociación de Global Infrastructure Partners con CP Group y True IDC inyecta capital internacional preservando la propiedad tailandesa. Los operadores de telecomunicaciones en colocación, como AIS-CSL, explotan los requisitos de computación en el borde de 5G para combinar conectividad y cómputo. Los nuevos participantes, incluido CoreWeave, buscan capacidad centrada en GPU, potencialmente acelerando las conversiones a Nivel IV. El campo de batalla competitivo pasa de espacio y energía puros a la habilitación de servicios de inteligencia artificial, con proveedores que integran pods certificados NVIDIA DGX y ofertas de Kubernetes Gestionado.
Se esperan fusiones y adquisiciones en curso y expansiones de brownfield a medida que las restricciones de capacidad se intensifican. Sin embargo, persisten amplias oportunidades de espacio disponible en las áreas metropolitanas secundarias y en las nubes específicas de cada sector (salud y sector público). Los operadores que equilibren precio, sostenibilidad y velocidad de despliegue capturarán una participación desproporcionada del mercado de centros de datos hiperescala de Tailandia.
Líderes de la Industria de Centros de Datos Hiperescala de Tailandia
-
STT GDC
-
Microsoft Corporation
-
Google Inc.
-
Amazon Web Services
-
Alibaba Cloud
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2025: NTT Data invirtió USD 90 millones para inaugurar un centro de datos de vanguardia en Bangkok, fortaleciendo la columna vertebral digital del Sudeste Asiático según Technice.
- Junio de 2025: La Junta de Inversiones (BOI) aprobó el proyecto de USD 727 millones de Stratus Technology, añadiendo más de 120 MW de nueva capacidad según Reuters.
- Mayo de 2025: Baker McKenzie asesoró a Global Infrastructure Partners en su asociación con CP Group y True IDC para mejoras de infraestructura según Baker McKenzie.
- Marzo de 2025: El gobierno autorizó USD 2.700 millones en inversiones en centros de datos, incluido el campus de 300 MW de Beijing Haoyang, según Economic Times.


Marco de la metodología de investigación y alcance del informe
Definiciones del Mercado y Cobertura Clave
En este estudio, definimos el mercado de centros de datos hiperescala de Tailandia como nuevos campus de servidores que proporcionan al menos 10 MW de carga de TI diseñada y son propiedad o están arrendados por plataformas digitales o de nube globales, desplegando sistemas avanzados de energía, refrigeración e interconexión para escalar el cómputo.
Exclusiones del alcance: nuestra cobertura excluye las instalaciones empresariales, de borde y de colocación por debajo del umbral de 10 MW.
Descripción General de la Segmentación
- Por Tipo de Centro de Datos
- Autoconstrucción Hiperescala
- Colocación Hiperescala
- Por Componente
- Infraestructura de TI
- Infraestructura de Servidores
- Infraestructura de Almacenamiento
- Infraestructura de Red
- Infraestructura Eléctrica
- Unidades de Distribución de Energía (PDU)
- Interruptores de Transferencia y Cuadros de Mando
- Sistemas de Alimentación Ininterrumpida (UPS)
- Generadores
- Otra Infraestructura Eléctrica
- Infraestructura Mecánica
- Sistemas de Refrigeración
- Bastidores
- Otra Infraestructura Mecánica
- Construcción General
- Desarrollo de Estructura Principal y Envolvente
- Instalación y Puesta en Marcha
- Ingeniería de Diseño
- Detección de Incendios, Supresión y Seguridad Física
- Soluciones de Gestión de Infraestructura de Centros de Datos y Sistemas de Gestión de Edificios (DCIM/BMS)
- Infraestructura de TI
- Por Estándar de Nivel
- Nivel III
- Nivel IV
- Por Industria de Usuario Final
- Nube y TI
- Telecomunicaciones
- Medios y Entretenimiento
- Gobierno
- BFSI
- Manufactura
- Comercio Electrónico
- Otros Usuarios Finales
- Por Tamaño del Centro de Datos
- Grande (Menor o igual a 25 MW)
- Masivo (Mayor a 25 MW y Menor o igual a 60 MW)
- Mega (Mayor a 60 MW)
Metodología de Investigación Detallada y Validación de Datos
Investigación Primaria
Nuestros analistas mantuvieron conversaciones estructuradas con gerentes de construcción de operadores hiperescala, empresas globales de diseño y construcción, servicios públicos locales y líderes de ventas de colocación en Bangkok, Chonburi y Rayong. Estas conversaciones validaron el área de piso utilizable, el PUE prevaleciente, los planes de adquisición de energía renovable y los calendarios de puesta en marcha realistas que los datos secundarios no podían resolver completamente.
Investigación Documental
Durante la investigación documental, nuestros analistas de Mordor recopilaron datos oficiales de la Comisión Nacional de Radiodifusión y Telecomunicaciones, gacetas del Consejo de Inversiones, datos de comercio aduanero, curvas de carga de la Comisión Reguladora de Energía y rastreadores de capacidad como DC Byte, aclarando los plazos de las políticas, las importaciones de equipos, las tarifas eléctricas y los proyectos en cartera.
Posteriormente, complementamos con presentaciones 10-K de empresas, presentaciones para inversores, comunicados de prensa e instantáneas de D&B Hoovers y Dow Jones Factiva para contrastar los montos de inversión y las fechas de puesta en servicio. Los nombres mencionados son ilustrativos, mientras que muchos otros registros públicos reforzaron la base de evidencia.
Dimensionamiento del Mercado y Previsión
El modelo de Mordor comienza con un conjunto de capacidad descendente construido a partir de cifras de megavatios instalados y anunciados, que luego se ajusta por utilización y precio promedio del servicio para obtener una línea base de ingresos para el segmento hiperescala de Tailandia. Una consolidación ascendente selectiva de cinco grandes campus mantiene los totales dentro de límites observables.
Los diferenciales de tarifas de energía renovable, la adopción de acuerdos de compra de energía, la densidad de fibra metropolitana, la inflación del costo del suelo y la densidad energética por bastidor alimentan una regresión multivariante que proyecta la demanda a lo largo del período de previsión. El análisis de escenarios para el crecimiento acelerado de cargas de trabajo de inteligencia artificial frente a la migración convencional de TI refina la tasa de crecimiento final.
Validación de Datos y Ciclo de Actualización
Mordor Intelligence realiza verificaciones de varianza frente a las aprobaciones del Consejo de Inversiones, las licencias de la Comisión Nacional de Radiodifusión y Telecomunicaciones y las ventas de electricidad, y vuelve a contactar a las fuentes cuando surgen anomalías antes de la aprobación final. El modelo se actualiza cada año, con actualizaciones intermedias tras eventos relevantes, de modo que los clientes siempre reciben la perspectiva más reciente.
Por Qué la Línea Base del Mercado de Centros de Datos Hiperescala de Tailandia de Mordor Ofrece Fiabilidad
Las estimaciones publicadas suelen divergir porque algunas firmas mezclan ingresos de hiperescala, colocación y empresas, aplican diferentes escalas de precios o actualizan de forma irregular. Describimos estos contrastes para que los compradores puedan ver cómo nuestra definición más clara, las variables consistentes y la actualización anual producen un punto de referencia más estable.
Las principales brechas surgen en torno a si los campus de nube de construcción propia se contabilizan, cómo se convierte el desembolso de capital en ingresos y qué tipos de cambio se fijan. Nuestro modelo utiliza información de facturación sobre el terreno, aplica tipos de cambio promedio anuales y mantiene una combinación de cargas de trabajo transparente.
Comparación de referencia
| Tamaño del Mercado | Fuente anónima | Principal factor de diferencia |
|---|---|---|
| 4,30 mil millones de USD (2025) | Mordor Intelligence | - |
| 1,56 mil millones de USD (2024) | Consultora Regional A | Contabiliza el gasto de capital y combina empresas con colocación |
| 1,15 mil millones de USD (2024) | Publicación Especializada B | Agrupa todos los tipos de instalaciones y utiliza el costo de inversión, no los ingresos |
| 0,65 mil millones de USD (2023) | Consultora Global C | Excluye la capacidad de nube de construcción propia y se basa en registros públicos limitados |
Los resúmenes de informes abiertos citan valores de 2024 de 1,56 mil millones de USD y 1,15 mil millones de USD, mientras que una nota de analista de 2023 menciona 0,65 mil millones de USD, lo que subraya la amplia dispersión fuera de nuestra línea base. La comparación muestra que, una vez aplicados un alcance consistente, una lógica de conversión coherente y una cadencia de actualización regular, la perspectiva de mercado de Mordor se alinea con los flujos de caja reales y ofrece el camino intermedio más equilibrado.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de centros de datos hiperescala de Tailandia en 2025?
El mercado está valorado en 4,30 mil millones de USD en 2025
¿Qué CAGR se espera para el mercado de centros de datos hiperescala de Tailandia de 2025 a 2031?
La CAGR pronosticada es del 22,39%, llevando el tamaño del mercado a USD 14.480 millones para 2031.
¿Qué modelo de despliegue está creciendo más rápido?
Se proyecta que la colocación hiperescala crecerá a una CAGR del 24,5% hasta 2031.
¿Por qué es importante el EEC para las nuevas instalaciones?
El EEC ofrece alimentación eléctrica de doble red, aterrizajes de cables submarinos e incentivos fiscales de la Junta de Inversiones (BOI), reduciendo los costos totales de propiedad y la latencia hacia los mercados regionales.
¿Cuál es el principal desafío de costos para los operadores?
El aumento de las tarifas eléctricas, potencialmente de hasta un 44%, erosiona la ventaja de costos de Tailandia frente a Malasia y Vietnam, lo que obliga a recurrir a acuerdos de compra de energía renovable directos.
¿Qué sector vertical industrial está expandiendo su demanda más rápidamente?
A6. Las cargas de trabajo del sector BFSI lideran con una CAGR del 23,1%, dado que las regulaciones de banca digital requieren residencia local de datos e infraestructura de alta fiabilidad.
- Mercado de Centros de Datos Hiperescala en Singapur
- Mercado de Centros de Datos Hyperscale de Malasia
- Mercado de Centros de Datos Hyperscale de Indonesia
- Mercado de Centros de Datos Hyperscale de Suecia
- Mercado de Centros de Datos Hiperescala de los Emiratos Árabes Unidos
- Mercado de Centros de Datos Hyperscale de Hong Kong
- Mercado de Energía para Centros de Datos Sistemas de energía a nivel mundial, divididos por componente, nivel y tamaño de instalación.
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Demanda global de instalaciones de IA, dividida por tipo de instalación, componente y nivel.
- Mercado de Construcción de Centros de Datos Construcción en el mercado global, cubriendo nivel, tamaño de instalación y tipo de instalación.
- Mercado de Energía para Centros de Datos de Tailandia Sistemas de energía en Tailandia, desglosados por componente, tipo de instalación y tamaño de instalación.
- Mercado de Racks de Centros de Datos en Tailandia Racks de Tailandia, divididos por tamaño de rack, altura de rack y tipo de rack.
- Mercado de Construcción de Centros de Datos en Tailandia Construcción de Tailandia, dividida por nivel, tamaño de instalación y tipo de instalación.
- Mercado de SSD para Centros de Datos SSD a nivel mundial, divididos por factor de forma, interfaz y tecnología nand.
- Mercado de Construcción de Centros de Datos de Indonesia Construcción en Indonesia, dividida por nivel, tipo de instalación e infraestructura.


 Sus datos están seguros y nunca se venden ni se comparten.

