
Tamaño y Participación del Mercado Global de Clips Quirúrgicos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 636.23 Millones de dólares |
| Tamaño del Mercado (2031) | 820.69 Millones de dólares |
| Growth Rate (2026 - 2031) | 5.21 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Global de Clips Quirúrgicos por Mordor Intelligence
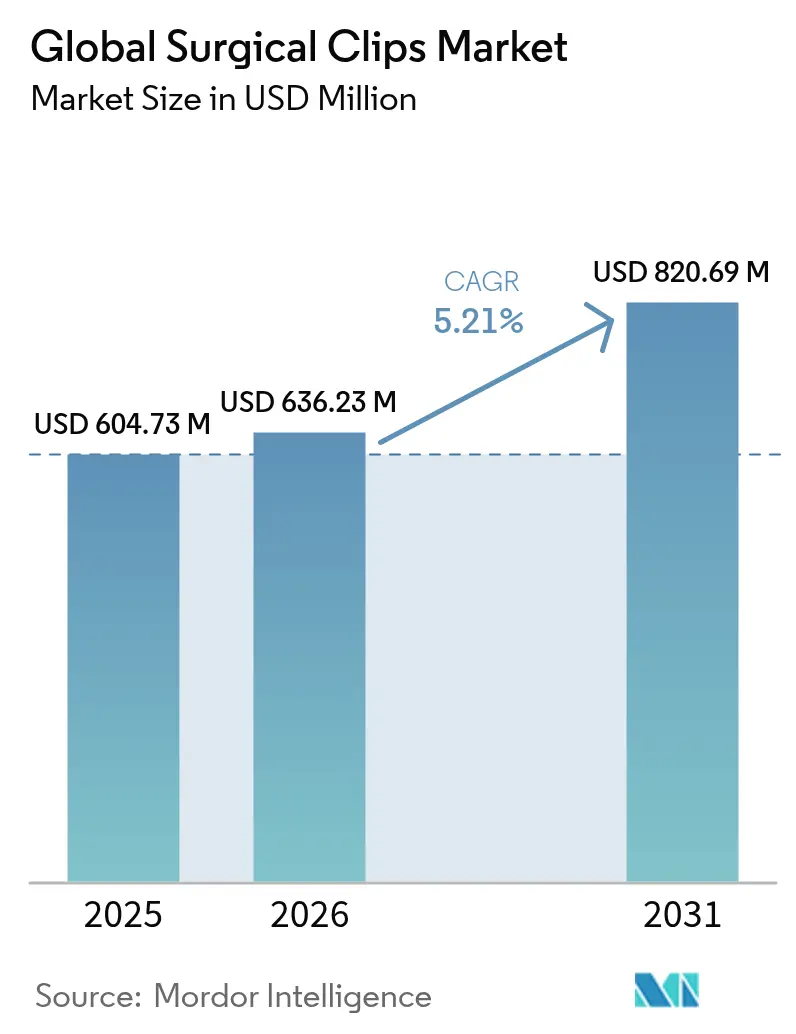
Se espera que el tamaño del mercado de clips quirúrgicos crezca de USD 604,73 millones en 2025 a USD 636,23 millones en 2026, y se prevé que alcance USD 820,69 millones en 2031 a una CAGR del 5,21% durante el período 2026-2031. El crecimiento sostenido proviene del aumento global de los procedimientos mínimamente invasivos, el desplazamiento constante hacia entornos ambulatorios y la continua innovación en materiales de clips y aplicadores. El envejecimiento demográfico amplía el conjunto de pacientes elegibles, mientras que los perfiles de mayor índice de masa corporal y el uso más amplio de antitrombóticos incrementan la necesidad de soluciones de hemostasia confiables. Los hospitales en economías desarrolladas están actualizando sus equipos a opciones de polímero compatibles con IRM, mientras que los mercados emergentes priorizan los conjuntos de titanio de menor costo. Los fabricantes que combinan la administración automatizada con compatibilidad avanzada con diagnóstico por imágenes tienen ventajas competitivas, ya que los sistemas de salud vinculan la elección del dispositivo con métricas de calidad y reingresos.
Conclusiones Clave del Informe
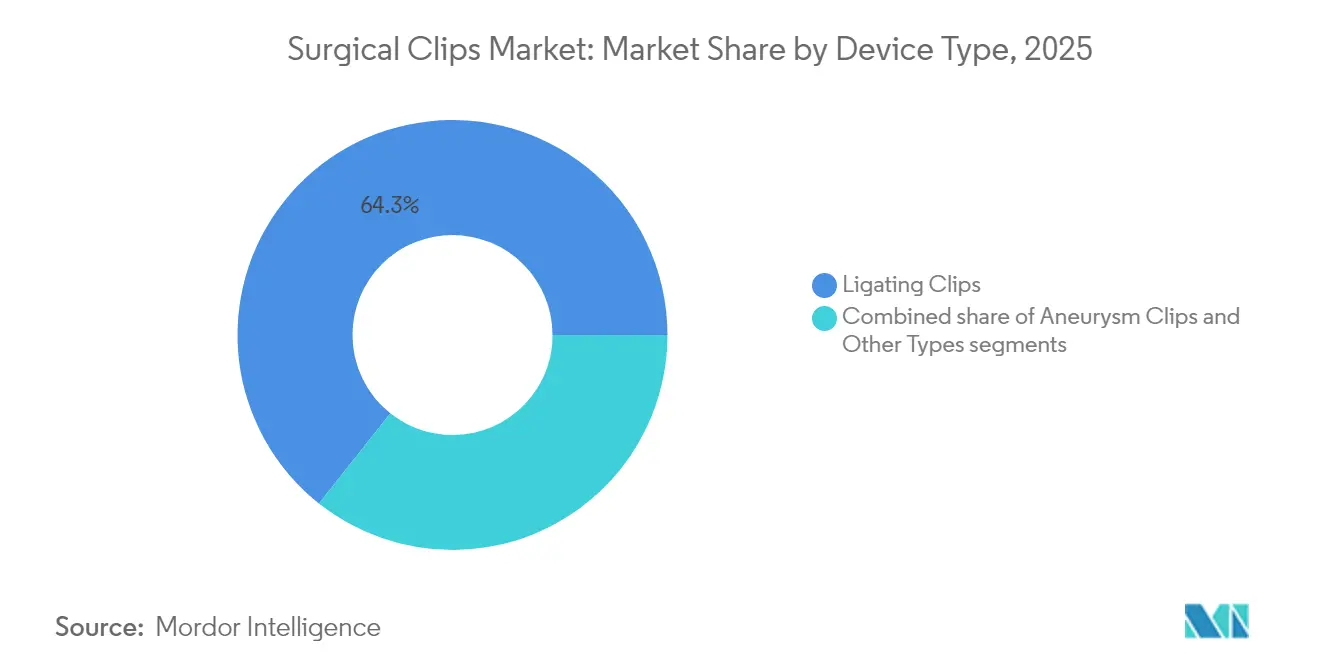
- Por tipo de dispositivo, los clips de ligadura lideraron con el 64,33% de la participación del mercado de clips quirúrgicos en 2025, mientras que se proyecta que los clips para aneurisma crezcan a una CAGR del 5,88% hasta 2031.
- Por material, el titanio representó el 67,55% de la participación del tamaño del mercado de clips quirúrgicos en 2025; las variantes de polímero se están expandiendo a una CAGR del 5,54% hasta 2031.
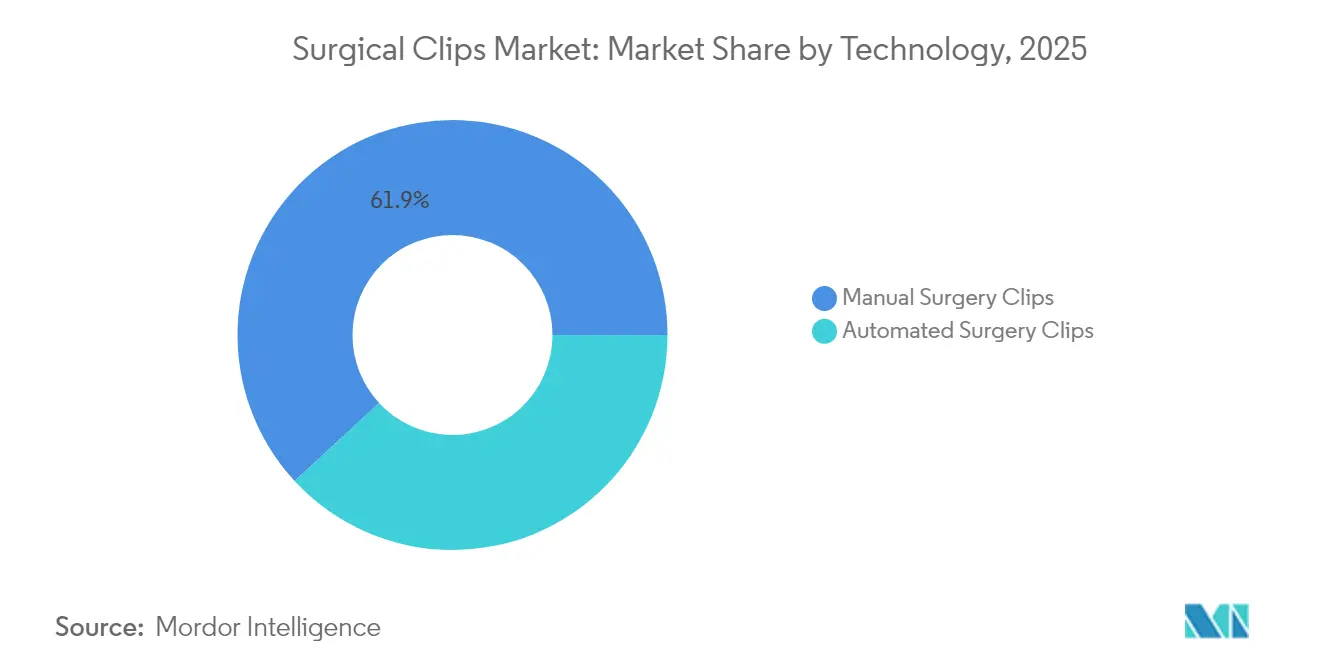
- Por tecnología, los productos manuales tuvieron una participación de ingresos del 61,88% en 2025; los sistemas automatizados registrarán el ritmo más rápido a una CAGR del 6,15% hasta 2031.
- Por usuario final, los hospitales controlaron el 55,96% de la participación del mercado de clips quirúrgicos en 2025, mientras que los centros de cirugía ambulatoria se están expandiendo a una CAGR del 5,82% hasta 2031.
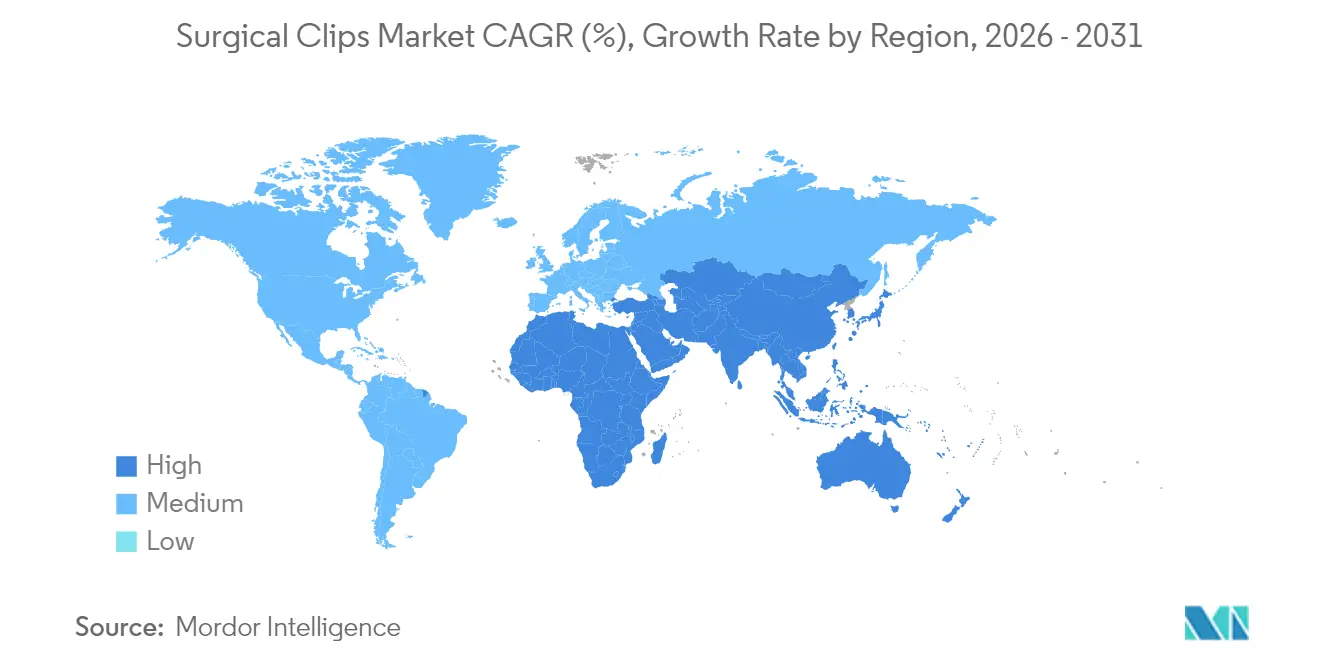
- Por geografía, América del Norte capturó el 41,21% del tamaño del mercado de clips quirúrgicos en 2025; Asia-Pacífico avanza a una CAGR del 5,98% entre 2026 y 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado Global de Clips Quirúrgicos*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de procedimientos quirúrgicos en todo el mundo | +1.2% | Global, con mayor impacto en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Aumento de la población geriátrica global | +0.9% | Global, concentrado en mercados desarrollados | Largo plazo (≥ 4 años) |
| Aumento del gasto en salud y acceso a cirugía mínimamente invasiva | +0.8% | América del Norte y la UE como principales, APAC emergente | Mediano plazo (2-4 años) |
| Transición hacia clips de polímero absorbibles compatibles con IRM | +0.6% | Global, liderado por América del Norte y Europa | Corto plazo (≤ 2 años) |
| Impulso regulatorio para dispositivos de ligadura estériles de un solo uso | +0.4% | América del Norte y la UE, expandiéndose a APAC | Corto plazo (≤ 2 años) |
| Proliferación de quirófanos híbridos | +0.3% | América del Norte y la UE como núcleo, adopción selectiva en APAC | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de procedimientos quirúrgicos en todo el mundo
El crecimiento constante de las intervenciones de hernia, ortopédicas y bariátricas eleva el volumen de procedimientos e impulsa directamente el mercado de clips quirúrgicos. Solo las reparaciones de hernia se esperan que aumenten un 19,7% para 2050, alcanzando 1,72 millones de nuevos casos[1]Dai, F. "Tendencias espaciotemporales en la carga de enfermedades de hernia y correlaciones de la fuerza laboral sanitaria en poblaciones que envejecen: un análisis global con proyecciones hasta 2050," BMC Gastroenterol, bmcgastroenterol.biomedcentral.com cada año. Los entornos ambulatorios reportan incrementos de dos dígitos en procedimientos de cadera y rodilla que dependen de una ligadura vascular rápida y confiable. La adopción de robótica refuerza la demanda, ya que la plataforma da Vinci 5 aplica un 43% menos de fuerza sobre los tejidos, lo que permite una colocación más precisa de los clips en estructuras frágiles. Los perfiles de mayor índice de masa corporal y la terapia antitrombótica más amplia amplifican la necesidad de dispositivos resistentes pero atraumáticos en todas las especialidades. El efecto combinado canaliza ventas unitarias recurrentes y fomenta portafolios de clips más amplios.
Aumento de la población geriátrica global
La edad quirúrgica media pasó de 55,5 años en 2008 a 58,5 años en 2020 y está en camino de alcanzar los 61,5 años para 2030. Los candidatos de mayor edad presentan diabetes comórbida y fragilidad vascular que incrementan el riesgo de sangrado, haciendo que el clipado seguro sea esencial. El titanio sigue siendo un elemento básico, aunque las líneas de polímero ganan aceptación porque evitan las alergias a los metales y reducen los artefactos en las imágenes postoperatorias. Los proveedores también adoptan aplicadores con mandíbulas de bajo perfil que se adaptan a tejidos calcificados o delicados, comunes en adultos mayores. A medida que los pagadores vinculan el reembolso a las tasas de complicaciones, el rendimiento confiable de los clips en cohortes geriátricas se convierte en una prioridad de compra y sostiene el impulso del mercado de clips quirúrgicos.
Aumento del gasto en salud y acceso a cirugía mínimamente invasiva
Estados Unidos espera que el gasto quirúrgico aumente del 4,6% al 7,3% del PIB para 2025. Tendencias similares en Europa Occidental y las economías asiáticas prósperas crean margen presupuestario para dispositivos premium, incluidos clips automatizados o compatibles con IRM. Al mismo tiempo, los desembolsos en tecnología médica en Asia-Pacífico podrían alcanzar los USD 140 mil millones para 2025, ampliando la base instalada de torres laparoscópicas y aumentando el uso de clips. La contratación basada en valor fomenta productos que acorten el tiempo en quirófano o minimicen los reingresos, consolidando aún más el papel del mercado de clips quirúrgicos en los ecosistemas modernos de cirugía mínimamente invasiva.
Transición hacia clips de polímero absorbibles o compatibles con IRM
Los dispositivos convencionales de titanio pueden dejar artefactos de 5,7 × 8,5 mm² a 17,7 × 20,7 mm² en las imágenes de IRM[2]Kremser, C., "Cuantificación del artefacto del marcador de clip de biopsia mamaria en secuencias de IRM de mama de rutina: un estudio fantasma," Eur Radiol Exp, link.springer.com, lo que limita la evaluación postoperatoria. Las aleaciones de polímero y biodegradables resuelven este problema e incluso pueden reducir el costo por caso en USD 75 sin sacrificar los resultados clínicos. Las recientes enmiendas al sistema de calidad de la FDA, vigentes desde febrero de 2026, enfatizan la gestión del ciclo de vida del dispositivo, otorgando una ventaja regulatoria a los pioneros en mezclas de polímero o magnesio. A medida que las vías de diagnóstico por imágenes se estandarizan en torno al seguimiento por IRM, los hospitales sustituyen el inventario de metales tradicionales por líneas de polímero, ampliando así el mercado de clips quirúrgicos.
Análisis del Impacto de las Restricciones del Mercado Global de Clips Quirúrgicos*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Migración de clips y complicaciones en conductos biliares o vasculares | -0.8% | Global, con mayor impacto en regiones con alta adopción de cirugía laparoscópica | Corto plazo (≤ 2 años) |
| Adopción de grapadoras robóticas y dispositivos de sellado por energía | -0.6% | América del Norte y la UE como principales, expandiéndose a APAC | Mediano plazo (2-4 años) |
| Adopción de grapadoras robóticas y dispositivos de sellado por energía | -0.6% | América del Norte y la UE como principales, expandiéndose a APAC | Mediano plazo (2-4 años) |
| Alertas de seguridad por alergia al titanio y deslizamiento de clips (ECRI) | -0.5% | Global, concentrado en mercados desarrollados con notificación avanzada | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Migración de clips y complicaciones en conductos biliares o vasculares
Más de 100 casos documentados vinculan la migración tardía de clips de colecistectomía con eventos biliares graves que en ocasiones se manifiestan décadas después de la cirugía. Las variantes de polímero Hem-o-lok y los metales tradicionales aparecen por igual en los informes, lo que señala un riesgo independiente del diseño. La migración promedio ocurre 26 meses después del procedimiento, lo que genera costosas extracciones mediante colangiopancreatografía retrógrada endoscópica y alimenta tanto la precaución quirúrgica como la vigilancia regulatoria. Esta situación obliga a los clínicos a limitar el número de clips, explorar sellantes alternativos y exigir mayor precisión en los aplicadores, lo que frena temporalmente el crecimiento del mercado de clips quirúrgicos.
Adopción de grapadoras robóticas y dispositivos de sellado por energía
Los selladores vasculares avanzados como ENSEAL X1 y LigaSure Maryland XP combinan el corte con la hemostasia, reduciendo la necesidad de clips independientes en intervenciones complejas. Las plataformas robóticas suministran energía dirigida que minimiza las fugas y estandariza los resultados, inclinando la preferencia de los procedimientos hacia una alternativa a los clips independientes. Los costos de capital y las dificultades de capacitación mantienen una adopción desigual, aunque la tendencia es clara en los centros de alto volumen. A medida que los sistemas integrados maduran, podrían erosionar los volúmenes de clips manuales, limitando el crecimiento en algunos segmentos del mercado de clips quirúrgicos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado Global de Clips Quirúrgicos
Por Tipo de Dispositivo:
Los Clips para Aneurisma Impulsan la Innovación a Pesar del Dominio de los Clips de LigaduraLos dispositivos de ligadura generaron la mayor contribución al mercado de clips quirúrgicos en 2025, reflejando su participación del 64,33% en procedimientos laparoscópicos y abiertos de rutina. La demanda unitaria se mantiene alta para procedimientos de colecistectomía, colorrectal y abdominal general que dependen de un cierre vascular rápido. La adopción persiste en entornos de menores recursos, garantizando volúmenes de referencia estables y reforzando la resiliencia del mercado.
Los clips para aneurisma, aunque de menor facturación hoy en día, crecen más rápido a una CAGR del 5,88%, a medida que la carga de casos neurovasculares aumenta con el envejecimiento de la población. La cerámica de nitruro de silicio y zirconia demuestra una fuerza de cierre superior sin cruce de mandíbulas, ofreciendo a los neurocirujanos opciones seguras para IRM en ubicaciones complejas. Los fabricantes combinan estos clips con microaplicadores que se adaptan a ventanas quirúrgicas estrechas, creando nichos premium dentro del mercado más amplio de clips quirúrgicos. La investigación y el desarrollo continuo en geometría de mandíbulas y metalurgia de resortes mejoran la permeabilidad a largo plazo y respaldan una adopción más amplia.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe


Por Material:
Los Clips de Polímero Ganan Terreno frente al Dominio del TitanioEl titanio representó el 67,55% de los ingresos del segmento en 2025, gracias a décadas de evidencia clínica y la familiaridad de los cirujanos. Su relación resistencia-peso y su superficie inerte limitan la reacción tisular, proporcionando un rendimiento confiable para diversos procedimientos. Los hospitales continúan comprando en gran escala gracias a la esterilización simplificada y los acuerdos de precios por volumen.
Las líneas de polímero registran una CAGR del 5,54% hasta 2031, a medida que los clínicos buscan mayor claridad en IRM y evitar las alergias a los metales. Los estudios registran ahorros de USD 75 por caso al cambiar de clips metálicos a clips de polímero, manteniendo perfiles de complicaciones comparables. Los híbridos biodegradables de magnesio-titanio emergen en las líneas de investigación y podrían eliminar por completo los cuerpos extraños tras la cicatrización. A medida que los protocolos de diagnóstico por imágenes se ajustan y aumentan las pruebas de alergia en pacientes, es probable que las participaciones de polímero e híbridos avancen, diversificando el mercado de clips quirúrgicos.
Por Tecnología:
La Automatización Avanza y Desafía el Dominio de los Clips ManualesLos aplicadores manuales acumularon el 61,88% de los ingresos de 2025, ya que su mecánica simple y bajo costo favorecen los entornos de rutina. Los cirujanos valoran la retroalimentación táctil y la configuración mínima, lo que mantiene robusta la demanda de dispositivos manuales en hospitales comunitarios y mercados emergentes.
Las plataformas automatizadas, sin embargo, se expanden a una CAGR del 6,15%. Sistemas como Resolution 360 ofrecen una rotación de 1 a 1 y reducen el tiempo de cierre en casi cinco minutos en el control de sangrado endoscópico, lo que se traduce en una rotación más rápida del quirófano. Cuando se combinan con brazos robóticos, la automatización garantiza una presión y colocación uniformes de los clips incluso para usuarios novatos. Los costos y las curvas de aprendizaje frenan la adopción, pero los centros que priorizan la reproducibilidad adoptan clips automatizados, elevando los segmentos de mayor valor del mercado de clips quirúrgicos.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Por Usuario Final:
Los Centros de Cirugía Ambulatoria Desafían el Dominio Hospitalario Mediante la EficienciaLos hospitales capturaron el 55,96% de las ventas globales en 2025 al gestionar traumas, trasplantes de múltiples órganos y otros casos complejos que requieren un amplio inventario de clips. Sus decisiones de compra ponderan la confiabilidad de la cadena de suministro y los kits multifuncionales para estandarizar las vías de atención.
Los centros de cirugía ambulatoria crecen a un ritmo del 5,82%, a medida que los pagadores trasladan los procedimientos electivos a entornos ambulatorios más rentables. Los centros de cirugía ambulatoria prefieren surtidos de clips compactos que se alinean con protocolos estandarizados de cirugía mínimamente invasiva, impulsando contratos de volumen para conjuntos básicos de titanio o polímero. El flujo de trabajo eficiente y la menor estancia del paciente amplían la capacidad de cirugía de día, añadiendo nuevos nodos al mercado de clips quirúrgicos.
Análisis Geográfico
Mercado de Clips Quirúrgicos en América del Norte
América del Norte representó el 41,21% de la cuota del mercado de clips quirúrgicos en 2025, sostenida por un elevado número de procedimientos, una amplia cobertura de seguros y la rápida adopción de líneas compatibles con resonancia magnética. Se prevé que el gasto quirúrgico alcance el 7,3% del PIB para 2025, lo que respalda la adquisición de productos premium y mantiene el mercado de clips quirúrgicos dinámico en la región. Las reformas del sistema de calidad de la FDA, vigentes a partir de 2026, incentivan aún más a los fabricantes a invertir en materiales avanzados.
Mercado de Clips Quirúrgicos en Asia-Pacífico
Asia-Pacífico es la región de mayor expansión en el mercado de clips quirúrgicos, con una CAGR del 5,98%. El aumento de los ingresos y la penetración del seguro médico en China, India y el Sudeste Asiático impulsan un mayor número de cirugías electivas. Los fabricantes locales ofrecen opciones de titanio con ventajas de costo, mientras que los centros urbanos de alto nivel importan sistemas de polímero y automatizados. Las inversiones gubernamentales en robótica quirúrgica e infraestructura hospitalaria refuerzan la demanda regional durante el período de pronóstico.
Mercado de Clips Quirúrgicos en EMEA y América del Sur
Europa registra una CAGR del 4,91% impulsada por el envejecimiento demográfico y una rigurosa supervisión de dispositivos. Los hospitales de Alemania, Francia y los países nórdicos valoran la trazabilidad y la seguridad en imagen, lo que favorece el avance de las líneas de polímero y biodegradables. Las compras agrupadas a través de los sistemas nacionales orientan una adopción consistente, mientras que los innovadores locales perfeccionan los clips de aneurisma cerámicos que cumplen con las estrictas directrices de resonancia magnética. Oriente Medio y África crecen un 5,73% a medida que los estados del Golfo canalizan los ingresos petroleros hacia quirófanos de última generación que prefieren conjuntos de polímero premium. Los mercados emergentes del África subsahariana se centran en soluciones manuales de titanio asequibles, aunque siguen registrando volúmenes crecientes gracias a la expansión de los hospitales urbanos. América del Sur avanza un 5,37% gracias a las asociaciones público-privadas de Brasil y Argentina que amplían el acceso a la cirugía mínimamente invasiva.

Panorama regulatorio
Los clips quirúrgicos y los aplicadores de clips se encuentran dentro de los marcos establecidos para dispositivos médicos, y el acceso al mercado está determinado principalmente por la supervisión de la FDA de EE. UU. y el Reglamento de Dispositivos Médicos de la UE (EU MDR). Los requisitos de cumplimiento hacen hincapié en la biocompatibilidad, la validación del rendimiento, los controles de esterilización y el etiquetado y la trazabilidad, lo que refuerza el rigor de los sistemas de calidad y aumenta la carga documental para los proveedores que atienden a hospitales y centros de cirugía ambulatoria.
La reciente actividad normativa también añade puntos de referencia prácticos para los fabricantes. La norma ISO 9713:2024 establece especificaciones para clips autocerrables de aneurismas intracraneales, lo que endurece las expectativas sobre el diseño y el rendimiento de los materiales para uso neurovascular. En febrero de 2026 se publicó la norma ISO 6335-2:2026 (instrumentos quirúrgicos, grapadoras, Parte 2), que refuerza los requisitos generales que afectan al diseño de instrumentos afines y a la información suministrada por los fabricantes. Las referencias de la UE a normas armonizadas a principios de 2026 respaldan aún más las evaluaciones de brechas para las carteras heredadas de implantes e instrumentos. La incertidumbre en la política comercial entró en las discusiones de planificación después de que la USTR propusiera aranceles adicionales de la Sección 301 el 2 de junio de 2026, lo que llevó a MedTech Europe a pedir exenciones para las tecnologías médicas esenciales.
Análisis de la cadena de valor
La cadena de valor de los clips quirúrgicos comienza con los insumos iniciales, en particular el titanio de grado médico y las resinas polimétricas, seguidos por la I+D y la ingeniería de diseño para la geometría de los clips, los mecanismos de bloqueo y la ergonomía de los aplicadores. La fabricación de precisión convierte luego la materia prima en dimensiones de clip consistentes y características de resorte, utilizando conformado y acabado de metales para el titanio y las aleaciones especiales, y moldeo para los polímeros. Los sistemas de calidad y las pruebas basadas en normas se ejecutan junto con la producción para respaldar un rendimiento repetible.
La esterilización y el empaquetado (incluida la validación de residuos de óxido de etileno cuando corresponda) son pasos intermedios críticos porque estos dispositivos se utilizan en entornos quirúrgicos estériles y se adquieren cada vez más como productos estériles de un solo uso. Aguas abajo, la distribución utiliza equipos de ventas directas de los OEM y distribuidores de dispositivos médicos hacia hospitales y centros de cirugía ambulatoria, donde la adquisición depende de la estandarización, la trazabilidad y la disponibilidad de aplicadores compatibles y clips de reposición. El riesgo de suministro se concentra en la disponibilidad de materiales y las interrupciones logísticas, mientras que las obligaciones de cumplimiento y vigilancia posterior a la comercialización actúan como barreras estructurales de entrada. Los fabricantes que mantienen una capacidad de esterilización validada, suministros estables de materiales para clips e inventarios serializados o bien documentados obtienen ventajas a medida que los proveedores avanzan hacia requisitos más estrictos de documentación y gestión del ciclo de vida de los dispositivos.
Panorama Competitivo
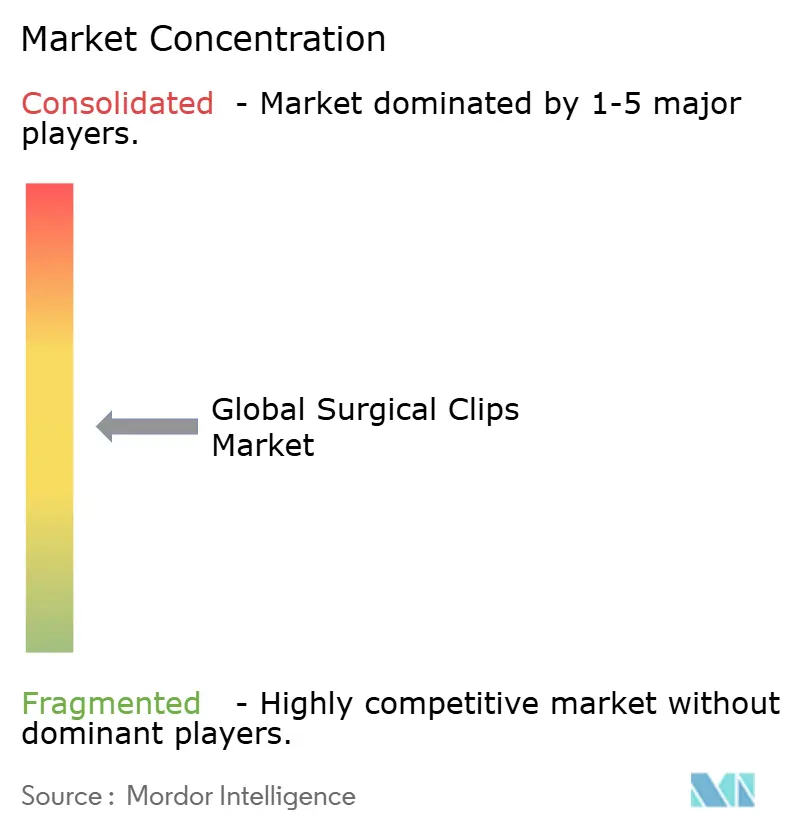
El mercado de clips quirúrgicos muestra una fragmentación moderada. Las grandes multinacionales como la línea Ethicon de Johnson & Johnson, Medtronic y Boston Scientific compiten con innovadores de nicho enfocados en dispositivos seguros para IRM o biodegradables. Los cortadores lineales PROXIMATE de Ethicon demuestran una presión de fuga media un 34% mayor que las grapadoras de la competencia, promoviendo indirectamente su portafolio de clips para tareas de cierre complementario. La familia Resolution de Boston Scientific reduce el tiempo de cierre en 4 minutos y 45 segundos, lo que resulta atractivo para las unidades de endoscopia que buscan aumentar el rendimiento.
Medtronic aprovecha su sellador vascular LigaSure Maryland XP para combinar las funciones de los clips con la administración de energía, creando oportunidades de venta cruzada. En marzo de 2025, Olympus incursionó en la hemostasia gastrointestinal con el Retentia HemoClip, extendiendo su presencia más allá de la visualización hacia los consumibles de clipado. Los actores regionales en China e India producen líneas de titanio a precios atractivos, abasteciendo a los hospitales nacionales y desafiando a los importadores en los segmentos de presupuesto limitado.
El enfoque estratégico se centra en la investigación y el desarrollo de materiales, la automatización y las soluciones integradas. Las empresas persiguen patentes que cubran mecanismos de resorte, geometría de mandíbulas y aleaciones bioreabsorbibles. Las alianzas con empresas de robótica garantizan la compatibilidad de los clips con las consolas de próxima generación, mientras que las funcionalidades de trazabilidad digital se alinean con las normas de vigilancia poscomercialización. Estas iniciativas mantienen la competencia dinámica e impulsan el progreso tecnológico dentro del mercado de clips quirúrgicos.
Líderes de la Industria Global de Clips Quirúrgicos
B. Braun Melsungen AG
Boston Scientific Corporation
Grena Limited
Johnson & Johnson Services, Inc.
Medtronic plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Empresas del Mercado Global de Clips Quirúrgicos Incluidas en este Informe
- Ackermann Instrumente
- Applied Medical Resources
- B. Braun
- Boston Scientific
- Conmed
- Cook Group
- Edward Lifesciences
- Grena Limited
- Hangzhou Boer Medical
- Johnson & Johnson
- Kangji Medical
- LeMaitre Vascular
- Medtronic
- Meril Life Sciences
- Olympus
- Scanlan International
- Stapleline Medizintechnik
- Stryker
- Teleflex
- XNY Medical Technology
Lea el análisis de las empresas de clips quirúrgicos globales

Oportunidades de mercado y perspectivas futuras
Las oportunidades se están concentrando en torno a materiales compatibles con RM y plataformas de hemostasia específicas para el tracto gastrointestinal, respaldadas por un ritmo constante de autorizaciones regulatorias y lanzamientos de productos. Las autorizaciones 510(k) de la FDA en 2025-2026 para productos de clips, incluidos Baxter Synovis GEM ZIPCLIP (K242541, enero de 2025), Hem-o-lok PurplePlus Large Polymer Ligating Clips (K251054, julio de 2025), el Padlock Clip EFTR Kit (K250842, abril de 2025) y el Taurus Clip para hemostasia gastrointestinal (K253734, marzo de 2026), muestran una vía activa de comercialización para diseños de clips diferenciados e indicaciones ampliadas. Esto se alinea con vías de atención que priorizan la hemostasia rápida y la reducción de artefactos de imagen, lo que amplía el conjunto abordable para clips endoscópicos de polímero y especializados dentro de los dispositivos de ligadura y hemostasia interna.
La eficiencia del flujo de trabajo es otro espacio en blanco, particularmente para entornos laparoscópicos y endoscópicos de alto volumen que necesitan un despliegue repetible y menos desperdicio. Los temas de innovación en el mercado incluyen la rotación de 360 grados y el despliegue en un solo paso para herramientas de hemostasia gastrointestinal, junto con el impulso hacia aplicadores de clips múltiples. La actividad de los proveedores refuerza esta dirección, incluido el lanzamiento por parte de Olympus de Retentia HemoClip para el manejo avanzado de hemorragias gastrointestinales (anunciado en marzo de 2026, lanzado en EE. UU. en 2025). La diferenciación a más largo plazo continúa en torno a conceptos de clips biodegradables y bioabsorbibles, con investigación académica y de materiales que explora copolímeros degradables que buscan una resistencia mecánica comparable a la de los clips de polímero existentes al mismo tiempo que controlan la degradación.
Desarrollos Recientes de la Industria en el Mercado Global de Clips Quirúrgicos
- Junio de 2026: Taiwan Surgical Corporation actualizó las entradas de estado de versión pública en la base de datos GUDID de la FDA para múltiples dispositivos InnoClip Disposable Clip Applier. La actualización indica el mantenimiento continuo de los datos de identificación y listado de dispositivos en EE. UU. para herramientas de aplicación de clips desechables, apoyando la preparación para la comercialización y la continuidad del suministro para flujos de trabajo estériles de un solo uso.
- Marzo de 2026: Taurus Endoscopy recibió la autorización 510(k) de la FDA (K253734) para el Taurus Clip, un clip metálico hemostático para el tracto gastrointestinal. La autorización amplía el conjunto de clips de hemostasia gastrointestinal regulados y disponibles comercialmente, y aumenta la presión competitiva sobre las carteras establecidas de clips endoscópicos en las compras de hospitales y salas de endoscopia.
- Julio de 2025: Boston Scientific actualizó la documentación de su Resolution Clip, destacando un cambio de diseño que elimina una vaina exterior para reducir el uso de componentes y las emisiones asociadas. La actualización refleja una dirección de ingeniería de producto que vincula el diseño de desechables con objetivos de sostenibilidad, algo cada vez más referenciado en el análisis de valor hospitalario y las discusiones de adquisición.


Mercado Global de Clips Quirúrgicos Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado cubre los ingresos generados por los clips quirúrgicos utilizados dentro del cuerpo para ligar o fijar vasos, conductos o tejidos durante procedimientos abiertos, laparoscópicos y asistidos por robot, junto con los aplicadores relacionados utilizados para su despliegue.
Exclusiones del alcance: los clips de cierre cutáneo externo, las grapadoras endoscópicas y los dispositivos de sellado basados en energía no se incluyen en esta medición.
Descripción general de la segmentación
- Por Tipo de Dispositivo
- Clips de Ligadura
- Clips para Aneurisma
- Otros Tipos
- Por Material
- Titanio
- Polímero
- Otros Materiales
- Por Tecnología
- Clips de Cirugía Automatizada
- Clips de Cirugía Manual
- Por Usuario Final
- Hospitales
- Centros de Cirugía Ambulatoria
- Otros Usuarios Finales
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- Consejo de Cooperación del Golfo
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comenzó alineando las definiciones de clips y aplicadores y verificando lo que se informa de manera consistente en fuentes públicas antes de construir cualquier modelo. Nos basamos en referencias sin muro de pago, como las bases de datos de dispositivos de la FDA de EE. UU., las estadísticas comerciales de la Comisión de Comercio Internacional de EE. UU., los indicadores de gasto en salud del Banco Mundial y las estadísticas de salud de la OCDE, para comprender los volúmenes de procedimientos y el contexto más amplio del gasto. También se revisaron las señales de adopción clínica utilizando revistas quirúrgicas revisadas por pares y las orientaciones de sociedades quirúrgicas profesionales.
Una vez establecido el panorama de referencia, revisamos los informes anuales de empresas públicas y las presentaciones a inversores para mapear las carteras de productos y la exposición geográfica, seguido de una cobertura de prensa de reputación para los lanzamientos de productos y las actualizaciones regulatorias. Cuando fue necesario, se utilizaron suscripciones de pago para obtener datos financieros de empresas, y se utilizó una base de datos de patentes para validar la actividad de innovación en torno a los materiales de los clips y los mecanismos de los aplicadores. Las fuentes documentales enumeradas aquí son ilustrativas y no exhaustivas, y también se utilizaron otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar lo que las fuentes documentales no pueden explicar completamente, específicamente cómo se eligen los clips y cómo se mueven los precios entre hospitales y entornos ambulatorios. Hablamos con una combinación de expertos del lado de los dispositivos, clínicos y roles orientados a la adquisición en las principales regiones, de modo que las suposiciones sobre el uso por procedimiento, la conversión a clips de polímero y las tasas de adhesión de aplicadores pudieran confirmarse y ajustarse.
Distribución de encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 36% | Directivos (CXO): 15% | APAC: 50% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 39% | EMEA: 31% |
| Actores más pequeños: 19% | Gerentes: 46% | América: 19% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento se construyó utilizando una combinación descendente y ascendente, donde la demanda de procedimientos y la combinación de entornos de atención se utilizaron para reconstruir el conjunto abordable de consumo de clips y luego se tradujeron en ingresos utilizando precios específicos de cada región. Los totales se corroboraron mediante aproximaciones ascendentes selectivas, como precios de venta promedio muestreados multiplicados por volúmenes estimados de clips por grupos de procedimientos principales, además de verificaciones de canal sobre la penetración de aplicadores, lo que ayudó a reducir el riesgo de sobreestimación o subestimación.
Las entradas más importantes incluyeron los volúmenes de procedimientos quirúrgicos por especialidad, la penetración de procedimientos mínimamente invasivos, el número promedio de clips utilizados por caso en cirugías clave, el cambio en la combinación de materiales entre clips de titanio y de polímero, y los patrones de precios según el lugar de atención (hospital frente a centros de cirugía ambulatoria). Cuando apareció una brecha de datos, se aplicó un rango conservador que luego se redujo solo después de ser probado en entrevistas y contrastado con señales visibles públicamente de envíos o ingresos.
Para el pronóstico, utilizamos un análisis de escenarios respaldado por líneas de tendencia para el crecimiento de procedimientos, el cambio esperado de la atención hacia entornos ambulatorios y las opiniones de expertos sobre la rapidez con la que los clips de polímero se expanden a indicaciones adicionales. El pronóstico final se produjo después de alinear las suposiciones con cronogramas de adopción realistas y comportamientos regionales de reembolso y adquisición.
Validación de datos y ciclo de actualización
Las estimaciones se validaron mediante múltiples verificaciones para que ninguna serie de datos individual determinara el resultado por sí sola. Comparamos los resultados del modelo con señales independientes como el crecimiento de procedimientos, la dirección del gasto en dispositivos médicos y la actividad visible del ciclo de productos, y luego revisamos cualquier variación importante a nivel de país y región antes de la aprobación final.
Se completó una segunda revisión por parte de un analista para volver a verificar la lógica de las unidades, las conversiones de moneda y si las inclusiones y exclusiones se aplicaron de manera consistente a lo largo de la serie temporal. El informe se actualiza cada año, con actualizaciones intermedias activadas cuando ocurre un evento material, como un cambio regulatorio importante, una gran adquisición o una clara conmoción de la demanda. Antes de la entrega, se realiza una revisión adicional para que los clientes reciban la última visión actualizada.
Comparación del dimensionamiento del mercado de clips quirúrgicos de Mordor Intelligence con otras estimaciones publicadas
Las cifras publicadas para los clips quirúrgicos pueden parecer muy dispares porque los equipos no siempre contabilizan los mismos productos, y el conjunto de demanda no se reconstruye a partir de las mismas señales clínicas. Las diferencias también aparecen cuando se supone que los precios aumentan rápidamente, cuando el momento de conversión de moneda se maneja de manera diferente, o cuando se mantienen valores de año base más antiguos sin un nuevo proceso de validación.
La tabla muestra una dispersión que se explica en gran medida por lo que se incluye en la canasta de dispositivos y cómo se aplican las tasas de uso vinculadas a los procedimientos, y en el alcance de Mordor Intelligence se contabilizan los clips quirúrgicos internos más sus aplicadores, mientras que se excluyen los clips de cierre cutáneo externo, las grapadoras y los dispositivos de sellado de vasos basados en energía.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 604,73 millones de USD (2025) | |
| Consultoría global A | 865,90 millones de USD (2024) | Utiliza un año base diferente y parece aplicar un aumento más rápido de precios y adopción a corto plazo, lo que puede elevar el valor del año en curso frente a una construcción de demanda vinculada a procedimientos. |
| Editorial del sector B | 655,90 millones de USD (2023) | Ancla el mercado en un año base anterior y puede depender más de acumulaciones históricas de ingresos sin volver a probar completamente los cambios en la combinación de procedimientos y la migración ambulatoria entre regiones. |
En conjunto, la comparación sugiere que los límites de alcance y la forma en que la demanda de procedimientos se traduce en el uso de clips son las principales razones de la brecha. Nuestro enfoque se mantiene trazable porque cada paso está vinculado a indicadores visibles de procedimientos, tasas de uso realistas y verificaciones de precios que pueden revalidarse cuando el mercado cambia.


Preguntas Clave Respondidas en el Informe
¿Por qué los hospitales están cambiando del titanio al polímero en los clips quirúrgicos?
Los hospitales buscan eliminar los artefactos en las imágenes de IRM y reducir el pequeño riesgo de alergias a los metales, lo que impulsa la transición hacia opciones de polímero que ofrecen imágenes postoperatorias más claras y una mayor tolerancia en los pacientes.
¿Cómo influyen los centros de cirugía ambulatoria en las estrategias de adquisición de clips quirúrgicos?
Los centros de cirugía ambulatoria prefieren conjuntos de clips estandarizados que optimicen el flujo de trabajo y reduzcan los costos por procedimiento, presionando a los proveedores para que ofrezcan sistemas integrados y de fácil carga en lugar de inventarios grandes y diversos.
¿Qué papel desempeña la cirugía robótica en la adopción de aplicadores de clips automatizados?
Las plataformas robóticas exigen precisión y consistencia, por lo que los cirujanos los combinan cada vez más con aplicadores automatizados que garantizan una compresión uniforme y una colocación precisa en espacios anatómicos reducidos.
¿Cuál es la preocupación de seguridad más frecuentemente citada por los cirujanos al seleccionar la tecnología de clips?
La migración de clips, en particular en procedimientos biliares y vasculares, sigue siendo la principal preocupación, lo que impulsa el interés en diseños de mandíbulas mejorados y métodos de sellado alternativos que minimicen el riesgo de desplazamiento.
¿Cómo está el envejecimiento de la población redefiniendo las prioridades de diseño de los clips quirúrgicos?
Los tejidos frágiles de los pacientes mayores requieren clips con fuerzas de cierre más suaves y mayor biocompatibilidad, lo que alienta a los fabricantes a desarrollar materiales más ligeros y aplicadores ajustados para una manipulación delicada.
¿Qué impacto tienen la evolución de los estándares regulatorios en la innovación de materiales para clips quirúrgicos?
Las nuevas normativas enfatizan la gestión del ciclo de vida del dispositivo y la trazabilidad, acelerando la investigación en aleaciones biodegradables y formulaciones de polímero que pueden simplificar el monitoreo a largo plazo de los pacientes y los informes de seguridad.
Última actualización de la página el:



