
Tamaño y cuota del Mercado de Spandex
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
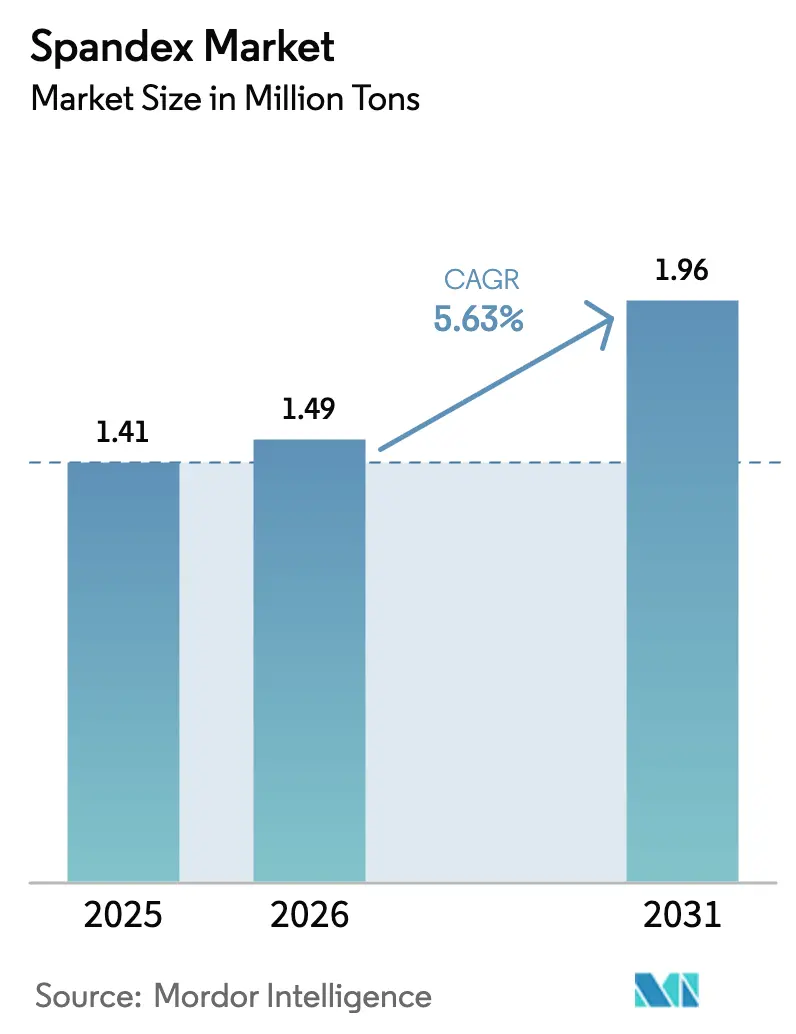
| Volumen del Mercado (2026) | 1.49 Millones de toneladas |
| Volumen del Mercado (2031) | 1.96 Millones de toneladas |
| Growth Rate (2026 - 2031) | 5.63 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Spandex por Mordor Intelligence
El tamaño del Mercado de Spandex fue valorado en 1,41 millones de toneladas en 2025 y se estima que crecerá desde 1,49 millones de toneladas en 2026 hasta alcanzar 1,96 millones de toneladas en 2031, a una CAGR del 5,63% durante el período de previsión (2026-2031). Esta expansión sostenida se apoya en la creciente demanda de tejidos con mayor elasticidad en prendas de vestir, aplicaciones médicas y usos técnicos textiles emergentes, siendo el athleisure, el tejido sin costuras y los mandatos de economía circular los principales motores de crecimiento. Los productores también aprovechan la química del poliuretano de base biológica para preparar sus operaciones ante el endurecimiento de las regulaciones de sostenibilidad, mientras que la volatilidad en los precios de las materias primas mantiene presión sobre los márgenes. Las adiciones de capacidad en Asia-Pacífico continúan influyendo en los precios globales, aunque la creciente base productiva de Oriente Medio y África señala un reequilibrio geográfico gradual del mercado de spandex.
Conclusiones clave del informe
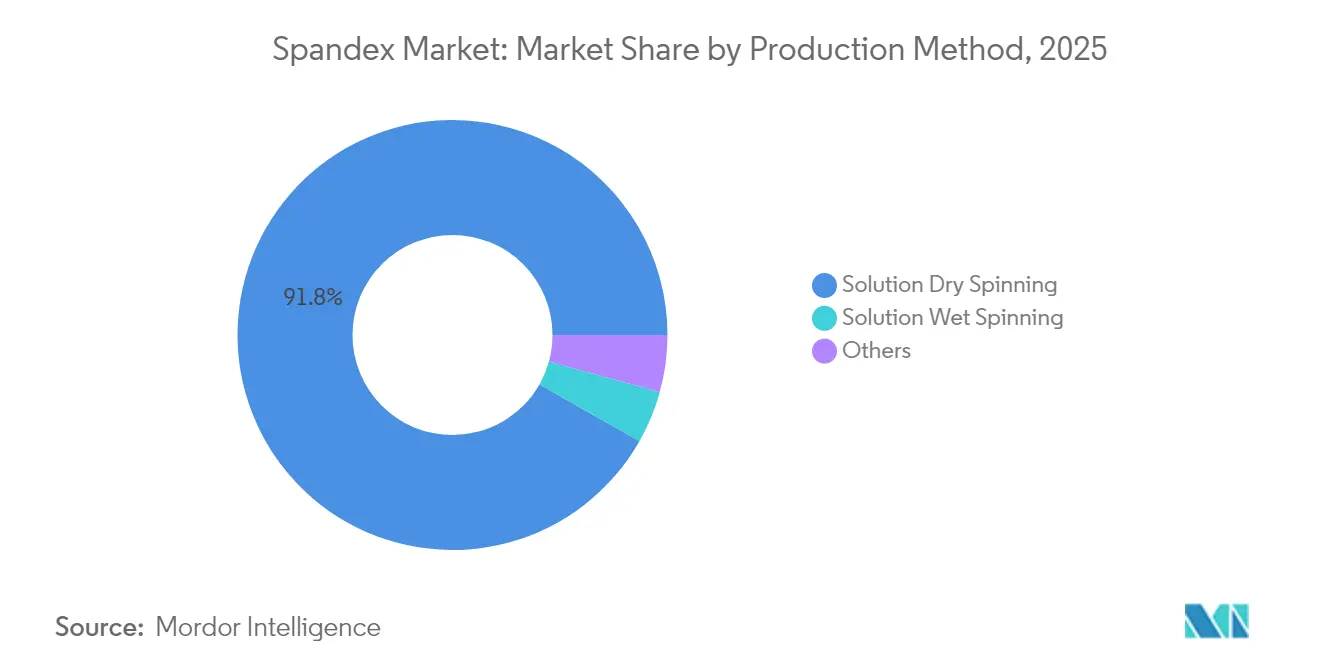
- Por método de producción, el hilado en seco en solución mantuvo el 91,78% de la cuota del mercado de spandex en 2025; se prevé que los métodos alternativos agrupados bajo "Otros" crezcan a una CAGR del 6,08% hasta 2031.
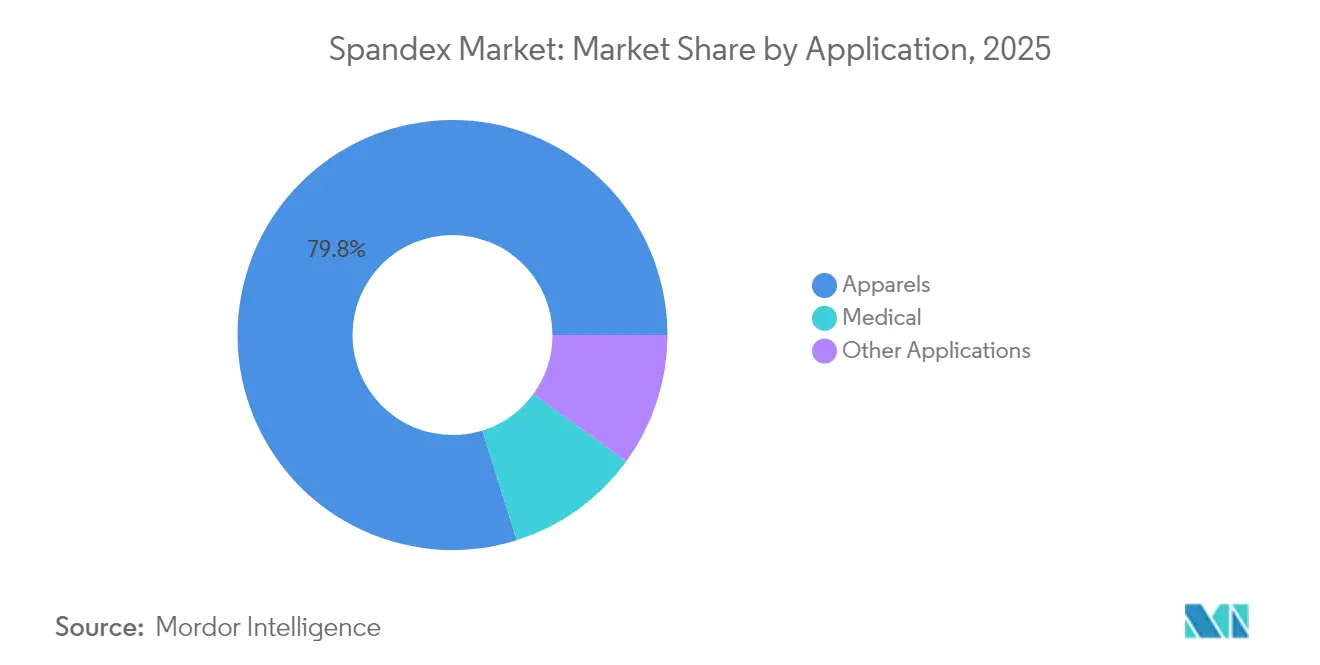
- Por aplicación, las prendas de vestir controlaron el 79,83% del tamaño del mercado de spandex en 2025, mientras que se proyecta que las aplicaciones médicas se expandan a una CAGR del 6,22% hasta 2031.
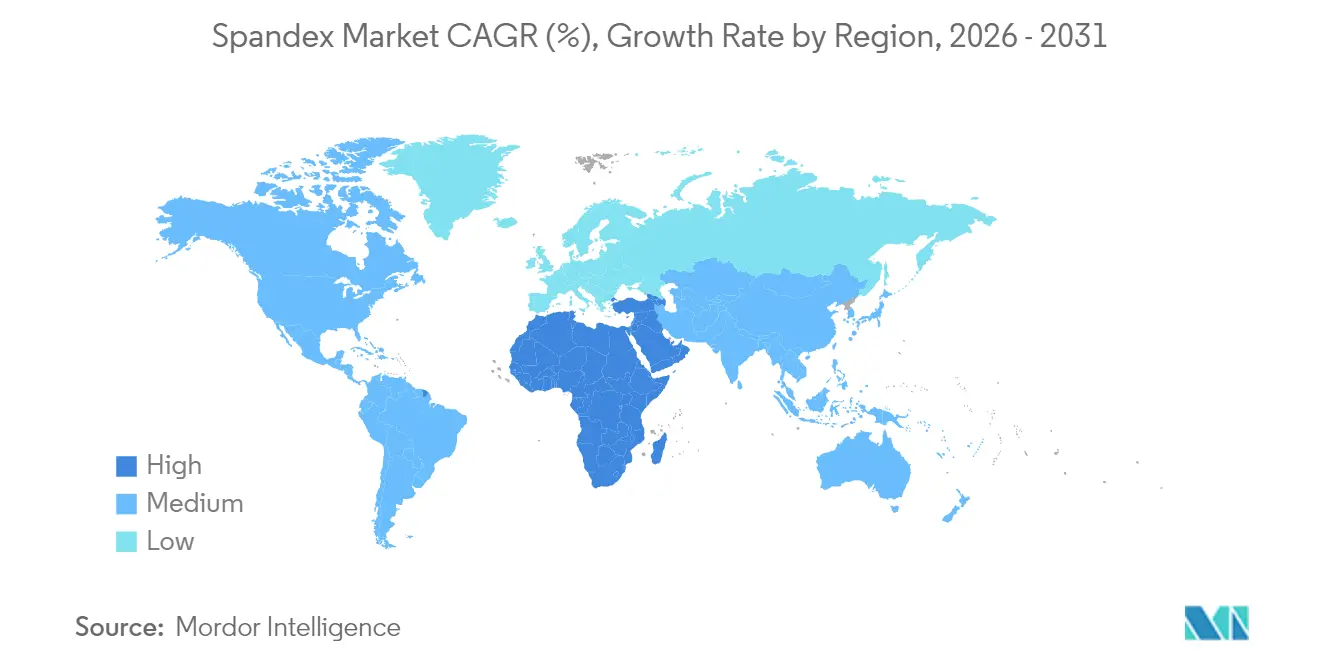
- Por geografía, Asia-Pacífico lideró con una cuota de ingresos del 63,88% del tamaño del mercado de spandex en 2025; se espera que Oriente Medio y África registren el crecimiento más rápido con una CAGR del 6,11% entre 2026 y 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsores | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Creciente penetración del athleisure y la ropa de rendimiento deportivo | +2.1% | Global; mayor concentración en América del Norte y Europa | Mediano plazo (2-4 años) |
| Inversiones respaldadas por el gobierno en clústeres textiles | +1.3% | Núcleo Asia-Pacífico; extensión a Oriente Medio y África | Largo plazo (≥ 4 años) |
| Aumento de la demanda de prendas de compresión médica tras la COVID | +1.0% | Global; concentrado en mercados desarrollados | Corto plazo (≤ 2 años) |
| Rápida adopción de la tecnología de tejido sin costuras | +0.8% | Centros de fabricación en Asia-Pacífico; expansión global | Mediano plazo (2-4 años) |
| Avances en diisocianato de base biológica | +0.6% | Europa y América del Norte a la vanguardia; Asia-Pacífico en seguimiento | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente penetración del athleisure y la ropa de rendimiento deportivo
El ascenso del athleisure de nicho a corriente principal ha impulsado la demanda de spandex mucho más allá de la ropa deportiva tradicional. El crecimiento de la ropa de rendimiento es impulsado por consumidores que esperan versatilidad entre la oficina y el gimnasio. La cultura del trabajo remoto reforzó los códigos de vestimenta informal, mientras que las marcas de venta directa al consumidor aceleraron los ciclos de innovación que benefician a los proveedores de fibra capaces de ofrecer elasticidad, recuperación y gestión de la humedad de manera consistente. Marcas de lujo como Lululemon registraron aumentos del 25% interanual en lanzamientos de tejidos técnicos, lo que subraya cómo el posicionamiento premium ya no excluye los textiles de alto rendimiento[1]Sociedad Química Estadounidense, "Hilado de seda de araña artificial para materiales médicos de próxima generación," sciencedaily.com .
Inversiones respaldadas por el gobierno en clústeres textiles
Las políticas industriales nacionales en Egipto, Vietnam y Bangladesh canalizan financiación a bajo costo, exenciones fiscales y formación de mano de obra hacia parques textiles integrados. Estos clústeres acortan los plazos de entrega y mejoran el control de calidad al colocar conjuntamente las operaciones de hilado, tejido y acabado, anclando así la demanda a largo plazo para los proveedores de spandex que establezcan instalaciones locales de materia prima y fibra. Incentivos similares en Turquía e India refuerzan el papel estructural de los textiles en la generación de empleo, garantizando que la demanda del mercado de spandex se mantenga resiliente a lo largo de los ciclos económicos.
Aumento de la demanda de prendas de compresión médica tras la COVID
La ampliación de la atención ambulatoria y la mayor concienciación sobre los trastornos circulatorios han incrementado los volúmenes de prescripción de medias y mangas de compresión graduada. Las poblaciones envejecidas en los Estados Unidos, Alemania y Japón dependen de la terapia de compresión a largo plazo, mientras que la cobertura del seguro ha ampliado el acceso de los pacientes. Los nuevos grados de spandex permiten gradientes de presión precisos sin sacrificar la comodidad ni la transpirabilidad, alineándose con las normas de dispositivos médicos y reforzando el reposicionamiento de la fibra, de accesorio de moda a componente sanitario esencial.
Rápida adopción de la tecnología de tejido sin costuras
El tejido sin costuras elimina el desperdicio del corte y la confección, apoyando el ahorro de materiales y un ajuste superior. Las máquinas exigen tensión uniforme y estabilidad térmica, lo que lleva a los productores de spandex a ajustar la arquitectura del polímero para un procesamiento consistente. La adopción se acelera bajo los mandatos de sostenibilidad y las preferencias de comodidad del consumidor, con importantes marcas de ropa deportiva que trasladan líneas de productos completas a plataformas sin costuras. Los proveedores de fibra que pueden garantizar un control estricto del denier y bajas tasas de defectos aseguran contratos de suministro de hilado por varios años.
Análisis del impacto de las restricciones*
| Restricciones | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Intensificación de la presión de las ONG por la contaminación por microplásticos | -1.2% | Europa y América del Norte; extendiéndose globalmente | Mediano plazo (2-4 años) |
| Volatilidad del precio de las materias primas petroquímicas | -0.9% | Global; mayor en regiones dependientes de importaciones | Corto plazo (≤ 2 años) |
| Desequilibrio entre oferta y demanda por adiciones de capacidad en China | -0.7% | Global; mayor concentración en Asia-Pacífico y mercados de exportación | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Intensificación de la presión de las ONG por la contaminación por microplásticos
Los grupos medioambientales destacan el desprendimiento de microfibras —hasta 700.000 partículas por lavado—, lo que impulsa las normas de la Unión Europea sobre filtración y etiquetado. El sentimiento del consumidor se desplaza hacia opciones naturales o recicladas, obligando a las marcas a especificar variantes de spandex de bajo desprendimiento o biodegradables. Los costos de cumplimiento aumentan a medida que los productores añaden pasos de recubrimiento o invierten en tecnologías de biodegradación intrínseca, lo que podría reducir la competitividad de precios frente a fibras alternativas.
Volatilidad del precio de las materias primas petroquímicas
Los costos de TDI y MDI oscilaron entre un 15-20% de un trimestre a otro en 2024, con alzas en el mercado al contado de enero de 2025 de USD 200–300 por tonelada que obligaron a los fabricantes de fibra a renegociar contratos de suministro o absorber la presión sobre los márgenes[2]ECHEMI, "Aumentos globales en los precios de MDI y TDI: Desarrollos de enero de 2025," echemi.com . Las primas de riesgo geopolítico en las principales regiones productoras de materias primas complican aún más las previsiones de costos, lo que lleva a las empresas a ampliar sus carteras de abastecimiento de materias primas y a mantener inventarios más elevados para salvaguardar la continuidad operativa.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por método de producción:
el hilado en seco mantiene la ventaja técnicaEl hilado en seco en solución comandó el 91,78% de la cuota del mercado de spandex en 2025, lo que refleja su superior uniformidad de fibra, resistencia a la tracción y absorción de tinte. El segmento se beneficia de sistemas de control de procesos que minimizan la variabilidad del denier, un parámetro crítico para los dispositivos portátiles de alto rendimiento. En línea con los objetivos de sostenibilidad, las líneas de hilado en seco de nueva generación reducen el consumo de energía hasta en un 20%, disminuyendo las emisiones de carbono específicas. Se proyecta que los métodos alternativos agrupados bajo "Otros" se expandirán a una CAGR del 6,08% hasta 2031, a medida que maduran el electrohilado por fusión sin disolventes y las técnicas centrífugas, aunque desde una base baja.
Los procesos emergentes priorizan la recuperación de disolventes en circuito cerrado y la integración de polímeros de base biológica, pero persisten los obstáculos de escalabilidad. La promesa del electrohilado por fusión de eliminar disolventes se adapta a la presión regulatoria sobre las emisiones de COV, aunque enfrenta desafíos de uniformidad de fibra a velocidades industriales. El hilado centrífugo ofrece un alto rendimiento, pero no alcanza el control de denier fino requerido para lencería premium y dispositivos médicos. En consecuencia, los productores establecidos de hilado en seco invierten en líneas piloto híbridas, al tiempo que salvaguardan sus posiciones dominantes mediante formulaciones de poliuretano propias que incorporan perfiles específicos de retención de elasticidad.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe


Por aplicación:
el sector médico emerge como motor de crecimientoLas prendas de vestir se mantuvieron como el líder en volumen, representando el 79,83% del tamaño del mercado de spandex en 2025. No obstante, se prevé que los usos médicos registren una CAGR del 6,22%, convirtiendo al sector sanitario en el segmento de más rápido crecimiento hasta 2031. Las medias de compresión, los apósitos para heridas y los soportes ortopédicos requieren valores de módulo estrictamente controlados, lo que favorece los acuerdos de suministro a largo plazo y estructuras de precios relativamente estables.
Más allá de la terapia de compresión, las cadenas de suministro hospitalarias especifican cada vez más mezclas de spandex antimicrobiano para prendas posoperatorias, ampliando aún más la adopción médica. Otras aplicaciones de nicho —filtros industriales, tapizados de asientos de automóviles y sustratos para textiles inteligentes— proporcionan opcionalidad adicional de demanda. El crecimiento de las prendas de vestir en las economías maduras se modera a medida que la penetración del athleisure se acerca a la saturación, pero la diferenciación de rendimiento a través de la gestión de la humedad, la resistencia UV y el contenido de origen biológico mantiene a la categoría como parte integral de la trayectoria a largo plazo del mercado de spandex.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Análisis geográfico
Mercado de Spandex en Asia-Pacífico
Asia-Pacífico mantuvo una participación del 63,88% en el tamaño del mercado de spandex en 2025, respaldada por la cadena integrada de materias primas a tejido de China, la investigación y el desarrollo avanzado de polímeros de Corea del Sur y la creciente capacidad de hilado de India. Los productores regionales se benefician de la proximidad a los clústeres petroquímicos y de las densas redes logísticas de exportación. Sin embargo, el exceso de capacidad chino deprime periódicamente los precios de venta promedio, lo que impulsa a los fabricantes a buscar eficiencia operativa y diversificación de productos. Las mejoras medioambientales exigidas por las normas de emisiones actualizadas requieren gastos de capital que podrían acelerar la consolidación regional.
Mercado de Spandex en Oriente Medio y África
Se prevé que Oriente Medio y África registren el CAGR más alto, del 6,11%, durante el período 2026-2031. Los proyectos de parques textiles integrados de Egipto y los incentivos de la Visión 2030 de Arabia Saudita atraen a inversores extranjeros interesados en el acceso libre de aranceles a los mercados europeo y estadounidense. Las tarifas eléctricas competitivas y la moderna infraestructura portuaria elevan aún más a la región como un emergente centro de producción del mercado de spandex.
Mercado de Spandex en Europa y las Américas
El Pasaporte Digital de Producto de la Unión Europea y los marcos de responsabilidad ampliada del productor estimulan la demanda de elastómeros de bajo impacto y circuitos de reciclaje localizados. Las tendencias de relocalización en México y Europa Central ofrecen ventajas de reabastecimiento rápido que complementan, en lugar de reemplazar, las cadenas de suministro masivo centradas en Asia. América del Sur, anclada por Brasil, muestra un crecimiento moderado a medida que las marcas nacionales de ropa deportiva escalan y los sistemas públicos de salud adoptan las terapias de compresión.

Análisis de la cadena de valor
La cadena de valor del spandex comienza con insumos petroquímicos y, cada vez más, insumos de base biológica, con el PTMEG y el MDI como materias primas clave para la síntesis de prepolímero de poliuretano y luego el hilado de fibra, predominantemente hilado en seco por solución (91,78% de participación en 2025). Los productores se diferencian mediante la formulación de polímeros, la recuperación de solventes y un control constante del denier. La integración vertical hacia el BDO y el PTMEG ayuda a reducir la exposición a la volatilidad ascendente, tras las fluctuaciones de precios del TDI y el MDI en 2024-2025, y también favorece un mejor control de costos y desempeño en sostenibilidad.
Aguas abajo, el filamento de spandex se procesa en hilo y luego ingresa a las plantas textiles para prendas de vestir (79,83% de participación en 2025), compresión médica y otros usos técnicos, antes de llegar a los propietarios de marcas y convertidores, incluidos los fabricantes de productos de higiene. La dinámica de capacidad y consolidación en China influye en el ecosistema intermedio, y activos a gran escala como la planta de The LYCRA Company en Yinchuan, Ningxia (inaugurada en noviembre de 2025, con una capacidad inicial de 30.000 toneladas y planes de ampliación) refuerzan la concentración de la oferta entre los líderes. Las fricciones logísticas y comerciales afectan los costos de entrega, con congestión reportada en 2025 en puertos europeos como Hamburgo, Amberes y Róterdam, lo que aumenta el valor de las huellas de producción regionalizadas y la planificación de distribución multirruta.
Panorama competitivo
El mercado de spandex permanece moderadamente consolidado. Las economías de escala en la síntesis de poliuretano y las líneas de hilado de alta velocidad protegen a los titulares de nuevos participantes. La inversión de USD 1.000 millones de Hyosung en Vietnam para producir BDO de base biológica ejemplifica la integración hacia adelante en materias primas más ecológicas, reforzando el liderazgo en costos y abordando al mismo tiempo las evaluaciones de sostenibilidad de los clientes. El cumplimiento normativo continúa actuando tanto como barrera de entrada como diferenciador. Los productores que poseen certificaciones OEKO-TEX Standard 100 e ISO 14001 obtienen el estatus de proveedor preferido entre las marcas globales. Las solicitudes de patentes sobre diisocianatos de origen biológico y el hilado sin disolventes alcanzaron máximos históricos en 2025, lo que indica que la carrera por la innovación se centra en reducir la huella medioambiental manteniendo el rendimiento de la fibra.
Líderes de la industria del Spandex
HYOSUNG
Huafon Chemical Co., Ltd.
The LYCRA Company
Asahi Kasei Corporation
TAEKWANG INDUSTRIAL CO., LTD
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Spandex
- Asahi Kasei Corporation
- Huafon Chemical Co., Ltd.
- HYOSUNG
- Indorama Corporation
- Jining Ruyi High-tech Fibre Co.,Ltd.
- Mitsui Chemicals, Inc.
- TAEKWANG INDUSTRIAL CO., LTD
- The LYCRA Company
- TK CHEMICAL CORPORATION
- TORAY INDUSTRIES, INC.
- Xiamen Lilong Spandex Co., Ltd.
- Yantai Tayho Advanced Materials Co., Ltd.

Oportunidades de mercado y perspectivas futuras
Las oportunidades se centran en el spandex diferenciado y de bajo carbono que se alinea con los criterios de sostenibilidad de las marcas y los crecientes requisitos de trazabilidad de productos, sin dejar de satisfacer las necesidades de desempeño para prendas de alto estiramiento y compresión médica. El giro de Hyosung hacia materias primas de base biológica, incluida la transición de la materia prima de spandex de base biológica del maíz a la caña de azúcar, respalda programas de compras que exigen reducciones de carbono medibles y continuidad de suministro a gran escala, con producción en su planta de Vietnam a partir de principios de 2026 (hasta 50.000 toneladas mencionadas en el contexto del informe).
En el lado de la oferta, el ciclo de inversión se está orientando hacia la fabricación inteligente y grados de mayor desempeño, en lugar de adiciones de volumen generalizadas, lo que crea espacio para productores capaces de ofrecer calidad constante en una amplia gama de denier con menores huellas de energía y solventes. El anuncio de Huafeng Chemicals de febrero de 2026 sobre una expansión de spandex de alto desempeño, bajo carbono y digitalizada por 3.600 millones de yuanes en Ruian, y su transición en junio de 2026 a producción plena para su proyecto de spandex diferenciado de 250.000 toneladas, muestran cómo se está orientando la capacidad y qué se ofrece a los clientes, incluida la diferenciación, la eficiencia y la gestión del carbono. La localización regional también crea vías para asociaciones con proveedores en clústeres textiles de Asia-Pacífico y en las bases de fabricación de rápido crecimiento en Oriente Medio y África, lo que puede reducir los plazos de entrega y ayudar a amortiguar las disrupciones vinculadas a la congestión portuaria y las acciones comerciales que afectan a los intermedios ascendentes.
Recent Industry Developments in Mercado de Spandex
- Junio de 2026: Huafon Chemical Co., Ltd. puso en producción plena su proyecto de spandex diferenciado de 250.000 toneladas, tras la producción de prueba de la fase final a finales de 2025. Esta puesta en marcha amplía la disponibilidad a gran escala de grados de mayor valor y refuerza el papel de China en la fijación de precios y disponibilidad globales del spandex en usos de prendas de vestir e industriales.
- Febrero de 2026: Huafeng Chemicals anunció una expansión de spandex de alto desempeño, bajo carbono y digitalizada por 3.600 millones de yuanes en Ruian. El proyecto está diseñado para fortalecer la diferenciación y la eficiencia en la cadena de suministro local, ampliando la capacidad de grados de gama alta y respaldando una colaboración regional más estrecha con clientes de moda.
- Mayo de 2024: Hyosung TNC amplió las soluciones de spandex CREORA para aplicaciones de higiene, destacando atributos de desempeño como el ajuste y la protección contra fugas para productos de pañales y cuidado personal. Esto respaldó una adopción más amplia del spandex más allá de las prendas de vestir, alineando el desarrollo de fibras con la productividad de los convertidores y especificaciones de producto centradas en el confort.


Mercado de Spandex Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado de spandex abarca la fibra de elastano (una fibra a base de poliuretano con al menos 85% de poliuretano) que se produce y vende para uso en tejidos elásticos en prendas de vestir, aplicaciones médicas y otros usos finales. Realizamos un seguimiento global en las principales regiones productoras y consumidoras.
Exclusiones del alcance: excluimos los ingresos de tejidos, prendas o productos terminados aguas abajo; solo se contabiliza el mercado de fibra de spandex.
Descripción general de la segmentación
- Por método de producción
- Hilado en seco en solución
- Hilado en húmedo en solución
- Otros
- Por aplicación
- Prendas de vestir
- Médico
- Otras aplicaciones
- Por geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Rusia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comenzó mapeando cómo se genera y mide la demanda de fibra de spandex, y luego listando las series de datos que pueden anclar el modelo año por año. Utilizamos principalmente fuentes públicas como las estadísticas comerciales de UN Comtrade, oficinas nacionales de aduanas y estadísticas, y organismos industriales y normativos como ISO y ASTM para confirmar definiciones, unidades habituales y convenciones de reporte.
También revisamos informes anuales de empresas, presentaciones para inversores y anuncios de expansión de plantas para comprender las adiciones de capacidad, la combinación de productos y los cambios regionales en la oferta. Para verificar la dirección tecnológica y la innovación de productos, consultamos bases de datos de patentes y revistas revisadas por pares de polímeros y textiles. Cuando fue necesario, complementamos la información pública con suscripciones a bases de datos de pago centradas en finanzas e inteligencia empresarial, y registros de importación y exportación a nivel de envío para verificar los flujos comerciales y su cronología. Estos ejemplos son ilustrativos y no exhaustivos, y también se utilizaron otras fuentes para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas y encuestas primarias
El trabajo primario se centró en entrevistas con expertos y encuestas estructuradas con productores de fibra, procesadores de hilo y textiles, distribuidores y grandes compradores en las cadenas de suministro de prendas de vestir y suministros médicos en APAC, EMEA y las Américas. Las aportaciones de las entrevistas se utilizaron para confirmar rangos de utilización, cambios en la combinación de aplicaciones y comportamiento de precios durante ciclos de oferta ajustada y holgada, y luego para poner a prueba los supuestos documentales antes de finalizar el modelo.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 33% | Directivos (CXO): 16% | APAC: 43% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 30% | EMEA: 37% |
| Actores más pequeños: 21% | Gerentes: 54% | Américas: 20% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento se construyó utilizando una lógica descendente y ascendente. Primero se utilizaron señales de capacidad, balanzas comerciales e indicadores de demanda de uso final para reconstruir el consumo regional de fibra en toneladas, que luego se consolidó en un total global. Dado que los datos públicos de producción pueden estar incompletos, corroboramos los totales con aproximaciones ascendentes selectivas, como consolidaciones de capacidad de proveedores, muestreos de toneladas que circulan por canales clave y verificaciones del lado comprador sobre la demanda por aplicación.
Los insumos más determinantes en las decisiones fueron la capacidad nominal por región, las tasas de operación estimadas, las tendencias de participación del hilado en seco por solución, la combinación de demanda entre prendas de vestir y usos médicos, y la intensidad exportadora de los principales países productores. Cuando surgieron vacíos, utilizamos rangos conservadores revisados con los entrevistados, y luego los ajustamos usando estadísticas comerciales y fechas conocidas de inicio de expansiones. El pronóstico se basó en un análisis de escenarios, traduciendo la demanda de ropa deportiva y de rendimiento (athleisure), la estabilidad de los textiles médicos y las adiciones de capacidad planificadas en trayectorias de crecimiento de volumen que los expertos ayudaron a verificar en cuanto a su realismo.
Validación de datos y ciclo de actualización
Los resultados se validaron mediante verificaciones que compararon el consumo implícito con los movimientos comerciales, las adiciones de capacidad reportadas y la dirección de la combinación de aplicaciones compartida por los entrevistados. Si una región mostraba cambios de volumen que no se alineaban con las señales de utilización, comercio o demanda, volvimos a analizar los factores determinantes y ajustamos los supuestos.
Antes de la aprobación final, el modelo y los insumos clave pasan por revisiones analíticas paso a paso, y se activa un nuevo contacto cuando un insumo crítico se desvía más allá de un rango esperado. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos materiales, como grandes puestas en marcha de capacidad, interrupciones o shocks de demanda. Se completa una revisión final previa a la entrega para que los clientes reciban la visión más actualizada.
Comparación del dimensionamiento del mercado de spandex de Mordor Intelligence con otras estimaciones publicadas
Las estimaciones de tamaño publicadas para el spandex a menudo no coinciden porque algunas fuentes reportan valor y otras reportan volumen, y los supuestos de conversión (precio por tonelada, pureza del producto y momento del tipo de cambio) pueden alterar los totales rápidamente. Las diferencias también surgen cuando la ventana temporal no está alineada, ya que algunas publicaciones se anclan en 2022 o 2024 aunque la narrativa analice años posteriores.
Algunas cifras externas incluyen materiales elastoméricos adyacentes o valor textil a nivel de mezcla que va más allá de la fibra en sí, y algunas se basan en un crecimiento agresivo de precios para elevar las previsiones de valor. Al contabilizar únicamente los volúmenes de fibra de spandex en toneladas por método de producción, aplicación y geografía, y luego verificar que la utilización y los flujos comerciales respalden los totales año por año, Mordor Intelligence reduce el ruido de alcance y de conversión.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,49 millones de USD (2026) | |
| Revista Comercial A | 8,05 mil millones de USD (2022) | Estimación basada en valor anclada en 2022, y el precio promedio implícito y el alcance no se conciliaron claramente con las toneladas de fibra, la utilización y los movimientos comerciales. |
| Consultora Global B | 6,80 mil millones de USD (2024) | Utiliza una visión de valor para 2024, y las diferencias pueden derivar de cómo se tratan el valor textil mixto, la escalada de precios y el momento del tipo de cambio frente al conteo exclusivo de fibra. |
La tabla muestra que la dispersión se debe principalmente a la elección de unidad (USD frente a toneladas), la selección del año base y el tratamiento de los precios y el alcance adyacente. Cuando el total del mercado se vincula a señales de volumen repetibles, como la capacidad, las tasas de operación y los balances de importación-exportación, las cifras finales son más fáciles de auditar y actualizar a medida que se producen nuevas expansiones o cambios en la demanda.


Preguntas clave respondidas en el informe
¿Qué tamaño tiene el mercado de spandex en 2026?
El tamaño del mercado de spandex alcanzó 1,49 millones de toneladas en 2026 y se prevé que llegue a 1,96 millones de toneladas para 2031.
¿Qué método de producción domina la oferta actual?
El hilado en seco en solución produce el 91,78% de la producción global, gracias a su perfil de calidad de fibra y eficiencia energética.
¿Cuál es la aplicación de más rápido crecimiento para el spandex?
Se proyecta que las prendas de compresión médica crezcan a una CAGR del 6,22% entre 2026 y 2031, superando a las prendas de vestir.
¿Qué región crecerá más rápidamente hasta 2031?
Oriente Medio y África lideran con una CAGR prevista del 6,11%, respaldada por inversiones en clústeres textiles apoyadas por los gobiernos.
¿Cómo están dando forma las presiones de sostenibilidad a la innovación en el spandex?
Los productores están escalando la química del diisocianato de base biológica y las técnicas de hilado sin disolventes para reducir las huellas de carbono y cumplir con los mandatos de sostenibilidad de la Unión Europea.
Última actualización de la página el:



