
Tamaño y Participación del Mercado de Fibra Estable de Poliéster (PSF)
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 36.18 Mil millones de dólares |
| Tamaño del Mercado (2031) | 45.56 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.72 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Fibra Estable de Poliéster (PSF) por Mordor Intelligence
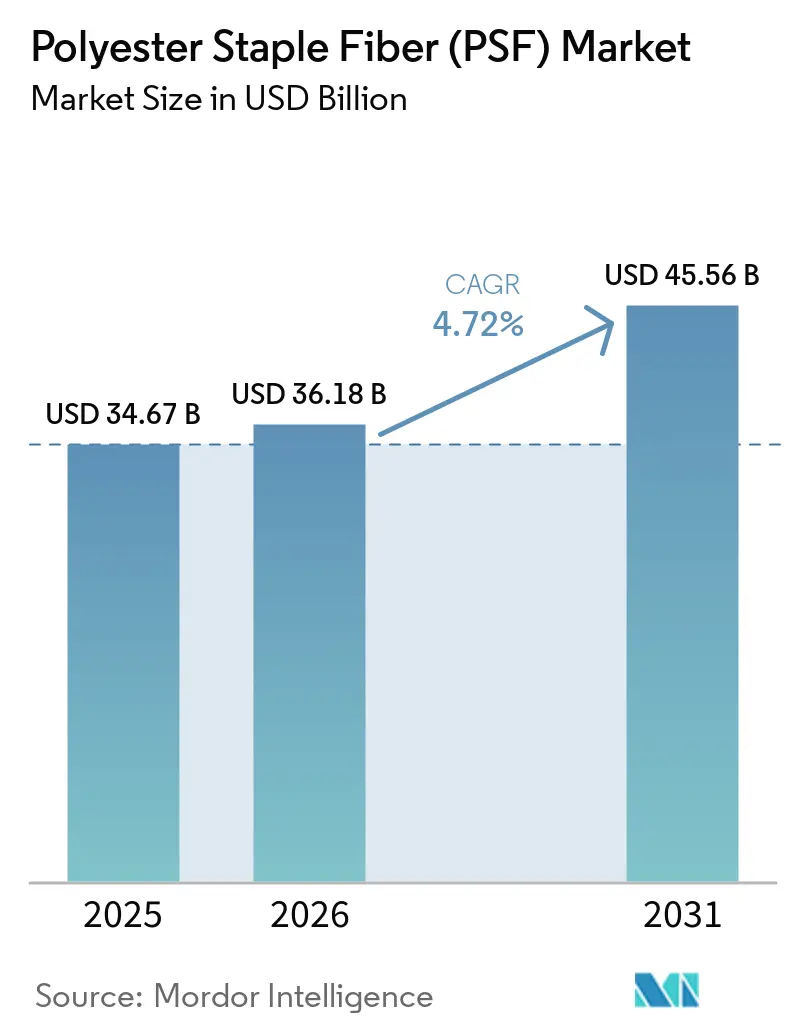
Se espera que el tamaño del Mercado de Fibra Estable de Poliéster aumente de 34,67 mil millones de USD en 2025 a 36,18 mil millones de USD en 2026 y alcance los 45,56 mil millones de USD en 2031, creciendo a una CAGR del 4,72% durante el período 2026-2031. Las ventajas de costo-rendimiento frente al algodón, la creciente demanda de productos de higiene no tejidos y un acelerado giro hacia componentes acústicos automotrices ligeros continúan reforzando el argumento económico a favor de la PSF. Los volúmenes reciclados están escalando, pero siguen limitados por la disponibilidad de materia prima, lo que mantiene la fibra virgen como dominante incluso cuando las marcas globales se comprometen con objetivos de circularidad. Las cadenas integradas de PTA a fibra de Asia-Pacífico anclan el liderazgo en costos a nivel mundial, pero las regulaciones ambientales en Europa y América del Norte están reconfigurando los flujos comerciales hacia grados producidos localmente, de baja emisión de microplásticos y reciclados químicamente. La intensidad competitiva está aumentando a medida que los principales productores chinos, Reliance Industries y los recicladores integrados amplían su capacidad y avanzan hacia segmentos especializados.
Conclusiones Clave del Informe
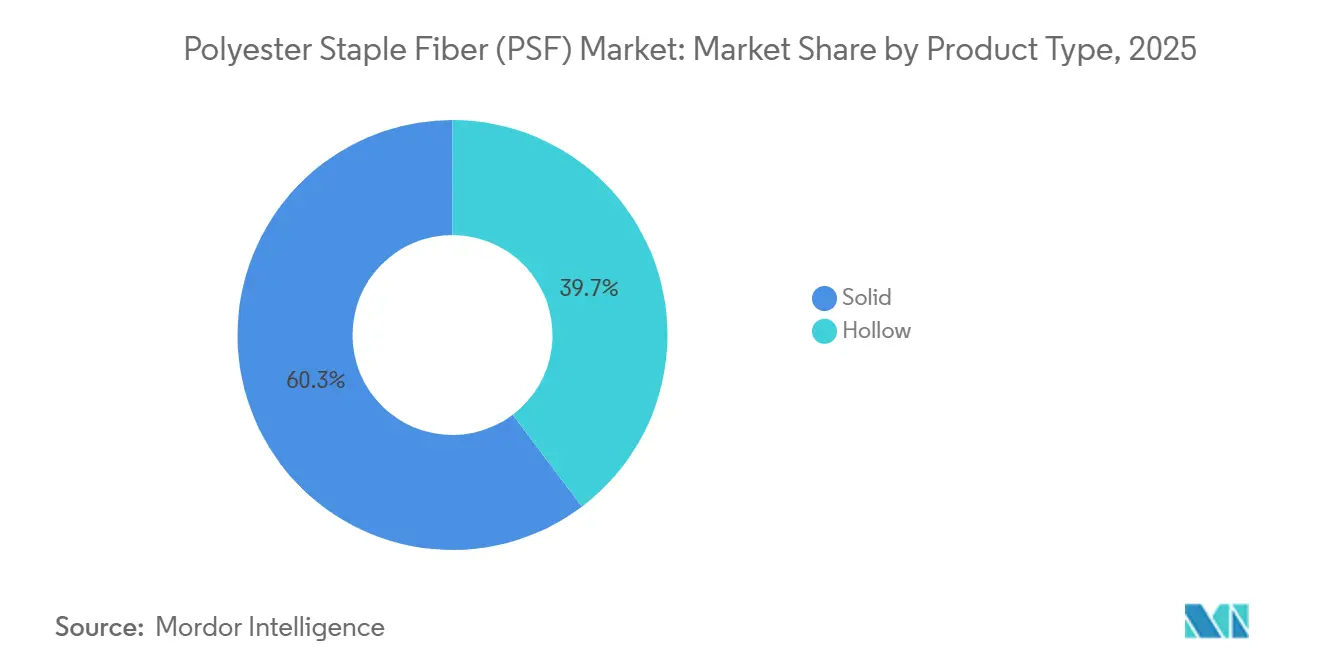
- Por tipo de producto, las fibras sólidas representaron el 60,28% de la participación del mercado de fibra estable de poliéster en 2025, mientras que se prevé que las fibras huecas se expandan a una CAGR del 5,86% hasta 2031.
- Por origen, los grados vírgenes representaron el 63,44% del tamaño del mercado de fibra estable de poliéster en 2025; los grados reciclados son el segmento de mayor crecimiento con una CAGR del 4,92% entre 2026 y 2031.
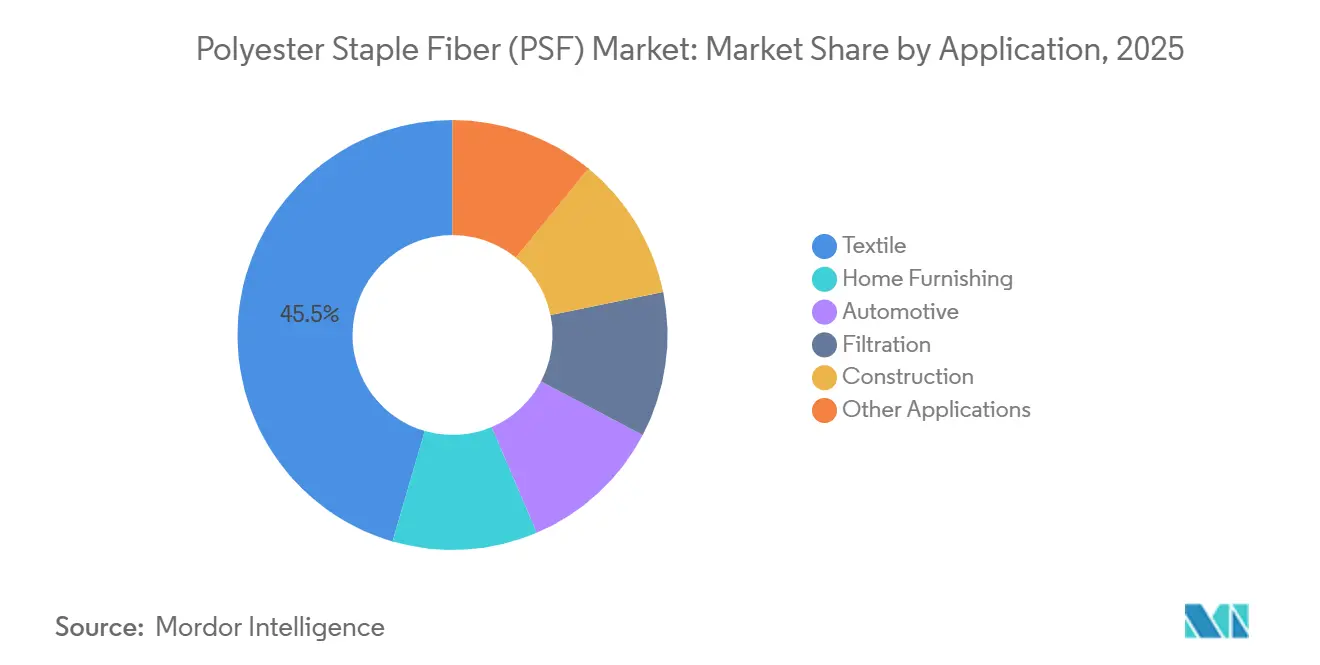
- Por aplicación, los textiles dominaron con una participación del 45,51% en 2025; se proyecta que los usos automotrices crezcan a una CAGR del 5,35% hasta 2031.
- Por geografía, Asia-Pacífico representó el 73,65% del volumen global en 2025 y se espera que registre la CAGR regional más alta del 5,44% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la demanda de PSF reciclada por parte de las marcas de moda rápida | +1.2% | Global, concentrado en Europa, América del Norte y cadenas de suministro de marcas de Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión de la capacidad de higiene no tejida en el Sudeste Asiático | +0.9% | Núcleo de la ASEAN (Vietnam, Indonesia, Tailandia), con extensión hacia el Sur de Asia | Corto plazo (≤ 2 años) |
| Sustitución del algodón por poliéster ante la volatilidad del precio del algodón en bruto | +0.8% | Global, agudo en los centros textiles del Sur de Asia y China | Mediano plazo (2-4 años) |
| Los componentes NVH ligeros y de bajo ruido impulsan el uso de PSF en el sector automotriz | +0.7% | América del Norte, Europa, clústeres de fabricación de vehículos eléctricos en China | Largo plazo (≥ 4 años) |
| Rápido crecimiento de los paneles de concreto impresos en 3D reforzados con fibra | +0.3% | Mercados de construcción de América del Norte, Europa y Oriente Medio | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Demanda de PSF Reciclada por Parte de las Marcas de Moda Rápida
Los compromisos de las marcas para aumentar el contenido reciclado se están consolidando en contratos plurianuales, con precios de rPSF superiores a los de la fibra virgen[1]. H&M, que alcanzó el poliéster reciclado en 2024, respaldó a Syre con una inversión para escalar el reciclaje químico. Far Eastern Group amplió su capacidad de rPET, pero dado que la mayor parte de su insumo reciclado proviene de botellas, enfrenta una mayor competencia del sector del envasado por la materia prima. La colaboración de Indorama con Jiaren Chemical está destinada a introducir capacidad adicional para el procesamiento de textil a textil, subrayando la creciente importancia de la despolimerización para lograr un sistema de ciclo cerrado. Mientras tanto, las nuevas directrices de ZDHC en 2024 endurecen los controles sobre aguas residuales y productos químicos, creando mayores desafíos de capital para los recicladores más pequeños y favoreciendo la consolidación del mercado entre los actores integrados.
Expansión de la Capacidad de Higiene No Tejida en el Sudeste Asiático
Las inversiones en no tejidos se están desplazando de la costa china hacia Vietnam, Indonesia y Tailandia, impulsadas por menores costos laborales, corredores comerciales preferenciales y una creciente penetración regional de pañales[2]. La producción de fibras artificiales de Tailandia registró crecimiento en 2024. Mientras tanto, la línea de fusión directa de cero COV de referencia de Sinopec Yizheng está estableciendo el estándar para las nuevas plantas en la ASEAN. Los datos de EDANA e INDA destacan que los no tejidos de higiene representan ahora una porción significativa del volumen global. Además, la resistencia a la tracción y la absorbencia de la PSF la convierten en la fibra preferida tanto para las capas de núcleo como de adquisición. Con el mercado de pañales de India en alza, la absorción local se ve reforzada, allanando el camino para expansiones de capacidad de dos dígitos hasta 2027. Además, los ahorros logísticos derivados de evitar exportaciones de larga distancia mejoran la economía de los proyectos, consolidando la posición de la ASEAN como el centro emergente de PSF de grado higiénico.
Sustitución del Algodón por Poliéster ante la Volatilidad del Precio del Algodón en Bruto
En 2023, la participación de mercado del algodón disminuyó, mientras que el poliéster dominó con una participación destacada en la producción global de fibras. Las interrupciones en la cosecha relacionadas con el clima y la disminución de las existencias han provocado aumentos de precios, comprimiendo los márgenes de los hiladores y acelerando el giro de la industria hacia mezclas ricas en poliéster por su previsibilidad de costos. El esquema de Incentivos Vinculados a la Producción de India está respaldando ahora la capacidad de fibras artificiales, acelerando el cambio hacia la Fibra Estable de Poliéster (PSF) tanto en el hilado como en el tejido. La superior recuperación de humedad y la estabilidad dimensional del poliéster lo convierten en la opción preferida para los textiles técnicos, superando al algodón. Con la expansión de los complejos integrados de PTA-MEG, el costo unitario del poliéster está en una trayectoria descendente, amplificando aún más la disparidad de precios y consolidando su dominio tanto en prendas de vestir como en textiles para el hogar.
Los Componentes NVH Ligeros y de Bajo Ruido Impulsan el Uso de PSF en el Sector Automotriz
La PSF hueca está ayudando a los fabricantes de automóviles a lograr tanto la quietud en la cabina como la reducción de peso. Estos núcleos de aire reducen la densidad, disminuyendo la masa de manera significativa, y alcanzan coeficientes de reducción de ruido superiores a 0,6 en la banda de 500 a 2.000 Hz. En los vehículos eléctricos, cada kilogramo ahorrado no solo amplía la autonomía, sino que también compensa los costos de la batería. Hailide, un proveedor chino con una participación global significativa en telas para cordones de neumáticos, utiliza certificaciones de fabricantes de equipos originales para promover sus grados NVH huecos. Sus variantes de bajo punto de fusión permiten el termoformado rápido de compuestos interiores en menos de 60 segundos, adaptándose perfectamente a los ciclos de producción acelerados de los vehículos eléctricos. Con la sostenida adopción de vehículos eléctricos en Estados Unidos, Europa y China, existe una demanda constante de grados de PSF de alto rendimiento.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Fluctuaciones en el precio de las materias primas vinculadas a la volatilidad del petróleo crudo | -0.9% | Global, agudo en regiones dependientes de importaciones (Europa, Sudeste Asiático) | Corto plazo (≤ 2 años) |
| Derechos antidumping sobre PSF en Estados Unidos y la Unión Europea | -0.5% | América del Norte, Europa; afecta a los exportadores de China, India y Vietnam | Mediano plazo (2-4 años) |
| Endurecimiento de la legislación de la Unión Europea sobre emisión de microplásticos | -0.4% | Europa, con repercusiones de cumplimiento en marcas globales que abastecen textiles con destino a la Unión Europea | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Fluctuaciones en el Precio de las Materias Primas Vinculadas a la Volatilidad del Petróleo Crudo
En 2025, cuando los costos del paraxileno vinculados al crudo aumentaron más rápido que los precios de las fibras, los márgenes de PTA y MEG sufrieron un fuerte golpe. Esto llevó al cierre de varias unidades de PTA en China. Europa y la ASEAN, ambas fuertemente dependientes de las importaciones, lidiaron con precios de materias primas más altos en comparación con las refinerías integradas de China. Esta disparidad no solo disminuyó su competitividad, sino que también aceleró una ola de racionalización. En respuesta a la dinámica cambiante del mercado, Indorama cerró su planta de PTA en Canadá y Alpek pausó sus operaciones de rPET en Cedar Creek, ambas acciones tomadas cuando los márgenes de ganancia se volvieron negativos. Si bien el Ministerio de Industria de China ha abogado por la disciplina de capacidad, el panorama global cuenta una historia diferente: con una capacidad nominal significativa para PET, se cierne una sobreoferta estructural. Además, la naturaleza errática de los costos de las materias primas proyecta una sombra sobre los contratos a largo plazo, complicando la visibilidad de la planificación de capital en toda la cadena de PSF.
Derechos Antidumping sobre PSF en Estados Unidos y la Unión Europea
Los derechos de Estados Unidos sobre las importaciones de PSF provenientes de China e India están alejando a los compradores de estas fuentes asiáticas de bajo costo. En cambio, están recurriendo a proveedores regionales u optando por alternativas más costosas. Mientras tanto, la Comisión Europea está investigando las importaciones de PET vietnamitas, y existe la posibilidad de que los aranceles se extiendan a la fibra estable. Tal medida interrumpiría los canales de reexportación actuales que han estado eludiendo los gravámenes chinos. Los exportadores se encuentran ahora en una encrucijada, deliberando si invertir en producción local o absorber las pérdidas derivadas de los aranceles. Cabe destacar que los gigantes de la industria Reliance e Indorama están realizando movimientos estratégicos, ampliando su presencia en América del Norte y Europa. Además, hay un cambio notable: más fibra china está encontrando su camino hacia África y América Latina. Sin embargo, estos mercados presentan sus propios desafíos, con menor poder adquisitivo y diferentes niveles de especificación. A medida que las fricciones comerciales se intensifican, no solo están aumentando los riesgos de inventario, sino que también están complicando las estrategias globales de abastecimiento para los transformadores intermedios.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Fibra Hueca Gana Terreno en Movilidad y AislamientoEn 2025, la Fibra de Poliéster Discontinua (PSF) sólida representó el 60,28% de la cuota de mercado, impulsada principalmente por sus aplicaciones en prendas de vestir, artículos para el hogar y no tejidos de higiene, donde su tenacidad y solidez del color son muy valoradas. Las fibras sólidas, conocidas por su resistencia al apelmazamiento y a la compresión prolongada, han experimentado una demanda sostenida en tejidos mixtos de poliéster-algodón y tapicería, superando a sus equivalentes naturales. Mientras tanto, los grados huecos están creciendo a una CAGR del 5,86%, impulsados por fabricantes de automóviles, marcas de ropa de exterior y proveedores de aislamiento que priorizan el ahorro de peso y la eficiencia térmica. Estudios académicos destacan que la conductividad térmica del poliéster hueco es de aproximadamente 0,04 W/m·K, comparable a la fibra de vidrio, pero sin los inconvenientes de la irritación cutánea y la retención de humedad. Los fabricantes de equipos originales (OEM) del sector automotriz están recurriendo ahora a variantes huecas de fibra de bajo punto de fusión para compuestos de paneles de puertas, lo que permite el termoformado al vacío rápido y se alinea con los objetivos de producción de vehículos eléctricos. En el sector de la construcción, los paneles huecos están ganando terreno, ofreciendo ventajas como una manipulación más sencilla y resistencia al moho frente a la lana mineral tradicional. Con el auge de las plataformas de vehículos eléctricos y los estándares de construcción sostenible, el atractivo de la PSF hueca está destinado a dispararse, incluso mientras la fibra sólida mantiene su liderazgo en volumen hasta 2031.


Por Origen:
Los Volúmenes Reciclados Aumentan a Pesar de los Cuellos de Botella en la Materia PrimaEn 2025, la PSF virgen representó el 63,44% de la participación del mercado de Fibra Estable de Poliéster, aprovechando los megacomplejos de China que se benefician de PTA y MEG integrados, garantizando costos de conversión inigualables. Aunque de menor escala, las variantes recicladas están creciendo a una CAGR del 4,92% a medida que las marcas aseguran contratos de suministro a largo plazo para cumplir los objetivos de sostenibilidad de 2030. Cabe destacar que el rPET derivado de botellas representa la mayoría de los insumos, creando tensión con la industria de bebidas. Esta dinámica ha llevado a que las primas al contado del rPET en Europa y América del Norte superen a las de sus homólogos vírgenes. Mientras tanto, las iniciativas de despolimerización química se esfuerzan por reducir la dependencia de las botellas aprovechando los residuos textiles. Sin embargo, su avance se ve obstaculizado por importantes gastos de capital y la naturaleza fluida de los protocolos de certificación. La PSF mezclada, que combina flujos vírgenes y reciclados, sirve como intermediario rentable. Esto resulta especialmente atractivo para las marcas de ropa de nivel medio, donde los consumidores valoran las etiquetas de sostenibilidad pero son reacios a pagar primas de precio completas. De cara al futuro, si bien la fibra virgen sigue siendo la opción preferida para los segmentos centrados en el rendimiento, los grados reciclados están capturando de manera constante una mayor participación del gasto de los consumidores, impulsados por crecientes presiones regulatorias y de reputación.
Por Aplicación:
El Sector Automotriz Supera a una Base Textil en MaduraciónEn 2025, los textiles representaron el 45,51% de los ingresos, pero su crecimiento en volumen se está desacelerando debido a un mercado de prendas de vestir saturado y al aumento de los costos de cumplimiento derivados de las regulaciones de microplásticos de la Unión Europea. En contraste, se prevé que el sector automotriz lidere con un crecimiento de CAGR del 5,35%, impulsado por las ventas globales de vehículos eléctricos que superan un umbral notable y por nuevas y estrictas regulaciones de ruido interior. Los grados de PSF hueca y de bajo punto de fusión, conocidos por su amortiguación acústica y rápida termoformabilidad, están reemplazando a las espumas de vidrio y poliuretano más pesadas. En filtración, los no tejidos de poliéster están logrando altas tasas de captura de PM2,5 con caídas de presión aceptables, ganando participación de mercado frente a los medios tradicionales de celulosa y vidrio. Gracias a los esfuerzos de estímulo a la infraestructura en Asia y Oriente Medio, las aplicaciones de construcción como los geotextiles y el concreto impreso en 3D reforzado con fibra están en aumento. Si bien los nichos como cuerdas, cordajes e hilados especiales son más pequeños, siguen siendo significativos debido a la inherente resistencia a la abrasión y estabilidad ultravioleta del poliéster. Como resultado, el sector automotriz se destaca como el principal motor de crecimiento, proporcionando un amortiguador frente a los desafíos que enfrenta la industria textil.

Análisis Geográfico
Mercado de Fibra de Poliéster Discontinua (PSF) en Asia-Pacífico
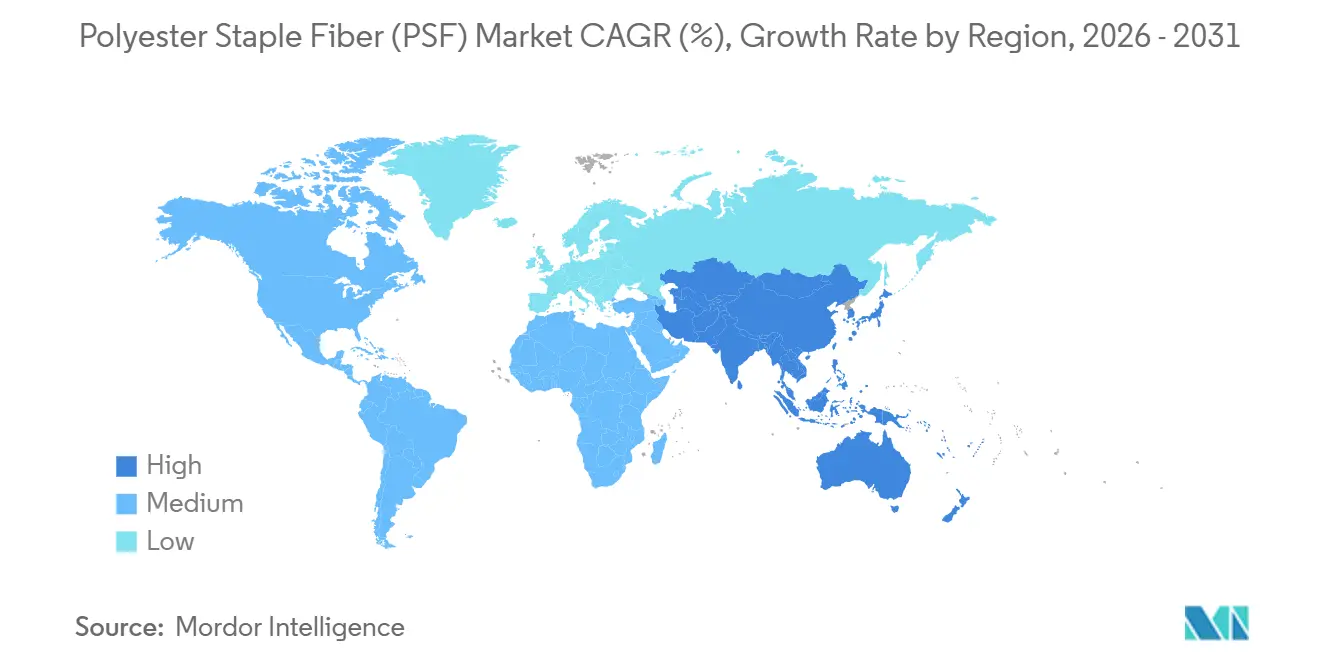
Asia-Pacífico consolidó una participación de mercado del 73,65% en 2025 y está en camino de alcanzar una CAGR del 5,44% hasta 2031. La capacidad de poliéster de China solidifica el liderazgo en costos de la región. Sin embargo, con los márgenes del ácido tereftálico purificado (PTA) comprimiéndose en 2025, el gobierno ha intervenido con medidas «anti-involución» para evitar la sobreexpansión. En India, impulsada por los Incentivos Vinculados a la Producción y los megaparques MITRA, se proyecta que la incorporación de líneas de hilado de fibras artificiales elevará el tamaño del mercado de Fibra de Poliéster Discontinua del país durante el período de pronóstico. Mientras tanto, Tailandia, Vietnam e Indonesia están aprovechando las inversiones en higiene de no tejidos, alejándose de la más costosa China. Se benefician de tarifas energéticas más bajas y corredores comerciales con la ASEAN-EE. UU./UE, lo que garantiza una absorción sólida. Japón y Corea del Sur se están enfocando en fibras de alto rendimiento, como lo evidencia el gasto de capital de Toray en Corea, lo que señala un giro hacia grados de carbono y aramida de mayor margen sobre la PSF de uso general.
Mercado de Fibra de Poliéster Discontinua (PSF) en América del Norte y Europa
América del Norte, bajo el paraguas protector de las medidas antidumping, está reconfigurando su cadena de suministro. Si bien estos escudos refuerzan a los productores nacionales, también generan una dependencia que obliga a importar PET anualmente para satisfacer la demanda. En un movimiento estratégico, Reliance Industries e Indorama han puesto en marcha programas de eliminación de cuellos de botella en EE. UU., con el objetivo de aprovechar la sustitución de importaciones inducida por los aranceles. Al otro lado del Atlántico, Europa lidia con el endurecimiento de las regulaciones medioambientales. Con la legislación sobre microplásticos que impulsa a los compradores hacia grados de baja emisión de fibras y las innovaciones en reciclaje, los productores locales enfrentan presiones derivadas del aumento de los costos energéticos. Sin embargo, la reactivación por parte de Alpek de su línea de PET en Wilton, que añade capacidad, sigue siendo incierta debido a las fluctuaciones en los precios del paraxileno.
Mercado de Fibra de Poliéster Discontinua (PSF) en América del Sur y MEA
Si bien América del Sur y las regiones combinadas de Oriente Medio y África representan una pequeña porción del volumen global, los crecientes proyectos de infraestructura y las tendencias demográficas apuntan a un potencial de crecimiento superior al promedio. En Arabia Saudita, NEOM está sentando las bases, y en Dubái, los códigos de construcción con impresión 3D están generando una demanda incipiente de concreto reforzado con PSF. Brasil, en un giro estratégico, está recurriendo a mezclas de poliéster para amortiguar la volatilidad del algodón, un movimiento respaldado además por una moneda depreciada que mejora su competitividad exportadora. A pesar de rezagarse en el consumo de fibra per cápita, estas regiones emergentes están experimentando un repunte plurianual, impulsado por el estímulo fiscal y la urbanización.

Análisis de la cadena de valor
La cadena de valor del PSF comienza aguas arriba con materias primas petroquímicas, donde los aromáticos y glicoles derivados del petróleo crudo se convierten a través del paraxileno (PX) en ácido tereftálico purificado (PTA) y monoetilenglicol (MEG), que luego se polimerizan para obtener PET y se hilan en fibra discontinua mediante hilado por fusión (hilado directo/fusión directa) o a partir de chips. Los grandes productores integrados verticalmente (por ejemplo, Reliance Industries, Indorama Ventures y SINOPEC Yizheng Chemical Fibre) gestionan el riesgo de costos y suministro vinculando las líneas de PTA-MEG-PET con las de fibra, mientras que los hiladores no integrados dependen de PTA/MEG comercial y suelen enfrentar presión sobre los márgenes cuando los diferenciales se estrechan. La intensidad energética, la volatilidad de las materias primas vinculada al petróleo crudo y la racionalización periódica de la capacidad en las etapas de PTA y polímero pueden trasladarse rápidamente a los precios y la disponibilidad del PSF.
El PSF reciclado opera con un flujo de materia prima paralelo, liderado por escamas de rPET derivadas de botellas y cada vez más respaldado por iniciativas de textil a textil que utilizan la despolimerización para crear intermedios de PET reciclado para el hilado de fibra. La recolección, clasificación, lavado y descontaminación establecen el techo de calidad para el rPSF, y los requisitos de certificación y trazabilidad influyen en la calificación de proveedores para los canales de marcas y de textiles técnicos. Aguas abajo, el PSF pasa por comerciantes y distribuidores y luego a convertidores en textiles, no tejidos (higiene y médico), NVH automotriz, filtración y construcción, donde las fibras de baja emisión de partículas, bajo VOC, las fibras aglutinantes y las variantes huecas/de bajo punto de fusión impulsan a los productores hacia carteras más diseñadas y vínculos de servicio técnico más estrechos con los OEM y los productores de telas o no tejidos.
Panorama Competitivo
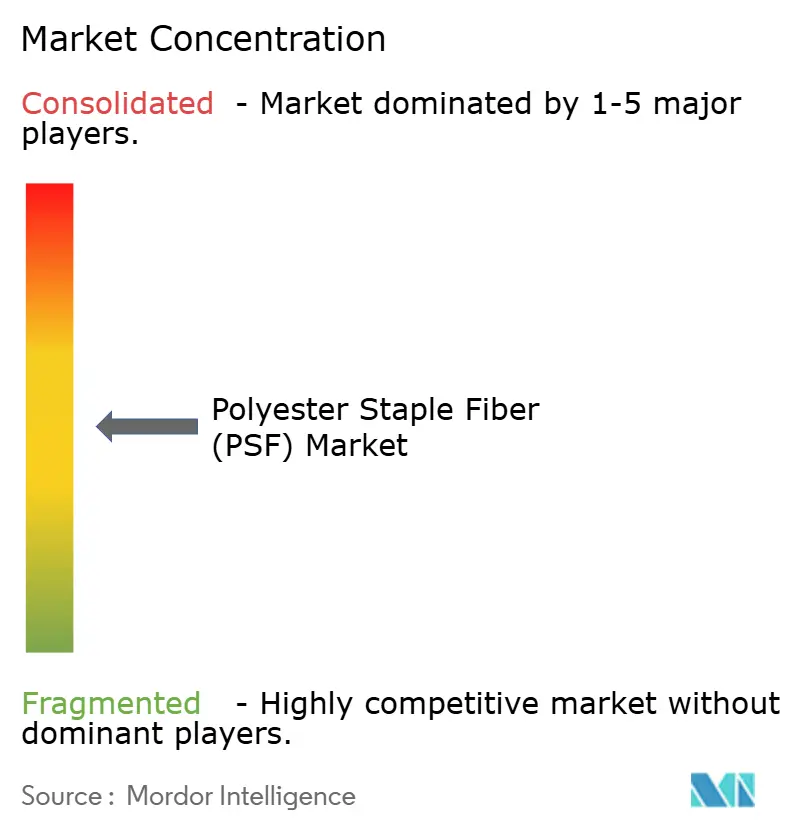
El mercado de fibra estable de poliéster (PSF) está moderadamente fragmentado. Los hiladores más pequeños y no integrados se diferencian cada vez más mediante mezclas de PSF de base biológica o mediante la prestación de servicios de procesamiento por contrato para grados huecos especiales, pero el aumento de los costos de investigación y desarrollo y de cumplimiento está comprimiendo los márgenes. La digitalización —controles de procesos basados en inteligencia artificial y mantenimiento predictivo— ofrece ventajas de escala adicionales a los grandes actores, ampliando la brecha de productividad. A largo plazo, el poder de mercado gravita hacia las cadenas integradas con materias primas cautivas, tecnologías de reciclaje y carteras de especialidades que satisfacen las especificaciones acústicas de los fabricantes de equipos originales o los límites de microplásticos de la Unión Europea. Esta convergencia prepara el escenario para fusiones y adquisiciones a medida que los activos más pequeños se consolidan bajo balances más grandes capaces de financiar plantas de reciclaje de nueva construcción, líneas de fusión directa e investigación y desarrollo avanzados.
Líderes de la Industria de Fibra Estable de Poliéster (PSF)
-
Indorama Corporation
-
Reliance Industries Limited
-
SINOPEC YIZHENG CHEMICAL FIBRE LIMITED
-
TORAY INDUSTRIES, INC.
-
Alpek
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Fibra de Poliéster Discontinua (PSF)
- Alpek
- Barnet
- Bombay Dyeing
- BoReTech Environmental Engineering Co., Ltd.
- Diyou Fibre (M) Sdn Bhd
- Far Eastern Group
- Hang Zhou Benma Chemfibre and Spinning Co.,Ltd.
- Huvis Corp
- Indorama Corporation
- Komal Fibres
- Nirmal Fibres (P) Ltd.
- Reliance Industries Limited
- Sanfame Group
- Shubhalakshmi
- SINOPEC YIZHENG CHEMICAL FIBRE LIMITED
- Thai polyester Co., Ltd.
- Tongkun Holding Group
- TORAY INDUSTRIES, INC.
- XINDA
Lea el análisis de las empresas de fibra de poliéster discontinua (psf)

Oportunidades de mercado y perspectivas futuras
El espacio en blanco se concentra en el rPSF y las fibras especializadas que abordan simultáneamente necesidades de cumplimiento y desempeño, especialmente los grados de baja emisión de partículas para cadenas de suministro destinadas a la UE, las fibras diseñadas para no tejidos de higiene y las variantes huecas o de bajo punto de fusión para piezas de NVH automotriz que requieren termoformado rápido. Los movimientos de inversión y plataforma en 2026 también muestran hacia dónde están dirigiendo capital los productores: USFibers obtuvo una inversión estratégica de Glisco Partners y Orion Infrastructure Capital para ampliar la capacidad de poliéster reciclado y las soluciones de fibra diseñada, y Hengyi Petrochemical reveló planes para una planta de materiales intermedios de poliéster reciclado de 1.000 millones de CNY en Jingzhou, Hubei, diseñada para utilizar desechos textiles y reducir la dependencia de materia prima de botellas.
La dinámica del comercio regional y la regionalización añaden otro conjunto de oportunidades a corto plazo para productores y convertidores que puedan calificar canales de suministro alternativos o localizar la producción bajo restricciones arancelarias y logísticas. La Aduana de China reportó un aumento interanual del 16,5% en las exportaciones de PSF en abril de 2026, lo que apunta a una mayor intensidad exportadora y aumenta la necesidad de que los compradores aguas abajo gestionen la diversificación de proveedores, las especificaciones y los plazos de entrega. En Asia meridional, las incorporaciones impulsadas por proyectos en los ecosistemas de textiles y fibras sintéticas refuerzan la demanda de PSF: Modern Syntex acordó con la Autoridad de Zonas Económicas de Bangladesh proceder con la adquisición de terrenos en Mirsarai (Chittagong) para expandirse hacia la producción de hilo y fibra de poliéster de mayor valor.
Recent Industry Developments in Mercado de Fibra de Poliéster Discontinua (PSF)
- Mayo de 2026: USFibers obtuvo una inversión estratégica de Glisco Partners y Orion Infrastructure Capital para ampliar la capacidad de poliéster reciclado y soluciones de fibra diseñada. La financiación respalda la producción adicional y la expansión de capacidades orientadas a aplicaciones de fibra de mayor valor, donde la calificación de la materia prima reciclada y las especificaciones de desempeño son centrales en las decisiones de abastecimiento de los clientes.
- Noviembre de 2025: Indorama Ventures Fibers y Jiaren Chemical Recycling formaron una empresa conjunta para avanzar en la circularidad textil a textil, con el objetivo de alcanzar 100.000 toneladas anuales de capacidad de hilado de PET reciclado a partir de textiles. El acuerdo busca aliviar una restricción clave para el rPSF, la disponibilidad limitada de escamas de botella, al construir una vía para que los desechos textiles se conviertan en materia prima de grado fibra.
- Abril de 2024: Sinopec Yizheng Chemical Fibre puso en marcha un proyecto de PTA de 3 millones de toneladas anuales en Jiangsu. Esta ampliación de escala respalda la integración aguas arriba y la seguridad de las materias primas para la producción de poliéster y PSF aguas abajo, con implicaciones para la competitividad de costos regional y la estabilidad del suministro.


Mercado de Fibra de Poliéster Discontinua (PSF) Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los ingresos generados por la fibra de poliéster discontinua (PSF) vendida en cadenas de suministro de uso final donde la PSF se utiliza como insumo de fibra en bruto, incluyendo PSF virgen y reciclada, en las geografías cubiertas.
Exclusiones del alcance: Las exclusiones comprenden el valor de los productos textiles y no tejidos terminados en la cadena descendente, así como cualquier doble contabilización de transferencias internas cuando la PSF se convierte en hilo, tela o productos finales.
Descripción General de la Segmentación
- Por Tipo de Producto
- Sólida
- Hueca
- Por Origen
- Virgen
- Mezclada
- Reciclada
- Por Aplicación
- Textil
- Mobiliario del Hogar
- Automotriz
- Filtración
- Construcción
- Otras Aplicaciones
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- ASEAN
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comenzó con el mapeo de la cadena de valor de la PSF, desde las materias primas (resina PET y escamas de PET reciclado) hasta la producción de fibra y los flujos comerciales. Para el dimensionamiento del comercio por código SA, se utilizó UN Comtrade, y para la dirección de importaciones y exportaciones específicas de Estados Unidos se consultó USITC DataWeb. Para el contexto de la Unión Europea, se utilizó Eurostat para triangular indicadores comerciales e industriales, mientras que las señales de costos energéticos de la Agencia Internacional de Energía se emplearon para interpretar la economía de conversión del procesamiento de polímeros. También se consultaron bases de datos de patentes para obtener señales direccionales sobre el uso de fibra reciclada y los cambios en los procesos.
A continuación, se utilizaron presentaciones de empresas, presentaciones para inversores y prensa especializada de confianza para comprender las ampliaciones de capacidad, los cierres y las narrativas de utilización, dado que la oferta de PSF tiende a moverse en grandes incrementos escalonados de planta. Cuando el contexto financiero a nivel empresarial era difícil de localizar, se utilizó de forma selectiva una suscripción de pago a datos financieros e inteligencia empresarial y, en casos limitados, se consultaron datos de importaciones y exportaciones a nivel de envíos para verificar los principales corredores comerciales. Las fuentes enumeradas anteriormente son ilustrativas y no exhaustivas, y se utilizaron referencias públicas adicionales para recopilar datos, validar supuestos y aclarar preguntas abiertas.
Entrevistas Primarias y Encuestas
Se mantuvieron conversaciones primarias con productores, distribuidores y grandes usuarios finales de PSF, incluidos hilanderos textiles, convertidores de no tejidos y proveedores de interiores automotrices, con el fin de contrastar los supuestos de precio y volumen en términos reales de compra. Dado que el mercado es global, se validaron los datos en los centros de suministro de la región Asia-Pacífico, los centros de demanda en EMEA y las Américas, con especial atención a la disponibilidad de PSF reciclada, los plazos de calificación y el comportamiento habitual de los precios contractuales.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos (CXO): 18% | Asia-Pacífico: 44% |
| Nivel medio: 43% | Líderes funcionales/de unidad: 25% | EMEA: 36% |
| Actores menores: 22% | Gerentes: 57% | Américas: 20% |
Dimensionamiento del Mercado y Previsiones
El dimensionamiento comenzó con una construcción descendente. La demanda regional de fibra se reconstruyó utilizando la dirección de producción textil y de no tejidos, la penetración de la PSF por aplicación y los balances comerciales para indicar dónde está aterrizando realmente la oferta. Los totales se corroboraron posteriormente mediante verificaciones ascendentes selectivas, principalmente sumando una muestra de capacidades de producción y la utilización típica, seguido de verificaciones de precio de venta promedio por volumen utilizando bandas de precios negociados y retroalimentación de precios contractuales obtenida en entrevistas.
Para mantener el modelo fundamentado, se rastrearon los indicadores de PSF que mueven el mercado cada año. Los insumos clave incluyeron la dirección de costos de resina PET y escamas de rPET, las ampliaciones de capacidad de PSF anunciadas por país, las tendencias de tonelaje de importaciones y exportaciones para los principales corredores, el cambio en la combinación de PSF virgen frente a reciclada, y la demanda por aplicación en prendas de vestir, artículos para el hogar, filtración y otros usos técnicos. Las previsiones utilizaron análisis de escenarios, donde las señales de demanda macroeconómica y las trayectorias de costos de materias primas se tradujeron en crecimiento de volumen esperado y precios, y luego se sometieron a pruebas de estrés con lo que los contactos del sector describieron sobre los ciclos de adquisición y la carga de plantas a corto plazo. Cuando faltaban datos ascendentes para países más pequeños, las brechas se completaron utilizando ratios de intensidad de mercados comparables y señales de consumo derivadas del comercio, y los totales se verificaron nuevamente para mantener los resultados realistas.
Ciclo de Validación y Actualización de Datos
La validación se realizó en etapas en lugar de en una sola revisión. Se compararon los resultados del modelo con señales independientes, como el tonelaje comercial, los comentarios sobre la tasa de utilización de la capacidad y los movimientos de precios de las materias primas. Cualquier valor atípico fue rastreado hasta su causa y corregido si era necesario. Se realizó una segunda revisión por parte de otro analista para cuestionar los supuestos que pueden inflar silenciosamente los totales, incluida la sobreestimación de la utilización o el traslado de precios entre regiones.
Los informes se actualizaron anualmente, y las actualizaciones intermedias se activaron cuando ocurrieron eventos materiales, como grandes puestas en marcha de capacidad, cambios de política que afectaban la disponibilidad de PET reciclado, o movimientos bruscos en la cadena del PET. Antes de la entrega, se realizó una revisión final para reflejar en los datos que reciben los clientes los últimos indicadores públicos y los nuevos aprendizajes obtenidos en entrevistas.
Estimación del Mercado de Fibra de Poliéster Discontinua (PSF) de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Los valores publicados del mercado de PSF pueden parecer muy dispares, incluso cuando todos hablan de la misma fibra, porque los límites y las verificaciones de evidencia se manejan de manera diferente entre los distintos editores. Las principales diferencias suelen derivarse de qué se contabiliza como ingresos de PSF frente al valor textil en la cadena descendente, cómo se trata la fibra reciclada en los cálculos de ingresos, y qué año y momento de la divisa se utilizan para la fijación de precios.
Los patrones de tonelaje comercial y el seguimiento de las puestas en marcha de capacidad se utilizan para mantener la estimación de PSF de Mordor Intelligence anclada a los volúmenes de fibra vendible, manteniendo el valor textil terminado fuera del mismo número. Las brechas también aparecen cuando algunos editores aplican una escalada de precios agresiva entre regiones, o cuando se basan en un único factor de utilización sin validarlo con importaciones, exportaciones y retroalimentación de compradores.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 34,67 mil millones de USD (2025) | |
| Repositorio Industrial A | 32,30 mil millones de USD (2024) | Utiliza un año base anterior y no muestra claramente cómo el momento de los precios de venta promedio por región y las restricciones de calificación de PSF reciclada se traducen en ingresos para cada aplicación. |
| Consultora Global B | 18,04 mil millones de USD (2025) | Parece utilizar una captura de ingresos más estrecha, probablemente excluyendo partes de la demanda estándar de PSF, como determinadas aplicaciones de no tejidos e industriales, lo que puede subestimar el consumo total de fibra convertido en valor de mercado. |
La diferencia en la tabla se explica principalmente por la precisión con la que el número está anclado a los volúmenes de fibra, el momento de los precios y lo que se mantiene fuera del alcance. Cuando la construcción es rastreable a señales comerciales, la realidad de la capacidad y las verificaciones de penetración a nivel de aplicación, el resultado se mantiene repetible para las discusiones de planificación y el seguimiento año tras año.


Preguntas Clave Respondidas en el Informe
¿A qué velocidad está creciendo la demanda de PSF hueca en los interiores automotrices?
Se proyecta que los grados huecos dedicados a los componentes de ruido, vibración y dureza registren una CAGR del 5,86% hasta 2031, superando el crecimiento general del mercado.
¿Qué participación del consumo global de PSF tiene Asia-Pacífico?
Asia-Pacífico representó el 73,65% del volumen global en 2025 y se prevé que mantenga su dominio mediante una expansión sostenida con una CAGR del 5,44%.
¿Cómo están influyendo las regulaciones de microplásticos de la Unión Europea en el desarrollo de fibras?
Las marcas que abastecen el mercado de la Unión Europea exigen ahora grados de PSF de baja emisión de microplásticos, lo que impulsa a los productores a invertir en tratamientos superficiales y controles de procesos que los hiladores más pequeños no pueden financiar fácilmente.
¿Cuál es la demanda global actual del mercado de fibra estable de poliéster y su crecimiento esperado para 2031?
El consumo global es de 36,18 mil millones de USD en 2026 y se proyecta que alcance los 45,56 mil millones de USD en 2031, reflejando una CAGR del 4,72%.


 Sus datos están seguros y nunca se venden ni se comparten.
