
Tamaño y Cuota del Mercado de Telas Recubiertas
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 25.92 Mil millones de dólares |
| Tamaño del Mercado (2031) | 33.21 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.08 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Telas Recubiertas por Mordor Intelligence
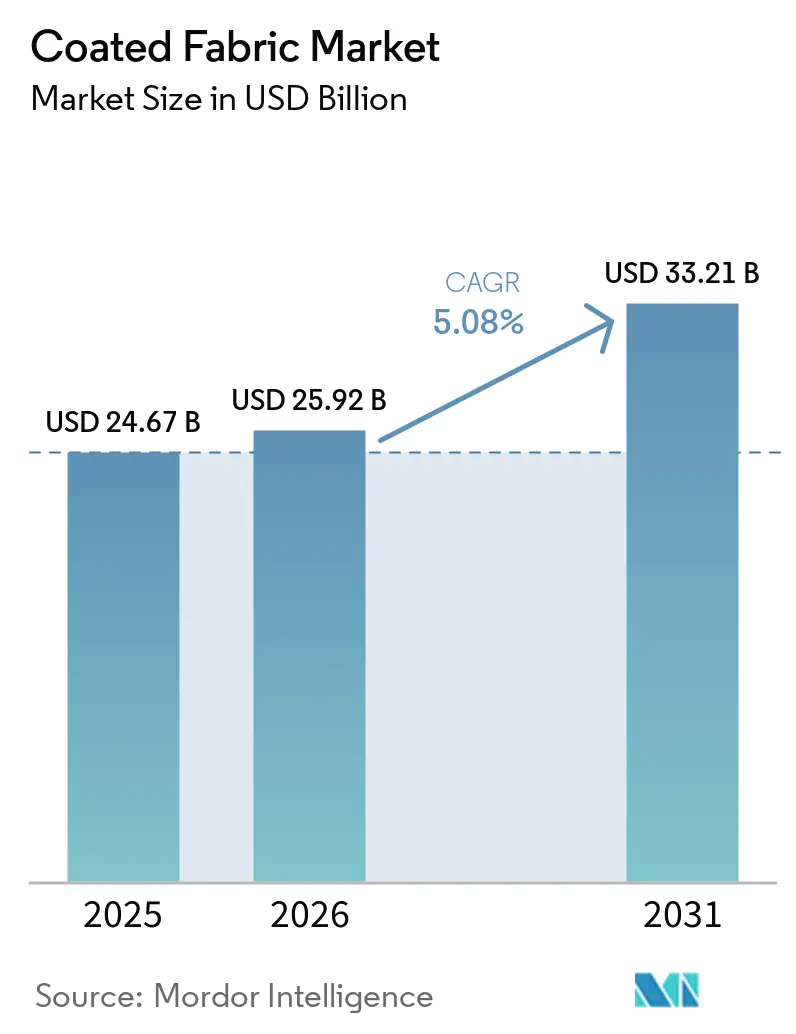
Se espera que el tamaño del mercado de telas recubiertas crezca de 24.670 millones de USD en 2025 a 25.920 millones de USD en 2026, y se prevé que alcance los 33.210 millones de USD para 2031, con una CAGR del 5,08% durante el período 2026-2031. El crecimiento está impulsado por la presión regulatoria en favor de materiales de transporte más seguros y ligeros, el aumento de los mandatos de seguridad industrial y la preferencia pospandémica por superficies higiénicas y antimicrobianas. Las plataformas de vehículos eléctricos requieren cubiertas de asiento y telas para airbags ligeras y térmicamente eficientes, mientras que hospitales y espacios públicos demandan recubrimientos antivirales capaces de resistir ciclos repetidos de limpieza. La escasez de oferta en polímeros de especialidad y los límites más estrictos sobre sustancias per- y polifluoroalquílicas (PFAS) mantienen activa la innovación en sistemas de poliuretano (PU) y silicona, a medida que los fabricantes buscan alternativas conformes y de alto rendimiento. Mientras tanto, la escala de fabricación y el conocimiento de textiles inteligentes de Asia-Pacífico refuerzan su posición como el principal centro de producción y consumo de sustratos recubiertos premium.
Conclusiones Clave del Informe
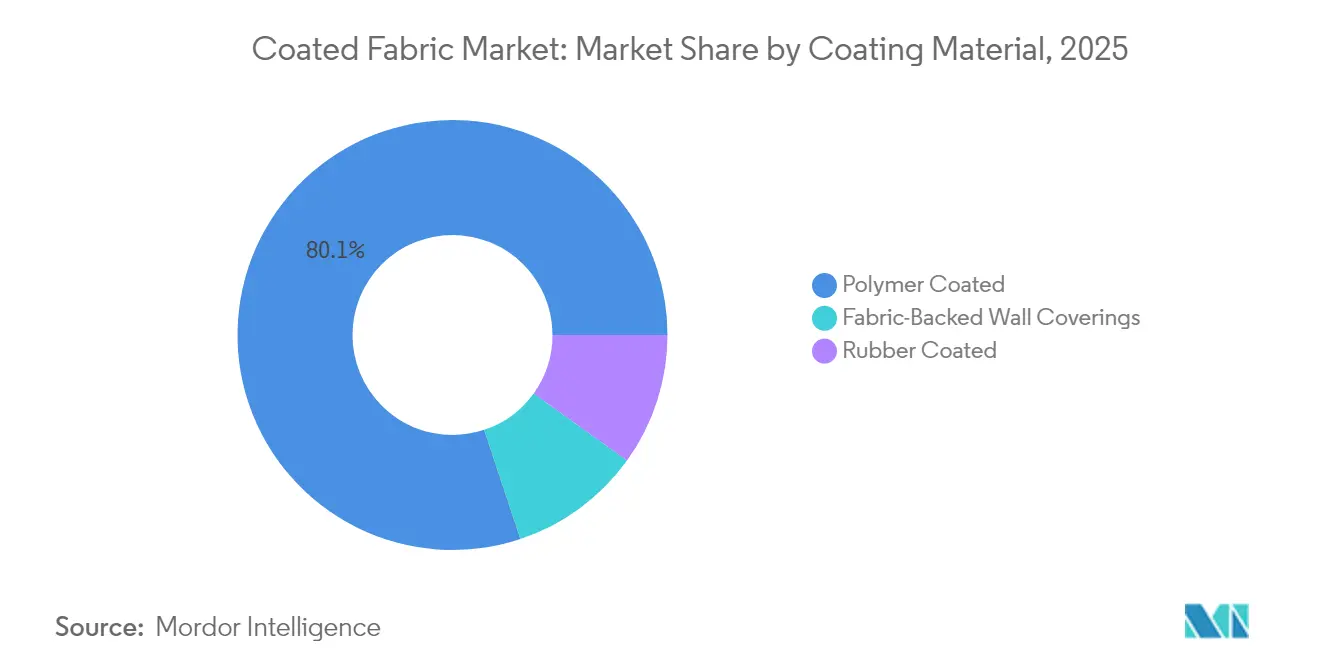
- Por material de recubrimiento, las telas recubiertas con polímero lideraron con el 80,12% de la cuota del mercado de telas recubiertas en 2025, y el subsegmento de poliuretano está preparado para alcanzar una CAGR del 6,75% hasta 2031.
- Por sustrato de tela, el poliéster representó el 45,05% de la cuota del mercado de telas recubiertas en 2025 y está previsto que crezca más rápidamente a una CAGR del 7,05% hasta 2031.
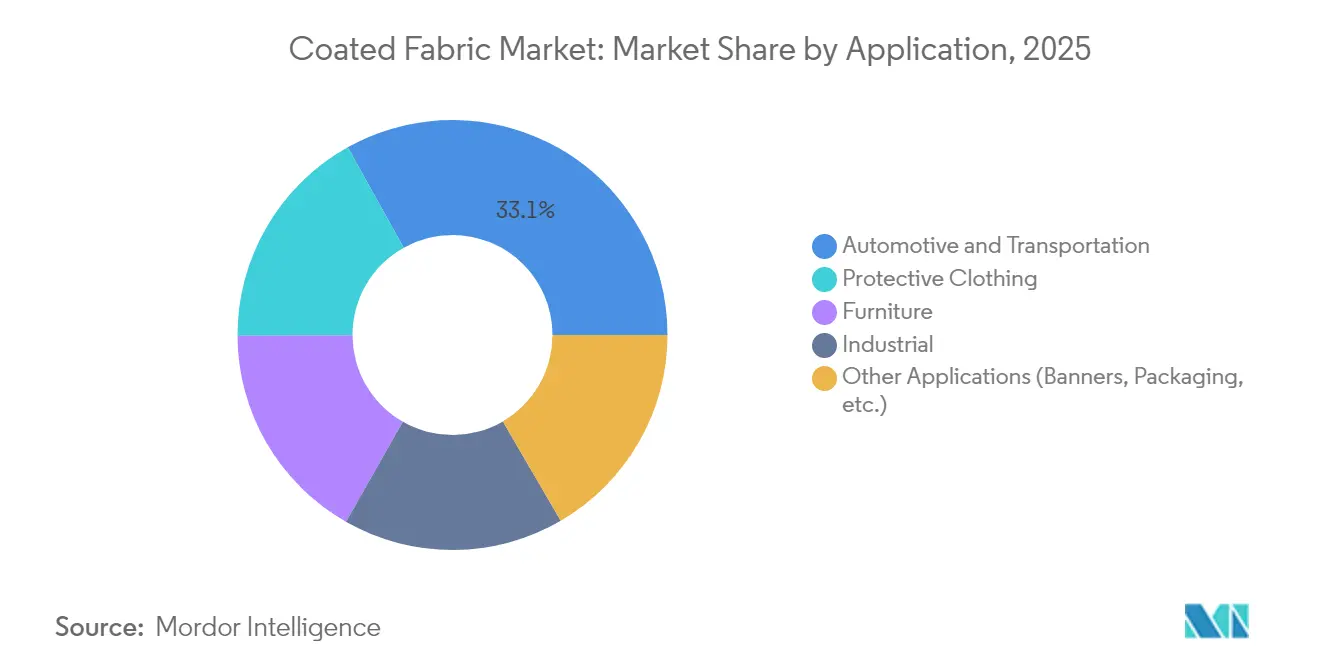
- Por aplicación, el sector automotriz y de transporte representó el 33,10% del tamaño del mercado de telas recubiertas en 2025, mientras que se proyecta que la ropa de protección se expanda a una CAGR del 7,55% entre 2026-2031.
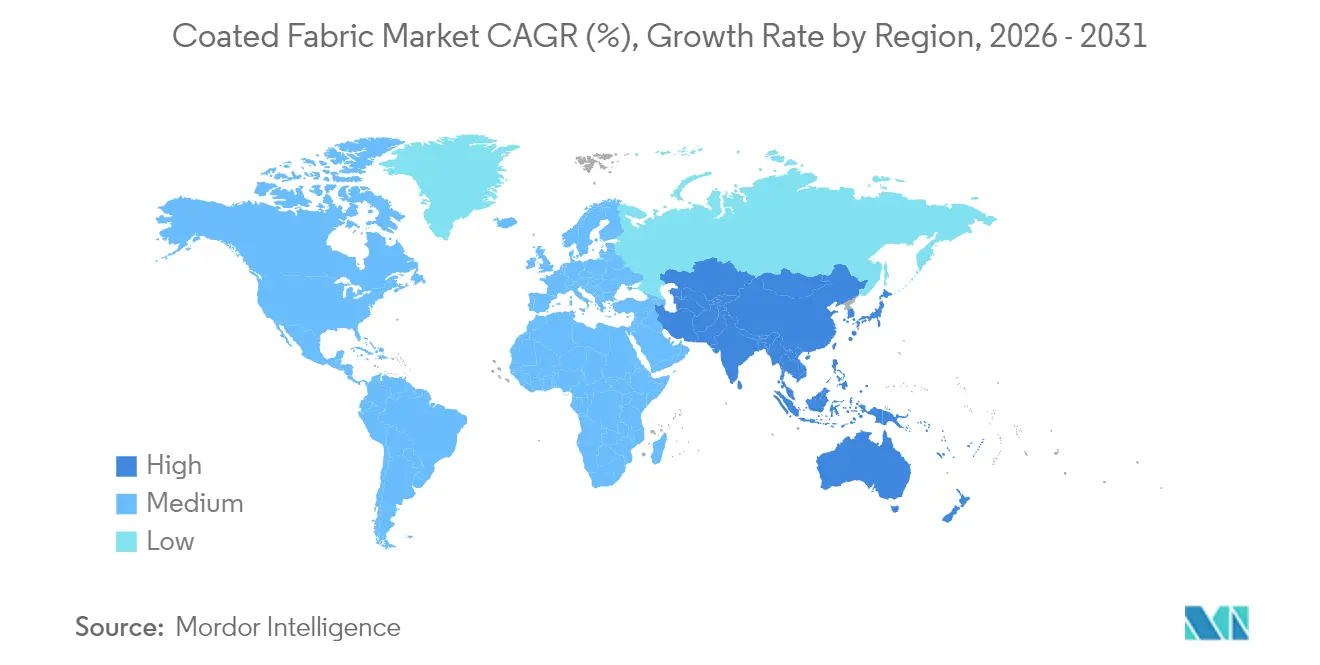
- Por geografía, Asia-Pacífico concentró el 46,70% de los ingresos en 2025; es también la región de más rápido crecimiento con una CAGR del 6,20% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento en los volúmenes de airbags y cubiertas de asientos para automóviles | +1.20% | Global, liderado por Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Expansión de los mandatos de ropa de protección industrial | +0.80% | Europa y América del Norte, extendiéndose a Asia-Pacífico | Corto plazo (≤ 2 años) |
| Creciente demanda de recubrimientos antivirales y antimicrobianos para la resiliencia en salud pública | +0.70% | Global, con enfoque en el sector sanitario | Corto plazo (≤ 2 años) |
| E-textiles con sensores integrados para interiores inteligentes y dispositivos portátiles | +0.50% | América del Norte y Europa como pioneros, producción en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Creciente demanda de telas recubiertas por parte de la industria sanitaria | +0.60% | Global, con mercados desarrollados liderando la adopción | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento en los Volúmenes de Airbags y Cubiertas de Asientos para Automóviles
Las leyes de seguridad automotriz y los objetivos de diseño de vehículos eléctricos están impulsando la demanda de telas recubiertas ligeras y estables al calor. Autoliv introdujo en 2024 una tela para airbags fabricada con poliéster 100% reciclado, demostrando que los estrictos requisitos de seguridad en colisiones pueden coexistir con los objetivos de economía circular. El sistema de asientos ComfortMax de Lear Corporation, programado para su lanzamiento en 2025, combina recubrimientos de PU con calefacción integrada para reducir los tiempos de calentamiento del habitáculo y el consumo de batería en los vehículos eléctricos. Las películas de PU termoplástico de Covestro permiten protectores de techo solar flexibles que albergan electrónica integrada, ilustrando el cambio en materiales hacia interiores inteligentes[1]Covestro, "Películas Flexibles de TPU para Parasoles Inteligentes," covestro.com. Estos avances impulsan el mercado de telas recubiertas hacia construcciones multifuncionales de alto valor que toleran la abrasión, temperaturas extremas y conformados complejos.
Expansión de los Mandatos de Ropa de Protección Industrial
Las normas actualizadas de la UE, como la EN ISO 11612, exigen protección certificada contra llamas y calor, lo que refuerza la demanda de recubrimientos avanzados sobre telas sin tratar. Sioen Industries amplió su ropa de trabajo multirriesgo SYNQ al Reino Unido e Irlanda en 2025 para atender las normas más estrictas de responsabilidad del empleador. Los acabados de iones de plata pueden alcanzar ahora una reducción bacteriana superior al 99% tras 50 ciclos de lavado, combinando higiene y seguridad en una sola prenda[2]MDPI, "Durabilidad de los Acabados Antimicrobianos a Base de Plata en Textiles," mdpi.com. Los fabricantes que obtienen certificaciones multinorma convierten la regulación en flujos de ingresos duraderos, especialmente en los sectores de química, petróleo y gas, y servicios públicos, donde los ciclos de compras favorecen a los proveedores preaprobados.
Creciente Demanda de Recubrimientos Antivirales y Antimicrobianos para la Resiliencia en Salud Pública
Las preocupaciones higiénicas amplían ahora el uso de textiles recubiertos desde los hospitales hasta los asientos de transporte público y la tapicería hotelera. La gama H₂O Shield libre de PFAS de Microban combina repelencia al agua con eficacia antimicrobiana de amplio espectro, respondiendo a las demandas de consumidores y reguladores por químicas más seguras. Las telas recubiertas con agentes antimicrobianos también penetran en los apósitos avanzados para el cuidado de heridas, donde la liberación controlada de iones de plata proporciona defensa contra infecciones sin comprometer la transpirabilidad. Este enfoque en la salud pública sostiene precios premium para las telas recubiertas que combinan rendimiento de barrera, durabilidad y cumplimiento medioambiental.
E-Textiles con Sensores Integrados para Interiores Inteligentes y Dispositivos Portátiles
Los sustratos recubiertos están evolucionando hacia ensamblajes electrónicos. La Universidad del Sarre diseñó películas de elastómero con retroalimentación háptica integrada que se flexionan repetidamente sin delaminación, un avance para guantes de realidad virtual y tapicerías que responden al tacto. Los hilos conductores hilados a partir de haces de nanotubos de carbono pueden recubrirse exteriormente para estabilizar la red nanométrica manteniendo la caída del tejido. Los fabricantes de automóviles prueban sensores de ocupación de asientos integrados en capas de tela recubierta, mientras que los hospitales evalúan sistemas de ropa de cama para monitorización de pacientes, señalando un nuevo ciclo de demanda que fusiona las cadenas de suministro de textiles, electrónica y recubrimientos poliméricos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad de las materias primas del PVC y escrutinio en su eliminación | -0.90% | Global, con liderazgo regulatorio europeo | Corto plazo (≤ 2 años) |
| Interrupciones en la cadena de suministro de polímeros de especialidad | -0.60% | Global, abastecimiento en Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente demanda de textiles técnicos sin recubrir y de base biológica | -0.40% | Europa y América del Norte liderando la adopción | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de las Materias Primas del PVC y Escrutinio en su Eliminación
La propuesta de la UE de restringir más de 10.000 sustancias PFAS afectaría directamente a los recubrimientos a base de vinilo, ya que muchas formulaciones dependen de auxiliares de procesamiento fluorados. El PVC de base biológica de Hanwha, que incorpora aceites vegetales y aceite de cocina residual, reduce las emisiones de CO₂ de la cuna a la puerta en un 58%, aunque conlleva costes de materia prima más elevados que reducen los márgenes[3]Hanwha, "El PVC de Base Biológica Reduce las Emisiones de Carbono en un 58%," hanwha.com. Las tarifas de eliminación y los esquemas de devolución en el marco de Responsabilidad Ampliada del Productor (RAP) de la UE elevan los costes del ciclo de vida de los artículos de PVC convencionales, lo que lleva a los fabricantes de equipos originales a pasarse a los sistemas de PU y silicona a pesar de las primas de precio iniciales.
Interrupciones en la Cadena de Suministro de Polímeros de Especialidad
Los aranceles sobre el dióxido de titanio, resinas y disolventes provenientes de socios comerciales clave inflan los costes para los recubridores de textiles técnicos en América del Norte. Los plazos de entrega para nuevas plantas de polímeros promedian 24 meses, lo que mantiene la oferta a corto plazo ajustada a pesar de los anuncios de expansión nacional. Los recubridores mitigan el riesgo mediante el abastecimiento multirregional y la integración hacia atrás, aunque la intensidad de capital y las aprobaciones regulatorias prolongan el alivio, especialmente para las nuevas químicas reciclables o de base biológica.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Material de Recubrimiento:
El Dominio de los Polímeros Impulsa la InnovaciónLos recubrimientos poliméricos representaron el 80,12% de la cuota del mercado de telas recubiertas en 2025, ya que su versatilidad abarca aplicaciones automotrices, industriales y de consumo. Dentro de este grupo, los grados de poliuretano están en camino de alcanzar una CAGR del 6,75% hasta 2031, un ritmo que subraya la preferencia de los fabricantes de equipos originales por alternativas flexibles y sin disolventes al vinilo. El PVC conserva ventajas de escala en lonas y banners publicitarios, aunque las tarifas de la Responsabilidad Ampliada del Productor (RAP) y las prohibiciones de vertedero reducen su volumen accesible en Europa. Los sistemas de silicona triunfan en juntas de alta temperatura, mientras que los recubrimientos de dispersión acrílica anclan el equipamiento exterior transpirable. El lanzamiento en 2024 de Haptex 4.0 por parte de BASF, un cuero sintético reciclable que se co-recicla con PET, apunta hacia futuras formulaciones que simplifican los flujos de reciclaje mecánico.
La continua investigación y desarrollo en polímeros de base biológica sugiere una nueva competencia para las químicas establecidas. Las telas recubiertas con caucho satisfacen necesidades de nicho para abrasión extrema, aunque se enfrentan a la sustitución por películas de PU que ofrecen una durabilidad similar con menor peso. Los recubrimientos nano de especialidad que añaden conductividad o propiedades de autocuración generan márgenes premium, expandiendo el mercado de telas recubiertas hacia nichos de electrónica y aeroespacial. Los proveedores que dominen la colada multicapa y el curado en línea están en posición de obtener los mayores rendimientos, a medida que los usuarios finales buscan soluciones llave en mano.
Nota: Las cuotas de todos los segmentos individuales están disponibles con la compra del informe


Por Sustrato de Tela:
El Doble Liderazgo del PoliésterEl poliéster representó el 45,05% de la cuota del mercado de telas recubiertas en 2025, y su CAGR del 7,05% hasta 2031 ilustra una versatilidad incomparable. El perfil de resistencia a coste, la receptividad al teñido y la compatibilidad con la mayoría de las químicas poliméricas hacen de esta fibra la opción predeterminada para airbags, equipaje y membranas arquitectónicas. El nailon sigue siendo indispensable para tiendas de campaña militares y mangueras de alta presión, aunque su precio más elevado limita sus ganancias de cuota. El algodón goza de un nicho en ropa de trabajo transpirable y resistente al fuego cuando se combina con recubrimientos intumescentes, aunque los sintéticos están desplazando a las mezclas en entornos exigentes.
La circularidad impulsa el poliéster reciclado hacia las listas de compras convencionales. La adopción por parte de Autoliv de hilos de poliéster 100% posconsumo en airbags demuestra que los equipos de seguridad críticos pueden incorporar materia prima recuperada cumpliendo al mismo tiempo con los umbrales de pruebas de colisión. Mientras tanto, las líneas piloto de poliéster de base biológica avanzan, aunque la producción permanece limitada en relación con la capacidad de PTA/MEG virgen. El rayón y la lana sostienen los accesorios de moda de lujo recubiertos para la resistencia a las manchas, sirviendo a marcas que valoran la estética táctil por encima de la eficiencia de costes.
Por Aplicación:
El Transporte Lidera, la Protección se AceleraEl transporte generó el 33,10% del tamaño del mercado de telas recubiertas en 2025, impulsado por los requisitos de tapicería de asientos, airbags y capotes de vehículos descapotables. La transición hacia trenes de potencia eléctricos multiplica la demanda de barreras térmicas ligeras que protegen los compartimentos de las baterías. Al mismo tiempo, se espera que la ropa de protección crezca a una tasa anual del 7,55% hasta 2031, a medida que los gobiernos endurecen los códigos de seguridad industrial. La apuesta de Sioen Industries por equipos de protección contra múltiples riesgos ilustra cómo la certificación impulsa precios premium.
La tapicería de muebles se mantiene resiliente, impulsada por el apetito del consumidor por recubrimientos repelentes a las manchas y libres de PFAS en decoración residencial y de oficinas. Los usos técnico-industriales —geomembranas, cintas transportadoras y tanques de almacenamiento flexibles— absorben tela recubierta de elastómero que ofrece resistencia química y estabilidad dimensional. Segmentos más pequeños, como los medios para banners, siguen los ciclos publicitarios pero se benefician del crecimiento de la impresión digital sobre poliéster recubierto de PU.
Nota: Las cuotas de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Telas Recubiertas en Asia-Pacífico
Asia-Pacífico retuvo el 46,70% de los ingresos globales en 2025 y se proyecta que se expanda a una CAGR del 6,20% hasta 2031. China ancla el peso regional con su base textil de extremo a extremo y su creciente producción de vehículos eléctricos, mientras que la expansión de India en parques de textiles técnicos atrae nuevo capital de multinacionales como Saint-Gobain, que apunta a triplicar sus ingresos locales para 2035. Japón y Corea del Sur suministran líneas de recubrimiento de vanguardia que permiten telas hápticas y ricas en sensores, cerrando el ciclo entre la I+D y la fabricación a escala.
Mercado de Telas Recubiertas en América del Norte
América del Norte es un comprador maduro que enfatiza los nichos de alto valor. Estados Unidos domina las líneas aeroespaciales, de defensa y de ropa de cama médica que exigen una trazabilidad estricta. Canadá lidera las importaciones estadounidenses de telas recubiertas con PVC, beneficiándose del acceso libre de aranceles y la proximidad geográfica, mientras que México amplía su capacidad en tapicería automotriz en un contexto de relocalización cercana. La política regional favorece las formulaciones libres de PFAS, impulsando la inversión en dispersiones de poliuretano a base de agua.
Mercado de Telas Recubiertas en Europa
Europa enfrenta las regulaciones textiles más estrictas del mundo, pero las aprovecha para liderar las tecnologías de recubrimiento sostenible. El marco de Responsabilidad Extendida del Productor que se lanza en enero de 2025 obliga a establecer sistemas separados de recolección textil, elevando los obstáculos de cumplimiento para los laminados no reciclables. Alemania e Italia se concentran en exportaciones de maquinaria que permiten líneas sin solventes y de múltiples pasadas; Francia y los Países Bajos pilotan ciclos de reciclaje químico para recortes recubiertos. Las inminentes restricciones de PFAS del bloque amplifican la demanda de barreras de agua de silicona y libres de flúor, otorgando a los productores de la UE una ventaja local en acabados de próxima generación.

Análisis de la cadena de valor
La cadena de valor de los tejidos recubiertos comienza con insumos petroquímicos y químicos especializados (PVC, PU, acrílicos, siliconas, plastificantes, estabilizadores, pigmentos y disolventes o portadores en base acuosa) y textiles base (poliéster, nylon, mezclas de algodón y refuerzos especiales). Los precios de resinas y aditivos aguas arriba actúan como una palanca de costos clave, ya que las formulaciones y los principales insumos representan una gran parte del costo de conversión, comúnmente citado en alrededor del 55-70% para resinas y plastificantes. Al mismo tiempo, los requisitos de rendimiento impulsan cada vez más la impermeabilidad sin PFAS, el procesamiento de bajo VOC y las construcciones compatibles con la reciclabilidad.
La producción intermedia abarca la preparación del tejido, la preparación del compuesto o plastisol, el recubrimiento (cuchilla, calandrado, serigrafía rotativa o extrusión), el curado o fusión, y el acabado (recubrimientos superiores, lacas, gofrado y laminación). Las pruebas de calificación y cumplimiento pueden ralentizar la adopción en usos finales de protección y médicos, donde la certificación y el tiempo de laboratorio pueden llevar aproximadamente entre 4 y 12 semanas, lo que condiciona los plazos de entrega y las estrategias de inventario. Aguas abajo, los rollos de tejidos recubiertos y las piezas convertidas fluyen a través de conversores y cadenas de suministro de OEM que abastecen a interiores automotrices y airbags, marcas de ropa de protección, muebles y usuarios industriales. Los objetivos de regionalización y relocalización cercana reducen los plazos de entrega típicos de aproximadamente 12-16 semanas a 4-6 semanas para programas donde las marcas y los OEM priorizan la capacidad de respuesta.
Panorama Competitivo
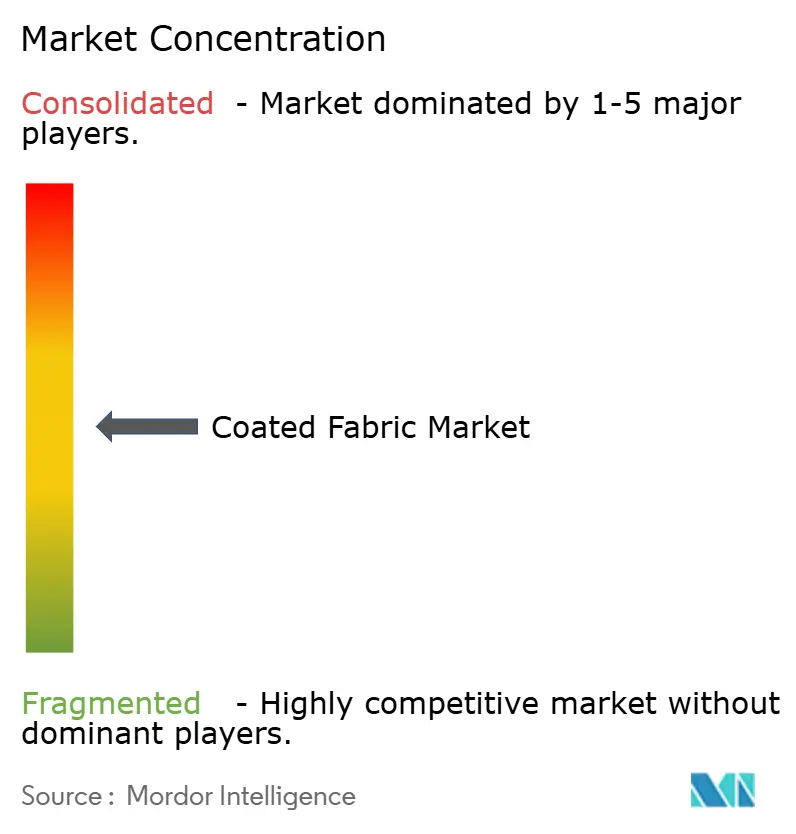
El mercado de telas recubiertas está moderadamente fragmentado: los cinco principales proveedores controlaron aproximadamente el 39% de los ingresos de 2024, lo que refleja la integración vertical desde la síntesis de polímeros hasta los rollos terminados. Continental AG alinea su división ContiTech con la electrificación de los vehículos, ofreciendo telas de silicona de bajas emisiones para los alojamientos de baterías. Freudenberg reforzó su alcance adquiriendo activos clave de Heytex por 100 millones de EUR en septiembre de 2024, añadiendo tres plantas y profundizando su presencia en membranas arquitectónicas. La unidad Sekurit de Saint-Gobain colabora con su división de Plásticos de Alto Rendimiento para suministrar laminados de protector de techo solar compatibles con techos panorámicos.
Actores de química de especialidad como Covestro y BASF intensifican la competencia comercializando sistemas de PU adaptados a grados de economía circular. El PVC de base biológica de Hanwha marca una ventaja de primer movedor en vinilo bajo en carbono, aunque la paridad de costes con el PVC convencional sigue siendo esquiva. Las empresas emergentes integran circuitos impresos directamente sobre telas, ofreciendo a los fabricantes de equipos originales capas de sensores llave en mano; los actores establecidos responden a través de brazos de capital de riesgo para detectar químicas disruptivas de manera temprana. El éxito depende de asegurar flexibilidad en las materias primas, carteras de certificaciones y líneas de investigación y desarrollo que sigan el ritmo de la evolución de los umbrales de ecoetiquetas.
Líderes de la Industria de Telas Recubiertas
Continental AG
Graniteville
OMNOVA North America Inc.
Saint-Gobain
Trelleborg AB
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Telas Recubiertas
- Continental AG
- Freudenberg Performance Materials Service GmbH
- Graniteville
- Haartz Corporation
- Herculite
- Heytex Gruppe
- OMNOVA North America Inc.
- Saint-Gobain
- Seaman Corporation
- Sioen Industries NV
- SRF Limited
- Trelleborg AB

Oportunidades de mercado y perspectivas futuras
Se está formando un claro espacio en blanco en torno al rendimiento libre de flúor y los recubrimientos de barrera duraderos que resisten ciclos de limpieza repetidos, lo que favorece la sustitución de las químicas tradicionales en asientos de transporte, ropa de cama sanitaria y ropa de protección. Las introducciones tecnológicas de 2026 reflejan este cambio: Americhem lanzó la plataforma nDryve, libre de PFAS y modificadora de superficie en fusión, para fibras funcionales en abril de 2026, y trabajos revisados por pares en Progress in Organic Coatings (2026) destacaron sistemas de poliuretano en base acuosa libres de flúor con sinergia de siloxano para la impermeabilidad. En conjunto, estos avances amplían el conjunto de herramientas de los proveedores más allá de los acabados aplicados en superficie y crean margen para que recubridores y compuestistas validen la repelencia, la resistencia a la abrasión y la durabilidad al lavado sin PFAS.
La actualización impulsada por normas también crea oportunidades en los textiles arquitectónicos y de espacios públicos, donde el rendimiento frente al fuego y la documentación de cumplimiento pueden determinar la selección de materiales y la elegibilidad para licitaciones. Elkem Silicones introdujo BLUESIL TCS 7544 en abril de 2026 para aplicaciones de Euroclase A1/A2 según EN 13501-1, reforzando la demanda de tejidos recubiertos que cumplen con los requisitos de llama y humo mientras mantienen la procesabilidad para membranas de gran formato. En paralelo, la funcionalización de sustratos recubiertos para electrónica sigue siendo una vía emergente, con trabajos académicos de 2026 que muestran enfoques de recubrimiento por inmersión de bajo costo para electrónica vestible que pueden combinarse con recubrimientos superiores de protección; los proveedores capaces de industrializar capas conductoras sin delaminación e integrarlas en tapicería, ropa de cama y conjuntos de ropa de trabajo pueden diferenciar sus ofertas en interiores inteligentes y textiles de monitoreo médico.
Recent Industry Developments in Mercado de Telas Recubiertas
- Mayo de 2026: Trelleborg Engineered Coated Fabrics inauguró una nueva planta de fabricación de recubrimiento por extrusión en Forest City, Carolina del Norte, ampliando la capacidad para tejidos recubiertos de alto rendimiento diseñados a medida. La capacidad localizada adicional respalda cadenas de suministro más cortas para clientes norteamericanos y refuerza la capacidad de respuesta para programas médicos, industriales y de transporte que requieren calidad y trazabilidad constantes.
- Abril de 2025: Trelleborg Engineered Coated Fabrics inició una Asociación de Transferencia de Conocimiento de 26 meses con la Instalación de Innovación en Tecnologías Médicas de Nottingham Trent University (NTU) para desarrollar textiles médicos inteligentes y sistemas de detección. La colaboración avanza la integración de funciones de detección en sustratos recubiertos, alineando el desarrollo de productos con aplicaciones sanitarias de mayor valor.
- Marzo de 2024: Trelleborg Engineered Coated Fabrics se asoció con el Instituto de Infraestructura, Medio Ambiente e Innovación (IMIEU) para apoyar el programa Upscaling Lighter Than Air (U-LTA) destinado a materiales para dirigibles. Este trabajo destaca la demanda de tejidos recubiertos ligeros, duraderos y con buen rendimiento de barrera en usos adyacentes a la aeroespacial, donde los requisitos de calificación y la validación de rendimiento pueden traducirse en especificaciones premium.


Mercado de Telas Recubiertas Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de telas recubiertas, para esta metodología, abarca sustratos textiles recubiertos con polímeros, caucho o capas similares para proporcionar propiedades como durabilidad, resistencia al agua o protección, e incluye los ingresos obtenidos por la venta de estas telas recubiertas en las industrias de uso final.
Exclusiones del alcance: Se excluyen los textiles ordinarios sin recubrimiento, los productos químicos de recubrimiento independientes vendidos sin tela, y los productos finales terminados en los que la tela recubierta es solo un insumo menor.
Descripción General de la Segmentación
- Por Material de Recubrimiento
- Recubiertas con Polímero
- Recubiertas con PVC
- Recubiertas con PU
- Recubiertas con PE
- Otros Materiales Recubiertos con Polímero (Recubiertas con Acrílico, Recubiertas con Silicona, etc.)
- Recubiertas con Caucho
- Revestimientos Murales con Respaldo de Tela
- Recubiertas con Polímero
- Por Sustrato de Tela
- Poliéster
- Nailon
- Algodón y Mezclas
- Otros (Lana, Rayón, etc.)
- Por Aplicación
- Automotriz y Transporte
- Ropa de Protección
- Mobiliario
- Industrial
- Otras Aplicaciones (Banners, Embalaje, etc.)
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza con la construcción de una base de hechos sobre la producción, el comercio y el uso de telas recubiertas, y luego armoniza la terminología entre las fuentes para mantener la coherencia del alcance. Se utilizaron fuentes públicas como las estadísticas comerciales de la Comisión de Comercio Internacional de los Estados Unidos, UN Comtrade, los indicadores macroeconómicos del Banco Mundial y las series de producción manufacturera de la Oficina de Estadísticas Laborales de los Estados Unidos para anclar la dirección de los volúmenes y los principales grupos de demanda.
También se revisaron referencias técnicas y normativas, incluidas las directrices relacionadas con ASTM y los marcos de seguridad, además de revistas científicas revisadas por pares que analizan las químicas de recubrimiento y los requisitos de rendimiento. Estas referencias ayudan a delimitar qué aplicaciones son realísticamente abordables y cómo se describen los productos en la práctica. Los informes anuales de las empresas, las presentaciones para inversores y los sitios web de asociaciones industriales se utilizaron para mapear las expansiones de capacidad, la combinación de aplicaciones y las narrativas de precios, que luego se verificaron con suscripciones de pago para datos financieros de empresas y lecturas de importaciones y exportaciones a nivel de envíos. Esta lista es meramente ilustrativa, y también se consultaron otras fuentes públicas para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en entrevistas y encuestas estructuradas con proveedores de materias primas, productores de telas recubiertas, convertidores, distribuidores y contactos de adquisiciones de las principales industrias de uso final, como el transporte, la industria y los usos de protección. Dado que se trata de un mercado global, se recopilaron datos en las principales regiones consumidoras y productoras para confirmar las participaciones por aplicación, el movimiento típico de precios y los límites prácticos de sustitución antes de finalizar los supuestos.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 27% | Directivos ejecutivos (CXO): 13% | APAC: 41% |
| Nivel medio: 58% | Líderes funcionales/de unidad: 33% | EMEA: 34% |
| Actores más pequeños: 15% | Gerentes: 54% | Américas: 25% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construye utilizando un enfoque de arriba hacia abajo, en el que la actividad manufacturera y los flujos comerciales se utilizan para reconstruir el grupo de demanda de telas recubiertas por región, y luego se traduce en ingresos utilizando bandas de precios normalizadas. Para mantener los totales realistas, también se realizan verificaciones selectivas de abajo hacia arriba utilizando volúmenes muestreados por aplicación y región, seguidas de supuestos de precio de venta promedio recopilados de conversaciones con el canal y divulgaciones públicas.
Los insumos clave que dan forma al modelo incluyen el consumo de telas recubiertas por uso final (transporte, usos industriales y de protección), los cambios en la combinación de materiales de recubrimiento, la dependencia regional de las importaciones y la dirección de los precios de resinas y elastómeros como señal de traslado de costos, junto con los cambios en la utilización vinculados a las adiciones de capacidad. Cuando faltan perspectivas de abajo hacia arriba para canales pequeños o fragmentados, las brechas se manejan aplicando tasas de penetración conservadoras y luego verificándolas con indicadores comerciales y de manufactura.
Los pronósticos se producen utilizando análisis de escenarios guiados por los impulsores de demanda acordados en las entrevistas, y luego se ajustan con suavizado de series temporales sobre la base histórica para que los choques a corto plazo no distorsionen la curva. Los supuestos se mantienen trazables para que el cliente pueda seguir cómo cada región y aplicación contribuye al número final.
Ciclo de Validación de Datos y Actualización
La validación ocurre en capas. Se verifica el total del mercado con señales independientes como las tendencias del valor comercial, la dirección de la producción manufacturera y los cambios de capacidad anunciados, y se comprueban los cambios inusuales por región. Si una variación no puede explicarse por un factor claro, como precios, sustitución o un movimiento comercial puntual, se revisan los cálculos y se vuelve a contactar con los encuestados pertinentes.
Antes de la aprobación final, el modelo y los supuestos pasan por múltiples revisiones de analistas para garantizar que las definiciones, las unidades y las conversiones de divisas se apliquen de manera coherente. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como movimientos bruscos en las materias primas o adiciones de capacidad significativas. Justo antes de la entrega, se completa una revisión final para que la perspectiva más reciente y actualizada quede reflejada en los resultados.
Tamaño del Mercado de Telas Recubiertas de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para las telas recubiertas suelen diferir porque el alcance subyacente y el enfoque de medición pueden configurarse de distintas maneras, incluso cuando los títulos parecen similares. Las diferencias suelen provenir de qué se contabiliza como ingresos de telas recubiertas, el año base elegido y cómo se tratan los precios y el comercio regional.
Algunas estimaciones incluyen elementos adyacentes, como productos químicos para textiles recubiertos o ciertos bienes terminados, y otras aplican una trayectoria de escalada de precios más agresiva al proyectar hacia adelante. La brecha también se amplía cuando el comercio no se netea correctamente entre regiones, o cuando la conversión de divisas se aplica utilizando un período de referencia diferente. En nuestra opinión, la principal diferencia proviene de tratar solo los rollos y láminas de telas recubiertas comercializables como dentro del alcance, excluyendo los ensamblajes terminados, lo cual es una elección de definición utilizada en nuestro enfoque de Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 25,92 mil millones de USD (2026) | |
| Editor de la Industria A | 27,92 mil millones de USD (2026) | Utiliza un valor más alto para 2026 que puede reflejar una inclusión más amplia de artículos terminados relacionados con telas recubiertas en algunas aplicaciones y una progresión de precios asumida más rápida hacia la ventana de pronóstico. |
| Proveedor Global de Datos B | 30,81 mil millones de USD (2024) | Ancla el modelo en un año base anterior y puede aplicar una taxonomía de productos más amplia que incluye compuestos de estilo de revestimiento de paredes, lo que puede elevar el valor inicial en comparación con una perspectiva de ingresos exclusiva de telas recubiertas. |
En conjunto, la tabla muestra que los límites del alcance y el año elegido como punto de partida explican la mayor parte de la diferencia, más que cualquier factor de demanda individual. Al mantener los insumos vinculados al comercio observable, la dirección de la manufactura y la lógica de precios verificada en entrevistas, podemos presentar un número equilibrado que puede replicarse y someterse a pruebas de estrés.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de telas recubiertas?
El mercado de telas recubiertas generó 25.920 millones de USD en ingresos en 2026 y se proyecta que alcance los 33.210 millones de USD para 2031.
¿Qué región lidera el consumo de telas recubiertas?
Asia-Pacífico concentró el 46,70% de los ingresos globales en 2025 y es también la región de más rápido crecimiento, avanzando a una CAGR del 6,20% hasta 2031.
¿Qué segmento de material de recubrimiento se expande más rápidamente?
Se espera que las telas recubiertas con poliuretano crezcan a una CAGR del 6,75% entre 2026-2031 debido a sus ventajas en flexibilidad y formulación libre de PFAS.
¿Por qué las aplicaciones de ropa de protección están ganando impulso?
Las regulaciones de seguridad industrial más estrictas y la demanda de rendimiento antimicrobiano impulsan las telas para ropa de protección hacia una CAGR del 7,55% hasta 2031.
¿Cómo están influyendo las regulaciones sobre PFAS en la innovación de productos?
Las inminentes prohibiciones de PFAS están acelerando el cambio hacia las químicas de silicona y PU, a medida que los proveedores rediseñan los recubrimientos para cumplir con los nuevos estándares de sostenibilidad y cumplimiento normativo.
Última actualización de la página el:



