
Tamaño y Cuota del Mercado de Telas de Cuerda para Neumáticos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
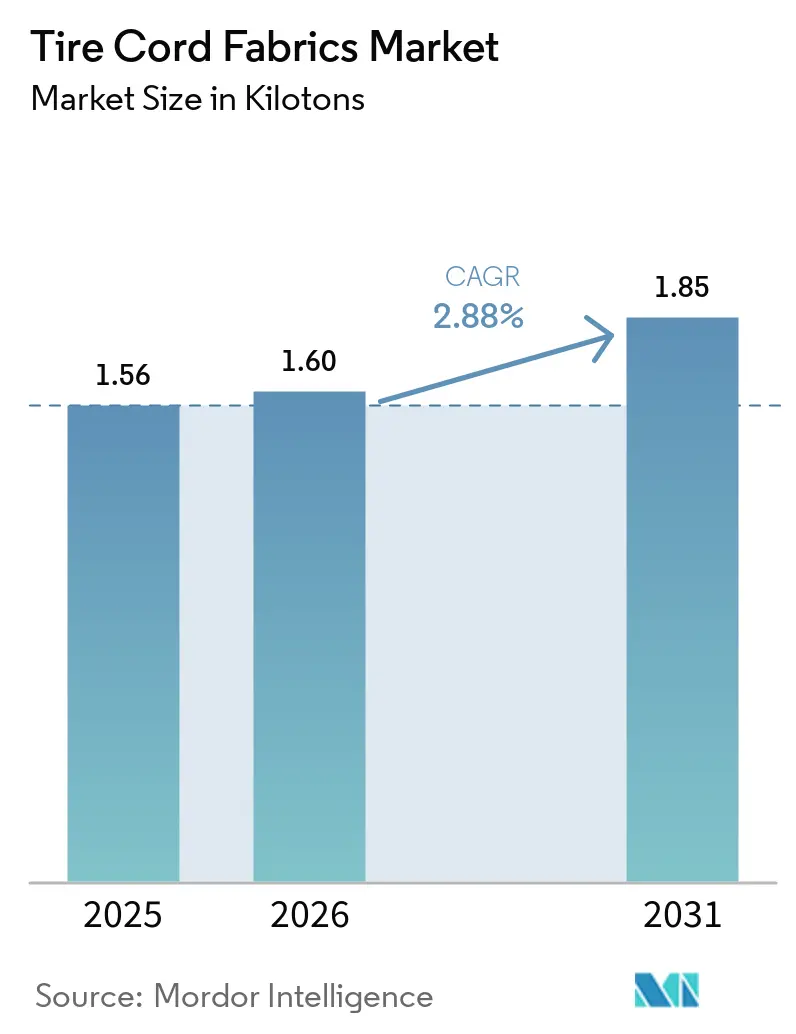
| Volumen del Mercado (2026) | 1.60 kilotones |
| Volumen del Mercado (2031) | 1.85 kilotones |
| Tasa de crecimiento (2026 - 2031) | 2.88 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Telas de Cuerda para Neumáticos por Mordor Intelligence
El tamaño del mercado de telas de cuerda para neumáticos fue valorado en 1,56 kilotoneladas en 2025 y se estima que crecerá de 1,6 kilotoneladas en 2026 hasta alcanzar 1,85 kilotoneladas en 2031, a una CAGR del 2,88% durante el período de pronóstico (2026-2031). Este crecimiento moderado refleja el aumento de la demanda de reemplazo impulsado por la adopción de vehículos eléctricos (EV), la presión regulatoria para reducir la resistencia al rodamiento y la expansión sostenida de las flotas de vehículos comerciales. El poliéster mantiene su dominio porque equilibra costo y rendimiento, mientras que la aramida avanza más rápidamente gracias a las aplicaciones de neumáticos de alta gama que requieren una resistencia al calor superior. Asia-Pacífico lidera el consumo gracias a ecosistemas de fabricación integrados y a una creciente titularidad de vehículos, mientras que Oriente Medio y África registra el crecimiento regional más rápido a medida que los gobiernos invierten en capacidad automotriz. La dinámica competitiva favorece a los proveedores verticalmente integrados que pueden ofrecer poliéster HMLS, cuerdas híbridas y sistemas de adhesión libres de resorcinol-formaldehído (RFF) que ayudan a los fabricantes de neumáticos a cumplir con normas de sostenibilidad cada vez más estrictas. Las fluctuaciones en el costo de las materias primas, los ciclos de producción automotriz y los conceptos incipientes de neumáticos sin aire moderan las perspectivas de crecimiento a corto plazo del mercado de telas de cuerda para neumáticos.
Conclusiones Clave del Informe
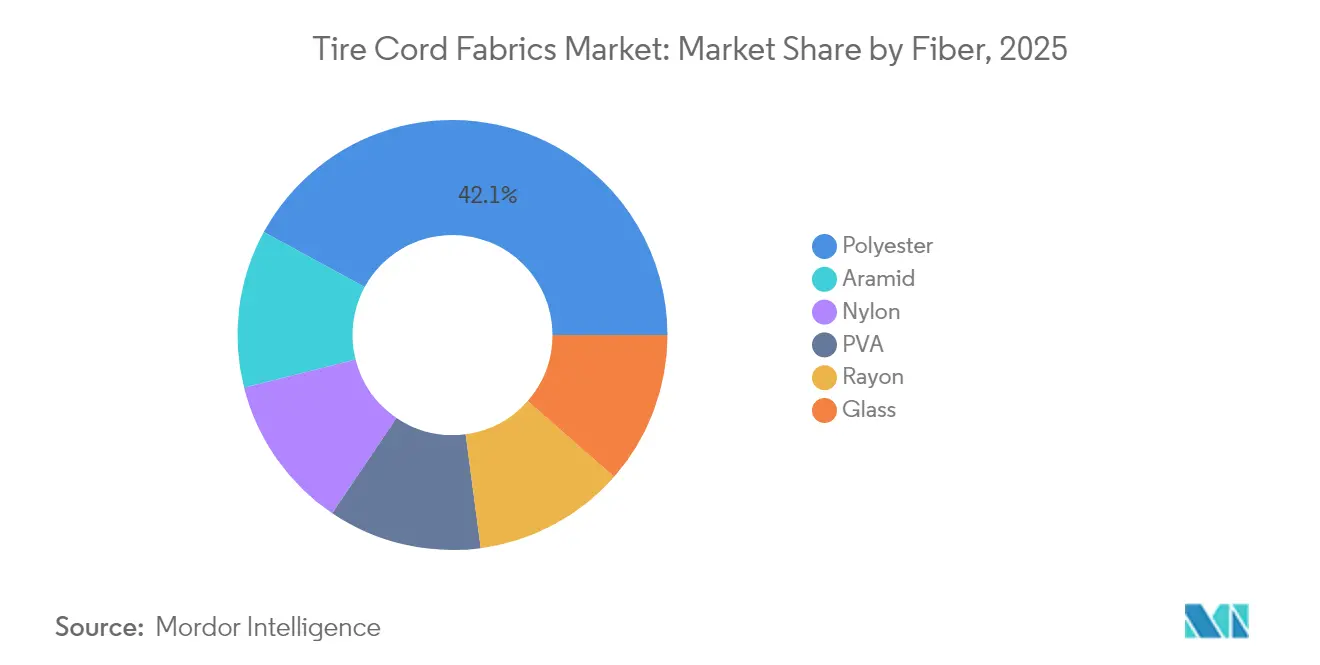
- Por fibra, el poliéster representó el 42,05% de la cuota del mercado de telas de cuerda para neumáticos en 2025, mientras que se prevé que la aramida registre una CAGR del 3,14% hasta 2031.
- Por tipo de neumático, la construcción radial representó el 67,65% de la cuota del mercado de telas de cuerda para neumáticos en 2025; se proyecta que las variantes semirradiales crezcan a una CAGR del 3,05% hasta 2031.
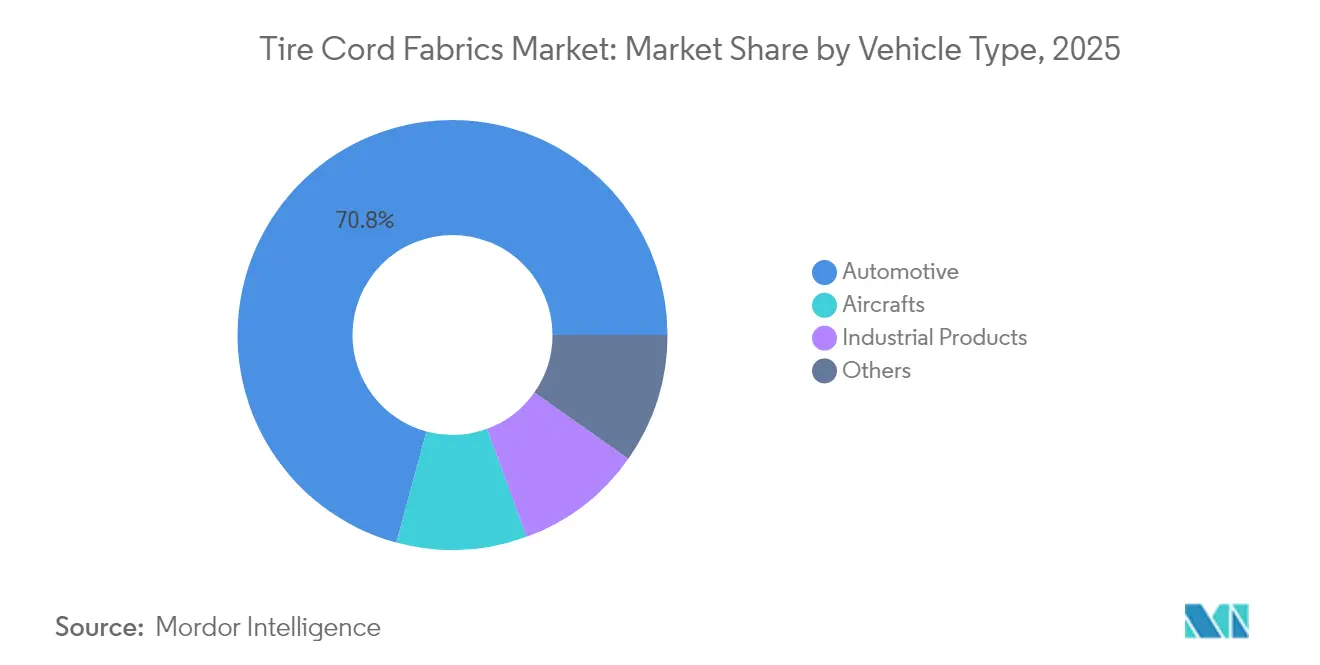
- Por tipo de vehículo, las aplicaciones automotrices captaron el 70,80% del tamaño del mercado de telas de cuerda para neumáticos en 2025, mientras que se espera que los neumáticos para aeronaves se expandan a una CAGR del 3,08% hasta 2031.
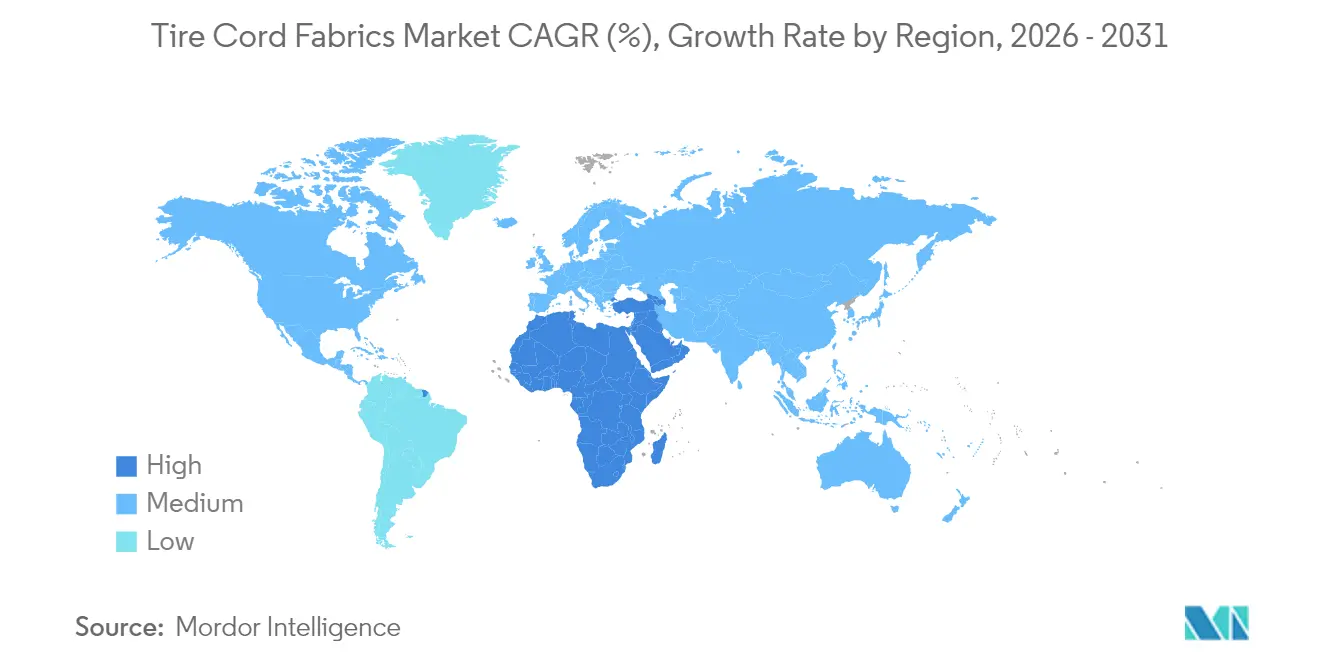
- Por geografía, Asia-Pacífico lideró con una cuota de ingresos del 48,10% en 2025, mientras que la región de Oriente Medio y África está preparada para el CAGR más rápido del 2,96% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento de la producción mundial de vehículos y expansión del parque automotor | +0.8% | Global (APAC más fuerte) | Mediano plazo (2-4 años) |
| Rápida adopción de neumáticos radiales en mercados emergentes | +0.6% | Núcleo APAC, desbordamiento hacia MEA | Largo plazo (≥ 4 años) |
| Mayor frecuencia de reemplazo de neumáticos relacionada con los vehículos eléctricos | +0.5% | América del Norte y Europa, extendiéndose a APAC | Corto plazo (≤ 2 años) |
| Demanda de cuerdas HMLS ligeras e híbridas para menor resistencia al rodamiento | +0.4% | Enfoque global en segmento premium | Mediano plazo (2-4 años) |
| Adopción de químicas de adhesión "verdes" RFF | +0.2% | Liderado por la UE, adopción global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento de la Producción Mundial de Vehículos y Expansión del Parque Automotor
La recuperación de la producción de vehículos en todo el sector está impulsando pedidos masivos de textiles de refuerzo, ya que las fábricas de neumáticos reabastecen los inventarios que se redujeron durante las recientes interrupciones en la cadena de suministro. Los camiones pesados, autobuses y remolques consumen mayores cantidades de tela de cuerda por neumático que los automóviles de pasajeros, lo que amplifica las ganancias de demanda. Un parque vehicular global en constante expansión sostiene los volúmenes de reemplazo, especialmente en economías emergentes donde las tasas de titularidad continúan aumentando a pesar de los vientos en contra macroeconómicos. Los programas de electrificación en flotas logísticas añaden una demanda incremental porque los camiones eléctricos requieren carcasas más rígidas y una mayor densidad de cuerdas. Las adiciones de capacidad paralelas en los principales fabricantes de neumáticos crean un repunte sincronizado que sustenta el crecimiento a mediano plazo del mercado de telas de cuerda para neumáticos.
Rápida Adopción de Neumáticos Radiales en Mercados Emergentes
En toda India y el Sudeste Asiático, los neumáticos de estructura diagonal están cediendo paso a los diseños radiales que necesitan aproximadamente un 40% más de tela de cuerda por unidad. Los mandatos gubernamentales de eficiencia de combustible y la demanda de los usuarios por una vida útil más larga aceleran el cambio. Los segmentos de maquinaria agrícola amplifican el efecto porque las tecnologías radiales IF y VF requieren carcasas más resistentes construidas con cuerdas de alta resistencia. La conversión progresa hasta 2030, produciendo un viento de cola de volumen duradero que compensa los perfiles de demanda maduros en América del Norte y Europa. Los proveedores capaces de incrementar la producción de poliéster y nailon cerca de los clústeres locales de neumáticos están mejor posicionados para capturar esta cuota.
Demanda de Cuerdas HMLS Ligeras e Híbridas para Menor Resistencia al Rodamiento
Las regulaciones de economía de combustible y emisiones de CO₂ impulsan a los fabricantes de neumáticos hacia diseños de baja resistencia al rodamiento. El poliéster HMLS ofrece alto módulo con mínima contracción, reduciendo la pérdida de energía en la pared lateral sin sacrificar durabilidad. Las construcciones híbridas que combinan poliéster con aramida o vidrio permiten a los ingenieros ajustar con precisión la rigidez y la resistencia del cinturón para neumáticos de ultra alto rendimiento. A medida que las normas de etiquetado se endurecen en la Unión Europea y otras regiones, las tecnologías premium migran hacia los segmentos de precio convencionales, ampliando la base direccionable para cuerdas avanzadas[1].
Adopción de Químicas de Adhesión "Verdes" RFF
Los reguladores están eliminando gradualmente las emisiones de formaldehído, lo que impulsa un cambio hacia los tratamientos RFF que unen la tela al caucho sin las resinas tradicionales de resorcinol-formaldehído. Los primeros adoptantes en Europa y Japón han validado la paridad de rendimiento, y el despliegue global se acelera entre 2026 y 2027 cuando entren en vigor las normas obligatorias. Los productores de cuerdas que invirtieron por adelantado pueden obtener primas de precio durante la transición, reforzando la importancia competitiva de las capacidades de proceso sostenibles[2].
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del precio de las materias primas petroquímicas | -0.3% | Global, centros de fabricación de APAC | Corto plazo (≤ 2 años) |
| Sobre-/sub-capacidad cíclica en la producción automotriz | -0.2% | Global, regionalmente desigual | Mediano plazo (2-4 años) |
| Auge de los conceptos de neumáticos sin aire/no neumáticos | -0.1% | Pilotos tempranos en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio de las Materias Primas Petroquímicas
El poliéster y el nailon dependen del paraxileno, el ácido adípico y el caprolactama, todos los cuales fluctúan con los ciclos del crudo. Los aumentos repentinos comprimen los márgenes de los tejedores de cuerdas, mientras que las caídas bruscas desincentivan la inversión en la cadena ascendente, creando riesgos de seguridad de suministro. La posición dominante de China en los intermedios de fibra significa que las interrupciones regionales o las tensiones comerciales pueden traducirse rápidamente en fluctuaciones de precios a nivel mundial. Aunque las grandes empresas de neumáticos pueden realizar coberturas, los productores de tela más pequeños enfrentan presiones sobre el capital de trabajo que pueden limitar el suministro a corto plazo.
Sobre-/Sub-Capacidad Cíclica en la Producción Automotriz
Las tasas de fabricación automotriz siguen siendo sensibles a los cambios del PIB, las tasas de interés y los incentivos de políticas. Los períodos de capacidad subutilizada en China y Europa reducen la absorción de tela de cuerda, mientras que las recuperaciones rápidas pueden desencadenar escaseces de corta duración que elevan los precios al contado. La intensidad de capital de las líneas de tejido e impregnación dificulta que los proveedores ajusten rápidamente la capacidad, creando desajustes que repercuten en el mercado de telas de cuerda para neumáticos. Las estrategias de consolidación y diversificación regional apuntan a amortiguar futuros choques.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Fibra:
Dominio del Poliéster con Impulso de la AramidaEl poliéster retuvo el 42,05% de la participación del mercado de tejidos de cordón para neumáticos en 2025 gracias a su equilibrio entre costo y rendimiento en neumáticos de pasajeros y comerciales. La favorable economía del segmento, la abundante disponibilidad de materias primas y su compatibilidad con el tejido automatizado sustentan su liderazgo. El aramida, si bien representa una base de volumen menor, registra una CAGR del 3,14% hasta 2031, impulsada por aplicaciones de vehículos eléctricos y de ultra alto rendimiento que exigen resistencia al calor y resistencia a la tracción más allá del límite del poliéster. Los tejidos de cordón para neumáticos de nailon mantienen su relevancia en construcciones de tipo diagonal y neumáticos especiales para todo terreno, pero enfrentan una erosión gradual del volumen a medida que aumenta la penetración radial. El rayón continúa retrocediendo debido a restricciones de suministro y menor vida útil a la fatiga, mientras que los nichos de cordón de vidrio y PVA se mantienen estables en aplicaciones industriales y aeronáuticas. Los imperativos de sostenibilidad fomentan ensayos con poliésteres de origen biológico y corrientes de monómeros reciclados, posicionando a los innovadores para redefinir las jerarquías de fibras más adelante en la década.
Los grados HMLS del poliéster ayudan a los principales productores a asegurar contratos a largo plazo con fabricantes de equipos originales de neumáticos a nivel mundial, protegiéndolos frente a las fluctuaciones de materias primas. Los proveedores de aramida obtienen márgenes premium y frecuentemente integran hacia atrás en las químicas de precursores de fibra para asegurar el suministro. Los cordones híbridos que combinan poliéster con aramida o vidrio permiten una rigidez personalizada para un confort de conducción ajustado con precisión, ofreciendo una vía para un crecimiento diferenciado.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Neumático:
Supremacía Radial con Resiliencia SemirradialLos neumáticos radiales representaron el 67,65% del tamaño del mercado de telas de cuerda para neumáticos en 2025 gracias a su superior disipación de calor, vida útil del labrado y ahorro de combustible. La adopción masiva en automóviles de pasajeros y camiones de carretera normalizó las economías de fabricación, reduciendo las brechas de costo con diseños más antiguos. Incluso con la madurez en las regiones desarrolladas, la conversión radial en curso en agricultura y minería garantiza una demanda incremental constante.
Las construcciones semirradiales —que combinan cinturones radiales con capas diagonales— se están expandiendo a una CAGR del 3,05% donde las flotas valoran el equilibrio entre costo y durabilidad, en particular en el transporte pesado y los autobuses. El neumático diagonal sigue arraigado en ciertos entornos todoterreno que priorizan la resistencia de la pared lateral y la facilidad de reparación, pero su cuota continúa reduciéndose.
Por Tipo de Vehículo:
Volumen Automotriz bajo el Repunte de las AeronavesLas aplicaciones automotrices captaron el 70,80% del mercado de telas de cuerda para neumáticos en 2025, respaldadas por ciclos de reemplazo estables y la creciente penetración de vehículos eléctricos que incrementa el consumo de cuerdas por kilómetro recorrido. Los camiones ligeros en América del Norte y China prolongan el dominio del segmento porque emplean neumáticos más grandes con mayor número de cuerdas. Los neumáticos para aeronaves, aunque pequeños en volumen, registran el CAGR más rápido del 3,08% a medida que el tráfico de pasajeros global se recupera y los presupuestos de defensa aumentan. Las carcasas reforzadas con aramida que toleran múltiples aterrizajes con cargas elevadas obtienen precios unitarios muy por encima de los equivalentes automotrices, elevando el valor de mercado. Los vehículos industriales como cargadoras, niveladoras y equipos portuarios proporcionan una base confiable, mientras que los segmentos emergentes —scooters eléctricos, vehículos todo terreno recreativos y robots de última milla— desbloquean una demanda específica para cuerdas especializadas.
El escrutinio regulatorio de las partículas de abrasión de neumáticos y los microplásticos podría distorsionar los patrones futuros de demanda por tipo de vehículo, obligando a los productores de tela a desarrollar nuevas químicas que limiten el desprendimiento de fibras. Este viento de cola regulatorio para la innovación diferencia aún más a los proveedores con sólidas líneas de investigación y desarrollo dentro de la industria de telas de cuerda para neumáticos.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Telas de Cuerda para Neumáticos en APAC
La participación del 48,10% de Asia-Pacífico en 2025 refleja clústeres de producción que ubican conjuntamente materias primas petroquímicas, telares de alta velocidad y grandes plantas de neumáticos. China combina escala con una competencia creciente en poliéster HMLS y el proceso de impregnación RFF, mientras que el crecimiento automotriz de India añade una profunda capa de consumo doméstico. Las economías del Sudeste Asiático, como Tailandia e Indonesia, extienden la cadena de suministro con plantas de neumáticos orientadas a la exportación, lo que ayuda a la región a consolidar su posición en el mercado de telas de cuerda para neumáticos.
Mercado de Telas de Cuerda para Neumáticos en MEA
Oriente Medio y África registra una CAGR del 2,96%, la más alta a nivel mundial. Los gobiernos canalizan los ingresos petroleros hacia programas de diversificación que incluyen la producción de neumáticos y componentes. Las zonas industriales de Arabia Saudita atraen empresas conjuntas extranjeras, mientras que Marruecos aprovecha los acuerdos comerciales con la UE y los Estados Unidos para convertirse en una base de exportación del norte de África. Turquía y Sudáfrica, con sectores automotrices consolidados, proporcionan puntos de anclaje adicionales para el crecimiento.
Mercado de Telas de Cuerda para Neumáticos en América del Norte, Europa y LATAM
América del Norte y Europa siguen siendo centros de innovación donde la presión regulatoria en favor de materiales sostenibles y de baja resistencia a la rodadura impulsa la demanda de soluciones avanzadas de cuerda. La alta adopción de vehículos eléctricos, las estrictas normas de eficiencia de combustible y los primeros ensayos de neumáticos sin aire configuran especificaciones premium que repercuten en las cadenas de suministro globales. América Latina crece de forma constante impulsada por la demanda de equipos agrícolas, aunque la volatilidad cambiaria y los ciclos económicos generan períodos de debilidad. En general, los cambios en la distribución geográfica llevan a los proveedores de cuerda a equilibrar la fabricación de bajo costo con la proximidad a clientes de altas especificaciones, lo que garantiza que el mercado de telas de cuerda para neumáticos continúe diversificándose regionalmente.

Análisis de la cadena de valor
La cadena de valor de los tejidos para cordón de neumáticos comienza con materias primas petroquímicas e intermedios polimétricos (chips de poliéster, nylon 6/66 y precursores de aramida), y continúa con el hilado por fusión, el estirado hasta obtener hilo de alta tenacidad, el torcido y el cableado, y la formación del tejido (tejido y engomado). A continuación viene el acabado mediante sistemas de inmersión, en los que los proveedores desarrollan la adherencia al caucho y la resistencia a la fatiga, incluidas las soluciones convencionales RF/RFL y las más recientes de tipo RFF. Los principales puntos de control de calificación para los fabricantes de neumáticos se concentran en la disponibilidad de polímeros e intermedios, la calidad de la conversión de hilo a cordón (incluido el control de tenacidad y contracción para grados HMLS) y la capacidad de la línea de inmersión.
El procesamiento intermedio se concentra en especialistas integrados en refuerzos que abarcan desde el hilo hasta el tejido y las capacidades de cordón inmersionado, entre ellos Hyosung Advanced Materials, Indorama Ventures, SRF Limited, Kolon Industries y Kordsa. La demanda posterior proviene de fabricantes globales de neumáticos como Michelin, Bridgestone, Goodyear y Continental, donde la coingeniería y la validación conjunta de nuevas construcciones de carcasa y cinturón determinan el abastecimiento a largo plazo. La distribución generalmente combina el suministro directo a las plantas de neumáticos con almacenamiento regional cerca de los polos de fabricación de neumáticos, con un enfoque cada vez mayor en huellas más cercanas al cliente para reducir el riesgo de interrupciones logísticas y limitar el capital de trabajo inmovilizado en inventarios.
Panorama Competitivo
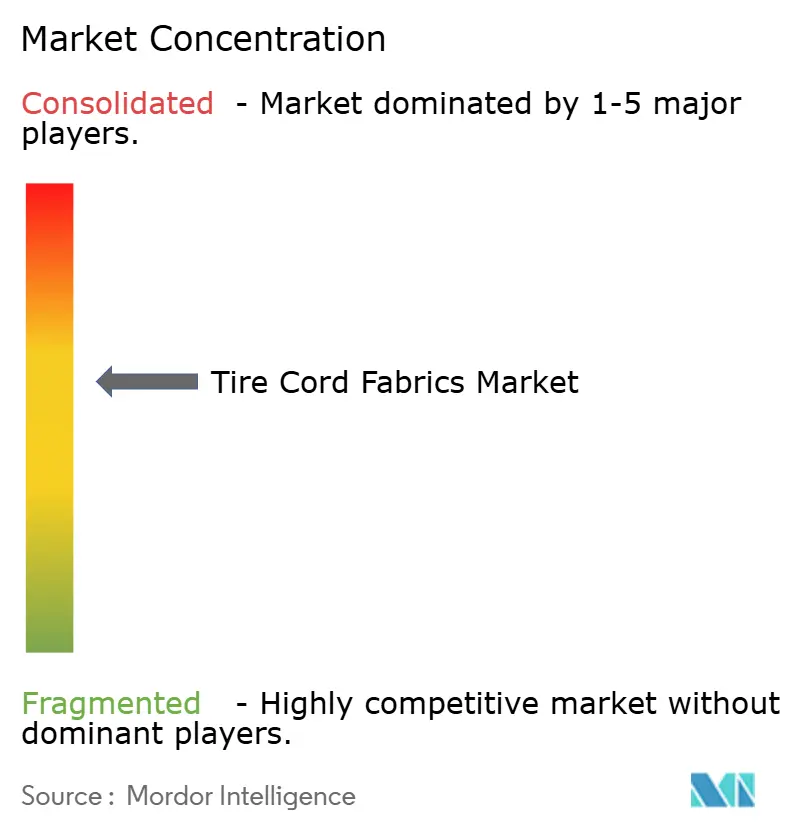
El panorama del mercado es moderadamente fragmentado. Bekaert, Hyosung, Teijin y Kolon controlan una capacidad significativa, mientras que un segundo nivel de especialistas regionales se enfoca en nichos de nailon o rayón. La inversión estratégica se concentra en torno a la capacidad de poliéster HMLS, las líneas de impregnación RFF y la diversificación regional para compensar las barreras comerciales. Hyosung amplió la producción de cuerdas de poliéster en Vietnam, alineando el suministro con las exportaciones de neumáticos del Sudeste Asiático. Teijin se centra en actualizaciones de aramida para apoyar los programas de neumáticos para vehículos eléctricos en Europa. Las asociaciones tecnológicas ganan importancia: los productores de cuerdas están colaborando con especialistas en química del caucho para co-desarrollar adhesivos de curado de baja energía, y con recicladores para proyectos piloto de rutas de despolimerización para cuerdas al final de su vida útil.
Líderes de la Industria de Telas de Cuerda para Neumáticos
-
HYOSUNG ADVANCED MATERIALS
-
Indorama Ventures Public Company Limited
-
Kolon Industries Inc.
-
KORDRNA Plus a.s.
-
SRF Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Tejidos de Cordón para Neumáticos
- Beihai Fiberglass
- Bekaert
- Benninger AG
- Century Enka Limited
- Cordenka GmbH & Co KG
- Cordus
- Far Eastern Group
- Firestone Fibers & Textiles
- GÜRİŞ
- HYOSUNG ADVANCED MATERIALS
- Indorama Ventures Public Company Limited
- Kolon Industries Inc.
- KORDRNA Plus a.s.
- Milliken & Company
- Oerlikon Management AG
- SRF Limited
- TEIJIN LIMITED
- TORAY INDUSTRIES, INC

Oportunidades de mercado y perspectivas futuras
Las adiciones de activos y la consolidación apuntan a espacios de suministro localizado sin cubrir para cordones de alto rendimiento cerca de los centros de fabricación de neumáticos de rápido crecimiento. En mayo de 2026, Bekaert completó la adquisición de las instalaciones de fabricación de refuerzos de neumáticos de Bridgestone en Shenyang (China) y Tailandia, lo que amplía su presencia en refuerzos de caucho e indica una reestructuración continua de carteras a medida que los fabricantes de neumáticos se concentran en la producción principal de neumáticos mientras los proveedores especializados añaden capacidad de refuerzo más cerca de los clientes.
Los programas de localización en India y el oeste de China crean oportunidades para los proveedores capaces de suministrar a escala cordones de poliéster HMLS calificados y soluciones de inmersión de bajas emisiones. HS Hyosung Advanced Materials anunció una inversión de 30 millones de USD (noviembre de 2025) para establecer su primera planta de producción de cordón de poliéster para neumáticos en Nagpur, Maharashtra, con finalización prevista para 2027, lo que muestra cómo la demanda de suministro local y plazos de entrega más cortos está impulsando la inversión. La demanda de nylon de mayor especificación y refuerzos híbridos también se sustenta en proyectos como el plan de cordón de neumáticos de alto rendimiento inmersionado en PA66 de Shenma Industrial en China (noviembre de 2025, capacidad objetivo de 26 ktpa). En paralelo, la colaboración en tecnologías de adhesión libres de resorcinol y formaldehído (por ejemplo, el enfoque Cokoon de Continental-Kordsa mencionado en la cobertura del sector) respalda la diferenciación de producto a medida que los fabricantes de neumáticos endurecen los requisitos de sostenibilidad y cumplimiento de materiales.
Recent Industry Developments in Mercado de Tejidos de Cordón para Neumáticos
- Mayo de 2026: Bekaert completó la adquisición de las instalaciones de fabricación de refuerzos de neumáticos de Bridgestone en Shenyang, China, y Tailandia. El acuerdo fortalece la división de Refuerzo de Caucho de Bekaert con escala de fabricación adicional en dos geografías clave de exportación de neumáticos y respalda una integración más estrecha con las cadenas de suministro regionales de los fabricantes de neumáticos.
- Febrero de 2026: HS Hyosung Advanced Materials y Kolon Industries acordaron poner fin a una disputa de patentes de cuatro años relacionada con la tecnología de Cordón de Neumático Híbrido (HTC), retirando las demandas en Corea del Sur y Estados Unidos. El acuerdo reduce la incertidumbre legal en torno a la propiedad intelectual de cordones híbridos y crea espacio para una colaboración más amplia en tecnología y clientes en segmentos de refuerzo premium.
- Enero de 2025: Kolon Industries anunció una inversión de 30 000 millones de wones para ampliar la capacidad de producción de cordón de neumáticos en su planta de Vietnam de 36 000 a 57 000 toneladas anuales mediante la reubicación de equipos de una instalación cerrada en Nankín, China, con operaciones previstas para comenzar en enero de 2027. El enfoque acelera la disponibilidad de capacidad con menor intensidad de capital y refuerza el papel del sudeste asiático como base de suministro para las exportaciones globales de neumáticos.


Mercado de Tejidos de Cordón para Neumáticos Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de tejidos de cordón para neumáticos abarca los tejidos de refuerzo utilizados en el interior de los neumáticos para proporcionar resistencia, estabilidad dimensional y durabilidad, medidos a nivel de suministro de materiales a lo largo de la cadena de valor global.
Exclusiones del alcance: Los neumáticos terminados están excluidos, así como el alambre de talón y los compuestos de caucho que no se comercializan ni se especifican como insumos de tejidos de cordón para neumáticos.
Descripción General de la Segmentación
- Por Fibra
- Nailon
- Poliéster
- Rayón
- Aramida
- Vidrio
- PVA
- Por Tipo de Neumático
- Sesgo / Diagonal
- Semirradial
- Radial
- Por Tipo de Vehículo
- Automotriz
- Aeronaves
- Productos Industriales
- Otros
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Rusia
- Países Nórdicos
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Turquía
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comenzó mapeando la producción de neumáticos y la demanda de reposición hacia el probable consumo de cordón, verificando luego con indicadores de fibra y textiles industriales. Se consultaron fuentes públicas como la Organización Internacional de Constructores de Automóviles (OICA), los datos de comercio de la Comisión de Comercio Internacional de los Estados Unidos, UN Comtrade, la Oficina de Estadísticas Laborales de los Estados Unidos (para movimientos de precios de insumos seleccionados) y publicaciones técnicas a través de canales como el NIST y revistas académicas abiertas que abordan materiales de refuerzo para neumáticos.
También se revisaron informes anuales, presentaciones para inversores y divulgaciones de sostenibilidad para comprender las adiciones de capacidad, la combinación de productos y la exposición geográfica de los principales proveedores. En paralelo, se utilizó una suscripción de pago para información financiera e inteligencia empresarial de empresas, con el fin de estandarizar las divisiones de ingresos, los cambios de propiedad y las huellas de instalaciones; asimismo, se empleó una base de datos de patentes de pago para identificar dónde la innovación en materiales es más activa. Las fuentes aquí enumeradas son ilustrativas, y se consultaron muchos otros documentos y conjuntos de datos públicos para la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las discusiones primarias se utilizaron para validar cuánto tejido de cordón se consume típicamente por tipo de neumático, y cómo cambia esto con la radialización, las especificaciones de neumáticos relacionadas con vehículos eléctricos y los cambios en las opciones de fibra. Se conversó con productores de tejidos de cordón, proveedores de fibra, fabricantes de neumáticos y partes interesadas técnicas del sector en las principales regiones productoras y consumidoras; posteriormente, esos insumos se utilizaron para cerrar las brechas dejadas por los datos públicos y para confirmar los supuestos prácticos de precios y utilización.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 37% | Directores ejecutivos (CXO): 19% | APAC: 50% |
| Nivel medio: 41% | Líderes funcionales/de unidad: 38% | EMEA: 29% |
| Actores menores: 22% | Gerentes: 43% | Américas: 21% |
Dimensionamiento del Mercado y Pronóstico
Nuestra lógica de dimensionamiento parte de una reconstrucción descendente de la demanda, en la que el parque vehicular, los volúmenes de producción de neumáticos y los ciclos de reposición se traducen en la fabricación de neumáticos por categoría y luego en el consumo de tejidos de cordón utilizando factores típicos de intensidad de materiales. Los totales se verifican con aproximaciones ascendentes selectivas, como discusiones sobre capacidad y utilización de proveedores muestreados, una verificación de coherencia del precio por tonelada a partir de conversaciones con el canal, y una consolidación limitada de volúmenes de textiles industriales reportados donde las divulgaciones lo permiten.
Los insumos clave utilizados en el modelo incluyen las tendencias de producción de neumáticos a nivel global y regional, el cambio en la combinación entre neumáticos radiales y diagonales, el peso promedio de cordón por neumático según la clase de vehículo, los cambios en la combinación de fibras (poliéster, nailon, rayón, aramida y otros), y los flujos de importación y exportación de tejidos de refuerzo e hilados relacionados. Cuando faltaba una serie de datos para un país más pequeño, la brecha se cubrió utilizando indicadores proxy como la producción de vehículos y el comercio de neumáticos, y luego el resultado se normalizó con retroalimentación de expertos para mantenerlo realista.
Para el pronóstico, se aplicó un análisis de escenarios porque la demanda responde a factores visibles, incluidos los ciclos de producción de vehículos, la resiliencia de la demanda de reposición y los cambios en las especificaciones de neumáticos vinculados a la resistencia al rodamiento y las clasificaciones de carga para vehículos eléctricos. Los supuestos se finalizaron solo después de que los rangos de los expertos convergieron y las líneas de tendencia año a año resultaron coherentes con las señales del sector.
Ciclo de Validación y Actualización de Datos
La validación se realizó mediante múltiples verificaciones cruzadas para que el número final no dependa de un único conjunto de datos. Los analistas compararon los totales modelados con señales independientes, como las tendencias de producción de neumáticos, los movimientos comerciales relacionados con el cordón y los comentarios de los proveedores sobre la utilización de la capacidad, y luego revisaron los valores atípicos hasta que la razón quedó claramente documentada.
Antes de la aprobación final, el trabajo pasa por una revisión interna paso a paso de los insumos, los cálculos y la coherencia de las unidades, seguida de una verificación final de varianza frente a los desarrollos recientes. El informe se actualiza anualmente, y las actualizaciones intermedias se activan cuando ocurren eventos materiales, como grandes expansiones de capacidad, interrupciones en el suministro de fibra o grandes cambios en las huellas de fabricación de neumáticos. Justo antes de la entrega, realizamos un análisis final rápido para que los clientes reciban la visión más actualizada disponible.
Tamaño del Mercado de Tejidos de Cordón para Neumáticos de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Es común encontrar diferentes tamaños de mercado publicados para los tejidos de cordón para neumáticos, ya que los estudios pueden utilizar diferentes unidades, límites y momentos para lo que se contabiliza. Las diferencias también aparecen cuando una estimación se construye a partir de señales de producción de neumáticos y otra se apoya más en las divisiones de ingresos de los proveedores o en los totales generales de textiles industriales.
Las tendencias de producción de neumáticos, los movimientos comerciales de materiales de refuerzo y las señales de capacidad y utilización divulgadas son las verificaciones que mantienen la estimación de Mordor Intelligence anclada al consumo físico de tejidos de cordón para neumáticos en toneladas (en lugar de mezclar textiles técnicos adyacentes o valores de neumáticos terminados).
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 1,60 mil millones de USD (2026) | |
| Medio de Comunicación del Sector A | 5,18 mil millones de USD (2022) | Esta cifra se reporta en términos de ingresos y comúnmente combina tejidos de cordón con textiles de refuerzo más amplios; además, utiliza un año base anterior que no está alineado con el alcance basado en volumen utilizado aquí. |
| Editorial Global B | 5,86 mil millones de USD (2024) | La estimación parece basarse en una cesta de productos y precios más amplia, que puede incluir fibras, hilados y productos convertidos más allá de los tejidos de cordón para neumáticos, y los supuestos de precios no son claramente rastreables a la demanda basada en toneladas. |
En general, la dispersión se explica principalmente por las elecciones de unidades y de límites, no por un desacuerdo sobre la dirección de la demanda final. Cuando el dimensionamiento se mantiene vinculado a la fabricación de neumáticos, los patrones de reposición y la intensidad de materiales por neumático, el total del mercado resultante es más fácil de auditar y de actualizar a medida que se dispone de nuevos datos de producción y comercio.


Preguntas Clave Respondidas en el Informe
¿Cuál es el volumen actual del mercado de telas de cuerda para neumáticos?
El mercado se sitúa en 1,6 kilotoneladas en 2026 y se prevé que alcance 1,85 kilotoneladas en 2031.
¿Qué tipo de fibra lidera la demanda?
El poliéster lidera con una cuota del 42,05%, gracias a su equilibrio entre costo y rendimiento y su compatibilidad con el tejido de alta velocidad.
¿Por qué son importantes los vehículos eléctricos para los proveedores de telas de cuerda?
Los neumáticos de los vehículos eléctricos se desgastan más rápido y requieren cuerdas con mayor resistencia al calor, aumentando tanto la frecuencia de reemplazo como la demanda de fibras premium como la aramida.
¿Qué región crece más rápido?
Se prevé que Oriente Medio y África crezca a una CAGR del 2,96% hasta 2031 debido a la diversificación industrial y el gasto en infraestructura.
¿Cómo están influyendo las normas de sostenibilidad en el desarrollo de productos?
Las regulaciones están acelerando el cambio hacia las químicas de adhesión RFF y las fibras recicladas o de base biológica, recompensando a los proveedores que invierten con anticipación en procesos ecológicos.


 Sus datos están seguros y nunca se venden ni se comparten.
