
Tamaño y Participación del Mercado de Fintech de India
Análisis del Mercado de Fintech de India por Mordor Intelligence
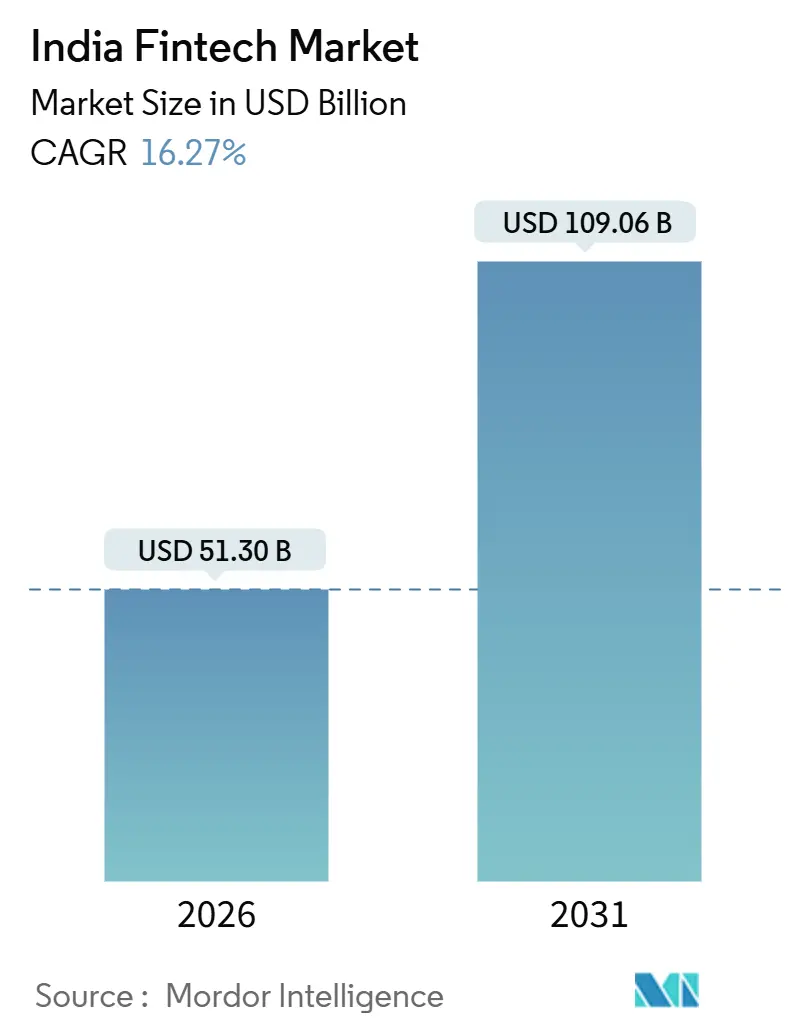
Se espera que el tamaño del mercado fintech de India aumente de 51,3 mil millones de USD en 2026 a 59,65 mil millones de USD en 2027 y alcance los 127,6 mil millones de USD para 2032, creciendo a una CAGR del 16,42% durante 2027-2032.
La infraestructura compartida de pagos e identidad de India respalda los préstamos digitales al conectar a los clientes, los registros de transacciones y las instituciones financieras. El crédito integrado en el proceso de pago y los servicios de capital de trabajo vinculados al GST amplían ese alcance hacia tareas específicas de compra y financiamiento empresarial. El marco de comisiones para comerciantes de UPI seleccionados de India, anunciado en septiembre de 2026 para apoyar la sostenibilidad del sistema mientras se protege a los individuos y a los pequeños comerciantes, mantiene los pagos de bajo valor a comerciantes libres de comisiones de descuento al comerciante, mientras aplica una comisión por encima de un umbral determinado. Con las comisiones restringidas en los pagos de bajo valor a comerciantes, los proveedores pueden ampliar su función mediante la integración en el proceso de pago, mientras que la expansión hacia los préstamos digitales conlleva obligaciones de supervisión continuas.
Conclusiones Clave del Informe
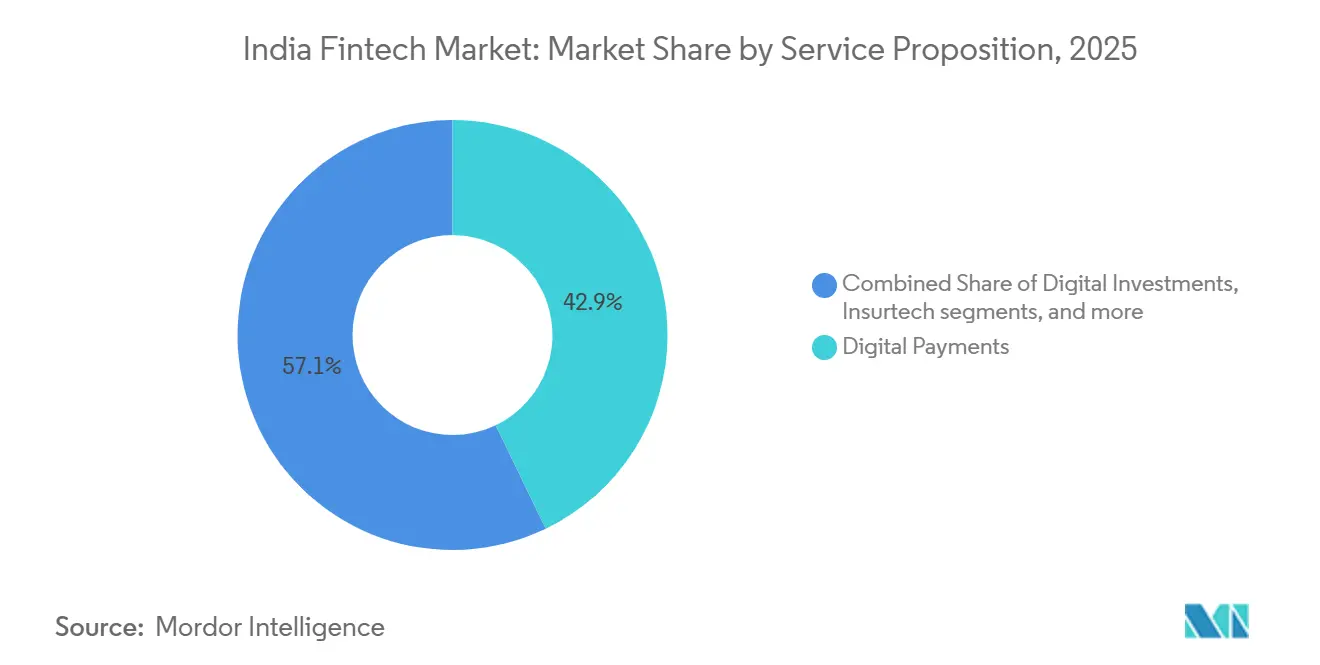
- Por propuesta de servicio, los pagos digitales representaron una participación del 42,69% del mercado fintech de India en 2026, mientras que se prevé que la neobanca sea el segmento de mayor crecimiento con una CAGR del 19,8% durante 2027-2032.
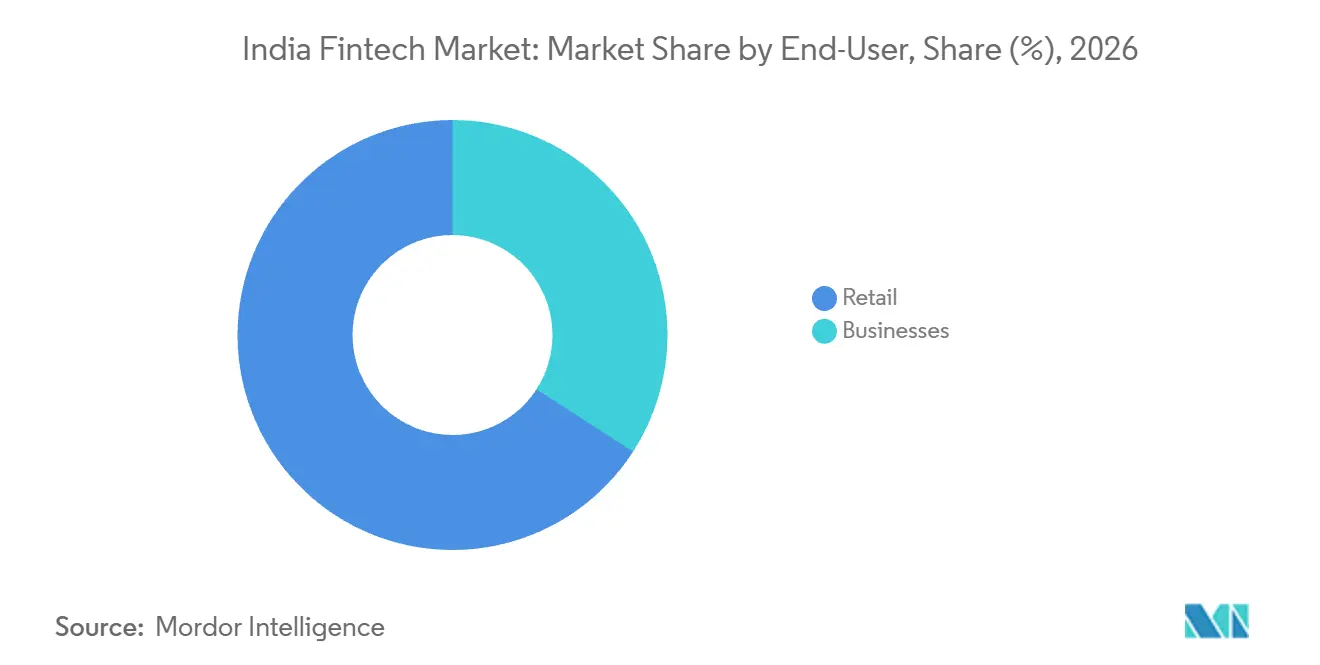
- Entre los usuarios finales, el sector minorista representó una participación del 65,87% del tamaño del mercado fintech de India en 2026, y se proyecta que las empresas crezcan más rápido con una CAGR del 17,65% durante 2027-2032.
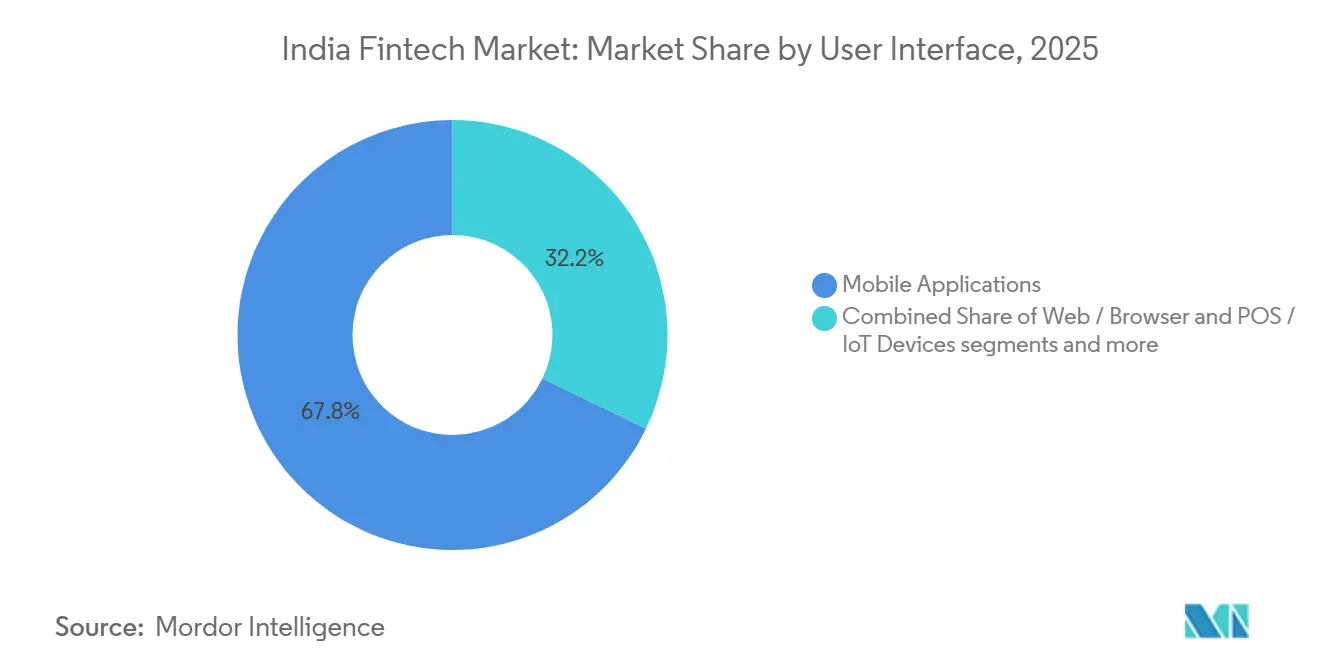
- En cuanto a las interfaces de usuario, las aplicaciones móviles lideraron con una participación del 68,99% del mercado en 2026 y se prevé que crezcan más rápido con una CAGR del 18,45% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Fintech de India
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Infraestructura Pública Digital (UPI, Aadhaar, OCEN) que Acelera la Adopción Masiva en el Mercado | +6.5% | A nivel nacional | Largo plazo (≥ 4 años) |
| Marco de Agregación de Cuentas que Desbloquea la Suscripción de Crédito Basada en Datos | +5% | A nivel nacional | Mediano plazo (2-4 años) |
| Demanda de Finanzas Integradas de Plataformas de Comercio Electrónico y Economía Colaborativa | +4% | A nivel nacional | Corto plazo (≤ 2 años) |
| Formalización de las MIPYMES tras el GST que Crea Nuevos Grupos de Demanda fintech para las Pymes | +3.5% | A nivel nacional | Mediano plazo (2-4 años) |
| La Creación de Riqueza de los Millennials y la Generación Z que Impulsa la Adopción de Asesoramiento Robótico de Bajo Costo | +0.5% | A nivel nacional | Largo plazo (≥ 4 años) |
| Vínculos Transfronterizos de UPI (p. ej., Singapur, EAU) que Abren Nuevos Ingresos por Remesas | +1.5% | A nivel nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Infraestructura Pública Digital (UPI, Aadhaar, OCEN) que Acelera la Adopción Masiva en el Mercado
La infraestructura de identidad digital y datos de transacciones amplía la gama de servicios financieros que pueden utilizar un proceso de incorporación de clientes sin papel. La Autoridad de Identificación Única de India (UIDAI) reportó 185,6 mil millones de transacciones de autenticación de Aadhaar en todos los sectores de India en el ejercicio fiscal 2025-26. El programa GST Sahay del Banco de Desarrollo de Pequeñas Industrias de India (SIDBI) combinó los marcos de la Red de Habilitación de Crédito Abierto (OCEN) y el Agregador de Cuentas con datos comerciales del GST e información bancaria para el crédito basado en facturas sin papel. Su cartera de GST Sahay creció un 345% interanual en el ejercicio fiscal 2025-26.[1] SIDBI incorporó 2.261 clientes durante el ejercicio fiscal 2025-26, llevando el total acumulado de clientes sancionados a 3.512 al 31 de marzo de 2026. La mayor parte de la base de clientes sancionados se incorporó en el ejercicio fiscal 2025-26, lo que indica que las infraestructuras compartidas respaldaron la adopción reciente de crédito más allá de su función en la verificación de identidad.
Marco del Agregador de Cuentas que Desbloquea la Suscripción de Crédito Basada en Datos
El Agregador de Cuentas (AA) conecta los datos financieros autorizados con los flujos de trabajo de suscripción de los prestamistas. Sahamati y CRIF estimaron que el ecosistema de Agregadores de Cuentas de India facilitó 36,8 millones de desembolsos de préstamos en el ejercicio fiscal 2025-26.[2] Los bancos representaron el 47,3% de los préstamos habilitados por AA por valor en el segundo semestre del ejercicio fiscal 2025-26, siendo las empresas financieras no bancarias las que representaron el resto. Para los préstamos hipotecarios y los préstamos con garantía inmobiliaria, los grupos de prestamistas que utilizan predominantemente AA con una penetración de suscripción por AA superior al 30% registraron una CAGR de cartera vigente del 32,9% entre junio de 2024 y junio de 2026, frente al 14,3% de los grupos que no utilizan AA. Esa actividad sitúa la integración de datos reutilizables dentro de los productos de crédito establecidos, otorgando a los proveedores de tecnología un papel en la suscripción y no solo en las interfaces orientadas al prestatario.
Demanda de Finanzas Integradas de Plataformas de Comercio Electrónico y Economía Colaborativa
El crédito integrado en el proceso de pago convierte el financiamiento en parte de la decisión de compra, creando demanda de servicios integrados en el proceso de transacción de un minorista. Amazon informó que la base de usuarios de Amazon Pay Later se expandió un 80% interanual durante su Gran Festival Indio de 2026 en India. Las transacciones en cuotas de Pay Later también se duplicaron interanualmente durante el evento. En conjunto, estas métricas muestran tanto una base de usuarios más amplia como una mayor actividad transaccional dentro de ese producto específico de pago en el proceso de compra. Para los proveedores de financiamiento, la integración en el proceso de pago vincula la distribución del producto a una compra ya en consideración, concentrando la relación de servicio en torno a esa transacción.
Formalización de las MIPYMES tras el GST que Crea Nuevos Grupos de Demanda fintech para las Pymes
Los registros formales de las micro, pequeñas y medianas empresas (MIPYMES) pueden conectar la identificación empresarial con el financiamiento de una actividad comercial específica. Los registros combinados bajo Udyam y la Plataforma de Asistencia Udyam alcanzaron aproximadamente 97,8 millones al 6 de octubre de 2026. El producto de capital de trabajo GST Sahay del Banco Indio, al que se accede a través de su aplicación IND SMART, está dirigido a MIPYMES individuales y unipersonales registradas en el GST durante al menos 12 meses. La evaluación del préstamo utiliza facturas de ventas del GST con no más de 45 días de antigüedad. Este diseño otorga a las ventas registradas un papel directo en un proceso de crédito digital, creando una aplicación de financiamiento para los datos empresariales formales. Por lo tanto, el registro en Udyam por sí solo no puede establecer la elegibilidad para este producto, que requiere un historial de GST establecido y facturas de ventas recientes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Las Normas Más Estrictas del RBI sobre Préstamos Digitales y FLDG que Elevan los Costos de Cumplimiento | -2% | A nivel nacional | Corto plazo (≤ 2 años) |
| La Política de MDR Cero en Débito RuPay y la Mayoría de los Pagos de Comerciantes UPI que Comprime los Grupos de Beneficios de las Pasarelas de Pago | -1.5% | A nivel nacional | Largo plazo (≥ 4 años) |
| El Aumento de los Incidentes de Ciberfraude que Socava la Confianza del Consumidor | -0.8% | A nivel nacional | Corto plazo (≤ 2 años) |
| El Invierno de Financiamiento Posterior a 2022 que Restringe el Capital para la Expansión | -0.4% | A nivel nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Las Normas Más Estrictas del RBI sobre Préstamos Digitales y FLDG que Elevan los Costos de Cumplimiento
La externalización de los préstamos digitales no elimina la responsabilidad del prestamista regulado por el servicio prestado a los prestatarios. Las Directrices de Facilidades de Crédito para NBFC del Banco de la Reserva de India requieren que los prestamistas no bancarios aplicables realicen una debida diligencia reforzada antes de contratar proveedores de servicios de préstamos digitales. Esa revisión abarca las capacidades técnicas, la privacidad de datos, los sistemas de almacenamiento, el trato a los prestatarios y el cumplimiento normativo. El prestamista también debe revisar periódicamente la conducta del proveedor y sigue siendo responsable de los actos y omisiones del proveedor. Estas obligaciones convierten la selección de socios y la supervisión continua en parte del costo de ampliar la distribución digital, especialmente cuando un prestamista incorpora proveedores con sistemas diferentes. Por lo tanto, la adquisición más rápida de clientes no puede sustituir el gasto continuo de supervisar cada relación de préstamo contratada.
La Política de MDR Cero en Débito RuPay y la Mayoría de los Pagos de Comerciantes UPI que Comprime los Grupos de Beneficios de las Pasarelas de Pago
India anunció su marco de comisiones para comerciantes de UPI seleccionados en septiembre de 2026 para apoyar la sostenibilidad a largo plazo de UPI mientras se protege a los individuos y a los pequeños comerciantes. A partir del 15 de octubre de 2026, los pagos de comerciantes UPI de hasta INR 2.000 (21,04 USD) siguen exentos de cargos por tasa de descuento al comerciante (MDR), un nivel que representa más del 95% del volumen de transacciones de comerciantes UPI. Por encima de ese umbral, el marco establece un MDR del 0,4%. Las transacciones de débito RuPay también mantienen un MDR cero bajo la norma vigente desde enero de 2020. En el ejercicio fiscal 2025-26, MobiKwik (One MobiKwik Systems Ltd) informó que la diversificación, la optimización de costos y las ofertas de valor añadido respaldaron la monetización a pesar de la presión del MDR cero. Los proveedores aún deben cubrir los costos de procesamiento y servicio donde el volumen de transacciones en sí no genera ingresos por descuento al comerciante.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Propuesta de Servicio: Escala de Pagos y Flujos de Trabajo de Banca Empresarial
Los pagos digitales representaron una participación del 42,69% del tamaño del mercado fintech de India en 2026. UPI procesó 241,6 mil millones de transacciones en el ejercicio fiscal 2025-26, según cifras de la Corporación Nacional de Pagos de India (NPCI) reportadas por el Ministerio de Finanzas.[3] Esta escala de transacciones respalda la posición del segmento más grande al convertir la ejecución de pagos en un requisito de servicio recurrente en un flujo sustancial de actividad financiera. La tarea competitiva es ofrecer una ejecución de pagos confiable mientras se desarrollan servicios facturables a su alrededor, porque el alto rendimiento por sí solo no asegura los ingresos del proveedor de pagos.
La neobanca es el segmento de mayor crecimiento, con una CAGR prevista del 19,8% durante 2027-2032. Open, una plataforma de neobanca empresarial, reportó conexiones con más de 40 bancos indios en un único espacio de trabajo de banca corporativa en 2026. Para las cuentas corrientes empresariales del Banco Estatal de India (SBI), Open Money proporciona visibilidad del saldo en tiempo real, sincronización automática de estados de cuenta e inicio de pagos. Las transacciones del SBI en Open Money utilizan el modo no STP, lo que significa que cada pago iniciado en Open Money debe ser autorizado en el SBI antes de ejecutarse. Una empresa con cuentas en varios bancos obtiene así una vista unificada de saldos y pagos, mientras que la ejecución en las cuentas del SBI sigue el paso de autorización del SBI.

Por Usuario Final: Alcance al Consumidor y Relaciones con Comerciantes
El sector minorista representó una participación del 65,87% del mercado fintech de India en 2026. NPCI informó que 554,9 millones de usuarios estaban incorporados en UPI a junio de 2026, lo que ilustra el alcance de un importante servicio financiero orientado al consumidor. Esta amplia base de entrada respalda la posición del sector minorista como el segmento más grande, al tiempo que hace que la profundidad de cada relación con el cliente sea comercialmente significativa. El alcance por sí solo no genera ingresos, por lo que el rendimiento de una plataforma de consumo depende de los servicios financieros adicionales que adopte cada usuario incorporado.
Las empresas son el segmento de mayor crecimiento, con una CAGR proyectada del 17,65% durante 2027-2032. MobiKwik (One MobiKwik Systems Ltd) reportó 4,9 millones de socios comerciantes en toda India a marzo de 2026, proporcionando un ejemplo concreto de adopción de plataformas por parte del sector empresarial. Para los clientes empresariales, la aceptación de pagos puede ser un punto de entrada a los flujos de trabajo financieros utilizados en las operaciones diarias. Razorpay señaló en junio de 2026 que Cashflow Insights y el Agente de Pagos estaban disponibles en versión beta para los usuarios de RazorpayX Connected Banking+, con algunas empresas ya utilizándolos. Estas herramientas amplían la relación con el comerciante desde la aceptación de pagos hasta el monitoreo del flujo de caja y la preparación de pagos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Interfaz de Usuario: Ejecución en Aplicaciones y Acceso por Navegador
Las aplicaciones móviles tuvieron la mayor participación de segmento con el 68,99% del mercado en 2026 y son el segmento de mayor crecimiento, con una CAGR prevista del 18,45% durante 2027-2032. El Banco de la Reserva de India registró 222,7 mil millones de transacciones en su canal de pagos basado en aplicaciones móviles en el ejercicio fiscal 2025-26. En el ejercicio fiscal 2025-26, más de 240.000 clientes de microfinanzas reconocieron digitalmente sus préstamos a través de la aplicación Hello Ujjivan del Banco de Pequeñas Finanzas Ujjivan. Dicho reconocimiento incorpora una tarea de administración de préstamos al canal móvil, ampliando el papel de la aplicación a lo largo de la relación crediticia. La oportunidad comercial consiste en ofrecer más de la relación crediticia a través del mismo tipo de interfaz móvil que respalda una actividad de pago sustancial.
El acceso web / por navegador llega a los clientes a través de sitios web, siendo la banca en línea y los pagos en sitios web bancarios una parte medida de esa actividad. El Banco de la Reserva de India registró 4,45 mil millones de transacciones de pago por internet en el ejercicio fiscal 2025-26, que abarca el comercio electrónico a través de la banca en línea y las transacciones financieras en los sitios web de banca por internet de los bancos. El canal basado en aplicaciones móviles mencionado anteriormente gestionó aproximadamente 50 veces más transacciones en el mismo ejercicio fiscal, situando esta actividad en sitios web bancarios muy por debajo de los pagos móviles en volumen. Para los proveedores que atienden estas transacciones, el acceso por navegador ofrece una vía complementaria para completar compras de banca en línea y transferencias bancarias junto con la ejecución de pagos basada en aplicaciones.
Análisis Geográfico
La actividad de transacciones UPI en zonas urbanas proporciona una base para considerar servicios financieros adicionales en varios distritos urbanos identificados. Los datos de UPI a nivel de distrito de NPCI identifican concentraciones de actividad en Bengaluru Urbano, Mumbai Suburbano y Pune. Una parte significativa de las transacciones UPI carece de etiquetas geográficas, por lo que ese patrón distrital ofrece una visión indicativa de la actividad urbana. En esos datos, Bengaluru Urbano ocupa el primer lugar entre los distritos por volumen de transacciones UPI, seguido de Mumbai Suburbano y Pune, lo que convierte estos flujos de pago reportados en una base potencial para distribuir servicios de préstamos, seguros o inversiones.
La infraestructura de los centros más pequeños amplía el alcance físico de aceptación a través del cual los servicios financieros digitales pueden llegar a los comerciantes y sus clientes. El Fondo de Desarrollo de Infraestructura de Pagos registró 15,04 millones de dispositivos digitales en los centros de Nivel 3 y 4 combinados al 30 de noviembre de 2025. La misma tabla de despliegue registró 2,58 millones de dispositivos digitales en los estados del noreste como grupo en esa fecha. Estos puntos de aceptación instalados respaldan los servicios de transacciones en diferentes categorías de centros y grupos de estados, con un valor comercial que depende de relaciones sostenidas con los comerciantes que conviertan la disponibilidad de dispositivos en actividad de pago recurrente de los clientes.
El acceso a un modo de pago digital y el uso activo de un instrumento de pago son tareas de desarrollo separadas. Al 31 de marzo de 2025, 514 distritos de toda India, más del 60% del total, habían logrado la cobertura del programa del RBI que proporcionaba a cada individuo elegible al menos un modo de pago digital. El análisis de impacto de 2026 del Departamento de Servicios Financieros recomendó medidas específicas para fortalecer el uso de la tarjeta de débito RuPay en zonas rurales y semiurbanas. Esa recomendación convierte el uso de un instrumento de pago disponible en un asunto comercial diferenciado, junto con la extensión del acceso a clientes adicionales. Para los proveedores que atienden zonas rurales y semiurbanas, el próximo avance proviene de convertir el acceso existente en uso recurrente de la tarjeta de débito RuPay, el foco de la recomendación del Departamento de Servicios Financieros.
Marco Regulatorio y Perspectivas
La comparación abarca jurisdicciones seleccionadas desde la perspectiva de los prestamistas no bancarios digitales regulados y sus socios de servicios de originación de préstamos. Las Directrices de Facilidades de Crédito para NBFC del RBI, actualizadas al 15 de julio de 2026, organizan los requisitos de préstamos digitales en torno a los acuerdos con proveedores de servicios, la protección del prestatario, la tecnología, los datos y la presentación de informes. La comparación estatal distingue ese marco nacional de originación del alcance estatutario de las protecciones de cobro a los prestatarios, ya que estas afectan a diferentes decisiones operativas.
Tabla Regulatoria
| Factor de decisión | India | Tamil Nadu |
|---|---|---|
| Autoridad principal | Banco de la Reserva de India | Banco de la Reserva de India para la originación de NBFC; Gobierno Estatal para la Ley 40 de 2025 |
| Instrumentos o directrices clave | Directrices de Facilidades de Crédito para NBFC, 2025, actualizadas en julio de 2026 | Marco del RBI; la Ley 40 de 2025 promulgada excluye generalmente a las NBFC registradas en el RBI, pero preserva las disposiciones sobre acciones coercitivas |
| Efecto comercial | Requisitos de socios de servicio, protección del prestatario, datos y presentación de informes | Marco nacional de originación de NBFC; el estatuto estatal mantiene un alcance de acción coercitiva para las NBFC |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||
La calificación Media de India refleja las obligaciones continuas de protección de socios de servicio y prestatarios bajo las Directrices consolidadas de noviembre de 2025, actualizadas hasta el 15 de julio de 2026, tras el vencimiento de los plazos de implementación de 2025. La originación merece Sin cambios a pesar del alivio de pérdidas crediticias esperadas del 13 de febrero de 2026 para las garantías de pérdidas por incumplimiento que califiquen, condicionado a las Normas Contables Indias, la integración en los términos del préstamo, el no reconocimiento separado y el recálculo a medida que la invocación reduce la cobertura. La calificación Media de Tamil Nadu y la dirección Sin cambios se refieren a la originación digital bajo el marco nacional, junto con la exclusión general de la Ley promulgada para las NBFC registradas en el RBI. La Ley prevé que sus disposiciones sobre acciones coercitivas se apliquen a esos prestamistas a partir de una fecha de entrada en vigor designada por notificación del Gobierno Estatal.
Etapas de la Cadena de Valor
La comparación sigue la aceptación de comerciantes, la ejecución de pagos y los servicios de productos financieros que pueden derivarse de una relación digital con el cliente. Las máquinas de tarjetas de Paytm atienden a minoristas medianos y grandes fuera de línea, mientras que Policybazaar Insurance Brokers combina clientes potenciales generados en el sitio web con la solicitud de pólizas fuera de línea. Estos roles sitúan el hardware de aceptación y la distribución de seguros en diferentes etapas de la cadena, cada una con sus propias obligaciones de servicio.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Desplegar la aceptación de comerciantes | Proveedores de dispositivos de aceptación como Paytm (One 97 Communications Ltd) | Suscripciones de máquinas de tarjetas e ingresos por MDR | Dar soporte al equipo desplegado en las ubicaciones de los minoristas | Combinar el despliegue con soporte de servicio y renovación de suscripciones |
| Ejecutar transacciones de pago | Operadores de plataformas de pago como Paytm (One 97 Communications Ltd) | MDR y comisiones de conveniencia para el usuario donde corresponda | Ajustar el gasto de procesamiento a las transacciones elegibles para comisiones | Hacer seguimiento de la economía por tipo de pago y mecanismo de comisión aplicable |
| Distribuir y gestionar seguros | Corredores de seguros como Policybazaar Insurance Brokers | Comisiones de solicitud de pólizas y recompensas; honorarios de servicio al asegurador externalizados | Conectar los clientes potenciales digitales con la solicitud y prestación de servicios completadas | Vincular la gestión de clientes potenciales con la ejecución del corredor y las operaciones de servicio al asegurador |
| Fuente: Mordor Intelligence | ||||
Una suscripción de máquina de tarjetas y un honorario de servicio al asegurador recompensan trabajos diferentes, de forma independiente al procesamiento de transacciones. Añadir cualquiera de estas fuentes de ingresos ampliaría el trabajo de un proveedor de pagos más allá de la ejecución de transacciones hacia la provisión de hardware o los servicios prestados para los aseguradores. En la ejecución de pagos, los ingresos dependen de las transacciones elegibles para un descuento al comerciante o una comisión de conveniencia, por lo que la economía de esa etapa sigue la elegibilidad de las comisiones más que el volumen de pagos.
Panorama Competitivo
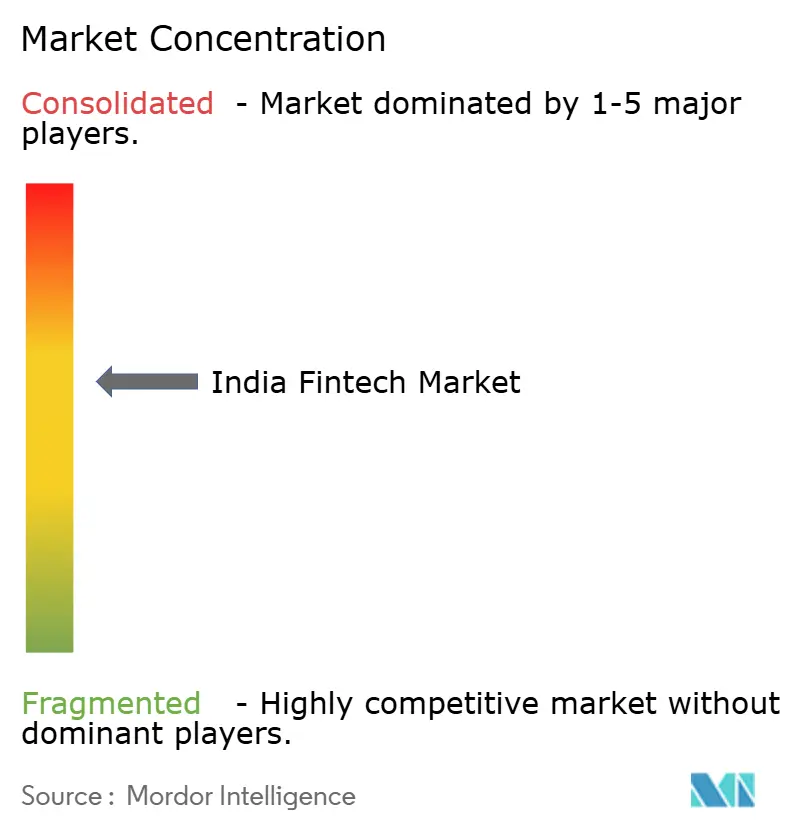
Varias plataformas de gran tamaño coexisten con proveedores especializados de infraestructura para comerciantes, lo que da a la competencia una combinación de amplia distribución y experiencia operativa más especializada. Paytm (One 97 Communications Ltd) abarca pagos digitales y servicios financieros, mientras que PhonePe Ltd ofrece pagos a consumidores y comerciantes junto con distribución de préstamos y seguros. Razorpay Payments Pvt Ltd opera el negocio de agregación en línea y transfronteriza transferido desde Razorpay Software Ltd (anteriormente Razorpay Software Pvt Ltd) con vigencia a partir del 1 de enero de 2026. Pine Labs Ltd proporciona infraestructura de pagos y comercio, y PayU Payments Pvt Ltd opera en la agregación de pagos en línea. Una conexión de pago para comerciantes y una plataforma de distribución financiera más amplia crean diferentes relaciones de servicio y requisitos de integración.
Pine Labs completó su adquisición del 100% de Shopflo Technologies el 10 de junio de 2026, añadiendo tecnología de pago directo al consumidor y servicios de habilitación de comercio electrónico a su negocio de pagos para comerciantes. Pine Labs señaló en su anuncio del 25 de abril de 2026 que la plataforma de pago de Shopflo atendía a más de 1.000 marcas de comercio electrónico y potenciaba experiencias para más de 60 millones de consumidores. La adquisición añade así una relación de pago orientada a marcas ya establecida a la oferta de aceptación de pagos de Pine Labs. Para los proveedores exclusivos de pagos, la competencia por estos minoristas puede incluir la capa de pago, ampliando la gama de flujos de trabajo de comerciantes que un competidor puede abordar.
Las autorizaciones de agregador de pagos determinan qué canales puede atender un proveedor para los comerciantes. PayU Payments Pvt Ltd recibió la autorización definitiva del RBI para operar como agregador de pagos en línea en mayo de 2025. El RBI otorgó a Paytm Payments Services Limited, una subsidiaria de propiedad total de One 97 Communications Limited, un certificado para operar como agregador de pagos el 26 de noviembre de 2025. Razorpay anunció el 2 de diciembre de 2025 que había obtenido la licencia de Agregador de Pagos Transfronterizo del RBI, y Razorpay POS anunció la licencia de Agregador de Pagos Físico el 22 de enero de 2026. Para un comerciante que vende en línea y en tiendas, la selección del proveedor depende en parte de si sus autorizaciones cubren los canales a través de los cuales pagan los clientes.
Líderes de la Industria Fintech de India
-
Paytm (One 97 Communications Ltd)
-
PhonePe Ltd
-
Razorpay Software Ltd
-
Pine Labs Ltd
-
PayU Payments Pvt Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Oportunidades Clave para los Participantes del Mercado
La comparación considera las oportunidades de crédito digital para las micro y pequeñas empresas y para los prestatarios minoristas, distinguiendo la originación del prestamista de la integración de datos. El Fondo Fiduciario de Garantía de Crédito para Micro y Pequeñas Empresas (CGTMSE) aumentó el techo de cobertura de garantía de crédito para las micro y pequeñas empresas con vigencia a partir del 1 de abril de 2025, mediante una circular a los bancos e instituciones financieras seleccionadas. El Ministerio de MIPYMES confirmó en julio de 2026 que la revisión se aplica a las garantías aprobadas en esa fecha o con posterioridad. Por separado, los préstamos habilitados por el marco del Agregador de Cuentas (AA) representaron el 11,8% de los préstamos minoristas y a MIPYMES por volumen en el ejercicio fiscal 2025-26, estableciendo un canal operativo en torno al cual pueden desarrollarse servicios de crédito especializados.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Segmento comprador / cliente potencial | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Crédito empresarial digital vinculado a garantías | Aumento implementado en el techo de garantía para micro y pequeñas empresas | Micro y pequeñas empresas atendidas por prestamistas elegibles | Conectar la originación digital con los flujos de trabajo de garantía de los prestamistas participantes | Integrar la evaluación del prestatario con los procesos de los bancos socios | Bancos participantes e instituciones financieras seleccionadas |
| Integración de suscripción para MIPYMES | Los préstamos habilitados por AA proporcionan un canal operativo minorista y para MIPYMES | Prestamistas a MIPYMES y sus prestatarios empresariales | Conectar el acceso a datos financieros con la evaluación de crédito empresarial | Adaptar los datos compartidos a las decisiones de crédito de cada prestamista | Prestamistas que utilizan el ecosistema AA y sus socios tecnológicos |
| Servicios de evaluación de crédito minorista | El canal de préstamos AA establecido también atiende el crédito minorista | Prestamistas minoristas y prestatarios individuales | Integrar la revisión de información financiera dentro de la solicitud de préstamo | Completar el acceso a datos y la evaluación dentro del proceso del prestatario | Prestamistas minoristas que utilizan el ecosistema AA y proveedores de integración |
| Fuente: Mordor Intelligence | |||||
Los bancos del sector público sancionaron más de 396.000 solicitudes de préstamos a MIPYMES entre abril y diciembre de 2025 bajo programas de suscripción de crédito digital que utilizaron el análisis de estados de cuenta bancarios del Agregador de Cuentas entre varios insumos. El mismo modelo también utiliza el análisis de datos del GST, la verificación de declaraciones de impuestos y los datos de empresas de información crediticia para ejecutar procesos de evaluación automatizados. Para los bancos que utilizan la evaluación basada en datos, integrar las verificaciones de elegibilidad de garantías para las micro y pequeñas empresas conectaría la evaluación crediticia y el procesamiento de garantías dentro del mismo flujo de trabajo del prestatario.
Desarrollos recientes del sector
- Oct 2026: PhonePe anunció la evolución de Share.Market hacia PhonePe Invest y lanzó un Optimizador de Cartera para ayudar a los inversores nuevos en el mercado a construir, revisar y optimizar carteras a través de perspectivas de investigación.
- Sep 2026: PhonePe planificó más de 20.000 contrataciones de ventas en primera línea y más de 5 millones de despliegues de dispositivos de pago en los siguientes 12 meses, incluidos SmartSpeakers y dispositivos POS, con aproximadamente la mitad dirigidos a la India rural.
- Jun 2026: Pine Labs completó su adquisición del 100% de Shopflo Technologies Private Limited, añadiendo una plataforma de pago directo al consumidor y servicios de habilitación de comercio electrónico a su negocio de pagos para comerciantes.
Marco de la metodología de investigación y alcance del informe
Definición del Mercado y Cobertura
El mercado fintech de India mide los ingresos anuales de los proveedores procedentes de productos y servicios financieros de primera generación digital entregados en India a través de aplicaciones móviles, interfaces web o de navegador, y dispositivos POS o IoT. Estos servicios se venden a clientes minoristas y empresas.
Exclusiones del alcance: Los servicios de TI genéricos, los proyectos de implementación de banca central y el software empresarial de back-office que no habilita directamente un producto financiero o una transacción con el cliente quedan excluidos.
Descripción General de la Segmentación
- Por Propuesta de Servicio
- Pagos Digitales
- Préstamos y Financiamiento Digital
- Inversiones Digitales
- Insurtech
- Neobanca
- Por Usuario Final
- Minorista
- Empresas
- Por Interfaz de Usuario
- Aplicaciones Móviles
- Web / Navegador
- Dispositivos POS / IoT
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Los informes anuales y las publicaciones regulatorias del Banco de la Reserva de India, el informe anual de SIDBI, los comunicados gubernamentales difundidos por la Oficina de Información de Prensa y las estadísticas del sistema de pagos indio proporcionan ejemplos de fuentes para el seguimiento de la regulación, los programas de crédito, la actividad de pagos digitales y la adopción de servicios financieros. Estos materiales ayudan a los analistas a distinguir los impulsores del mercado y los indicadores operativos de los ingresos de los proveedores, que sigue siendo la medida utilizada en la estimación del mercado.
Los informes anuales de las empresas, las presentaciones a inversores, los registros regulatorios y la prensa empresarial india de reputación pueden complementar esas fuentes públicas aclarando la actividad de los productos, el reconocimiento de ingresos, las asociaciones y los cambios materiales en la combinación de negocios de los proveedores. Las fuentes mencionadas son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y los cuestionarios estructurados estarían dirigidos a ejecutivos fintech con sede en India, líderes de productos de pagos, préstamos, inversiones, insurtech y neobanca, y gerentes responsables de ingresos, riesgos o distribución. Los encuestados ayudarían a contrastar las interpretaciones de fuentes secundarias, explicar las diferencias en el reconocimiento de ingresos e identificar las brechas en la cobertura de propuestas. Los analistas compararían esas explicaciones con las divulgaciones de las empresas y los indicadores de mercado independientes, y luego buscarían aclaraciones donde las estimaciones o definiciones materiales siguieran siendo inconsistentes.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 31% | Directores ejecutivos (CXO): 20% | |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | |
| Actores más pequeños: 24% | Gerentes: 45% |
Dimensionamiento del Mercado y Previsión
El modelo estima los ingresos anuales obtenidos por los proveedores de los servicios digitales de primera generación definidos en India, y luego separa el total por propuesta de servicio, usuario final e interfaz. Los analistas construirían una estimación de ingresos de arriba hacia abajo a partir de los resultados financieros divulgados y la evidencia a nivel de servicio, utilizando la actividad de transacciones UPI y los indicadores de pagos digitales para evaluar la adopción de pagos, la actividad de préstamos digitales y del Agregador de Cuentas para medir el alcance del crédito, la participación en inversiones digitales y la actividad de distribución de insurtech para evaluar las propuestas adyacentes, y las divulgaciones de los proveedores para distinguir las comisiones recurrentes, las comisiones de intermediación y los ingresos por intereses de los fondos de los clientes o el principal de las transacciones. La evidencia sobre los clientes atendidos, la combinación de productos, las fuentes de ingresos y los canales de entrega informaría las participaciones de los segmentos, con cada elemento de ingresos asignado una sola vez en los 3 ejes de clasificación. Las previsiones utilizarían el análisis de escenarios informado por el crecimiento histórico, la adopción digital, los cambios regulatorios y la monetización específica de cada propuesta. Los resúmenes de proveedores muestreados y las verificaciones de canales servirían como controles ascendentes selectivos, mientras que las brechas se registrarían y acotan con los estados financieros divulgados y los indicadores operativos relevantes. Se pediría a los encuestados primarios que verificaran la dirección y los impulsores prácticos de las previsiones a nivel de variable, y los analistas reconciliarían las diferencias con la evidencia independiente antes de utilizarlas.
Ciclo de Validación de Datos y Actualización
Los analistas triangularían las divulgaciones de los proveedores, los indicadores oficiales de pagos y regulatorios, y la evidencia a nivel de propuesta, verificando las señales independientes para comprobar su coherencia con la estimación de ingresos y las participaciones de los segmentos. Las variaciones, los valores atípicos, los desajustes de unidades y los cambios en la contabilidad o la combinación de productos se investigarían, documentarían y revisarían mediante controles de los analistas antes de la aprobación. Se activaría el recontacto cuando una brecha material, una atribución de ingresos poco clara o una explicación contradictoria de un encuestado pudiera cambiar la estimación. El modelo se actualizaría anualmente, se revisaría entre ciclos tras eventos regulatorios o de mercado materiales, y se sometería a una revisión previa a la entrega.
Tamaño del Mercado fintech de India de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado fintech de India mide los ingresos anuales de los proveedores procedentes de productos y servicios financieros de primera generación digital entregados en India a través de aplicaciones móviles, interfaces web o de navegador, y dispositivos POS o IoT.
Los principales factores de diferencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Los analistas construirían una estimación de ingresos de arriba hacia abajo a partir de los resultados financieros divulgados y la evidencia a nivel de servicio, utilizando la actividad de transacciones UPI y los indicadores de pagos digitales para evaluar la adopción de pagos, la actividad de préstamos digitales y del Agregador de Cuentas para medir el alcance del crédito, la participación en inversiones digitales y la actividad de distribución de insurtech para evaluar las propuestas adyacentes, y las divulgaciones de los proveedores para distinguir las comisiones recurrentes, las comisiones de intermediación y los ingresos por intereses de los fondos de los clientes o el principal de las transacciones.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 59,65 mil millones de USD (2027) | |
| Consultora Global A | 44,1 mil millones de USD (2025) | Con su base de 2025, esta estimación está un 26,1% por debajo del valor de este informe para 2027 de 59,65 mil millones de USD, 2 años después. |
| Consultora Global B | 147,6 mil millones de USD (2027) | Con su base de 2027, esta estimación está un 147,4% por encima del valor de este informe para 2027 de 59,65 mil millones de USD. |
Los analistas de Mordor Intelligence triangularían las divulgaciones de los proveedores, los indicadores oficiales de pagos y regulatorios, y la evidencia a nivel de propuesta, verificando las señales independientes para comprobar su coherencia con la estimación de ingresos y las participaciones de los segmentos.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado fintech de India?
Se espera que el tamaño aumente de 51,3 mil millones de USD en 2026 a 59,65 mil millones de USD en 2027 y 127,6 mil millones de USD para 2032, con una CAGR del 16,42% durante 2027-2032.
¿Qué impulsa la demanda de servicios financieros digitales en India?
La infraestructura compartida y el crédito integrado respaldan la adopción. La cartera de GST Sahay de SIDBI creció un 345% interanual en el ejercicio fiscal 2025-26.
¿Qué propuesta de servicio lidera el sector fintech de India?
Los pagos digitales tuvieron la mayor participación con el 42,69% en 2026, mientras que se prevé que la neobanca crezca más rápido con una CAGR del 19,8% durante 2027-2032.
¿Qué empresas compiten en la industria de servicios financieros digitales de India?
Los principales participantes incluyen Paytm, PhonePe, Razorpay Payments, Pine Labs y PayU Payments.
¿Qué limita la monetización de los proveedores de pagos en India?
Los pagos de comerciantes UPI de hasta INR 2.000 (21,04 USD) siguen exentos de MDR bajo el marco vigente a partir del 15 de octubre de 2026, representando ese nivel más del 95% del volumen de transacciones de comerciantes UPI.
¿Cómo difieren las oportunidades fintech entre las distintas ubicaciones de India?
Bengaluru Urbano, Mumbai Suburbano y Pune lideraron los volúmenes de UPI por distrito de NPCI con geolocalización incompleta, lo que sugiere oportunidades de servicios vinculados a pagos. Los centros de Nivel 3 y 4 combinados contaban con 15,04 millones de dispositivos digitales del Fondo de Desarrollo de Infraestructura de Pagos al 30 de noviembre de 2025.