
Tamaño y Participación del Mercado de Derivados de Soya
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 287.98 Mil millones de dólares |
| Tamaño del Mercado (2031) | 357.04 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.39 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia Pacífico |
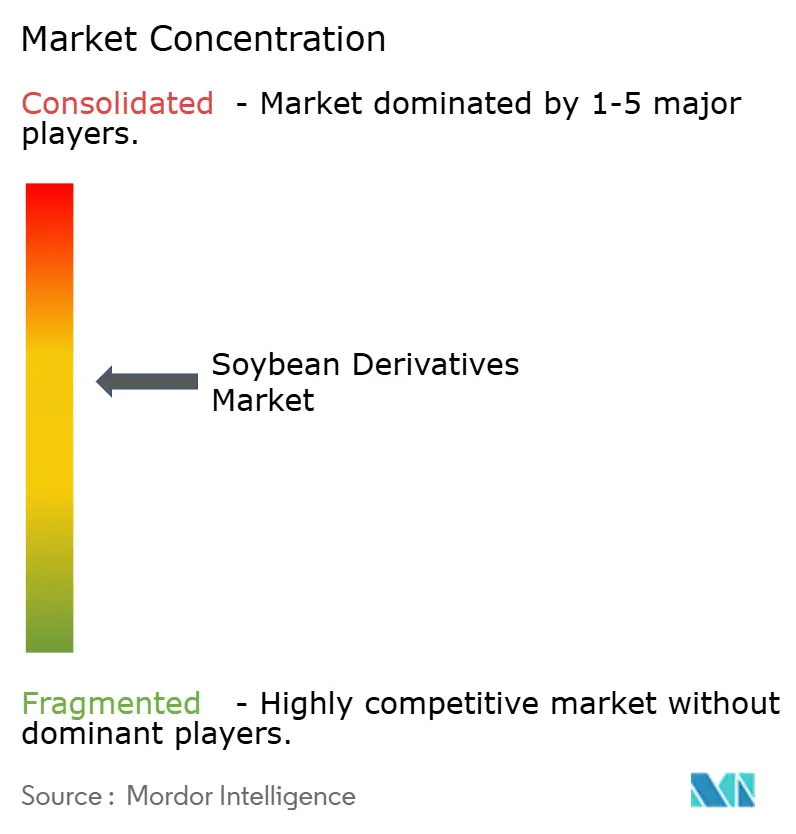
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Derivados de Soya por Mordor Intelligence
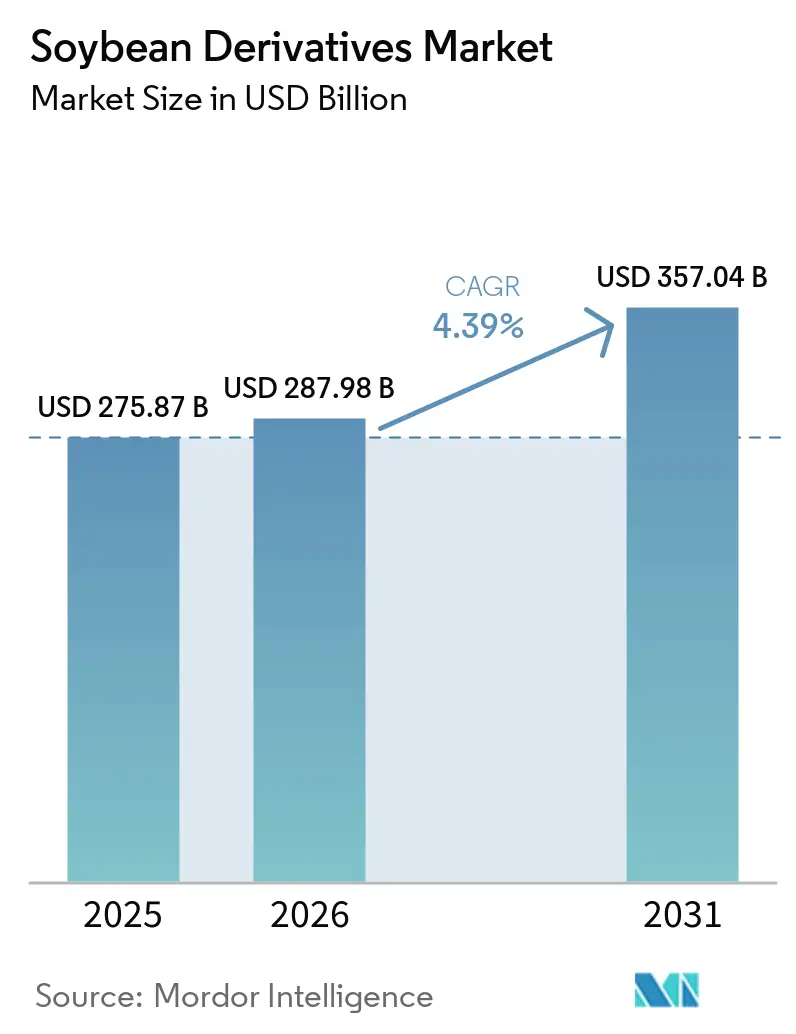
El tamaño del mercado de derivados de soya en 2026 se estima en USD 287,98 mil millones, creciendo desde el valor de 2025 de USD 275,87 mil millones, con proyecciones para 2031 que muestran USD 357,04 mil millones, creciendo a una CAGR del 4,39% durante 2026-2031. El crecimiento del mercado refleja la adaptación a los cambios en los patrones de demanda, particularmente en la producción de diésel renovable, lo que ha alterado la distribución tradicional del aceite de soya[1]Fuente: USDA, "El Crecimiento de la Producción de Diésel Renovable en EE. UU. Impacta Drásticamente el Comercio Mundial de Materias Primas"fas.usda.gov. Las aplicaciones alimentarias, de alimentación animal y funcionales continúan expandiéndose. La región Asia-Pacífico mantiene la mayor participación de mercado, impulsada por el aumento de la producción ganadera y el consumo de proteínas, mientras que la región de Oriente Medio y África muestra el mayor potencial de crecimiento debido a la expansión de la producción avícola y las iniciativas de seguridad alimentaria. La harina de soya sigue siendo el derivado principal debido a la demanda constante del sector ganadero, mientras que las ventas de proteína de soya aumentan con el creciente consumo de alimentos de origen vegetal. Las formulaciones líquidas de soya están ganando terreno entre los fabricantes de bebidas que buscan ingredientes nutritivos. Si bien el aumento de la capacidad de producción en Estados Unidos, Brasil y Argentina garantiza un suministro suficiente de materias primas, el mercado enfrenta desafíos derivados de las fluctuaciones de precios, las regulaciones sobre deforestación y la competencia por fuentes de materias primas sostenibles.
Conclusiones Clave del Informe
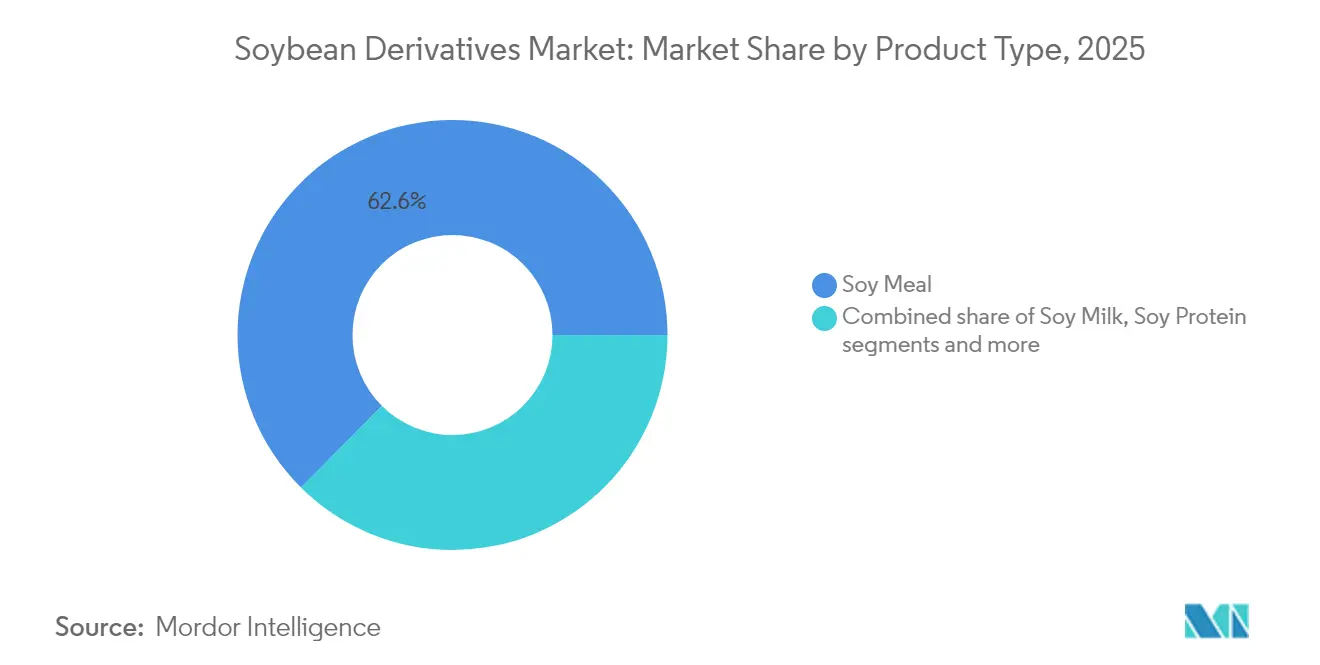
- Por tipo de producto, la harina de soja lideró con una participación de ingresos del 62,55% en 2025, mientras que se proyecta que la proteína de soja se expanda a una CAGR del 4,83% hasta 2031.
- Por naturaleza, los cultivares convencionales representaron el 82,60% de la participación del mercado de derivados de soja en 2025; se prevé que las variantes orgánicas crezcan a una CAGR del 7,66%.
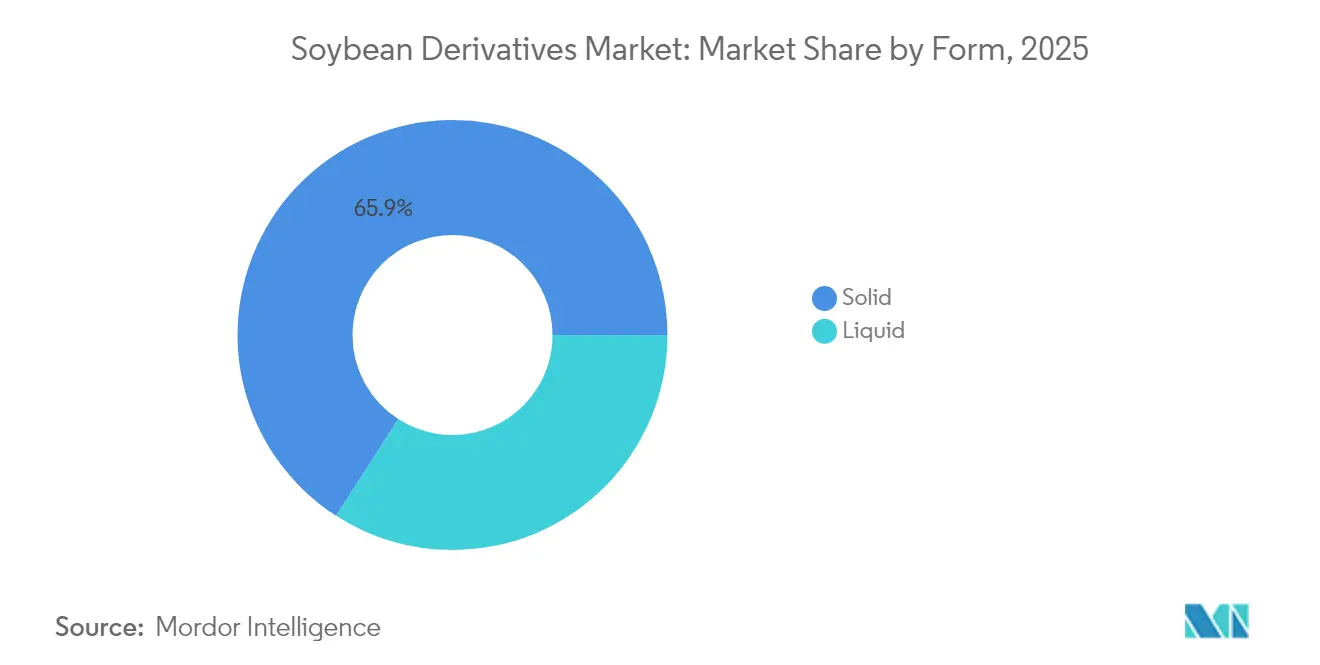
- Por forma, los derivados sólidos representaron el 65,90% del tamaño del mercado de derivados de soja en 2025, mientras que se espera que las formas líquidas registren una CAGR del 7,16% para 2031.
- Por aplicación, la alimentación animal capturó el 59,50% del tamaño del mercado de derivados de soja en 2025; el uso en biocombustibles avanza al ritmo más rápido con una CAGR del 7,99%.
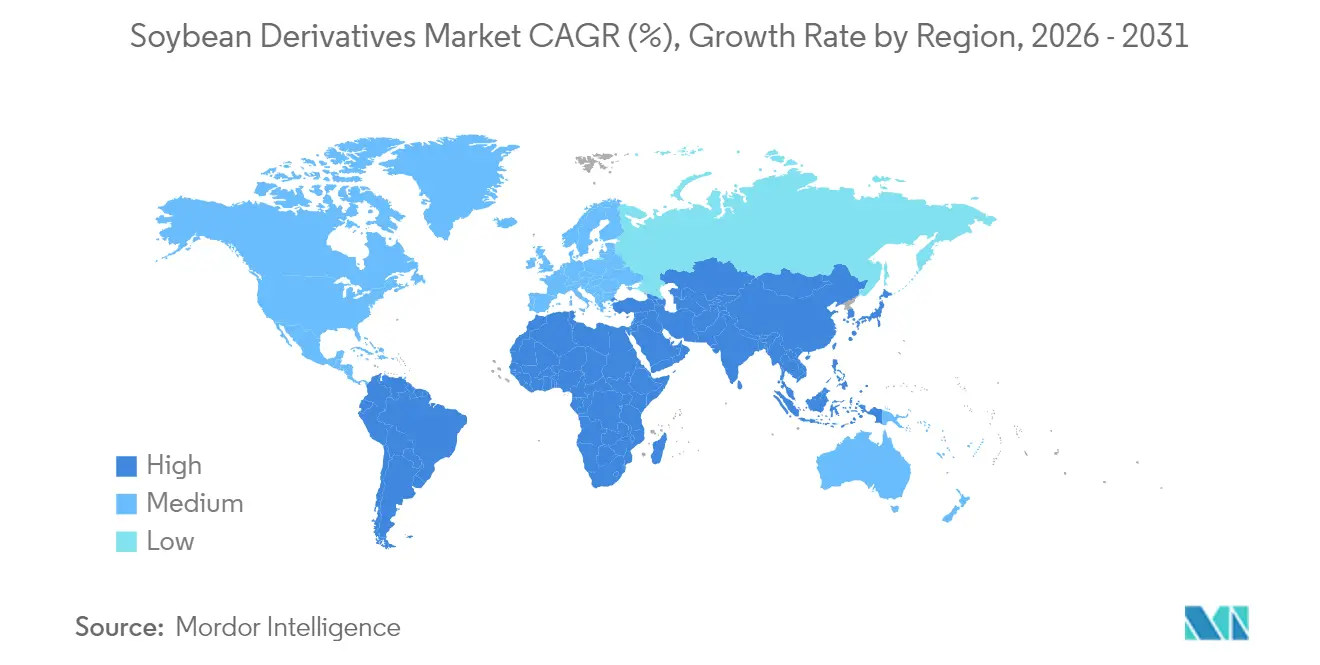
- Por geografía, Asia-Pacífico concentró el 42,10% de los ingresos de 2025, mientras que la región de Oriente Medio y África está preparada para una CAGR del 6,73% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de proteínas de origen vegetal | +0.8% | Global, con concentración en América del Norte y Europa | Mediano plazo (2-4 años) |
| Adopción creciente de ingredientes a base de soya en la alimentación animal | +1.2% | Núcleo en Asia-Pacífico, con expansión hacia Oriente Medio y África | Largo plazo (≥ 4 años) |
| Demanda creciente de la industria del biodiésel | +1.5% | América del Norte y la Unión Europea, con expansión hacia Brasil | Corto plazo (≤ 2 años) |
| Disponibilidad fácil y abundante de materias primas | +0.6% | Global, con ventajas en América del Sur | Largo plazo (≥ 4 años) |
| Uso creciente en la fortificación de alimentos | +0.4% | Global, con ganancias tempranas en mercados desarrollados | Mediano plazo (2-4 años) |
| Expansión de aplicaciones en la industria de cuidado personal y cosméticos | +0.3% | América del Norte y la Unión Europea, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Proteínas de Origen Vegetal
La creciente preferencia de los consumidores por los alimentos de origen vegetal está incrementando el uso de proteína de soya en productos alimenticios y de bebidas. El cambio es particularmente evidente en los mercados desarrollados, donde la conciencia sobre la salud y las preocupaciones medioambientales impulsan los patrones de consumo. Las aplicaciones de proteína de soya ahora se extienden más allá de las alternativas cárnicas para incluir bebidas funcionales y sustitutos de comidas, aprovechando la composición completa de aminoácidos de la soya. Las investigaciones muestran que las nanopartículas que combinan vitamina E, calcio y aislado de proteína de soya mejoran la absorción de nutrientes en las bebidas. Este desarrollo beneficia a los productos líquidos de soya, ya que las empresas crean opciones convenientes y ricas en nutrientes para los consumidores orientados a la salud. La mayor biodisponibilidad de los nutrientes en estas formulaciones responde a las demandas de los consumidores de soluciones nutricionales más eficaces. Las directrices revisadas de la FDA sobre alternativas a la leche de origen vegetal refuerzan la posición de mercado de la soya, ya que sigue siendo la única bebida de origen vegetal reconocida en la categoría de lácteos de las directrices dietéticas[2]Fuente: FDA, "Alternativas a la Leche de Origen Vegetal y Alimentos de Origen Animal", fda.gov. Este reconocimiento regulatorio brinda a los fabricantes oportunidades adicionales para desarrollar productos innovadores a base de soya que satisfagan tanto los requisitos nutricionales como las preferencias de los consumidores.
Adopción Creciente de Ingredientes a Base de Soya en la Alimentación Animal
La expansión del sector ganadero en los mercados en desarrollo está impulsando la demanda de fuentes de proteínas de alta calidad, con la harina de soya emergiendo como un ingrediente crucial en la nutrición animal debido a su composición integral de aminoácidos. En Arabia Saudita, la creciente adopción de alimento compuesto demuestra esta tendencia, ya que los agricultores utilizan harina de soya para mejorar la productividad del ganado y las tasas de conversión alimenticia, y para atender los crecientes requerimientos de proteínas en sus poblaciones animales. El desarrollo de harina de soya de doble fermentación ha reducido significativamente los factores antinutricionales al tiempo que mejora la digestibilidad y la absorción de aminoácidos en pollos de engorde, creando nuevos segmentos de productos premium en el mercado de alimentación animal. Según datos del USDA, se prevé que las exportaciones de harina de soya de Estados Unidos alcancen 17,3 millones de toneladas cortas en el año de mercado 2024-2025, lo que refleja el aumento de la demanda mundial, particularmente en los mercados de Asia-Pacífico donde la producción intensiva de ganado continúa creciendo, a pesar de la fuerte competencia de los productores sudamericanos. Los avances en el procesamiento, incluidas las técnicas de fermentación y los tratamientos enzimáticos, están elevando la harina de soya de un producto básico a un producto de nutrición especializado, impulsando una demanda sostenida en diversas aplicaciones ganaderas.
Demanda Creciente de la Industria del Biodiésel
La industria estadounidense de diésel renovable ha incrementado sustancialmente el consumo de aceite de soja, con una capacidad de producción proyectada para crecer rápidamente. La Ley de Reducción de la Inflación de 2022 extendió los créditos fiscales para el diésel de base biológica hasta 2024, apoyando la expansión de la industria, según lo informado por la Administración de Información Energética de los Estados Unidos. Los mandatos del Estándar Federal de Combustibles Renovables y los requisitos estatales de mezcla de biodiésel han creado una demanda estable, impulsando el mayor uso de aceite de soja en la producción de diésel renovable. Este desarrollo ha alterado la dinámica del comercio mundial. La molienda de soja en los Estados Unidos aumentó para producir más aceite, respaldada por los altos precios del aceite de soja que generaron sólidos márgenes de molienda. Si bien la demanda interna aumentó, las exportaciones estadounidenses de soja disminuyeron debido a la expansión de los suministros brasileños y al menor crecimiento de la demanda mundial de importaciones. Según datos del USDA, los precios del aceite de soja en los Estados Unidos aumentaron significativamente por encima de los precios mundiales de aceites vegetales, lo que provocó una fuerte caída de las exportaciones, convirtiendo a los Estados Unidos en importador neto de aceite de soja en 2023. El aceite de cocina usado y el aceite de maíz, con sus superiores puntuaciones de intensidad de carbono, han reducido la proporción del aceite de soja en la producción de diésel de base biológica. El cambio hacia créditos fiscales para productores influirá en la economía de las materias primas, lo que podría afectar la trayectoria de crecimiento del aceite de soja, al tiempo que mantiene su papel en el cumplimiento de los requisitos de combustibles renovables.
Disponibilidad Fácil y Abundante de Materias Primas
Según datos del USDA, se espera que la producción mundial de soya alcance 420,78 millones de toneladas métricas en el año de mercado 2024-2025. Brasil lidera la producción con 169 millones de toneladas métricas, seguido de Estados Unidos con 118,84 millones de toneladas métricas y Argentina con 49 millones de toneladas métricas. La expansión sudamericana proporciona una materia prima sustancial para el procesamiento de derivados, a pesar de las variaciones regionales en la cadena de suministro y los desafíos logísticos. Estados Unidos mantiene su competitividad gracias a su infraestructura logística y su proximidad a las instalaciones de procesamiento, con nuevas plantas de trituración que añaden 300.000 bushels por día de capacidad para satisfacer la demanda del mercado. Las estrategias de adaptación climática están mejorando la estabilidad de los rendimientos en las regiones productoras, con modelos de investigación del Servicio de Investigación Económica que indican capacidades de producción sostenidas a pesar de las presiones medioambientales. Sin embargo, Brasil enfrenta restricciones de financiamiento que afectan la producción y la inversión en infraestructura. Los cambios en la política comercial presentan riesgos en la cadena de suministro que pueden afectar la disponibilidad y los precios de las materias primas. Estos factores influyen en los precios de los derivados y en la optimización de los márgenes de procesamiento en el mercado mundial, lo que requiere estrategias de gestión de riesgos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Fluctuación de los precios de las materias primas | -0.7% | Global, con mayor volatilidad en las regiones dependientes de materias primas | Corto plazo (≤ 2 años) |
| Creciente preferencia de los consumidores por alternativas | -0.5% | América del Norte y la Unión Europea, con expansión hacia el Asia-Pacífico urbano | Mediano plazo (2-4 años) |
| Regulaciones gubernamentales estrictas sobre la soya genéticamente modificada | -0.4% | Núcleo en la Unión Europea, con expansión hacia otros mercados desarrollados | Largo plazo (≥ 4 años) |
| Preocupaciones de salud relacionadas con las alergias a la soya | -0.3% | Global, con enfoque regulatorio en los mercados desarrollados | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Fluctuación de los Precios de las Materias Primas
Según datos del USDA, el precio promedio de temporada en granja para la soya en Estados Unidos en 2024/25 se pronostica en USD 11,20 por bushel, por debajo de los USD 12,55 por bushel del año de mercado 2023/24. Se espera que los precios de la harina de soya disminuyan a USD 330,00 por tonelada corta, y se proyecta que los precios del aceite de soya bajen a USD 0,42 por libra. Estas sustanciales fluctuaciones de precios han creado una presión considerable sobre los márgenes en toda la cadena de valor de los derivados, lo que obliga a los procesadores a implementar estrategias de fijación de precios más sofisticadas y dinámicas para mantener la rentabilidad. Los costos de transporte aumentaron sustancialmente debido a los retrasos relacionados con la sequía en el Canal de Panamá y el agravamiento de los problemas de seguridad en la ruta del Mar Rojo, lo que obligó a los comerciantes a buscar rutas de envío alternativas, resultando en mayores gastos operativos y complejidades logísticas. En Brasil, el fuerte aumento de los costos de insumos efectivamente duplicó los gastos operativos, lo que llevó a los productores a reducir significativamente sus aplicaciones de productos químicos. Esta reducción en los insumos agrícolas ha impactado posteriormente la consistencia del rendimiento de los cultivos, la calidad general de la producción y, potencialmente, la salud del suelo a largo plazo, generando preocupaciones sobre los resultados futuros de las cosechas y la estabilidad del mercado.
Regulaciones Gubernamentales Estrictas sobre la Soya Genéticamente Modificada
Las regulaciones gubernamentales sobre la soya genéticamente modificada (GM) restringen el mercado de derivados de soya a través del aumento de los costos de cumplimiento, el acceso limitado al mercado y el cambio de los consumidores hacia alternativas no transgénicas. Estas regulaciones incluyen evaluaciones de seguridad exhaustivas, requisitos detallados de etiquetado y restricciones específicas sobre el cultivo y las importaciones, lo que aumenta los costos de producción y distribución para las empresas. El marco regulatorio requiere documentación extensa, protocolos de prueba y procesos de certificación que afectan la eficiencia operativa. Si bien en junio de 2024, las nuevas listas de registro de variedades de maíz y soya GM de China sugieren una creciente aceptación de la biotecnología, las regulaciones variables entre los mercados afectan las cadenas de suministro mundiales y crean complejidades operativas adicionales. Los estándares de divulgación de alimentos bioingeniados de la FDA crean requisitos de cumplimiento adicionales a través de procesos obligatorios de reporte, documentación y verificación, al tiempo que permiten la elección del consumidor en mercados sensibles a los transgénicos. Estos estándares requieren inversión en sistemas de seguimiento, modificaciones de etiquetas y auditorías periódicas para mantener el cumplimiento.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
El Dominio de la Harina Enfrenta la Innovación en ProteínasLa harina de soja representó el 62,55% del mercado de derivados de soja en 2025, impulsada por su papel esencial en la producción de alimentos para animales. Las industrias avícola y acuícola en crecimiento en las regiones de Asia-Pacífico, Oriente Medio y África sostienen la demanda de productos de harina de soja. Las técnicas de fermentación mejoradas han incrementado la digestibilidad de la harina de soja, lo que permite a los fabricantes aumentar los precios para las formulaciones de alimento para pollos de engorde. La mayor digestibilidad ha establecido a la harina de soja como fuente primaria de proteína en la nutrición animal, particularmente en operaciones avícolas comerciales donde la eficiencia del alimento es esencial.
Se proyecta que el mercado de proteína de soja crezca a una CAGR del 4,83% hasta 2031, impulsado por el aumento en la producción de proteína vegetal texturizada, barras nutricionales y alternativas lácteas para consumidores flexitarianos. Las formulaciones líquidas mejoradas se benefician tanto de la conveniencia como de una mayor biodisponibilidad gracias a la tecnología de nanoencapsulación. El mercado del aceite de soja está siendo influenciado cada vez más por la demanda de diésel renovable, con la participación del aceite de soja de EE. UU. utilizado para biocombustible aumentando de menos del 1% en 2001/02 al 46% en 2022/23, según datos del USDA. Si bien la leche de soja mantiene una demanda constante en Asia, los nuevos lanzamientos de bebidas fortificadas en América del Norte y Europa contribuyen al crecimiento del mercado.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Naturaleza:
Prima Orgánica en Medio de Restricciones de OfertaLa soya convencional tiene una participación de mercado del 82,60% en 2025, mientras que las variantes orgánicas crecen a una CAGR del 7,66%. La producción convencional se beneficia de los avances tecnológicos, incluidas las semillas genéticamente modificadas y la agricultura de precisión, con optimizaciones en las tasas de siembra que mejoran la eficiencia del rendimiento y la competitividad en costos. Los agricultores que implementan estas tecnologías reportan mayor productividad y menores costos de insumos por hectárea. El segmento orgánico enfrenta desafíos, incluidas las opciones limitadas de herbicidas y los complejos requisitos de manejo de plagas.
Los productores orgánicos deben depender de la rotación de cultivos, los controles biológicos y las estrategias de manejo mecánico de malezas para mantener la salud de los cultivos. Sin embargo, la creciente demanda de los consumidores de productos no transgénicos apoya su crecimiento a pesar de las restricciones de oferta. El precio premium de la soya orgánica a menudo compensa los menores rendimientos y los mayores costos de producción. La producción por contrato domina el segmento orgánico, proporcionando estabilidad de precios y garantía de calidad para productores y compradores. Estos contratos típicamente incluyen protocolos de producción específicos y calendarios de entrega, asegurando una gestión consistente de la cadena de suministro.
Por Forma:
Las Aplicaciones Líquidas Impulsan la InnovaciónLos derivados sólidos mantuvieron una participación de mercado del 65,90% en 2025, impulsados por los envíos a granel de harina y proteína a las industrias de alimento animal y alimentos procesados. Estos productos ofrecen mayor estabilidad en almacenamiento, lo cual es esencial para el transporte prolongado hacia los mercados asiáticos. El dominio de los derivados sólidos se ve reforzado por su facilidad de manejo, eficiencia de almacenamiento y menores costos de transporte en comparación con las alternativas líquidas. Se proyecta que los derivados líquidos crezcan a un 7,16% anual hasta 2031, respaldados por la introducción de bebidas funcionales y aplicaciones de nutrición clínica.
Las investigaciones muestran que las combinaciones de nanopartículas de vitamina E, calcio y proteína de soya mejoran la absorción de minerales en las bebidas, creando posibles aplicaciones terapéuticas. La versatilidad de los derivados líquidos se extiende más allá de las bebidas hacia formulaciones farmacéuticas y suplementos dietéticos especializados. En los segmentos no alimentarios, los fosfolípidos líquidos de soya sirven como emulsionantes en productos cosméticos naturales, alineándose con los requisitos de etiquetado limpio. Su creciente adopción en productos de cuidado personal está impulsada por la preferencia de los consumidores por ingredientes de origen vegetal y procesos de fabricación sostenibles.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Aplicación:
El Biocombustible Altera los Patrones TradicionalesLa alimentación animal representó el 59,50% de los ingresos de la soya en 2025, impulsada por la creciente demanda de Asia de alimento rico en proteínas. Esta demanda se origina en la creciente industria ganadera de la región y el aumento del consumo de carne. En Oriente Medio, el mayor uso de alimento compuesto en Arabia Saudita y Omán demuestra la adopción más amplia de la harina de soya a medida que los países buscan la autosuficiencia avícola. Estas naciones están desarrollando instalaciones domésticas de producción avícola e implementando prácticas modernas de alimentación para reducir su dependencia de las importaciones de carne.
El segmento de biocombustibles crece a una CAGR del 7,99%, emergiendo como la aplicación de más rápido crecimiento. Estados Unidos ha experimentado una duplicación de la capacidad de diésel renovable, mientras que los nuevos proyectos en Brasil y Canadá indican una demanda creciente. El sector del combustible de aviación sostenible presenta oportunidades adicionales para el aceite de soya, sujeto a los requisitos de intensidad de carbono. Los fabricantes de alimentos y bebidas continúan expandiendo las aplicaciones de soya en carnes de origen vegetal, productos de panadería y aperitivos fortificados, mientras que los productos de cuidado personal incorporan lecitina y esteroles de soya para satisfacer los requisitos de ingredientes naturales.
Análisis Geográfico
Mercado de Derivados de Soja en Asia-Pacífico
Asia-Pacífico representó el 42,10% de los ingresos del mercado en 2025, principalmente debido a la extensa industria de piensos de China. El dominio de la región se ve reforzado por su sólida infraestructura agrícola y su creciente población ganadera. Los procesadores regionales están aumentando su capacidad en Vietnam, Tailandia e Indonesia para optimizar las cadenas de suministro y mejorar los márgenes de procesamiento. Estas expansiones tienen como objetivo satisfacer la creciente demanda de los mercados locales y reducir la dependencia de las importaciones. Asia Meridional, con India a la vanguardia, experimenta un crecimiento de dos dígitos en la producción avícola, lo que impulsa la demanda de harina de soja. El crecimiento en India está respaldado por la creciente preferencia de los consumidores por dietas ricas en proteínas y las iniciativas gubernamentales que promueven el desarrollo agrícola.
Mercado de Derivados de Soja en EMEA y América del Sur
La región de Oriente Medio y África muestra la CAGR más alta, del 6,73%, respaldada por inversiones en el sector avícola. Arabia Saudita incrementa el uso de piensos compuestos para mejorar el peso de los pollos de engorde. En febrero de 2025, Balady Poultry Trading Co. de Almunajem planeó invertir 304 millones de USD en la expansión de operaciones avícolas en Arabia Saudita. Europa se prepara para la implementación del Reglamento sobre Deforestación en 2025, que influirá en los patrones de abastecimiento hacia proveedores certificados con cero deforestación. Los productores sudamericanos aumentan el área de cultivo, pero enfrentan desafíos derivados de las tasas de interés más altas y las limitaciones logísticas, lo que restringe sus ventajas competitivas en el mercado.
Mercado de Derivados de Soja en América del Norte
La cadena de suministro integrada del campo al combustible de América del Norte ha reconfigurado la distribución interna de soja. La creciente demanda de diésel renovable ha obligado a los operadores comerciales a equilibrar los requisitos internos de aceite con los compromisos de exportación de harina, lo que llevó a Estados Unidos a convertirse en importador de aceite de soja en 2023. Este cambio refleja el creciente enfoque de la región en alternativas de combustible sostenibles y regulaciones medioambientales. La transformación ha generado nuevas dinámicas de mercado, afectando tanto los patrones de producción interna como las relaciones comerciales internacionales. Los procesadores están adaptando sus operaciones para acomodar estos cambios mientras mantienen la eficiencia en sus cadenas de suministro.

Panorama regulatorio
Los requisitos regulatorios para los derivados de la soja se centran cada vez más en las autorizaciones biotecnológicas, el cumplimiento de alérgenos e ingredientes, y la debida diligencia contra la deforestación para el acceso al mercado. En la Unión Europea, los eventos de soja genéticamente modificada continúan siendo autorizados caso por caso bajo el marco de alimentos y piensos, con la Decisión de Ejecución (UE) 2026/517 de la Comisión (vigente desde marzo de 2026) y la Decisión de Ejecución (UE) 2026/1185 de la Comisión (vigente desde junio de 2026) autorizando variedades específicas de soja GM para alimentos, piensos y otros usos no relacionados con el cultivo, reforzando las expectativas de documentación y monitoreo en las cadenas de suministro de derivados dependientes de importación.
Para aplicaciones alimentarias, la soja sigue siendo un alérgeno mayor regulado en los Estados Unidos bajo la Ley FD&C (sección 403(w)), lo que moldea las prácticas de etiquetado y formulación para las proteínas de soja, la lecitina y los ingredientes relacionados independientemente de su estatus GRAS. En África Oriental, la CAO actualizó la norma de aceite de soja comestible (EAS 297:2024) para alinearse con las referencias del Codex sobre aditivos y agentes aromatizantes, endureciendo las expectativas de especificación y cumplimiento para el aceite refinado comercializado hacia y dentro de la región. Junto con estas actualizaciones de ingredientes y normas, los requisitos de certificación y de compradores centrados en Europa reflejan cada vez más las necesidades de debida diligencia contra la deforestación de la UE, con las Directrices Europe Soya 2026 incorporando una disciplina de mantenimiento de registros y trazabilidad plurianual que afecta el abastecimiento de soja certificada y la segregación de derivados.
Análisis de la cadena de valor
La cadena de valor de los derivados de la soja va desde el cultivo y la originación hasta la comercialización y el triturado, y luego hacia los canales de ingredientes refinados y aplicaciones. La soja se agrega mediante elevadores y comerciantes y se procesa en instalaciones de triturado, el nodo principal de conversión donde los granos se separan en aceite crudo y desgomado, y harina de soja. La lecitina se recupera como subproducto del desgomado del aceite, mientras que el concentrado y los aislados de proteína de soja se producen mediante pasos de refinación adicionales a partir de harina desgrasada para uso en alimentos, bebidas y nutrición especializada. Procesadores integrados como ADM, Bunge y Cargill dominan el rendimiento a escala comercial y equilibran la demanda de ingredientes para alimentos y piensos con la demanda de diésel renovable sobre el aceite de soja, vinculando la disponibilidad de derivados a la economía del triturado más que solo a la demanda de uso final.
La logística y el cumplimiento siguen siendo restricciones y factores de costo clave. La capacidad portuaria y de transporte terrestre, la disponibilidad ferroviaria y el rendimiento de las plantas pueden limitar el suministro oportuno, mientras que el desplazamiento de la asignación de aceite hacia los biocombustibles puede crear riesgo de asignación de compras para los aceites de grado alimentario y la lecitina durante períodos de escasez. En los Estados Unidos, la American Soybean Association informó de múltiples plantas de triturado nuevas o ampliadas puestas en marcha desde 2023, con proyectos adicionales en cartera, lo que subraya cómo se están utilizando las ampliaciones de capacidad para asegurar la resiliencia del procesamiento nacional. Paralelamente, los requisitos de trazabilidad y debida diligencia vinculados a los flujos hacia Europa están elevando las cargas de segregación, auditoría y documentación, aumentando la importancia de los programas de abastecimiento de identidad preservada y de las redes de proveedores monitoreadas en América del Sur y América del Norte.
Panorama Competitivo
La industria de derivados de soya mantiene una concentración moderada, con Cargill, ADM y Bunge con una capacidad de trituración significativa, lo que afecta las barreras de entrada y la dinámica competitiva. Los procesadores están asegurando activamente contratos de materias primas bajas en carbono con socios de diésel renovable. El mercado está experimentando una expansión de la capacidad de procesamiento, como lo demuestra el anuncio de South Dakota Soybean Processors, LLC (SDSP) en febrero de 2025 de construir una planta de procesamiento de múltiples semillas cerca de Mitchell, Dakota del Sur. La instalación procesará 35 millones de bushels de soya anualmente, equivalente a 1,0 millones de toneladas de cultivos de alto contenido oleaginoso.
Las inversiones en trazabilidad se están convirtiendo en diferenciadores clave en el mercado. Bunge ha logrado una cobertura de monitoreo total de los proveedores indirectos en las regiones prioritarias de Brasil, cumpliendo con los requisitos de diligencia debida de la Unión Europea y el Reino Unido. Los participantes de la industria están implementando imágenes satelitales, cadena de bloques y auditorías de balance de masa para verificar el cumplimiento libre de deforestación y asegurar precios premium en mercados conscientes del riesgo.
La diversificación de productos está reconfigurando la dinámica del mercado. Los procesadores están desarrollando harinas fermentadas premium, proteínas orgánicas y no transgénicas, y lecitina de grado cosmético para contrarrestar la reducción de los márgenes de trituración. Las inversiones estratégicas en aislados de proteína de soya para la producción de carnes de origen vegetal y fracciones ricas en esteroles para nutracéuticos ofrecen una mayor rentabilidad durante los ciclos de materias primas desfavorables.
Líderes de la Industria de Derivados de Soya
Archer Daniels Midland Company
Bunge Limited
CHS Inc.
Cargill Incorporated
Louis Dreyfus Company BV
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Derivados de Soja
- Archer Daniels Midland Company
- Bunge Limited
- Cargill, Incorporated
- Ag Processing Inc.
- Louis Dreyfus Company B.V.
- CHS Inc.
- Wilmar International Limited
- Fuji Oil Holdings Inc.
- The Scoular Company
- The Nisshin Oillio Group Ltd.
- Xinrui Group
- Devansoy Inc.
- Burcon NutraScience Corporation
- SLC Agricola
- Vicentin SAIC
- Viterra Limited
- Marubeni Corporation
- Amaggi Group
- Caramuru Alimentos S.A.
- Shandong Saigao Group Corporation

Oportunidades de mercado y perspectivas futuras
Están surgiendo oportunidades a partir de la innovación de procesos y el fraccionamiento de mayor valor que convierten los productos de triturado en commodities en ingredientes diferenciados para alimentos, piensos e industria. Un trabajo académico publicado en enero de 2026 describió un enfoque de procesamiento enzimático integrado de la soja que combina sonicación pulsada con enzimas específicas para acelerar la ruptura de la pared celular y separar flujos preservando la funcionalidad nativa de las proteínas y recuperando cuerpos oleosos y carbohidratos sin desnaturalización térmica o por solventes. Este tipo de vía respalda el espacio de desarrollo de productos para proteínas de soja funcionales en bebidas y nutrición clínica, y se alinea con los objetivos de los fabricantes de reducir el manejo de solventes y mejorar el rendimiento a partir del mismo insumo de soja.
Una segunda área de oportunidad es la valorización circular de subproductos en okara de soja, suero de soja, cascarilla de soja y harina, donde los conceptos integrados de biorrefinería llevan a los sitios de procesamiento hacia sistemas de residuo cero y mayores ingresos por tonelada de granos procesados. Los movimientos comerciales también refuerzan esta oportunidad en derivados especializados: Bunge completó la adquisición del negocio de concentrado de proteína de soja, lecitina y triturado de IFF en marzo de 2026, ampliando el acceso a ingredientes funcionales de marca y fortaleciendo las capacidades de formulación aguas abajo para los clientes de alimentos y bebidas que dependen de un suministro trazable y basado en especificaciones. Junto con los programas de trazabilidad vinculados a la debida diligencia contra la deforestación y el abastecimiento no OGM o segregado, estos cambios respaldan la inversión en refinación de ingredientes, sistemas de documentación y configuraciones de procesamiento de múltiples salidas que sirven tanto a la demanda de aceite de grado alimentario como a la vinculada a combustibles sin comprometer la disponibilidad de derivados especializados.
Recent Industry Developments in Mercado de Derivados de Soja
- Julio de 2026: Bunge anunció un acuerdo de suministro para proporcionar aceite de soja a Acelen para la producción de combustible renovable. El acuerdo vincula más estrechamente la demanda de aceite de soja con la absorción del sector de combustibles y refuerza la importancia de la contratación a largo plazo de materias primas para los trituradores que gestionan demandas competidoras de alimentos, piensos y energía.
- Marzo de 2026: Bunge completó la adquisición del negocio de concentrado de proteína de soja, lecitina y triturado de IFF, incluidas las marcas Response, Alpha, Procon y Solec. La transacción amplía la posición de Bunge en ingredientes de soja de mayor valor y fortalece su capacidad para atender a fabricantes de alimentos que requieren funcionalidad, especificaciones y trazabilidad consistentes.
- Septiembre de 2024: ADM acordó adquirir una instalación de triturado de múltiples semillas y germen de maíz en Hungría para añadir capacidades no GM. El acuerdo respalda el abastecimiento de identidad preservada y proporciona un punto de apoyo de procesamiento europeo adicional para los clientes que gestionan requisitos no OGM y expectativas de debida diligencia en evolución.


Mercado de Derivados de Soja Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de derivados de soja se define como el valor de los productos elaborados a partir de la soja mediante trituración y procesamiento adicional, que luego se comercializan en usos finales alimentarios, de piensos e industriales en las principales regiones.
Exclusiones del alcance: Se excluyen el valor del cultivo de soja en la granja y cualquier insumo sustituto no derivado de la soja que no esté elaborado a partir de sojas.
Descripción General de la Segmentación
- Por Tipo de Producto
- Harina de Soya
- Aceite de Soya
- Proteína de Soya
- Leche de Soya
- Otros
- Por Naturaleza
- Convencional
- Orgánico
- Por Forma
- Sólido
- Líquido
- Por Aplicación
- Alimentación Animal
- Alimentos y Bebidas
- Panadería y Confitería
- Bebidas
- Otros Alimentos y Bebidas
- Biocombustible
- Cuidado Personal y Cosméticos
- Otras Aplicaciones
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- España
- Países Bajos
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Sudáfrica
- Arabia Saudita
- Emiratos Árabes Unidos
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza con la construcción de una base de hechos sobre el suministro de soja, la actividad de trituración y los flujos comerciales, ya que estas señales explican cuánta producción de derivados puede estar disponible de manera realista en el mercado. Se utilizan fuentes públicas como los conjuntos de datos del USDA, FAOSTAT, UN Comtrade, la serie de precios de materias primas del Banco Mundial, y estadísticas de aduanas y puertos para fundamentar los volúmenes y la dirección de los precios.
Posteriormente, revisamos los informes de las empresas y las presentaciones para inversores de grandes procesadores y proveedores de ingredientes, además de los sitios web de asociaciones y la cobertura de prensa de renombre, para comprender la combinación de derivados, los factores de demanda y el comportamiento típico de los precios. Cuando es necesario, también consultamos suscripciones de pago para el seguimiento de datos financieros y noticias de empresas, bases de datos de patentes y una base de datos de envíos de importación/exportación a nivel de embarque para verificar las afirmaciones direccionales. Esta lista de fuentes documentales es meramente ilustrativa, y se utilizaron muchas otras referencias para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para someter a prueba de estrés los supuestos documentales sobre los rendimientos de trituración, los diferenciales de precios de los derivados y cómo se desplaza la demanda entre alimentos, piensos y combustible cuando cambian los márgenes. Conversamos con una combinación de procesadores, distribuidores, usuarios finales y asesores de la industria en APAC, EMEA y las Américas para poder cubrir las brechas en los informes públicos, y luego los mismos puntos fueron verificados desde más de un ángulo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 37% | Directores ejecutivos (CXO): 16% | APAC: 41% |
| Nivel medio: 43% | Líderes funcionales/de unidad: 31% | EMEA: 32% |
| Actores menores: 20% | Gerentes: 53% | Américas: 27% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construye utilizando una lógica descendente en la que los datos de producción de soja, volúmenes de trituración y comercio se emplean para reconstruir el conjunto de producción potencial de los principales derivados, que luego se convierte en valor utilizando los rangos de precios observados por derivado. Para mantener los totales realistas, corroboramos el modelo con verificaciones ascendentes selectivas, como divisiones de ingresos de proveedores muestreados, retroalimentación de canales regionales sobre volúmenes y precio por tonelada multiplicado por el consumo estimado en algunos países ancla.
Algunos insumos que importan mucho en este mercado incluyen la utilización de la capacidad de trituración de soja, las relaciones de rendimiento aceite-harina, los balances de exportación e importación de harina y aceite, la demanda de mezcla vinculada a las señales de política de diésel renovable y los indicadores de uso alimentario como las tendencias de consumo de aceite comestible. Cuando un país tiene una divulgación pública limitada, gestionamos la brecha utilizando proxies comerciales, diferenciales de mercados cercanos y divisiones de participación basadas en entrevistas, y luego recalculamos para confirmar que no rompe el balance de masa global.
Para el pronóstico, nos apoyamos en el análisis de escenarios respaldado por un suavizado de series de tiempo cortas para los precios, ya que la demanda y los precios pueden oscilar cuando cambian los resultados de las cosechas y los mandatos de combustible. Los supuestos de crecimiento se revisan con los encuestados primarios para que el pronóstico permanezca vinculado a una expansión de trituración factible, una sustitución de demanda realista y una normalización de precios esperada, en lugar de un único caso agresivo.
Ciclo de Validación de Datos y Actualización
La validación se realiza en capas para que el valor final del mercado no esté determinado por un único conjunto de datos o una sola entrevista. Los resultados se verifican con señales independientes como los totales globales de trituración de soja, los precios de paridad comercial y los patrones de demanda de las principales regiones consumidoras, y luego las variaciones se rastrean hasta un factor de volumen o un factor de precio.
Antes de la aprobación final, las anomalías son revisadas por otro analista y los supuestos clave son sometidos a nuevas pruebas, especialmente cuando una región muestra un cambio repentino que no está respaldado por noticias de oferta o de política. El informe se actualiza en un ciclo anual, y las actualizaciones intermedias se realizan cuando ocurren eventos materiales, tras lo cual se completa una revisión final previa a la entrega para garantizar que los clientes reciban la perspectiva más reciente.
Tamaño del Mercado de Derivados de Soja de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores de mercado publicados para los derivados de soja pueden parecer inconsistentes porque los grupos no siempre contabilizan la misma cesta de derivados, y también eligen diferentes años base y convenciones de precios. La diferencia generalmente se explica por cómo se traducen los productos de trituración en ingresos, qué usos finales se contabilizan y con qué rapidez se actualizan los supuestos de precios.
Un factor común que genera brechas es si el modelo trata el mercado como un conjunto reducido de productos de trituración (como harina y aceite) o si también añade ingredientes más amplios a base de soja y aplicaciones posteriores, lo que puede inflar la cifra. Las diferencias también provienen del uso de un precio spot de un solo año frente a precios anuales promediados, la aplicación de un momento de conversión de divisas diferente, o la proyección de un arrastre de diésel renovable conservador frente a uno agresivo. En nuestra estimación, los supuestos se mantienen más cercanos a las señales observables de trituración y comercio, una elección aplicada por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 287,98 mil millones de USD (2026) | |
| Global Consultancy A | 278,13 mil millones de USD (2024) | Utiliza un año base y una ventana de pronóstico diferentes, y la construcción de precios y volúmenes no está claramente vinculada a las verificaciones de producción de trituración en todas las regiones. |
| Industry Publisher B | 262,20 mil millones de USD (2024) | Parece utilizar una redacción de inclusión más amplia para los artículos derivados de la soja sin aclarar cómo se evita el doble conteo entre los grupos de demanda de alimentos, piensos e industriales. |
Al analizar las tres cifras, la mayor parte de la brecha se explica por la elección del año y lo que se contabiliza dentro de la cesta de derivados, seguido de cómo se promedian y convierten los precios. Al anclar los volúmenes a las realidades de trituración, comercio y rendimiento, y luego alinear los precios a la misma base de valor, el número final permanece rastreable a pasos repetibles que un cliente puede auditar y actualizar.


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el mercado de derivados de soya en la actualidad?
El tamaño del mercado de derivados de soya se sitúa en USD 287,98 mil millones en 2026 y se proyecta que alcance USD 357,04 mil millones para 2031.
¿Qué impulsa el rápido crecimiento de la proteína de soya?
La demanda de alimentos de origen vegetal, bebidas fortificadas y análogos de carne está impulsando las ventas de proteína de soja a una CAGR del 4,83% hasta 2031, respaldada por su perfil completo de aminoácidos y el reconocimiento de la FDA dentro del grupo lácteo.
¿Cuál es la región de más rápido crecimiento en el Mercado de Derivados de Soya?
Oriente Medio y África lidera con una CAGR del 6,73%, impulsada por la expansión del sector avícola y las nuevas plantas regionales de harina de soya.
¿Qué región tiene la mayor participación en el Mercado de Derivados de Soya?
En 2025, la región de Asia-Pacífico representa la mayor participación de mercado en el Mercado de Derivados de Soya.
Última actualización de la página el:



