
Tamaño y Participación del Mercado de Proteína de Soya de Japón
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 199.67 Millones de dólares |
| Tamaño del Mercado (2026) | 205.56 Millones de dólares |
| Tamaño del Mercado (2031) | 237.73 Millones de dólares |
| Growth Rate (2026 - 2031) | 2.95 % |
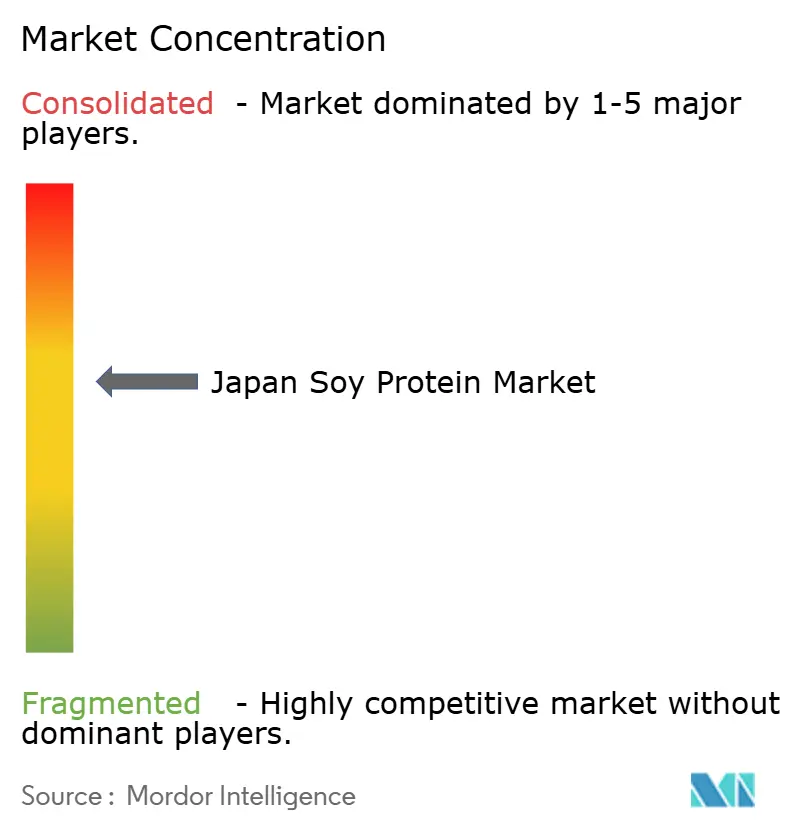
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Proteína de Soya de Japón por Mordor Intelligence
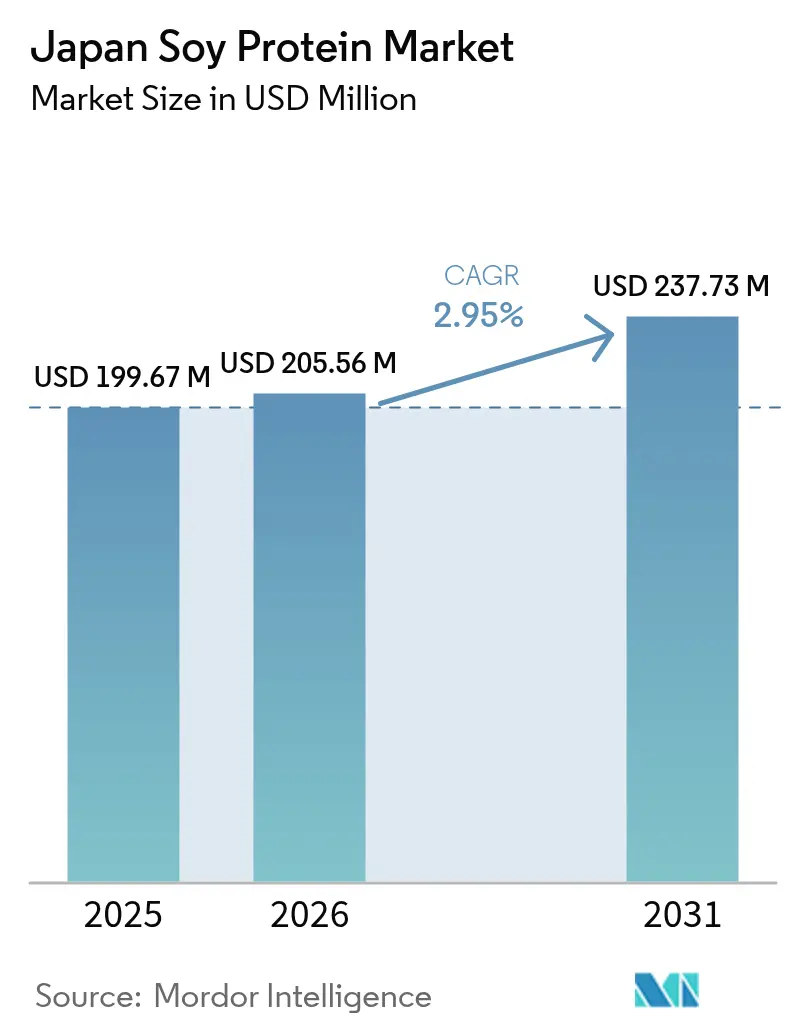
El tamaño del mercado de proteína de soya de Japón en 2026 se estima en USD 205,56 millones, creciendo desde el valor de 2025 de USD 199,67 millones, con proyecciones para 2031 que muestran USD 237,73 millones, creciendo a una CAGR del 2,95% durante 2026-2031. El crecimiento del mercado está impulsado por el envejecimiento demográfico de Japón, el aumento de la conciencia sobre la salud entre los consumidores y las iniciativas gubernamentales para mejorar la autosuficiencia alimentaria. La expansión del mercado está limitada por la dependencia de las importaciones de soya y la creciente competencia de proteínas vegetales alternativas. La demanda de proteínas de alta calidad, digestibles y económicas ha aumentado la adopción de aislados de proteína de soya en alternativas cárnicas, bebidas y productos de nutrición clínica. El mercado demuestra una mayor adopción de proteínas de soya hidrolizadas enzimáticamente, específicamente para atender los requisitos nutricionales de las poblaciones de edad avanzada afectadas por la sarcopenia. Las empresas están invirtiendo en investigación y desarrollo para mejorar el enmascaramiento del sabor, la mejora de la textura y la reducción de alérgenos con el fin de satisfacer las preferencias locales.
Conclusiones Clave del Informe
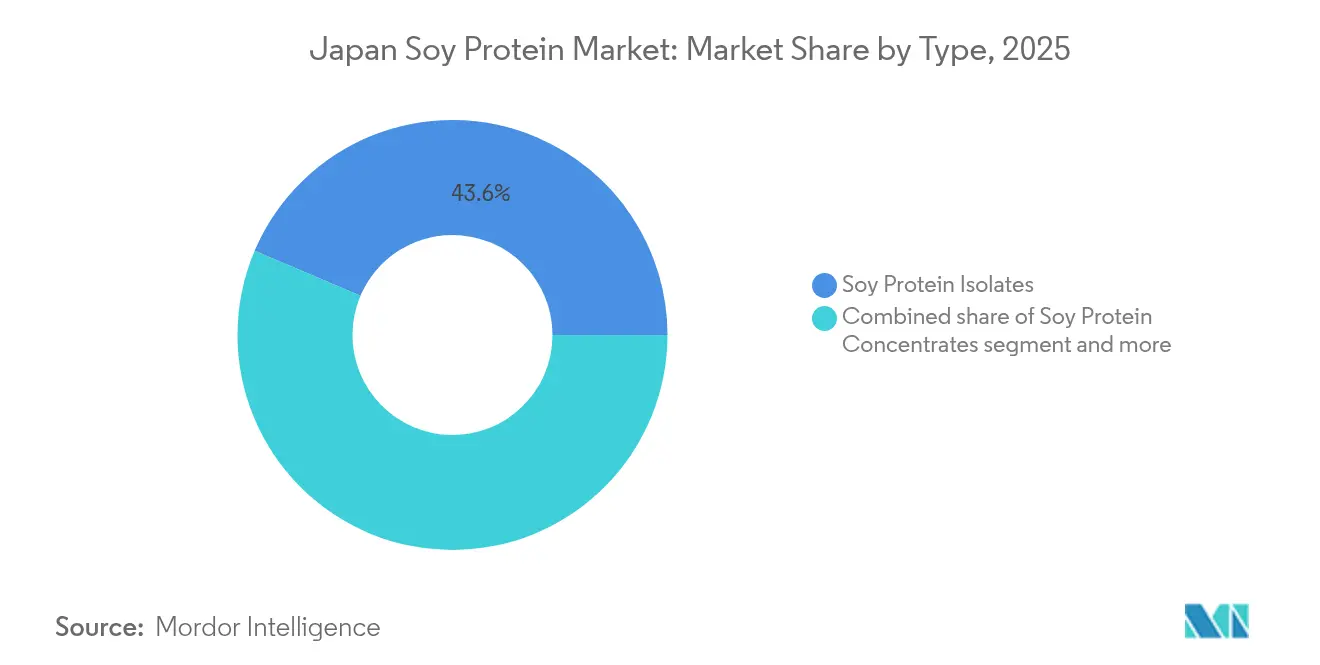
- Por tipo, los aislados de proteína de soya lideraron con una participación del 43,60% en el mercado de proteína de soya de Japón en 2025, y la proteína de soya hidrolizada registra el crecimiento más rápido con una CAGR del 3,42% para 2026-2031.
- Por naturaleza, el segmento convencional dominó con una participación del 90,85% en 2025, mientras que se proyecta que la proteína de soya orgánica se expanda a una CAGR del 4,92% hasta 2031.
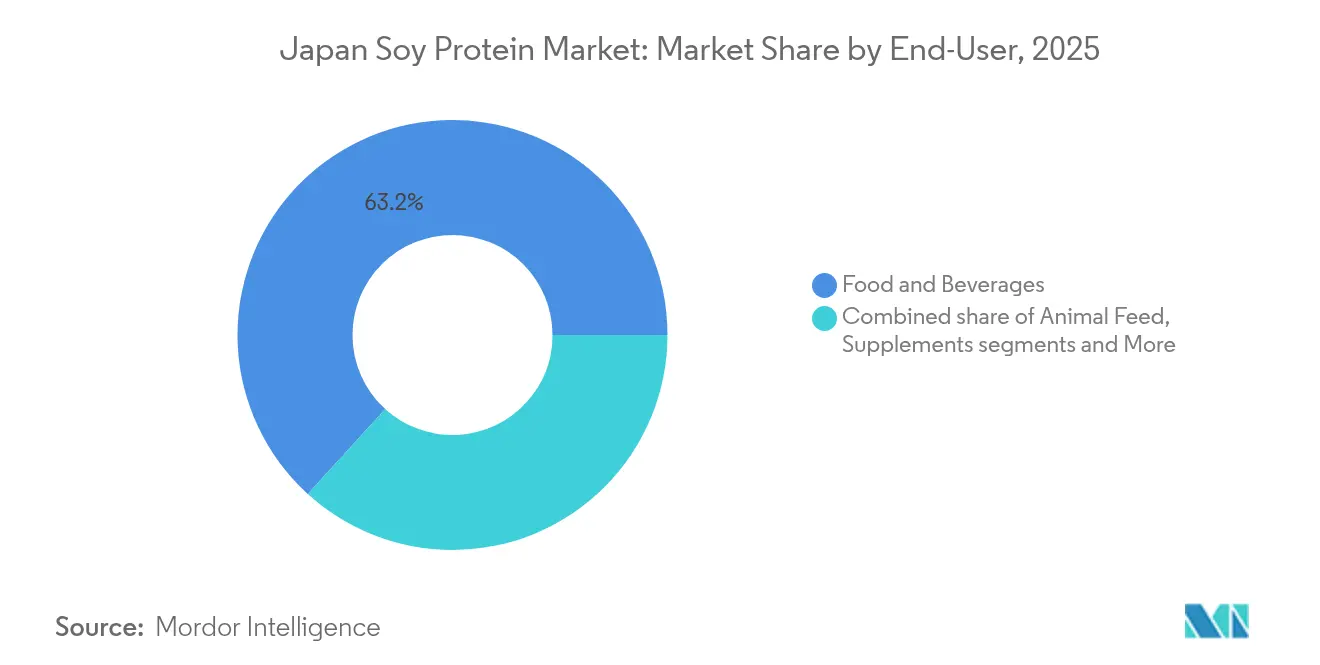
- Por usuario final, los alimentos y bebidas representaron el 63,25% del tamaño del mercado de proteína de soya de Japón en 2025; el segmento de suplementos avanza a una CAGR del 3,91% durante 2026-2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Proteína de Soya de Japón
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DE IMPACTO |
|---|---|---|---|
| Envejecimiento de la población y enfoque en la salud muscular | +0.7% | Nacional, concentrado en centros urbanos | Largo plazo (≥ 4 años) |
| Hábitos alimentarios flexitarianos en aumento | +0.5% | Tokio, Osaka, Kioto | Mediano plazo (2-4 años) |
| Programas gubernamentales de autosuficiencia | +0.4% | Nacional, especialmente regiones agrícolas | Largo plazo (≥ 4 años) |
| Comidas listas para consumir enriquecidas con proteínas | +0.3% | Zonas urbanas | Corto plazo (≤ 2 años) |
| Expansión de alimentos de conveniencia | +0.3% | Zonas metropolitanas | Mediano plazo (2-4 años) |
| Avances en tecnología de procesamiento | +0.2% | Centros industriales | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Envejecimiento de la población y enfoque en la salud muscular
El envejecimiento de la población de Japón representa la mayor proporción de personas mayores a nivel mundial, lo que genera oportunidades de mercado sustanciales en la nutrición clínica enriquecida con proteínas. Esta transformación demográfica impulsa a los fabricantes a desarrollar productos especializados de proteína de soya para la prevención y el tratamiento de la sarcopenia. Las empresas de alimentos están reformulando activamente sus carteras de productos para atender los requisitos nutricionales específicos de cada edad, estableciendo un crecimiento de mercado sostenido. La creciente adopción de proteínas de soya hidrolizadas refleja sus características mejoradas de digestibilidad y absorción, particularmente beneficiosas para los consumidores de edad avanzada con capacidades digestivas disminuidas. Esta tendencia moldea las estrategias de desarrollo de productos en el segmento de nutrición clínica, influyendo tanto en la dinámica del mercado nacional como internacional.
Hábitos alimentarios flexitarianos en aumento
Los hogares urbanos japoneses están adoptando cada vez más dietas flexitarianas al sustituir las proteínas de origen vegetal por proteínas de origen animal en una o dos comidas por semana. Los consumidores jóvenes asocian las proteínas vegetales con la sostenibilidad medioambiental y el control de peso, y prefieren marcas que combinen autenticidad con conveniencia. Los fabricantes han respondido introduciendo productos híbridos como hamburguesas y empanadillas que combinan pollo o mariscos con concentrados de soya, reduciendo el contenido de grasa mientras mantienen los niveles de precio. Este enfoque amplía el alcance de mercado de la proteína de soya más allá del segmento vegano en Japón, aumentando el mercado total disponible. Los consumidores jóvenes asocian la proteína vegetal con la ecología y el control de peso, favoreciendo marcas que equilibran la autenticidad con la conveniencia contemporánea. A su vez, los fabricantes están introduciendo hamburguesas y empanadillas híbridas, combinando pollo o mariscos con concentrados de soya. Esta innovación reduce el contenido de grasa y grasas saturadas sin elevar los precios. Al adoptar esta estrategia más amplia, la soya atrae ahora no solo a los veganos estrictos, sino también a un público más amplio, ampliando así el mercado potencial de proteína de soya en Japón.
Programas gubernamentales de autosuficiencia
El Ministerio de Agricultura, Silvicultura y Pesca de Japón (MAFF) ha implementado un Plan Básico para la Alimentación, la Agricultura y las Zonas Rurales que se centra en aumentar la producción nacional de soya. El plan incluye subsidios para variedades de soya con alto contenido de proteínas, subvenciones para equipos de automatización y financiación para la investigación de métodos agrícolas mejorados. Las granjas piloto en Hokkaido están cultivando variedades especializadas de soya para la extracción de proteínas, logrando rendimientos de 3,4 toneladas por hectárea en comparación con el promedio nacional de 2,2 toneladas[1]Ministerio de Agricultura, Silvicultura y Pesca, "Plan Básico para la Alimentación, la Agricultura y las Zonas Rurales," maff.go.jp. Estas iniciativas reducen la exposición a las fluctuaciones internacionales de precios de materias primas y mejoran la trazabilidad del producto, lo que permite a los fabricantes comercializar productos con etiquetas de "soya cultivada en Japón" que atraen a los consumidores preocupados por la seguridad alimentaria. Según la JPPFA, el volumen de producción nacional de proteínas de soya en Japón en 2024 se estimó en aproximadamente 41.000 toneladas en 2024 [2]JPPFA, "Volumen de Producción de Proteínas de Soya en Japón," protein.or.jp.
Avances en tecnología de procesamiento
La enzima transglutaminasa de Ajinomoto crea redes que replican la textura de la carne de cerdo picada, mientras que la extracción sin disolventes a bajas temperaturas de Fuji Oil mantiene los isoflavones naturales que atraen a los consumidores preocupados por la salud. Estos avances tecnológicos reducen las diferencias funcionales entre las proteínas de soya y las proteínas animales, lo que permite aplicaciones más amplias desde productos de panadería hasta nutrición deportiva. Los costos de producción han mejorado, con aislados modificados enzimáticamente fabricados ahora a costos más bajos en comparación con años anteriores, lo que ayuda a mantener los márgenes de beneficio a pesar de la inflación. Las innovaciones están reduciendo las brechas funcionales entre las proteínas de soya y las proteínas animales, facilitando los desafíos de formulación. Esta expansión abarca ahora múltiples aplicaciones, desde rellenos de panadería hasta geles deportivos. Además, la dinámica de costos está cambiando: los ensayos en fábrica revelan que los aislados modificados enzimáticamente se producen ahora a un costo unitario un 12% menor que hace cinco años, lo que refuerza la estabilidad de los márgenes en medio de presiones inflacionarias.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DE IMPACTO |
|---|---|---|---|
| Alta dependencia de la soya importada | -0.7% | Nacional | Mediano plazo (2-4 años) |
| Persistente preocupación por los alérgenos de la soya | -0.4% | Nacional | Largo plazo (≥ 4 años) |
| Competencia de proteínas vegetales alternativas | -0.6% | Nacional | Largo plazo (≥ 4 años) |
| Volatilidad del precio de la soya | -0.5% | Nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alta dependencia de la soya importada
La cadena de suministro de soya de Japón sigue siendo vulnerable debido a su sustancial dependencia de las importaciones procedentes de Estados Unidos, Brasil y Canadá. La dependencia del país de los mercados internacionales lo hace susceptible a las interrupciones del suministro y a las tensiones geopolíticas, algo que quedó de manifiesto durante las recientes disputas comerciales y los desafíos relacionados con el clima en los mercados de materias primas. Si bien la escasa superficie agrícola de Japón sigue restringiendo la producción nacional a pesar del apoyo gubernamental, las empresas están tomando medidas proactivas para construir cadenas de suministro más resilientes. Estas empresas están formando asociaciones a largo plazo con proveedores internacionales e invirtiendo en proyectos de integración vertical. Una iniciativa destacada implica la colaboración entre Protein Industries Canada, Alinova Canada Inc. y Marusan Ai Co., quienes trabajan conjuntamente para construir una instalación especializada de procesamiento de soya en Ontario dedicada a la producción de leche de soya en polvo para los consumidores japoneses. El Observatorio de Complejidad Económica (OEC) informa que las importaciones de soya de Japón alcanzaron los 288.000 millones de yenes en 2024, con Estados Unidos, Brasil y Canadá manteniendo sus posiciones como principales proveedores [3]Observatorio de Complejidad Económica (OEC), "Soya en Japón," oec.world.
Volatilidad del precio de la soya
La volatilidad global del precio de la soya representa un desafío persistente para los fabricantes japoneses de proteína de soya. La volatilidad se amplifica por los efectos del tipo de cambio, en particular la depreciación del yen. La inestabilidad de los precios genera una presión significativa sobre los márgenes de los fabricantes, especialmente aquellos que atienden segmentos de mercado sensibles al precio donde trasladar los aumentos de costos a los clientes resulta difícil. Las interrupciones relacionadas con el clima en las principales regiones productoras de soya y los cambios en los patrones de demanda mundial contribuyen a la imprevisibilidad de los precios, lo que complica la planificación a largo plazo y las decisiones de inversión. Si bien los fabricantes implementan estrategias de cobertura y exploran acuerdos de abastecimiento alternativo para mitigar el riesgo de precios, estas medidas añaden complejidad operativa y costos. La volatilidad afecta especialmente a los procesadores más pequeños, que carecen de la escala necesaria para implementar programas integrales de gestión de riesgos, lo que crea ventajas competitivas para las empresas más grandes y financieramente más estables.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo: Los Aislados Lideran Mientras los Hidrolizados Ganan Impulso
El mercado japonés ha adoptado los Aislados de Proteína de Soya, que actualmente representan una participación de mercado sustancial del 43,60% en 2025. Estos aislados se han convertido en ingredientes esenciales para los fabricantes de alimentos, ya que ofrecen un perfil de sabor neutro y propiedades funcionales que permiten una fortificación proteica efectiva en los productos alimentarios. En el segmento de alternativas cárnicas, sus propiedades de gelificación y retención de agua crean texturas auténticas similares a la carne que resuenan entre los consumidores. El segmento de proteína de soya hidrolizada muestra potencial con una tasa de crecimiento prevista del 3,42% de 2026 a 2031, ya que estas proteínas ofrecen mayor digestibilidad y biodisponibilidad, factores clave para el envejecimiento de la población de Japón. Mientras tanto, los Concentrados de Proteína de Soya continúan sirviendo a los fabricantes en el segmento de mercado medio al equilibrar la rentabilidad con los requisitos de contenido proteico.
La evolución del mercado ha sido significativamente moldeada por los avances en la tecnología de hidrólisis enzimática, que se ha convertido en un instrumento fundamental en la modificación de proteínas. Investigaciones recientes demuestran la eficacia de procesos de hidrólisis especializados, con hidrolizados de proteína de soya modificada que alcanzan un contenido proteico del 68,86% al tiempo que reducen el amargor en cuatro veces en comparación con los hidrolizados estándar. Estas mejoras han transformado el panorama competitivo en todos los segmentos del mercado, ofreciendo a los fabricantes más opciones para satisfacer las demandas de los consumidores.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Naturaleza: El Crecimiento Orgánico Supera al Convencional
En 2025, los productos convencionales dominaron el mercado de proteína de soya de Japón, acaparando una participación del 90,85%, gracias a su abundante oferta, ingredientes conocidos y rentabilidad. J-Oil Mills, un actor clave, está mejorando el sabor y la dispersabilidad mediante el descascarillado sin disolventes y la deodorización avanzada, garantizando la aceptación generalizada en joilmills.co.jp. Estos avances no solo mejoran la calidad del producto, sino que también responden a las preferencias de los consumidores por opciones de proteína de soya con mejor sabor y fácil mezcla. Con las continuas mejoras en eficiencia, los productores convencionales están en posición de mantener su participación de mercado, incluso cuando los consumidores se inclinan hacia productos de origen ético. Además, la infraestructura establecida y las economías de escala refuerzan aún más la posición de la proteína de soya convencional en el mercado.
Si bien la proteína de soya orgánica actualmente ostenta una participación modesta, registra una sólida CAGR del 4,92% hasta 2031, superando al mercado en general. A medida que aumenta la riqueza urbana y se intensifican las preocupaciones sobre los residuos de plaguicidas, los consumidores están dispuestos a pagar una prima del 30-40%. Impulsado por la Visión Orgánica 2024 del MAFF, que simplifica la certificación para las granjas más pequeñas en maff.go.jp, el tamaño del mercado de proteína de soya orgánica en Japón está proyectado para superar los USD 28,73 millones en 2031. Los aperitivos de etiqueta limpia, los batidos y los sobres de sustitutos de comidas lideran el avance, con plataformas digitales que enfatizan la trazabilidad del campo a la estantería, reforzando la disposición a pagar de los millennials conscientes de la salud. Este crecimiento está respaldado además por una mayor concienciación sobre las prácticas agrícolas sostenibles y los beneficios percibidos para la salud de los productos orgánicos, lo que hace de la proteína de soya orgánica una opción atractiva para una base de consumidores nicho pero en crecimiento.
Por Usuario Final: El Segmento de Suplementos Acelera Más Allá de las Aplicaciones Alimentarias
El segmento de alimentos y bebidas representa una participación sustancial del 63,25% del mercado de proteína de soya de Japón en 2025. El subsegmento de alternativas cárnicas demuestra un crecimiento notable a medida que los consumidores flexitarianos buscan cada vez más productos que ofrezcan texturas familiares mientras reducen su huella ambiental. Mediante la tecnología de extrusión en alta humedad, los fabricantes producen fibras proteicas que imitan eficazmente las texturas cárnicas, mientras que la combinación de proteínas de soya con condimentos japoneses tradicionales garantiza la alineación con las preferencias de sabor locales. En la industria de bebidas, las empresas incorporan aislados de proteínas para mejorar la estabilidad del producto y el contenido nutricional en bebidas como lattes y batidos. A pesar de ser un mercado maduro, el segmento continúa expandiéndose a través de innovaciones constantes en productos de conveniencia en tiendas de conveniencia.
El segmento de suplementos demuestra prometedoras perspectivas de crecimiento con una CAGR proyectada del 3,91% de 2026 a 2031. Las empresas están respondiendo a las necesidades del envejecimiento de la población de Japón mediante el desarrollo de productos específicos, incluidos suplementos de dosis individual que combinan isoflavonas, calcio y vitamina D para apoyar la salud ósea. La categoría de nutrición deportiva, en particular los productos que integran aminoácidos de cadena ramificada con péptidos de soya hidrolizados, está experimentando un crecimiento significativo a través de canales de venta en línea, destacando la receptividad del mercado hacia productos respaldados por evidencia científica.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
El mercado de proteína de soya de Japón muestra diferencias claras entre regiones, con las zonas urbanas impulsando el desarrollo de nuevos productos mientras las regiones rurales desarrollan sus capacidades de producción. La ubicación estratégica de las instalaciones de fabricación de alimentos en zonas industriales cercanas a las ciudades les otorga una ventaja natural en distribución y logística. Con elevados ingresos disponibles, los productos premium prosperan; por ejemplo, una leche de soya enriquecida con probióticos, con un precio un 35% superior al estándar, se agotó en semanas tras su debut en una importante cadena de supermercados urbana. Los cafés urbanos están ahora incorporando aislados de soya en sus bebidas especiales, ampliando las ocasiones de consumo fuera del hogar. Para mantener un interés constante, los fabricantes colaboran con los salones de alimentación de los grandes almacenes para crear ediciones de temporada de referencias comerciales.
Las empresas cercanas a las zonas agrícolas gozan de menores costos de transporte y pueden abastecerse de materias primas más frescas, lo que les ayuda a producir aislados de mayor calidad que prefieren los fabricantes de bebidas. Muchas instalaciones han comenzado a gestionar múltiples etapas de producción de forma interna, desde la extracción de aceite hasta la elaboración de concentrados de proteínas, lo que contribuye a mantener mayor valor económico en sus regiones.
Los fabricantes de alimentos han encontrado el éxito al añadir concentrados de proteínas a recetas tradicionales, ofreciendo a los consumidores más proteínas mientras mantienen los sabores familiares. Los esfuerzos de marketing local conectan con los consumidores explicando cómo los beneficios nutricionales de la soya se alinean tanto con las preferencias tradicionales como con las necesidades dietéticas modernas. Este enfoque equilibrado ayuda a mantener una demanda estable y apoya a las instalaciones de procesamiento en diferentes regiones.
Panorama regulatorio
Los ingredientes de proteína de soja vendidos en Japón para aplicaciones alimentarias y de suplementos se rigen por el marco de la Ley de Sanidad Alimentaria, que incluye el sistema de lista positiva de aditivos alimentarios, según el cual solo pueden utilizarse aditivos designados. Desde el 1 de abril de 2024, la Agencia de Asuntos del Consumidor (CAA) es la autoridad responsable de la evaluación de normas y la designación de aditivos, junto con el Ministerio de Salud, Trabajo y Bienestar (MHLW) para la administración de la seguridad alimentaria. En el caso de los productos de estilo cárnico de origen vegetal, la Norma Agrícola Japonesa (JAS) para Productos de Proteína de Soja Texturizada (establecida el 24 de febrero de 2022) define productos como la "carne de soja" (mínimo 10% de proteína, puntuación de aminoácidos 100) y la "carne de soja preparada" (mínimo 1% de proteína), con un control de cumplimiento vinculado al sistema JAS supervisado por el MAFF y FAMIC.
En cuanto al comercio, Japón mantiene una política de arancel cero para la soja importada, lo que refuerza una estructura de mercado en la que los procesadores nacionales de ingredientes dependen de los granos crudos importados para la extracción de proteínas y el procesamiento posterior. Al mismo tiempo, los instrumentos de política del MAFF, en el marco del Plan Básico para la Alimentación, la Agricultura y las Zonas Rurales, respaldan la producción nacional de soja y las iniciativas de trazabilidad, que influyen en las expectativas de etiquetado y calidad para el posicionamiento de "soja cultivada en Japón" en alimentos terminados.
Panorama Competitivo
El mercado japonés de proteína de soya mantiene una concentración moderada, donde las empresas nacionales y las firmas internacionales trabajan conjuntamente en competencia saludable. Entre los principales actores del mercado se encuentran Fuji Oil Holdings Inc., Archer Daniels Midland Company, Ajinomoto Co. Inc., Cargill Incorporated e International Flavors & Fragrances Inc. En lugar de participar en guerras de precios, las empresas centran sus esfuerzos en desarrollar una funcionalidad de producto superior y en construir experiencia en diversas aplicaciones. Las empresas están avanzando cada vez más hacia la integración vertical para garantizar un acceso confiable a las materias primas y mantener estrictos estándares de calidad en todas sus operaciones. Un buen ejemplo de este enfoque es Fuji Oil Holdings, que introdujo su Política de Abastecimiento Responsable de Soya y Productos de Soya para lograr trazabilidad a nivel comunitario en 2025.
El mercado presenta oportunidades significativas en la nutrición especializada para la creciente población de edad avanzada de Japón, un área donde las formulaciones proteicas específicas para condiciones de salud concretas permanecen en gran medida inexploradas. Las empresas se están diferenciando mediante el avance de sus capacidades tecnológicas y el desarrollo de métodos de procesamiento únicos para mejorar la funcionalidad de las proteínas. Esto puede observarse en la práctica con Ajinomoto, cuyas tecnologías enzimáticas, en particular el uso de transglutaminasa para mejorar la textura de la proteína de soya, demuestran cómo la innovación en los métodos de procesamiento puede crear una ventaja competitiva.
El mercado está viendo emerger nuevos actores en forma de empresas especializadas en tecnología de ingredientes que se concentran en la fermentación y la modificación enzimática de proteínas vegetales. El compromiso de la industria con la innovación se refleja en las actividades de patentes, con empresas como Fuji Oil, Amano Enzyme y Nissin Foods a la cabeza en la presentación de patentes para tecnologías de proteínas alternativas en Japón.
Líderes de la Industria de Proteína de Soya de Japón
Fuji Oil Holdings Inc.
Archer Daniels Midland Company
Ajinomoto Co. Inc.
Cargill, Incorporated
International Flavors & Fragrances
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La priorización gubernamental de la tecnología alimentaria está creando espacio para formatos de proteína de soja de mayor valor en Japón, orientados a necesidades de nutrición funcional y un mejor rendimiento sensorial. En mayo de 2026, el gobierno japonés fijó un nuevo objetivo de ventas de 3 billones de JPY para los "nuevos alimentos", como la carne de soja, de aquí a 2040. En julio de 2026, avanzó un borrador de hoja de ruta de inversión público-privada que hace referencia a la financiación de nuevas tecnologías alimentarias, incluida la nutrición funcional. Estas señales de política se vinculan con la demanda de ingredientes para aislados e hidrolizados utilizados en comidas fortificadas con proteínas, nutrición para personas mayores y aplicaciones de carne de origen vegetal o híbrida.
Las ampliaciones de capacidad y la actividad de comercialización de productos también respaldan vías de comercialización a corto plazo para la proteína de soja en formatos de polvo y orientados a la conveniencia. En abril de 2026, Tacks Co., Ltd. comenzó la construcción de una nueva fábrica (inversión de 2.500 millones de JPY) para aumentar la capacidad de producción de alimentos en polvo, incluidos los productos de suplementos proteicos, en 1,5 veces, respaldando las categorías de suplementos y alimentos fortificados con proteínas, donde las proteínas de soja se utilizan como fuentes de proteína rentables y digeribles. En el canal de conveniencia, Pulmuone/Asahico amplió la capacidad de producción en Japón de la línea Tofu Bar a 3 millones de unidades al mes en marzo de 2024, lo que refuerza la demanda de productos listos para consumir a base de soja y con alto contenido proteico, respaldando el impulso a la formulación nacional y el suministro de ingredientes.
Desarrollos recientes del sector
- Mayo de 2026: Ajinomoto Co., Inc. inició la construcción de una nueva instalación de fabricación en la finca TARI en Tarlac, Filipinas, con una inversión declarada de aproximadamente 23.800 millones de JPY y un inicio de operaciones previsto para abril de 2028. La expansión respalda la escala de fabricación regional y la resiliencia de la cadena de suministro para ingredientes alimentarios y líneas de productos relacionados con la nutrición pertinentes a las aplicaciones de proteína de soja. La expansión de la presencia fuera de Japón también fortalece la capacidad de respuesta a la demanda más amplia de Asia de proteínas funcionales y alimentos formulados.
- Marzo de 2025: Mitsubishi Corporation y Archer Daniels Midland Company (ADM) suscribieron una asociación estratégica centrada en la gestión de centros de exportación de cereales en Estados Unidos y Brasil. El acuerdo estrecha el acceso al suministro de soja en origen y a las opciones logísticas que alimentan a los procesadores y usuarios de ingredientes vinculados a Japón. También refuerza una tendencia hacia estructuras de abastecimiento a largo plazo para gestionar la dependencia de las importaciones y la volatilidad de las materias primas.
- Septiembre de 2024: Ajinomoto Co., Inc. se incorporó al Consejo Empresarial Mundial para el Desarrollo Sostenible (WBCSD), participando en iniciativas como Agriculture and Food Pathway y Climate Imperative. La membresía amplía la colaboración de la empresa en temas de descarbonización y abastecimiento sostenible, que influyen cada vez más en los requisitos de adquisición de ingredientes. Esto añade impulso al posicionamiento en trazabilidad y sostenibilidad en el desarrollo de productos de origen vegetal y fortificados con proteínas.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca los ingredientes de proteína de soja vendidos en Japón, en términos de valor, en aplicaciones de alimentación, nutrición, alimentación animal y otros usos finales donde se añade proteína de soja por su contenido proteico o su rendimiento funcional.
Exclusiones de alcance: excluye los alimentos y bebidas de soja integral en los que la proteína de soja no se comercializa ni se valora como ingrediente (por ejemplo, el tofu y la leche de soja natural vendidos como productos terminados).
Descripción general de la segmentación
- Por Tipo
- Aislados de Proteína de Soya
- Concentrados de Proteína de Soya
- Proteína de Soya Texturizada/Hidrolizada
- Por Naturaleza
- Convencional
- Orgánico
- Por Usuario Final
- Alimentos y Bebidas
- Panadería
- Bebidas
- Cereales de Desayuno
- Productos Cárnicos/de Aves de Corral/de Mariscos y Alternativas Cárnicas
- Condimentos/Salsas
- Productos Lácteos y Alternativas Lácteas
- Productos Alimentarios Listos para Consumir/Listos para Cocinar
- Aperitivos
- Alimento Animal
- Cuidado Personal y Cosméticos
- Suplementos
- Alimentos Infantiles y Fórmulas para Lactantes
- Nutrición para Personas Mayores y Nutrición Médica
- Nutrición Deportiva/de Rendimiento
- Alimentos y Bebidas
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comenzó estableciendo la lógica de dimensionamiento en torno a indicadores de demanda de Japón que fueran visibles y repetibles, y luego vinculándolos con el uso de proteína de soja en alimentos envasados y nutrición. Nos basamos en estadísticas públicas y referencias técnicas, como los datos de comercio aduanero de Japón para las líneas arancelarias pertinentes, publicaciones del gobierno japonés sobre alimentación y agricultura, informes de USDA FAS Japan y FAOSTAT para el contexto de la soja y la harina de soja en origen.
También revisamos señales regulatorias y de etiquetado que ayudan a explicar el uso de ingredientes y las declaraciones de los productos, utilizando fuentes como los materiales de la Agencia de Asuntos del Consumidor y el Ministerio de Salud, Trabajo y Bienestar, seguidas de revistas y contenido de asociaciones sobre proteínas y procesamiento de alimentos. Se utilizaron informes anuales de empresas, presentaciones para inversores y prensa confiable para verificar movimientos de capacidad, comentarios sobre precios y cambios en los mercados finales. En algunos casos, utilizamos suscripciones de pago que compilan datos financieros de empresas, patentes y registros de importación y exportación a nivel de envío para acelerar el filtrado y la validación. Estos ejemplos no son exhaustivos, y se consultaron muchas otras fuentes públicas y propietarias para recopilar datos, validar supuestos y aclarar dudas.
Entrevistas y encuestas primarias
Los datos primarios provinieron de entrevistas y encuestas con proveedores de ingredientes, distribuidores y compradores centrados en formulación en Japón. También conversamos con especialistas de categoría que siguen la fortificación proteica y los lanzamientos de productos de origen vegetal. Estas conversaciones se utilizaron para confirmar las tasas de uso habituales por aplicación, los rangos de precios realistas por grado y la rapidez con que cambian los volúmenes cuando se modifican las etiquetas, los costos de importación o las reformulaciones de productos.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 38% | Directivos (CXO): 15% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 32% |
| Empresas más pequeñas: 17% | Gerentes: 53% |
Dimensionamiento y previsión del mercado
El modelo central se construye utilizando un enfoque de arriba hacia abajo, en el que las señales de consumo y comercio de Japón se emplean para reconstruir el conjunto de demanda de ingredientes utilizable, y luego los valores se derivan mediante una lógica de precios a nivel de aplicación. Posteriormente, corroboramos los totales con aproximaciones selectivas de abajo hacia arriba, como los desgloses de ingresos de proveedores muestreados y las verificaciones de canal, que nos ayudan a ajustar las brechas que aparecen en cualquier conjunto de datos individual.
Los datos se eligieron porque pueden verificarse con el tiempo y explicarse de forma sencilla. Para este mercado, las huellas prácticas incluyen los valores de importación y exportación de los códigos de productos relacionados con la proteína de soja, las tendencias de disponibilidad de soja y harina de soja, el ritmo de los lanzamientos de productos de origen vegetal y con alto contenido proteico, y las tasas de inclusión observadas en sustitutos de carne, bebidas y productos nutricionales. También seguimos los factores que impulsan el movimiento de precios, como el momento de la divisa, la presión de los costos de importación y los cambios habituales en la combinación de grados entre aislados, concentrados e hidrolizados, que a su vez determinan la trayectoria del precio de venta promedio.
Para la previsión, se utilizó un análisis de escenarios para contrastar un caso de demanda estable frente a una adopción más rápida en la fortificación proteica, manteniendo la perspectiva final alineada con lo que los encuestados del sector consideran factible. Cuando la evidencia de abajo hacia arriba era incompleta, cubrimos las brechas mediante rangos delimitados para volúmenes y precios, y estos límites se ajustaron con mayor precisión solo después de validaciones de seguimiento y verificaciones de coherencia entre los usos finales.
Validación de datos y ciclo de actualización
Validamos los resultados comprobando que las tendencias de volumen y valor se mantengan coherentes con señales independientes, como los movimientos comerciales, los indicadores públicos de producción y procesamiento, y el ritmo de la actividad de productos en las principales categorías alimentarias. Las variaciones que parecen demasiado pronunciadas se revisan, y luego los supuestos se reexaminan en una segunda pasada antes de aprobar las cifras.
Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando un evento significativo modifica la lógica de la demanda o los precios, como un cambio regulatorio importante, un cambio claro en los costos de importación o una nueva expansión de la oferta. Antes de la entrega, un analista realiza una pasada de actualización final para que los clientes reciban la visión más actual, que pueda rastrearse hasta datos claros y pasos repetibles.
Tamaño del mercado japonés de proteína de soja de Mordor Intelligence en comparación con otras estimaciones publicadas
Es normal observar diferentes valores de mercado para la proteína de soja en Japón, ya que los editores no siempre utilizan los mismos límites para determinar qué se considera una venta de ingrediente y qué debe permanecer dentro de las categorías de alimentos terminados. Las diferencias también surgen de cómo se trata la fijación de precios, la rapidez con que se actualizan los supuestos y si los totales se verifican con más de una señal independiente.
En la práctica, las mayores discrepancias suelen aparecer en torno a la inclusión de categorías adyacentes y la combinación de precio y volumen utilizada para el año base. Algunas estimaciones parecen incluir ingredientes de proteína vegetal más amplios o alimentos de soja terminados, y luego aplican un precio combinado único que puede sobrestimar o subestimar el valor real del ingrediente. Otras pueden basarse en tipos de cambio antiguos o en una instantánea puntual de los valores de importación sin conciliarlos con el consumo de uso final ni con las tasas habituales de uso en formulación.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 199,67 millones de USD (2025) | |
| Editorial de Análisis Comercial A | 318,50 millones de USD (2024) | Construido a partir del valor comercial de un código de producto estrecho y líneas cercanas, lo que puede captar reexportaciones y movimientos no relacionados con ingredientes, y no se conciliaba explícitamente con la demanda de uso final en Japón ni con la fijación de precios por grado. |
| Estudio Documental de Informe Sectorial B | 195,00 millones de USD (2022) | Año base más antiguo, anclado a un único punto histórico y a una trayectoria de crecimiento fija, con transparencia limitada respecto a la combinación de aislados frente a concentrados y sin actualización visible para reflejar los cambios recientes en precios y formulación. |
Las tendencias de valor de importación y exportación, junto con el ritmo observado de la actividad de fortificación proteica y de productos de origen vegetal, son las verificaciones que mantienen a Mordor Intelligence vinculado a un conjunto de demanda de ingredientes de Japón, en lugar de al gasto más amplio en alimentos de soja. La dispersión en la tabla se debe principalmente a los límites de alcance y a la lógica de fijación de precios del año base, por lo que mantener las variables explícitas facilita la reproducción y actualización de la cifra final.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de proteína de soya de Japón?
El mercado de proteína de soya de Japón está valorado en USD 205,56 millones en 2026 y se proyecta que alcance USD 237,73 millones en 2031 a una CAGR del 2,95%.
¿Qué tipo de producto lidera el mercado?
Los aislados de proteína de soya ostentan el liderazgo con una participación del 43,60% en 2025 debido a su alta pureza y amplia funcionalidad, y se proyecta que mantendrán un crecimiento sostenido.
¿Por qué la proteína de soya hidrolizada crece tan rápidamente?
La mayor digestibilidad y la absorción rápida hacen que los hidrolizados sean atractivos para la nutrición de personas mayores y la recuperación deportiva, resultando en una CAGR pronosticada del 3,42% hasta 2031.
¿Qué riesgos podrían frenar el crecimiento del mercado?
La dependencia de la soya importada y la volatilidad de los precios plantean desafíos en la cadena de suministro y en los márgenes, mientras que las preocupaciones por los alérgenos y la competencia de las proteínas de guisante y avena añaden presión.
Última actualización de la página el:



