
Tamaño y Participación del Mercado de Equipos de Minería de Corea del Sur
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 1.69 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.78 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.34 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.61 % |
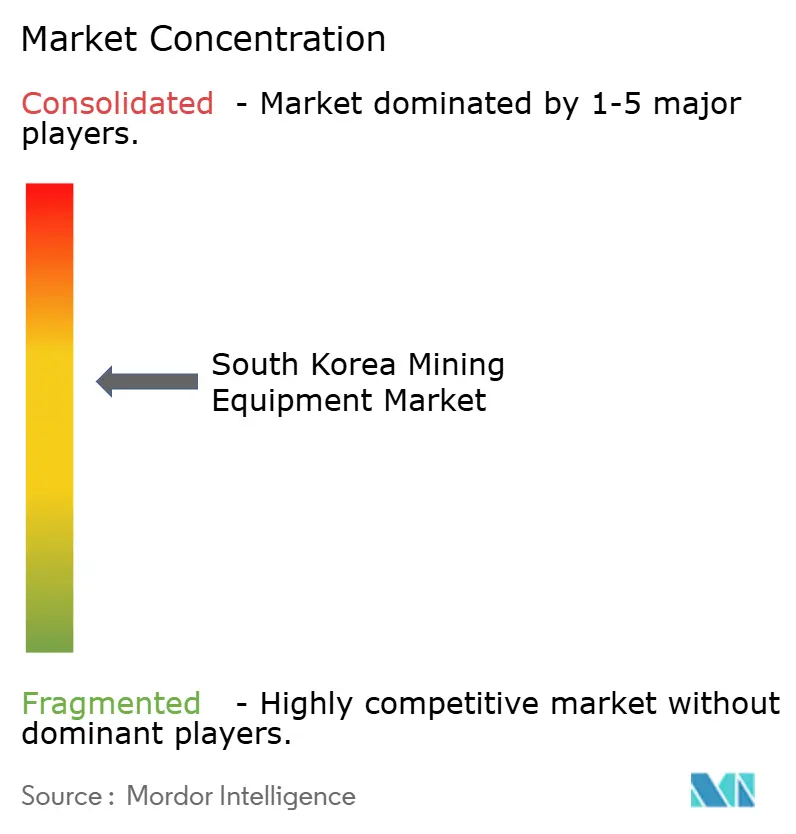
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Equipos de Minería de Corea del Sur por Mordor Intelligence
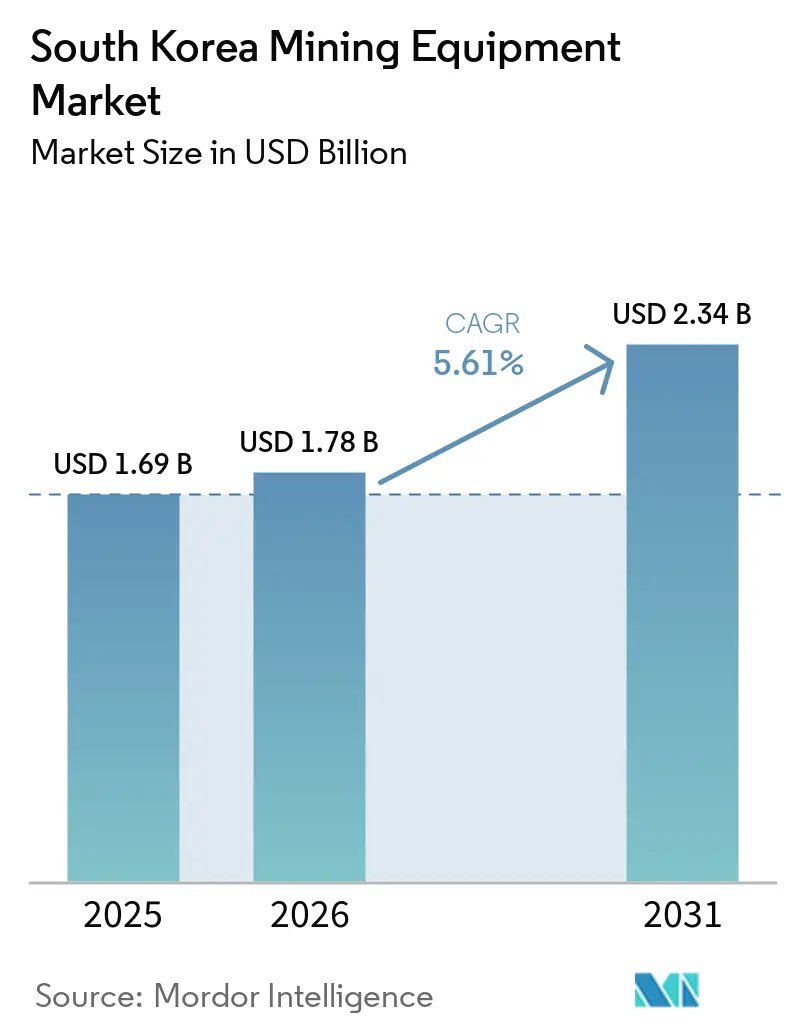
Se espera que el mercado de equipos de minería de Corea del Sur crezca de 1,69 mil millones de USD en 2025 a 1,78 mil millones de USD en 2026, y se prevé que alcance 2,34 mil millones de USD en 2031 a una CAGR del 5,61%. Esta trayectoria refleja el giro de Seúl hacia la autosuficiencia en minerales críticos y las demandas de capital en cascada de LG Energy Solution y SK On, cuyas inversiones combinadas de varios miles de millones de dólares en plantas de fosfato de hierro y litio y sistemas de almacenamiento de energía crean ciclos de adquisición volátiles que repercuten en los pedidos de excavadoras y equipos de procesamiento. El Ministerio de Comercio, Industria y Energía aumentó la financiación para la exploración de minerales críticos de 39 mil millones de KRW a 67,5 mil millones de KRW en 2026. Estableció un fondo estratégico de reservas de 250 mil millones de KRW, lo que indica que la extracción de tungsteno, tierras raras y litio anclará la demanda de equipos durante el período de pronóstico.
Conclusiones Clave del Informe
- Por tipo de equipo, las excavadoras lideraron el mercado de equipos de minería de Corea del Sur, con una participación del 45,21% en 2025; se proyecta que la misma categoría se expanda a una CAGR del 5,97% hasta 2031.
- Por método de minería, las operaciones superficiales representaron el 66,43% de la participación del mercado de equipos de minería de Corea del Sur en 2025, mientras que la minería subterránea avanza a una CAGR del 6,46% hasta 2031.
- Por aplicación, la minería de metales representó el 49,85% del mercado de equipos de minería de Corea del Sur en 2025, y se prevé que la minería de minerales crezca a una CAGR del 6,93% hasta 2031.
- Por fuente de energía, los equipos diésel dominaron el mercado de equipos de minería de Corea del Sur, con una participación del 80,13% en 2025, mientras que las alternativas de batería eléctrica están aumentando a una CAGR del 8,13% durante 2026-2031.
- Por nivel de automatización, los sistemas manuales mantuvieron el 74,17% de la participación del mercado de equipos de minería de Corea del Sur en 2025, aunque las soluciones totalmente autónomas están preparadas para una CAGR del 15,16% hasta 2031.
- Por geografía, el Área Capital de Seúl representó el 45,33% de la participación del mercado de equipos de minería de Corea del Sur en 2025, y se prevé que Yeongnam registre la CAGR más rápida del 7,11% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Equipos de Minería de Corea del Sur
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Impulso hacia la Electrificación por parte de Gigantes del Acero y las Baterías | +1.2% | Área Capital de Seúl, Yeongnam | Mediano plazo (2-4 años) |
| Subsidios a la Exploración de Minerales Críticos | +0.9% | Nacional, ganancias tempranas en Yeongnam y Hoseo | Largo plazo (≥4 años) |
| Programa de Modernización de Motores Tier 4 Final (2027) | +0.8% | Nacional | Corto plazo (≤2 años) |
| Redes Privadas 5G en Sitios Mineros | +0.7% | Área Capital de Seúl, Yeongnam | Mediano plazo (2-4 años) |
| Plataforma de Datos K-SmartMine Independiente del Fabricante | +0.5% | Nacional | Mediano plazo (2-4 años) |
| Reciclaje de Residuos del Procesamiento de Tierras Raras | +0.4% | Área Capital de Seúl, Honam | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Impulso hacia la Electrificación por parte de Gigantes Nacionales del Acero y las Baterías
En abril de 2026, POSCO firmó un memorando con Volvo Construction Equipment para codesarrollar acero de alta resistencia para bastidores de excavadoras eléctricas de batería. Esto pone de relieve que los fabricantes de acero de Corea ven las flotas de minería electrificadas tanto como clientes como campos de prueba para aleaciones avanzadas. LG Energy Solution está invirtiendo 5,5 mil millones de USD en plantas de fosfato de hierro y litio y sistemas de almacenamiento de energía en Arizona a partir de 2026. SK On aseguró un contrato gubernamental de adquisición de almacenamiento de energía por 13,5 mil millones de USD y está construyendo la mayor fábrica de celdas de fosfato de hierro y litio de Corea. Estas inversiones crean ciclos de gasto de capital fluctuantes, que impactan el mercado doméstico de excavadoras a medida que las empresas de baterías alternan entre expansión y reducción de costos. En 2024, la planta de Changwon de Volvo CE comenzó a producir paquetes de baterías de iones de litio, permitiendo el ensamblaje local de cargadoras y camiones eléctricos, reduciendo los aranceles de importación y los plazos de entrega para los contratistas de túneles del área de Seúl. El acuerdo de suministro de litio entre POSCO y SK On por 25.000 toneladas entre 2026 y 2028 vincula la demanda de excavadoras a los calendarios de producción de precursores de cátodos, lo que hace que los pedidos de equipos aumenten durante los repuntes de gasto de capital en materiales para baterías. Esto contrasta con los ciclos estables de reemplazo de equipos para carbón e introduce volatilidad, lo que complica la planificación del inventario de los distribuidores.
Subsidios Gubernamentales a la Exploración de Minerales Críticos
Corea del Sur está invirtiendo significativamente para reducir la dependencia de las importaciones de minerales críticos, ofreciendo subvenciones que cubren hasta el 30% del gasto de capital para perforadoras conformes con Tier 4 Final, vehículos de carga y descarga autónomos y sistemas de clasificación de minerales.[1]"Marco de Subsidios para Minerales Críticos," Ministerio de Comercio, Industria y Energía, mk.co.kr. El Ministerio de Comercio, Industria y Energía de Seúl aumentó la financiación para exploración a 67,5 mil millones de KRW para 2026 y asignó 250 mil millones de KRW para una reserva estratégica. Esto refleja el enfoque en la autosuficiencia de tierras raras y tungsteno mediante perforación sostenida y desarrollo subterráneo. Corea reactivó el brazo de exploración de la Corporación de Recursos de Corea en 2024 y estableció un objetivo de reciclaje del 20% de tierras raras para 2030, impulsando la demanda de equipos de perforación y trituración. La mina de tungsteno Sangdong de Almonty Industries destaca este cambio. La Fase 1 logró 640.000 toneladas de mineral y 2.300 toneladas de concentrado en 2025. La Fase 2 apunta a 1,2 millones de toneladas de mineral y 4.600 toneladas de concentrado para 2027, requiriendo cargadoras y sistemas de acarreo adicionales. El gobierno prioriza a los proveedores nacionales, con Hyundai Doosan Infracore asegurando pedidos de excavadoras y cargadoras mediante financiamiento en won y depósitos de repuestos en la Provincia de Gangwon. Si bien minas de carbón como Dogye están cerrando, los proyectos de minerales críticos ofrecen vidas útiles de 45 años, garantizando oportunidades de reemplazo de equipos a largo plazo.
Programa Obligatorio de Modernización para Motores Tier 4 Final
En 2015, Corea adoptó las normas de diésel no de carretera Tier 4 Final de la Agencia de Protección Ambiental de los Estados Unidos. Los operadores de excavadoras y cargadoras fabricadas antes de este límite se enfrentan a un plazo de cumplimiento en 2027 que requiere cambios de motor, modernizaciones de reducción catalítica selectiva o retiro de la flota. HD Hyundai Engine y Doosan Infracore ofrecen kits de repotenciación Tier 4 Final, pero los altos costos de modernización, estimados en un 30 a 40% del valor residual de una excavadora usada, llevan a muchos propietarios a optar por compras nuevas, especialmente con préstamos gubernamentales de bajo interés para proyectos de minerales críticos. La regulación impacta significativamente a las canteras del Área Capital de Seúl, donde las flotas envejecidas y el flujo de caja limitado aceleran la renovación de flotas y aumentan las exportaciones de máquinas anteriores a 2015 al Sudeste Asiático. La producción anticipada de Tier 4 Final de Komatsu en 2014 proporcionó una ventaja de cumplimiento, mientras que las entradas posteriores a 2015 de SANY y XCMG con motores conformes redujeron la ventaja regulatoria de los operadores establecidos.
Despliegue de Redes Privadas 5G en Sitios Mineros que Habilitan la Autonomía
En 2024, KT Corporation desplegó una red privada 5G y LTE en la mina de tungsteno Sangdong de Almonty, habilitando telemetría en tiempo real para cargadoras y control remoto de ventilación desde un centro en superficie. En 2025, Hanwha Systems y KT firmaron un acuerdo para desarrollar soluciones de minería inteligente para las canteras de caliza de Taebaek, integrando camiones autónomos con trituradoras conectadas a 5G para mejorar el rendimiento. El equipo de perforación Boomer S2 de Epiroc en la mina Samcheok de Daesung MDI utilizó 5G para sincronizar los patrones de perforación de barrenos con datos geológicos, aumentando la eficiencia de perforación en un 5-10% y la producción de mineral en un 10-20%. Corea abrió el espectro privado 5G en 2021, permitiendo a los operadores de minas licenciar segmentos dedicados sin compartir ancho de banda, acelerando la adopción de la autonomía en comparación con los mercados que dependen de redes públicas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Operadores Calificados | -0.8% | Nacional, aguda en el Área Capital de Seúl | Corto plazo (≤2 años) |
| Ciclos Volátiles de Gasto de Capital de LG y SK | -0.6% | Área Capital de Seúl, Yeongnam | Mediano plazo (2-4 años) |
| Estrictos Límites de Emisiones de Ruido | -0.4% | Área Capital de Seúl, periferias urbanas | Largo plazo (≥4 años) |
| Aumento de las Importaciones de Equipos Usados | -0.3% | Nacional, ciudades portuarias | Corto plazo (≤2 años) |
| Fuente: Mordor Intelligence | |||
Escasez Crónica de Operadores Calificados que Infla los Costos Laborales
Una fuerza laboral envejecida y planes de estudio de minería limitados dejan las tasas de utilización de camiones de acarreo por debajo del 65%, impulsando los salarios al alza en un 18% solo en 2024 [2] "Tendencias de la Fuerza Laboral en la Minería Coreana," Sociedad Coreana de Ingenieros de Recursos Minerales y Energéticos, ksmer.org. El envejecimiento demográfico continúa agravando los desafíos de la fuerza laboral, particularmente en industrias que dependen de mano de obra calificada. En 2024, la edad media de los operadores de equipos subterráneos superó los 50 años, lo que subraya el creciente problema de una fuerza laboral envejecida. Esta tendencia plantea preocupaciones significativas para la sostenibilidad de las operaciones, ya que los trabajadores mayores se acercan a la jubilación y menos jóvenes ingresan al campo. Al mismo tiempo, de 2020 a 2025, las inscripciones en formación profesional para maquinaria pesada cayeron un 30%, ya que las generaciones más jóvenes se inclinan cada vez más hacia las profesiones de cuello blanco. Este cambio en las preferencias profesionales agrava aún más la escasez de mano de obra, creando una necesidad urgente de estrategias para atraer y retener talento en este sector crítico.
Ciclos Volátiles de Gasto de Capital Controlados por LG y SK
En 2026, el acuerdo de fosfato de hierro y litio de LG Energy Solution con Tesla por 4,3 mil millones de USD y la inversión de 5,5 mil millones de USD en la planta de Arizona impulsaron la demanda de excavadoras para minas de salmuera de litio y grafito. Sin embargo, un programa de reducción de costos de 1,2 mil millones de USD en el tercer trimestre de 2026 detuvo las compras discrecionales de equipos, dejando a los distribuidores con exceso de inventario. El contrato gubernamental de almacenamiento de energía de SK On por 13,5 mil millones de USD provocó un pico de adquisiciones en 2025-2026, seguido de una pausa en 2027 a medida que se absorbieron las adiciones de capacidad. Estos ciclos acortan los períodos de recuperación de la inversión en equipos, forzando ventas en dificultades y reduciendo los valores residuales. El acuerdo de suministro de litio entre POSCO y SK On por 25.000 toneladas entre 2026 y 2028 estabiliza parcialmente la demanda, pero crea un mínimo en 2027, dejando inactivas las excavadoras en las minas de materias primas para precursores. La volatilidad del gasto de capital en materiales para baterías provoca oscilaciones de demanda de 18 a 24 meses, presionando los colchones de capital de trabajo de los distribuidores y aumentando la dependencia de las importaciones de equipos usados de Australia y Japón.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Equipo: Las Excavadoras Dominan en Todas las Aplicaciones
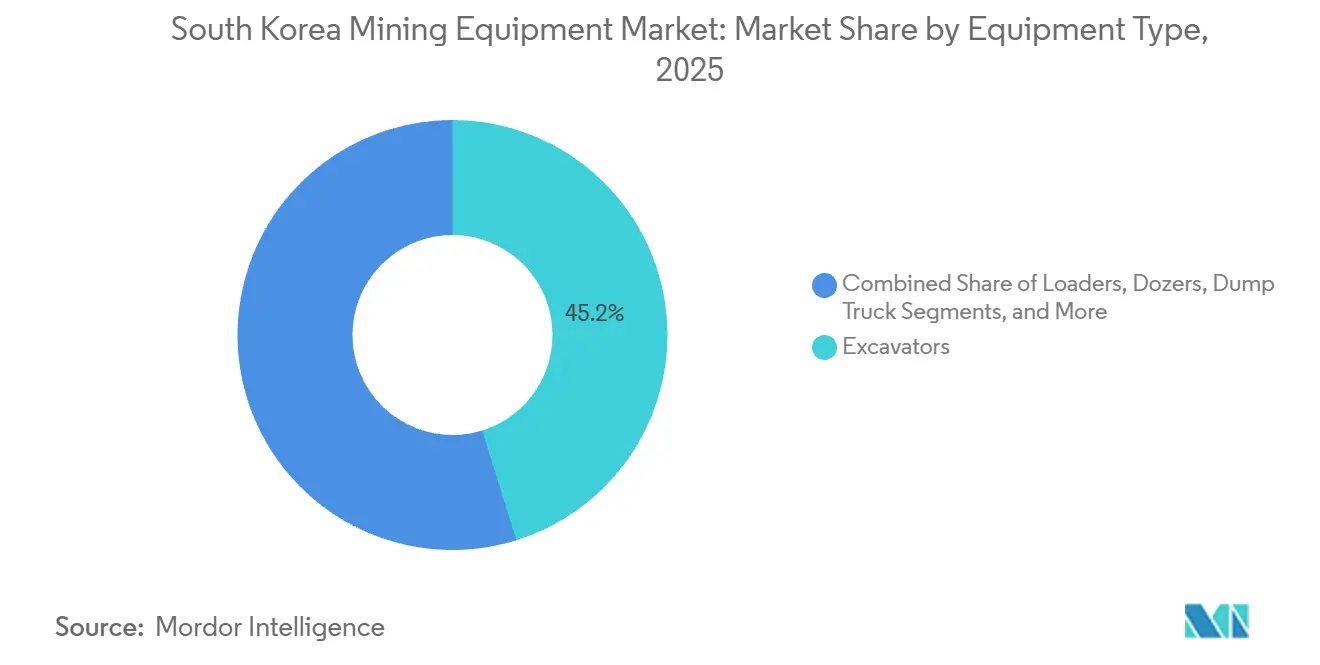
En 2025, las excavadoras representaron el 45,21% de los ingresos del mercado y se proyecta que crezcan a una CAGR del 5,97% hasta 2031, superando la CAGR general del mercado del 5,61%. El crecimiento está impulsado por proyectos subterráneos de tungsteno y tierras raras que requieren modelos de gran alcance y cuerpo estrecho. La mina Sangdong de Almonty Industries utiliza excavadoras de 30 y 50 toneladas para el manejo de mineral y residuos, y la expansión de la Fase 2 requerirá de 8 a 10 unidades adicionales para 2027. Las cargadoras ocupan la segunda mayor participación, sirviendo principalmente a las canteras de caliza en las provincias de Gangwon y Chungcheong. La planta de Changwon de Volvo CE suministra cargadoras eléctricas de batería a los contratistas del área de Seúl para el cumplimiento de cero emisiones en túneles. Las topadoras y motoniveladoras sirven para aplicaciones de nicho como la preparación de terrenos y el mantenimiento de vías de acarreo, pero representan menos del 15% del mercado debido a la preferencia por los sistemas de excavadora-camión.
Los camiones de volteo y las perforadoras/rompedoras contribuyen cada uno con un 8-12% de los ingresos. Los camiones articulados están ganando terreno en las rampas subterráneas de Sangdong, donde los camiones de bastidor rígido son menos efectivos. Los equipos de trituración, pulverización y cribado son un segmento de alto valor impulsado por el cambio hacia el procesamiento de caliza y relaves de tierras raras. Las trituradoras de mandíbulas modulares y las cribas vibratorias tienen demanda por su movilidad. Metso Outotec y Sandvik lideran este segmento, mientras que Hyundai Doosan está desarrollando una línea de trituradoras de cono doméstica para capturar los ingresos de repuestos del mercado secundario a medida que los márgenes de las excavadoras enfrentan presión de las importaciones de equipos usados. La categoría «Otros», que incluye rozadoras, minadores continuos y equipos de anclaje de roca, está creciendo con la automatización subterránea. La rozadora MT720 de Sandvik en el túnel ferroviario Indeokwon-Dongtan demuestra una excavación de bajo ruido y alta precisión, superando a los métodos convencionales en áreas urbanas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Método de Minería: La Minería Subterránea Gana Terreno con el Impulso de los Minerales Críticos
En 2025, la minería superficial contribuyó con el 66,43% de los ingresos mineros de Corea, impulsada por las canteras de caliza. En 2019, 83.769 kilotones de caliza representaron el 78% del valor de producción mineral del país. Se espera que la minería subterránea, con una participación del 33,57%, crezca a una CAGR del 6,46% hasta 2031 debido a los subsidios gubernamentales para depósitos profundos de tungsteno y tierras raras. La mina Sangdong de Almonty destaca este cambio, con la Fase 1 extrayendo 640.000 toneladas anuales mediante barrenado de taladros largos. La Fase 2 apunta a 1,2 millones de toneladas con hundimiento por subniveles y cargadoras autónomas. El Ministerio de Comercio, Industria y Energía asignó 67,5 mil millones de KRW para exploración subterránea, mientras que la Corporación de Recursos de Corea reanudó los estudios geológicos en 2024 para mapear las venas de tungsteno.
Las operaciones superficiales dominan la extracción de caliza para cemento y fundente de acero. Sin embargo, el cierre de la Mina de Carbón Dogye en julio de 2025 puso fin a 1,2 millones de toneladas de demanda anual de carbón superficial. La última mina de carbón privada cerrará en 2028, redirigiendo las inversiones hacia proyectos de tierras raras y salmuera de litio, favoreciendo los métodos subterráneos. En la mina Samcheok de Daesung MDI, el equipo de perforación Boomer S2 de Epiroc aumentó la producción de mineral en un 10-20% mediante la optimización de barrenos en tiempo real. La red 5G de KT Corporation en Sangdong permite la operación remota de cargadoras, reduciendo los riesgos para los operadores y aumentando la utilización de equipos del 65% al 80%, justificando el mayor costo de las máquinas autónomas.
Por Aplicación: La Minería de Metales Lidera, el Procesamiento de Minerales se Acelera
En 2025, la minería de metales contribuyó con el 49,85% de los ingresos, respaldada por operaciones como el tungsteno de Sangdong y el cobre-zinc en la Provincia de Gangwon. Se proyecta que la minería de minerales, incluido el procesamiento de tierras raras, feldespato y sílice, crezca a un 6,93% hasta 2031. Este crecimiento se alinea con el objetivo de Seúl de reciclaje del 20% de tierras raras para 2030, mejorando las capacidades de procesamiento secundario. En 2024-2025, empresas como POSCO HY Clean Metal, LG Energy Solution y SK Innovation iniciaron proyectos piloto de recuperación de tierras raras utilizando hornos de decrepitación de hidrógeno y separadores magnéticos. Estos requieren plantas de trituración modulares cerca de las gigafábricas de baterías en el Área Capital de Seúl y las regiones de Hoseo. Tras el cierre de Dogye, la participación de la minería de carbón cayó por debajo del 5%. Con el cierre de la última mina de carbón privada en 2028, la demanda de excavadoras y camiones de acarreo se desplazará hacia aplicaciones de metales y minerales.
La caliza, dentro de la minería de minerales, fue el principal producto básico de Corea por tonelaje con 83.769 kilotones en 2019, pero su bajo valor unitario de 8-12 USD por tonelada limita las inversiones en equipos. El concentrado de tungsteno, valorado en 250-300 USD por unidad de tonelada métrica, contrasta marcadamente. Un acuerdo de suministro de litio entre POSCO y SK On por 25.000 toneladas de 2026 a 2028 vincula la demanda de equipos de minería de metales a los ciclos de adquisición de materiales para baterías. El procesamiento de relaves de tierras raras requerirá circuitos de trituración especializados para proteger el neodimio y el disprosio de la oxidación. En 2025, Metso Outotec probó un sistema de trituradora de mandíbulas de circuito cerrado para masa negra de iones de litio, pero los operadores coreanos prefieren a Hyundai Doosan por su proximidad de posventa. Esta preferencia crea oportunidades para que las empresas nacionales desarrollen módulos de reciclaje llave en mano. El Ministerio de Comercio, Industria y Energía asignó 250 mil millones de KRW de su fondo de minerales críticos para fortalecer la infraestructura de procesamiento secundario. La CAGR del 6,93% para la minería de minerales refleja el crecimiento tanto en la extracción primaria como en la demanda de reciclaje.
Por Fuente de Energía: El Diésel Domina, los Equipos de Batería Eléctrica Ganan Terreno
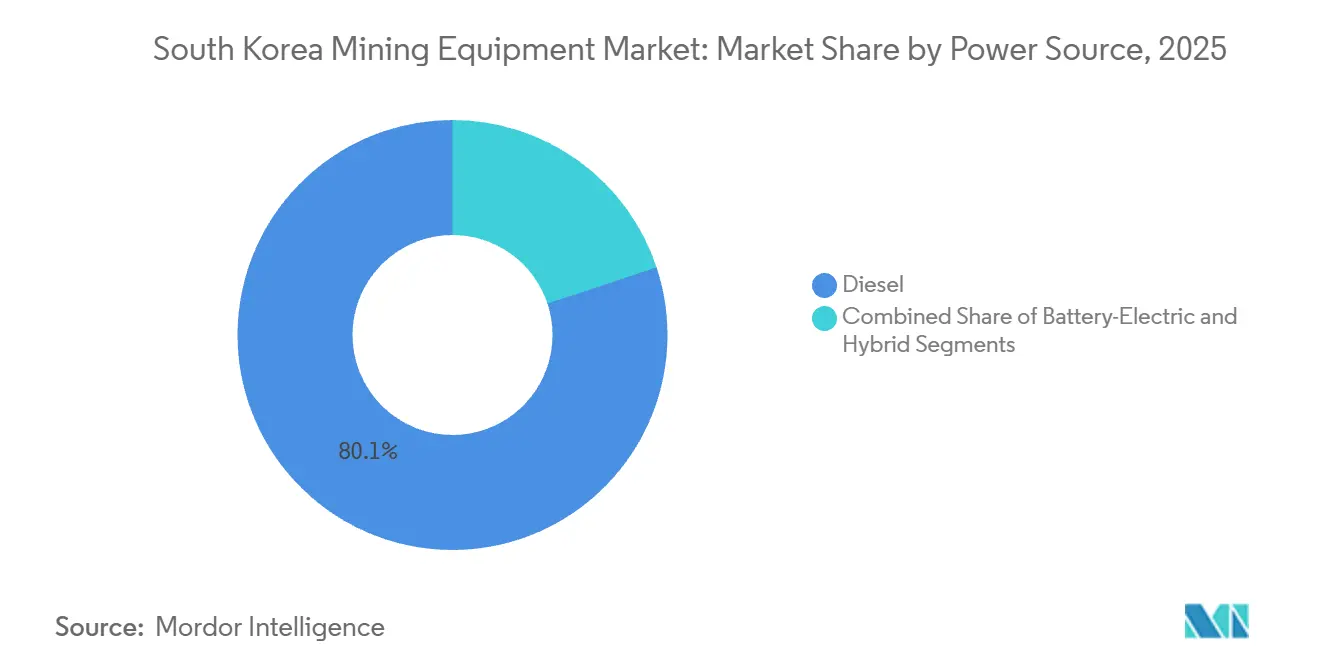
Las fuentes de energía diésel representaron el 80,13% de los ingresos de 2025 debido a la base existente y la densidad energética necesaria para turnos de 12 horas. Se proyecta que las unidades de batería eléctrica crezcan a una CAGR del 8,13% hasta 2031, respaldadas por la producción de iones de litio de Volvo CE y mandatos más estrictos de cero emisiones en Seúl. Se espera que las fuentes de energía híbridas, que combinan generadores diésel con amortiguadores de batería, capturen una participación de mercado del 5-8%, atrayendo a los operadores que buscan reducir el consumo de combustible. El WX04B de Komatsu y el Scooptram ST14 SG de Epiroc comenzaron pruebas en Corea en 2025, con una adopción dependiente de la infraestructura de carga, como las estaciones de carga rápida de Sangdong que permiten una utilización de 18 horas.
La adopción por parte de Corea de las normas Tier 4 Final de la Agencia de Protección Ambiental de los Estados Unidos en 2015 y el plazo de modernización de 2027 llevarán a los operadores de excavadoras anteriores a 2015 a elegir entre costosos reemplazos de motores o modelos de batería eléctrica. La CAGR del 8,13% para las unidades de batería eléctrica refleja una adopción cautelosa mientras los operadores esperan pruebas de paridad de costos. La degradación de las baterías de iones de litio y los altos costos de reemplazo desafían el caso de negocio si la utilización anual es inferior a 2.000 horas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Nivel de Automatización: Las Flotas Manuales Persisten, los Equipos Totalmente Autónomos se Disparan
Los equipos manuales representaron el 74,17% de la base instalada en 2025, lo que refleja los altos costos de las modernizaciones autónomas que oscilan entre 200.000 y 300.000 USD por excavadora y la disponibilidad limitada de sitios mineros habilitados para 5G fuera de la Provincia de Gangwon. Los sistemas semiautónomos mantuvieron una participación de mercado del 15-20%, atrayendo a los operadores que buscan mejoras de productividad sin actualizaciones completas de infraestructura. Los equipos totalmente autónomos, que contribuyeron con un 5-8% de los ingresos de 2025, se proyecta que crezcan al 15,16% hasta 2031, respaldados por despliegues de redes privadas 5G y kits de modernización de los principales fabricantes. El Boomer S2 de Epiroc en la mina Samcheok de Daesung MDI demostró los beneficios de la autonomía más allá del ahorro en costos laborales al lograr ganancias en eficiencia y producción.
En 2021, Corea abrió el espectro privado 5G, permitiendo a los operadores de minas licenciar ancho de banda dedicado sin competir con el tráfico de consumidores. Esta ventaja regulatoria ha acelerado la adopción de la autonomía en comparación con los mercados que dependen de redes públicas. En la mina Sangdong de Almonty, la red 5G/LTE de KT permite el control remoto de cargadoras subterráneas, reduciendo el número de operadores y aumentando la utilización de equipos. La escasez de operadores calificados y el aumento de los salarios han hecho más atractivo el período de recuperación de la inversión de 3 a 4 años para los sistemas autónomos. Sin embargo, la participación del 74,17% de los equipos manuales destaca los desafíos de modernizar las flotas heredadas, limitando la adopción a sitios de nueva construcción y grandes operadores, mientras que las canteras más pequeñas continúan dependiendo de equipos manuales.
Análisis Geográfico
El Área Capital de Seúl representó el 45,33% de los ingresos de 2025, impulsada por proyectos de extensión del metro y la sede de Hyundai Doosan Infracore en Incheon, que redujo los plazos de entrega de repuestos y permitió una respuesta de servicio de 24 horas. La rozadora MT720 de Sandvik, utilizada en el túnel ferroviario Indeokwon-Dongtan, demostró una excavación de bajo ruido y precisión, operando a 68 dB(A) y superando a los métodos convencionales en la excavación de granito urbano. Se espera que el crecimiento se modere a un 4,8-5,2% hasta 2031 debido a las restricciones de emisiones de ruido bajo la Ley de Control de Ruido y Vibraciones, que están impulsando la reubicación de canteras y mayores costos de capital para equipos conformes.
Se proyecta que Yeongnam logre la CAGR regional más rápida del 7,11% hasta 2031, respaldada por subsidios gubernamentales para proyectos de minerales críticos. La expansión de la mina Sangdong de Almonty Industries duplicará el rendimiento de mineral para 2027, requiriendo equipos autónomos adicionales integrados con la red 5G de KT. El Ministerio de Comercio, Industria y Energía ha aumentado la financiación para exploración y establecido una reserva estratégica, reforzando la demanda a largo plazo de equipos de minería en la región.
Las regiones de Honam y Hoseo contribuyen con participaciones menores, principalmente de canteras de caliza que sirven a plantas de cemento, con un crecimiento limitado al 3,5-4,5% debido a la propiedad fragmentada y el capital restringido para modernizaciones de bajo ruido. La categoría «Otros», que incluye la Isla de Jeju y el Gangwon rural, representa menos del 5% de los ingresos, impulsada por la extracción de áridos a pequeña escala y piedra ornamental que favorece los equipos usados.
Panorama Competitivo
El mercado de equipos de minería de Corea del Sur está moderadamente concentrado, con Caterpillar, Komatsu y Hitachi Construction Machinery manteniendo sólidas redes de distribuidores y soporte de servicio de 24 horas. Hyundai Doosan Infracore, formada en enero de 2026 mediante la fusión de HD Hyundai Construction Machinery y HD Hyundai Infracore, aprovecha las preferencias de contenido local y el financiamiento en won para asegurar pedidos de clientes clave como POSCO y SK Ecoplant. Los fabricantes chinos SANY y XCMG ofrecen precios más bajos, pero enfrentan desafíos debido a preocupaciones sobre la disponibilidad de repuestos y el valor de reventa, lo que limita su participación de mercado al 8-10%. El aumento de las importaciones de excavadoras usadas de Japón y Australia, valoradas en 1,73 mil millones de USD en 2025, ha presionado los márgenes de los modelos de gama media, lo que lleva a los fabricantes de equipos originales a ofrecer paquetes de telemática, garantías extendidas y subsidios de financiamiento, que impactan la rentabilidad a pesar de los volúmenes de unidades estables.
Existen oportunidades en plantas de trituración de batería eléctrica para relaves de tierras raras, impulsadas por mandatos de cero emisiones en sitios de la periferia urbana, y en equipos de perforación semiautónomos para depósitos de tungsteno de veta estrecha, segmentos desatendidos por los fabricantes de equipos originales globales. La colaboración de Volvo CE con POSCO para desarrollar acero de alta resistencia para bastidores de excavadoras eléctricas de batería refleja una alineación estratégica entre los fabricantes de acero coreanos y las flotas de minería electrificadas, que se espera impulse la producción nacional y reduzca los plazos de entrega de importaciones. El equipo de perforación autónomo Boomer S2 de Epiroc en la mina Samcheok de Daesung MDI ha mostrado ganancias de producción de mineral del 10-20%, destacando el potencial de la autonomía más allá del ahorro en mano de obra, mientras que la rozadora MT720 reacondicionada de Sandvik desplegada en el túnel Indeokwon-Dongtan demuestra soluciones rentables y de alto rendimiento.
Las empresas de ingeniería coreanas están emergiendo como disruptoras al desarrollar módulos de reciclaje de tierras raras llave en mano, como plantas de trituración compactas cerca de las gigafbricas de baterías, un nicho pasado por alto por los fabricantes de equipos originales globales. El fondo de minerales críticos de 250 mil millones de KRW del Ministerio de Comercio, Industria y Energía apoya la infraestructura de procesamiento secundario, creando oportunidades para los proveedores nacionales que ofrecen financiamiento en won y entrega rápida de repuestos. Estos desarrollos, combinados con el apoyo de políticas y las colaboraciones estratégicas, están dando forma al panorama competitivo del mercado de equipos de minería de Corea del Sur.
Líderes de la Industria de Equipos de Minería de Corea del Sur
Caterpillar Inc.
Komatsu Ltd.
Hyundai Doosan Infracore
Hitachi Construction Machinery
Volvo Construction Equipment
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2025: Volvo Construction Equipment, fabricante de equipos original con sede en Suecia, anunció una inversión de aproximadamente 260 millones de USD para expandir la producción de excavadoras de cadenas en regiones globales, incluida Corea del Sur. La iniciativa se centra en localizar la capacidad de fabricación para reducir la dependencia de las exportaciones de larga distancia y fortalecer las cadenas de suministro regionales.
- Mayo de 2025: HD Hyundai Construction Equipment inauguró una fábrica inteligente en Ulsan con una inversión de aproximadamente 131 millones de EUR (200 mil millones de KRW) para modernizar sus capacidades de producción. La instalación integra inspección basada en inteligencia artificial, robótica y sistemas de seguimiento de producción en tiempo real para mejorar la eficiencia de fabricación.


Alcance del Informe del Mercado de Equipos de Minería de Corea del Sur
| Excavadoras |
| Cargadoras |
| Topadoras |
| Motoniveladoras |
| Camiones de Volteo |
| Perforadoras y Rompedoras |
| Trituración, Pulverización y Cribado |
| Otros |
| Minería Subterránea |
| Minería Superficial |
| Minería de Metales |
| Minería de Minerales |
| Minería de Carbón |
| Diésel |
| Batería Eléctrica |
| Híbrido |
| Equipos Manuales |
| Semiautónomo |
| Totalmente Autónomo |
| Área Capital de Seúl |
| Yeongnam (Sureste) |
| Honam (Suroeste) |
| Hoseo (Centro) |
| Otros |
| Por Tipo de Equipo | Excavadoras |
| Cargadoras | |
| Topadoras | |
| Motoniveladoras | |
| Camiones de Volteo | |
| Perforadoras y Rompedoras | |
| Trituración, Pulverización y Cribado | |
| Otros | |
| Por Método de Minería | Minería Subterránea |
| Minería Superficial | |
| Por Aplicación | Minería de Metales |
| Minería de Minerales | |
| Minería de Carbón | |
| Por Fuente de Energía | Diésel |
| Batería Eléctrica | |
| Híbrido | |
| Por Nivel de Automatización | Equipos Manuales |
| Semiautónomo | |
| Totalmente Autónomo | |
| Por Geografía | Área Capital de Seúl |
| Yeongnam (Sureste) | |
| Honam (Suroeste) | |
| Hoseo (Centro) | |
| Otros |


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de equipos de minería de Corea del Sur en 2025?
El mercado está valorado en 1,69 mil millones de USD en 2025 y se prevé que alcance 2,34 mil millones de USD en 2031.
¿Qué categoría de equipos genera más ingresos?
Las excavadoras lideran con una participación del 45,21% en 2025 y continúan expandiéndose más rápidamente a una CAGR del 5,97%.
¿Qué región muestra el mayor impulso de crecimiento?
Se proyecta que Yeongnam, en el sureste de Corea, crezca a una CAGR del 7,11% hasta 2031 debido a las inversiones en acero y materiales para baterías.
¿Qué tan rápido están creciendo los equipos de batería eléctrica?
Se espera que los equipos de minería de batería eléctrica crezcan a una CAGR del 8,13% a medida que los operadores se alejan del diésel.
Última actualización de la página el:



