
Tamaño y Participación del Mercado de Equipos de Minería en África
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2019 - 2024 |
| Tamaño del Mercado (2026) | 3.26 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.02 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.24 % |
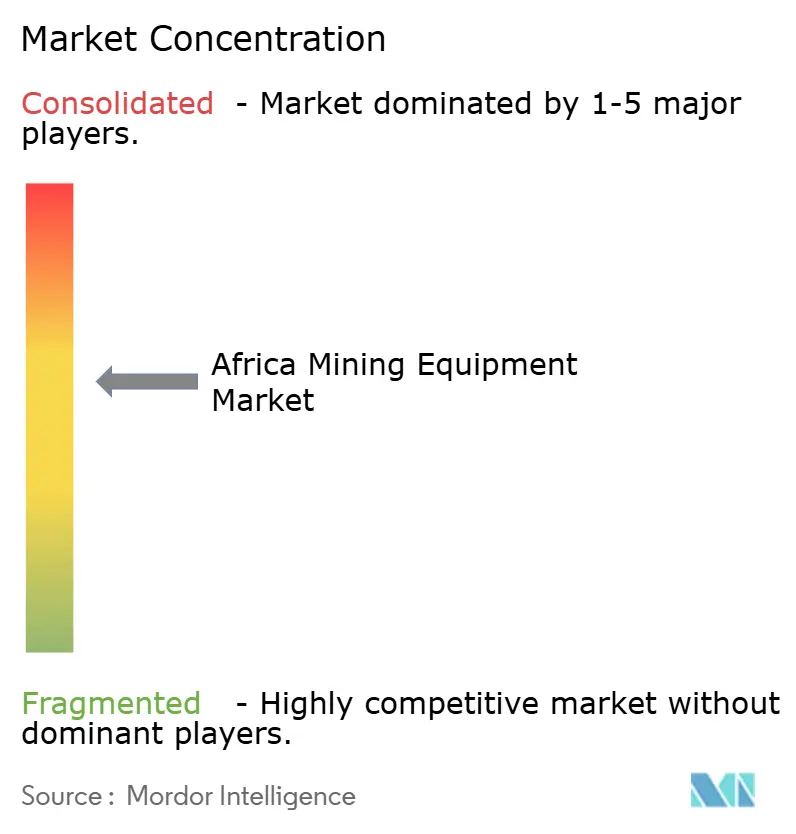
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Equipos de Minería en África por Mordor Intelligence
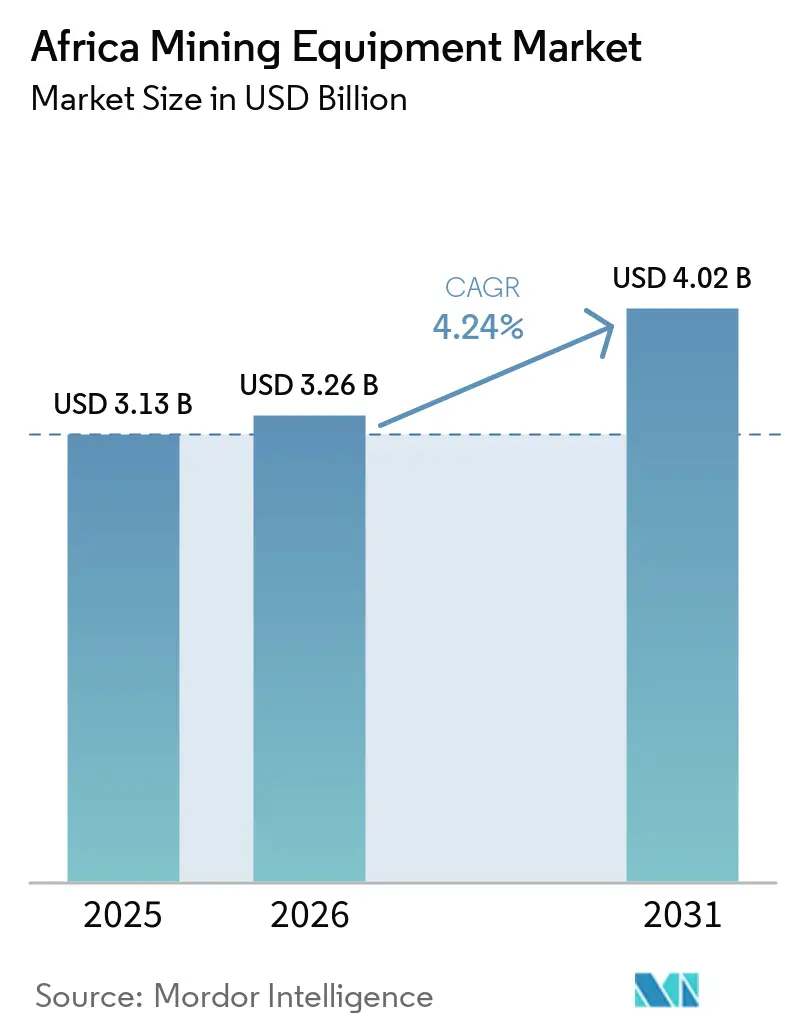
El tamaño del mercado de equipos de minería en África fue valorado en 3,13 mil millones de USD en 2025 y se proyecta que se expanda desde 3,26 mil millones de USD en 2026 hasta 4,02 mil millones de USD en 2031, registrando una CAGR del 4,24% entre 2026 y 2031. La maquinaria de minería a cielo abierto continúa dominando la demanda a medida que los operadores desarrollan grandes proyectos de tajo abierto que acortan los períodos de recuperación de la inversión y simplifican la logística de flota. Los sistemas de acarreo y perforación eléctricos a batería están ganando terreno a medida que los esquemas de fijación de precios del carbono, las expansiones de la red eléctrica y los ahorros en el costo total de propiedad mejoran la economía de los proyectos. Los corredores ferroviarios respaldados por el gobierno, como el Ferrocarril de Lobito, ahora desbloquean yacimientos inaccesibles y reducen los costos de acarreo, mientras que los centros de reconstrucción localizados reducen el tiempo de inactividad y la exposición a divisas extranjeras. Mientras tanto, los fabricantes de equipos originales (OEM) chinos intensifican la competencia de precios, lo que lleva a las marcas occidentales establecidas a consolidar posiciones defendibles en automatización, servicios digitales y remanufactura de componentes.
Conclusiones Clave del Informe
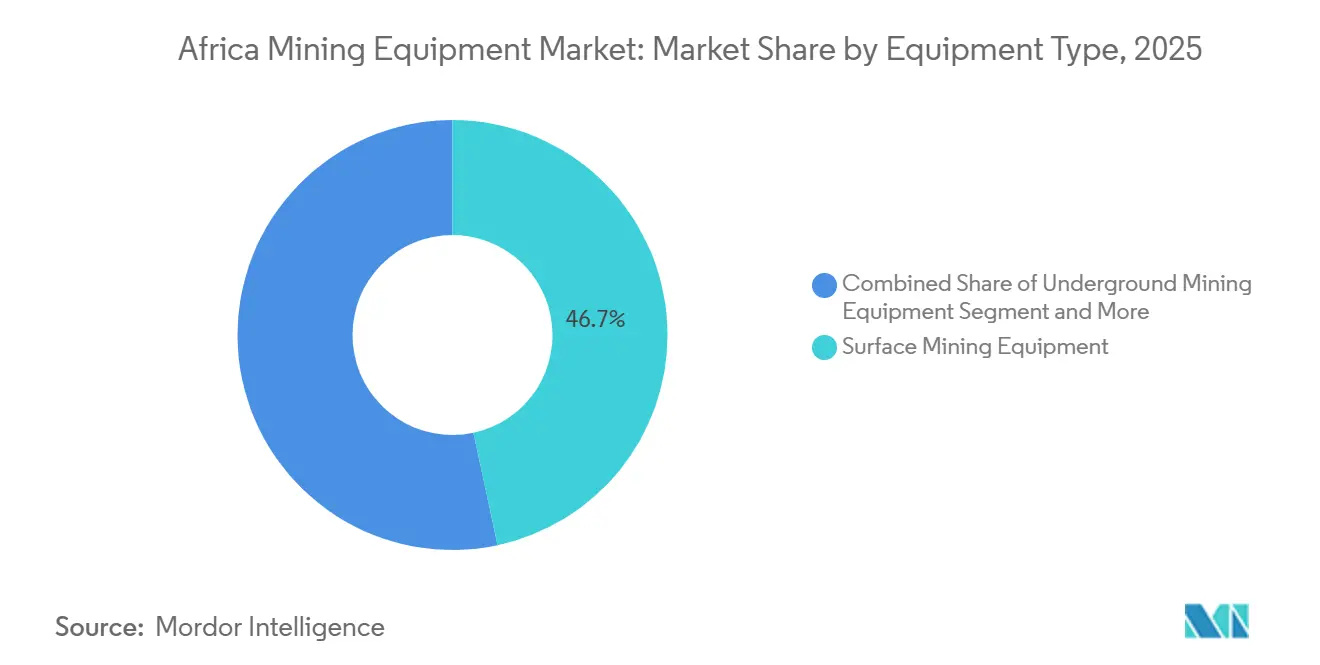
- Por tipo de equipo, la maquinaria de minería a cielo abierto lideró con una participación del 46,65% del mercado de equipos de minería en África en 2025, mientras que se prevé que las cargadoras y camiones de acarreo se expandan a una CAGR del 5,17% hasta 2031.
- Por nivel de automatización, las flotas manuales mantuvieron una participación del 66,73% del mercado de equipos de minería en África en 2025, mientras que se proyecta que los sistemas totalmente autónomos registren la CAGR proyectada más rápida del 18,38% hasta 2031.
- Por tren de potencia, las unidades de combustión interna capturaron una participación del 72,45% del mercado de equipos de minería en África en 2025, mientras que las unidades eléctricas a batería avanzan a una CAGR del 8,55% hasta 2031.
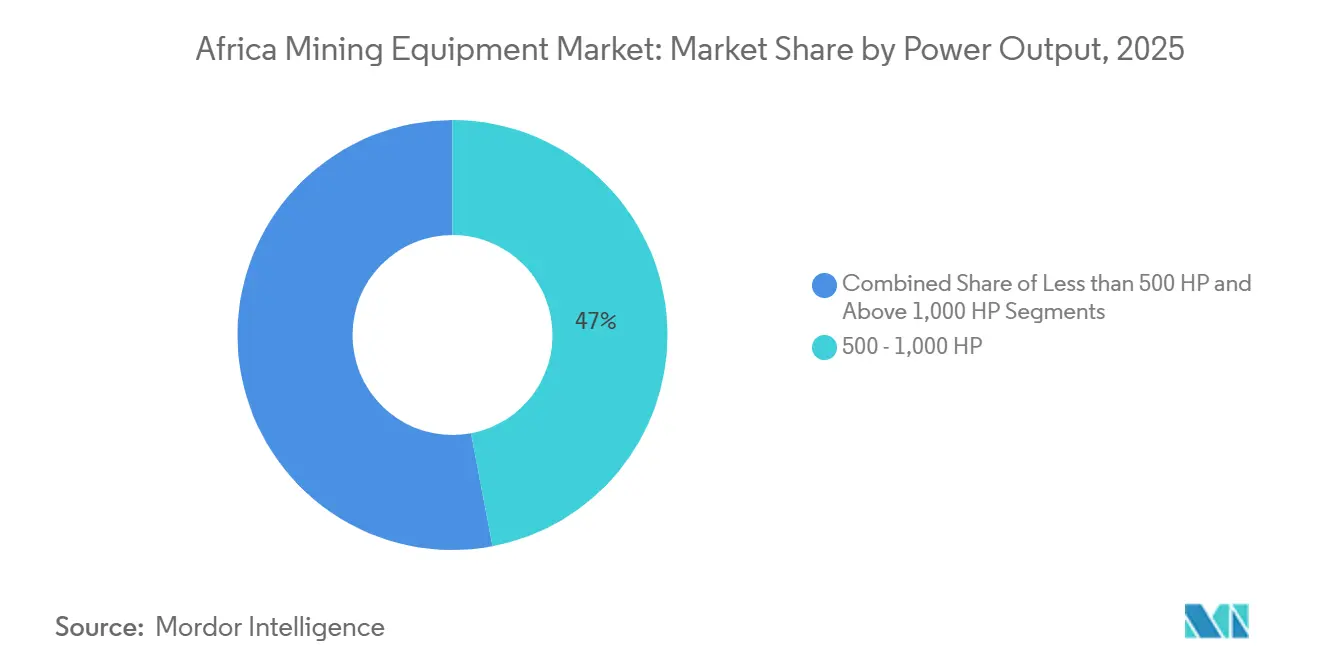
- Por potencia de salida, el segmento de 500 a 1.000 HP representó el 47,02% del mercado de equipos de minería en África en 2025, mientras que se proyecta que los equipos por debajo de 500 HP crezcan al 6,12% durante 2026-2031.
- Por aplicación, la minería de metales comandó el 53,71% del mercado de equipos de minería en África en 2025, aunque se estima que la demanda de minería de minerales aumente a una CAGR del 5,63% para 2031.
- Por país, Sudáfrica mantuvo una participación del 39,66% del mercado de equipos de minería en África en 2025, mientras que la República Democrática del Congo (RDC) está preparada para la expansión más rápida, del 5,68%, hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Equipos de Minería en África
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Minería de Superficie en África | +1.5% | República Democrática del Congo, Guinea, Sudáfrica | Mediano plazo (2-4 años) |
| Proyectos de Infraestructura que Impulsan el Mineral de Hierro y los Áridos | +1.2% | Sudáfrica, Guinea, Argelia, Nigeria | Corto plazo (≤ 2 años) |
| Inversiones en Camiones de Minería Eléctricos de Batería | +0.8% | Sudáfrica, República Democrática del Congo, Ghana, Nigeria | Largo plazo (≥ 4 años) |
| Exploración de Tierras Raras que Impulsa la Demanda de Perforación | +0.6% | Sudáfrica, República Democrática del Congo, Níger, Argelia | Mediano plazo (2-4 años) |
| Mantenimiento Predictivo mediante Conectividad Satelital | +0.4% | Sudáfrica y principales operaciones en todo el continente | Corto plazo (≤ 2 años) |
| Localización de Ensamblaje y Reconstrucción de OEM en África | +0.3% | Sudáfrica, Botsuana, Nigeria, Ghana | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Rápida Expansión de Proyectos de Minería de Superficie en África
Los megaproyectos de tajo abierto, como el complejo de mineral de hierro Simandou en Guinea y el desarrollo MIFOR de la RDC por valor de 28,9 mil millones de USD, están impulsando pedidos de camiones de acarreo de clase ultra, palas de cable de alta capacidad y circuitos de trituración [1]Zambia impulsa el procesamiento de minerales para promover el crecimiento industrial,
Copperbelt Katanga Mining, copperbeltkatangamining.com. Komatsu anunció un importante contrato para entregar cinco excavadoras PC5500-11 a Simandou en febrero de 2025[2]Komatsu anuncia un importante contrato para equipar la mina de mineral de hierro Simandou,
Komatsu Europe International N.V., komatsu-africa.com, lo que ilustra cómo la maquinaria de clase de 400 toneladas reduce los costos de acarreo y aumenta la productividad. Los centros de reconstrucción locales, por ejemplo, la instalación de Tractafric Equipment en Marruecos, ahora reacondicionan componentes clave para acortar los plazos de entrega y fortalecer las ofertas de posventa. Las flotas de superficie, por lo tanto, anclan la demanda de reemplazo y sustentan casi la mitad del mercado de equipos de minería en África hasta 2031.
Programas de Infraestructura Liderados por el Gobierno que Impulsan la Demanda de Mineral de Hierro y Áridos
El financiamiento multilateral del Corredor de Lobito de 1.300 km reduce los costos de transporte para el cobre y el mineral de hierro, estimulando la adquisición de tolvas de carga ferroviaria y trituradoras móviles. El compromiso de Guinea de completar una línea ferroviaria de 670 km para 2028 también requiere maquinaria para tendido de vías y procesamiento de áridos[3]David Uwakwe, El ferrocarril transguineano presenta planes de pasajeros,
International Railway Journal, railjournal.com. El Plan Nacional de Desarrollo de Sudáfrica asigna casi una quinta parte de su presupuesto de infraestructura a mejoras logísticas vinculadas a la minería, sosteniendo la demanda de motoniveladoras y pavimentadoras. Las agendas de infraestructura del sector público, por lo tanto, refuerzan los pedidos constantes de equipos a pesar de los ciclos de precios de las materias primas.
Aumento de las Inversiones en Camiones de Minería Eléctricos de Batería
Epiroc aseguró una compra de 380 millones de SEK (39,69 millones de USD) en 2024 para cargadoras y camiones eléctricos a batería, mientras que XCMG suministró siete camiones de acarreo eléctricos XDE260 a la mina Grootegeluk de Exxaro en febrero de 2026. Los ensayos muestran beneficios de reducción de diésel superiores al 20% y ahorros en mantenimiento de casi el 18%, lo que fortalece el argumento empresarial incluso donde la estabilidad de la red eléctrica es variable. Los 1.200 MW de capacidad renovable añadidos por Eskom en 2025 ahora permiten a las minas del Cabo Norte cargar flotas a tarifas de horas valle inferiores a 0,80 ZAR/kWh (~0,043 USD/kWh), impulsando la adopción en todo el mercado de equipos de minería en África.
Crecimiento en la Exploración de Tierras Raras que Impulsa la Demanda Especializada de Perforación
Los proyectos en Angola, como Longonjo, y en Sudáfrica, como Phalaborwa, están influyendo significativamente en la demanda de sondas avanzadas de circulación inversa y de núcleo de diamante. Estas sondas son especialmente valoradas por su capacidad para manejar formaciones geológicas complejas a profundidades considerables. Además, las operaciones en Longonjo están impulsando la demanda de equipos especializados, incluidas celdas de flotación y separadores magnéticos, para apoyar la extracción de recursos. Mientras tanto, la introducción de sistemas de muestreo automatizados, previstos para su uso en Songwe Hill en Malaui, pone de relieve el creciente énfasis en la integración de tecnologías avanzadas en la exploración en etapas tempranas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad de los Precios de las Materias Primas | -0.7% | Sudáfrica, RDC, Zambia, Ghana | Corto plazo (≤ 2 años) |
| Costo de los Equipos Autónomos y Eléctricos | -0.5% | Sudáfrica, Botsuana, Namibia | Mediano plazo (2-4 años) |
| Interrupciones en la Cadena de Suministro | -0.3% | RDC, Zambia, Sudáfrica | Corto plazo (≤ 2 años) |
| Proliferación de Repuestos Falsificados | -0.2% | Nigeria, Tanzania, Ghana, RDC | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de los Precios de las Materias Primas que Afecta los Ciclos de CAPEX
En tiempos recientes, los precios del cobre han caído bruscamente, lo que ha llevado a los productores en regiones como la RDC y Zambia a retrasar las expansiones planificadas y reducir los pedidos de equipos. Esta tendencia refleja una desaceleración más amplia en el mercado de materias primas, con materiales clave como el mineral de hierro, el carbón y los metales base también enfrentando presiones de precios. Estas fluctuaciones obligan a los OEM a mantenerse ágiles, ajustando los calendarios de producción y manteniendo inventarios de repuestos críticos para garantizar la prestación ininterrumpida del servicio y el cumplimiento de los contratos.
Alto Costo Inicial de los Equipos Autónomos y Eléctricos
La adopción de equipos autónomos y eléctricos enfrenta desafíos debido a sus elevados costos iniciales en comparación con las alternativas tradicionales impulsadas por diésel. La adaptación de los equipos existentes para incorporar tecnologías avanzadas añade una carga financiera adicional. Además, el acceso limitado a financiamiento asequible y la escasez de técnicos calificados crean barreras para una implementación generalizada, particularmente para los operadores medianos en regiones como el sur de África. Estos desafíos ponen de relieve la necesidad de una planificación estratégica e inversión para superar los obstáculos asociados con la transición hacia equipos más avanzados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Equipo: La Minería a Cielo Abierto Domina el Gasto en Medio de la Electrificación
La maquinaria de superficie representó el 46,65% del mercado de equipos de minería en África en 2025. La adopción de palas de cable de 400 toneladas y camiones de acarreo de 220 toneladas mejora las economías de escala en las operaciones de mineral de hierro y cobre. El segmento se beneficia de incentivos fiscales que favorecen las cargadoras de cero emisiones, impulsando despliegues piloto de unidades eléctricas a batería en sitios de platino. Al mismo tiempo, se prevé que las cargadoras y los camiones de acarreo se expandan a una CAGR del 5,17% hasta 2031. Los equipos subterráneos quedan rezagados a medida que las reservas en las minas de oro de gran profundidad de Sudáfrica se agotan, aunque las cargadoras electrificadas reducen la carga térmica y mejoran la eficiencia de la ventilación, moderando el descenso de la demanda.
Las líneas de trituración, cribado y procesamiento de minerales sirven tanto a las tuberías de tajo abierto como a las de infraestructura, donde los áridos de cantera sustentan los corredores ferroviarios y viales. Los mandatos de beneficiación local en Nigeria y Argelia estimulan las compras de celdas de flotación y espesadores, reorientando la adquisición hacia los circuitos de procesamiento. Las sondas y rompedoras se benefician de la exploración de tierras raras. Al mismo tiempo, las cargadoras y los camiones de acarreo lideran el ciclo de sustitución hacia flotas de mayor capacidad y menores emisiones, impulsando el mercado de equipos de minería en África.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Nivel de Automatización: La Adopción Autónoma se Acelera
Las flotas manuales representaron el 66,73% del mercado de equipos de minería en África en 2025, ya que los costos laborales siguen siendo comparativamente bajos y persisten las brechas de conectividad. No obstante, se proyecta que los sistemas totalmente autónomos registren una CAGR del 18,38% hasta 2031, a medida que las minas priorizan la seguridad en los tajeos de gran profundidad. Las adaptaciones están ganando popularidad, lo que permite a los operadores amortizar el costo de los camiones existentes mientras capturan los beneficios de la evasión de colisiones y la productividad. Los OEM chinos socavan a los rivales occidentales con kits de autonomía de menor precio, ampliando el acceso para los mineros de nivel medio.
Las soluciones semiautónomas, incluidas las sondas teledirigidas, salvan las brechas de capacidad en operaciones donde la conectividad es intermitente pero mejora a través de servicios satelitales. Los marcos regulatorios ahora exigen evaluaciones de riesgo, aunque las aprobaciones se están acelerando a medida que las autoridades observan tasas de accidentes más bajas en los proyectos piloto. Esta evolución de las políticas apoya la transición a largo plazo hacia la autonomía en todo el mercado de equipos de minería en África.
Por Tipo de Tren de Potencia: Las Flotas de Cero Emisiones Ganan Impulso
Las unidades de combustión interna aún dominan, representando el 72,45% del mercado de equipos de minería en África en 2025, porque las cadenas de suministro de diésel están consolidadas y los costos de adquisición siguen siendo más bajos. Sin embargo, los vehículos eléctricos a batería están escalando a una CAGR del 8,55% en medio del endurecimiento de las normas de emisiones y atractivas métricas de costo total de propiedad cuando los precios del diésel superan 1,20 USD/litro. Las tarifas de horas valle de Eskom por debajo de 0,80 ZAR/kWh (~0,043 USD/kWh) mejoran la economía de la carga, fomentando ensayos de flota que pueden expandirse en pedidos más grandes.
Las plataformas híbridas siguen siendo un nicho, principalmente en carreteras de acarreo con pendientes pronunciadas donde el frenado regenerativo genera ahorros de combustible. No obstante, el aumento de los precios del carbono en la Unión Europea y ciertas rutas comerciales con destino a África podría acelerar el interés en los híbridos entre los exportadores que buscan apuntar a cadenas de suministro bajas en carbono. A medida que crece la capacidad de generación renovable, los trenes de potencia electrificados están adquiriendo importancia estratégica para las partes interesadas en el mercado de equipos de minería en África.
Por Potencia: Las Máquinas de Rango Medio Equilibran Productividad y Agilidad
Los equipos en el segmento de 500 a 1.000 HP representaron el 47,02% del mercado de equipos de minería en África en 2025, porque las excavadoras y cargadoras de ruedas de rango medio se adaptan mejor a los tamaños de tajo comunes en las operaciones de oro, cobre y mineral de hierro. Los productos por debajo de 500 HP crecen al 6,12% a medida que los mineros a pequeña escala se formalizan y actualizan los procesos manuales. Las exenciones fiscales de Nigeria para equipos compactos aceleran las compras de excavadoras de 50 toneladas y cargadoras de 6 toneladas en nuevos distritos de bauxita y oro.
Las unidades de clase ultra por encima de 1.000 HP siguen siendo esenciales en los megaproyectos donde las economías de escala superan el costo de adquisición; Simandou en Guinea importó cuatro cargadoras WA1200-6, cada una con más de 4 MW de potencia instalada, lo que pone de relieve el continuo apetito por equipos de alta potencia. Las perspectivas de integración de baterías son más sólidas en las clases de rango medio, donde los tamaños de los paquetes admiten un turno de ocho horas sin sacrificar la carga útil, impulsando el impulso de la electrificación en el mercado de equipos de minería en África.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación: La Minería de Metales Sigue Siendo el Ancla
La minería de metales representó el 53,71% del mercado de equipos de minería en África en 2025, anclada por el platino en Sudáfrica y la producción de cobre-cobalto en la RDC. Se proyecta que las aplicaciones de minería de minerales, incluidas las tierras raras y los fosfatos, aumenten un 5,63% hasta 2031, a medida que los gobiernos atraen inversiones en materiales para la transición energética. El carbón sigue siendo estratégicamente importante para la seguridad energética de Sudáfrica, pero las políticas de emisiones orientan a los operadores hacia el acarreo de cero emisiones y las soluciones de trituración en el interior del tajo.
Los exploradores de minerales demandan kits de procesamiento modulares que escalen con las definiciones de recursos en evolución. Las plantas piloto en Phalaborwa y Longonjo demuestran trituradoras y separadores de pequeña huella, mientras que los grandes operadores de metales persiguen flotas de camiones autónomos para aumentar la productividad y reducir la exposición laboral. Estas distintas vías tecnológicas, en conjunto, amplían el conjunto de oportunidades para los OEM activos en el mercado de equipos de minería en África.
Análisis Geográfico
La participación del 39,66% de Sudáfrica refleja una infraestructura de soporte madura y una base instalada profunda. Sin embargo, su tasa de crecimiento se mantiene por debajo del promedio regional debido a desafíos como el inminente cierre de pozos de oro más antiguos y el impacto de la transición energética global en los activos de carbón. A pesar de estos obstáculos, los incentivos fiscales para la adopción de cargadoras eléctricas a batería en las operaciones de minería de platino están fomentando actividades de reemplazo. Además, el uso creciente de vigilancia con drones para abordar las actividades mineras ilegales está impulsando la demanda de equipos de cribado compactos, lo que refleja un cambio hacia soluciones innovadoras en el sector.
La RDC registra la CAGR más rápida del 5,68% hasta 2031, impulsada por las expansiones del cinturón de mineral de hierro y cobre. Los enlaces ferroviarios financiados por la Corporación de Finanzas para el Desarrollo de los Estados Unidos minimizan los costos logísticos, impulsando pedidos de sistemas de carga ferroviaria y paquetes de cintas transportadoras. Persisten desafíos como la escasez periódica de componentes y las regalías sobre minerales estratégicos; estos se están mitigando con la participación de inversores con alta tolerancia al riesgo y acceso a cadenas de suministro integradas, garantizando así un progreso constante del mercado.
Otros países de la región, incluidos Nigeria, Argelia, Libia y varios más, también están contribuyendo a la demanda general. En Nigeria, las nuevas políticas destinadas a promover el procesamiento local están impulsando el establecimiento de instalaciones industriales a gran escala, generando así una demanda significativa de equipos de minería, como sistemas de trituración y molienda. El Código Minero actualizado de Argelia, que ahora permite una mayor participación extranjera, ha despertado interés en empresas conjuntas, particularmente en sus campos de mineral de hierro. Libia, aunque enfrenta desafíos de seguridad, tiene un potencial sin explotar para el crecimiento futuro. Mientras tanto, países como Botsuana, Namibia y Zambia están explorando activamente el uso de cargadoras eléctricas a batería, mostrando un compromiso con la innovación y la sostenibilidad en un mercado geográficamente diverso.
Panorama Competitivo
La dinámica competitiva se caracteriza por una concentración moderada, con los principales OEM controlando una participación significativa de los ingresos del mercado. Caterpillar, Komatsu, Liebherr, Sandvik y Epiroc fortalecen sus posiciones ofreciendo servicios digitales avanzados, soluciones autónomas y programas de intercambio de componentes. Mientras tanto, los participantes chinos como XCMG y Sany están ganando terreno en África adoptando estrategias de precios competitivos y construyendo extensas redes de distribuidores. XCMG ha formado recientemente una alianza estratégica para mejorar la disponibilidad de repuestos en Sudáfrica, mientras que Sany está haciendo una declaración contundente con su inversión en infraestructura, señalando su compromiso a largo plazo con la región.
La localización ha surgido como una estrategia clave para los actores del mercado. El gran centro de reconstrucción de Barloworld en Boksburg está reacondicionando miles de componentes anualmente, reduciendo significativamente los plazos de entrega y ayudando a los clientes a mitigar los desafíos relacionados con las divisas. De manera similar, Mantrac está realizando inversiones sustanciales para establecer un nuevo centro de reconstrucción de componentes, fortaleciendo aún más la presencia en el mercado de posventa de Caterpillar. La adquisición de un proveedor de piezas nacional por parte de Epiroc garantiza un canal confiable para piezas genuinas, abordando el creciente problema de los productos falsificados que afectan los ingresos de los OEM.
Las colaboraciones tecnológicas están transformando el panorama competitivo. Las soluciones de conectividad de Avanti están habilitando plataformas de mantenimiento avanzadas basadas en datos, mientras que el sistema SmartCare de Komatsu está integrando tecnologías de comunicación de vanguardia para proporcionar monitoreo del estado de los equipos en tiempo real. Bell Equipment está ampliando su oferta de productos introduciendo una nueva línea de motoniveladoras para atender a clientes de canteras a quienes los grandes actores globales han desatendido. Metso también ha tomado medidas para ampliar su presencia en la región abriendo un nuevo centro para apoyar a las plantas de procesamiento de minerales en el África subsahariana, reforzando su compromiso con el crecimiento e intensificando la competencia en el mercado de equipos de minería en África.
Líderes de la Industria de Equipos de Minería en África
Caterpillar Inc.
Komatsu Ltd.
Liebherr-International AG
Sandvik AB
Epiroc AB
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Abril de 2026: Cummins presentó su primer sistema de almacenamiento de energía en baterías para microrredes híbridas en sitios mineros africanos, con el objetivo de reducir el tiempo de funcionamiento de los generadores diésel y las emisiones.
- Febrero de 2026: Weir completó una expansión de 1.600 metros cuadrados de su planta de Alrode en Gauteng. La expansión añadió dos grúas pórtico de 57 toneladas para apoyar el ensamblaje de grandes equipos de conminución.
- Enero de 2026: FAM Minerals & Mining, una empresa del Grupo BEUMER, abrió una oficina en Johannesburgo para atender a clientes de manejo de materiales a granel en todo el sur de África.


Alcance del Informe del Mercado de Equipos de Minería en África
El mercado de equipos de minería en África está segmentado por tipo de equipo, nivel de automatización, tipo de tren de potencia, potencia de salida, aplicación y país. Por Tipo de Equipo, el mercado está segmentado en Equipos de Minería a Cielo Abierto, Equipos de Minería Subterránea, Equipos de Procesamiento de Minerales, Sondas y Rompedoras, Equipos de Trituración, Pulverización y Cribado, y Cargadoras y Topadoras. Por Nivel de Automatización, el mercado está segmentado en Equipos Manuales, Semiautónomos y Totalmente Autónomos. Por Tipo de Tren de Potencia, el mercado está segmentado en Motor de Combustión Interna (MCI), Vehículo Eléctrico a Batería (VEB) y Vehículo Híbrido. Por Potencia de Salida, el mercado está segmentado en Menos de 500 HP, de 500 a 1.000 HP y más de 1.000 HP. Por Aplicación, el mercado está segmentado en Minería de Metales, Minería de Minerales y Minería de Carbón. Por País, el mercado está segmentado en Sudáfrica, Nigeria, Argelia, la República Democrática del Congo, Libia y el resto de África. Los pronósticos del mercado se proporcionan en términos de Valor (USD) y Volumen (Unidades).
| Equipos de Minería de Superficie |
| Equipos de Minería Subterránea |
| Equipos de Procesamiento de Minerales |
| Perforadoras y Rompedoras |
| Trituración, Pulverización y Cribado |
| Cargadoras y Camiones de Acarreo |
| Equipos Manuales |
| Equipos Semiautónomos |
| Equipos Completamente Autónomos |
| Vehículos con Motor de Combustión Interna |
| Vehículos Eléctricos de Batería |
| Vehículos Híbridos |
| Menos de 500 HP |
| 500 – 1.000 HP |
| Más de 1.000 HP |
| Minería de Metales |
| Minería de Minerales |
| Minería de Carbón |
| Sudáfrica |
| Nigeria |
| Argelia |
| República Democrática del Congo (RDC) |
| Libia |
| Resto de África |
| Por Tipo de Equipo | Equipos de Minería de Superficie |
| Equipos de Minería Subterránea | |
| Equipos de Procesamiento de Minerales | |
| Perforadoras y Rompedoras | |
| Trituración, Pulverización y Cribado | |
| Cargadoras y Camiones de Acarreo | |
| Por Nivel de Automatización | Equipos Manuales |
| Equipos Semiautónomos | |
| Equipos Completamente Autónomos | |
| Por Tipo de Tren de Potencia | Vehículos con Motor de Combustión Interna |
| Vehículos Eléctricos de Batería | |
| Vehículos Híbridos | |
| Por Potencia | Menos de 500 HP |
| 500 – 1.000 HP | |
| Más de 1.000 HP | |
| Por Aplicación | Minería de Metales |
| Minería de Minerales | |
| Minería de Carbón | |
| Por País | Sudáfrica |
| Nigeria | |
| Argelia | |
| República Democrática del Congo (RDC) | |
| Libia | |
| Resto de África |


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de equipos de minería en África?
El tamaño del mercado de equipos de minería en África fue valorado en 3,13 mil millones de USD en 2025 y se proyecta que se expanda desde 3,26 mil millones de USD en 2026 hasta 4,02 mil millones de USD en 2031, registrando una CAGR del 4,24% entre 2026 y 2031.
¿Qué segmento lidera el gasto en el mercado de equipos de minería en África?
La maquinaria de minería a cielo abierto ocupa la posición principal con el 46,65% de los ingresos de 2025.
¿Dónde crece más rápido la demanda de equipos de minería totalmente autónomos?
Las operaciones de oro y platino de gran profundidad de Sudáfrica impulsan la mayor adopción, respaldando una CAGR del 18,38% para los sistemas totalmente autónomos hasta 2031.
¿Qué país ofrece las mejores perspectivas de crecimiento?
Se proyecta que la RDC se expanda al 5,68% hasta 2031, impulsada por grandes proyectos de mineral de hierro y cinturón de cobre respaldados por nuevos corredores ferroviarios.
Última actualización de la página el:



