
Tamaño y Participación del Mercado de Equipos de Minería
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 111.67 Mil millones de dólares |
| Tamaño del Mercado (2031) | 141.43 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.71 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Equipos de Minería por Mordor Intelligence
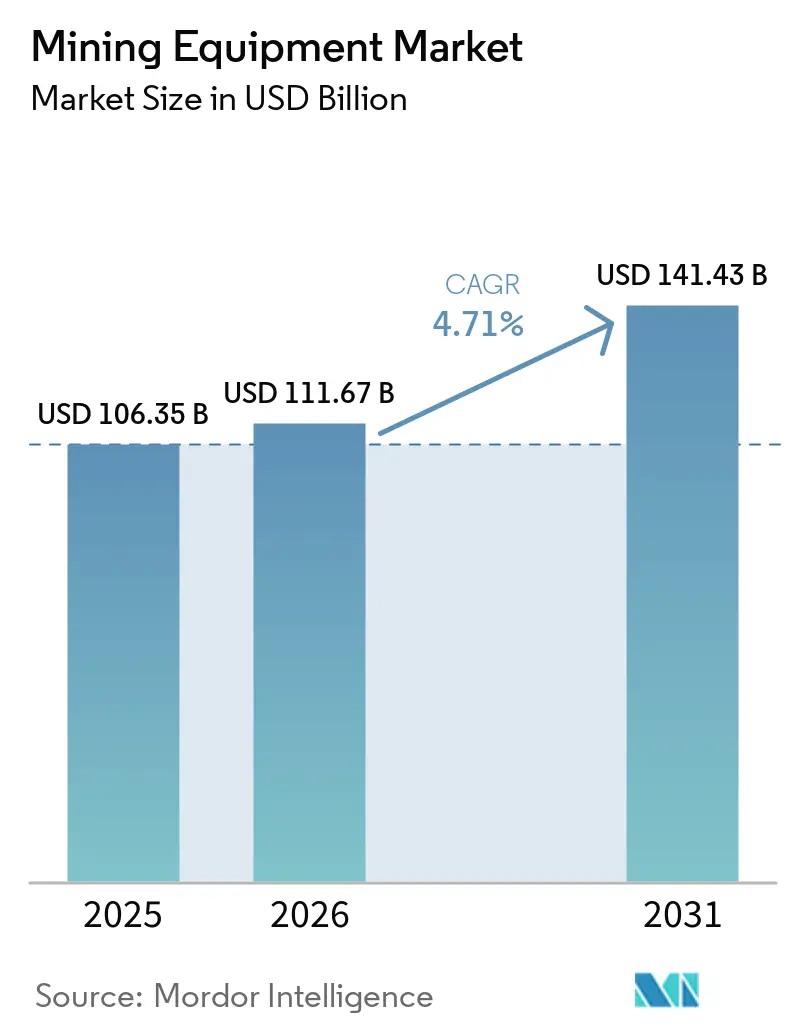
El tamaño del Mercado de Equipos de Minería se valoró en 106,35 mil millones de USD en 2025 y se espera que alcance los 111,67 mil millones de USD en 2026, con una proyección de 141,43 mil millones de USD para 2031, creciendo a una CAGR del 4,71% durante el período 2026-2031. Las aprobaciones de proyectos en nuevas zonas, los requisitos de electrificación y las políticas de seguridad del suministro están llevando la adquisición de equipos más allá de una simple respuesta a los volúmenes de materias primas. Los propietarios de minas seleccionan cada vez más sus flotas en función del consumo energético, la preparación para la automatización y el soporte de servicio. Esto favorece a los proveedores que pueden combinar equipos, sistemas digitales y cobertura de mantenimiento a largo plazo. La demanda es más sólida donde los proyectos de cobre, litio, cobalto, níquel y mineral de hierro están pasando de la planificación a la construcción. El mercado de equipos de minería está, por tanto, siendo moldeado tanto por las especificaciones tecnológicas como por la producción minera.
Conclusiones Clave del Informe
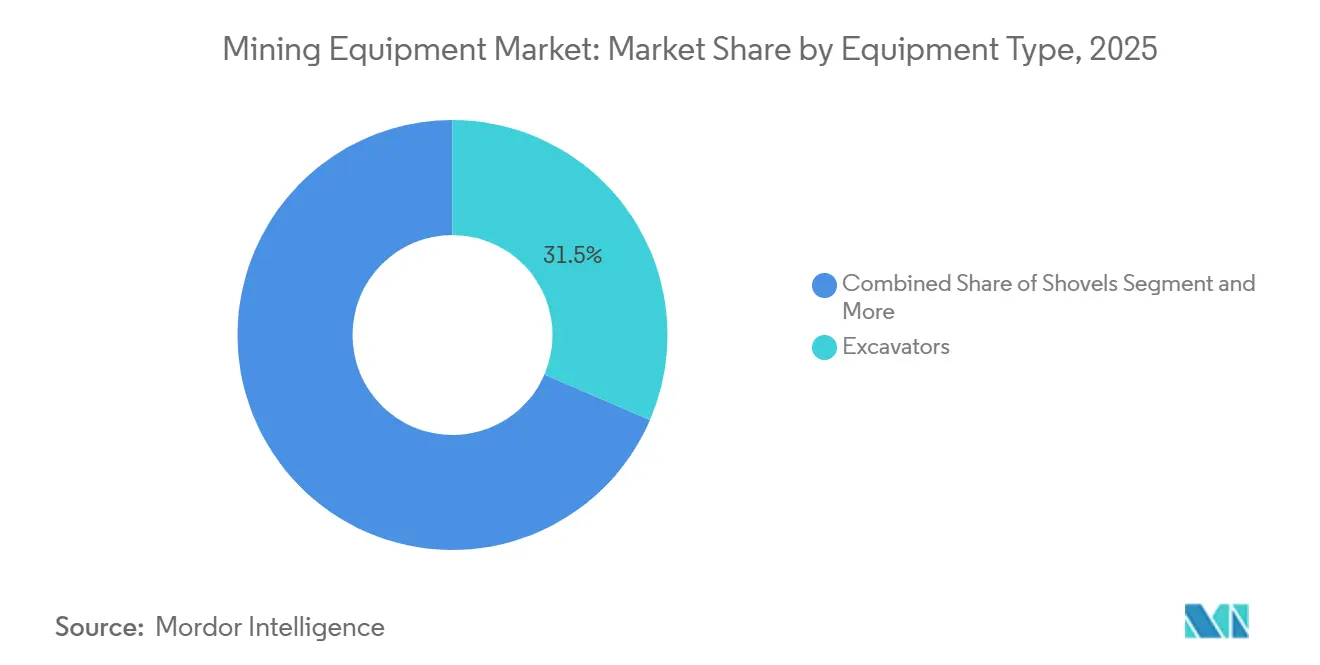
- Por tipo de equipo, las excavadoras representaron el 31,46% de la participación del mercado de equipos de minería en 2025, mientras que se prevé que las palas crezcan a una CAGR del 5,62% hasta 2031.
- Por nivel de automatización, los equipos manuales representaron el 69,11% de la participación del mercado de equipos de minería en 2025, mientras que se prevé que los equipos totalmente autónomos crezcan a una CAGR del 12,51% hasta 2031.
- Por tipo de tren de potencia, los vehículos con motor de combustión interna representaron el 89,68% de la participación del mercado de equipos de minería en 2025, mientras que se prevé que los vehículos eléctricos de batería crezcan a una CAGR del 13,71% hasta 2031.
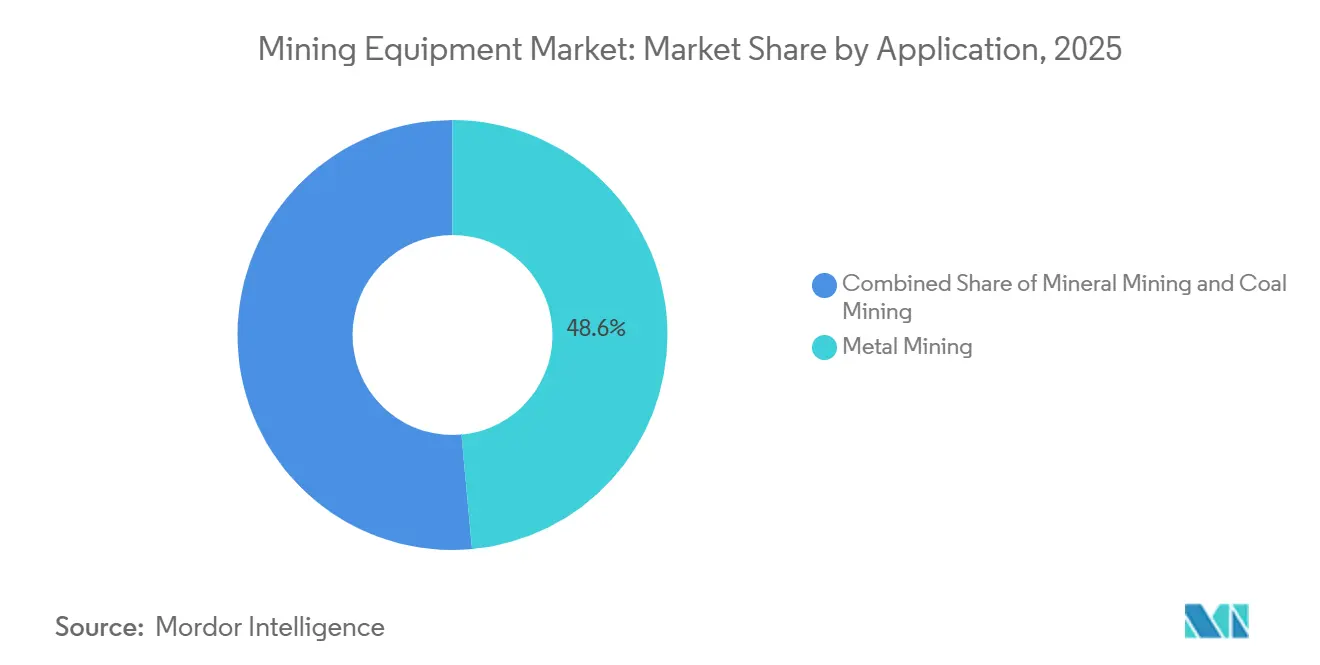
- Por aplicación, la minería de metales representó el 48,55% de la participación del mercado de equipos de minería en 2025 y registró la tasa de crecimiento más alta del 5,29% hasta 2031.
- Por tipo de minería, la minería a cielo abierto representó el 61,75% de la participación del mercado de equipos de minería en 2025, mientras que se prevé que la minería subterránea crezca a una CAGR del 5,68% hasta 2031.
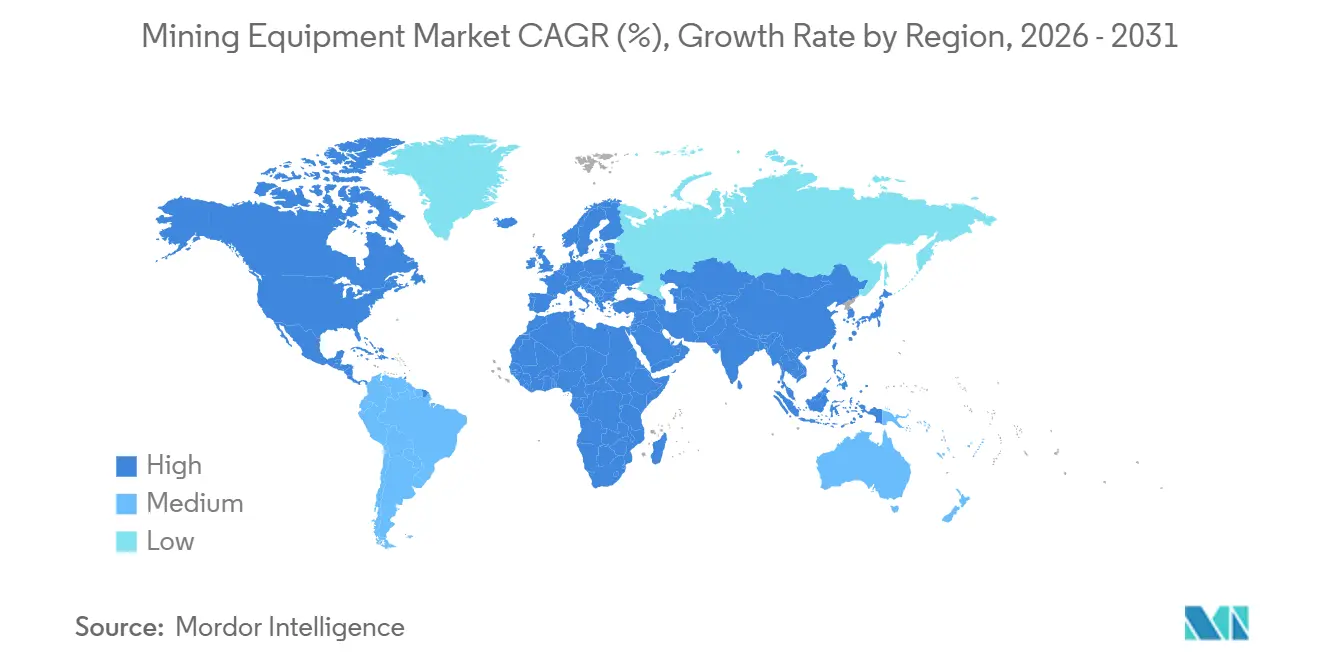
- Por geografía, Asia-Pacífico representó el 61,17% de la participación del mercado de equipos de minería en 2025, mientras que se prevé que Oriente Medio y África crezcan a una CAGR del 5,88% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la demanda de minerales críticos para las cadenas de suministro de baterías (Asia y Estados Unidos) | +1.2% | Global, concentrado en Asia-Pacífico y América del Norte | Mediano plazo (2–4 años) |
| Mandatos acelerados de electrificación minera en Canadá, Chile y Australia | +0.8% | América del Norte, América del Sur, Asia-Pacífico | Mediano plazo (2–4 años) |
| Ciclo alcista sostenido de inversión de capital en proyectos africanos de cobre, cobalto y litio | +0.7% | Oriente Medio y África, con efecto secundario en América del Sur | Largo plazo (≥ 4 años) |
| Recuperación de proyectos de mineral de hierro en nuevas zonas en Australia Occidental y Brasil | +0.5% | Asia-Pacífico, América del Sur | Largo plazo (≥ 4 años) |
| Financiamiento vinculado a emisiones que reduce el costo de capital para flotas eléctricas | +0.4% | América del Norte, Europa, Australia | Mediano plazo (2–4 años) |
| Transición hacia el mantenimiento predictivo que impulsa la demanda de repuestos en el mercado posventa | +0.3% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Demanda de Minerales Críticos para las Cadenas de Suministro de Baterías
Las políticas de suministro de baterías están apoyando el desarrollo minero de maneras que los precios de las materias primas a corto plazo no reflejan completamente. La Agencia Internacional de Energía identificó riesgos de futuras brechas en el suministro de cobre y litio a pesar del pipeline de proyectos anunciados, lo que subraya la necesidad de continuar invirtiendo en nueva capacidad minera. [1] El Departamento de Energía de Estados Unidos comprometió 1 mil millones de USD en 2025 para tecnologías de minería, procesamiento y reciclaje, y 500 millones de USD para el procesamiento de minerales para baterías a escala comercial. [2] Estos programas crean una ruta directa desde la política industrial hasta los pedidos de equipos de carga, transporte, perforación y procesamiento. Los esfuerzos de diversificación del suministro también favorecen proyectos en nuevas zonas mineras con infraestructura menos desarrollada. Dichos proyectos suelen requerir más equipos y activos de apoyo por tonelada de capacidad, lo que amplía las oportunidades para el mercado de equipos de minería.
Mandatos Acelerados de Electrificación Minera en Canadá, Chile y Australia
El financiamiento gubernamental y los compromisos a nivel de mina están convirtiendo la electrificación de flotas en un ciclo de reemplazo en lugar de un programa piloto voluntario. Canadá apoyó la producción de minerales críticos y la inversión minera asociada con bajas emisiones de carbono en 2025, mientras que el desarrollo Onaping Depth de Glencore está diseñado como una mina subterránea totalmente eléctrica. Codelco completó un piloto de 680 kilómetros con un camión SANY 100% eléctrico en una ruta estratégica del norte de Chile en abril de 2026. [3] Australia también financió el trabajo de carga dinámica de BluVein para camiones mineros pesados en 2025. Las flotas subterráneas eléctricas de batería pueden reducir la demanda de ventilación y refrigeración, lo que mejora el caso de propiedad donde la infraestructura eléctrica es suficiente. Estas condiciones respaldan la rápida expansión proyectada para los vehículos eléctricos de batería dentro del mercado de equipos de minería.
Ciclo Alcista Sostenido de Inversión de Capital en Proyectos Africanos de Cobre, Cobalto y Litio
Los proyectos africanos de cobre, cobalto y litio están generando un conjunto más amplio de pedidos de equipos que en el ciclo de inversión en materias primas anterior. Ivanhoe Mines proyectó una producción de cobre en Kamoa-Kakula de entre 290.000 y 330.000 toneladas para 2026, lo que demuestra la escala del desarrollo actual en la República Democrática del Congo. Sandvik anunció un pedido de 19 camiones y cargadoras Toro para el complejo Kamoa-Kakula en 2026. Epiroc reportó pedidos de África para equipos de perforación autónomos y eléctricos en 2026, lo que indica que los nuevos proyectos también están adoptando especificaciones avanzadas de flota. La asociación mineral entre Estados Unidos y el Congo y la inversión en el Corredor Lobito mejoran las perspectivas para proyectos regionales adicionales. Las nuevas fuentes de financiamiento también pueden ampliar el acceso para los proveedores occidentales y sus redes de servicio locales.
Recuperación de Proyectos de Mineral de Hierro en Nuevas Zonas en Australia Occidental y Brasil
Los grandes desarrollos de mineral de hierro en Australia y Brasil están añadiendo una segunda fuente de demanda junto a los proyectos de minerales críticos. Rio Tinto y Hancock Prospecting comprometieron 1,6 mil millones de USD en Hope Downs 2 en junio de 2025, con el proyecto apuntando a 31 Mtpa y primera producción en 2027. ITOCHU anunció el desarrollo completo del depósito de mineral de hierro Ministers North en julio de 2026. Estos proyectos requieren movimientos de tierra, caminos de acarreo y entregas de flotas antes de que comience la producción comercial. La adquisición se concentra, por tanto, durante el período de construcción, generalmente entre 24 y 36 meses antes de la primera producción. El programa de inversión más amplio de Rio Tinto en Pilbara confirma que las minas de reemplazo y las extensiones siguen siendo importantes para el mercado de equipos de minería.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Deterioro de la ley del mineral que infla el costo total de propiedad | -1.0% | Global; particularmente en América del Sur, Indonesia y África Occidental | Largo plazo (≥ 4 años) |
| Restricciones de la red eléctrica en minas remotas que retrasan el despliegue de vehículos eléctricos de batería | -0.7% | Australia, Chile, África | Mediano plazo (2–4 años) |
| Escasez de talento para operaciones de camiones de acarreo autónomos | -0.5% | Global | Mediano plazo (2–4 años) |
| Plazos de permisos desiguales para nuevas minas a cielo abierto (UE y Estados Unidos) | -0.4% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Deterioro de la Ley del Mineral que Infla el Costo Total de Propiedad
La disminución de las leyes del mineral está aumentando el consumo de energía, agua y equipos por unidad de metal producido. Las minas deben mover y procesar mayores volúmenes de material, lo que incrementa el desgaste de neumáticos, las horas de operación de las máquinas y los requisitos de mantenimiento. Esta presión puede limitar la renovación de flotas en operaciones marginales, incluso cuando los precios de las materias primas se mantienen favorables. Por el contrario, incentiva a las operaciones de alta ley a adoptar equipos más grandes y productivos, así como prácticas de mantenimiento predictivo para proteger los márgenes operativos.
Las Limitaciones de la Red en Minas Remotas Retrasan el Despliegue de Vehículos Eléctricos de Batería
La infraestructura eléctrica remota sigue siendo una barrera importante para el despliegue de flotas eléctricas de batería. Queensland redirigió fondos hacia un fondo de microrredes híbridas de 200 millones de USD tras el cambio en el costo y los plazos del proyecto de transmisión CopperString. Kalgoorlie ha enfrentado problemas de capacidad y confiabilidad en su larga conexión de transmisión a medida que aumentan las necesidades de energía de las minas locales. Los propietarios de minas pueden necesitar desarrollar sistemas de generación, almacenamiento, transmisión y carga además de adquirir vehículos. Esto incrementa la inversión inicial y puede retrasar la electrificación en áreas con suministro eléctrico limitado. El mercado de equipos de minería verá, por tanto, la adopción más rápida de sistemas eléctricos de batería en sitios con acceso seguro a electricidad de alta capacidad.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Equipo:
Las Excavadoras Lideran, las Palas Apoyan la Nueva Capacidad de Grandes FosasLas excavadoras representaron el 31,46% de la participación del mercado de equipos de minería en 2025, lo que refleja su papel central en el desbroce y el manejo de materiales en minas a cielo abierto. Se utilizan en operaciones de carbón, mineral de hierro y metales, lo que proporciona una amplia base instalada. Los grandes proyectos de fosas abiertas en Asia-Pacífico y África continúan dependiendo de combinaciones de excavadoras y camiones para la producción primaria. Se prevé que las palas crezcan a una CAGR del 5,62% hasta 2031, a medida que las nuevas minas de cobre y mineral de hierro buscan mayor carga útil por ciclo. El tamaño del mercado de equipos de minería para equipos de carga de gran tamaño se beneficia cuando los operadores priorizan un menor costo por tonelada en sitios de alto volumen.
En mayo de 2025, la División de Minería de Komatsu Alemania (KGM) y SMS Equipment entregaron oficialmente la primera excavadora hidráulica minera Komatsu PC9000 en la mina Fort Hills de Suncor en Canadá. Esta entrega destaca el cambio en los grandes sitios mineros hacia equipos de carga de alta capacidad. Las perforadoras y rompedoras también se benefician cuando los proyectos en nuevas zonas comienzan la construcción en Pilbara y en la República Democrática del Congo. Las trituradoras experimentan un aumento de la demanda cuando el mineral de baja ley requiere mayor rendimiento para mantener la producción de metal. Las motoniveladoras y las traíllas siguen estando más estrechamente vinculadas al mantenimiento de caminos de acarreo que a las grandes expansiones mineras.


Por Nivel de Automatización:
Las Flotas Manuales Siguen Siendo Grandes Mientras la Adopción Autónoma se AceleraLos equipos manuales representaron el 69,11% de la participación del mercado de equipos de minería en 2025, dado que las flotas diésel convencionales siguen siendo ampliamente utilizadas en operaciones de carbón y materias primas a granel. Esta base instalada no describe completamente la dirección de la adquisición actual. Se prevé que los equipos totalmente autónomos se expandan a una CAGR del 12,51% hasta 2031. Los propietarios de minas están extendiendo el despliegue más allá de las primeras grandes operaciones de mineral de hierro y arenas petrolíferas. La automatización se especifica cada vez más junto con la propulsión eléctrica, las operaciones remotas y el monitoreo del estado de los equipos.
Komatsu puso en servicio su camión de acarreo autónomo de clase ultra número 1.000 en abril de 2026, lo que ilustra la mayor madurez del acarreo autónomo. Los equipos semiautónomos siguen siendo un puente práctico para las minas que están desarrollando capacidades de supervisión y gestión de datos. La capacitación de la fuerza laboral sigue siendo una limitación porque las operaciones autónomas requieren habilidades operativas y de mantenimiento diferentes. Este requisito puede ralentizar la adopción en regiones donde la oferta de mano de obra técnica es limitada, incluso cuando la economía de los equipos es favorable.
Por Tipo de Tren de Potencia:
Los Motores de Combustión Interna Mantienen su Escala Mientras los Vehículos Eléctricos de Batería AvanzanLos vehículos con motor de combustión interna representaron el 89,68% de la participación del mercado de equipos de minería en 2025, respaldados por décadas de inversión en flotas y sistemas de suministro de combustible establecidos. Los equipos diésel también siguen siendo confiables en sitios remotos, de gran altitud y con temperaturas extremas. Se prevé que los vehículos eléctricos de batería crezcan a una CAGR del 13,71% hasta 2031. La brecha en las tasas de crecimiento refleja el reemplazo de flotas subterráneas, los requisitos de emisiones y los despliegues en sitios más grandes. Esta parte del mercado de equipos de minería está respaldada por sistemas de carga, contratos de energía renovable y capacidades de mantenimiento, además de los pedidos de vehículos.
El piloto de camión eléctrico de Codelco en Chile en 2026 proporcionó información práctica sobre autonomía y carga útil para futuras adquisiciones mineras. Los vehículos híbridos siguen siendo relevantes cuando las limitaciones de la red eléctrica o los ciclos de trabajo dificultan la electrificación total. Pueden reducir el consumo de combustible evitando la necesidad inmediata de una gran infraestructura de carga. Los equipos subterráneos tienen un caso particularmente sólido para la propulsión eléctrica de batería, ya que la reducción de los requisitos de ventilación puede disminuir los costos operativos del sitio. La necesidad continua de conexiones eléctricas confiables significa que la selección del tren de potencia seguirá siendo específica para cada sitio en lugar de uniforme en toda la industria de equipos de minería.
Por Aplicación:
La Minería de Metales Lidera la Demanda de EquiposLa minería de metales representó el 48,55% de la participación del mercado de equipos de minería en 2025 y también registró la tasa de crecimiento más alta del 5,29% hasta 2031. Los proyectos de cobre, oro, mineral de hierro, níquel, litio y cobalto requieren grandes flotas y un sofisticado soporte de procesamiento. La demanda de minerales críticos está sosteniendo el gasto de capital en varios grupos de metales al mismo tiempo. La Agencia Internacional de Energía ha destacado la importancia estratégica de las cadenas de suministro seguras de minerales críticos. La minería de minerales añade demanda de proyectos de litio, fosfato y tierras raras en Australia, América Latina y África.
La minería de carbón sigue siendo importante por volumen de equipos en China e Indonesia, pero representa una menor proporción de la inversión incremental a medida que cambian las condiciones de financiamiento. Las leyes más bajas están aumentando el número de toneladas que deben moverse y procesarse en varias minas de metales. Esto puede crear efectos contrapuestos para los proveedores de equipos. Las minas marginales pueden posponer las compras, mientras que los activos productivos pueden invertir en flotas de alta carga útil, automatización y programas de servicio. El tamaño del mercado de equipos de minería para la minería de metales está, por tanto, respaldado tanto por la construcción de nuevos proyectos como por las mejoras de productividad en las minas existentes.
Por Tipo de Minería:
La Minería a Cielo Abierto Lidera Mientras la Minería Subterránea Crece Más RápidoLa minería a cielo abierto representó el 61,75% de la participación del mercado de equipos de minería en 2025, dado que las operaciones de fosa abierta dominan la producción principal de mineral de hierro, carbón, cobre y oro. Estas minas requieren grandes excavadoras, palas, camiones y equipos de mantenimiento de caminos. Los proyectos de reemplazo y extensión en Australia Occidental siguen siendo una fuente importante de demanda para estas flotas. Se prevé que la minería subterránea crezca a una CAGR del 5,68% hasta 2031, a medida que los depósitos maduros de cobre, níquel y oro se profundizan. El mercado de equipos de minería favorece los equipos eléctricos de batería para uso subterráneo donde los ahorros en ventilación y refrigeración compensan el costo de capital adicional.
Las flotas de superficie están avanzando hacia cargas útiles más grandes y ventanas de operación autónoma más largas. Las flotas subterráneas están avanzando más directamente hacia cargadoras, camiones y perforadoras eléctricas de batería. Sandvik afirma que las operaciones subterráneas de campo marrón adecuadas pueden reducir el costo en efectivo por tonelada utilizando equipos eléctricos de batería en lugar de equipos comparables de combustión interna. Esto puede cambiar la especificación predeterminada para los nuevos pedidos subterráneos. Sin embargo, el acceso a la mina, el diseño de carga y el suministro eléctrico aún determinan si el caso operativo es viable. Ambos tipos de minería seguirán siendo importantes para el mercado de equipos de minería, pero sus necesidades tecnológicas están divergiendo.
Análisis Geográfico
Asia-Pacífico representó el 61,17% de la participación del mercado de equipos de minería en 2025, respaldado por las flotas de carbón y mineral de hierro de China, las operaciones de níquel de Indonesia y los proyectos de reemplazo de Australia. China tiene una gran base de camiones de acarreo autónomos, mientras que Australia contribuye con altos valores de equipos en sitios individuales de mineral de hierro. El proyecto Roy Hill de Epiroc demostró que el acarreo autónomo puede desplegarse en toda una flota de gran escala. La demanda de India está aumentando a medida que se expande la inversión doméstica en minería y construcción, mientras que la oferta local de equipos subterráneos especializados sigue siendo limitada. El tamaño del mercado de equipos de minería en la región está, por tanto, respaldado tanto por el reemplazo de flotas como por la expansión de capacidad.
América del Norte se beneficia del apoyo público para minerales críticos, desarrollo tecnológico y producción con bajas emisiones de carbono. Canadá también tiene una base sustancial de actividad de acarreo autónomo y un creciente pipeline de flotas eléctricas. La demanda sudamericana está liderada por los proyectos chilenos de cobre y litio, donde Codelco está probando equipos pesados eléctricos y sistemas de transferencia de energía. Brasil añade demanda de mineral de hierro a través del proyecto Amapá y el desarrollo planificado de hierro verde.
Se prevé que Oriente Medio y África crezcan a una CAGR del 5,88% hasta 2031, la tasa más alta entre las regiones listadas. Los proyectos de cobre y cobalto en la República Democrática del Congo, el cinturón cuprífero de Botsuana, la actividad de refinación de Zambia y la minería de metales del grupo del platino en Sudáfrica respaldan la demanda de equipos. El pedido de perforación autónoma y eléctrica de Epiroc en África, junto con el pedido de flota Kamoa-Kakula de Sandvik, muestran el cambio hacia especificaciones de equipos de mayor valor. Europa enfrenta permisos más complejos y oposición pública a las nuevas minas a cielo abierto. Sin embargo, sigue siendo importante para los equipos eléctricos subterráneos, con operadores escandinavos que establecen estándares exigentes para el acarreo eléctrico y autónomo. El mercado de equipos de minería tiene un perfil regional diferente en Europa, donde la renovación tecnológica puede importar más que la construcción de nuevas minas.

Panorama Competitivo
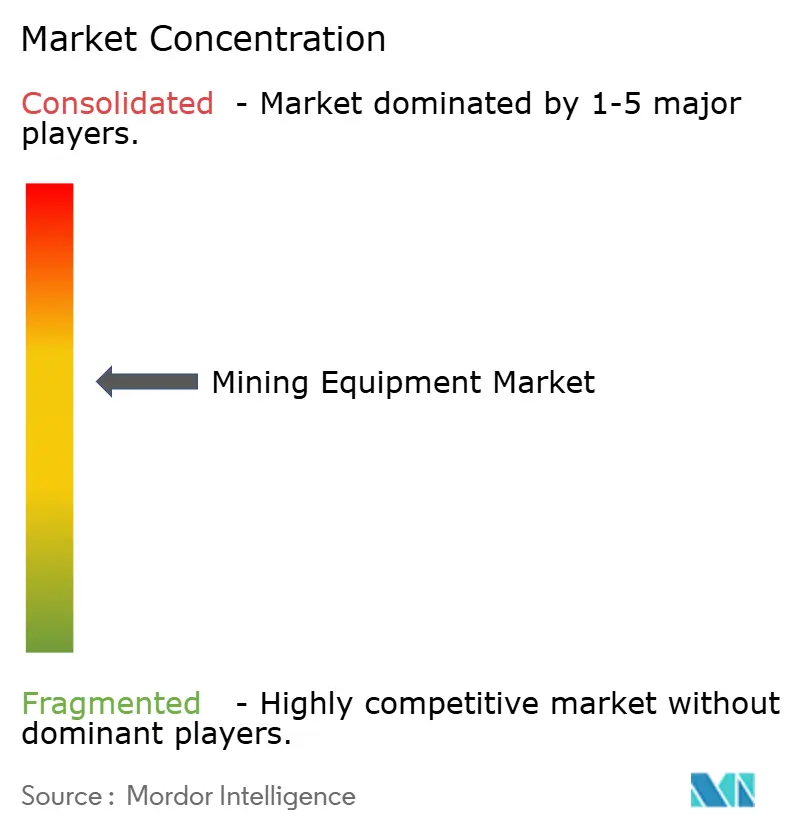
El mercado de equipos de minería tiene una concentración moderada en maquinaria premium de superficie y subterránea. Caterpillar, Komatsu, Sandvik, Epiroc y Liebherr tienen posiciones sólidas en flotas de alta carga útil y equipos subterráneos especializados. Los proveedores chinos XCMG y SANY están expandiendo su presencia en los mercados de excavadoras y camiones de nivel medio. La competencia ya no se basa únicamente en los precios de compra de las máquinas. Los proveedores buscan proteger las bases instaladas a través de plataformas de automatización, sistemas de datos de flotas, disponibilidad de repuestos y contratos de servicio.
Caterpillar adquirió Skycatch en julio de 2026 para ampliar sus capacidades de tecnología minera y datos espaciales. La adquisición mejoró las capacidades digitales de su oferta MineStar y fortaleció su capacidad para ofrecer flujos de trabajo mineros integrados. Sandvik completó su adquisición de Diemme Filtration en septiembre de 2026, ampliando sus ofertas de deshidratación y filtración. En 2025, Epiroc firmó un contrato de cinco años con Fortescue que cubre equipos de minería autónomos y eléctricos, destacando la creciente importancia de los programas de flota a gran escala y larga duración.
Estas estrategias aumentan los costos de cambio porque los operadores de minas deben considerar conjuntamente los equipos, el software, la capacitación, la infraestructura y el servicio durante el ciclo de vida. Los estándares de seguridad de las máquinas y los requisitos operativos de los vehículos autónomos también elevan el umbral de calificación para los proveedores. Los nuevos participantes pueden competir de manera más efectiva en clases de productos específicos o mercados regionales antes de construir una red de soporte amplia. La industria de equipos de minería sigue abierta a la competencia de precios, especialmente en equipos convencionales, pero los contratos premium favorecen cada vez más la integración de flotas probada y el soporte operativo. No se proporcionó una participación de mercado combinada para los principales proveedores, por lo que el material disponible no respalda un puntaje de concentración calculado en esta etapa.
Líderes de la Industria de Equipos de Minería
-
Caterpillar Inc.
-
Liebherr-International AG
-
Epiroc AB
-
Komatsu Ltd.
-
Sandvik AB
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Equipos de Minería
- Caterpillar Inc.
- Komatsu Ltd.
- Sandvik AB
- Liebherr-International AG
- Epiroc AB
- Hitachi Construction Machinery Co., Ltd.
- Atlas Copco Group
- Volvo Construction Equipment (Volvo CE)
- Metso Corporation
- Astec Industries Inc.
- BEML Limited
- Xuzhou Construction Machinery Group Co., Ltd.
- Sany Heavy Industry Co., Ltd.
- HD Hyundai Construction Equipment Co., Ltd.
- Terex Corporation
- CNH Industrial N.V.
- JCB Ltd.

Recent Industry Developments in Mercado de Equipos de Minería
- Octubre de 2026: BEML Ltd presentó el primer camión volquete eléctrico de batería de clase 60 toneladas desarrollado de forma autóctona en India, el BH60-EV, para los sectores minero y de infraestructura. Cuenta con un Motor Síncrono de Imán Permanente (PMSM), una caja de cambios robusta y un paquete de baterías de iones de litio de alta tensión de 1.000 kWh para aplicaciones de trabajo pesado.
- Septiembre de 2026: Volvo Construction Equipment India lanzó la EC650, una excavadora de 65 toneladas, como su entrada insignia en el segmento de excavadoras mineras pesadas de India. La EC650 cuenta con un motor Volvo D13E de 435 caballos de fuerza, un brazo y pluma de servicio pesado, un tren de rodaje reforzado e hidráulica avanzada diseñada para excavación masiva y operaciones mineras en condiciones exigentes.
- Enero de 2026: Metso obtuvo un pedido para suministrar una línea completa de procesamiento de oro para el proyecto Ar Rjum de Ma'aden en Arabia Saudita. El alcance incluye sistemas de trituración, molienda, lixiviación, gestión de relaves y automatización.
- Diciembre de 2025: Develon presentó una nueva línea de excavadoras eléctricas. La empresa introdujo la gama eléctrica ampliada en fases, comenzando con la excavadora de ruedas eléctrica DX160WE-7, seguida de las excavadoras de orugas eléctricas DX230LCE-7 y DX250LCE-7.


Mercado de Equipos de Minería Alcance del informe y metodología de investigación
Definiciones del Mercado y Cobertura Principal
Nuestro estudio define el mercado global de equipos de minería como el valor de la maquinaria y los vehículos nuevos fabricados en fábrica, incluidas excavadoras, camiones de acarreo, cargadoras, perforadoras, trituradoras y sistemas de procesamiento de minerales, que se adquieren para la extracción en superficie o subterránea y el manejo de materiales en operaciones de metales, minerales y carbón.
Exclusión del alcance: Las máquinas reacondicionadas, los equipos arrendados o alquilados, las piezas de desgaste consumibles y las licencias de software independientes no se contabilizan.
Descripción General de la Segmentación
- Por Tipo de Equipo
- Equipos de Minería de Superficie
- Equipos de Minería Subterránea
- Equipos de Procesamiento de Minerales
- Equipos de Perforación y Rompedoras
- Trituración, Pulverización y Cribado
- Cargadoras y Camiones de Acarreo
- Por Nivel de Automatización
- Equipos Manuales
- Equipos Semiautónomos
- Equipos Totalmente Autónomos
- Por Tipo de Tren de Potencia
- Vehículos con Motor de Combustión Interna
- Vehículos Eléctricos de Batería
- Vehículos Híbridos
- Por Potencia
- Menos de 500 HP
- 500 - 1.000 HP
- Más de 1.000 HP
- Por Aplicación
- Minería de Metales
- Minería de Minerales
- Minería de Carbón
- Por Tipo de Minería
- Minería de Superficie
- Minería Subterránea
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Chile
- Perú
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- España
- Suecia
- Resto de Europa
- Asia
- China
- India
- Japón
- Corea del Sur
- Indonesia
- Resto de Asia
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- República Democrática del Congo
- Zambia
- Resto de África
- Oceanía
- Australia
- Nueva Zelanda
- América del Norte
Metodología de Investigación Detallada y Validación de Datos
Investigación Primaria
Las discusiones estructuradas con jefes de adquisiciones en productores de mineral de hierro, cobre y carbón en Asia-Pacífico, las Américas y África, junto con gerentes de producto senior en redes de distribuidores, validaron los ciclos de utilización, los precios de venta promedio y la demanda emergente de cargadoras eléctricas de batería de menos de 500 HP.
Las encuestas de seguimiento a especialistas en financiamiento de equipos refinaron los supuestos de tasa de reemplazo.
Investigación Documental
Los analistas compilaron datos de referencia a partir de fuentes abiertas, como los códigos de envío de UN Comtrade para maquinaria minera HS-84, las tablas de producción del Consejo Internacional de Minería y Metales, las estadísticas minerales del USGS y los registros de equipos de las agencias nacionales de seguridad.
El contexto adicional provino de las series de precios de materias primas del Banco Mundial, la formación bruta de capital fijo de la OCDE y los informes de inversores de los fabricantes de equipos originales.
Los recursos de suscripción, en particular D&B Hoovers para información financiera de empresas y Dow Jones Factiva para noticias sobre adiciones de capacidad, complementaron el registro público.
Las fuentes citadas aquí ilustran el alcance; muchas otras informaron la recopilación de datos, las verificaciones cruzadas y las aclaraciones.
Dimensionamiento del Mercado y Previsiones
Una reconstrucción descendente de producción y comercio estableció los volúmenes de demanda de 2025; luego, consolidaciones ascendentes selectivas de envíos de unidades de fabricantes de equipos originales muestreados multiplicados por precios de venta promedio verificados cruzaron los totales.
Los insumos clave incluyen las perspectivas de gasto de capital de los 40 principales mineros, los precios promedio del cobre y el carbón térmico, el metraje perforado dividido entre sitios de superficie y subterráneos, la combinación de caballos de fuerza y la penetración de vehículos eléctricos de batería.
Las previsiones hasta 2030 se generan mediante regresión multivariante combinada con análisis de escenarios para que la elasticidad de precios y las oscilaciones del ciclo de materias primas ajusten las trayectorias de crecimiento.
Donde aparecieron brechas ascendentes, los datos de importación regional y las curvas de utilización de capacidad cerraron las diferencias antes de la reconciliación final.
Validación de Datos y Ciclo de Actualización
Cada modelo borrador pasa por filtros de anomalías que comparan los resultados con las curvas históricas de reemplazo y los recuentos de inspecciones de seguridad del ICMM.
Las variaciones superiores al cinco por ciento desencadenan una reverificación con las fuentes o nuevas llamadas a los encuestados.
Los informes se actualizan anualmente, con actualizaciones intermedias cuando eventos como cierres importantes de minas, cambios regulatorios o grandes pedidos de electrificación de flotas cambian materialmente la demanda.
Por Qué la Línea de Base de Equipos de Minería de Mordor Garantiza Confiabilidad
Las estimaciones publicadas suelen diferir porque las empresas adoptan diferentes alcances, bases de precios y tiempos de actualización, y porque algunas incluyen ingresos por alquiler o servicio mientras otras no.
Los principales factores de brecha incluyen la diferente inclusión de ventas de equipos usados, el tratamiento de los contratos de mantenimiento como ingresos de equipos, las prácticas de conversión de divisas y la cesta de materias primas elegida para proyectar la inversión futura.
Comparación de Referencia
| Tamaño del Mercado | Fuente Anonimizada | Principal Factor de Brecha |
|---|---|---|
| 123,04 mil millones de USD (2025) | Mordor Intelligence | |
| 148,74 mil millones de USD (2024) | Consultora Global A | Contabiliza servicios de alquiler y posventa, se basa principalmente en divulgaciones de ingresos de proveedores |
| 141,31 mil millones de USD (2023) | Revista Especializada B | Combina ventas de equipos usados y aplica un incremento uniforme del precio de venta promedio sin ponderación geográfica |
La comparación muestra que la selección disciplinada del alcance de Mordor, la validación a nivel variable y el ciclo de actualización anual ofrecen una línea de base equilibrada y transparente que los responsables de la toma de decisiones pueden rastrear hasta insumos claros y pasos reproducibles.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del sector de equipos de minería para 2031?
Se proyecta que el mercado de equipos de minería crecerá de 111,67 mil millones de USD en 2026 a 141,43 mil millones de USD para 2031, a una CAGR del 4,71%. El crecimiento estará impulsado por proyectos en nuevas zonas, reemplazos de flotas, requisitos de electrificación y adiciones de capacidad para minerales críticos.
¿Qué categoría de equipos tiene la mayor participación?
Las excavadoras representaron el 31,46% de los ingresos del mercado de equipos de minería en 2025, impulsadas por su uso en el desbroce de superficie y el manejo de materiales. El mercado de equipos de minería continúa utilizando sistemas de excavadoras y camiones en operaciones de carbón, mineral de hierro y metales.
¿Qué tren de potencia de equipos de minería está creciendo más rápido?
Se prevé que los vehículos eléctricos de batería crezcan a una CAGR del 13,71% hasta 2031, respaldados por aplicaciones subterráneas y programas de electrificación. El mercado de equipos de minería también se ve afectado por la capacidad eléctrica de las minas, el diseño de carga y el suministro de energía renovable.
¿Por qué los equipos de minería subterránea están creciendo más rápido que los equipos de superficie?
Se prevé que la minería subterránea crezca a una CAGR del 5,68% hasta 2031, a medida que los depósitos maduros se profundizan y las flotas eléctricas de batería pueden reducir las necesidades de ventilación y refrigeración. Esta parte del mercado de equipos de minería depende de las condiciones operativas, el diseño de la mina y el acceso confiable a la electricidad.
¿Qué región se espera que crezca más rápido en equipos de minería?
Se prevé que Oriente Medio y África crezcan a una CAGR del 5,88% hasta 2031, liderados por proyectos de cobre, cobalto, litio y metales del grupo del platino. El mercado de equipos de minería en la región está respaldado por pedidos de flotas para activos avanzados de perforación, carga y acarreo.
¿Cómo están cambiando los sistemas autónomos las compras de equipos mineros?
Los propietarios de minas evalúan cada vez más la automatización junto con el software, las habilidades de la fuerza laboral y el soporte de servicio, no como una compra de vehículo independiente. El mercado de equipos de minería recompensa cada vez más a los proveedores que pueden apoyar la integración de flotas durante todo el ciclo de vida del equipo.


 Sus datos están seguros y nunca se venden ni se comparten.
