
Tamaño y Participación del Mercado de Equipos de Minería en Tailandia
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2019 - 2024 |
| Tamaño del Mercado (2026) | 539.02 Millones de dólares |
| Tamaño del Mercado (2031) | 695.51 Millones de dólares |
| Growth Rate (2026 - 2031) | 5.23 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Equipos de Minería en Tailandia por Mordor Intelligence
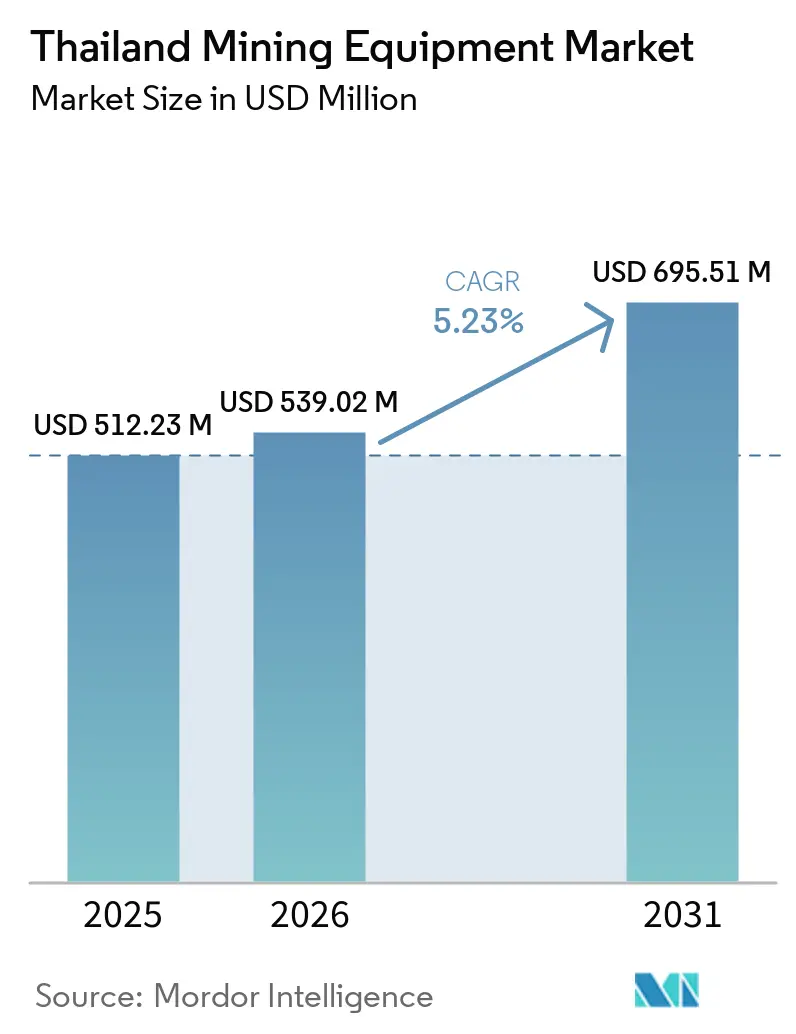
Se espera que el Mercado de Equipos de Minería de Tailandia crezca de 512,23 millones de USD en 2025 a 539,02 millones de USD en 2026 y alcance 695,51 millones de USD en 2031, a una CAGR del 5,23% durante el período de pronóstico (2026-2031). La extracción robusta de piedra caliza para el desarrollo de infraestructura, la movilización en etapa inicial de potasa en el Noreste y un cambio gradual hacia flotas eléctricas de batería y semiautónomas sustentan esta trayectoria. El agregado requerido para el Puente Terrestre del Sur de 990 mil millones de baht y la expansión del Aeropuerto U-Tapao está sosteniendo la demanda de excavadoras de tamaño mediano, trituradoras y camiones articulados, mientras que las exenciones arancelarias de la Junta de Inversiones (BOI) están acelerando los despliegues piloto de cargadoras de cero emisiones. Los fabricantes de equipos originales están localizando centros de piezas cerca de Bangkok para reducir los tiempos de entrega, y los nuevos participantes chinos están utilizando financiamiento concesional para atraer canteras de nivel medio, intensificando la competencia de precios. Los retrasos en el financiamiento de tres grandes concesiones de potasa moderan los pedidos a corto plazo, aunque cada hito de financiamiento desencadena ciclos de adquisición de minadores continuos y ventiladores de ventilación. En todo el panorama de propiedad, los operadores de canteras están actualizando sus flotas para cumplir con los estándares obligatorios ISO 14001 que acompañan a los contratos del sector público.
Conclusiones Clave del Informe
- Por tipo de equipo, los equipos de minería de superficie lideraron con una participación de ingresos del 43,48% en 2025, mientras que se pronostica que las cargadoras registrarán la CAGR más rápida del 5,27% hasta 2031.
- Por nivel de automatización, las flotas manuales representaron el 67,71% de la participación del mercado de equipos de minería de Tailandia en 2025, mientras que se proyecta que los sistemas totalmente autónomos avancen a una CAGR del 5,29% entre 2026 y 2031.
- Por tren de potencia, las unidades de combustión interna capturaron el 77,83% de la participación en 2025, aunque se espera que los vehículos eléctricos de batería se expandan a una CAGR del 5,32% hasta 2031.
- Por potencia de salida, el segmento de 500-1.000 HP representó el 48,71% del mercado de equipos de minería de Tailandia en 2025, y la maquinaria de menos de 500 HP está en camino de registrar la CAGR más sólida del 5,35% hasta 2031.
- Por aplicación, la minería de metales representó el 48,37% de la demanda en 2025, mientras que la minería de minerales está posicionada para crecer a una CAGR del 5,38% a medida que los proyectos de potasa se acercan a la construcción.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Equipos de Minería en Tailandia
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de las Operaciones de Piedra Caliza y Canteras para la Construcción Doméstica | +1.2% | Nacional, con ganancias tempranas en Chonburi, Rayong y Nakhon Ratchasima | Corto plazo (≤ 2 años) |
| Aumento de la Inversión en Proyectos de Potasa en el Noreste de Tailandia | +1.1% | Noreste (Udon Thani, Chaiyaphum, Nakhon Ratchasima) | Largo plazo (≥ 4 años) |
| Creciente Demanda de Minerales Metálicos por parte de las Cadenas de Suministro de Electrónica y Vehículos Eléctricos | +0.9% | Nacional, con concentración en Phuket (estaño), Tak (tungsteno) y Chiang Mai (tierras raras) | Mediano plazo (2-4 años) |
| Adopción de Acarreo Semiautónomo para la Seguridad y Reducción de Costos | +0.8% | Nacional, despliegues piloto en grandes canteras y sitios de tunelización de potasa | Mediano plazo (2-4 años) |
| Incentivos Gubernamentales para Equipos de Minería Eléctricos de Batería | +0.7% | Nacional, mayor adopción en la Franja Costera Oriental y zonas de la Zona Económica Especial del Este | Corto plazo (≤ 2 años) |
| Integración Comercial de la ASEAN: Reducción de Aranceles de Importación sobre Bienes de Capital | +0.5% | Nacional, beneficiando a los importadores en todas las provincias | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de las Operaciones de Piedra Caliza y Canteras para la Construcción Doméstica
Los megaproyectos como el corredor del puente terrestre y la red ferroviaria de alta velocidad elevan la demanda de agregados, lo que lleva a Siam City Cement y Southern Group a añadir excavadoras de 36 toneladas, cargadoras de ruedas y trituradoras de mandíbula. El cumplimiento de la norma ISO 14001 acelera la renovación de flotas porque las licitaciones del sector público ahora requieren gestión ambiental certificada [1]"Requisitos de Auditoría ISO 14001," Organización Internacional de Normalización, iso.org . La Orden de Inicio para la mejora del Aeropuerto U-Tapao en abril de 2026 garantiza la extracción de materiales a largo plazo.
Aumento de la Inversión en Proyectos de Potasa en el Noreste de Tailandia
Con un objetivo significativo de producción anual, ASEAN Potash, Asia Pacific Potash y las concesiones de Thai Kali están realizando pedidos sustanciales de minadores continuos, pernos de techo y sistemas de transporte por cinta, con un valor total estimado en cientos de millones de dólares. La cartera de proyectos está además validada por el financiamiento aprobado por el gobierno para Udon Thani en un año anterior y un importante subcontrato para la infraestructura de Chaiyaphum programado para finales de 2024, incluso cuando las consultas comunitarias continúan extendiendo los cronogramas de la ruta crítica.
Creciente Demanda de Minerales Metálicos por parte de las Cadenas de Suministro de Electrónica y Vehículos Eléctricos
El crecimiento de las exportaciones de electrónica y la política de 30 de 30 vehículos eléctricos están impulsando la extracción de estaño, tungsteno y tierras raras. Los productores en Phuket, Tak y Chiang Mai están ampliando sus flotas de excavadoras hidráulicas y desplegando dragas de mayor alcance. El Servicio Geológico de los Estados Unidos registró 7.500 toneladas de producción tailandesa de estaño en 2021, y las licencias renovadas están habilitando nuevos pozos [2]"Resumen de Productos Minerales: Estaño 2026," Servicio Geológico de los Estados Unidos, usgs.gov . Cada anuncio de una planta de baterías doméstica desencadena programas de exploración vinculados, aunque las evaluaciones ambientales más estrictas pueden retrasar la movilización de flotas hasta 18 meses.
Adopción de Acarreo Semiautónomo para la Seguridad y Reducción de Costos
Los sistemas FrontRunner de Komatsu, Caterpillar MineStar Command y Sandvik AutoMine son referenciados en licitaciones tailandesas tras el registro de miles de millones de toneladas autónomas por parte de flotas globales. El Departamento de Industrias Primarias y Minas está elaborando directrices para la operación remota subterránea, posicionando los túneles de potasa como candidatos tempranos. Los costos de adaptación añaden entre un 30 y un 40% al precio de la unidad base, por lo que la adopción se correlaciona con los puntos críticos de escasez de mano de obra.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Prohibición de la Minería de Oro que Limita la Demanda de Equipos | -0.6% | Nacional, concentrada en las provincias de Phichit, Phetchabun y Loei | Corto plazo (≤ 2 años) |
| Volatilidad de las Regalías del Carbón Térmico que Frena los Proyectos | -0.4% | Nacional, principalmente en Lampang (Mae Moh) y cuencas de lignito del sur | Mediano plazo (2-4 años) |
| Altas Tarifas de Energía de la Red que Ralentizan la Electrificación en Pozos Remotos | -0.3% | Noreste (Udon Thani, Nakhon Ratchasima, Chaiyaphum) y provincias del norte | Largo plazo (≥ 4 años) |
| Oposición Comunitaria a los Nuevos Bloques de Exploración de Tierras Raras | -0.2% | Provincias del norte (Chiang Mai, Loei, Kanchanaburi) | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Prohibición de Minería de Oro que Limita la Demanda de Equipos
Un fallo judicial de marzo de 2026 que declaró a los operadores de Chatree responsables de los daños ambientales intensificó el escrutinio sobre los procesos de lixiviación con cianuro, frenando la nueva exploración de oro en roca dura. Los proveedores de equipos de perforación y trituradoras están redirigiendo activos hacia clientes de piedra caliza y potasa mientras esperan una orientación más clara sobre los permisos.
Volatilidad de las Regalías del Carbón Térmico que Frena los Proyectos
La Autoridad de Generación de Electricidad de Tailandia retiró las unidades 8-9 de Mae Moh en 2025 y descomisionará las unidades 10-13 después de 2025, reduciendo la demanda de dragas de arrastre. La capacidad de ciclo combinado de reemplazo reduce la extracción de lignito, y las tasas de regalías cambiantes desincentivan las renovaciones de flotas en pozos satélite, reforzando una tendencia estructural a la baja para los equipos de carbón [3]"Plan de Retiro de la Planta Mae Moh," Autoridad de Generación de Electricidad de Tailandia, egat.co.th .
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Equipo: La Dominancia de la Superficie Continúa pero las Cargadoras Surgen con Fuerza
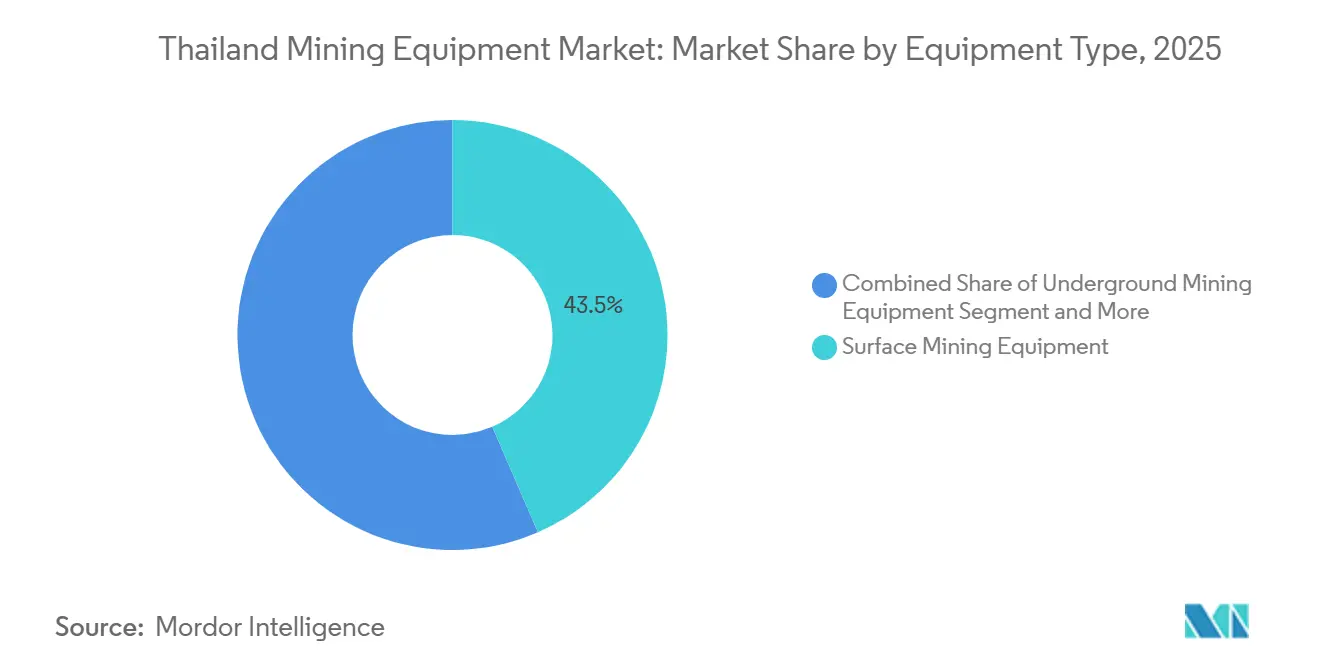
La maquinaria de superficie capturó el 43,48% de los ingresos de 2025, confirmando que el mercado de equipos de minería de Tailandia está centrado en las canteras. Las cargadoras están en camino de registrar una CAGR del 5,27% hasta 2031 a medida que la trituración modular se expande por los pozos de tamaño mediano. La demanda subterránea sigue siendo limitada hasta que los pozos de potasa alcancen las fases de construcción completa, aunque las órdenes de compra de minadores continuos y pernos de techo están vinculadas a ventanas de entrega de 2027-2028. Las líneas de procesamiento de minerales apoyan tanto el agregado de granito como el beneficio de cloruro de potasio, con los fabricantes de equipos originales ofreciendo paquetes llave en mano de trituradora-criba que cumplen con los límites de emisión de polvo de la norma ISO 14001.
El mercado de equipos de minería de Tailandia continúa favoreciendo los equipos de perforación clasificados para profundidades de exploración de 2.000-4.000 m, aunque la mayoría de los pozos domésticos siguen siendo poco profundos. Las carteras de productos de los fabricantes de cargadoras ahora incluyen variantes eléctricas de batería de 120-480 kW que atraen a los operadores de piedra caliza con acceso a la red eléctrica. Los camiones rígidos grandes de más de 100 toneladas son escasos, lo que refleja la ausencia de pozos a cielo abierto de clase ultra, aunque los equipos de ventas mantienen unidades de demostración en espera en caso de que las ampliaciones de potasa justifiquen una mayor capacidad de carga.


Por Nivel de Automatización: Mayoría Manual, Auge Autónomo
Las flotas manuales siguen predominando con el 67,71% de participación en 2025 porque Tailandia alberga numerosas canteras pequeñas que emplean operadores calificados. Se pronostica que la adopción totalmente autónoma alcanzará una CAGR del 5,29% a medida que se endurezcan las regulaciones de seguridad y aumenten los costos laborales en las regiones remotas. Las cargadoras tele-remotas sirven de puente al reducir la exposición en frentes confinados sin necesidad de infraestructura TIC completa. El mercado de equipos de minería de Tailandia cuenta ahora con al menos tres frentes piloto de potasa donde los operadores manejan cargadoras desde salas de control en superficie. La normalización en curso por parte del Departamento de Industrias Primarias y Minas consolidará la confianza en los protocolos remotos y desbloqueará un financiamiento más amplio para las adaptaciones de autonomía.
Los kits semiautónomos proporcionan funciones de prevención de colisiones y asistencia al operador que aumentan la productividad entre un 8 y un 12% en las canteras de piedra caliza. Los modelos de financiamiento incluyen paquetes de suscripción por hora que reducen las barreras de entrada para los pozos de propiedad familiar. Los informes de ESG de los productores de cemento que cotizan en bolsa también están impulsando la adopción porque los sistemas autónomos reducen las tasas de incidentes, una métrica de riesgo material para los inversores.
Por Tipo de Tren de Potencia: El Dominio del Diésel Enfrenta Pilotos de Vehículos Eléctricos de Batería
Los motores de combustión interna representaron casi cuatro quintas partes de las entregas en 2025, respaldados por la velocidad de reabastecimiento de combustible y la disponibilidad generalizada de piezas de servicio. Las unidades eléctricas de batería muestran no obstante la CAGR más rápida del 5,32%, respaldadas por las exenciones de aranceles de importación de la Junta de Inversiones y una orientación política hacia la extracción de minerales de bajas emisiones en cuencas hidrográficas. La industria de equipos de minería de Tailandia registra su primer despliegue comercial de una cargadora eléctrica de batería de 10 toneladas en una galería de yeso cerca de Saraburi, donde los ventiladores de ventilación se redujeron de tamaño tras la eliminación del diésel. Los trenes de potencia híbridos siguen siendo experimentales; la mayoría de las canteras prefieren el diésel convencional o la batería completa para simplificar el mantenimiento.
La infraestructura auxiliar de carga está emergiendo a lo largo de la Zona Económica del Este, donde la penetración de energías renovables es mayor. Un proyecto piloto de granja solar en sitio combinada con 2 MWh de almacenamiento en baterías redujo el consumo de la red en un 28% en una cantera de granito en Chonburi, ayudando a validar la economía de la carga diurna para cargadoras que operan en turnos dobles. A pesar del progreso, la falta de conectores de carga estándar entre los fabricantes de equipos originales ralentiza la electrificación más amplia de las flotas.
Por Potencia de Salida: Núcleo de Rango Medio, Menos de 500 HP el Más Rápido
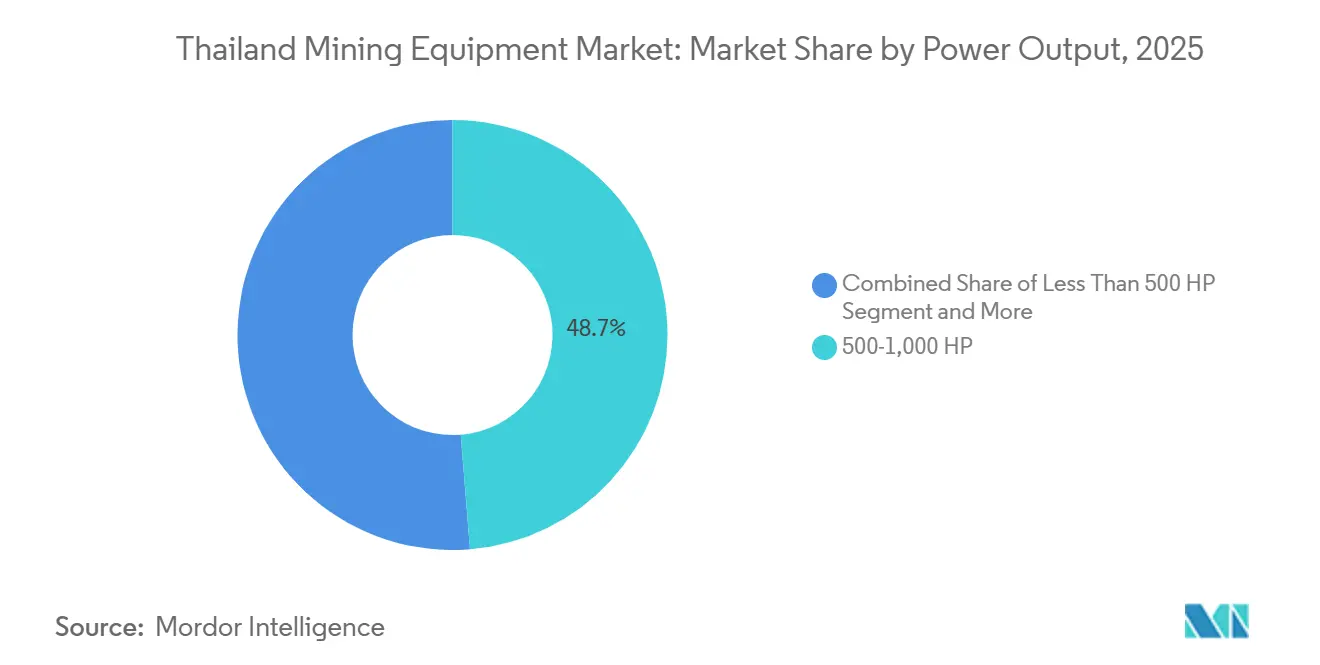
Los equipos clasificados entre 500 y 1.000 HP, en particular las excavadoras de 36 toneladas y los camiones de 60 toneladas, representaron el 48,71% del tamaño del mercado de equipos de minería de Tailandia en 2025. Estas unidades se adaptan a las alturas de frente de piedra caliza y los perfiles de galería de potasa. Las máquinas de menos de 500 HP, incluidas las cargadoras compactas para bancos de recuperación, registrarán la CAGR más alta del 5,35% a medida que la norma ISO 14001 impulse a los pequeños pozos a formalizar planes de cierre que requieren nivelación y siembra. Las palas de clase ultra por encima de 1.000 HP siguen siendo escasas, pero podrían aparecer si la producción de potasa supera el objetivo actual de 3,2 millones de toneladas.
Los fabricantes de equipos originales diferencian los modelos de rango medio mediante plataformas de telemática que ofrecen análisis de consumo de combustible en tiempo real, generando oportunidades de venta adicional para servicios de consultoría de productividad. Para las clases de menos de 500 HP, las marcas chinas compiten agresivamente en precio y ofrecen garantías de piezas de tres años, modificando los patrones de adquisición entre los operadores sensibles al presupuesto.
Por Aplicación: Los Metales Lideran Hoy, los Minerales Impulsan el Crecimiento
La minería de metales generó el 48,37% de la demanda de 2025, ya que el dragado de estaño en Phuket y la extracción de tungsteno en Tak continuaron suministrando materias primas para la electrónica. Se proyecta que la minería de minerales superará este ritmo con una CAGR del 5,38% impulsada por proyectos de potasa, yeso y piedra caliza que anclan la autosuficiencia doméstica en fertilizantes y cemento. El mercado de equipos de minería de Tailandia pivotará hacia minadores continuos subterráneos y sistemas de soporte de techo una vez que los sitios de potasa superen los obstáculos de financiamiento. La maquinaria para carbón sigue siendo un nicho en contracción porque el descomisionamiento de Mae Moh elimina el mayor sumidero de lignito del país.
Los productores de canteras de piedra caliza para el puente terrestre y las construcciones de ciudades inteligentes mantienen una alta utilización de cargadoras de ruedas y trituradoras. Las empresas de potasa, aunque con retrasos, están emitiendo licitaciones de largo plazo para izadores de pozos y plantas de relleno en pasta que podrían avanzar a finales de 2026, proporcionando a los fabricantes de equipos originales carteras de proyectos visibles a pesar de los vientos macroeconómicos en contra.
Análisis Geográfico
En el mercado de equipos de minería de Tailandia, las concesiones de potasa en Udon Thani, Chaiyaphum y Nakhon Ratchasima están estableciendo el Noreste como el clúster de más rápido crecimiento. Una vez que los hitos de financiamiento se conviertan en contratos de ingeniería, adquisición y construcción, anticipamos un aumento en la adquisición de minadores continuos. La Franja Costera Oriental, alineada con los megaproyectos del corredor, cuenta con la mayor flota de canteras instalada debido a la elevada demanda de agregados. Los pozos en Chonburi y Rayong están equipados con excavadoras de servicio pesado, camiones articulados y trituradoras en pozo, todos adaptados para un suministro de concreto premium.
Mientras que Phuket y Ranong en el sur mantienen la histórica tradición tailandesa de dragado de estaño, la disminución de los recursos significa que los pedidos de equipos son más incrementales que revolucionarios. En el norte, Chiang Mai y Loei tienen en la mira oportunidades de tierras raras y tungsteno, pero la resistencia comunitaria está alargando sus plazos de despliegue de equipos.
Bangkok y la Zona Económica del Este (EEC) actúan como centros de distribución fundamentales. Grandes actores como Komatsu, Hitachi y Volvo han establecido depósitos centrales de piezas, asegurando que estén a un corto trayecto en camión de la mayoría de los cinturones de canteras. Mientras tanto, los distribuidores locales están ampliando significativamente sus redes de sucursales, una medida orientada a garantizar el despacho oportuno de técnicos, un diferenciador clave de nivel de servicio en el mercado.
Panorama Competitivo
En el mercado de equipos de minería de Tailandia, prevalece una concentración moderada. Los cinco principales fabricantes de equipos originales a nivel mundial controlan una participación significativa, logrando una puntuación de concentración notable. Caterpillar y Komatsu lideran en licitaciones de acarreo autónomo de alto valor. Mientras tanto, Hitachi y Volvo se diferencian en el segmento de excavadoras de tamaño mediano a través de la telemática. XCMG y Sany, por otro lado, aprovechan estrategias de precios y financiamiento concesional en paquete para ganar contratos de canteras de nivel medio.
En los últimos años, Sumitomo-Leadway ha logrado ventas considerables en excavadoras y está expandiendo significativamente sus sucursales de servicio para mejorar la disponibilidad de piezas. Epiroc está promoviendo su cargadora eléctrica de batería como una opción ecológica para los pozos de potasa, mientras que Sandvik está impulsando sus kits de adaptación AutoMine, destacando un rápido período de recuperación de la inversión en frentes estrechos.
En el futuro cercano, los fabricantes de equipos originales planean intensificar la competencia mediante el preposicionamiento estratégico de inventario en el Noreste. Esta medida apunta a los ciclos de gasto de capital en potasa, posicionando a los fabricantes para responder eficazmente a los aumentos de demanda. Sin embargo, la naturaleza impredecible de los plazos de financiamiento añade un riesgo de pronóstico que podría influir en la dinámica del mercado.
Líderes de la Industria de Equipos de Minería en Tailandia
Caterpillar Inc.
Komatsu Ltd.
Hitachi Construction Machinery
Sandvik AB
Epiroc AB
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Marzo de 2025: Sunwoda ha invertido más de USD 1.000 millones en una planta de baterías de iones de litio ubicada en Chonburi, impulsando una mayor demanda upstream de equipos de precisión para minerales.
- Enero de 2025: Volvo Construction Equipment presentó su línea de Excavadoras de Nueva Generación, la EC210, y forjó una asociación con un nuevo distribuidor en Tailandia, intensificando la competencia en el segmento de mercado medio.


Alcance del Informe del Mercado de Equipos de Minería en Tailandia
El alcance del informe incluye Tipo de Equipo (Equipos de Minería de Superficie y más), Nivel de Automatización (Manual y más), Tipo de Tren de Potencia (Motor de Combustión Interna y más), Potencia de Salida (Menos de 500 HP y más), Aplicación (Metal y más) y Geografía.
| Equipos de Minería de Superficie |
| Equipos de Minería Subterránea |
| Equipos de Procesamiento de Minerales |
| Perforadoras y Rompedoras |
| Trituración, Pulverización y Cribado |
| Cargadoras |
| Camiones de Minería |
| Equipos Manuales |
| Equipos Semiautónomos |
| Equipos Totalmente Autónomos |
| Vehículos con Motor de Combustión Interna |
| Vehículos Eléctricos de Batería |
| Vehículos Híbridos |
| Menos de 500 HP |
| 500 - 1.000 HP |
| Más de 1.000 HP |
| Minería de Metales |
| Minería de Minerales |
| Minería de Carbón |
| Por Tipo de Equipo | Equipos de Minería de Superficie |
| Equipos de Minería Subterránea | |
| Equipos de Procesamiento de Minerales | |
| Perforadoras y Rompedoras | |
| Trituración, Pulverización y Cribado | |
| Cargadoras | |
| Camiones de Minería | |
| Por Nivel de Automatización | Equipos Manuales |
| Equipos Semiautónomos | |
| Equipos Totalmente Autónomos | |
| Por Tipo de Tren de Potencia | Vehículos con Motor de Combustión Interna |
| Vehículos Eléctricos de Batería | |
| Vehículos Híbridos | |
| Por Potencia | Menos de 500 HP |
| 500 - 1.000 HP | |
| Más de 1.000 HP | |
| Por Aplicación | Minería de Metales |
| Minería de Minerales | |
| Minería de Carbón |


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de equipos de minería de Tailandia y a qué velocidad está creciendo?
Se espera que el mercado de equipos de minería de Tailandia alcance 539,02 millones de USD en 2026 y se proyecta que llegue a 695,51 millones de USD en 2031, lo que implica una CAGR del 5,23% durante 2026-2031.
¿Qué clase de equipo contribuye más a los ingresos?
Los equipos de minería de superficie lideraron con una participación de ingresos del 43,48% en 2025, respaldados por la alta actividad en canteras de piedra caliza.
¿Con qué rapidez penetrarán las unidades eléctricas de batería en las flotas?
Se pronostica que los vehículos eléctricos de batería registrarán una CAGR del 5,32% hasta 2031, impulsados por las exenciones arancelarias de la Junta de Inversiones y los ahorros en costos de ventilación.
¿Qué región tailandesa se espera que registre el mayor aumento de demanda?
El Noreste —Udon Thani, Chaiyaphum y Nakhon Ratchasima— debería experimentar el crecimiento más rápido a medida que tres grandes concesiones de potasa pasen de la fase de permisos a la de construcción.
¿Qué hito del proyecto influirá más en las adquisiciones entre 2026 y 2028?
El financiamiento definitivo de las minas de potasa de Udon Thani y Chaiyaphum desencadenará pedidos masivos de minadores continuos, pernos de techo y sistemas de transporte por cinta.
¿Qué tan competitivo es el panorama de proveedores?
Cinco fabricantes de equipos originales a nivel mundial controlan aproximadamente más de la mitad de las ventas, con una puntuación de concentración moderada de 6; Caterpillar, Komatsu, Hitachi, Volvo y Sandvik establecen los estándares tecnológicos, mientras que XCMG y Sany compiten en precio.
Última actualización de la página el:



