
Tamaño y Participación del Mercado Inmobiliario de Singapur
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2020 - 2024 |
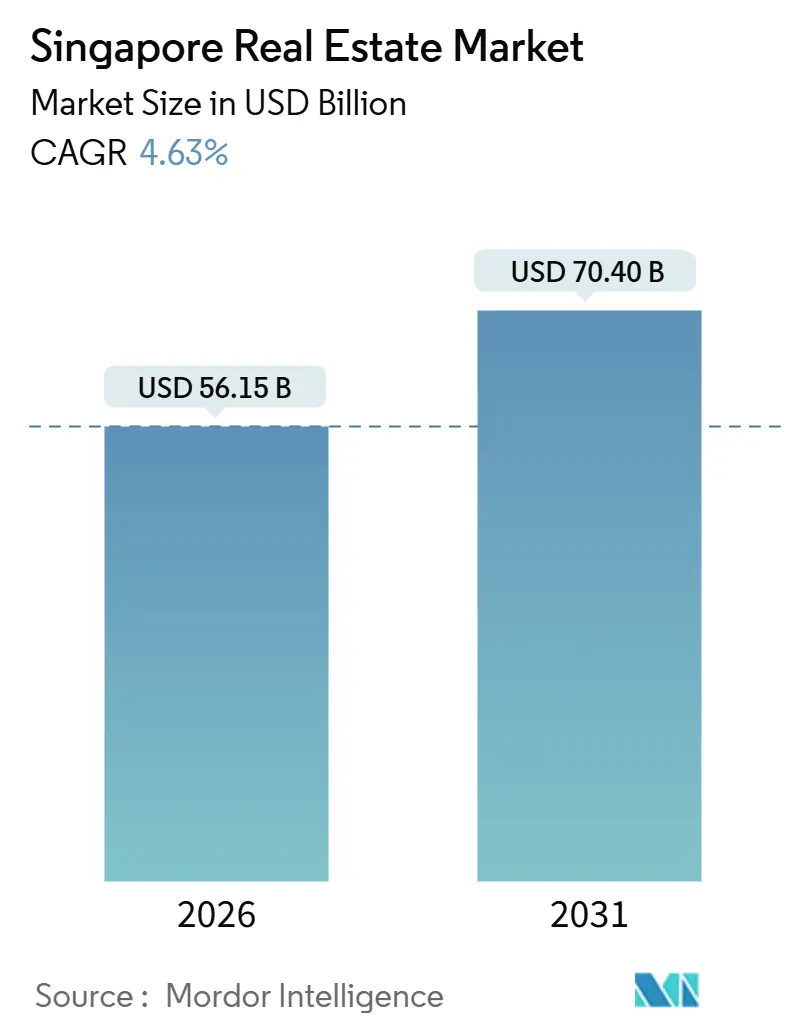
| Tamaño del Mercado (2026) | 56.15 Mil millones de dólares |
| Tamaño del Mercado (2031) | 70.40 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.63 % |
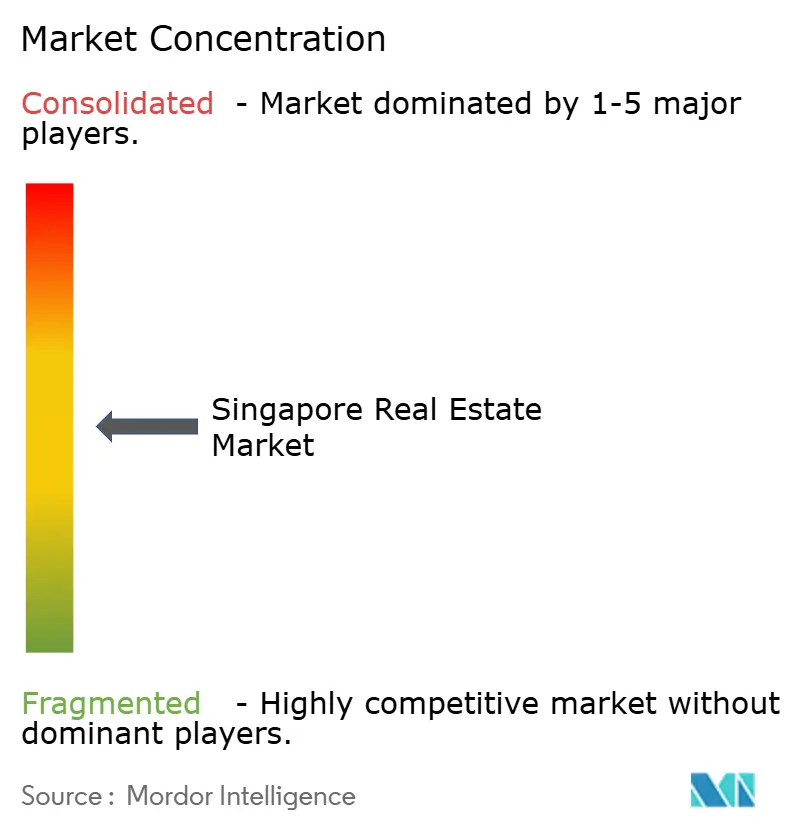
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Inmobiliario de Singapur por Mordor Intelligence
El tamaño del mercado inmobiliario de Singapur es de 56,15 mil millones de USD en 2026 y se proyecta que alcance los 70,4 mil millones de USD para 2031, lo que refleja una CAGR del 4,63%. El mercado inmobiliario de Singapur continúa beneficiándose de la demanda como activo refugio, la escasa oferta en los distritos de oficinas centrales y un flujo constante de compradores residenciales respaldados por el ahorro formal y la claridad normativa. Un alto nivel de participación en el mercado por parte de agentes con licencia, junto con una liquidez moderada en activos residenciales y comerciales, favorece el descubrimiento equilibrado de precios. Los programas de reurbanización urbana liderados por el gobierno y los incentivos para la construcción sostenible siguen siendo pilares clave para la creación de valor a largo plazo en el mercado inmobiliario de Singapur. Las medidas de enfriamiento focalizadas y los marcos de crédito estrictos mantienen la actividad especulativa bajo control, lo que contribuye a alinear las tendencias de precios con los fundamentos económicos en el mercado inmobiliario de Singapur.[1]
Conclusiones Clave del Informe
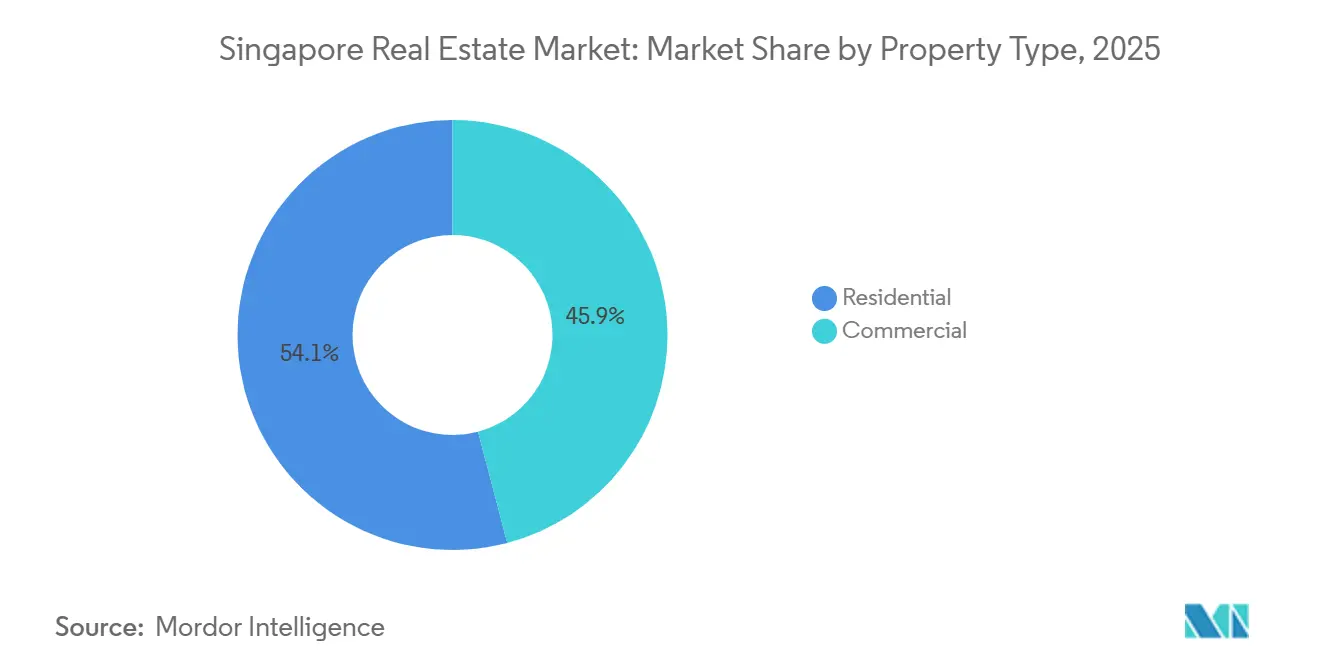
- Por tipo de propiedad, el segmento Residencial lideró con una participación de ingresos del 54,1% en 2025, mientras que el segmento Comercial tiene previsto expandirse a una CAGR del 5,44% hasta 2031.
- Por modelo de negocio, las Ventas mantuvieron una participación del 63,2% en 2025, mientras que el Alquiler proyecta crecer a una CAGR del 5,30% hasta 2031.
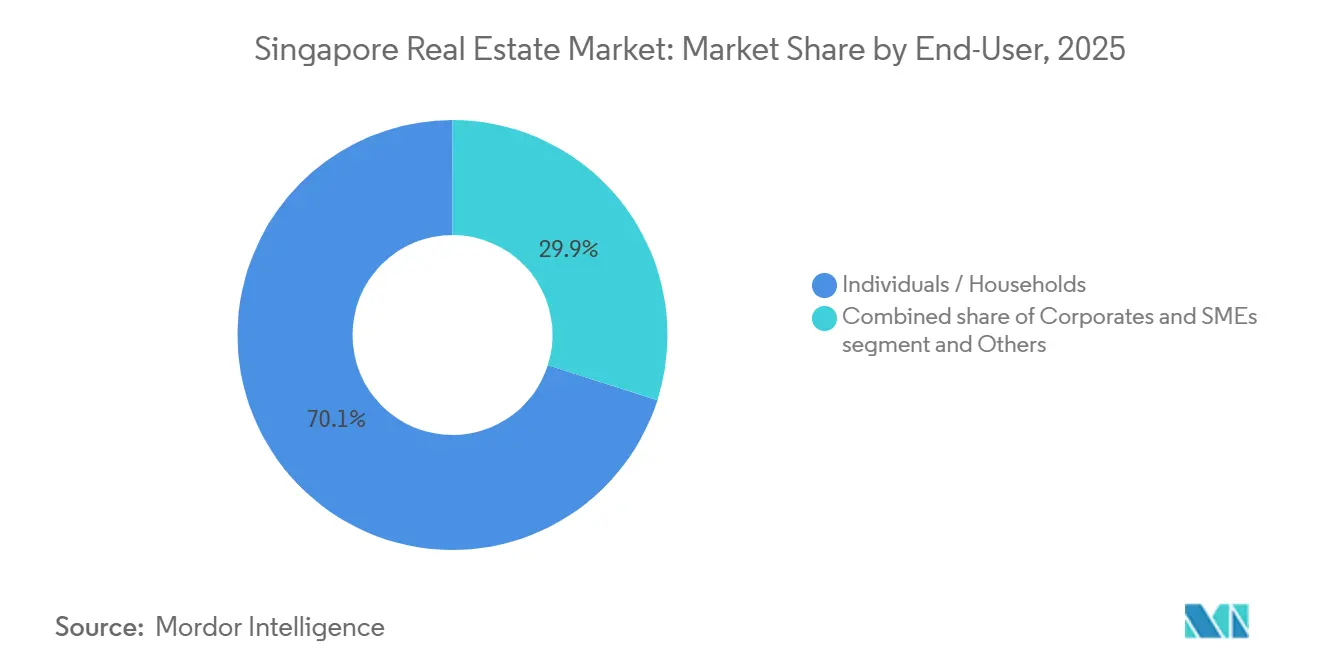
- Por usuario final, los Individuos y Hogares representaron el 70,1% de los ingresos de 2025, mientras que las Empresas y Pymes se espera que registren el crecimiento más rápido con una CAGR del 5,59%.
- Por geografía, la Región Central Principal mantuvo una participación del 43,1% en 2025, mientras que el Resto de la Región Central está en camino de crecer a una CAGR del 5,99% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Planificación urbana respaldada por el gobierno que impulsa el desarrollo a largo plazo | +1.2% | Nacional, con ganancias tempranas en los recintos del Gran Frente Marítimo del Sur | Largo plazo (≥ 4 años) |
| Posicionamiento estratégico como centro de negocios regional que apoya el crecimiento de oficinas y usos mixtos | +0.9% | CBD de la CCR, parques empresariales en Changi Business Park y one-north | Mediano plazo (2-4 años) |
| Sólido interés de inversores extranjeros impulsado por la estabilidad política y marcos legales sólidos | +0.8% | Global, concentrado en CCR y RCR para activos premium | Largo plazo (≥ 4 años) |
| Auge del comercio electrónico y la fabricación avanzada que impulsa la demanda logística e industrial | +0.7% | Zonas industriales de la OCR como Jurong, Tuas, Woodlands y corredores principales cerca del Puerto Mega de Tuas | Corto plazo (≤ 2 años) |
| Demanda sostenida en el segmento residencial de lujo y alta gama por parte de UHNWIs globales | +0.6% | Distritos 9-11 de la CCR, Sentosa Cove | Mediano plazo (2-4 años) |
| Adopción creciente de tecnologías de construcción inteligentes y sostenibles | +0.5% | Nacional, con proyectos piloto en Marina South y el Distrito Digital de Punggol | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Planificación Urbana Respaldada por el Gobierno que Impulsa el Desarrollo a Largo Plazo
El marco de planificación de la Autoridad de Reurbanización Urbana, incluida la transformación del Gran Frente Marítimo del Sur, amplía la oferta de opciones de uso mixto y vivienda en un horizonte de varias décadas en el mercado inmobiliario de Singapur. La reubicación del puerto y el desarrollo de nuevos recintos crean vías para reequilibrar la densidad y mejorar la habitabilidad, con una secuencia clara de inversiones en transporte, protección costera e infraestructura comunitaria. La cartera de proyectos en torno a los terrenos en la periferia de la ciudad y los barrios consolidados alinea la nueva vivienda con los nodos de transporte y los equipamientos sociales, lo que favorece la estabilidad de precios mediante un acceso más amplio y reduce los desplazamientos entre extremos de la isla. Las Ventas de Terrenos del Gobierno continúan anclando las expectativas de los inversores en torno a la disciplina de las ofertas, las ventajas de ubicación y los diseños integrados en el mercado inmobiliario de Singapur. Con el tiempo, estas medidas construyen una base sólida para la demanda al tiempo que reducen las concentraciones de activos obsoletos en toda la ciudad.[2]
Posicionamiento Estratégico como Centro de Negocios Regional que Apoya el Crecimiento de Oficinas, Espacios de Trabajo Flexible y Usos Mixtos
El papel de Singapur como sede regional continúa reforzando los fundamentos de las oficinas del CBD mediante un arrendamiento constante, baja vacancia y una búsqueda de calidad. La vacancia en los activos de Grado A del CBD principal se redujo al 4,7% en el tercer trimestre de 2025, lo que indica resiliencia de la demanda en el mercado inmobiliario de Singapur. Las escasas entregas a corto plazo en los distritos prime, combinadas con una contratación sostenida en servicios profesionales y finanzas, continúan favoreciendo los activos más nuevos con certificación verde. Las ofertas de espacios de trabajo flexible complementan esta tendencia al proporcionar opciones llave en mano a los ocupantes que prefieren compromisos cortos mientras esperan señales macroeconómicas más claras en el mercado inmobiliario de Singapur. El Plan de Incentivos del Distrito Central de Negocios y el Plan de Incentivos para el Desarrollo Estratégico, ambos supervisados por la Autoridad de Reurbanización Urbana, fomentan la reutilización adaptativa de edificios más antiguos en formatos de uso mixto, lo que apoya la mejora de la calidad del parque inmobiliario a largo plazo. En conjunto, estas dinámicas refuerzan una prima para los proyectos céntricos, eficientes y sostenibles en el mercado inmobiliario de Singapur.[3]
Auge del Comercio Electrónico y la Fabricación Avanzada que Impulsa la Demanda de Inmuebles Logísticos e Industriales
Los activos logísticos e industriales de alta especificación se benefician de una combinación de automatización portuaria, estrategias de inventario justo a tiempo y la demanda de inquilinos tecnológicos y biomédicos. El Puerto Mega de Tuas procesó 41,1 millones de TEU en 2024 y tiene como objetivo alcanzar los 65 millones de TEU en su plena capacidad, lo que refuerza la necesidad de instalaciones de múltiples plantas con rampa de acceso cercanas a las puertas marítimas en el mercado inmobiliario de Singapur. La oferta industrial ha sido precomprometida a tasas elevadas, mientras que la vacancia en toda la isla proyecta reducirse hasta 2027, lo que refleja una absorción estructuralmente saludable. Los alquileres de logística prime y de fábricas de alta tecnología se consolidaron a medida que los ocupantes buscaban redundancia de energía, preparación para la automatización y certificaciones verdes. El apoyo de las políticas, incluidas las extensiones de uso del suelo y de arrendamiento vinculadas a la inversión de capital, reduce el riesgo en los proyectos industriales de ciclo largo en el mercado inmobiliario de Singapur. Los movimientos activos de cartera por parte de fondos cotizados, como las adquisiciones selectivas cerca de Tuas, ilustran la rotación de capital hacia esta temática.
Demanda Sostenida en el Segmento Residencial de Lujo y Alta Gama por Parte de UHNWIs Globales
A pesar del endurecimiento de los impuestos de timbre, los compradores con sólida capacidad financiera continúan apuntando a viviendas prime no adosadas en recintos centrales para uso propio y diversificación patrimonial en el mercado inmobiliario de Singapur. Los lanzamientos de proyectos bien ubicados en distritos consolidados registraron una sólida absorción inicial en 2025, lo que señala un apetito resiliente por el inventario en ubicaciones premium. La cartera más amplia de compradores que buscan mejorar su vivienda se sustenta en la entrega de vivienda pública que apoya transiciones ordenadas hacia el mercado privado a lo largo del tiempo. La claridad de las políticas y un sólido marco legal continúan anclando la demanda a largo plazo en el mercado inmobiliario de Singapur. Esta dinámica mantiene la actividad concentrada en activos de alta calidad con ventajas inmediatas de habitabilidad y equipamientos.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Estrictas medidas de enfriamiento e impuestos de timbre que moderan la inversión residencial especulativa | -1.1% | Nacional, más agudo en el segmento de lujo de la CCR | Corto plazo (≤ 2 años) |
| Oferta limitada de suelo y altos costos de adquisición de terrenos que restringen el nuevo desarrollo | -0.9% | Nacional, severo en la CCR y ubicaciones prime de la RCR | Largo plazo (≥ 4 años) |
| Vientos en contra geopolíticos y económicos que impactan el flujo de capital extranjero y la demanda de inquilinos | -0.8% | Influencia global, impacto concentrado en oficinas del CBD y residencial prime | Mediano plazo (2-4 años) |
| Desequilibrios entre oferta y demanda en determinadas clases de activos | -0.6% | Comercio minorista suburbano en la OCR, ubicaciones de oficinas periféricas fuera del núcleo del CBD | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Estrictas Medidas de Enfriamiento e Impuestos de Timbre que Moderan la Inversión Residencial Especulativa
El Impuesto de Timbre Adicional para Compradores sigue siendo una herramienta clave para configurar la composición de la demanda residencial, con una tasa del 60% aplicada a los compradores extranjeros desde abril de 2023 en el mercado inmobiliario de Singapur. El régimen del Impuesto de Timbre para Vendedores, extendido a un período de tenencia de cuatro años en julio de 2025, desincentiva aún más la reventa a corto plazo y apoya una actividad de reventa más estable. Las medidas macroprudenciales como el límite de la Ratio de Servicio Total de la Deuda ayudan a garantizar que el endeudamiento se mantenga prudente en relación con los niveles de ingresos, lo que sustenta la estabilidad financiera de los hogares. Estos marcos preservan la integridad del mercado al tiempo que reducen la volatilidad en el mercado inmobiliario de Singapur. El resultado es un énfasis más claro en las necesidades del usuario final y el valor a largo plazo en lugar del impulso especulativo.
Oferta Limitada de Suelo y Altos Costos de Adquisición de Terrenos que Restringen el Nuevo Desarrollo
La superficie finita de Singapur y las asignaciones de zonificación generan una escasez persistente que condiciona los precios y el comportamiento de las licitaciones, especialmente en los recintos centrales del mercado inmobiliario de Singapur. Las ventas de suelo público siguen siendo competitivas, y las tasas medias del suelo aumentaron en 2025 a medida que los promotores incorporaron la ubicación, la integración con el transporte y la profundidad de servicios en sus modelos financieros. Las políticas de zonificación industrial y arrendamiento canalizan los usos intensivos hacia distritos específicos, lo que reduce las opciones de reconversión a corto plazo. Los plazos más largos de reclamación de tierras y reubicación retrasan el impacto total del alivio de nueva oferta para los emplazamientos residenciales y de uso mixto en zonas céntricas. En este contexto, los promotores se centran en la diferenciación de producto y las credenciales de sostenibilidad para defender los márgenes dentro del sector inmobiliario en Singapur.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Propiedad:
El Segmento Comercial Lidera el Crecimiento a Pesar del Dominio ResidencialEl segmento residencial representó el 54,1% de la cuota en 2025, lo que subraya su papel como el mayor contribuyente de ingresos en el mercado inmobiliario de Singapur. Las transacciones de reventa de viviendas del HDB alcanzaron 28.986 en 2025, lo que indica un movimiento constante de usuarios finales y apoya las vías de mejora de vivienda a lo largo del tiempo. Los activos comerciales son el subsegmento de mayor crecimiento, con una CAGR del 5,44% hasta 2031, respaldados por la baja vacancia en el Distrito Central de Negocios y una continua búsqueda de calidad en el mercado inmobiliario de Singapur. La vacancia de Grado A en el núcleo del Distrito Central de Negocios se redujo al 4,7% en el tercer trimestre de 2025, lo que refuerza el poder de fijación de precios de los propietarios en el segmento superior. El sector industrial y logístico se beneficia de la automatización portuaria y los compromisos previos en manufactura avanzada, lo que sustenta una absorción sostenida y un crecimiento equilibrado de los alquileres.
Dentro del segmento residencial, las viviendas no unifamiliares siguen siendo el formato más líquido para quienes buscan mejorar su vivienda y para los nuevos compradores, mientras que los segmentos de viviendas unifamiliares están estructuralmente limitados por la oferta. En el segmento comercial, las oficinas dominan los ingresos del subsegmento, seguidas del comercio minorista y la logística, aunque la logística tiene el mayor impulso cíclico a medida que la cuota del comercio electrónico se estabiliza en niveles más altos. Las carteras minoristas en zonas de captación suburbanas se benefician de una ocupación casi plena y una saludable reversión de alquileres, lo que refleja patrones de gasto de los hogares resilientes vinculados a servicios esenciales. La exposición a centros de datos dentro de las carteras industriales continúa expandiéndose, como lo ilustran las adquisiciones de activos de alta especificación totalmente arrendados a inquilinos de servicios digitales y financieros en el mercado inmobiliario de Singapur. La certificación verde, la eficiencia energética y los sistemas inteligentes integrados son cada vez más centrales para la diferenciación de activos en todos los tipos de propiedades en el sector inmobiliario de Singapur.
Por Modelo de Negocio:
El Segmento de Alquiler Gana Participación ante la Madurez del Ciclo de VentasLas Ventas mantuvieron una participación del 63,2% en 2025, lo que refleja una sólida actividad de nuevos lanzamientos y una base de reventa estable en el mercado inmobiliario de Singapur. El Alquiler es el canal de más rápido crecimiento con una CAGR del 5,30% hasta 2031, respaldado por la demanda de oficinas flexibles, el arrendamiento de expatriados en distritos prime y los arrendamientos maestros en logística que incorporan escalaciones anuales. Las renovaciones de oficinas han sido la vía de menor resistencia para muchos inquilinos, ya que los costos de acondicionamiento y el gasto de capital en reubicación siguen siendo elevados, lo que ayuda a mantener la ocupación en los esquemas más nuevos. El arrendamiento residencial en los recintos de nivel superior sigue respaldado por los presupuestos de vivienda corporativa, lo que mantiene baja la vacancia en los proyectos prime. El arrendamiento industrial está sustentado por vencimientos de arrendamiento con mayor ponderación a largo plazo y escalones de alquiler claros, lo que permite una visibilidad estable del flujo de caja para los propietarios en el mercado inmobiliario de Singapur.
Las ventas primarias continúan captando un sólido interés de compradores que buscan mejorar su vivienda en bandas de precio accesibles, mientras que el capital institucional se centra en activos generadores de ingresos estabilizados para rendimientos predecibles. En el canal de alquiler, las suites de oficinas llave en mano y las instalaciones industriales construidas a medida ayudan a los ocupantes a gestionar la incertidumbre a corto plazo mientras preservan las opciones de crecimiento. La demanda de arrendamiento dentro de propiedades industriales de alta especificación y centros de datos se ha mantenido resiliente, lo que refleja los requisitos de infraestructura de los inquilinos de la economía digital en el sector inmobiliario de Singapur. Los marcos regulatorios, incluidos los límites de apalancamiento para los REITs, apoyan una gestión disciplinada del capital y preservan la flexibilidad del balance a lo largo de los ciclos. Estas características refuerzan la durabilidad de las perspectivas de crecimiento del alquiler en relación con el ciclo de ventas en maduración en el mercado inmobiliario de Singapur.
Por Usuario Final:
Las Empresas y Pymes Impulsan el Crecimiento más RápidoLos Individuos y Hogares representaron el 70,1% de los ingresos de 2025, lo que destaca la centralidad de los propietarios ocupantes y los arrendatarios en el mercado inmobiliario de Singapur. Las Empresas y Pymes son el segmento de más rápido crecimiento con una CAGR del 5,59% hasta 2031, liderado por la demanda de tecnología, ciencias de la vida y servicios profesionales de espacios de oficinas de alta calidad e instalaciones industriales de alta especificación. Los lanzamientos de vivienda pública y las políticas específicas mantienen una vía de mejora ordenada para los hogares, lo que apoya una base estable de demanda privada a lo largo del tiempo. El arrendamiento corporativo se expandió en los nodos del CBD y la periferia de la ciudad en 2025, respaldado por la baja vacancia y mejores estándares de rendimiento de los edificios en el mercado inmobiliario de Singapur. Esta combinación de segmentos impulsa necesidades complementarias de plataformas comerciales minoristas, redes logísticas e instalaciones comunitarias integradas.
Los Individuos y Hogares continúan priorizando la conectividad, la proximidad a los colegios y el acceso a los equipamientos, lo que favorece los lanzamientos en barrios consolidados y bien comunicados. La demanda corporativa se concentra en las torres prime del CBD y en los parques empresariales descentralizados donde el acceso al talento y la eficiencia de costos se alinean con las estrategias de lugar de trabajo a largo plazo. Las Pymes a menudo prefieren formatos de oficina en régimen de propiedad horizontal o espacios flexibles para reducir las cargas de gasto de capital, mientras que las empresas más grandes se consolidan en menos edificios de mayor calidad con especificaciones modernas en el mercado inmobiliario de Singapur. Los incentivos de la certificación Green Mark y las bonificaciones de superficie bruta orientan a los usuarios corporativos hacia activos de mayor rendimiento, acelerando la adopción del diseño sostenible. A medida que estos patrones se refuerzan, la combinación de usuarios finales apoya inversiones plurianuales en recintos de uso mixto y capacidades de edificios inteligentes en el mercado inmobiliario de Singapur.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
La Región Central Principal representó el 43,1% de los ingresos en 2025, mientras que se proyecta que el Resto de la Región Central registre el crecimiento más rápido con una CAGR del 5,99% hasta 2031, y la Región Fuera del Centro se expanda a una CAGR del 4,8%. En la Región Central Principal, la escasa nueva oferta de Grado A y la favorable demanda de los inquilinos mantuvieron la vacancia reducida, lo que sustentó un rendimiento de alquileres sostenido en el extremo superior del mercado inmobiliario de Singapur. Los marcos de reutilización adaptativa en el Distrito Central de Negocios fomentan la conversión de edificios más antiguos en esquemas de uso mixto que combinan oficinas, hostelería y usos residenciales. Los lanzamientos recientes de proyectos de lujo en el Distrito 10 lograron altas tasas de venta, lo que señala una saludable capacidad de absorción para proyectos premium bien ubicados en el mercado inmobiliario de Singapur. Las perspectivas de la Región Central Principal siguen ancladas en la escasez de suelo edificable y la continua concentración empresarial en el Distrito Central de Negocios.
El Resto de la Región Central captó el 36,7% de los ingresos de 2025 y se beneficia de un activo pipeline de desarrollos integrados cerca de intercambiadores del MRT, que alinea las necesidades de vivir, trabajar y disfrutar, y apoya la demanda de mejora de vivienda en el mercado inmobiliario de Singapur. Los nuevos proyectos vinculados a nodos de transporte sólidos registraron una robusta absorción inicial, lo que indica que la accesibilidad y la profundidad de servicios contribuyen a reducir las brechas de precio con respecto al núcleo. Los nodos de oficinas descentralizados en el Resto de la Región Central continúan atrayendo a inquilinos que buscan ahorros en alquiler en comparación con las torres del Distrito Central de Negocios sin renunciar a la conectividad. Los activos industriales y de alta especificación cerca de los clústeres en la periferia urbana complementan este panorama, con adquisiciones y mejoras de activos por parte de fondos cotizados que reflejan confianza a largo plazo en el mercado inmobiliario de Singapur. A medida que la reurbanización se acelera bajo los esquemas de incentivos, la calidad de los activos mejora y diversifica el conjunto de propiedades invertibles en esta geografía.
La Región Fuera del Centro aporta el 20,2% de los ingresos de 2025 y sigue siendo el ancla de asequibilidad para los compradores por primera vez y las familias que priorizan el espacio, respaldada por un pipeline constante de lanzamientos públicos y privados. El predominio industrial es una característica distintiva de esta geografía, donde los clústeres en Jurong y Tuas siguen siendo centrales para la manufactura y la logística en el mercado inmobiliario de Singapur. Los objetivos de rendimiento y automatización del Puerto Mega de Tuas sustentan la demanda continua de instalaciones logísticas cercanas y fábricas multiusuario. Los marcos de arrendamiento que recompensan la inversión en planta y maquinaria mejoran la visibilidad del gasto de capital y fomentan la modernización de las instalaciones existentes. Los nuevos estándares de construcción sostenible ayudan a los desarrollos suburbanos más recientes a lograr menores costos operativos y a mantener rendimientos estables que atraen a propietarios a largo plazo en el mercado inmobiliario de Singapur.
Panorama regulatorio
El sector inmobiliario de Singapur opera bajo un marco multiagencia que abarca el uso del suelo, la concesión de licencias a promotores, la conducta de las agencias inmobiliarias y la estabilidad financiera. La URA sustenta los controles de planificación y desarrollo (incluidas las Ventas de Terrenos del Gobierno y las condiciones de licencia de los promotores), la MAS establece las normas macroprudenciales para el crédito inmobiliario (incluido el marco del Índice Total de Servicio de la Deuda) y las palancas de política relacionadas con las transacciones, como el Impuesto de Timbre del Vendedor, mientras que el Consejo de Agencias Inmobiliarias (CEA) regula a los agentes inmobiliarios y hace cumplir los requisitos profesionales y de conducta.
El endurecimiento reciente ha aumentado la profundidad del cumplimiento tanto en las transacciones como en la ejecución de desarrollos. El Parlamento promulgó la Ley contra el Lavado de Dinero y Otras Cuestiones (Agentes Inmobiliarios y Promotores) de 2025 (abril de 2025). La MAS amplió el período de tenencia del Impuesto de Timbre del Vendedor a cuatro años en julio de 2025, junto con tasas de SSD más altas. En 2026, la URA introdujo marcos que pueden descalificar a los promotores de las ventas de terrenos e imponer suspensiones de ventas de hasta cinco años (vigentes desde el 22 de mayo de 2026). La URA también emitió directrices revisadas para promotores sobre ALD/CFT en julio de 2026, reforzando las expectativas de debida diligencia del cliente y evaluación de riesgos.
Análisis de la cadena de valor
La cadena de valor del sector inmobiliario de Singapur está estrechamente vinculada al ecosistema del Entorno Construido, comenzando con la planificación estatutaria y la liberación de terrenos (URA), pasando luego a la originación del desarrollo (promotores, patrocinadores de REIT y fondos privados), el diseño y la ingeniería (arquitectos, ingenieros y consultores especializados), la ejecución de la construcción (contratistas principales y oficios especializados) y, finalmente, la comercialización a través de redes de agencias (corredores licenciados y equipos de ventas) y canales de arrendamiento. La intermediación de capital se desarrolla en paralelo a través de bancos y mercados de deuda regulados por los requisitos macroprudenciales de la MAS, mientras que la valoración, la transmisión legal de propiedades y la debida diligencia respaldan la suscripción y la ejecución de transacciones tanto en los modelos de venta como de alquiler.
Aguas abajo, las operaciones de activos y la gestión de propiedades determinan la ocupación, el desempeño en sostenibilidad y los resultados del ciclo de vida, con programas gubernamentales que influyen en el proceso y la productividad. El Mapa de Transformación Industrial de la Autoridad de Construcción y Edificación hace hincapié en la Planificación y Diseño Integrados, la Fabricación y Ensamblaje Avanzados, y los Sistemas Urbanos Sostenibles, mientras que la Entrega Digital Integrada conecta a las partes interesadas desde el diseño hasta la gestión de instalaciones. Las iniciativas de eficiencia de la cadena de suministro también incluyen Parques de Construcción Integrados (por ejemplo, la coubicación en Jurong Port) para consolidar actividades como la mezcla de hormigón, el prefabricado y el almacenamiento, reduciendo las fricciones logísticas para los promotores y contratistas que trabajan en proyectos residenciales, comerciales e industriales.
Panorama Competitivo
La competencia presenta dos modelos que se refuerzan mutuamente, con gestores de capital ligero que escalan a través de fondos de terceros y promotores que despliegan sus balances para originar y entregar proyectos en el mercado inmobiliario de Singapur. Las principales plataformas cotizadas y privadas operan en oficinas, comercio minorista, industria y hostelería, utilizando la gestión activa de activos, las renovaciones verdes y el reciclaje de capital para impulsar los rendimientos. En el lado del desarrollo, la disciplina en las ofertas y la diferenciación del producto son fundamentales para mantener los márgenes bajo la escasez de suelo y los mayores estándares de construcción. Los incentivos gubernamentales para la sostenibilidad y la reutilización adaptativa recompensan a los pioneros con mejores resultados de arrendamiento y flujos de caja más estables en el mercado inmobiliario de Singapur.
Los promotores y REITs ejecutaron adquisiciones y desinversiones específicas en 2025 para optimizar las carteras y mejorar los balances. City Developments Limited completó la desinversión de su participación en South Beach por 834 millones de SGD (617,2 millones de USD), lo que apoyó los objetivos de desapalancamiento mientras preparaba la plataforma para futuros despliegues dentro y fuera de Singapur. CapitaLand Ascendas REIT anunció múltiples adquisiciones de activos industriales y logísticos totalmente ocupados con escalaciones vigentes, demostrando una preferencia por la visibilidad del flujo de caja en el mercado inmobiliario de Singapur. Frasers Logistics & Commercial Trust entró en el segmento logístico doméstico con un activo con certificación Green Mark Platinum cerca de Tuas, reequilibrando su cartera hacia categorías de crecimiento. Algunas plataformas continuaron reciclando capital de activos no estratégicos para financiar oportunidades de mayor rendimiento y alinearse con los objetivos de sostenibilidad.
La estructura del mercado en el desarrollo residencial sigue concentrada, con los principales licitadores capturando una gran parte de las Ventas de Terrenos del Gobierno en 2025, a medida que las tasas medias de suelo aumentaron junto con la demanda de terrenos integrados y vinculados al transporte en el mercado inmobiliario de Singapur. La combinación de estrategias apunta a un enfoque continuo en el arrendamiento masivo, la calidad de los inquilinos y la creación de valor impulsada por criterios ESG, que ahora está integrada en la suscripción y el diseño. Los compromisos de construcción sostenible y las operaciones inteligentes ayudan a reducir los costos operativos, aumentar la satisfacción de los inquilinos y extender los ciclos de vida de los activos en todas las carteras. En ambos modelos, la disciplina de ejecución y el reciclaje de capital siguen siendo las principales herramientas para navegar la escasez de suelo y las restricciones de las políticas en el mercado inmobiliario de Singapur.
Líderes del Sector Inmobiliario de Singapur
-
PropNex Realty Pte Ltd
-
ERA Realty Network Pte Ltd
-
Huttons Asia Pte Ltd
-
OrangeTee & Tie Pte Ltd
-
SRI Pte Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Inmobiliario de Singapur Empresas cubiertas en este informe
- PropNex Realty Pte Ltd
- ERA Realty Network Pte Ltd
- Huttons Asia Pte Ltd
- OrangeTee & Tie Pte Ltd
- SRI Pte Ltd
- City Developments Limited (CDL)
- CapitaLand Development (Singapore)
- Frasers Property Singapore
- UOL Group Limited
- GuocoLand Singapore
- Far East Organization
- Keppel Land
- Mapletree Investments
- Allgreen Properties
- MCL Land
- Hongkong Land (Singapore)
- Ho Bee Land
- Bukit Sembawang Estates
- Wing Tai Holdings
- Sim Lian Group
- EL Development
- MCC Land (Singapore)
- Qingjian Realty (South Pacific)
- CapitaLand Integrated Commercial Trust (CICT)
- Ascendas Real Estate Investment Trust (Ascendas REIT)
- Mapletree Logistics Trust (MLT)
- Keppel DC REIT
- Frasers Centrepoint Trust (FCT)
- Lendlease Global Commercial REIT
Oportunidades de mercado y perspectivas futuras
Los programas de reurbanización urbana y descentralización crean espacio invertible en recintos integrados de uso mixto y nodos periféricos de la ciudad, donde la certeza de planificación respalda la formación escalonada de la cartera de proyectos. El Plan Maestro 2025, como el proyecto estatutario de uso del suelo oficialmente publicado, proporciona un marco de largo plazo para nuevos complejos habitacionales y reurbanización, mientras que las acciones de liberación de terrenos de la URA añaden catalizadores visibles a corto plazo. Estos incluyen la liberación en julio de 2026 de un sitio White para licitación con el fin de impulsar el Distrito de Jurong Lake. En la práctica, estas señales de planificación respaldan oportunidades para promotores y arrendadores que puedan estructurar proyectos integrados en torno a la conectividad de transporte, la profundidad de amenidades y la reutilización adaptativa de existencias más antiguas bajo los programas de incentivos de la URA.
Un segundo grupo de oportunidades se centra en la modernización de la entrega y la digitalización orientada al cumplimiento, que puede reducir el tiempo de ciclo y mejorar el control de costos en nuevas construcciones y grandes renovaciones. Iniciativas de la BCA como las presentaciones obligatorias de CORENET X para proyectos nuevos de mayor tamaño a partir de octubre de 2025 (con una cobertura más amplia prevista para octubre de 2026), y la vía de Aprobación de Tipo de Construibilidad de abril de 2026 para la adopción de Kit-of-Parts en proyectos con una superficie bruta de piso de al menos 5.000 m², amplían la demanda de diseño estandarizado y flujos de trabajo habilitados por IDD junto con la industrialización de la construcción. El Plan Digital de la Industria del Entorno Construido renovado también proporciona hojas de ruta para soluciones digitales, ciberseguridad y competencias, lo que respalda las ofertas de proptech y basadas en plataformas en diseño, aprobaciones, construcción y operaciones de edificios.
Desarrollos recientes de la industria en Mercado Inmobiliario de Singapur
- Julio de 2026: la Autoridad de Reurbanización Urbana liberó un sitio White para licitación con el fin de impulsar el desarrollo en el Distrito de Jurong Lake. La liberación de terrenos proporciona un ancla concreta a corto plazo para la descentralización orientada a proyectos de uso mixto y comercial fuera del distrito financiero central tradicional. También incrementa el énfasis competitivo en la planificación maestra integrada y el diseño vinculado al transporte, a medida que los promotores posicionan sus ofertas.
- Octubre de 2025: la Autoridad Monetaria de Singapur extendió el período de tenencia del Impuesto de Timbre del Vendedor a cuatro años y revisó las tasas de SSD para propiedades residenciales. El cambio reforzó las salvaguardas de política contra las transacciones de tenencia corta y respaldó una combinación de demanda inclinada hacia propietarios-ocupantes e inversores de horizonte más largo. Los promotores y agencias también ajustaron sus estrategias de comercialización en torno a la sensibilidad al tiempo de tenencia y al momento de reventa.
- Abril de 2024: la Autoridad de Desarrollo de Medios Infocomm publicó un Plan Digital de la Industria del Entorno Construido renovado, que describe hojas de ruta de soluciones digitales, orientación sobre ciberseguridad y protección de datos, y vías de desarrollo de competencias. La actualización fortaleció la adopción a nivel empresarial de flujos de trabajo digitales en diseño, aprobaciones, construcción y operaciones de instalaciones. También amplió el mercado direccionable para la entrega habilitada por software, herramientas de cumplimiento y capacidades de gestión de edificios basadas en datos.
Mercado Inmobiliario de Singapur Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para esta metodología, el mercado se define como el valor de las ventas de propiedades y los ingresos por alquiler generados por edificios inmobiliarios ubicados en Singapur, convertidos a USD utilizando tipos de cambio promedio anuales. Su objetivo es reflejar la demanda activa y el uso monetizado en los principales usos inmobiliarios.
Exclusiones del alcance: Las operaciones de compraventa de reservas de suelo, la actividad de negociación de participaciones en fondos de inversión inmobiliaria y las tarifas independientes de servicios de gestión de instalaciones quedan excluidas del tamaño de este mercado.
Descripción General de la Segmentación
- Por Tipo de Propiedad
- Residencial
- Apartamentos y Condominios
- Villas y Casas Adosadas
- Comercial
- Oficinas
- Comercio Minorista
- Logística
- Otros (inmuebles industriales, inmuebles de hostelería, etc.)
- Apartamentos y Condominios
- Por Usuario Final
- Individuos / Hogares
- Empresas y Pymes
- Otros
- Por Región
- Región Central Principal (CCR)
- Resto de la Región Central (RCR)
- Fuera de la Región Central (OCR)
- Residencial
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para anclar el modelo a señales públicas reales y repetibles, y luego para mantener los supuestos dentro de lo que el mercado de Singapur puede absorber realmente año a año. Se consultaron publicaciones oficiales y series estadísticas, como las del Departamento de Estadística de Singapur, la Autoridad de Reurbanización Urbana, la Junta de Vivienda y Desarrollo y la Autoridad Monetaria de Singapur, a las que se añadió contexto macroeconómico de fuentes como el Banco Mundial y el FMI.
Más allá de los datos oficiales, también se revisaron informes anuales de empresas, presentaciones para inversores y estados financieros auditados para comprender la composición de los ingresos entre ventas de promoción e ingresos recurrentes por alquiler, y luego para contrastar los ciclos de demanda. Cuando fue necesario, se utilizó una suscripción de pago para datos financieros e inteligencia empresarial, y otra para indicadores de comercio e importación-exportación a nivel de envíos vinculados a insumos de construcción. En la práctica, esos indicadores comerciales se utilizaron principalmente para validar el momento y la dirección, en lugar de dimensionar directamente el mercado. Estos ejemplos no son exhaustivos, y se utilizaron muchas otras fuentes para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas Primarias y Encuestas
Se realizaron entrevistas primarias y encuestas para confirmar qué parte de la actividad está realmente en transacción frente a la que está en fase de planificación, y para verificar los supuestos de alquiler y ventas utilizados en el modelo. Se consultó a una combinación de promotores, intermediarios, gestores de propiedades, prestamistas y grandes ocupantes, y se revisaron los supuestos cuando surgió una diferencia clara entre los grupos de partes interesadas dentro del mismo ciclo inmobiliario.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 26% | Directores ejecutivos (CXO): 13% |
| Nivel medio: 56% | Líderes funcionales/de unidad: 38% |
| Actores más pequeños: 18% | Gerentes: 49% |
Dimensionamiento del Mercado y Pronósticos
El dimensionamiento comienza con una reconstrucción descendente en la que la actividad de transacciones y arrendamiento se reconstruye a partir de los indicadores de vivienda pública y privada de Singapur, las señales del pipeline de planificación y los movimientos de alquiler reportados. Esta actividad se convierte luego en valor utilizando supuestos prácticos de precios y alquileres. A continuación, se corroboran los totales con aproximaciones ascendentes selectivas, como verificaciones de muestra de los valores de ventas de proyectos, consolidaciones de ingresos por alquiler para las principales categorías de activos y rangos de precios observados compartidos por los participantes del mercado.
Algunos de los insumos más relevantes en Singapur se trataron como impulsores explícitos en el modelo, incluidos los volúmenes de transacciones de vivienda pública y privada, los precios medios de transacción, el movimiento del índice de alquileres, la dirección de la vacancia y la ocupación, las nuevas terminaciones de oferta y el pipeline, y las señales de tipos de interés y endurecimiento del crédito. Para los pronósticos, se utilizó un análisis de escenarios para que se puedan probar trayectorias base, más lentas y más rápidas en torno al momento de entrega de la oferta y la recuperación de la demanda, y la trayectoria final se alineó con lo que los encuestados primarios consideraron realista para los próximos años. Cuando una verificación ascendente no podía cubrir un subárea de forma limpia, la brecha se gestionó mediante una asignación conservadora basada en ratios vinculada a los indicadores de actividad oficiales, y luego se revisó nuevamente durante la validación.
Ciclo de Validación de Datos y Actualización
Los resultados del modelo se verifican con señales independientes, como si el valor de ventas implícito se alinea con las bandas de precios observadas y si el movimiento del valor de los alquileres se mantiene coherente con la dirección del índice reportado. Las grandes variaciones desencadenan una revisión más profunda, en la que se vuelven a probar los supuestos, se eliminan los valores atípicos y, cuando es necesario, se vuelve a contactar con encuestados seleccionados para confirmar qué cambió en el mercado.
Antes de la aprobación final, el trabajo se revisa por etapas para que las elecciones de insumos, las conversiones a USD y la lógica año a año sean coherentes y explicables. Los informes se actualizan anualmente, con actualizaciones intermedias cuando se producen eventos materiales, y justo antes de la entrega se realiza una revisión final para que los clientes reciban la visión más actualizada.
Tamaño del Mercado Inmobiliario de Singapur de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para el sector inmobiliario de Singapur pueden parecer muy dispares porque los grupos no siempre contabilizan los mismos grupos de ingresos, y pueden anclarse a diferentes años base o momentos de conversión. Las diferencias también surgen cuando una estimación se apoya más en el optimismo de los pronósticos mientras que otra se mantiene más cercana a las señales de transacciones y alquileres observadas.
Los principales factores de divergencia en este mercado son si la estimación contabiliza únicamente las ventas de propiedades o también incluye los ingresos por alquiler, cómo se tratan los proyectos de uso mixto y si la actividad del mercado financiero, como las operaciones con participaciones en fondos de inversión inmobiliaria, se mezcla erróneamente con una medida de la economía real. La conversión de divisas también puede añadir dispersión, ya que algunas cifras utilizan un tipo de cambio puntual único mientras que otras se basan en promedios anuales, y la frecuencia de actualización importa cuando los precios se mueven rápidamente y los cambios de política modifican las expectativas de demanda.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 56,15 mil millones de USD (2026) | |
| Global Consultancy A | 59,08 mil millones de USD (2024) | Utiliza un año base anterior y una ventana de pronóstico diferente, y su descripción del alcance es más amplia, lo que puede modificar lo que se contabiliza entre las ventas de promoción y los ingresos por alquiler. |
| Industry Analytics B | 93,60 mil millones de USD (2023) | Parece incluir un conjunto de estilos de valoración más amplio y puede mezclar categorías adyacentes, lo que puede inflar los totales en comparación con una visión de ingresos por transacciones y alquileres alineada con la actividad edificatoria. |
La dispersión entre fuentes se debe principalmente a qué se mide y cuándo, más que a un simple problema matemático. Al mantener el mercado vinculado a las ventas de edificios ubicados en Singapur y los ingresos por alquiler, excluyendo la negociación de participaciones en fondos de inversión inmobiliaria y las tarifas independientes de gestión de instalaciones, y convirtiendo mediante tasas promedio anuales, la estimación se mantiene más cercana a las señales de demanda observables, una elección aplicada por Mordor Intelligence hacia el final del proceso de modelización.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del Mercado Inmobiliario de Singapur hasta 2031?
El tamaño del Mercado Inmobiliario de Singapur es de 56.150 millones de USD en 2026 y se proyecta que alcance los 70.400 millones de USD en 2031 a una CAGR del 4,63%.
¿Qué segmentos lideran y cuáles crecen más rápido dentro del Mercado Inmobiliario de Singapur?
El segmento Residencial lideró con el 54,1% de los ingresos en 2025, mientras que el Comercial es el de más rápido crecimiento con una CAGR del 5,44% hasta 2031.
¿Cómo afectan las medidas de política a la demanda en el Mercado Inmobiliario de Singapur?
Los marcos del Impuesto de Timbre Adicional para Compradores y del Impuesto de Timbre para Vendedores reducen la actividad especulativa, mientras que la Ratio de Servicio Total de la Deuda mantiene un endeudamiento prudente, lo que estabiliza la demanda y las tendencias de precios.
¿Qué geografías son más atractivas en el Mercado Inmobiliario de Singapur?
La Región Central Principal mantuvo una participación del 43,1% en 2025, y el Resto de la Región Central es el de más rápido crecimiento con una CAGR del 5,99%, respaldado por proyectos integrados vinculados al transporte.
¿Qué impulsa la demanda logística e industrial en el Mercado Inmobiliario de Singapur?
La automatización portuaria y el rendimiento del Puerto Mega de Tuas, junto con la fabricación avanzada, continúan impulsando los precompromisos y la estabilidad de los alquileres.
¿Qué movimientos estratégicos realizaron los principales actores en 2025 en el Mercado Inmobiliario de Singapur?
Los principales movimientos incluyeron la desinversión de South Beach por parte de City Developments Limited y múltiples adquisiciones industriales por parte de CapitaLand Ascendas REIT y Frasers Logistics & Commercial Trust.