
Tamaño y Participación del Mercado de Reparación de Vehículos en Arabia Saudita
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
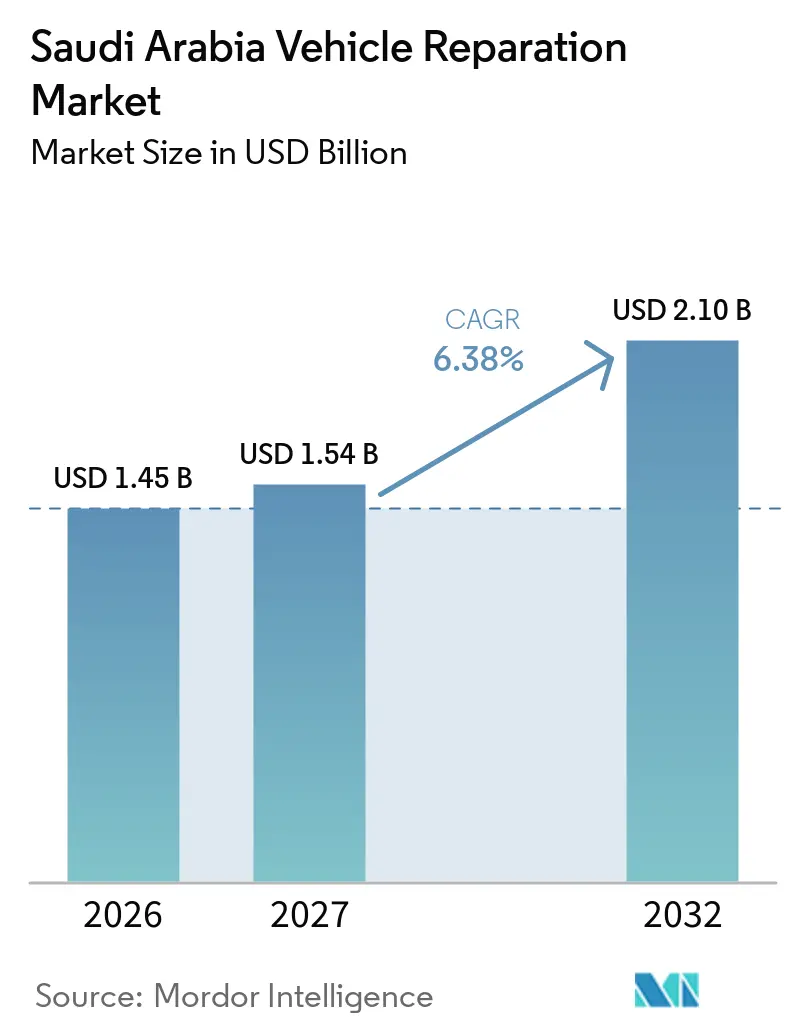
| Tamaño del mercado en el año base (2026) | 1.45 Mil millones de dólares |
| Tamaño del Mercado (2027) | 1.54 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.10 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.38 % |
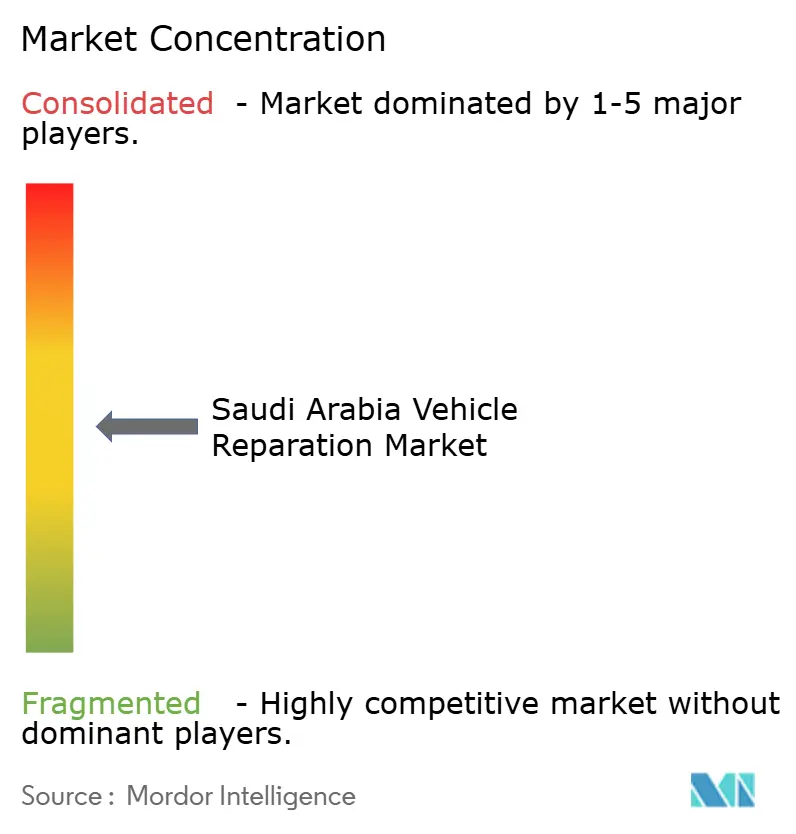
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Reparación de Vehículos en Arabia Saudita por Mordor Intelligence
El tamaño del mercado de reparación de vehículos de Arabia Saudita fue valorado en 1,45 mil millones de USD en 2026 y se estima que alcanzará 1,54 mil millones de USD en 2027, proyectándose que llegará a 2,10 mil millones de USD en 2032, creciendo a una CAGR del 6,38% de 2027 a 2032. Una base vehicular más amplia, los requisitos de inspección periódica y los sistemas de vehículos cada vez más complejos están impulsando la demanda de servicios de mantenimiento y reparación. El envejecimiento de los vehículos también condiciona el mercado de reparación de vehículos de Arabia Saudita, incrementando la necesidad de reparaciones de frenos, suspensión, tren de transmisión y sistemas eléctricos una vez que expira la cobertura de garantía de fábrica. La electrificación está generando demanda de diagnósticos de alto voltaje, servicios de gestión térmica y calibración de sistemas electrónicos, mientras que los vehículos convencionales de motor de combustión interna continúan requiriendo una amplia gama de servicios de soporte mecánico. Las redes de servicio autorizadas están mejorando los estándares de servicio mediante la cobertura de garantía y la formación de técnicos. Sin embargo, los talleres independientes siguen siendo relevantes debido a su accesibilidad local y flexibilidad de precios. La trazabilidad de piezas, la experiencia de los técnicos y las capacidades de reserva digital se están convirtiendo en factores competitivos importantes en todo el mercado de reparación de vehículos de Arabia Saudita.
Conclusiones Clave del Informe
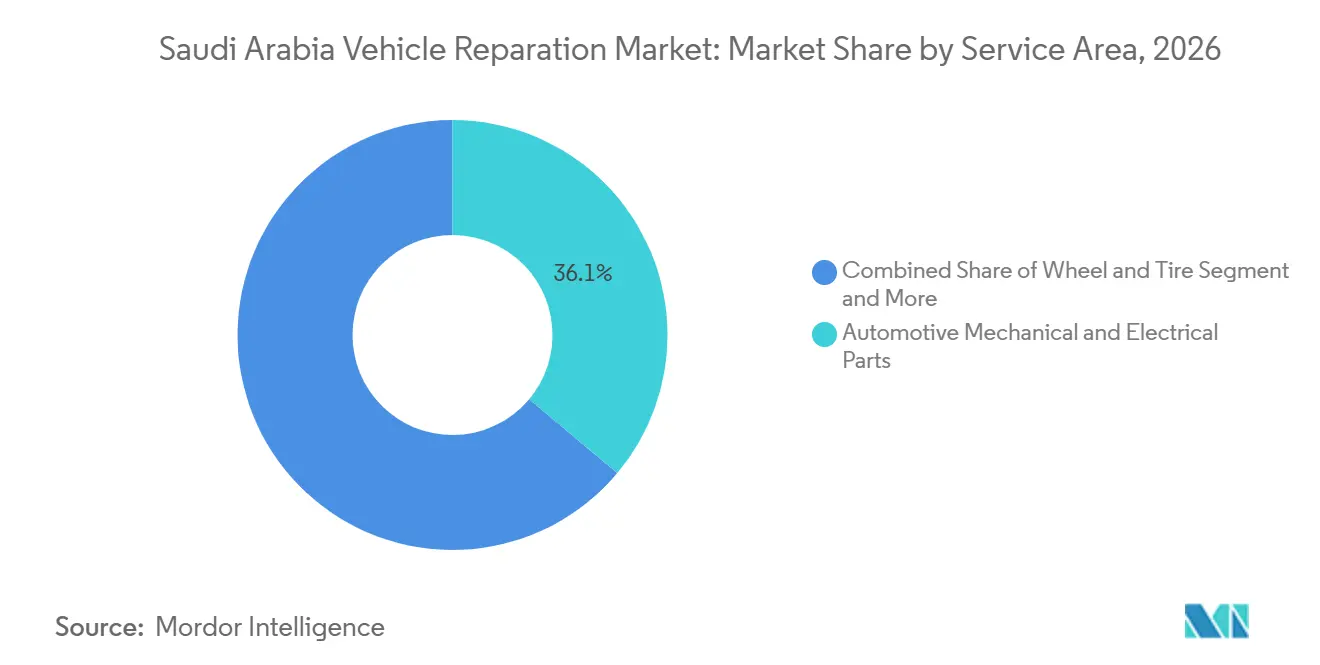
- Por área de servicio, las piezas mecánicas y eléctricas de automoción representaron el 36,07% del tamaño del mercado de reparación de vehículos de Arabia Saudita en 2026 y se proyecta que crecerán a una CAGR del 7,24% hasta 2032.
- Por proveedor de servicios, los talleres de reparación de propiedad local mantuvieron el 48,21% de la participación del mercado de reparación de vehículos de Arabia Saudita en 2026 y se prevé que se expandan a una CAGR del 8,11% hasta 2032.
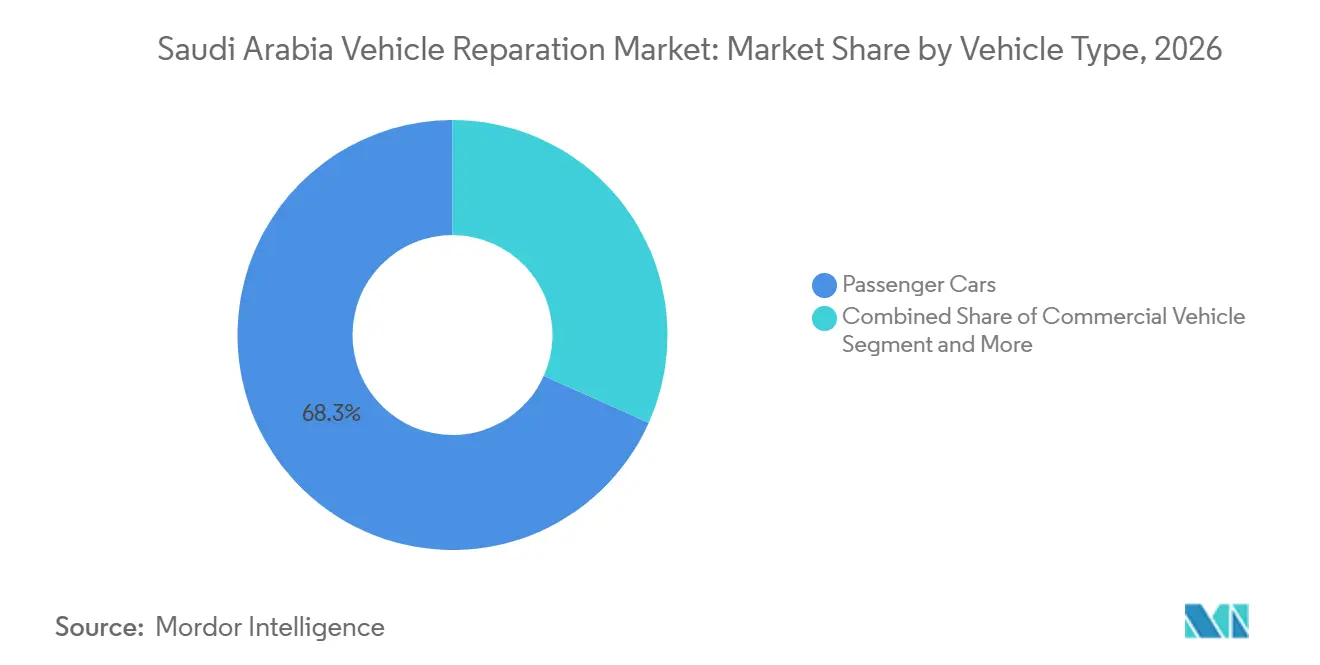
- Por tipo de vehículo, los automóviles de pasajeros representaron el 68,29% de la demanda en 2026, mientras que se prevé que los vehículos comerciales registren la CAGR más alta del 7,28% hasta 2032.
- Por canal, el canal presencial representó el 89,12% de la demanda en 2026, mientras que se proyecta que los canales en línea crezcan a una CAGR del 9,89% hasta 2032.
- Por geografía, la Región Central, que incluye Riad y Qassim, representó el 32,18% de los ingresos en 2026, mientras que se espera que la Región Norte, que incluye Tabuk y Al-Jouf, crezca a una CAGR del 8,41% hasta 2032.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la Antigüedad Media de los Vehículos | +1.8% | Nacional, concentrado en las regiones Central y Occidental | Mediano plazo (2-4 años) |
| Implementación de la Inspección Técnica Periódica (ITP) Obligatoria | +1.2% | Nacional, con ganancias tempranas en Riad, Yeda, Dammam | Corto plazo (≤ 2 años) |
| Programas de Garantía Extendida Respaldados por OEM | +0.9% | Nacional, más sólidos en las regiones Oriental y Central | Mediano plazo (2-4 años) |
| Crecimiento de las Plataformas de Comercio de Vehículos Usados | +0.8% | Nacional, con mayor penetración digital en las principales ciudades | Corto plazo (≤ 2 años) |
| Localización de Herramientas de Servicio para Trenes de Potencia Electrificados | +0.7% | Núcleo en la Región Oriental, con expansión a las regiones Central y Occidental | Largo plazo (≥ 4 años) |
| Fatiga Acelerada de Componentes por Clima Desértico | +0.6% | Nacional, más severa en las regiones Norte y Central | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Antigüedad Media de los Vehículos
La dinámica del envejecimiento de las flotas remodela los patrones de demanda de reparación, ya que el auge de las importaciones de vehículos en Arabia Saudita crea un efecto de ola de mantenimiento. El Reino ha importado un volumen sustancial de vehículos, valorado en una cantidad significativa. Estos vehículos están entrando ahora en fases de su ciclo de vida que requieren mayor atención al servicio. Los servicios profesionales de detallado pueden aumentar los valores de reventa, mientras que las reparaciones menores de carrocería y los reemplazos de neumáticos representan gastos notables. Estos factores indican un potencial significativo de ingresos en el mercado de posventa.
La convergencia de las flotas envejecidas de motor de combustión interna (MCI) y la emergente adopción de vehículos eléctricos (VE) está creando un panorama de servicios bifurcado. La experiencia mecánica tradicional debe coexistir con las capacidades eléctricas de alto voltaje. Esta tendencia beneficia especialmente a los talleres de reparación de propiedad local que ofrecen soluciones de mantenimiento rentables para vehículos más antiguos, al tiempo que desarrollan capacidades para plataformas tecnológicas más nuevas.
Implementación de la Inspección Técnica Periódica (ITP) Obligatoria
Más de 6,5 millones de vehículos pasaron por la red de inspección certificada en 2025, un aumento de 500.000 vehículos respecto al año anterior [1]. El programa de inspección refuerza la demanda de reparaciones cuando los vehículos necesitan trabajo correctivo en emisiones, frenos, luces, neumáticos u otros sistemas relacionados con la seguridad antes de la renovación, y hace que el calendario de mantenimiento sea más predecible para los operadores de talleres. Nuevas estaciones de inspección y carriles exprés están entrando en funcionamiento en Dammam y Riad, ampliando el acceso al servicio en todo el Reino y reduciendo las barreras relacionadas con el desplazamiento para el cumplimiento normativo. Este desarrollo beneficia a los talleres acreditados que pueden completar las reparaciones con prontitud, explicar claramente el trabajo correctivo requerido y proporcionar a los clientes la documentación necesaria para la siguiente etapa del proceso de inspección. La planificada red de estaciones de inspección de DEKRA en Riad, Dammam y Yeda también elevará el estándar de la infraestructura de inspección de vehículos [2].
Programas de Garantía Extendida Respaldados por OEM
Los programas de garantía extendida mantienen una parte de la actividad de reparación dentro de las redes de servicio autorizadas después de que expira la garantía inicial del fabricante. Estos programas refuerzan la demanda de técnicos certificados, piezas aprobadas e historiales de servicio registrados que pueden ser revisados por los clientes y propietarios de vehículos. Su presencia ofrece a los clientes una visión más clara de los estándares de servicio esperados, incluidos precios, procedimientos de reparación, selección de piezas y plazos de entrega. Los negocios de reparación independientes deben responder mejorando la documentación, las cualificaciones de los técnicos, la comunicación con el cliente y la consistencia de su suministro de piezas. El mercado de reparación de vehículos de Arabia Saudita incluye, por tanto, tanto la actividad de servicio liderada por garantías como un gran volumen de trabajo posventa que puede moverse entre tipos de proveedores a medida que los vehículos envejecen. El efecto es más fuerte en áreas con mayor cobertura de redes de servicio autorizadas y donde los clientes otorgan mayor valor a los historiales de vehículos documentados para futuras reventas o la continuación de la propiedad.
Crecimiento de las Plataformas de Comercio de Vehículos Usados
Los mercados digitales están transformando la gestión del ciclo de vida de los vehículos y remodelando los patrones de demanda de reparación. Plataformas como Syarah, Hatla2ee y Haraj Motors facilitan la rotación rápida de vehículos. La plataforma saudita de Hatla2ee muestra una profundidad de inventario sustancial, con Toyota liderando los listados, seguido de Hyundai y Mercedes, lo que indica una circulación activa en el mercado secundario. Los procesos de transferencia de propiedad digital ahora se completan en un corto período de tiempo mediante la integración con Absher, acelerando la circulación de vehículos y creando oportunidades más frecuentes de preparación previa a la venta para los proveedores de reparación. La transparencia de precios impulsada por las plataformas y las evaluaciones de condición incentivan a los vendedores a invertir en mejoras estéticas y mecánicas, generando una demanda constante de trabajos menores de carrocería, diagnósticos y servicios de reacondicionamiento. El cambio hacia herramientas de valoración digital y sistemas de cotización instantánea crea eficiencia en el mercado, recompensando a los proveedores de reparación que pueden ofrecer mejoras rápidas y rentables para maximizar los valores de reventa.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Técnicos Maestros Certificados | -1.1% | Nacional, más aguda en las regiones Norte y Sur | Mediano plazo (2-4 años) |
| Cadena de Suministro de Repuestos Fragmentada | -0.8% | Nacional, con concentración del mercado gris en regiones fronterizas | Corto plazo (≤ 2 años) |
| Creciente Popularidad de la Movilidad por Suscripción | -0.7% | Regiones Central y Occidental, concentración urbana | Largo plazo (≥ 4 años) |
| Afluencia de Piezas del Mercado Gris Provenientes de Estados Vecinos del CCG | -0.6% | Región Oriental y zonas fronterizas | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Técnicos Maestros Certificados
La disponibilidad de técnicos capacitados en sistemas de alto voltaje, sistemas avanzados de asistencia al conductor y gestión térmica de baterías es una restricción clave para la capacidad de los talleres y para la capacidad de completar trabajos complejos sin derivación. NAVA Academy introdujo un Diploma de Técnico en Servicio de Vehículos Eléctricos en asociación con EVIQ para apoyar la formación técnica en el servicio de vehículos eléctricos[3]. Los programas de formación pueden desarrollar capacidades, pero los talleres aún necesitan tiempo para reclutar, certificar y retener a trabajadores que puedan diagnosticar tanto vehículos convencionales como electrificados con prácticas de seguridad consistentes. Las regiones Norte y Sur enfrentan una situación de personal más difícil porque los técnicos experimentados se ven atraídos por los mercados urbanos más grandes, donde la formación, las opciones de carrera y el trabajo especializado están más fácilmente disponibles. Esto puede limitar la gama de servicios que los talleres regionales más pequeños pueden ofrecer y hacerlos más dependientes del apoyo externo para trabajos de reparación complejos. También puede prolongar los tiempos de reparación para trabajos eléctricos y de tren de transmisión complejos en áreas con menos operadores certificados.
Cadena de Suministro de Repuestos Fragmentada
La adquisición de piezas sigue siendo un desafío práctico para los operadores independientes que necesitan equilibrar disponibilidad, precio, autenticidad, ajuste y riesgo de garantía al preparar un presupuesto o completar una reparación. El mercado de reparación de vehículos de Arabia Saudita se ve afectado cuando los talleres no pueden confirmar el origen o el ajuste de un componente de repuesto antes de su instalación. Los canales autorizados ofrecen una documentación más sólida, pero no siempre pueden igualar la conveniencia o el precio de las alternativas informales, especialmente cuando los clientes necesitan reparaciones completadas con rapidez. Este problema es especialmente relevante para artículos relacionados con la seguridad, como componentes de frenos, neumáticos, módulos eléctricos y piezas utilizadas en sistemas de alto voltaje, donde un ajuste deficiente puede generar trabajos de reparación adicionales. Mejores registros de piezas y relaciones más sólidas con proveedores reconocidos pueden reducir las reparaciones repetidas, las reclamaciones de clientes y las disputas de garantía. La producción local y la distribución estructurada podrían mejorar la disponibilidad con el tiempo, pero las prácticas de adquisición a nivel de taller siguen siendo importantes a corto plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Área de Servicio:
El Trabajo Mecánico y Eléctrico Lidera la Demanda de ServiciosLas piezas mecánicas y eléctricas de automoción representaron el 36,07% del tamaño del mercado de reparación de vehículos de Arabia Saudita en 2026 y se prevé que crezcan a una CAGR del 7,24% hasta 2032. La categoría abarca la reparación mecánica de rutina y el trabajo eléctrico cada vez más complejo en los vehículos modernos. Los vehículos de combustión interna requieren atención continua a los trenes de transmisión, frenos, sistemas de suspensión, sistemas de refrigeración y componentes relacionados con el motor. Los vehículos de pasajeros modernos también utilizan más sensores, módulos de control y sistemas basados en cámaras que los modelos anteriores. Los vehículos eléctricos añaden gestión de baterías, verificaciones del sistema de carga, gestión térmica y procedimientos de seguridad de alto voltaje. Esta combinación hace que los diagnósticos especializados sean más importantes para la productividad del taller y la confianza del cliente.
Las piezas de carrocería forman otra categoría importante porque la reparación de colisiones y el reacondicionamiento de vehículos generan una demanda constante de trabajos exteriores. Los servicios de ruedas y neumáticos son relevantes en toda la flota nacional porque las altas temperaturas de operación y el uso prolongado en carretera aumentan la necesidad de inspección, reemplazo, equilibrado y alineación. El reemplazo de vidrios es adecuado para formatos móviles porque un técnico puede completar ciertos trabajos fuera de un taller convencional. Las piezas de interior y los servicios de detallado están más estrechamente vinculados a los estándares de presentación y la preparación de vehículos usados. Los recubrimientos protectores y los servicios de protección de pintura añaden una capa premium para los clientes que desean trabajos orientados a la apariencia. Los proveedores de servicios pueden mejorar la utilización combinando la reparación mecánica con servicios relacionados de neumáticos, carrocería y eléctricos en la misma visita del cliente.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Proveedor de Servicios:
Los Operadores Locales Navegan las Presiones de ConsolidaciónLos talleres de reparación de propiedad local ostentan el 48,21% de la participación de mercado en 2026 y mantienen un crecimiento del 8,11% hasta 2032, demostrando resiliencia a pesar de la creciente competencia de las redes de franquicias y la expansión del servicio respaldado por los fabricantes de equipos originales. Sus ventajas competitivas se centran en la flexibilidad de costos, la proximidad geográfica y la profundidad de las relaciones con los clientes, aunque estos beneficios se ven erosionados a medida que los requisitos de cumplimiento normativo favorecen a los operadores más grandes y certificados con procesos estandarizados y sistemas de calidad.
Las divisiones de servicio de los fabricantes de automóviles desempeñan un papel fundamental en las reparaciones en garantía, las actualizaciones de software, los servicios relacionados con la seguridad y los diagnósticos específicos de cada marca. Abdul Latif Jameel Motors ha recibido consecutivos Premios de Oro de Toyota, lo que subraya la importancia de los estándares de posventa autorizados en el sector automotriz saudita. Los operadores de reparación general de franquicia ocupan una posición entre los modelos de servicio de concesionario e independiente, ya que pueden aprovechar herramientas estandarizadas y acuerdos con proveedores sin estar limitados a un único fabricante. El Concepto de Servicio de Automóviles Bosch apoya a los talleres en Arabia Saudita mediante formación y recursos de diagnóstico. Este modelo permite a los talleres independientes mejorar la consistencia técnica manteniendo la propiedad local. El mercado de reparación de vehículos de Arabia Saudita sigue abierto a modelos de proveedores de servicios que combinen la conveniencia local con procesos técnicos fiables.
Por Tipo de Vehículo:
Los Automóviles de Pasajeros Eléctricos Reforman la Demanda de ServicioLos automóviles de pasajeros representaron el 68,29% de la demanda por tipo de vehículo en 2026, otorgándoles el papel más importante en el mercado de reparación de vehículos de Arabia Saudita. Sus necesidades de servicio van desde el cambio de aceite, neumáticos y frenos de rutina hasta reparaciones de carrocería y diagnósticos eléctricos. Los sedanes y los SUV crean una gran base instalada para los proveedores de reparación general en ciudades y centros regionales. Las expectativas de los clientes también varían según la antigüedad del vehículo, la marca, el estado de la garantía y el uso previsto. Los talleres necesitan un amplio acceso a piezas y técnicos capacitados porque los automóviles de pasajeros ahora incluyen más funciones electrónicas de seguridad, comodidad y conectividad. Este segmento continúa generando el mayor volumen de visitas recurrentes a los talleres.
Se prevé que los vehículos comerciales registren la CAGR más rápida del 7,28% hasta 2032. Sus necesidades de mantenimiento están determinadas por la actividad de transporte de mercancías, el transporte relacionado con proyectos, las operaciones de entrega y los requisitos de disponibilidad de la flota. El mantenimiento preventivo es más valioso para los operadores comerciales porque un vehículo fuera de servicio puede interrumpir las operaciones. Los autobuses y autocares también requieren capacidades de reparación especializadas debido a sus configuraciones de tren de transmisión y obligaciones de seguridad de los pasajeros. Las motocicletas y los triciclos siguen siendo menores en valor de servicio, aunque la actividad de entrega urbana puede generar necesidades de mantenimiento recurrentes. Los proveedores que ofrecen programación de flotas, apoyo en inspecciones y acceso rápido a piezas esenciales pueden construir relaciones más sólidas con los clientes comerciales.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal:
La Transformación Digital Acelera el Acceso al MercadoEl canal presencial representó el 89,12% de la demanda en 2026 porque la mayoría de las reparaciones de vehículos requieren inspección física, acceso a técnicos y confirmación del trabajo completado. Los clientes a menudo prefieren ver el vehículo, analizar una reparación y verificar las piezas utilizadas cuando el trabajo implica un artículo de alto valor. Los talleres físicos, por tanto, siguen siendo fundamentales en el mercado de reparación de vehículos de Arabia Saudita, especialmente para reparaciones mecánicas, de carrocería y de colisiones. La ubicación también es importante porque los clientes pueden elegir proveedores que estén cerca de su hogar, lugar de trabajo o rutas de desplazamiento habituales. Las instalaciones certificadas pueden aprovechar esta ventaja de proximidad junto con la demanda de reparaciones relacionadas con inspecciones. Es probable que el modelo presencial siga siendo necesario incluso a medida que las interacciones digitales con los clientes se vuelvan más comunes.
Se prevé que los canales en línea crezcan a una CAGR del 9,89% hasta 2032. Su influencia probablemente será más fuerte antes y después de la visita de reparación física. Los clientes pueden utilizar los canales digitales para comparar opciones de servicio, concertar citas, recibir presupuestos, pedir piezas y conservar facturas. Los talleres pueden utilizar estas herramientas para reducir las citas perdidas y mejorar la comunicación con el cliente durante las reparaciones. Automechanika Riyadh reportó un aumento interanual del 35% en la asistencia en 2025 e identificó los diagnósticos, la reparación, la carrocería y pintura, las piezas y la electrónica como áreas de interés activo. El modelo práctico no es una sustitución de los talleres por los canales en línea, sino un vínculo más estrecho entre la reserva digital, el pedido de piezas y la prestación del servicio físico.
Análisis Geográfico
La Región Central, que incluye Riad y Qassim, representó el 32,18% del mercado de reparación de vehículos de Arabia Saudita en 2026. Riad sustenta la demanda de flotas gubernamentales, vehículos privados, clientes corporativos y redes de talleres autorizados. Qassim añade una base de clientes regional que requiere mantenimiento de rutina, servicios de neumáticos, trabajos de carrocería y reparaciones mecánicas. La región tiene amplias necesidades de servicio, que incluyen mantenimiento regular del consumidor, servicio de flotas, trabajos en garantía y apoyo en la inspección de vehículos. Los proveedores compiten en acceso a talleres, calidad del servicio, disponibilidad de piezas y capacidad para completar las reparaciones dentro del plazo requerido por el cliente.
Se proyecta que la Región Norte, que incluye Tabuk y Al-Jouf, crezca a una CAGR del 8,41% hasta 2032. Los centros de población dispersos y las rutas logísticas de piezas más largas pueden dificultar la prestación formal de servicios de reparación en comparación con las áreas urbanas más grandes. Las unidades de servicio móvil y los depósitos regionales de piezas pueden ayudar a los talleres a atender a los clientes en un área geográfica más amplia. La disponibilidad de técnicos sigue siendo importante porque los operadores más pequeños pueden tener capacidad limitada para diagnósticos avanzados y reparaciones de vehículos electrificados. Los proveedores que mejoren la planificación de piezas, el soporte técnico y la comunicación con el cliente pueden fortalecer su posición a medida que la demanda regional se expanda.
La Región Occidental se beneficia de su gran población urbana y del tráfico hacia La Meca y Medina, lo que aumenta la demanda de frenos, sistemas de aire acondicionado, neumáticos y mantenimiento general. La Región Oriental continúa requiriendo soporte de servicio para vehículos de pasajeros, comerciales y de flota. La Región Sur está atrayendo gradualmente más capacidad de reparación estructurada a medida que las cadenas buscan atender a ciudades y corredores de transporte con menos proveedores certificados. El mercado de reparación de vehículos de Arabia Saudita se desarrollará a diferentes ritmos en las distintas regiones porque la densidad vehicular, la formalización de los talleres, la oferta de técnicos y el acceso a piezas varían según la ubicación.
Panorama Competitivo
El mercado de reparación de vehículos de Arabia Saudita incluye un gran número de entidades de reparación con licencia, mientras que las empresas líderes representan una participación limitada de los ingresos combinados. La competencia sigue siendo fragmentada entre redes de concesionarios autorizados, proveedores de franquicias y talleres independientes multimarca. Las redes autorizadas se diferencian mediante reparaciones certificadas, soporte de garantía, equipos técnicos y relaciones con los clientes vinculadas al fabricante. Los operadores independientes compiten a través de la accesibilidad local, opciones de servicio flexibles y soluciones de reparación sensibles al precio. La gran base de talleres independientes hace que la formación técnica y la calidad de las piezas sean factores diferenciadores críticos. La participación digital del cliente también ha ganado importancia, ya que los clientes esperan cada vez más la reserva de citas en línea, actualizaciones del servicio y registros electrónicos.
Bosch y Juffali mantienen una asociación de larga data en Arabia Saudita y continúan apoyando la formación de talleres y las capacidades de diagnóstico a través del Concepto de Servicio de Automóviles Bosch. Este modelo permite a los proveedores más pequeños adoptar prácticas de servicio más estructuradas sin unirse a una red de fabricante de equipos originales. Tras la entrada de Škoda en el mercado saudita, SAMACO Motors añadió el mandato de posventa de la marca, ampliando el alcance de los servicios dentro de su relación con el Grupo Volkswagen. ŠKODA AUTO Abdul Latif Jameel Motors continúa invirtiendo en estándares de posventa reconocidos a través de sus operaciones de distribución de Toyota. Estos desarrollos demuestran cómo los grandes operadores utilizan la formación, la cobertura de marcas y los sistemas de servicio estandarizados para fortalecer la retención de clientes.
Los vehículos eléctricos representan una nueva área competitiva, ya que requieren equipos especializados, procedimientos de seguridad y formación de técnicos. Los proveedores capaces de realizar diagnósticos de alto voltaje, servicios relacionados con baterías y calibración electrónica pueden obtener una ventaja a medida que evoluciona la composición del parque vehicular. El Diploma de Técnico en Servicio de Vehículos Eléctricos de NAVA Academy ilustra el creciente enfoque en las habilidades especializadas de posventa. El mercado de reparación de vehículos de Arabia Saudita también presenta oportunidades en la calibración de sistemas avanzados de asistencia al conductor, la reacondicionamiento de baterías y los procesos de piezas usadas trazables. Sin embargo, estos servicios requieren inversiones que los talleres más pequeños pueden encontrar difíciles de financiar de forma independiente.
Líderes de la Industria de Reparación de Vehículos en Arabia Saudita
-
Abdul Latif Jameel Motors
-
Petromin
-
Al Jomaih Automotive
-
Al-Jazirah Vehicles Agencies
-
SAMACO Automotive
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Reparación de Vehículos de Arabia Saudita Empresas cubiertas en este informe
- Abdul Latif Jameel Motors
- Petromin
- Al Jomaih Automotive
- Al-Jazirah Vehicles Agencies
- SAMACO Automotive
- Juffali AutoTech
- Al-Talayi Tire Service
- Gulf Motor Company
- Fast Auto Technic
- AutoFix Fast-Fit
- Bosch Car Service Saudi
- Bridgestone Saudi (First Stop)
Desarrollos recientes de la industria en Mercado de Reparación de Vehículos de Arabia Saudita
- Octubre de 2026: Lucid Group, Inc., fabricante de vehículos y tecnologías avanzadas definidas por software, inauguró su primer centro de reparación de carrocería y pintura de propiedad y operación directa de la empresa en Oriente Medio. Ubicada en Riad, la instalación amplía la red de posventa de Lucid y refuerza el soporte al cliente en Arabia Saudita.
- Septiembre de 2026: Wallan Trading Company ha inaugurado un Centro de Servicio Genesis dedicado en su sucursal del norte de Riad, ampliando sus capacidades de posventa para los clientes de Genesis en Arabia Saudita. La nueva instalación tiene como objetivo proporcionar una experiencia de propiedad coherente con los estándares globales de lujo, calidad y atención al cliente de Genesis.
Alcance del Informe del Mercado de Reparación de Vehículos en Arabia Saudita
El Mercado de Reparación de Vehículos de Arabia Saudita está Segmentado por Área de Servicio (Carrocería, Piezas Mecánicas y Eléctricas, Ruedas y Neumáticos, Piezas de Interior, Vidrio y Otros), Proveedor de Servicios (Fabricantes de Automóviles, Reparaciones Generales de Franquicia y Talleres de Reparación de Propiedad Local), Tipo de Vehículo (Motocicletas, Triciclos, Automóviles de Pasajeros, Vehículos Comerciales y Autobuses y Autocares), Canal (Presencial y En Línea) y Geografía (Central, Occidental, Oriental, Norte y Sur). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Carrocería Automotriz |
| Piezas Mecánicas y Eléctricas Automotrices |
| Ruedas y Neumáticos |
| Piezas de Interior |
| Vidrio |
| Otros |
| Fabricantes de Automóviles |
| Reparaciones Generales de Franquicia |
| Talleres de Reparación de Propiedad Local |
| Motocicletas |
| Triciclos |
| Automóviles de Pasajeros |
| Vehículos Comerciales |
| Autobuses y Autocares |
| Fuera de Línea |
| En Línea |
| Región Central (Riad, Qassim) |
| Región Occidental (La Meca, Medina) |
| Región Oriental (Dammam, Khobar) |
| Región Norte (Tabuk, Al-Jouf) |
| Región Sur (Asir, Jazan, Najran) |
| Por Área de Servicio | Carrocería Automotriz |
| Piezas Mecánicas y Eléctricas Automotrices | |
| Ruedas y Neumáticos | |
| Piezas de Interior | |
| Vidrio | |
| Otros | |
| Por Proveedor de Servicios | Fabricantes de Automóviles |
| Reparaciones Generales de Franquicia | |
| Talleres de Reparación de Propiedad Local | |
| Por Tipo de Vehículo | Motocicletas |
| Triciclos | |
| Automóviles de Pasajeros | |
| Vehículos Comerciales | |
| Autobuses y Autocares | |
| Por Canal | Fuera de Línea |
| En Línea | |
| Por Geografía | Región Central (Riad, Qassim) |
| Región Occidental (La Meca, Medina) | |
| Región Oriental (Dammam, Khobar) | |
| Región Norte (Tabuk, Al-Jouf) | |
| Región Sur (Asir, Jazan, Najran) |
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para los servicios de reparación de vehículos en Arabia Saudita?
Se proyecta que el mercado de reparación de vehículos de Arabia Saudita crezca a una CAGR del 6,38% de 2027 a 2032, alcanzando 2,10 mil millones de USD en 2032. El crecimiento refleja una base de servicio más amplia, la propiedad continua de vehículos y la creciente demanda de reparaciones mecánicas, eléctricas, de seguridad y relacionadas con el cumplimiento normativo en todos los formatos de taller.
¿Qué área de servicio genera más ingresos?
Las piezas mecánicas y eléctricas de automoción contribuyen con el 36,07% de los ingresos de 2026 y son las de mayor crecimiento.
¿Qué participación tienen los canales en línea?
Las plataformas presenciales representan el 89,12% de las reservas y ventas de piezas en 2026.
¿Cuál es la principal restricción que enfrentan los proveedores de reparación?
La escasez de técnicos maestros certificados limita la capacidad, especialmente para los sistemas de vehículos eléctricos.
¿Cómo están cambiando los vehículos eléctricos los requisitos de los talleres en Arabia Saudita?
Los vehículos eléctricos aumentan la necesidad de técnicos capacitados en sistemas de alto voltaje, gestión térmica de baterías, diagnósticos electrónicos y procedimientos de seguridad. Los programas de formación son cada vez más importantes porque los talleres necesitan capacidades especializadas además de la experiencia mecánica convencional, procedimientos de seguridad documentados, herramientas de diagnóstico adecuadas y un proceso fiable para gestionar reparaciones complejas.
¿Qué tipo de vehículo ofrece las mejores perspectivas de crecimiento?
Los automóviles de pasajeros eléctricos, con una CAGR proyectada del 23,11% hasta 2030, crearán la mayor demanda incremental de servicio.