
Tamaño y Participación del Mercado de Alquiler de Montacargas en Arabia Saudita
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2019 - 2024 |
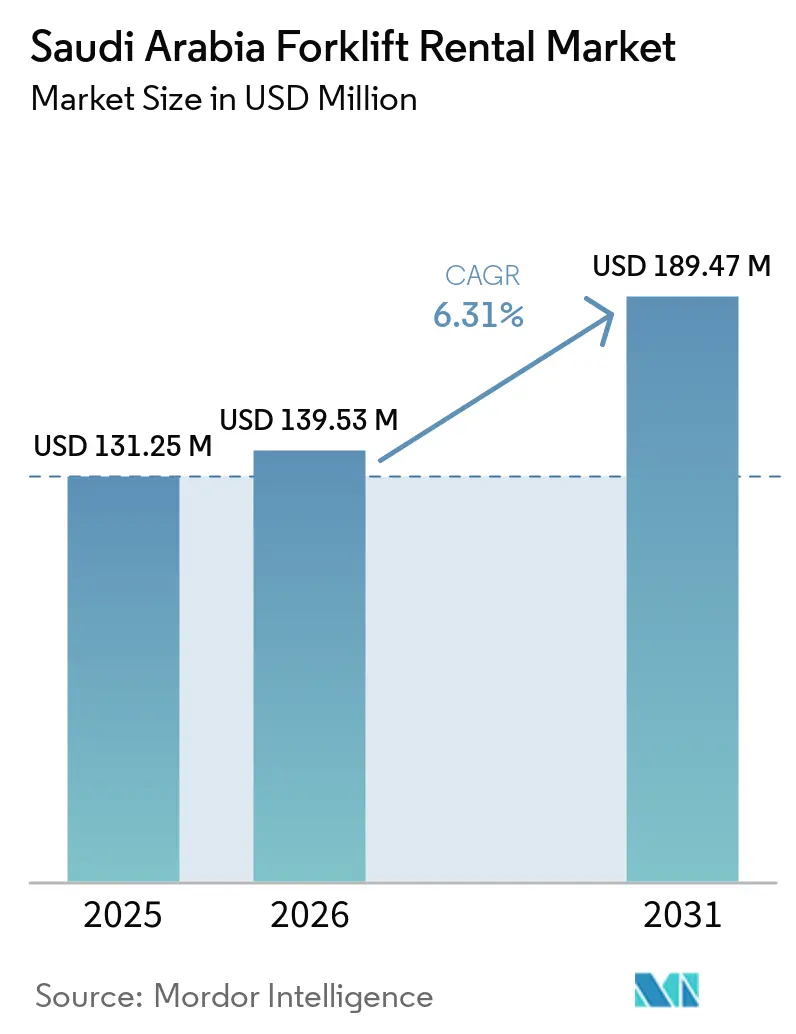
| Tamaño del Mercado (2026) | 139.53 Millones de dólares |
| Tamaño del Mercado (2031) | 189.47 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.31 % |
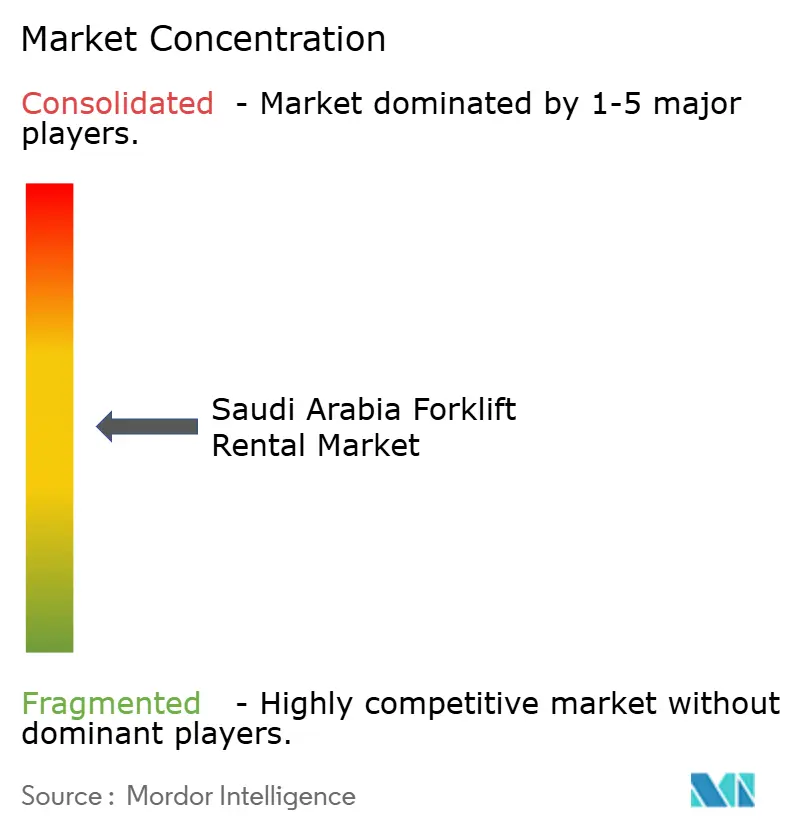
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Alquiler de Montacargas en Arabia Saudita por Mordor Intelligence
El tamaño del mercado de alquiler de montacargas en Arabia Saudita fue valorado en 131,25 millones de USD en 2025 y se estima que crecerá desde 139,53 millones de USD en 2026 hasta 189,47 millones de USD en 2031, a una CAGR del 6,31% durante el período de pronóstico (2026-2031). Con el fin de conservar liquidez, los promotores, contratistas y operadores de comercio electrónico optan cada vez más por arrendamientos operativos en lugar de la propiedad directa. Esta tendencia se ve reforzada por el ambicioso programa de gasto de capital no petrolero de la Visión 2030 y la imposición de pisos salariales estrictos de saudización, que han elevado los costos de nómina. La demanda de estos arrendamientos se ve subrayada aún más por un aumento significativo en el espacio de almacén, que se está añadiendo en múltiples centros. Esta expansión ha sido fundamental para garantizar una utilización constante de la flota tanto en la puesta en marcha como en las operaciones diarias. A medida que los precios de las baterías de iones de litio disminuyen y la implementación de cargadores rápidos se acelera a nivel nacional, los modelos eléctricos están liderando los nuevos pedidos. Mientras tanto, los megaproyectos como NEOM, Qiddiya y el Proyecto del Mar Rojo están generando una demanda sostenida de operaciones de elevación pesada, superando los límites del punto de equilibrio de utilización típicamente asociado con las compras directas.
Conclusiones Clave del Informe
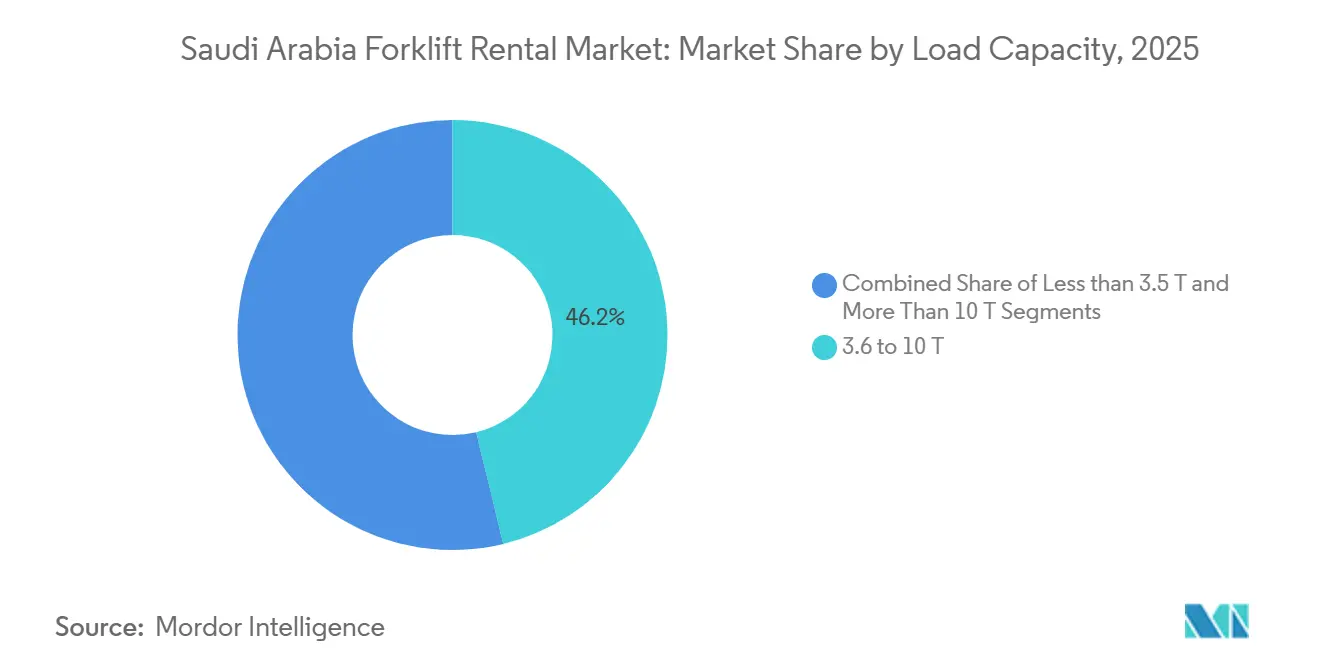
- Por capacidad de carga, el segmento de 3,6 a 10 toneladas lideró con el 46,25% de la participación del mercado de alquiler de montacargas en Arabia Saudita en 2025, mientras que la categoría de más de 10 toneladas se proyecta que se expandirá a una CAGR del 9,63% hasta 2031.
- Por duración del alquiler, los contratos de mediano plazo (1 a 12 meses) representaron el 42,10% de la demanda en 2025, mientras que los arrendamientos a largo plazo (3 a 5 años) se pronostican que crecerán a una CAGR del 8,76% hasta 2031.
- Los montacargas eléctricos capturaron el 55,30% de la participación en 2025 y están proyectados para avanzar a una CAGR del 12,18% durante 2026-2031, superando a las alternativas de combustión interna.
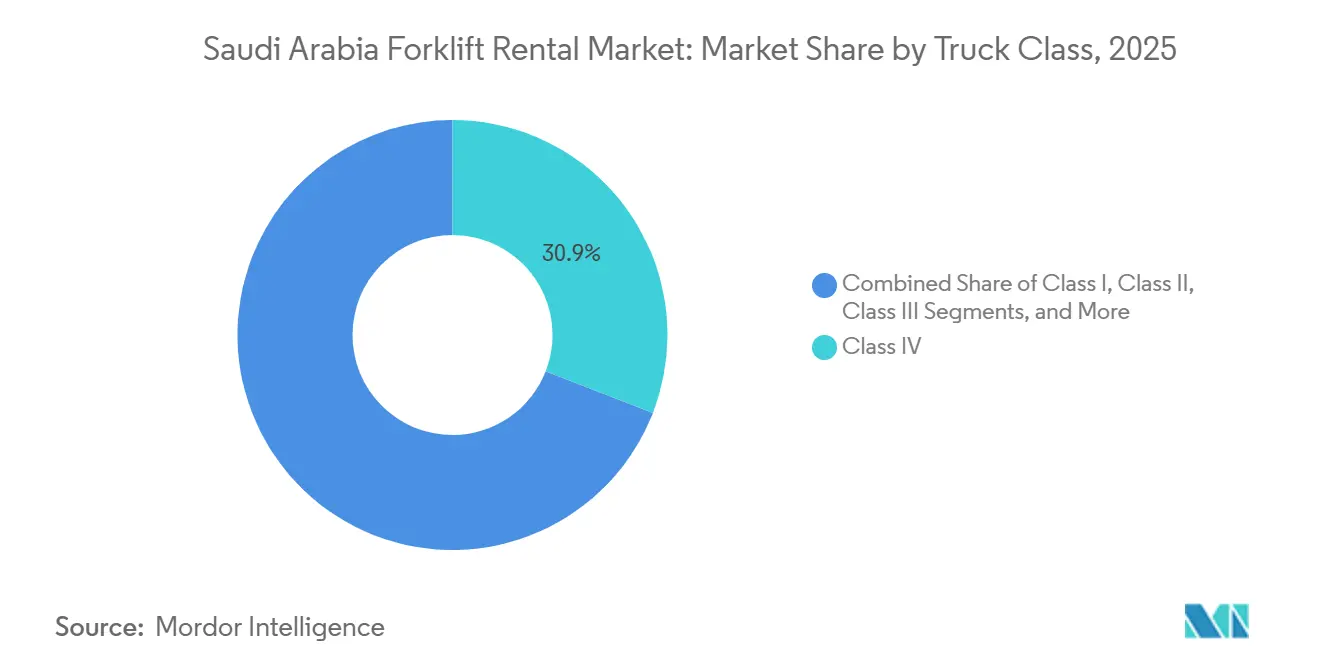
- Los modelos de Clase IV de combustión interna con neumáticos macizos representaron el 30,95% de la demanda en 2025, mientras que los camiones eléctricos de conductor sentado de Clase I están preparados para una CAGR del 10,07% hasta 2031.
- El almacenamiento y la logística representaron el 39,85% de la demanda en 2025, aunque el subsegmento de comercio electrónico se espera que crezca a una CAGR del 13,48% hasta 2031.
- La Provincia Oriental representó el 33,90% de los ingresos en 2025, pero la Provincia Occidental está en camino de la expansión regional más rápida, con una CAGR del 11,36% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Alquiler de Montacargas en Arabia Saudita
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión Logística de la Visión 2030 | +2.1% | Nacional, concentrada en las Provincias Oriental y Occidental | Largo plazo (≥ 4 años) |
| Auge del Almacenamiento para Comercio Electrónico | +1.8% | Nacional, con ganancias tempranas en Riad, Yeda, Dammam | Mediano plazo (2–4 años) |
| Megaproyectos (NEOM, Mar Rojo, Qiddiya) | +1.6% | Provincia Occidental como principal, con desbordamiento hacia la Región Norte | Largo plazo (≥ 4 años) |
| Cambio de Gasto de Capital hacia el Modelo de Alquiler | +0.9% | Nacional, acelerado en zonas industriales | Corto plazo (≤ 2 años) |
| Proyectos Piloto de Montacargas de Hidrógeno Verde | +0.7% | Complejos industriales de la Provincia Oriental, desarrollo de NEOM | Mediano plazo (2–4 años) |
| Incentivos Fiscales de Localización en Montacargas Eléctricos | +0.5% | Nacional, concentrado en centros de manufactura | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
La Expansión Logística de la Visión 2030 Transforma la Demanda de Equipos
Una expansión significativa de almacenes ha impulsado un aumento nacional en los arrendamientos, tanto durante la habilitación de instalaciones como en las operaciones posteriores. El Ministerio de Transporte y Servicios Logísticos está liderando una gran iniciativa de privatización, impulsando a los promotores a optar por arrendamientos operativos de montacargas para evitar presiones en el balance. La Terminal 2 del Puerto Rey Abdulaziz, con un muelle adicional y mayor capacidad, requiere que las empresas de alquiler preposicionen camiones de Clase IV y V para el manejo eficiente de contenedores. En un movimiento estratégico, los centros de posventa automotriz como Alissa Universal Motors han establecido grandes almacenes de repuestos, consolidando aún más su presencia en la Provincia Oriental. Si bien la Provincia Oriental representó una porción significativa de la demanda, la Provincia Occidental sigue una trayectoria más rápida, señalando un desplazamiento geográfico, especialmente a medida que los parques centrados en el puerto de Jeddah se preparan para iniciar operaciones[1]"Aspectos Destacados de Inversión,", Programa Visión 2030, vision2030.gov.sa.
El Auge del Almacenamiento para Comercio Electrónico Impulsa la Aceleración del Alquiler
Noon amplió significativamente su red, inaugurando un nuevo centro en Riad, mientras que Amazon dio un salto sustancial al duplicar su presencia en Arabia Saudita con una gran instalación de cumplimiento de pedidos[2]"Al Muhaidib Group y Noon lanzan el Centro Logístico más Grande", Al Muhaidib Group, muhaidib.com. Los operadores en este espacio prefieren arrendamientos flexibles, ajustándolos frecuentemente para alinearse con los picos durante el Ramadán y el cierre de año, lo que explica la notable participación del segmento de mediano plazo. Estos operadores recurren cada vez más a flotas eléctricas de iones de litio, atraídos por sus rápidas capacidades de carga, lo que ha impulsado el crecimiento en el segmento de fuente de energía. Dado los márgenes ajustados en la logística de comercio electrónico, las empresas de alquiler responden ofreciendo telemática, lo que permite el seguimiento de utilización en tiempo real y precios basados en el rendimiento. Si bien el segmento de almacenamiento y logística ostenta una participación sustancial, su componente de comercio electrónico está preparado para un crecimiento sólido, superando la tasa de crecimiento tradicional de la logística de terceros (3PL).
Los Megaproyectos Crean una Demanda Sostenida de Equipos Industriales
El Oxagon de NEOM, la expansión turística a lo largo del Mar Rojo y el distrito de entretenimiento de Qiddiya están sentando las bases para décadas de construcción. Los promotores responden asegurando arrendamientos plurianuales, una estrategia diseñada para navegar las fluctuaciones de los precios del diésel y los crecientes costos de repuestos. Byrne, tras vender una participación mayoritaria a GFH Financial Group, estableció un depósito dedicado en NEOM y está en proceso de instalar una sede en Jubail. La Conferencia de Equipos Pesados anunció empresas conjuntas por valor de miles de millones, centradas en la producción nacional de grúas y apiladores de contenedores, un movimiento que reduce significativamente los plazos de importación. Sin embargo, estos megaproyectos no son inmunes a los vaivenes de las fluctuaciones del precio del petróleo. Por ejemplo, la decisión de Aramco de recortar el gasto de capital ha provocado retrasos en las expansiones aguas abajo, dejando flotas preposicionadas en Jubail subutilizadas.
El Cambio del Gasto de Capital hacia el Modelo de Alquiler Optimiza el Flujo de Caja
En el sofocante calor, las máquinas experimentan una vida útil reducida, especialmente cuando están expuestas al polvo abrasivo. Esta realidad hace que los alquileres sean atractivos, particularmente para los usuarios que promedian una utilización inferior a la óptima, o aproximadamente seis horas diarias. Los proveedores de alquiler, por otro lado, asumen la carga de los costos de mantenimiento. Esto incluye no solo el mantenimiento rutinario, sino también las revisiones de los sistemas de refrigeración. Además, ofrecen la flexibilidad de escalar su flota en función de las fases de demanda. Según EJAR, existe un cambio notable del gasto de capital (CAPEX) al gasto operativo (OPEX). Esta tendencia se alinea con el mercado más amplio de alquiler de equipos, que se proyecta que crecerá significativamente. La prudencia financiera adoptada durante la pandemia subrayó una preferencia por la liquidez. Mientras tanto, las presiones competitivas aumentan a medida que los fabricantes de equipos originales (OEM) chinos asequibles, como SANY y XCMG, desafían a los actores establecidos, impulsándolos a diseñar ofertas de arrendamiento más atractivas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Ciclicidad de la Inversión por el Precio del Petróleo | -0.8% | Nacional, concentrada en las zonas industriales de la Provincia Oriental | Corto plazo (≤ 2 años) |
| Escasez de Operadores Calificados | -0.6% | Nacional, aguda en las Regiones Norte y Sur | Mediano plazo (2–4 años) |
| Presiones de Costos por la Saudización | -0.4% | Nacional, variable según el tamaño de la empresa y el sector | Mediano plazo (2–4 años) |
| Retrasos en la Cadena de Suministro de Repuestos | -0.3% | Corredores logísticos Occidental y Central | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
La Ciclicidad de la Inversión por el Precio del Petróleo Afecta el Gasto Industrial
Aramco asigna un gasto de capital significativo principalmente hacia activos de exploración y producción, dejando los presupuestos de refinación y procesamiento expuestos, especialmente cuando los precios del Brent caen por debajo de cierto umbral. De manera similar, SABIC refleja esta priorización en su plan de gasto. Como resultado, las expansiones en Jubail se ven moderadas por los débiles márgenes del polietileno. Al mismo tiempo, un déficit fiscal está obstaculizando el establecimiento de nuevas zonas logísticas gubernamentales, lo que provoca retrasos en los pedidos de montacargas. Si bien se proyectan inversiones sustanciales para la Visión 2030, una porción significativa se canaliza hacia proyectos no petroleros, que prometen plazos más confiables. En respuesta a estas dinámicas, las empresas de alquiler están ampliando sus horizontes, incursionando en los sectores de almacenamiento, construcción y automotriz como amortiguador frente a las fluctuaciones del mercado petrolero.
La Escasez de Operadores Calificados Limita el Crecimiento del Mercado
En Jubail, si bien las cuotas de saudización han establecido el salario mínimo de ingeniería en 8.000 SAR por mes, el número de vacantes supera al de candidatos sauditas calificados por un margen significativo. Las iniciativas nacionales apuntan a localizar un número sustancial de empleos, intensificando la inflación salarial tanto para el personal de depósito como para el de servicio de campo. La disponibilidad de ingenieros de planificación sauditas contrasta marcadamente con las vacantes disponibles, lo que lleva a las empresas de alquiler a establecer academias de formación internas. Por ejemplo, Dayim opera un centro certificado por IPAF, y Byrne ha reclutado egresados del Colegio Industrial de Jubail. Esta escasez de talento se extiende a los puestos de operadores, limitando los servicios llave en mano que buscan cada vez más los almacenes de comercio electrónico que operan las veinticuatro horas del día. Además, los retrasos en los programas de acreditación no solo impiden la rápida expansión de la fuerza laboral, sino que también frenan los flujos de ingresos dependientes de las ofertas de servicios.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Capacidad de Carga: La Demanda de Alta Capacidad Acelera el Crecimiento Industrial
El segmento de 3,6 a 10 toneladas comandó el 46,25% de la participación de mercado en 2025, reflejando amplias aplicaciones industriales en los sectores de almacenamiento, construcción y manufactura que requieren una capacidad de elevación moderada para operaciones estándar. Los montacargas de servicio pesado de más de 10 toneladas son el segmento de más rápido crecimiento, con una CAGR del 9,63% hasta 2031, impulsados por los requisitos de los megaproyectos y las expansiones de complejos industriales que demandan capacidades especializadas de manejo de materiales. El Parque de Energía Rey Salman (SPARK) y desarrollos industriales similares requieren equipos de servicio pesado para el procesamiento petroquímico y las operaciones de manufactura a gran escala, creando una demanda sostenida de unidades de alta capacidad. Las unidades ligeras de menos de 3,5 toneladas sirven a aplicaciones de nicho en el comercio minorista y las operaciones logísticas a pequeña escala, manteniendo una demanda estable pero con un potencial de crecimiento limitado a medida que el mercado se orienta hacia aplicaciones industriales de mayor escala.
La producción local mejora la agilidad de la flota: la planta de grúas todo terreno de AHQ y la fábrica de grúas torre de Wolffkran están próximas a iniciar operaciones. El segmento de menos de 3,5 toneladas desempeña un papel fundamental en los centros de comercio electrónico de pasillos estrechos, priorizando la eficiencia energética y la maniobrabilidad sobre la capacidad de carga. Con los modelos de iones de litio que logran ciclos de carga más rápidos, las empresas de alquiler están alineando estratégicamente las unidades más pequeñas con los centros de cumplimiento de múltiples turnos en Riad y Jeddah. Como resultado, la industria de alquiler de montacargas en Arabia Saudita está trazando dos trayectorias de crecimiento distintas: las unidades de carga media para el mercado masivo atienden la logística generalizada, mientras que los camiones de elevación pesada se ubican predominantemente en los sitios de megaproyectos.


Por Duración del Alquiler: Los Contratos a Largo Plazo Ganan Preferencia Estratégica
Los alquileres de mediano plazo (1 a 12 meses) capturan el 42,10% de la participación de mercado en 2025, alineándose con los plazos de los proyectos de construcción y las fluctuaciones de demanda estacional que caracterizan los patrones de actividad industrial saudita. Los arrendamientos a largo plazo (3 a 5 años) crecen más rápido, con una CAGR del 8,76% hasta 2031, reflejando el cambio estratégico de las empresas hacia gastos operativos predecibles y ciclos de modernización de equipos que los arrendamientos facilitan de manera más efectiva que la propiedad. Los 59 centros logísticos planificados bajo la Visión 2030 crean requisitos de equipos plurianuales que favorecen los contratos de alquiler a largo plazo, proporcionando estabilidad de ingresos para los proveedores de equipos y ofreciendo previsibilidad de costos para los operadores logísticos. Los alquileres puntuales a corto plazo siguen siendo relevantes para reemplazos de emergencia y el aumento de capacidad en temporadas pico, aunque su participación de mercado se contrae a medida que las empresas optimizan sus procesos de planificación de equipos.
El requisito del programa de Sedes Regionales (RHQ) para que las empresas multinacionales establezcan operaciones en Arabia Saudita crea demanda de arrendamientos flexibles que acomoden las incertidumbres del desarrollo empresarial mientras mantienen las capacidades operativas. La empresa conjunta de octubre de 2024 entre CEVA Logistics y Almajdouie Logistics demuestra cómo las alianzas estratégicas requieren compromisos de equipos a largo plazo para respaldar operaciones logísticas integradas en múltiples instalaciones. El cambio hacia duraciones de alquiler más largas refleja la preferencia de los usuarios de equipos por la flexibilidad operativa sin compromiso de capital, particularmente a medida que el avance tecnológico acelera los ciclos de obsolescencia de los equipos.
Por Fuente de Energía: El Dominio Eléctrico Refleja los Mandatos de Sostenibilidad
Los montacargas eléctricos mantuvieron una participación del 55,30% en 2025 y se pronostican que crecerán a una CAGR del 12,18% hasta 2031 a medida que los costos de las baterías disminuyen y la cobertura de carga se expande. Smart Mobility y Foxconn FIT están listos para lanzar una planta de cargadores en SPARK Dammam, impulsando la disponibilidad de cargadores rápidos industriales. EVIQ planea instalar cargadores rápidos públicos en varias ciudades, aliviando la ansiedad por la autonomía de los operadores en la industria del manejo de materiales.
La industria de alquiler de montacargas en Arabia Saudita está explorando la tecnología de hidrógeno; Abdul Latif Jameel Machinery ha avanzado en sus pruebas de celdas de combustible en la Universidad Princesa Nourah. Si bien las unidades de combustión interna siguen siendo vitales para tareas exteriores de servicio pesado, particularmente en obras de construcción sin acceso a la red eléctrica, las variantes híbridas, aunque de nicho, proporcionan redundancia diésel y reducción de emisiones en interiores. Un decreto de exención fiscal para montacargas eléctricos ensamblados localmente está impulsando su adopción en almacenes de cadena de frío y de bienes de consumo de alta rotación (FMCG).
Por Clase de Camión: La Versátil Clase IV Lidera las Aplicaciones del Mercado
Los camiones de Clase IV de combustión interna con neumáticos macizos generaron el 30,95% de los ingresos de 2025, respaldados por el manejo de contenedores portuarios y la construcción exterior. Sin embargo, los camiones eléctricos de conductor sentado de Clase I están preparados para una CAGR del 10,07%, impulsados por la densificación de almacenes y los mandatos ambientales en los centros de cumplimiento de pedidos. El Parque Logístico de Jeddah de DP World, que ofrecerá extensas posiciones de palés, dependerá significativamente de las flotas de Clase I y II para sus tareas de almacenamiento y preparación de pedidos. Para facilitar la rotación futura de activos, Dayim introdujo un mercado de equipos usados certificados, proporcionando registros de mantenimiento e historiales de telemática para mejorar la confianza en los valores residuales.
Sin embargo, la automatización trae un desafío potencial: los robots móviles autónomos podrían reducir la demanda a largo plazo de la Clase I en nuevos sitios. Por otro lado, las unidades de Clase V con neumáticos neumáticos, especialmente las de más de 10 toneladas, se encuentran predominantemente en los depósitos de megaproyectos, en consonancia con el enfoque de elevación pesada de la construcción modular. Esta división subraya un mercado de alquiler de montacargas en Arabia Saudita en rápida evolución, que distingue entre la eficiencia eléctrica en interiores y la fortaleza de servicio pesado en exteriores.
Por Industria de Uso Final: El Comercio Electrónico Impulsa la Transformación del Almacenamiento
Las aplicaciones de almacenamiento y logística dominan con el 39,85% de la participación de mercado en 2025, aunque los subsegmentos de almacenamiento de comercio electrónico se aceleran a una CAGR del 13,48% hasta 2031 a medida que la infraestructura de comercio digital escala rápidamente en los centros urbanos sauditas. Con una producción de construcción sustancial proyectada y el desarrollo continuo de megaproyectos, la demanda de equipos de manejo de materiales en el sector de la construcción sigue siendo sólida. En el sector automotriz, un aumento en la inversión industrial ha expandido la capacidad de manufactura, requiriendo un mayor apoyo en el manejo de materiales. Mientras tanto, sectores como alimentos y bebidas, aeroespacial y defensa, comercio minorista y farmacéutico continúan mostrando una demanda estable, impulsada por los esfuerzos de diversificación económica del país.
El mercado logístico de Arabia Saudita está experimentando una expansión a nivel sectorial, impulsando la demanda de alquiler de montacargas en diversas industrias. Arabian Machinery & Heavy Equipment Co. (AMHEC), con una flota significativa de equipos ligeros, atiende a clientes importantes como Saudi Aramco y SABIC, subrayando los fuertes vínculos entre las empresas de alquiler y los actores industriales clave. Además, con numerosos centros logísticos planificados que abarcan una vasta área, el panorama de la demanda es diverso. Esto no solo reduce la dependencia de las empresas de alquiler de los ciclos de cualquier industria en particular, sino que también revela oportunidades de crecimiento en un espectro de sectores.
Análisis Geográfico
La Provincia Oriental generó el 33,90% de la facturación de 2025. La extensa zona logística integrada de Dammam y los prósperos clústeres petroquímicos de Jubail anclan las actividades económicas de la región. El Puerto Rey Abdulaziz, que representa una participación significativa de las importaciones no petroleras del reino, amplió su capacidad, impulsando una mayor demanda de alquileres de Clase IV y V. Sin embargo, las perspectivas a largo plazo siguen siendo inciertas debido a la sensibilidad a los precios del petróleo. En particular, la pausa estratégica de Aramco en ciertos proyectos aguas abajo refleja una realineación significativa del gasto de capital.
Se pronostica que la Provincia Occidental se expandirá a una CAGR del 11,36%. DP World está liderando el desarrollo del Parque Logístico de Jeddah, que debutará con extensas instalaciones de almacenamiento y posiciones de palés. Mientras tanto, el Puerto Islámico de Jeddah se moderniza para mejorar su capacidad, y Mawani invierte en una zona de cadena de frío, ampliando colectivamente el espectro de requisitos de uso final.
Riad, en el corazón de la Región Central, está siendo testigo de un auge en los centros de comercio electrónico y la construcción del complejo de entretenimiento de Qiddiya. Tanto Noon como Amazon inauguraron sus instalaciones, con Noon contando con un gran espacio y Amazon con un extenso sitio, lo que provocó un aumento en los arrendamientos de mediano plazo. La ambiciosa Visión 2030 de Riad apunta a acelerar la adopción de vehículos eléctricos (VE), impulsando el aumento previsto de los montacargas eléctricos. Si bien las Regiones Norte y Sur producen volúmenes menores, están respaldadas por la minería y la agricultura, industrias que requieren unidades todo terreno para navegar por terrenos irregulares. En conjunto, se proyecta que las Provincias Oriental y Occidental dominarán, representando la mayoría del valor en el mercado de alquiler de montacargas de Arabia Saudita.
Panorama Competitivo
Los distribuidores respaldados por fabricantes de equipos originales (OEM) internacionales y los arrendadores locales independientes compiten activamente en un panorama moderado. Abdul Latif Jameel Machinery Trading Co., Ltd. cuenta con una de las flotas de marca más grandes, asociándose con distribuidores clave de OEM como Alkhorayef Group y Al-Jomaih Equipment. Mientras tanto, la distribución regional y el servicio de campo están anclados por Kanoo Machinery y Zahid Group (EJAR).
Byrne Equipment Rental, con su gran flota y participación de mercado significativa en los Emiratos Árabes Unidos, demuestra la escala necesaria para atender a los principales clientes industriales. Al mismo tiempo, el énfasis estratégico de la empresa en las regiones del Mar Rojo y NEOM destaca su especialización geográfica. Están surgiendo oportunidades en espacios no atendidos en aplicaciones especializadas, incluidos los pilotos de montacargas de hidrógeno verde y la integración de almacenes automatizados, donde la adopción tecnológica crea segmentos de alquiler premium con márgenes más altos y duraciones de contrato más largas. Surgen oportunidades en espacios no atendidos en aplicaciones especializadas, incluidos los pilotos de montacargas de hidrógeno verde y la integración de almacenes automatizados, donde la adopción tecnológica crea segmentos de alquiler premium con márgenes más altos y duraciones de contrato más largas[3]"Fase 2 del Piloto de Montacargas de Hidrógeno,", Abdul Latif Jameel Machinery, alj.com.
El cumplimiento normativo a través de la certificación Saber de SASO favorece a los actores establecidos con registros de seguridad documentados. Los proveedores que añaden modelos de iones de litio o de celda de combustible de hidrógeno, junto con análisis de mantenimiento predictivo, están logrando primas de precio y renovaciones plurianuales. Ningún participante individual controla más del 25% del gasto, manteniendo los precios racionales pero no restrictivos.
Líderes de la Industria de Alquiler de Montacargas en Arabia Saudita
-
Abdul Latif Jameel Machinery Trading Co., Ltd
-
Kanoo Machinery
-
Alkhorayef Group
-
Zahid Group (EJAR)
-
Al-Jomaih Equipment
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Enero de 2026: En colaboración con Toyota, Abdul Latif Jameel Machinery ha avanzado en su piloto de montacargas de celda de combustible de hidrógeno en la Universidad Princesa Nourah. Esta iniciativa tiene como objetivo explorar el potencial de la tecnología de celda de combustible de hidrógeno para equipos de manejo de materiales, alineándose con los objetivos globales de sostenibilidad y la creciente demanda de soluciones industriales ecológicas.
- Mayo de 2025: Dayim Equipment Rental ha desplegado su primer lote de montacargas de última generación en los Emiratos Árabes Unidos, subrayando un paso fundamental en su plan de expansión. Estos montacargas provienen de un pedido estratégico de 15 millones de USD con Hangcha Forklift. Esta entrega inicial anuncia un despliegue más amplio para reforzar los acuerdos de alquiler extendido de Dayim en los Emiratos Árabes Unidos, Arabia Saudita, Kuwait y otros mercados clave.


Alcance del Informe del Mercado de Alquiler de Montacargas en Arabia Saudita
El informe del mercado de alquiler de montacargas en Arabia Saudita está segmentado por capacidad de carga (menos de 3,5 t, de 3,6 a 10 t y más de 10 t), duración del alquiler (alquiler a corto plazo/puntual, mediano plazo y arrendamiento a largo plazo), fuente de energía (eléctrico, combustión interna e híbrido), clase de camión (Clase I, Clase II, Clase III, Clase IV y Clase V), industria de uso final (almacenamiento y logística, construcción, automotriz, alimentos y bebidas, aeroespacial y defensa, y otros) y geografía. Los pronósticos del mercado se proporcionan en términos de valor (USD).
| Menos de 3,5 T |
| 3,6 a 10 T |
| Más de 10 T |
| Corto Plazo/Spot (Menos de 1 mes) |
| Mediano Plazo (1 a 12 meses) |
| Arrendamiento a Largo Plazo (3 a 5 años) |
| Eléctrico |
| Combustión Interna (Diésel/GLP) |
| Híbrido |
| Clase I |
| Clase II |
| Clase III |
| Clase IV |
| Clase V |
| Almacenamiento y Logística |
| Construcción |
| Automotriz |
| Alimentos y Bebidas |
| Aeroespacial y Defensa |
| Otros (Minorista, Farmacéutico, etc.) |
| Región Central (Riad) |
| Provincia Oriental (Dammam, Jubail) |
| Provincia Occidental (Yeda, La Meca) |
| Región Norte |
| Región Sur |
| Por Capacidad de Carga | Menos de 3,5 T |
| 3,6 a 10 T | |
| Más de 10 T | |
| Por Duración del Alquiler | Corto Plazo/Spot (Menos de 1 mes) |
| Mediano Plazo (1 a 12 meses) | |
| Arrendamiento a Largo Plazo (3 a 5 años) | |
| Por Fuente de Energía | Eléctrico |
| Combustión Interna (Diésel/GLP) | |
| Híbrido | |
| Por Clase de Camión | Clase I |
| Clase II | |
| Clase III | |
| Clase IV | |
| Clase V | |
| Por Industria de Uso Final | Almacenamiento y Logística |
| Construcción | |
| Automotriz | |
| Alimentos y Bebidas | |
| Aeroespacial y Defensa | |
| Otros (Minorista, Farmacéutico, etc.) | |
| Por Región | Región Central (Riad) |
| Provincia Oriental (Dammam, Jubail) | |
| Provincia Occidental (Yeda, La Meca) | |
| Región Norte | |
| Región Sur |


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tendrá el mercado de alquiler de montacargas en Arabia Saudita en 2031?
Se proyecta que alcanzará 189,47 millones de USD en 2031, reflejando una CAGR del 6,31% desde 2026.
¿Qué región crecerá más rápido hasta 2031?
La Provincia Occidental, respaldada por el Parque Logístico de Jeddah y las mejoras portuarias, está proyectada para una CAGR del 11,36%.
¿Qué rango de capacidad de carga lidera la demanda actual?
El segmento de 3,6 a 10 toneladas mantuvo el 46,25% de la participación en 2025 debido a su versatilidad en la logística de almacenamiento y automotriz.
¿Cómo están mitigando las empresas de alquiler la volatilidad del precio del petróleo?
Diversifican las flotas en los sectores de almacenamiento, construcción y automotriz, adoptan precios basados en telemática y gestionan la antigüedad de la flota para reasignar activos rápidamente.
¿Qué región ofrece el mayor potencial de crecimiento?
La Provincia Occidental, hogar de NEOM y el Proyecto del Mar Rojo, avanzará a una CAGR del 11,36%, el ritmo regional más rápido hasta 2030.
¿Quiénes son los principales proveedores?
Toyota Material Handling, KION Group, Hyster-Yale, Kanoo Machinery, Zahid Tractor y Al-Jomaih Equipment encabezan la lista, sin que ninguna empresa supere la cuarta parte de los ingresos.
Última actualización de la página el:



